
1. 現金決済市場の成長を制限する主な要因は何ですか?
主な制限要因は、北米および欧州におけるキャッシュレスシステムへの規制圧力、ATM運営コストの上昇、そして若い世代間での現金受容度の低下です。スウェーデンや英国のような国では、現金取引量が小売総支払いの15%を下回っており、高所得地域における対象市場を縮小させています。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 現金決済市場

Research Associate
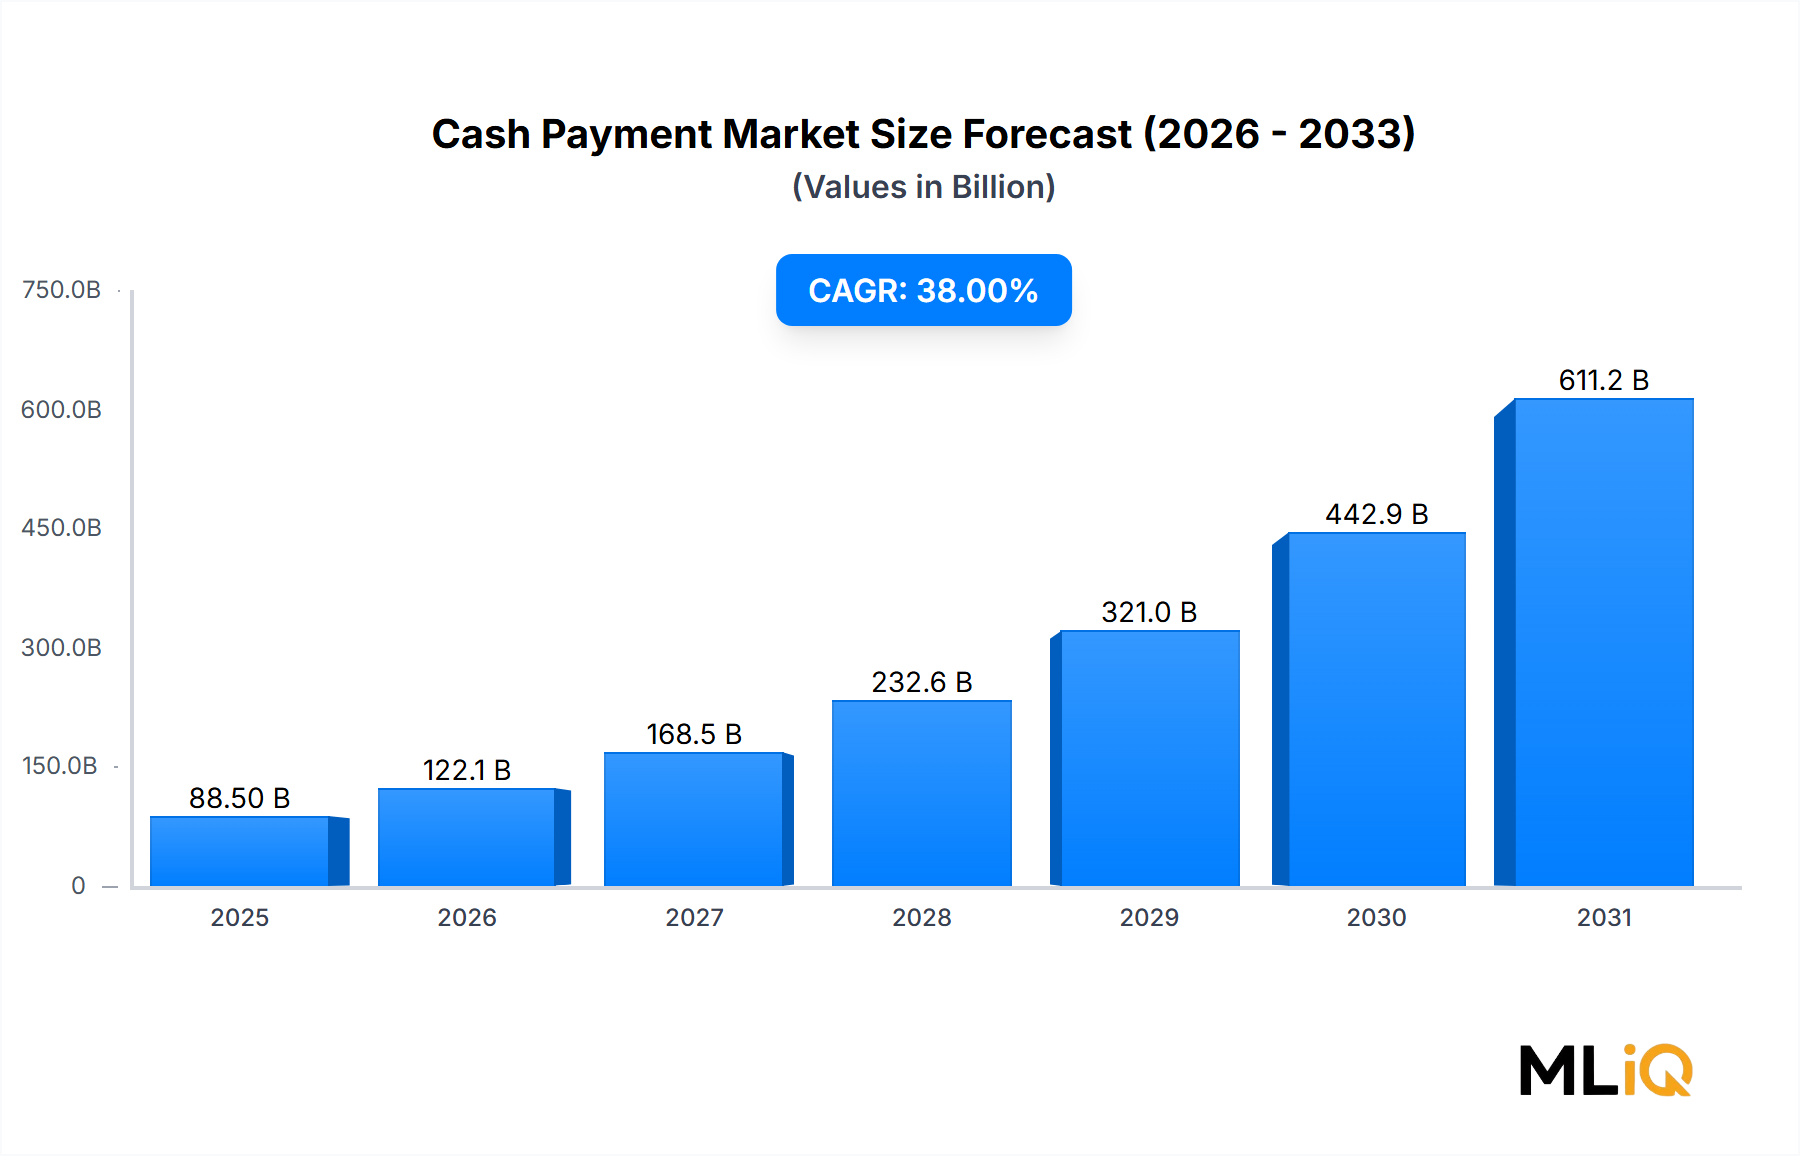
世界の現金決済市場は目覚ましい変革を遂げており、2024年の基準年では885億ドル(約13.7兆円)と評価され、2025年~2033年の予測期間を通じて38%という驚異的な複合年間成長率(CAGR)で拡大すると予測されています。この爆発的な成長軌道は、現金ベースの取引がどのように管理され、デジタル化され、現代の金融インフラに統合されるかという根本的な再考を反映しています。現金の排除を示すどころか、この市場の成長は、現金管理技術、ハイブリッド決済エコシステム、および金融包摂イニシアチブの世界的な拡大という並行した進化を内包しています。
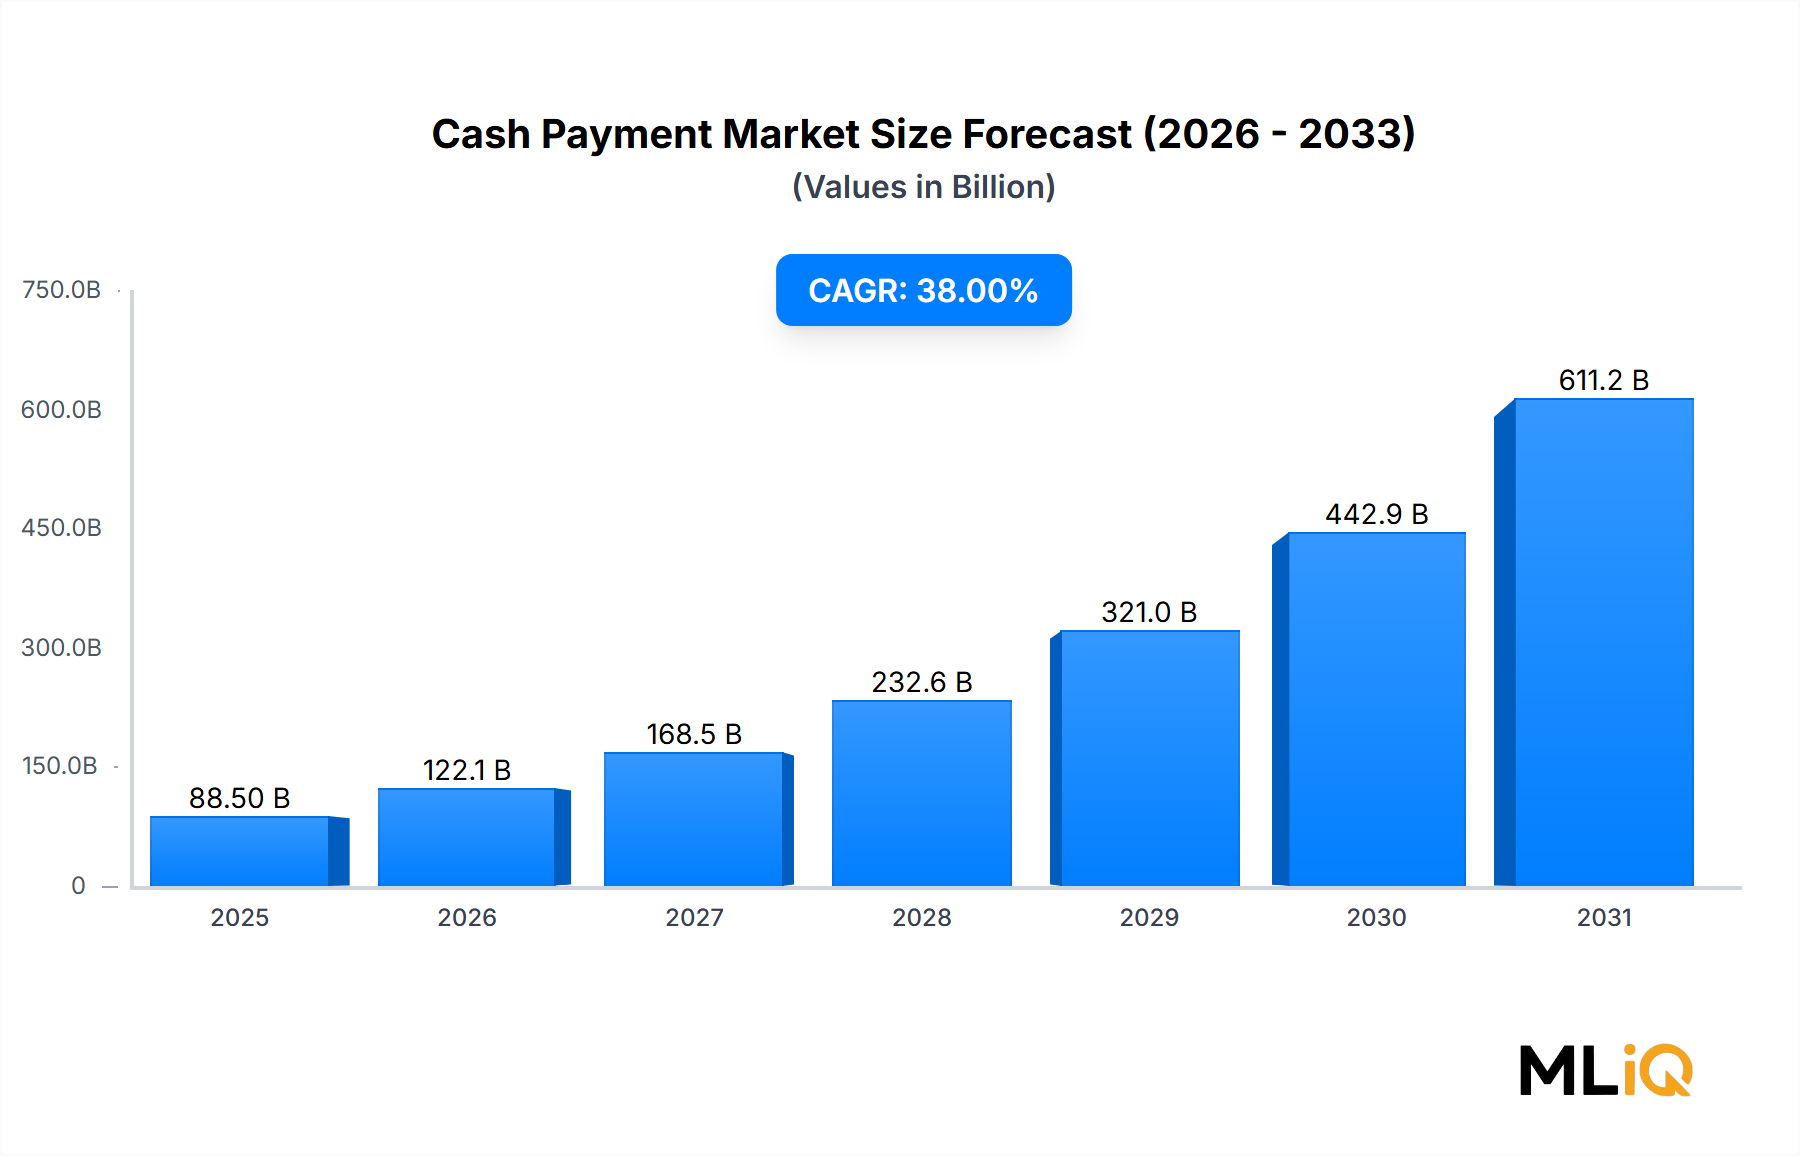

この市場を推進する主要な需要ドライバーには、小売および銀行環境における現金リサイクル技術の急速な普及、新興経済国における決済インフラの近代化を義務付ける政府の指令、および現金が主要な取引手段であり続ける地域における消費者の行動パターンが含まれます。南アジア、サハラ以南アフリカ、ラテンアメリカの市場では、物理通貨による取引が依然として日常の商取引の大部分を占めており、洗練された現金処理、検証、管理システムに対する持続的な需要を生み出しています。
マクロ的な追い風には、短中期的に物理的な現金システムを置き換えるのではなく、共存する中央銀行デジタル通貨(CBDC)のパイロットプログラムが含まれます。レガシーな現金インフラと新興のデジタルレール間の相互運用性要件は、バリューチェーン全体で堅固な投資機会を生み出しています。さらに、完全なデジタル決済環境におけるデータプライバシーとサイバーセキュリティの脆弱性に対する懸念の高まりは、特定の取引カテゴリにおける現金に対する消費者および加盟店の嗜好を維持しています。
市場環境は、異業種間の収束によってさらに活気づけられています。デジタルウォレット市場と現金決済市場は、ハイブリッドウォレットが統合されたATMネットワークや現金入出金(CICO)エージェントを通じて、物理通貨の入出金を可能にするにつれて、ますます交差しています。この収束は、フィンテックイノベーターと従来の金融機関の両方から、物理とデジタルのギャップを埋めようとする大きな資本を引き付けています。
今後、2033年までの予測期間では、インテリジェントな現金管理プラットフォーム、AIを活用した偽造検出システム、および企業財務機能向けのリアルタイムキャッシュフロー分析の採用が加速すると予想されます。市場の38%というCAGRは、より広範なBFSIテクノロジーエコシステムの中で最も急速に成長しているセグメントの1つとして位置付けられており、進行中のデジタル決済革命と並行するトラックとしての現金インフラ近代化の戦略的重要性を示しています。銀行、小売、ホスピタリティ、旅行の各分野のステークホルダーは、この期間を通じて次世代の現金決済技術への積極的な投資家であり続けると予想されます。
現金決済市場内のすべてのアプリケーションセグメント(電気料金支払い、ホテル料金支払い、旅行予約などを含む)の中で、ショッピングセグメントが最大の収益シェアを占め、世界的に現金決済インフラにとって最も構造的に重要なユースケースを表しています。この優位性は、基本的な消費者行動パターン、POS環境における膨大な取引量、および発展途上国と先進国を問わず、小売チャネル全体での物理通貨への継続的な依存に根ざしています。
ショッピングアプリケーションは、大型ハイパーマーケットやデパートから、非公式な露天市場やコンビニエンスストアまで、幅広い取引環境を網羅しています。高頻度の小売環境では、速度、普遍的な受け入れ、および取引手数料がないため、少額購入では現金が好ましい手段であり続けています。調査により、インド、ドイツ、メキシコ、インドネシアなどの経済圏では、デジタル代替手段が普及しているにもかかわらず、店内での小売購入の大部分が現金で完了していることが一貫して示されています。
このセグメントの主要プレーヤーには、単一の統合デバイスエコシステム内で現金とカード決済の両方を加盟店が受け入れられるハイブリッドPOSソリューションを開発したMastercard Incorporatedが含まれます。Visa Inc.も同様に、特に大量の小売設定において、現金とデジタルの相互運用性に対応する加盟店向けインフラに投資してきました。Stripeは、小売エージェントネットワークを通じた店頭での現金回収を含む、現金ベースの決済方法を統合するeコマースプラットフォームの重要なイネーブラーとして浮上しており、これは東南アジアやラテンアメリカで普及しています。
ショッピングセグメントの優位性は、チェックアウト時の現金処理、計数、照合を可能にするハードウェアインフラを提供するPOSターミナル市場によっても強化されています。小売業者がインテリジェントなレジ、現金リサイクルユニット、POSでの自動支払機に投資するにつれて、現金ベースのショッピング取引の運用効率が著しく向上し、摩擦が減少し、小売購入における通貨への継続的な依存を促しています。
シェアの観点から見ると、ショッピングセグメントの優位性は浸食されるどころか強化されています。都市部の小売環境ではデジタル決済の採用が加速していますが、特にアジア太平洋地域やアフリカの小売市場がその総対象人口を拡大するにつれて、ショッピングにおける現金取引の絶対量は名目ベースで増加し続けています。リテールバンキング市場は、中央銀行の通貨発行から商業銀行の流通、ATMや窓口での現金利用可能性に至る現金サプライチェーンを提供することで、ショッピングセグメントの運用基盤を支える上で重要な役割を果たしています。
このセグメント内の競争ダイナミクスは、現金管理の自動化、スマートセーフ技術、およびリアルタイムの現金可視化プラットフォームへの投資によって特徴付けられ、小売業者が資金を最適化し、減損を減らし、財務照合を改善することを可能にします。Capital One Financial CorporationやThe Bank of America Corporationのような企業は、小売業者に統合された現金回収、計数、預金サービスを提供する加盟店現金管理プログラムを開発しており、現金処理の運用負担を効果的に外部委託しながら、支払い手段としての商業的実行可能性を維持しています。
今後、ショッピングセグメントは、現金依存度の高い経済圏での人口増加、新興市場における非公式な小売部門の公式化、および金融機関とテクノロジープロバイダーの両方による現金・デジタルハイブリッドインフラへの継続的な投資に支えられ、2033年までその主要な地位を維持すると予想されます。
現金決済市場の驚異的な38%のCAGRは、特定の定量化可能なドライバーに支えられており、2033年までの軌道を形成する特定可能な構造的制約によって相殺されています。
ドライバー1:金融包摂の義務 — 世界銀行の最新の推計によると、現在、世界中で約14億人の成人が銀行口座を持っていません。サハラ以南アフリカ、南アジア、東南アジアの経済圏では、スマートフォン普及率と信頼性の高いインターネット接続が依然として多くの地方人口には利用できないため、政府および開発機関は金融包摂の主要な手段として現金インフラに投資しています。
ドライバー2:新興市場における小売セクターの拡大 — アジア太平洋地域の経済圏における小売GDP貢献度は、近年年間7%を超える成長率で拡大しており、デジタル決済のシェアが増加しているにもかかわらず、それに比例して現金取引の絶対量も増加しています。モバイル決済市場の拡大は、皮肉なことに、消費者が小売店のタッチポイントで現金をデジタル価値に変換し、再び現金に戻すエージェントバンキングモデルを通じて現金の需要を刺激してきました。
ドライバー3:高額取引カテゴリにおける現金の回復力 — ホスピタリティおよび旅行セクターでは、チップ、付帯費用、および非公式なサービス支払いにおいて、現金決済の利用が持続的に見られます。市場におけるホテル料金支払いおよび旅行予約セグメントは、ハイブリッド現金・デジタル照合プラットフォームが大規模に採用されている高成長アプリケーション分野を表しています。
ドライバー4:現金自動化への技術投資 — 非接触決済市場の成長は、金融機関が決済インフラポートフォリオのバランスを再調整しようとする中で、現金自動化への並行投資を促進してきました。インテリジェントな現金リサイクル機、AIを活用した偽造検出、およびリアルタイムのキャッシュフロー分析は、年間2桁の成長率で拡大している設備投資カテゴリを表しています。
制約1:デジタル決済への規制圧力 — 欧州連合および一部の北米管轄区域では、規制枠組みがデジタル決済の受け入れをますます奨励または義務付けており、現金中心のビジネスモデルにとって構造的な逆風となっています。
制約2:現金インフラのコスト — ATMネットワーク、金庫管理、現金輸送、偽造監視など、現金処理インフラを維持する運用コストは、取引総額の1.5~2%と推定されるかなりのコスト負担を課しており、主要なデジタルレールが1%未満であるのと比較して、現金依存型ビジネスモデルに経済的圧力をかけています。
現金決済市場の競争環境は、既存の金融機関、グローバル決済ネットワーク、およびテクノロジー主導のフィンテックディスラプターが多様に混在しており、それぞれが現金とデジタルの連続体全体で価値を獲得するために差別化された戦略を追求しています。
Stripe: Stripeは、開発者ファーストのインフラを構築しており、eコマースプラットフォームやマーケットプレイスが、ブラジルのボレト・バンカーリオや日本のコンビニエンスストアでの現金回収を含む現金ベースの決済方法を受け入れることを可能にし、対象市場を大幅に拡大しています。(日本でのコンビニ現金回収サービス提供により、国内での活動が活発です。)
Visa Inc.: Visaは、特に新興市場におけるエージェントネットワークおよびCICOエコシステムパートナーシップを通じて、現金ベースの支払いフローに対応するためにハイブリッド決済インフラを拡大し、物理通貨とデジタル通貨間のシームレスな変換を可能にしています。
Apple Pay: Apple Payは、デジタル利便性と物理決済環境の交差点に位置する近距離無線通信および生体認証技術に投資しており、小売現金管理システムとの統合を深めています。
PayPal Payments Private Limited: PayPalは、小売パートナーネットワークを通じて現金のチャージおよび引き出し機能を発展させ、銀行口座を持たない利用者や十分な銀行サービスを受けられない利用者が、世界中の数千のエージェント拠点で物理現金をデジタルウォレット残高に変換できるようにしています。
The American Express Company: American Expressは、法人および旅行決済セグメントでプレミアムな地位を維持しており、現金前払い、法人カード、デジタル決済機能を橋渡しする統合経費管理ソリューションを提供しています。
The Bank of America Corporation: Bank of Americaは、北米最大級のATMおよび現金管理ネットワークを運営しており、法人顧客に統合された現金金庫サービス、スマートセーフソリューション、およびリアルタイムの通貨在庫管理プラットフォームを提供しています。
Capital One Financial Corporation: Capital Oneは、AI駆動型の不正検出および現金取引監視システムに投資し、コンプライアンスインフラを強化しながら、加盟店現金管理サービス提供を拡大しています。
Mastercard Incorporated: Mastercardは、金融機関向けのリアルタイムキャッシュフロー分析への投資と並行して、Cash Passportsおよびプリペイド現金変換製品を開発し、現金近代化分野におけるテクノロジーイネーブラーとしての地位を確立しています。
Payoneer Inc.: Payoneerは、銀行アクセスが制限されている市場のフリーランスや中小企業向けの現金支払い機能を含むクロスボーダー決済ソリューションを専門としており、国際的なデジタル送金と現地の現金支払いインフラを橋渡ししています。
Due Inc.: Due Inc.は、中小企業経営者向けに調整された現金決済照合機能を備えたデジタル請求および決済処理に焦点を当てており、手動現金管理から自動化システムへの移行を考えている企業にとってアクセスしやすい入り口を提供しています。
2024年1月: The Bank of America Corporationは、中小規模の小売顧客向けにスマートセーフ導入プログラムを拡大することを発表しました。2024年第4四半期までに北米の食料品店およびコンビニエンスストアチェーン全体で5,000台の新規スマートセーフを設置し、リアルタイムの現金計数を財務管理プラットフォームと統合することを目指しています。
2024年3月: Mastercard Incorporatedは、東南アジアの主要な電気通信事業者と戦略的パートナーシップを締結し、インドネシアとフィリピンの15,000か所の地方エージェント拠点にハイブリッド現金・デジタル決済キオスクを展開し、金融包摂の目標を推進しました。
2024年5月: Stripeは、ブラジルの加盟店ベース向けに現金決済受け入れ機能を拡大し、ボレト・バンカーリオおよびPix現金バウチャーメカニズムを統合決済APIに組み込み、現金に依存する中小企業のオンボーディング摩擦を軽減しました。
2024年7月: PayPal Payments Private Limitedは、米国内の現金リロードネットワークを35,000か所を超える小売パートナー拠点に拡大し、消費者がコンビニエンスストアや薬局で物理現金をPayPalおよびVenmoの残高に追加できるようにしました。
2024年9月: 欧州中央銀行は、EU法定通貨規制に基づく現金受け入れ義務に関する更新されたガイドラインを公表し、ユーロ紙幣と硬貨が加盟国全体で義務的な支払い手段としての法的地位を強化しました。
2024年11月: Capital One Financial Corporationは、商務銀行部門全体でAIを活用した現金取引異常検出の統合を完了し、毎月20億ドルを超える監視対象現金取引を処理し、1秒未満のアラート機能を実現しました。
2025年2月: Payoneer Inc.は、サハラ以南アフリカの12か国の新たな市場に現金支払い払い出しネットワークを拡大することを発表し、現地のモバイルマネー事業者と提携してギグエコノミー労働者向けのクロスボーダー現金引き出しを可能にしました。
現金決済市場は、成長率、市場成熟度、主要な需要ドライバーにおいて地域によって大きなばらつきを示しており、決済インフラと消費者行動の多様なグローバルランドスケープを反映しています。
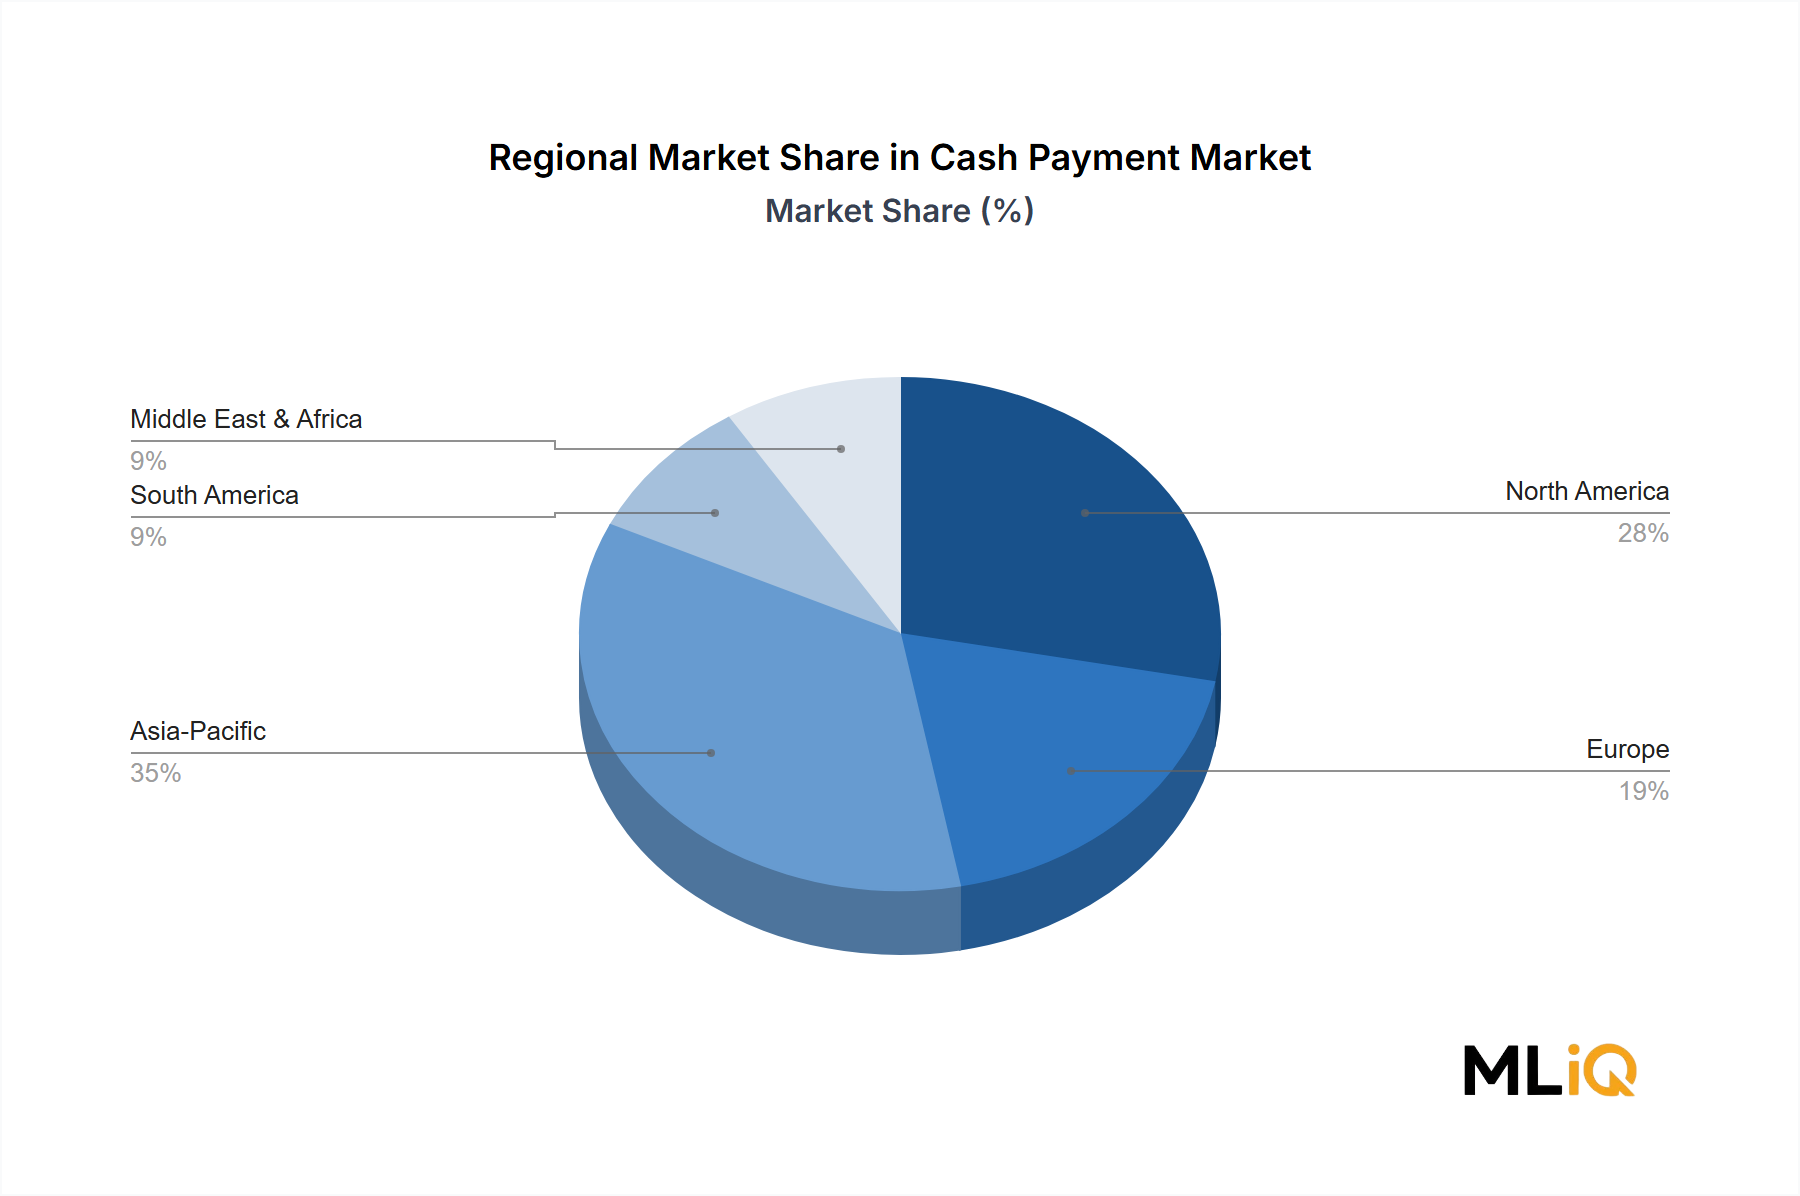
アジア太平洋地域:アジア太平洋地域は最も急速に成長している地域市場であり、2033年までに約42%の地域CAGRが予測されています。この地域の優位性は、インド、インドネシア、ベトナム、フィリピンにおける現金依存人口の規模と、決済インフラ近代化への政府による積極的な投資によって推進されています。中国はモバイル決済のリーダーである一方で、農村部や3級都市環境ではかなりの量の現金取引を維持しています。サービスとしてのバンキング市場は、フィンテックプラットフォームが未銀行口座人口にサービスを提供するために現金管理APIを統合するにつれて、この地域で急速な成長を遂げています。
北米:北米は最も成熟した地域セグメントであり、高いインフラ密度と現金処理を管理する強力な規制枠組みによって特徴付けられます。米国とカナダは洗練されたATMおよび現金リサイクルエコシステムを維持しており、市場は推定地域CAGR28%で成長しています。これは世界平均を下回りますが、テクノロジーアップグレードサイクルと小売におけるスマートセーフの採用によって支えられています。メキシコは、現金が日常の商取引を支配する大規模な非公式経済を通じて、地域全体の成長に大きく貢献しています。
ヨーロッパ:ヨーロッパは中間的な位置を占めており、ドイツ、オーストリア、イタリアでの強力な現金使用と、北欧諸国でのほぼキャッシュレス環境が対照的です。ヨーロッパの金融テクノロジー市場は、統一された規制枠組みの下で現金と非接触型取引の両方に対応するハイブリッド決済端末の革新を推進しています。EU法定通貨規制へのコンプライアンス投資に支えられ、地域CAGRは推定31%です。
中東およびアフリカ:この地域は最も高い潜在成長力を示しており、サハラ以南アフリカの銀行口座を持たない大規模な人口と拡大するエージェントバンキングインフラが投資を推進しています。GCC市場は観光およびホスピタリティセクター向けに現金近代化に投資しています。地域CAGRは45%と予測されており、成長面ではアジア太平洋地域に匹敵します。
南米:ブラジルのボレトおよびPixエコシステム、アルゼンチンの現金中心の非公式経済、およびコロンビアの成長するフィンテックセクターが集合的に、現金・デジタルハイブリッドの採用を主要な構造的トレンドとして、推定CAGR36%で地域成長を推進しています。
現金決済市場のサプライチェーンアーキテクチャは、ハードウェア製造、通貨生産、物流、ソフトウェア開発にわたっており、各セグメントには明確な上流依存性およびリスクプロファイルが存在します。
通貨生産材料:この市場の物理通貨コンポーネントは、特殊な紙基材、ポリマーフィルム、およびセキュリティインク配合に依存しています。主にヨーロッパおよび北米の専門工場から調達される綿麻混紡の紙幣用紙は、過去3年間で生綿価格の変動とパルプ加工に影響を与えるエネルギーコストの増加により、15~22%の価格変動を経験してきました。40カ国以上で展開されているプラスチック紙幣用のポリマー基材の価格は、石油化学原料の価格に連動して前年比約12%上昇傾向にあります。
現金処理ハードウェア:通貨管理市場は、現金リサイクル機、ATM、スマートセーフ向けの精密機械部品、光学センサー、組み込み処理チップに決定的に依存しています。2021年~2023年の世界的な半導体不足は、ATMのリフレッシュサイクルとスマートセーフの導入を実質的に遅らせ、特定のATMモデルのリードタイムはピーク時の混乱で52週間にまで延長されました。半導体供給は部分的に正常化されたものの、台湾海峡の製造に影響を与える地政学的緊張は、ハードウェア集約型現金管理システムにとって持続的なリスクとして残っています。
現金輸送と物流:現金輸送サービスは、中央銀行、商業銀行、小売業者、ATMネットワークを結ぶ重要なサプライチェーン層を形成しています。燃料価格の変動は現金輸送のコストに直接影響し、主要な現金物流事業者の車両運用コストは2022年から2024年の間に18%増加しました。特殊な現金輸送車両の運用における労働力不足は、北米およびヨーロッパ市場でさらに容量を制約しています。
ソフトウェアと統合層:決済処理ソリューション市場は、リアルタイムの現金取引記録、照合、コンプライアンス報告を可能にするソフトウェアインフラを提供しています。現金管理SaaSプラットフォームのクラウドインフラコストは、緩やかな価格安定性を示していますが、サイバーセキュリティツールの要件により、プラットフォームの運用費用に8~12%が追加されています。
調達リスクは、半導体製造と光学センサー生産の地理的集中がシステム上の脆弱性を生み出すハードウェアサプライチェーンで最も深刻です。市場参加者は、混乱への露出を軽減するために、複数の供給源からの調達戦略を追求し、重要な部品の戦略的バッファ在庫を維持することがますます増えています。
現金決済市場は、2022年~2025年の期間にわたって、ベンチャー資金、戦略的M&A、企業投資活動全体で、市場の38%のCAGR成長軌道に対する投資家の確信を反映して、実質的かつ加速的な資本展開を惹きつけています。
日本は、現金決済市場のグローバルな変革の中でユニークな位置を占めています。アジア太平洋地域は、この市場で最も急速に成長しており、2033年までに約42%の地域CAGRが予測されています。日本はデジタル化が進んでいる一方で、現金は依然として重要な決済手段であり、この地域の高成長に貢献しています。この市場の成長は、現金そのものの利用を減少させるというよりも、現金管理技術の近代化、デジタルシステムとの統合、および金融包摂の進化に焦点を当てています。
日本の現金決済市場において、特に注目すべきは、小売チャネルにおける現金回収の重要性です。本レポートで言及されたStripeのように、コンビニエンスストアでの現金回収サービスを提供することで、eコマースと現金決済の間の橋渡しが行われています。日本の主要な銀行(三菱UFJ銀行、三井住友銀行、みずほ銀行など)は広範なATMネットワークを維持し、現金流通のインフラを支えています。また、セブン-イレブン、ローソン、ファミリーマートといったコンビニエンスストアチェーンは、公共料金の支払いや現金チャージなど、現金関連サービスを提供する重要な拠点となっています。
日本におけるこの業界の規制枠組みとしては、金融庁(FSA)が金融サービス全般を監督し、日本銀行(BOJ)が通貨発行と管理を担っています。特に、資金決済法は、デジタルウォレットやCICOサービスを含む決済サービスプロバイダーの活動を規制しています。また、現金処理機器の品質や安全性に関しては、日本産業規格(JIS)が関連する基準を定めている可能性があります。これらの規制は、現金決済サービスの信頼性と安全性を確保し、消費者保護を促進する上で不可欠です。
日本市場の流通チャネルと消費者行動は独特です。全国に広がるコンビニエンスストア網は、現金を使った公共料金の支払い、オンライン購入の代金支払い、送金など、多岐にわたるサービスを提供しており、国民生活に深く根付いています。また、日本では少額決済において現金が好まれる傾向が強く、特に高齢者層では現金への信頼と慣れが根強く残っています。さらに、祝儀や香典といった慣習も現金の流通を支えています。デジタル決済の普及が進む中でも、現金利用の機会は多岐にわたり、消費者は支払い方法を柔軟に選択しています。
日本の現金決済市場における技術投資は、効率化とセキュリティ向上に焦点が当てられています。例えば、AIを活用した偽造検出システムやリアルタイムのキャッシュフロー分析など、グローバルなトレンドと同様の技術が導入されています。具体的な日本市場規模の数値は本レポートに記載されていませんが、アジア太平洋地域の高い成長率を考慮すると、現金管理技術の近代化への投資は今後も継続し、関連市場は約13.7兆円と評価されるグローバル市場の一部として着実に成長すると推測されます。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 38% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
弊社の調査手法は一次調査に重点を置いており、データ収集全体の約75%を占めています。この定性的および定量的データは、市場のバリューチェーン全体にわたる多様な業界参加者や専門家との広範かつ詳細なインタビューおよび議論を通じて収集されます。これらのインタビューは、現金支払い市場に特有の市場トレンド、競争環境、技術的進歩、規制の影響、および将来の成長軌道に関する直接的な洞察を得るために構成されています。
これらのインタビューの対象となる主要なステークホルダーおよび企業タイプは以下の通りです。
| Stakeholder Role | Interview Share (%) |
|---|---|
| リテールオペレーション責任者 / 店舗運営マネージャー | 30% |
| 財務・現金管理担当ディレクター | 30% |
| ATMネットワーク運用責任者 | 25% |
| 関連企業の最高財務責任者(CFO) | 15% |
| Company Type | Representation (%) |
|---|---|
| 大規模小売チェーン | 35% |
| 現金輸送および警備輸送サービス | 25% |
| ATM展開事業者およびサービスプロバイダー | 20% |
| 中小企業(SME) | 15% |
| 公共料金事業者 | 5% |
一次調査を補完するものとして、二次調査がデータ収集の残り25%を占めています。この段階では、既存の文献、業界レポート、金融出版物、および独自のデータベースを厳密かつ系統的にレビューし、市場に関する堅固な基礎的理解を確立します。弊社の二次調査により、各レポートは購入日までの最新情報に更新され、最新の市場動向と情報が反映されていることを保証します。
活用される情報源には、以下のものが含まれますが、これらに限定されません。
データおよび出版物が綿密に調査される関連業界団体および規制機関は以下の通りです。
弊社の市場規模算出および予測手法は、トップダウンおよびボトムアップの両モデリングを組み合わせたハイブリッドアプローチを採用しており、多段階のデータトライアングレーションによって補強されています。これにより、市場推計の包括的なカバレッジと堅牢な検証が保証されます。
データ整合性に対する弊社のコミットメントは最も重要です。本レポートに提示されるすべての市場数値および予測について、推定85~90%のデータ精度を保証します。この高い精度は、綿密な多段階検証プロセスを通じて達成されます。
主な制限要因は、北米および欧州におけるキャッシュレスシステムへの規制圧力、ATM運営コストの上昇、そして若い世代間での現金受容度の低下です。スウェーデンや英国のような国では、現金取引量が小売総支払いの15%を下回っており、高所得地域における対象市場を縮小させています。
VCの関心は、現金とデジタル決済の架け橋となるハイブリッド決済プラットフォームに集中しており、特に未銀行口座保有者数が12億人を超えるアジア太平洋地域と南米で顕著です。Payoneer Inc.やStripeのような企業は、入出金代理店ネットワークを開発するために多額の機関投資家からの資金を誘致しており、予測期間を通じて持続的な資金投入が示されています。
中央銀行デジタル通貨(CBDC)、インドのUPIのようなリアルタイム決済ネットワーク、そして生体認証POS端末が最も高い代替リスクをもたらします。Apple Payおよび同様のNFCベースのソリューションは、2024年に世界中で6兆ドル以上の取引量を処理し、都市部の小売環境で現金を直接的に置き換えています。
成長は、アジア太平洋地域および中東・アフリカにおける非公式の現金経済の公式化、政府による金融包摂プログラム、およびサービスが行き届いていない地域におけるエージェントバンキングの拡大によって推進されています。2024年の885億ドルの基準年評価額は、規制されたデジタル・現金ハイブリッド回廊を通じて、これまで追跡されていなかった現金フローの収益化を反映しています。
ビジネスセグメントが需要を牽引しており、特に旅行予約、ホテル料金の支払い、小売ショッピングの分野では、代金引換(COD)が主要な決済方法であり続けています。南アジアおよび東南アジアでは、ASEAN加盟の加盟店ネットワークに接続されたプラットフォームが処理するEコマースのCOD取引の60%以上が、最終配送時に現金で決済されています。
中東およびアフリカと南米の消費者は、代理店で現金チャージサービスを利用してデジタルウォレットに資金を入金する傾向が強まっており、二重チャネルの行動パターンを生み出しています。Due Inc.やCapital One Financial Corporationのような企業に支えられたこのハイブリッド利用モデルは、現金を主要な支払い手段から流動性確保のための入り口へと移行させており、カード普及率の上昇中でも取引量を維持しています。