
1. 損害保険市場で最も急速に成長している地域はどこですか?また、新たな機会はどこにありますか?
アジア太平洋地域は、急速な都市化、中国とインドにおける中間層の住宅所有率の上昇、自然災害の頻度増加に牽引され、最も急速に成長している地域です。中国だけでアジア太平洋地域の保険料のかなりの部分を占めており、インドでは政府支援の保険制度が補償範囲を拡大するにつれて二桁成長率を記録しています。インドネシアやベトナムを含むASEAN市場は、国内および海外の保険会社にとって未開拓の機会を提供しています。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 損害保険市場

Research Associate
世界の不動産保険市場は、22兆8,556億5千万ドル (約3,542兆6,258億円)と評価されており、予測期間である2025年から2033年にかけて、年平均成長率9.5%で拡大すると予測されています。この堅調な成長軌道は、マクロ経済の追い風、気候変動関連リスクの増大、世界的な不動産価値の上昇、新興経済国における保険商品の浸透拡大が複合的に作用していることに牽引されています。この市場は、火災・盗難、家屋損害、洪水・地震、個人財産、その他大家、住宅所有者、賃貸人、および企業顧客に対応する特殊な補償構造を含む幅広い補償タイプを網羅しています。
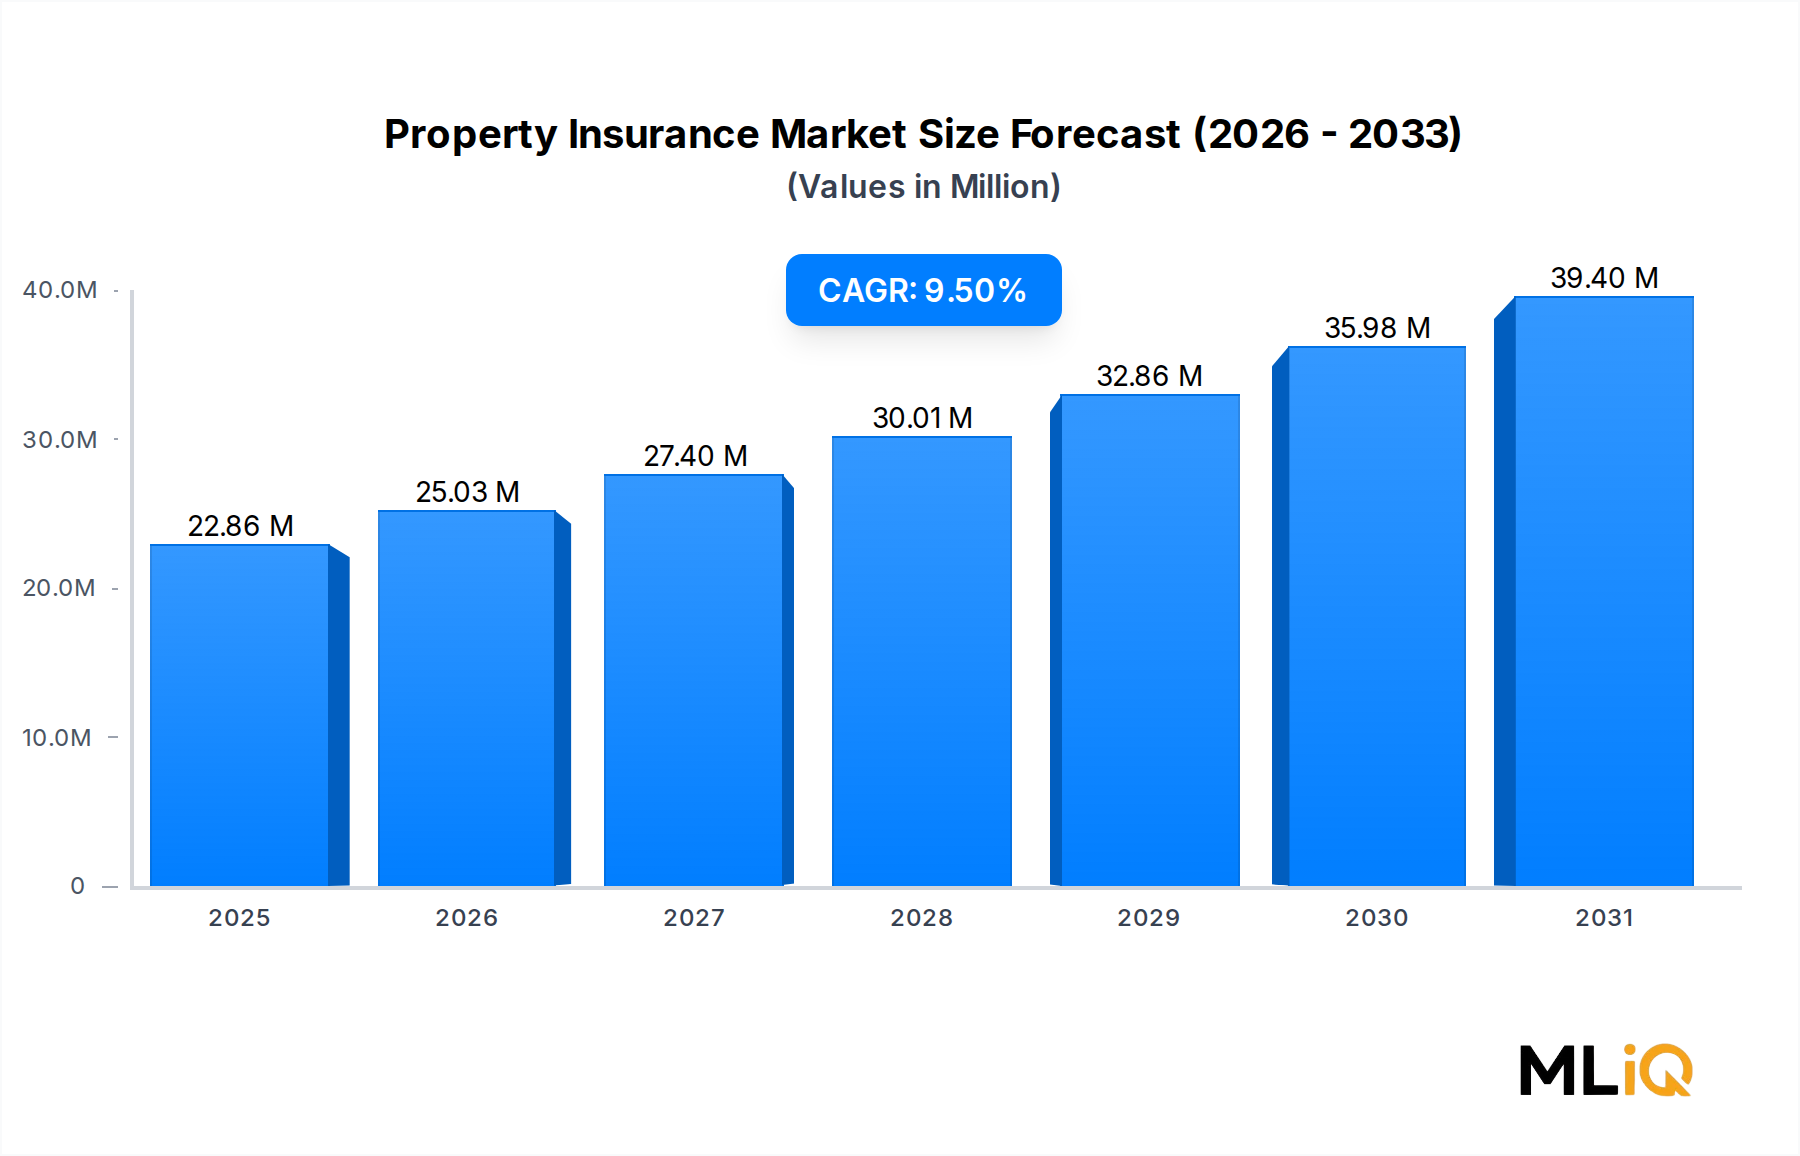

マクロレベルでは、特にアジア太平洋地域およびサハラ以南アフリカの一部における急速な都市化が、保険対象資産基盤を前例のない速度で拡大させています。これと並行して、自然災害の頻度と甚大化が、個人および企業の両方に包括的な不動産補償を求めるよう促し、保険を家計および企業の予算における非裁量的支出として組み込むようになりました。住宅ローンに紐づく義務的保険要件の増加は、景気循環に関わらず基礎的な需要をさらに支えています。
テクノロジー面では、人工知能、地理空間分析、およびモノのインターネット(IoT)対応のリスクセンサーの統合が、引受の精度とクレーム管理の効率性を根本的に変革しています。予測リスクモデルを展開した保険会社は、業界平均よりも最大12~15パーセンテージポイント低い損失率を報告しており、構造的な競争優位性を生み出しています。インシュアテック市場は、デジタルネイティブプラットフォームが個人向け保険セグメントで積極的に市場シェアを獲得しているため、これらのダイナミクスと密接に絡み合っています。
規制の進化も決定的な役割を果たしています。欧州のソルベンシーIIフレームワーク、米国のNAICのリスクベース資本基準、およびアジアの新興同等性制度は、より厳しい資本規律を強制しつつ、同時に補償義務を拡大しています。洪水多発地域における政府は、パラメトリックおよびハイブリッドな保険ソリューションを設計するために民間保険会社との提携を増やしており、対応可能な市場規模を広げています。
2033年に向けて、不動産保険市場ではティア1のグローバル保険会社間での統合が進む一方で、ニッチなプレイヤー、特に気候変動に強い引受と組み込み型保険販売に焦点を当てた企業が不均衡な牽引力を得ると予想されています。再保険市場のダイナミクス、進化する建築材料のリスク、およびデジタル変革の交差点が、近い将来から中期的な競争上のポジショニングを決定するでしょう。投資家や戦略立案者は、プロテクションギャップが最も広く、規制環境が製品イノベーションに最も好意的な市場を優先すべきです。
不動産保険市場のすべてのエンドユーザーセグメントの中で、住宅所有者セグメントは世界の保険料収入の最大のシェアを占めており、2024年には市場全体の保険料の推定38~42%を占めています。この優位性は、大家、賃貸人、および企業契約者と比較して、このセグメントの莫大な貢献を強化し続けるいくつかの構造的要因に根ざしています。
第一に、世界中の自己所有住宅の膨大な数は、巨大で比較的安定した保険料基盤を提供します。国境を越えた住宅国勢調査データによると、主要先進国における自己所有率は55%から75%の範囲であり、これは数億人の潜在的な保険契約者に相当します。米国だけでも、約6,600万の自己所有世帯が何らかの住宅所有者保険に加入しており、このセグメントは国内で年間1,300億ドルを超える保険料収入を生み出しています。
第二に、住宅所有者保険に固有のバンドルダイナミクスが、その収益の重要性を増幅させます。標準的な保険契約は、住居補償、個人財産保護、賠償責任補償、および追加生活費補償を単一の保険料負担契約に統合します。この多重リスク構造は、単一ラインの賃貸人保険や洪水のみの保険よりも実質的に高い平均年間保険料を要求し、契約者あたりの収益貢献度を高めます。
第三に、住宅ローンとの結びつきが、ほぼ強制的な需要のダイナミクスを生み出しています。事実上すべての主要市場の貸し手は、住宅ローンの借り入れと更新の条件として住宅所有者保険を要求しており、経済低迷時の裁量的支出削減からこのセグメントを保護しています。この契約に基づく需要の底辺は、引受業者に通常年々85~90%を超える予測可能な更新率を提供します。
主要な住宅所有者ポートフォリオを持つ主要企業には、米国の住宅所有者保険市場で国内引受保険料の約18%を占めるState Farm Mutual Automobile Insurance Companyがあり、Allstate Insurance CompanyとLiberty Mutual Insuranceがそれに続きます。ヨーロッパでは、AXAとAllianzがフランス、ドイツ、および隣接市場で主導的な地位を維持しており、住宅ローン顧客の間で高い成約率をもたらすバンカシュアランス販売ネットワークを活用しています。
住宅所有者セグメントは、気候リスクの再評価に対応して構造的に進化しています。沿岸および山火事リスクの高い地域で事業を展開する保険会社は、2022年から2024年にかけてカリフォルニア州、フロリダ州、ルイジアナ州などの高リスクの米国州で平均15~22%の大幅な料率引き上げを実施し、保険数理に基づいて算出された損失コストの増加を反映しています。この価格設定のダイナミクスにより、一部の保険会社は影響を受ける地域での事業を撤退または制限し、市場のギャップが生じていますが、州が支援する最終手段の保険会社や革新的なパラメトリック保険会社がそのギャップを埋めようと動いています。
住宅所有者セグメントと広範な住宅所有者保険市場との関係は共生関係にあります。MSCIの推定によると、2023年に世界の住宅不動産価値が326兆ドルを超えて評価が上昇するにつれて、保険対象となる再調達価格もそれに応じて上昇し、契約者数の拡大がなくても自動的な保険料成長を生み出します。このインフレ転嫁メカニズムは、収益面から見て住宅所有者セグメントを非常に防衛しやすいものにしています。
さらに、このセグメントでは製品イノベーションが加速しています。スマートホームデバイスの統合、IoTセンサーと連動した利用ベース保険のパイロットプログラム、および特定の危険に対するパラメトリックな追加特約は、若い住宅所有者の間で補償の関連性を拡大しています。デジタルリスク軽減サービスを保険商品にうまく組み込む保険会社は、損失率を3~6パーセンテージポイント改善させると同時に、顧客維持率を高めています。
不動産保険市場は、引受業者、投資家、規制当局が継続的に監視しなければならない、明確な定量化可能な推進要因と重大な制約によって形成されています。
主要な推進要因としての気候リスクの激化:ミュンヘン再保険によると、2023年の世界の自然災害による保険損害は1,080億ドルに達し、1,000億ドルを超える損害が4年連続で記録されました。この持続的な損失環境は、露出度の高い地域全体で義務的な補償の拡大と保険料率の引き締めを推進しています。洪水保険市場の成長は、この傾向と直接相関しており、これまで政府による補償制度に依存していた複数の管轄区域で、スタンドアロンの洪水商品が義務化されています。
不動産価値のインフレ:パンデミック後、世界の住宅および商業不動産価値は大幅に上昇しました。米国では、2020年から2024年の間に住宅の中央価格が約47%上昇し、数百万件の既存契約において保険金額の比例的な増加と再調達価格補償のアップグレードを強いています。不動産市場に紐づく企業セグメントも同様に劇的な資産価値の上昇を経験し、商業ライン補償の需要を押し上げています。
新興市場への浸透:アジア太平洋地域における非生命保険の浸透率はGDPの平均1.5~2.5%であり、成熟市場の4~6%と比較して、構造的な成長余地を示しています。インド、インドネシア、ベトナムにおける中流階級人口の増加は、都市化が加速し、公式の住宅市場が拡大するにつれて、賃貸人保険市場の需要を牽引しています。
主要な制約としての再保険キャパシティの制約:高いカタストロフィ損失により、再保険会社はキャパシティを縮小し、アタッチメントポイントを大幅に引き上げました。2023年1月の更新では、世界の再保険価格が平均で30~37%上昇し、物件カタストロフィの超過損害層ではさらに急激な増加が見られました。この再保険コストの転嫁は、元受保険会社の収益性を制約し、極端な場合には、最もリスクの高い地域での市場撤退を余儀なくしています。
規制による料率抑制:いくつかの米国州および発展途上国では、保険規制当局が保険数理的に正当化された保険料値上げを12~24ヶ月遅らせる料率承認プロセスを課しており、引受マージンを圧縮し、サービスが不足しているものの規制された市場でのキャパシティ展開を抑制しています。
Allianz:Allianz Risk Transfer部門を通じて革新的なパラメトリックおよび構造化リスクソリューションを展開する、ドイツ、西ヨーロッパ、および一部の新興市場で特に強いグローバルな損害保険リーダー。**日本市場では、パラメトリック地震保険商品を展開しています。**
Zurich:北米、ヨーロッパ、アジア太平洋地域で強力な商業ミッドマーケットプレゼンスを持つ、世界で最も地理的に多様な損害保険ポートフォリオの1つを運営。**日本を含むアジア太平洋地域で事業を展開しています。**
AXA:総資産で世界最大級の保険会社の一つであり、フランス、ドイツ、および新興市場で圧倒的な損害保険プレゼンスを維持。気候リスク分析と持続可能な引受慣行に重点的に投資。**日本市場でも生命保険や損害保険事業を展開しています。**
American International Group, Inc.:大規模な商業用損害保険ラインを持つ世界的に多角化された保険会社。独自の危険工学能力と広範な国際ネットワークを活用し、80カ国以上の多国籍企業顧客にサービスを提供。**日本市場においても幅広い保険サービスを提供しています。**
Chubb:高純資産個人向け保険および大規模商業用損害保険においてプレミアムな市場地位を占める。優れたクレームサービス基準と複雑なリスクプロファイル向けのカスタマイズされた補償ソリューションが特徴。**日本でも高品質な保険商品を提供しています。**
PICC:中国最大の非生命保険会社であり、広範な政府関係とティア1からティア4都市にわたる広大な代理店販売ネットワークに支えられ、国内の損害保険市場で33%を超えるプレミアム市場シェアを占める。
Liberty Mutual Insurance:大規模な住宅所有者および商業用物件保険を持つ、米国トップクラスの損害保険会社。予測分析とテレマティクスに積極的に投資し、損失選択と価格設定の精度を向上。
Admiral Group Plc:主に英国および欧州市場で強い存在感を持つ個人向け保険会社。データ駆動型の価格モデルと直接消費者向けデジタルチャネルを活用し、競争力のある複合率を維持。
Allstate Insurance Company:広範な住宅所有者保険を擁する米国の大手個人向け保険会社。料金の適切性回復、代理店ネットワークの最適化、デジタルクレーム自動化に焦点を当てた戦略的転換を実行中。
State Farm Mutual Automobile Insurance Company:プレミアム収入で米国最大の住宅所有者保険会社。長期的な保険契約者との関係と財務安定性を短期的な収益最適化よりも優先する相互保険モデルで運営。
2024年1月:State Farmは、カリフォルニア州で約72,000件の住宅所有者保険契約の更新停止を発表しました。これは、持続不可能な山火事損失リスクと料率承認に関する規制上の制約を理由としており、同州の補償利用可能性危機を加速させています。
2024年3月:AXAは東南アジアのインシュアテックプラットフォームの過半数株式の取得を完了し、予測される地域保険料の成長に先立ち、インドネシア、ベトナム、フィリピン全域でデジタル不動産保険販売能力を拡大しました。
2024年5月:Chubbは、北米の不動産セグメントで2024年第1四半期のコンバインドレシオが86.2%であったことを報告し、2022年から2023年を通じて実施された規律ある引受と料率引き締め策の有効性を示しました。
2024年7月:米国国家洪水保険プログラム(NFIP)は、リスク評価2.0の実施マイルストーンを発表し、500万件を超える契約が保険数理に基づいた適切な料率に再評価されたことで、民間市場の洪水保険会社との競争力学が大きく変化しました。
2024年9月:Allianzは日本とトルコでパラメトリック地震保険商品を発売しました。これは、リアルタイムの地震計トリガーデータを活用することで、対象となるイベント発生後72時間以内に保険金支払いを可能にし、補償スピードの新たな業界ベンチマークを設定しました。
2024年11月:Liberty Mutualは、AI駆動の不動産検査プラットフォームとの戦略的提携を完了しました。これにより、米国のポートフォリオにおける住宅クレームの90%で、ドローン画像による屋根と構造の損傷自動評価が可能になりました。
2025年2月:保険情報協会は、米国の住宅所有者保険の平均保険料が2024年に年間2,377ドルに達し、2022年水準から21%増加したことを報告しました。これは、業界全体における継続的な損失コストのインフレと再保険コストの転嫁を反映しています。
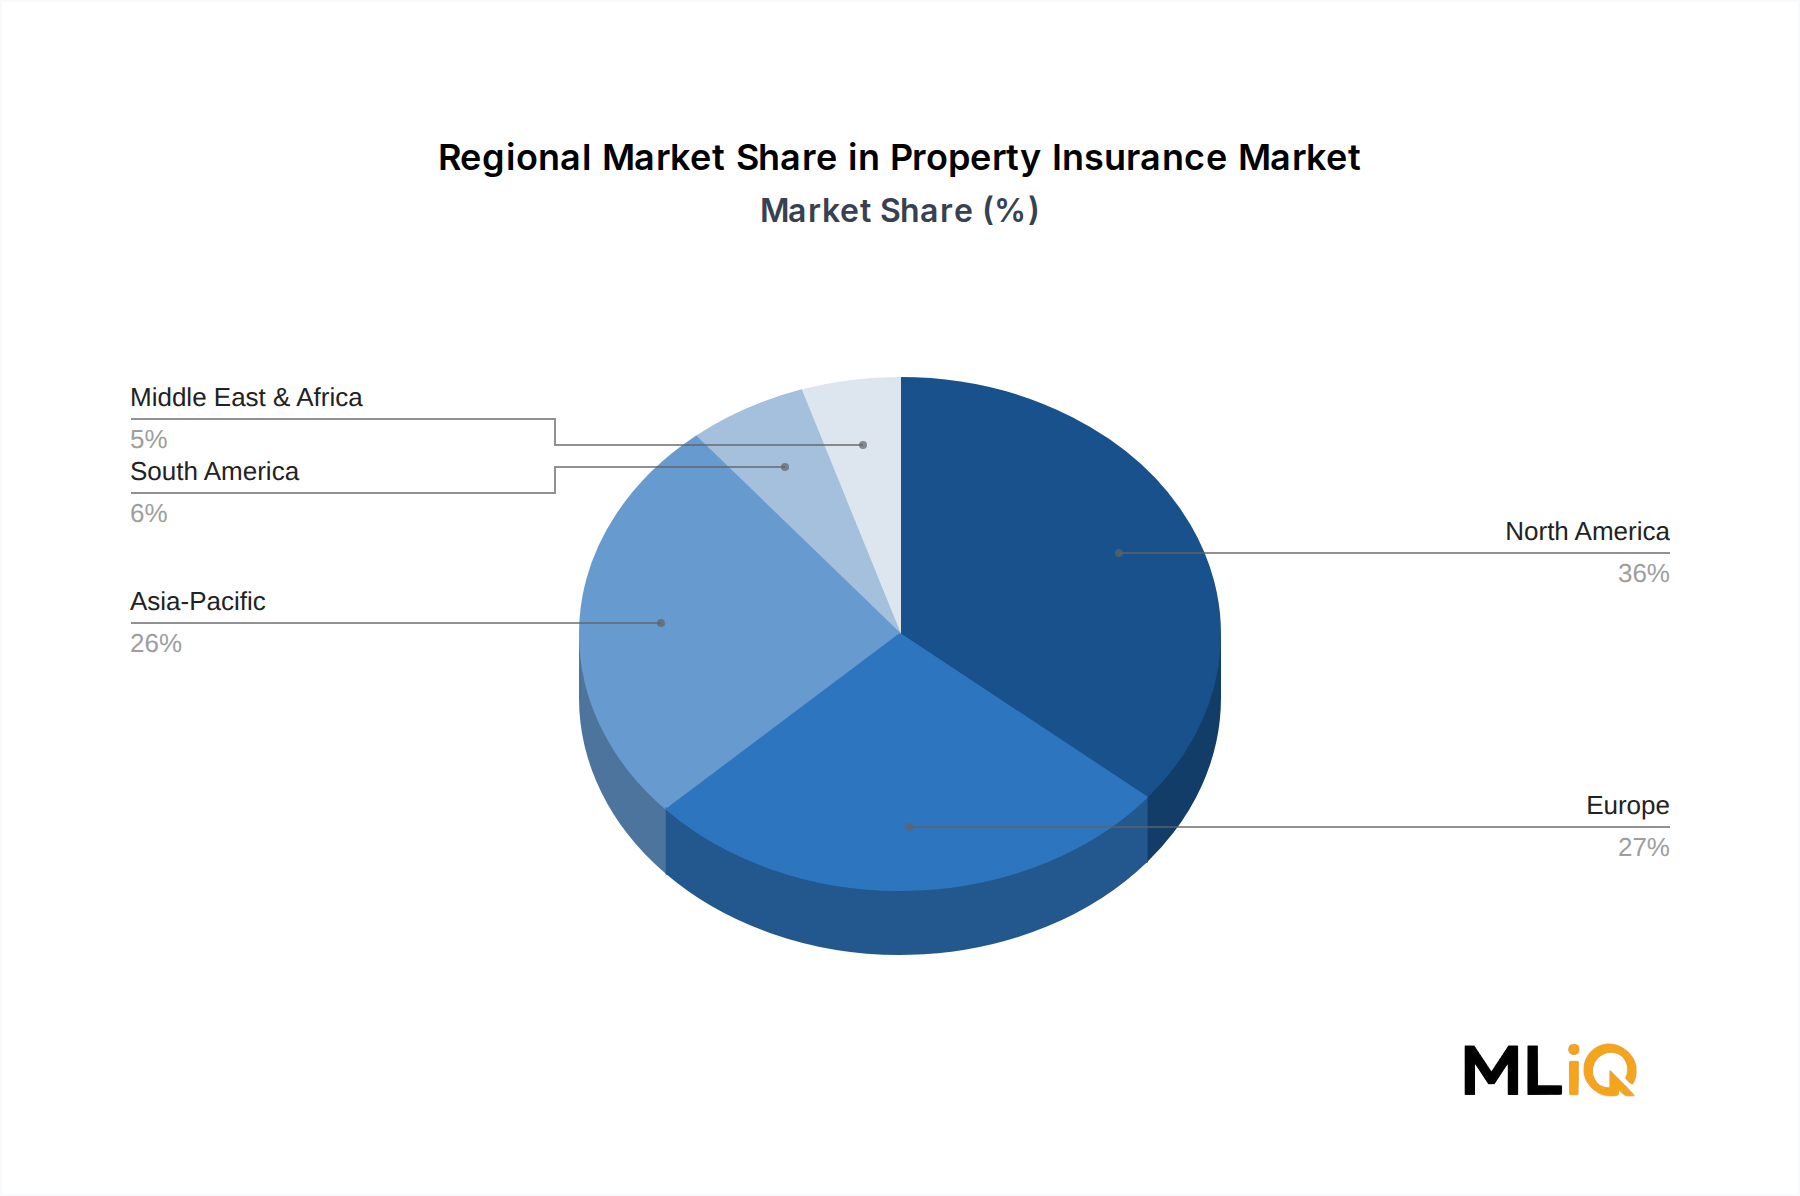
北米は最大の地域市場であり、世界の不動産保険料の約38~40%を占めています。米国は成熟しているが硬化しつつある市場で支配的であり、国内の損害保険部門は年間約8,000億ドルの引受保険料を全ラインで生み出しています。2033年までのこの地域の年平均成長率は7.8%と推定され、高い既存の浸透率によって抑制されていますが、気候変動による料率引き上げと再調達価格の上昇によって支えられています。カナダとメキシコは漸進的な成長ベクトルを表しており、メキシコはGDP比約1.1%という低い現在の浸透率を考慮すると、平均以上の成長潜在力を示しています。
ヨーロッパは2番目に大きい地域セグメントを構成し、世界の保険料の約28~30%を貢献しています。英国、ドイツ、フランスが最も重要な貢献国であり、建物保険を義務付ける規制枠組みと強力なバンカシュアランス販売によって牽引されています。ヨーロッパ市場の年平均成長率は2033年まで6.5~7.0%と予測されており、人口構成の成熟によって制約されていますが、補償規律と製品革新を推進するソルベンシーIIの資本要件によって支えられています。
アジア太平洋地域は最も急速に成長している地域であり、2033年までの予測年平均成長率は12.5~14.0%です。中国、インド、ASEAN市場が主要な成長エンジンです。中国のPICCが支配する市場は、民間保険会社の参加を優遇する構造改革が進行中であり、インドの保険規制開発庁は住宅ローンに紐づく不動産保険の義務化を実施し、需要を触発しています。保険分析市場は、保険会社がこれまでモデル化されていなかった危険を引受けるためにデータインフラに投資しているため、アジア太平洋地域全体で特に急速な採用が見られます。
中東・アフリカは、浸透率ギャップの観点から最も高い成長潜在力を示しており、年平均成長率は10.5~11.5%と推定されています。UAEとサウジアラビアに代表されるGCC諸国は、ビジョン2030のインフラプログラムに紐づく義務的な不動産保険要件を通じて成長を牽引しています。南アフリカは最も成熟したアフリカ市場を維持していますが、政治的リスクと通貨変動がキャパシティの展開を制約しています。
ブラジルとアルゼンチンに支えられた南米は、8.0~9.0%の年平均成長率を反映しており、成長は実質保険料価値に影響を与えるインフレ変動によって抑制されています。ブラジルの中流階級の成長と住宅ローン市場の拡大が主要な需要ドライバーであり、大陸全体で洪水や農業リスクのモデリング能力が向上するにつれて、カタストロフィモデリング市場の関連性が高まっています。
不動産保険市場は、近年の記憶に残る中で最も顕著な硬化市場サイクルに突入しており、個人向けおよび商業用不動産ライン全体の平均料率引き上げは、広範な保険インフレ指標を大幅に上回っています。MarshのGlobal Insurance Market Indexによると、2021年から2024年の間に、米国の個人向け不動産料率はリスク調整後で累積28~35%増加し、カタストロフィ露出セグメントの商業用不動産料率は40~55%急増しました。
これらの料率引き上げにもかかわらず、個人向け不動産ラインのコンバインドレシオは2022年から2023年を通じて103~107%と高止まりしており、獲得保険料の成長が加速する損失コストをまだ完全に相殺していないことを示しています。マージン圧力の主な要因は、パンデミック前の基準と比較して平均18~22%増加した建設資材費の増加に起因する損失コストのインフレと、高額な再保険費用であり、これは特に露出度の高いポートフォリオでは総引受保険料の20~30%を占めます。
商業用不動産保険市場は、独自のマージンダイナミクスに直面しています。大規模契約の価格設定は、特に良好な損失履歴を持つ契約において、競争的なブローカーの影響を受けやすく、劇的な料率引き上げを受ける苦境のリスクと、競争条件を引き続き享受するクリーンなリスクとの間で二極化した価格設定環境を生み出しています。このセグメンテーションは、ティア1の保険会社全体でポートフォリオミックス戦略を再構築しています。
バリューチェーンのマージン配分も変化しています。仲介業者(ブローカーおよびマネージング・ジェネラル・エージェント)は12~18%の範囲で安定したコミッション構造を維持している一方で、元受保険会社は損失コストの増加の全負担を負っています。対照的に、再保険会社はマージンを大幅に改善しており、主要なグローバル再保険会社は2023年に89~93%のコンバインドレシオを報告しており、規律あるキャパシティ管理とアタッチメントポイントの上昇の恩恵を反映しています。
積極的に展開されているコストレバーには、クレーム自動化(平均クレーム処理コストを15~20%削減)、損失頻度を実証的に削減するリスクエンジニアリングサービス、および最もCAT(カタストロフィ)に露出度の高い地域からのポートフォリオ再均衡が含まれます。洪水保険市場の価格設定改革、特にNFIPのリスク評価2
世界の不動産保険市場は22兆8,556億5千万ドル(約3,542兆6,258億円)規模と評価されており、アジア太平洋地域が最も急速な成長を遂げている中、日本市場は成熟した経済圏として独自の特性を示しています。日本では地震、台風、洪水といった自然災害が頻発するため、不動産保険は社会インフラの一部として極めて重要な位置を占めています。住宅ローン契約に際して火災保険(自然災害補償を含むことが多い)の加入が実質的に義務付けられていることも、安定した需要を支える要因です。人口減少と高齢化は保険契約者数の大幅な増加を抑制するものの、高層マンションや都市部における不動産価値の維持・上昇、そして災害リスクへの意識の高さが、市場を堅調に保っています。
日本市場における主要プレイヤーとしては、東京海上日動火災保険、損害保険ジャパン、三井住友海上火災保険といった国内大手3社が圧倒的なシェアを占めています。これらの企業は、全国的な代理店網と深い顧客基盤を背景に、個人向けおよび法人向けの両分野で幅広い商品を提供しています。一方で、本レポートで言及されたAllianz、AXA、Zurich、AIG、Chubbといったグローバル企業も、日本の損害保険子会社を通じて、特に大規模法人顧客や特定のニッチ市場、高純資産層向けの専門的な保険商品で競争力を発揮しています。Allianzが日本でパラメトリック地震保険を発売した事例は、日本特有のリスクに対応するイノベーションの重要性を示しています。
日本の不動産保険業界は、金融庁の監督下にある保険業法によって厳しく規制されています。この規制枠組みは、保険会社の健全な経営と保険契約者保護を目的としています。また、建築基準法などの建築関連法規も、物件のリスク評価や再調達価格の算出に間接的に影響を与えます。災害対策基本法など、災害リスク軽減や復旧に関する法規も、保険商品の設計や政府と民間保険会社の連携を促す要因となっています。
流通チャネルに関しては、日本では依然として保険代理店を通じた対面販売が主流であり、顧客は信頼と丁寧な説明を重視します。特に住宅ローン関連では、銀行窓販も重要なチャネルです。近年はインターネットを介した直販や、保険料の比較サイトの利用も増加しており、デジタル化が消費者の購買行動に変化をもたらしています。消費者行動としては、自然災害に対する備えとしての保険加入意識が非常に高く、単なる価格だけでなく、補償内容の充実度や事故発生時の対応の迅速性を重視する傾向があります。また、スマートホームデバイスの導入によるリスク軽減割引など、テクノロジーを活用した新しい保険サービスへの関心も高まっています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 9.5% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
当社の独自の一次調査手法は、市場推定の基礎を形成し、調査全体の約75%を占めています。この堅牢なアプローチには、損害保険のバリューチェーン全体にわたる主要なステークホルダーとの広範なインタビューと議論が含まれており、リアルタイムの市場動向と詳細な洞察を確実に把握します。目的は、市場規模、成長要因、競争環境、技術トレンド、規制の影響、および将来の見通しに関する定量的および定性的な直接データを収集することです。
| Stakeholder Role | Interview Share (%) |
|---|---|
| 最高引受責任者(CUO) | 30% |
| アクチュアリーサービス担当副社長 | 25% |
| クレーム部門責任者 / クレームディレクター | 20% |
| 市場戦略ディレクター | 15% |
| シニア商業用不動産ブローカー | 10% |
| Company Type | Representation (%) |
|---|---|
| 損害保険会社 | 40% |
| 保険ブローカーおよび代理店 | 25% |
| 再保険会社 | 15% |
| 損害査定人およびクレーム管理会社 | 10% |
| 不動産開発業者および不動産会社 | 10% |
二次調査は当社の調査手法の約25%を占め、基礎データを提供し、一次調査の結果を検証し、包括的な市場ベンチマーキングを行います。この段階では、多様な信頼できる情報源を厳密にレビューし、全体的な市場視点を構築します。
当社の市場推定フレームワークは、トップダウンアプローチとボトムアップアプローチを厳密に組み合わせ、多段階データトライアンギュレーションを通じて重要な相互参照を行っています。
当社は、高精度で信頼性の高い市場インテリジェンスを提供することにコミットしています。当社の厳格なデータ検証プロセスにより、推定データ精度レベルは85~90%を確保しています。
アジア太平洋地域は、急速な都市化、中国とインドにおける中間層の住宅所有率の上昇、自然災害の頻度増加に牽引され、最も急速に成長している地域です。中国だけでアジア太平洋地域の保険料のかなりの部分を占めており、インドでは政府支援の保険制度が補償範囲を拡大するにつれて二桁成長率を記録しています。インドネシアやベトナムを含むASEAN市場は、国内および海外の保険会社にとって未開拓の機会を提供しています。
テレマティクス、衛星画像、AI駆動型の大災害モデリングが、物件リスクの価格設定における従来の保険数理手法に取って代わっています。チューリッヒやアクサなどの保険会社は、機械学習プラットフォームを展開し、保険金請求処理時間を最大40%短縮しています。IoT対応のスマートホームセンサーは、保険料設定にますます統合され、リスクの低い行動に対して動的な保険料調整で報いています。
近年、損害保険分野を対象としたインシュアテックへの資金提供は全世界で40億ドルを超え、投資家はパラメトリック保険プラットフォームやAI駆動型の請求自動化スタートアップを支援しています。リバティミューチュアルとアリアンツは、データ分析および気候リスクモデリング企業への出資を目的とした専門のベンチャー部門を立ち上げました。既存企業がインシュアテックの機能を自社で構築するのではなく、買収することで戦略的なM&A活動は依然として活発です。
ミレニアル世代とZ世代の間で賃貸人保険の加入が加速しており、賃貸人エンドユーザーセグメントは住宅所有者および家主セグメントと比較して平均以上の成長を記録しています。デジタルファーストの購入チャネルが新規保険証券発行の割合を増やしており、従来の代理店・ブローカー流通モデルに圧力をかけています。消費者は年間一括保険ではなく、オンデマンドでモジュール式の補償オプションをますます求めています。
ロイズ・オブ・ロンドン監督機関や米国州レベルの保険監督官庁などの規制当局によって定められた自己資本要件は、特に新規市場参入者にとって高い参入障壁を生み出しています。ステートファームやオールステートなどの既存企業は、数十年にわたる独自の損失データ、ブランドの信頼、そして複製が困難で費用のかかる専属代理店ネットワークを活用しています。再保険関係と大災害債券へのアクセスは、チャブやアクサを含む大手保険会社を小規模な競合他社に対してさらに強固にしています。
損害保険会社は、大災害エクスポージャーのかなりの部分をグローバル再保険会社に譲渡し、一次市場とバミューダ、ロンドン、ミュンヘンにある再保険ハブとの間に相互依存関係を生み出しています。2022年以降の再保険料率の上昇は、米国メキシコ湾岸や東南アジアなどの高リスク地域の保険会社にとって譲渡コストを増加させ、直接的に引受利益を圧迫しています。貿易摩擦や制裁は、国境を越えた条約の締結が規制上の摩擦に直面する中東およびアフリカ市場で見られるように、再保険契約者と再保険会社との関係を制限する可能性があります。