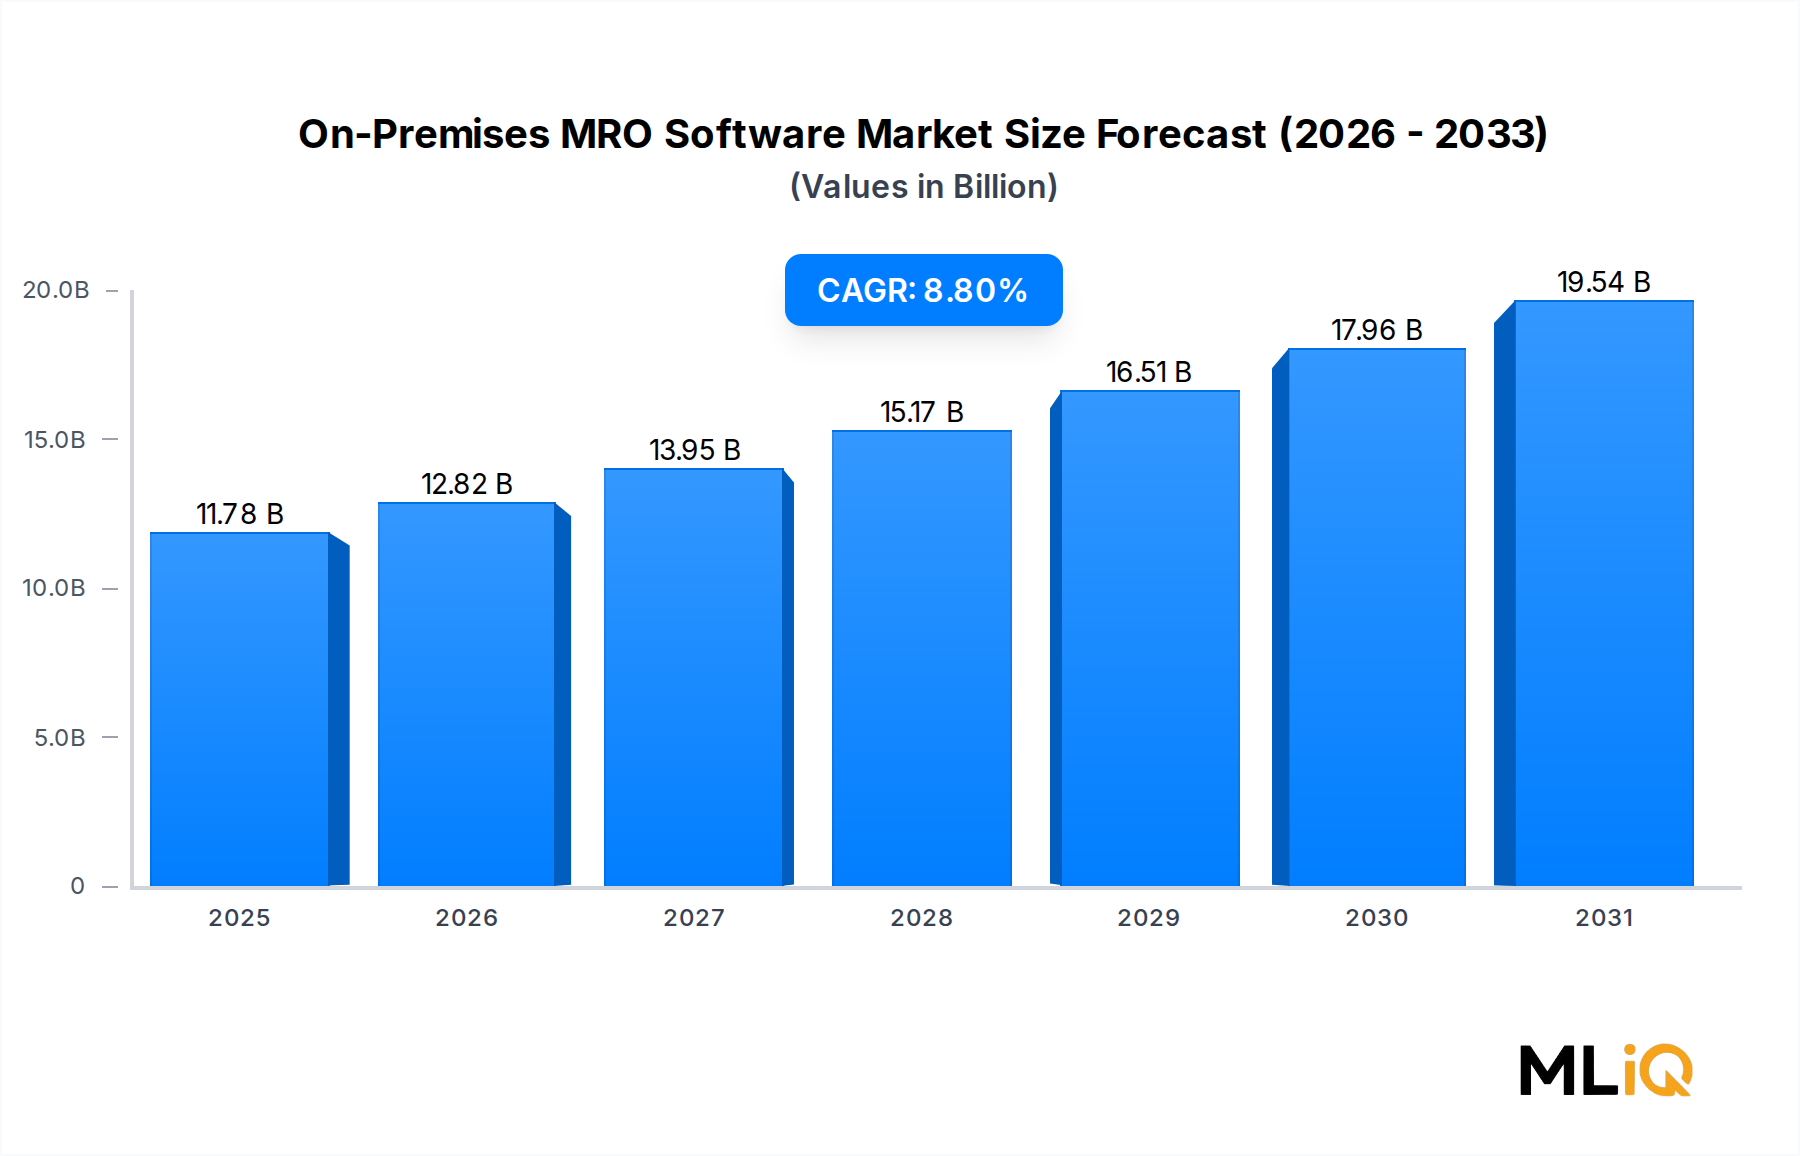
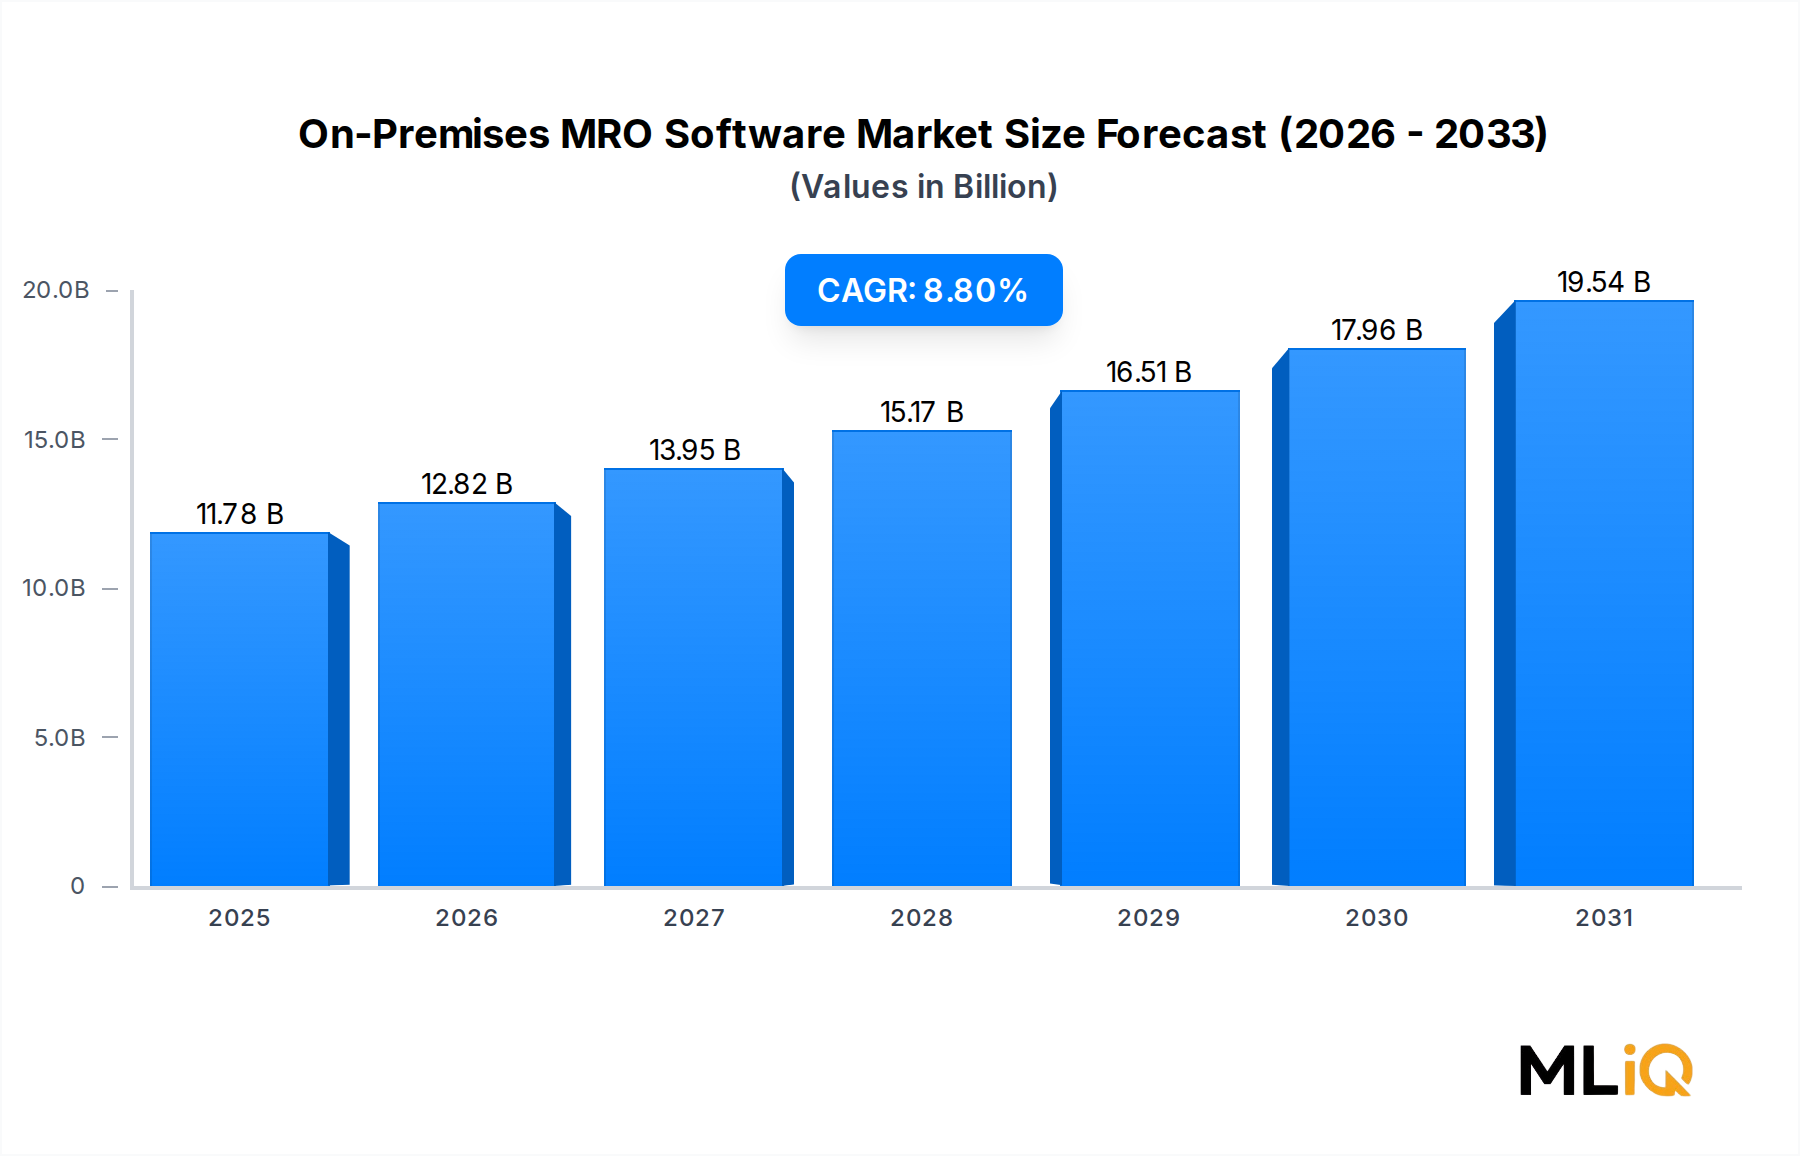
オンプレミスMROソフトウェア市場の主要な洞察 世界のオンプレミスMROソフトウェア市場は、2025年 に117.8億ドル (約1.8兆円)と評価されており、航空宇宙、防衛、および産業分野において、ローカルでホストされ、厳密に管理された整備・修理・オーバーホール(MRO)ソフトウェアインフラに対する継続的な機関の選好を反映しています。予測期間を通じて8.8% の複合年間成長率(CAGR)で進展するこの市場は、規制、技術、および運用の触媒が収束することにより、実質的な絶対価値の拡大をもたらす態勢にあります。
オンプレミスMROソフトウェア市場の市場規模 (Billion単位) その核となるのは、オンプレミス展開モデルが、データ主権、サイバーセキュリティコンプライアンス、および既存の企業資源計画(ERP)アーキテクチャとの深い統合を優先する、特に商用航空会社、軍事整備基地、相手先ブランド製造業者(OEM)、および第三者MROサービスプロバイダーなどのエンタープライズ級オペレーターの間で忠実なユーザーベースを維持している点です。これらの組織は、データ所在地の規制や機密性の高い防衛プロトコルにより、クラウドベースの代替手段が非現実的または非準拠となる環境で運用しています。
主要な需要牽引要因には、パンデミック後の世界の商用航空の復活、NATOおよびインド太平洋諸国における軍事近代化予算の増加、およびFAA、EASA、ICAOなどの航空当局からの、詳細で監査可能な整備記録を要求する規制義務が含まれます。運用寿命が延びることでより集中的な整備スケジュールが必要となるレガシー航空機フリートの老朽化も、機密データを第三者のクラウド環境に移行することなく、ソフトウェア機能をアップグレードする圧力となっています。
マクロ経済的な追い風としては、地政学的な不安定さを背景としたヨーロッパ全域での防衛費の増加、およびアジア太平洋地域における格安航空会社(LCC)の継続的な拡大があり、これらが自社の社内MRO能力を増強しています。さらに、先進的なアビオニクスシステムとIoT対応診断の普及により、安全でエアギャップのある、またはハイブリッド環境内でリアルタイムセンサーデータを取り込むことができるオンプレミスプラットフォームに対する新たな需要が生まれています。
競争環境は、世界の主要ERPベンダーと専門的な航空ソフトウェアベンダーの混在によって支配されており、これらの企業はモジュール型アーキテクチャに多額の投資を行い、完全な移行なしにオンプレミス展開をエッジコンピューティングおよび選択的なクラウドサービスと連携可能にしています。将来の見通しは非常に明るく、特にナローボディ機のフリートサイズが世界的に拡大し、防衛オペレーターがますます複雑なマルチプラットフォーム整備要件に直面する中で、オンプレミスMROソフトウェア市場は、次の10年においてもより広範な航空技術エコシステムにおいて構造的に重要なサブセグメントであり続けると予想されます。
オンプレミスMROソフトウェア市場における所有モデルの優位性 オンプレミスMROソフトウェア市場の価格モデルセグメンテーションにおいて、所有モデルサブセグメントは最大の収益シェアを維持し、市場全体の拡大を牽引し続けています。サブスクリプションベースのライセンスとは異なり、所有モデルにはMROソフトウェアの完全な永久ライセンスが含まれ、購入組織はソフトウェア展開に対する完全な権利を保有します。これには、多くの場合、オンサイトインストール、専用ハードウェア統合、および長期的なベンダーサポート契約がバンドルされます。このモデルは、総所有コストの予測可能性、ベンダーの継続的な価格変更からの独立性、およびソフトウェア構成に対する完全な管理権が譲れない運用要件である、国営航空会社、国防省、ティアワンOEMなどの大規模オペレーターに特に魅力的です。
所有モデルの優位性は、エンドユーザーベースのいくつかの構造的特性に根ざしています。例えば、軍事オペレーターは、機密または運用上機密性の高い環境で使用される重要なソフトウェアの完全な所有を義務付ける調達規制の下で運用することがよくあります。政府クライアントのために航空機フリートを管理する防衛請負業者も同様に、エンドクライアントを継続的なサブスクリプションコストの変動にさらすことなく、長期的なプログラム契約に組み込むことができるため、永久ライセンスを好みます。
商用航空オペレーター、特に大規模で多様なフリートポートフォリオを持つフルサービス航空会社にとって、永久ソフトウェア所有は深いカスタマイズを可能にします。航空会社は、独自のワークフロー構成、カスタムレポート階層、および既存のERPおよび在庫管理プラットフォームとの独自の統合に日常的に投資しています。このようなカスタマイズは、ベンダー管理の更新やクラウド側の構成強制を伴う可能性のあるサブスクリプションモデルよりも、永久所有フレームワークの下で保護、バージョン管理、および監査が著しく容易です。
所有モデルサブセグメントを積極的にサービスする主要プレイヤーには、エンタープライズデータベースおよびERPインフラにおける優位性を活用して密接に統合されたオンプレミスMROモジュールを提供するOracle Corporation、航空宇宙および防衛に特化したERPスイートが市場で最も広く展開されている永久ライセンスプラットフォームの1つであるIFS AB、および航空宇宙クライアント向けのより広範なデジタルトランスフォーメーションエンゲージメント内でコンサルティング主導のオンプレミスMROソリューション実装を提供するInternational Business Machines Corporationが含まれます。
AMOSプラットフォームを提供するSwiss AviationSoftwareも、商用航空サブセグメントにおける所有モデルの優位性の主要な例です。このプラットフォームの深いコンプライアンス機能(EASA Part-145要件に合わせた規制ギャップ分析ツールを含む)は、一部のサブスクリプションモデルに内在するベンダー更新の遅延によるコンプライアンスリスクを許容できないオペレーターにとって、魅力的な永久投資となります。
所有モデルのシェアは、特に小規模な地方航空会社やスタートアップオペレーターの間でサブスクリプションセグメントの成長による漸進的な浸食に直面しているものの、エンタープライズ層では減少するのではなく、統合を続けています。これは、15~25年という一般的なフリートの運用寿命にわたって償却される場合、大規模な総所有コスト計算が永久ライセンスを引き続き支持するためです。より広範なカテゴリとしての航空MROソフトウェア市場もこのダイナミクスを強化しており、オンプレミスの永久ライセンスプラットフォームの既存導入基盤は依然として広大であり、更新/アップグレードサイクルは既存ベンダーに一貫した漸進的な収益を生み出しています。したがって、所有モデルは少なくとも中期予測期間を通じて収益シェアのリーダーシップを維持すると予想されます。
オンプレミスMROソフトウェア市場を形成する主要な市場牽引要因と制約 いくつかの定量化された要因がオンプレミスMROソフトウェア市場を同時に推進し、かつ制約しており、正確な市場ポジショニングのためにはそれぞれのデータに基づいた分析が不可欠です。
需要面では、最も重要な牽引要因は、世界の商用航空交通の継続的な回復と拡大です。国際航空運送協会(IATA)は、世界の旅客数が2026年 までに47億人 を超え、パンデミック前のピークを上回ると予測しています。この成長は、フリート稼働率の拡大に直結し、計画的および非計画的な整備イベントの頻度と複雑さを加速させます。これらすべてには堅牢なソフトウェアによる追跡が必要です。フリートを拡大している航空会社は、データセキュリティとシステム信頼性を主要な正当化理由として挙げ、既存のERP展開と統合できるオンプレミスMROソフトウェアを優先しています。
防衛予算の拡大は第二の主要な牽引要因です。NATO加盟国は、2024年 までにGDPの2% を国防費に充てる目標を掲げており、ポーランド、ドイツ、英国を含むいくつかのヨーロッパ諸国はすでにこのしきい値を超えているか、近づいています。新しい軍用機プラットフォームの調達サイクルの増加と、レガシーフリートの耐用年数延長プログラムが相まって、機密ネットワーク環境内で複数機体タイプの構成を処理できる洗練されたオンプレミス整備管理ソフトウェアの需要を生み出しています。
規制順守の圧力は第三の牽引要因を構成します。EASAの進化するPart-MおよびPart-145フレームワークは、整備組織にますます詳細な文書化要件を課しています。非準拠とされた組織は運用証明書の停止に直面するため、認定された監査可能なMROソフトウェアへの投資は単に有益であるだけでなく、運用上必須となっています。航空機整備管理ソフトウェア市場は、これらの規制強化サイクルに直接相関して拡大しています。
制約面では、主要な制限要因は初期導入の高い総コストです。オンプレミス実装には、ハードウェアインフラ、IT人員、および統合サービスに多額の初期設備投資が必要です。中規模のMROオペレーターにとって、このコスト障壁は調達決定を遅らせたり、サブスクリプションベースの代替品への購入を転換させたりする可能性があります。さらに、ベンダー統合により競合するプラットフォームの数が減少しており、これにより価格競争が制約され、特に既存プラットフォームに深く組み込まれているオペレーターの切り替えコストが増加しています。
オンプレミスMROソフトウェア市場の競争エコシステム オンプレミスMROソフトウェア市場の競争環境は、多角的なエンタープライズテクノロジー大手、航空宇宙専門ソフトウェアベンダー、および内部および外部展開のために独自のプラットフォームを構築したMROサービスコングロマリットが混在する特徴があります。
Oracle Corporation: エンタープライズソフトウェアの主要な勢力であるOracleのオンプレミスMRO機能は、その広範なEAMおよびERPポートフォリオに組み込まれており、世界の商用航空会社、防衛請負業者、およびOEMにサービスを提供しています。日本市場にも強力なエンタープライズソリューションを提供し、MRO機能はEAMおよびERPポートフォリオに組み込まれています。同社は、オンプレミスアーキテクチャ内で展開可能なAI支援整備スケジュールモジュールに引き続き投資しています。
International Business Machines Corporation: IBMは、コンサルティング主導の実装とAIを組み込んだ分析をオンプレミスMRO環境にもたらし、Maximo Asset Managementプラットフォームを航空宇宙および防衛整備運用の基礎ソリューションとして活用しています。IBM Japanを通じて日本企業へコンサルティング主導のMROソリューションを提供し、Maximo Asset Managementプラットフォームを活用しています。そのハイブリッド展開オプションにより、クライアントは完全な移行なしにオンプレミスシステムを選択的なクラウド分析で拡張できます。
Boeing: デジタル航空サービス部門を通じて、ボーイングは航空機ヘルス管理エコシステムと統合されたオンプレミスMROソフトウェアを提供し、航空会社および防衛オペレーターに機体データと整備ワークフロー間の深い相互運用性を提供しています。日本の航空会社や防衛産業との深い関係を持ち、デジタル航空サービス部門を通じて機体データと整備ワークフローを統合したMROソフトウェアを提供しています。
GE Aviation: GE Aviationのデジタルソリューションポートフォリオには、エンジンヘルスモニタリングシステムと統合されたオンプレミスMROソフトウェアコンポーネントが含まれており、安全なローカルホスト環境内で機体および動力装置の整備調整を必要とする商用および軍用オペレーターにサービスを提供しています。日本における航空エンジン関連のデジタルソリューションで存在感を示し、セキュアなローカル環境でのMROソフトウェアコンポーネントを提供しています。
HCL Technologies Limited: HCLは、オンプレミス環境向けのエンドツーエンドMROソフトウェアの実装、統合、およびマネージドサービスを提供しており、アジア太平洋およびヨーロッパの航空宇宙整備エコシステムで顕著な存在感を示しています。アジア太平洋地域、特に日本の航空宇宙整備エコシステムにおいて、オンプレミス環境向けのエンドツーエンドMROソフトウェア実装および統合サービスを展開しています。
IFS AB: 航空宇宙に最も特化したERPおよびMROソフトウェアプロバイダーの1つとして認識されているIFSは、ヨーロッパおよび中東の防衛部隊や商業MROで広く採用されている永久ライセンスのオンプレミス展開を提供しています。航空宇宙に特化したERPおよびMROソフトウェアプロバイダーとして、日本市場を含む世界中の防衛機関や商業MROに永久ライセンスのオンプレミス展開を提供しています。そのプラットフォームは、調達から廃棄までの資産ライフサイクル全体をサポートします。
Lufthansa Technik AG: 世界最大のMROサービスプロバイダーの1つであるルフトハンザテクニックは、内部運用向けに独自のオンプレミスソフトウェアプラットフォームを開発し、第三者オペレーターにライセンス供与しており、実践的なMRO専門知識とソフトウェア駆動型ワークフロー最適化を組み合わせています。世界有数のMROプロバイダーとして、日本市場へのソフトウェアライセンス供与の可能性もあります。
Swiss AviationSoftware: AMOSプラットフォームの開発元であるSwiss AviationSoftwareは、深いEASAコンプライアンス機能を備えた航空MROソフトウェアの主要プロバイダーであり、世界中の200を超える航空組織にオンプレミス展開構成でサービスを提供しています。
FLY Online Tools: 小規模な商用オペレーターおよび地方航空会社向けのニッチだが成長中のオンプレミスおよびハイブリッドMROソフトウェアプロバイダーであるFLY Online Toolsは、構成可能性と第三者在庫システムとの統合の容易さで競争しています。
Rusada: RusadaのENVISIONプラットフォームは、ヨーロッパ、中東、およびアフリカの商用航空オペレーターに広く展開されている確立されたオンプレミスMROソリューションであり、包括的なコンプライアンスおよびエンジニアリングオーダー管理を提供します。
Flatirons Solution Inc.: MROワークフローと統合された航空コンテンツおよびドキュメント管理に特化しており、Flatirons Solutionは、技術出版物管理と整備実行追跡を橋渡しするオンプレミスソフトウェアを提供しています。
オンプレミスMROソフトウェア市場における最近の動向とマイルストーン 2025年3月 : IFS ABは、航空宇宙および防衛ERPプラットフォームのメジャーバージョンアップデートのリリースを発表しました。これは、NATO加盟国の国防省をターゲットに、オンプレミスアーキテクチャ内で完全に運用可能なAI支援予測整備スケジュール機能を組み込んだものです。
2025年1月 : Swiss AviationSoftwareは、AMOSプラットフォームのユーザーベースが世界で210を超える航空組織 に拡大したことを確認しました。2024年 の新規導入の大部分は、中東およびアジア太平洋地域におけるデータ主権要件によって推進されるオンプレミスインストールとして構成されました。
2024年11月 : Lufthansa Technik AGは、東南アジアの大手フラッグキャリアと戦略的な技術ライセンス契約を締結し、独自のMROワークフロー管理ソフトウェアをオンプレミスソリューションとして展開しました。これは、同社のソフトウェアライセンス収益源の重要な拡大を示しています。
2024年9月 : Oracle Corporationは、オンプレミス構成におけるFusion EAMモジュールの統合機能強化を発表しました。これは、クラウドネイティブERP環境に移行できない、多様なフリートと混在する機齢ポートフォリオを管理する航空宇宙クライアントを特にターゲットとしています。
2024年7月 : HCL Technologies Limitedは、ヨーロッパの防衛請負業者向けに大規模なオンプレミスMROソフトウェア統合プロジェクトを完了し、12 のレガシープラットフォームからの整備データをIFSベースの統合環境に統合しました。
2024年4月 : Rusadaは、アフリカの航空規制当局との提携を発表し、大陸の地域航空会社全体でのオンプレミスENVISION展開におけるICAOコンプライアンス文書ワークフローをサポートしました。
2024年2月 : GE Aviationは、老朽化したターボファン整備プログラムを近代化する防衛オペレーターからの需要の増加に対応するため、軍用エンジンライフサイクル管理用のオンプレミスモジュールをデジタルMROサービスポートフォリオに追加しました。
オンプレミスMROソフトウェア市場の地域別市場内訳 オンプレミスMROソフトウェア市場は、フリート規模、規制環境、防衛費の強度、およびデータガバナンスフレームワークによって形成される明確な地域別需要プロファイルを示しています。
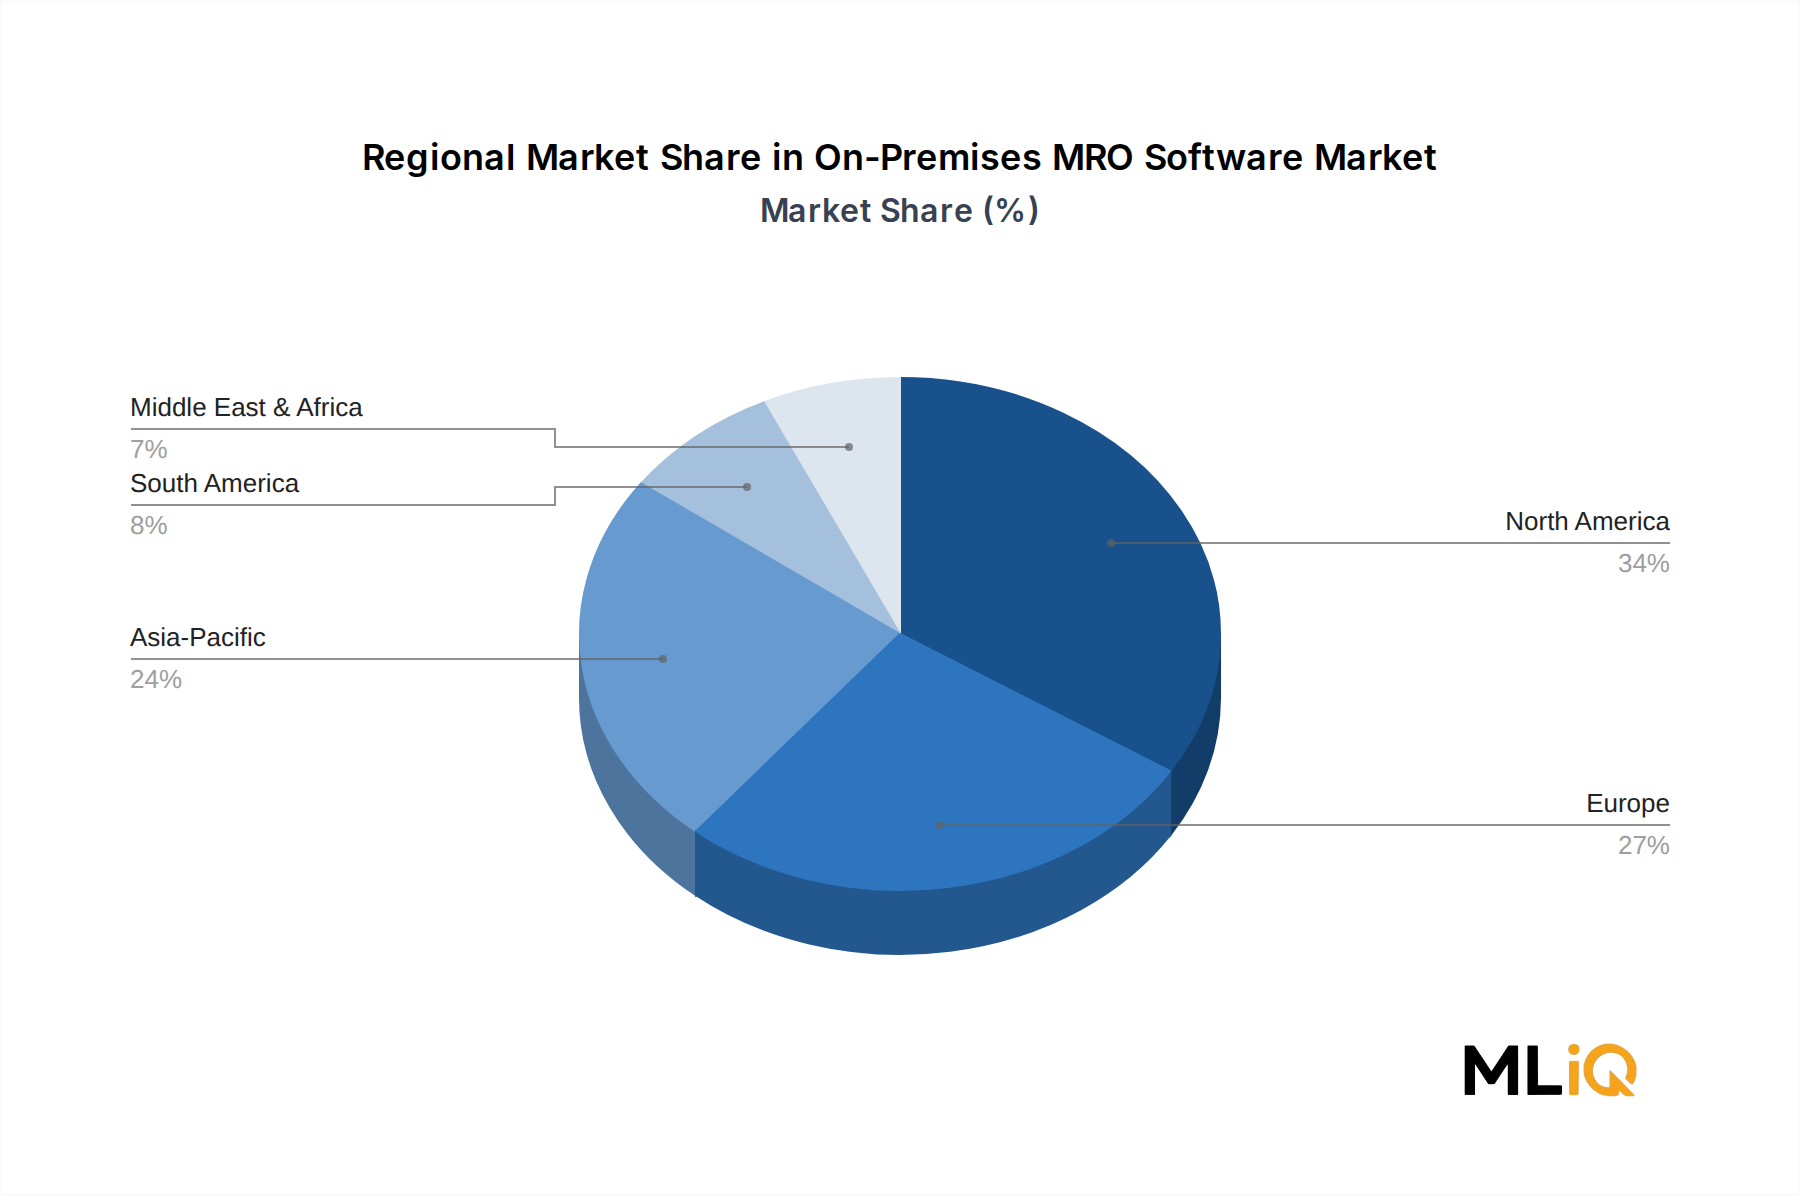
北米は、商用航空量と防衛MRO支出における米国の比類ない組み合わせに支えられ、2025年 の世界市場価値の約34% を占め、最大の絶対収益シェアを誇ります。米国国防総省だけでも世界最大の軍用機フリートの1つを維持しており、機密および運用制限されたネットワーク環境内で運用できるオンプレミスMROソフトウェアに対する継続的な数十年にわたる需要を生み出しています。カナダとメキシコは漸増的に貢献しており、モントリオールとケレタロのMROハブが二次的な需要センターとして浮上しています。この地域のCAGRは7.9% と推定され、成熟しているが着実に拡大する既存導入基盤を反映しています。
ヨーロッパは2番目に大きな市場であり、ドイツ、ポーランド、英国全体での防衛費の増加と、認定されたMROソフトウェアの展開を義務付ける厳格なEASA規制要件によって牽引され、地域のCAGRは約8.5% です。ヨーロッパの航空宇宙MROサービス市場は世界で最も成熟した市場の1つであり、オンプレミスソフトウェアは、GDPRなどの国内データ保護規制の下で運用するティアワンMROプロバイダーおよびフラッグキャリアにとって依然として好ましい展開モデルです。
アジア太平洋地域は、予測期間を通じて10.3% のCAGRで最も速い成長を遂げる地域です。中国、インド、日本、ASEAN諸国は、商用航空フリートを同時に拡大し、独自の防衛航空能力に投資しています。中国とインドの政府系航空会社および防衛整備組織は厳格なデータローカリゼーション義務の下で運用しており、いくつかの状況ではオンプレミス展開が好ましいだけでなく、法的に要求されます。この地域全体でエンタープライズ資産管理ソフトウェア市場および航空機フリート管理市場が急速に成長しており、統合されたオンプレミスMROプラットフォームに対する付随的な需要を生み出しています。
中東およびアフリカ地域は、湾岸諸国の航空会社による技術運用能力の拡大とGCC諸国全体での防衛近代化プログラムに支えられ、推定CAGR9.1% で成長しています。南米は最小の貢献者ですが、ICAOの文書化要件を満たすために地域航空会社がコンプライアンス対応ソフトウェアインフラに投資しているため、特にブラジルとアルゼンチンで新たな勢いを見せています。南米の防衛MRO市場はまだ初期段階ですが、グリーンフィールド展開の機会を求めるグローバルベンダーからの注目を集めています。
オンプレミスMROソフトウェア市場における持続可能性とESGの圧力 環境・社会・ガバナンス(ESG)の考慮事項は、オンプレミスMROソフトウェア市場において、そのコアインフラがクラウドネイティブではなくローカルでホストされたままであるにもかかわらず、調達決定と製品開発ロードマップをますます形成しています。
最も直接的なESG圧力は、IATAによって承認され、ICAOのCORSIAフレームワークに固定されている、2050年 までの航空業界のネットゼロ炭素排出量へのコミットメントに起因しています。MROソフトウェアベンダーは、整備イベントごとの炭素排出量追跡、持続可能な航空燃料(SAF)互換性文書、循環経済原則に沿ったコンポーネントの最終処分トレーサビリティなど、持続可能性分析モジュールをプラットフォームに統合することを余儀なくされています。EUタクソノミー規則および間もなく施行される企業持続可能性報告指令(CSRD)に基づくESG報告義務の対象となる航空会社およびMROプロバイダーは、監査可能な環境データ出力を生成する整備ソフトウェアを必要としており、この機能は現在、エンタープライズグレードのオンプレミス展開で標準として期待されています。
エネルギー消費の観点から、オンプレミスデータセンターインフラはますます厳しく精査されています。MROデータ処理のために広範なオンプレミスサーバーファームを運用する大規模オペレーターは、ESG重視の機関投資家から、再生可能エネルギーを利用する施設への移行やエネルギー効率の高いサーバーハードウェアの採用を含む、エネルギー効率ロードマップを示すよう圧力を受けています。ソフトウェアベンダーは、オンプレミス環境内の計算負荷を軽減するためにアプリケーションアーキテクチャを最適化することで対応しています。
循環経済の義務(特に欧州連合の航空持続可能性アジェンダ)は、航空機コンポーネントの全ライフサイクル追跡(初期設置から修理サイクル、認定された廃棄または再利用まで)を可能にするオンプレミスMROソフトウェア機能への需要を促進しています。予測整備ソフトウェア市場は、このトレンドと交差しており、データを通じてコンポーネント寿命を延ばすソフトウェアが
オンプレミスMROソフトウェア市場のセグメンテーション
1. 価格モデル
1.1. 所有モデル
1.2. サブスクリプションモデル
2. 機能
2.1. ビジネス管理
2.2. 運用管理
2.3. 整備管理
2.4. 電子フライトバッグログブック管理
3. エンドユーザー
3.1. MRO事業者
3.2. オペレーター
3.3. OEM
3.4. リース会社
4. ソリューション
オンプレミスMROソフトウェア市場の地理的セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米のその他
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. ヨーロッパのその他
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東・アフリカのその他
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN諸国
5.6. オセアニア
5.7. アジア太平洋のその他
日本市場の詳細分析 日本のオンプレミスMROソフトウェア市場は、アジア太平洋地域の急速な成長と、国内の航空宇宙および防衛産業の特性によって形成されています。世界市場が2025年に117.8億ドル規模と評価される中、アジア太平洋地域は予測期間を通じて10.3%のCAGRで最も速い成長を遂げると予測されており、日本はこの成長の重要な牽引役の一つです。業界観測筋によると、日本のオンプレミスMROソフトウェア市場は、2025年には約910億円(約5.9億ドル)規模に達すると推定されています。日本の航空業界は、パンデミックからの回復に加え、機材の近代化や長寿命化に伴う高度な整備管理ニーズが根強く、国内防衛産業も最新の防衛装備品の維持管理に多額の投資を行っています。これは、データセキュリティ、システム信頼性、および既存システムとのシームレスな統合を重視する日本の企業文化と合致し、オンプレミス型ソリューションへの需要を後押ししています。
この市場における主要なプレイヤーとしては、日本法人を通じて広範な顧客基盤を持つOracle Corporation、International Business Machines Corporation(IBM Japan)、Boeing、GE Aviation、HCL Technologies Limitedといったグローバルベンダーが挙げられます。これらの企業は、航空会社、防衛省、重工メーカーなどの大規模エンドユーザーに対し、オンプレミス型のMROソフトウェアや関連サービスを提供しています。全日本空輸(ANA)や日本航空(JAL)のような大手航空会社、三菱重工業や川崎重工業などの防衛産業の主要企業は、独自のMROサービス部門を保有しており、これらのプレイヤーは、高精度な整備計画、部品管理、規制対応を可能にするMROソフトウェアの主要な採用者であり、市場の需要を形成しています。
日本市場において特に重要なのは、厳格な規制および標準フレームワークへの準拠です。民間航空機MROに関しては、国土交通省航空局(JCAB)の航空法および関連規則が直接適用され、これは国際民間航空機関(ICAO)の基準と整合しています。EASAやFAAのような国際的な認証も、日本の航空会社が国際線運航や海外メーカーの機材を扱う上で不可欠です。防衛分野では、防衛省が定める調達基準や情報セキュリティに関する厳格なプロトコルがMROソフトウェアの選定に大きな影響を与えます。オンプレミスソリューションは、これらのデータ主権とセキュリティ要件を満たす上で有利とされます。
流通チャネルは主に、メーカーの日本法人からの直接販売、および国内のシステムインテグレーターを介した導入が中心です。日本の顧客は、長期的な関係性、質の高いアフターサポート、および導入後のきめ細やかなコンサルティングを重視する傾向にあります。消費行動としては、初期投資の大きさよりも、システムの安定性、拡張性、既存のレガシーシステムとの互換性、そして総所有コスト(TCO)を慎重に評価します。また、現場での運用に即したカスタマイズや、徹底した品質管理が求められることも、オンプレミス型ソリューションが選好される理由となっています。
本セクションは、英語版レポートに基づく日本市場向けの解説です。一次データは英語版レポートをご参照ください。