Die regionale Dynamik innerhalb des Marktes für pharmazeutische Produkte auf Glycerinbasis spiegelt divergente Wachstumsverläufe wider, die durch die Reife der Gesundheitsinfrastruktur, regulatorische Umfelder und demografische Profile geprägt sind.
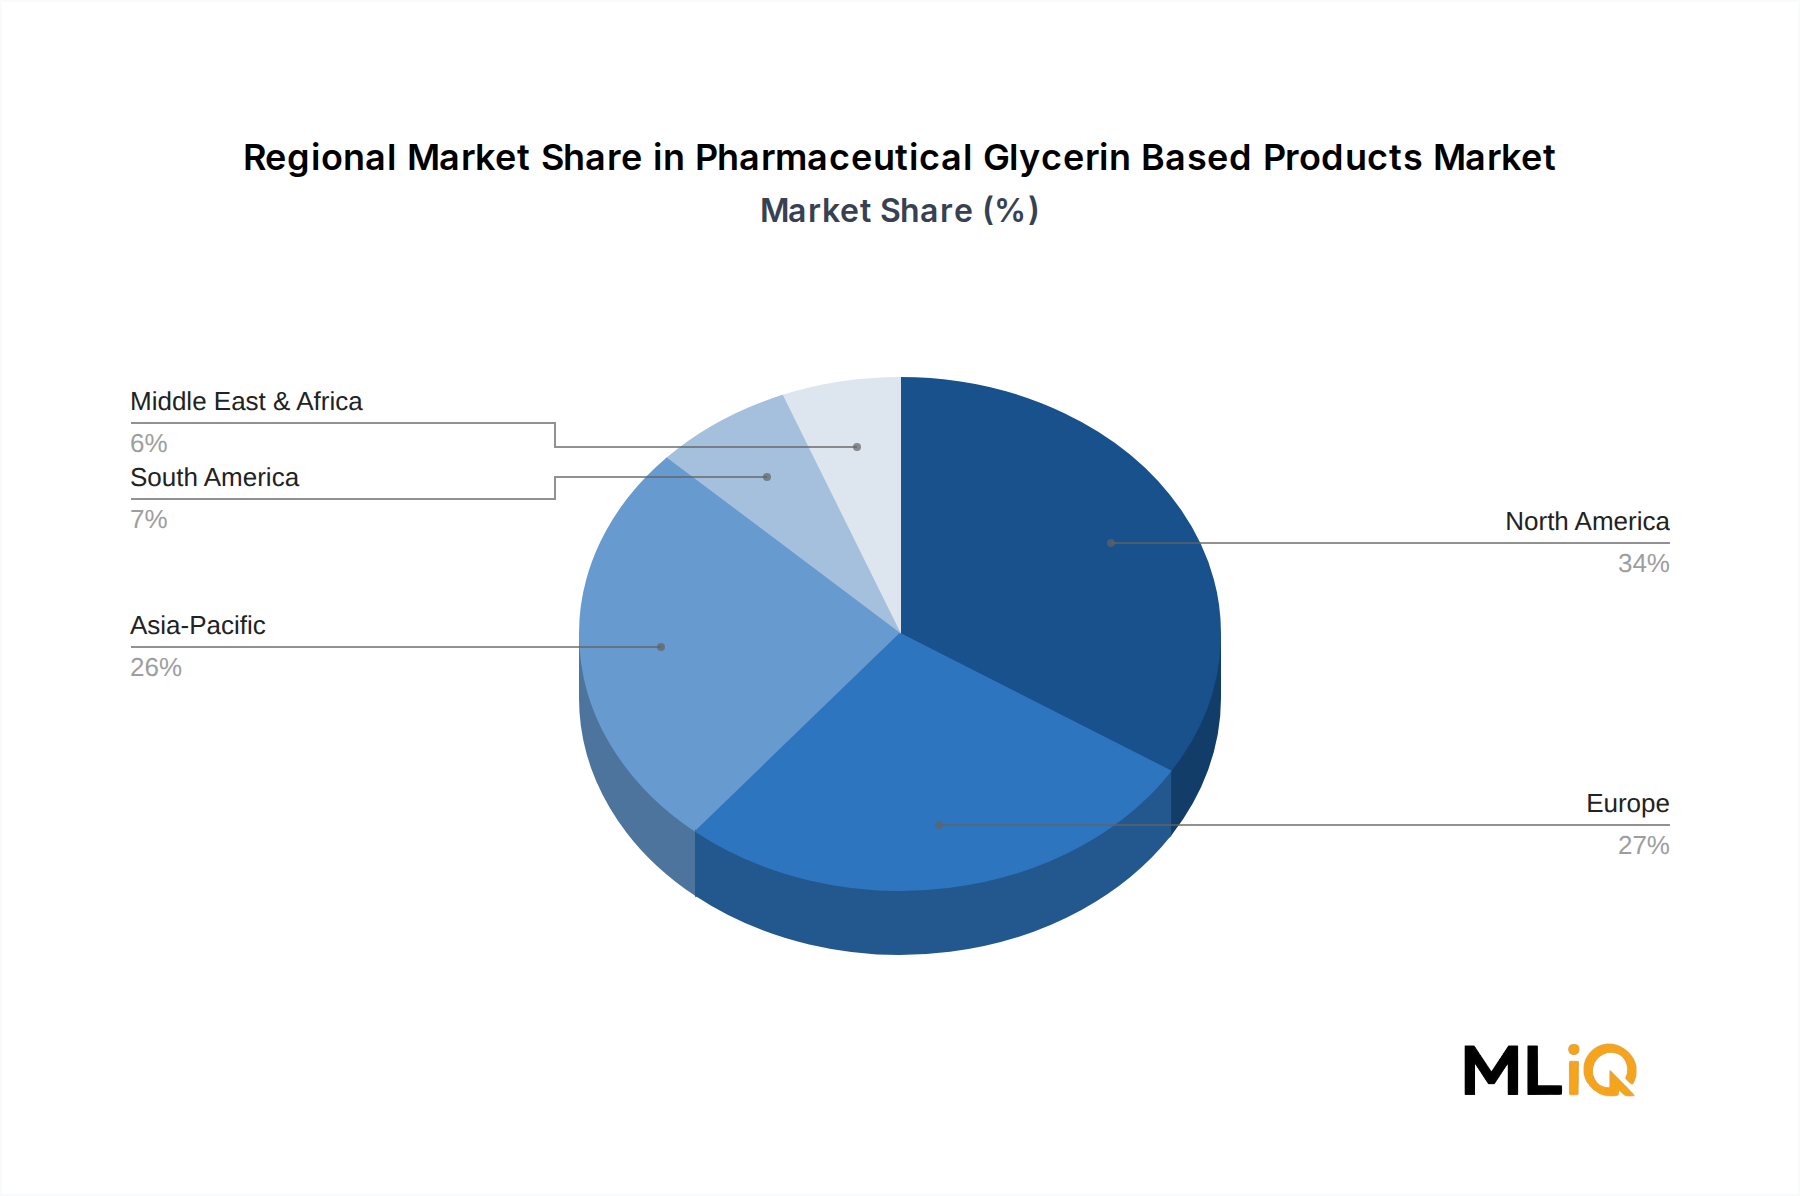
Nordamerika stellt die reifste und umsatzstärkste Region dar und macht schätzungsweise 32–34 % des gesamten globalen Marktwertes aus. Die Vereinigten Staaten festigen diese Position durch ihren großen Sektor für Markenpharmazeutika, umfangreiche OTC-Vertriebsnetze und den hohen Pro-Kopf-Verbrauch von dermatologischen und ophthalmischen Glycerin-basierten Produkten. Kanada und Mexiko tragen inkrementell bei, wobei Mexiko sich als Nearshoring-Drehscheibe für die pharmazeutische Fertigung entwickelt. Der nordamerikanische Markt wächst mit einer CAGR von etwa 4,5–5,0 %, was unter dem globalen Durchschnitt liegt und die Marktsättigung in den Kernproduktkategorien widerspiegelt.
Europa bildet den zweitgrößten regionalen Markt und hält etwa 26–28 % des globalen Umsatzes. Deutschland, Frankreich, das Vereinigte Königreich und Italien sind die wichtigsten nationalen Märkte, unterstützt durch starke Generika-Industrien, gut entwickelte Pharmakovigilanz-Rahmenwerke und robuste Krankenhausbeschaffungssysteme. Die europäische Nachfrage wird durch alternde Demografie und eine hohe Prävalenz chronischer Krankheiten angetrieben. Die regionale CAGR wird auf 4,8–5,2 % geschätzt, wobei die nordischen Länder und Benelux ein stärkeres Wachstum zeigen, das mit der Aktivität in der Premium-Pharmaformulierung verbunden ist.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird voraussichtlich bis 2033 mit einer CAGR von 7,5–8,5 % expandieren. China und Indien dominieren das regionale Volumen aufgrund großer inländischer pharmazeutischer Produktionsbasen, expandierender Programme für den Zugang zur Gesundheitsversorgung und steigender Gesundheitsausgaben der Mittelklasse. Südkorea, Japan und die ASEAN-Märkte tragen durch die Nachfrage nach Spezialpharmazeutika und Kosmezeutika bei. Der Anteil der Region am globalen Marktwert wird voraussichtlich von etwa 24 % auf über 30 % bis zum Ende des Prognosezeitraums steigen.
Die Region Naher Osten & Afrika, die derzeit etwa 6–7 % des globalen Marktwertes ausmacht, gewinnt an Dynamik, angetrieben durch Investitionen in die Gesundheitsinfrastruktur des Golf-Kooperationsrates und Südafrikas wachsenden pharmazeutischen Einzelhandelssektor. Die Türkei und Israel dienen als regionale Zentren für pharmazeutische Produktion und Export. Die regionale CAGR wird auf 6,0–6,5 % geschätzt.
Südamerika macht etwa 5–6 % des globalen Umsatzes aus, wobei Brasilien und Argentinien die dominierenden Märkte sind. Gesundheitsreforminitiativen und Anreize für die inländische Pharmaproduktion in Brasilien sind die primären regionalen Wachstumskatalysatoren, die eine CAGR von etwa 5,5–6,0 % für die Region unterstützen.