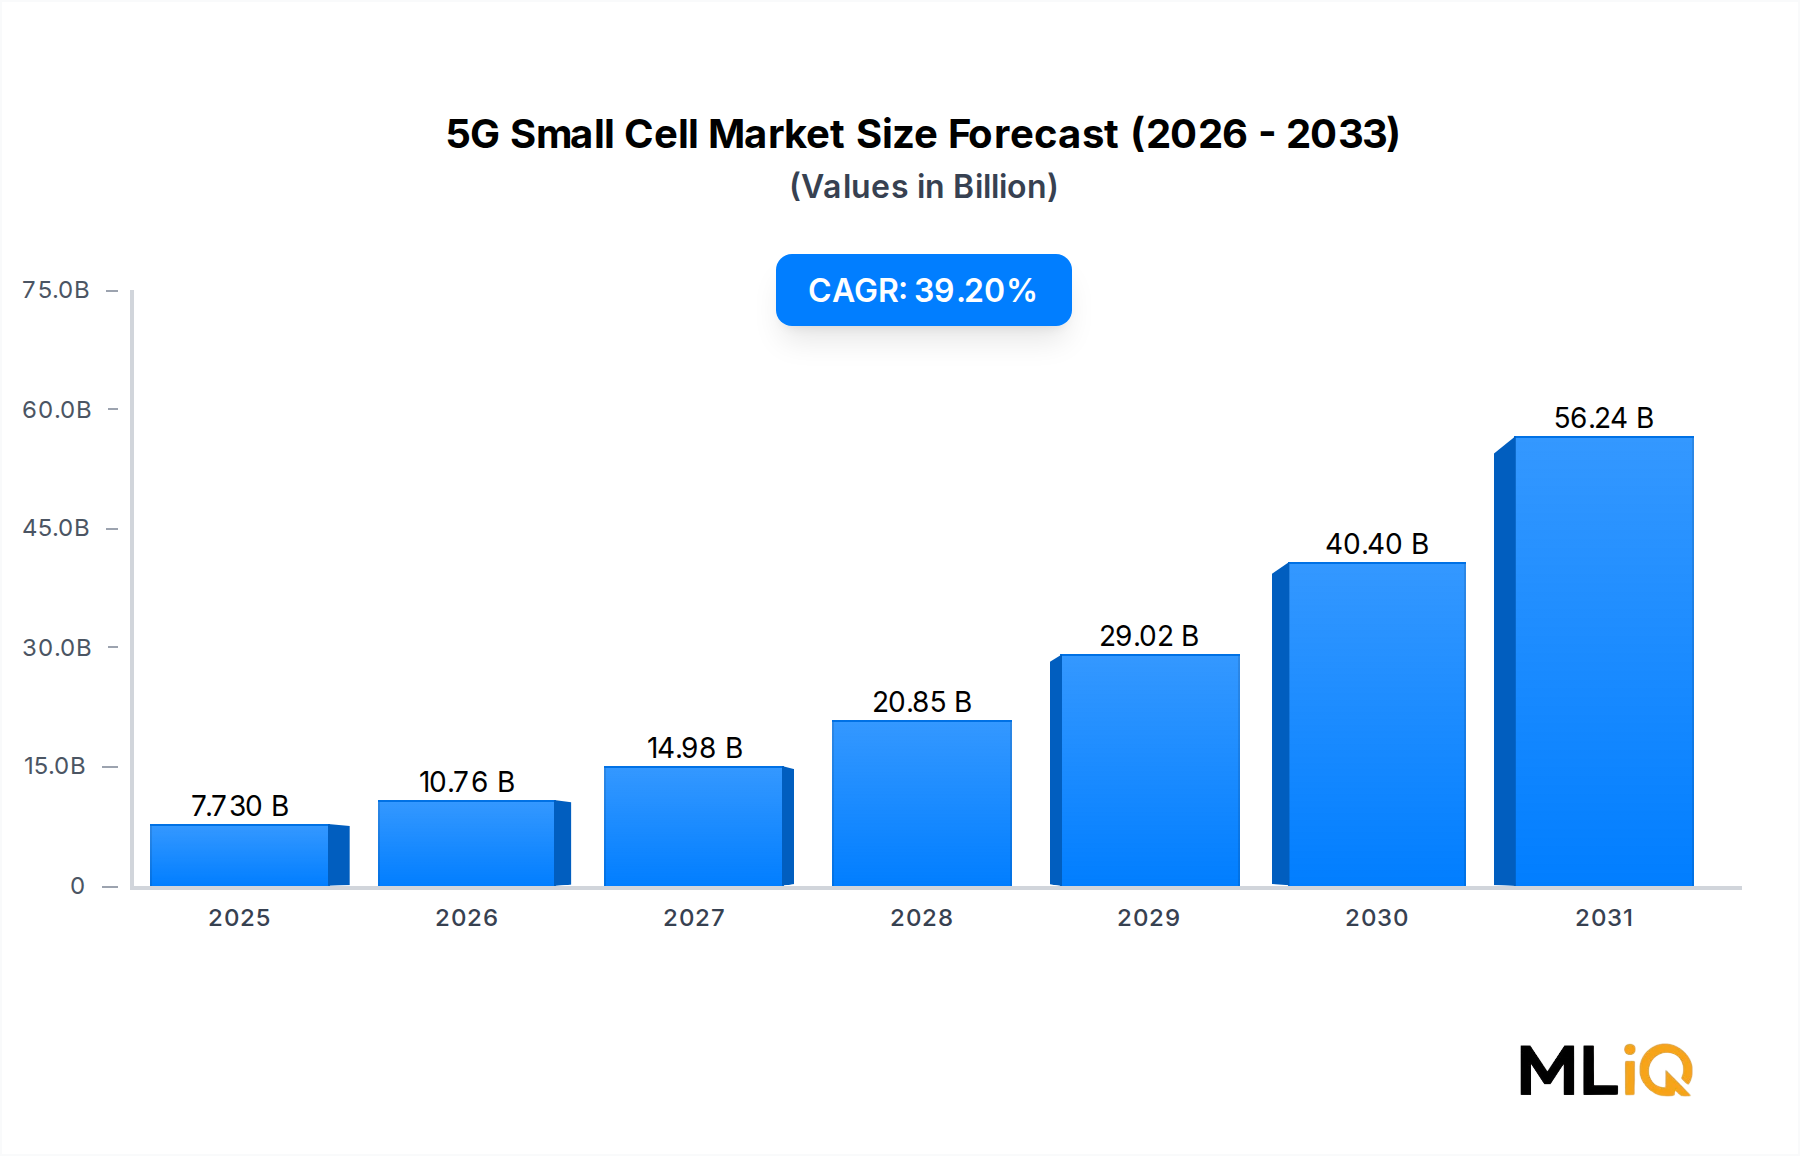
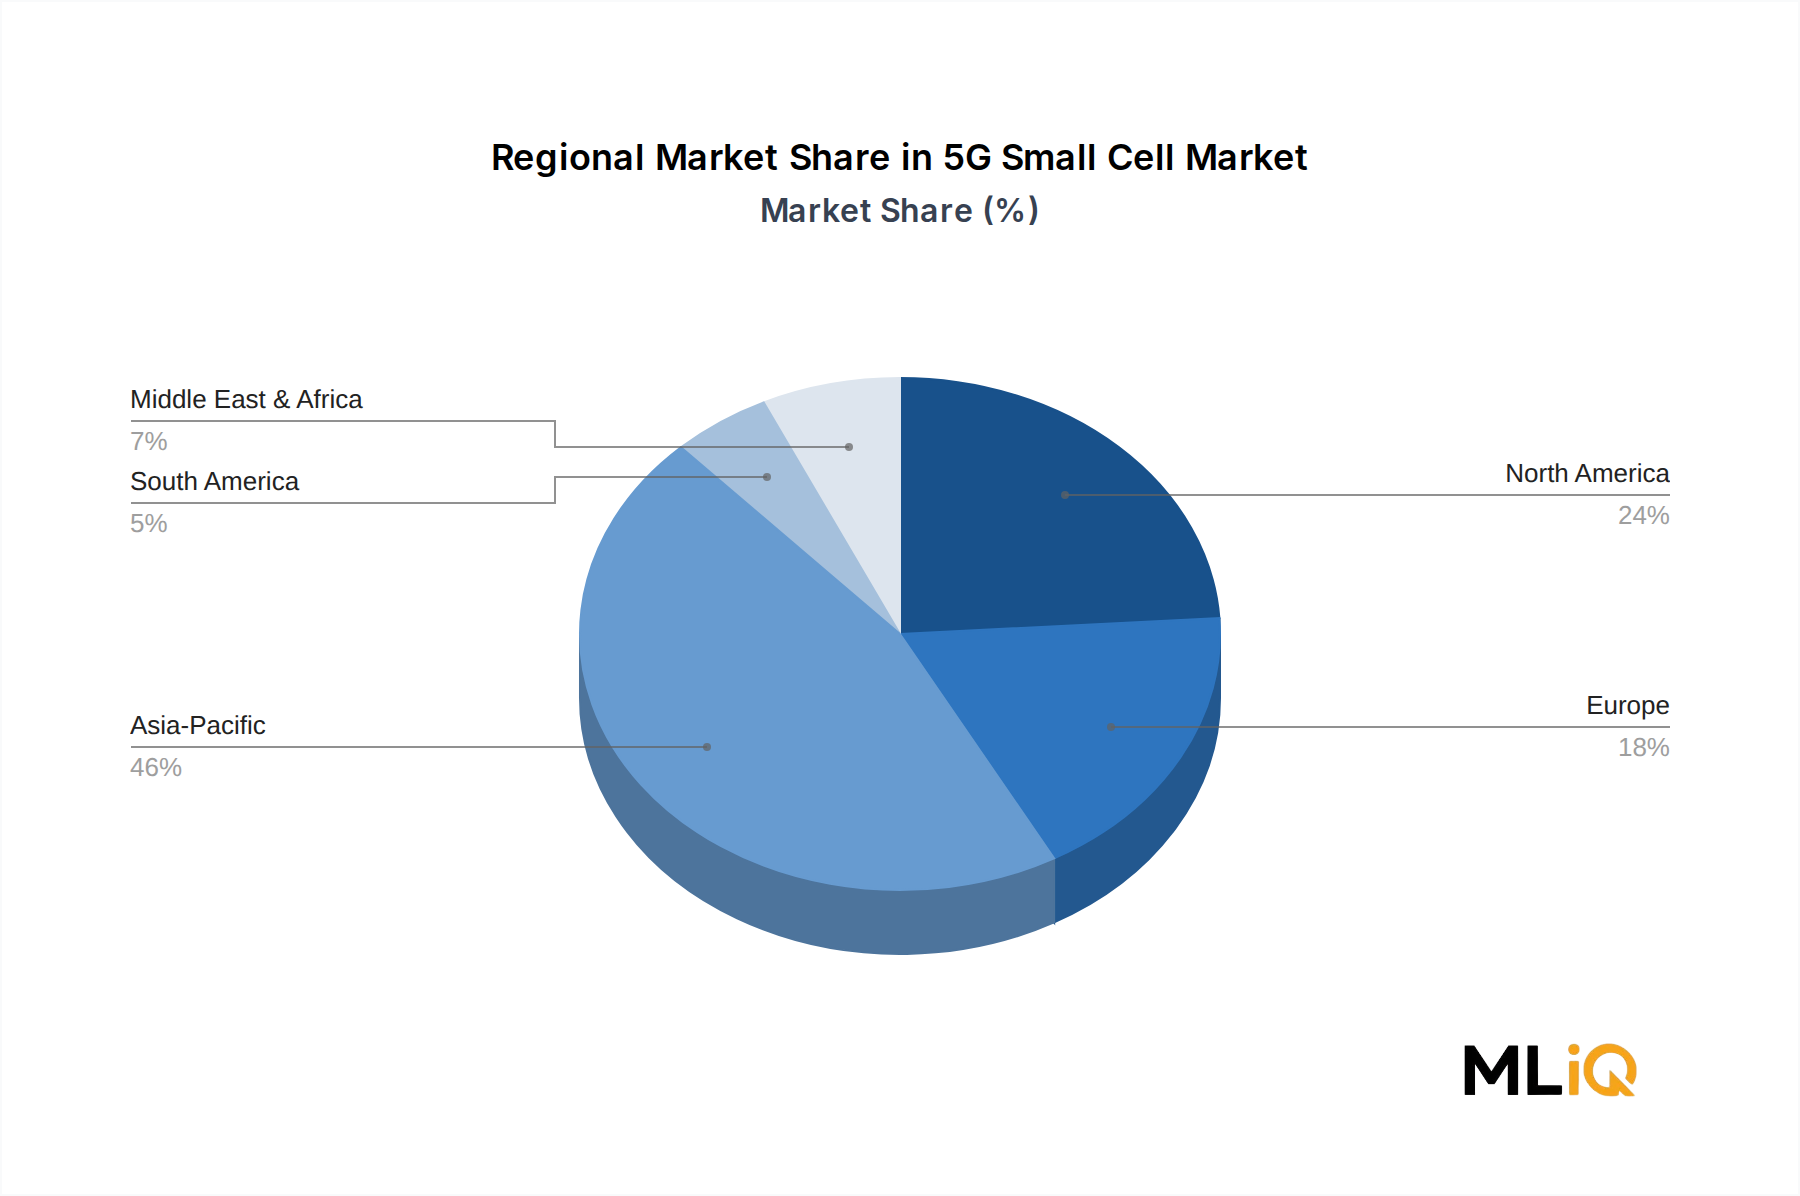
Innerhalb der komponentenbasierten Segmentierung des 5G Small Cell Marktes beansprucht das Hardware-Untersegment den größten Umsatzanteil und wird voraussichtlich seine Führungsposition während des gesamten Prognosezeitraums beibehalten. Hardware umfasst die physischen Funkeinheiten, Basisband-Verarbeitungseinheiten, Antennen, Gehäuse, Stromversorgungssysteme und die zugehörige Montagestruktur, die das greifbare Rückgrat von Small Cell-Implementierungen bilden.
Die Dominanz des Hardware-Segments beruht auf dem kapitalintensiven Charakter der Netzdichteerhöhung. Jeder Small Cell-Knoten erfordert speziell entwickelte Hochfrequenz (RF)-Hardware, die für bestimmte Frequenzbänder – Sub-6 GHz, Mid-Band und mmWave – optimiert ist, und die Stückkosten großer Implementierungen bedeuten, dass die Hardware-Beschaffung den Großteil der gesamten Projektkosten ausmacht. Im Gegensatz zu softwaredefinierten Elementen, die remote aktualisiert werden können, muss Hardware physisch hergestellt, versandt, installiert und gewartet werden, wodurch wiederkehrende Einnahmequellen entlang der Lieferkette entstehen.
Zu den wichtigsten Akteuren, die das Hardware-Segment antreiben, gehören:
- Nokia Corporation (Finnland: Das AirScale Small Cell-Portfolio von Nokia wurde in europäischen und nordamerikanischen Netzen weit verbreitet eingesetzt.)
- Telefonaktiebolaget LM Ericsson (Schweden: Ericssons Radio Dot System zielt auf Indoor-Unternehmensanwendungen ab.)
- Huawei Technologies Co. Ltd. (China)
- Samsung Group (Südkorea)
- NEC Corporation (Japan)
Nokias AirScale Small Cell-Portfolio wurde in europäischen und nordamerikanischen Netzen weit verbreitet eingesetzt und zeichnet sich durch integrierte Basisband- und Funkfunktionen in kompakten Formfaktoren aus, die für den Einsatz auf Straßenebene und in Innenräumen geeignet sind. Ericssons Radio Dot System zielt auf Indoor-Unternehmensanwendungen ab, während die Samsung Group durch Partnerschaften mit großen Anbietern wie T-Mobile und Verizon starke Marktanteile auf dem US-amerikanischen Markt erzielt hat.
Huawei Technologies Co. Ltd. bleibt ein dominanter Hardware-Lieferant in den asiatisch-pazifischen Märkten, insbesondere in China und Südostasien, wo seine LampSite- und LampSite EE Indoor Small Cell-Lösungen in Geschäftsgebäuden, Verkehrsknotenpunkten und Stadien weit verbreitet sind. Trotz geopolitischer Beschränkungen, die Huaweis Zugang zu bestimmten westlichen Märkten einschränken, treibt das Unternehmen die Innovation bei der Hardware-Miniaturisierung und Energieeffizienz aggressiv voran.
Airspan Networks Inc. nimmt eine wichtige Nische im Hardware-Segment ein und spezialisiert sich auf Open RAN-kompatible Small Cell-Hardware, die es Betreibern ermöglicht, Komponenten verschiedener Anbieter zu kombinieren. Dieser Ansatz steht im Einklang mit dem breiteren Branchentrend zu disaggregierten Netzwerkarchitekturen und ist besonders relevant für Betreiber der Tier 2 und Tier 3, die kosteneffiziente Verdichtungsstrategien verfolgen.
Das Hardware-Segment profitiert auch von der Reifung anwendungsspezifischer integrierter Schaltungen (ASICs) und Field-Programmable Gate Arrays (FPGAs), die speziell für die 5G-Basisbandverarbeitung entwickelt wurden. Diese speziell angefertigten Chips reduzieren den Stromverbrauch und den physischen Platzbedarf im Vergleich zu Allzweck-Verarbeitungsarchitekturen erheblich, was kleinere, leichtere und thermisch effizientere Small Cell-Einheiten ermöglicht. Die Halbleiterinnovation, die diese Verbesserungen vorantreibt, ist eng mit den Aktivitäten auf dem Halbleiter-Chipsatz-Markt verbunden, wo führende Fabless-Designer und integrierte Gerätehersteller intensiv um die Leistung von 5G-Modem- und Basisbandprozessoren konkurrieren.
Der Anteil der Hardware am gesamten Small Cell-Marktumsatz, obwohl immer noch dominant, wird allmählich schrumpfen, da Managed Services, softwaredefinierte Netzwerkfunktionen und Network-as-a-Service-Bereitstellungsmodelle expandieren. Diese Kompression wird jedoch durch das Volumenwachstum ausgeglichen: Die absolute Anzahl der weltweit eingesetzten Small Cell-Einheiten wird voraussichtlich um Größenordnungen zunehmen, da die Betreiber die für die vollständige mmWave-Abdeckung in urbanen Kernen erforderliche Dichte von Tausenden von Knoten pro Quadratkilometer anstreben. Branchenanalysten gehen davon aus, dass die Beschaffungszyklen für Hardware bis mindestens 2029 der primäre Umsatztreiber bleiben werden, danach könnten die Serviceeinnahmen beginnen, die Lücke zu schließen.
Das Untersegment für den Indoor-Einsatz – umfassend Unternehmenscampus, Krankenhäuser, Transportinfrastruktur und Einzelhandelsumgebungen – stellt die am schnellsten wachsende Anwendung innerhalb der Hardware dar, angetrieben durch den Anstieg privater 5G-Netzwerkimplementierungen und standortspezifischer Konnektivitätsanforderungen, die nicht effizient durch Outdoor-Makrozellen-Infrastruktur bedient werden können.