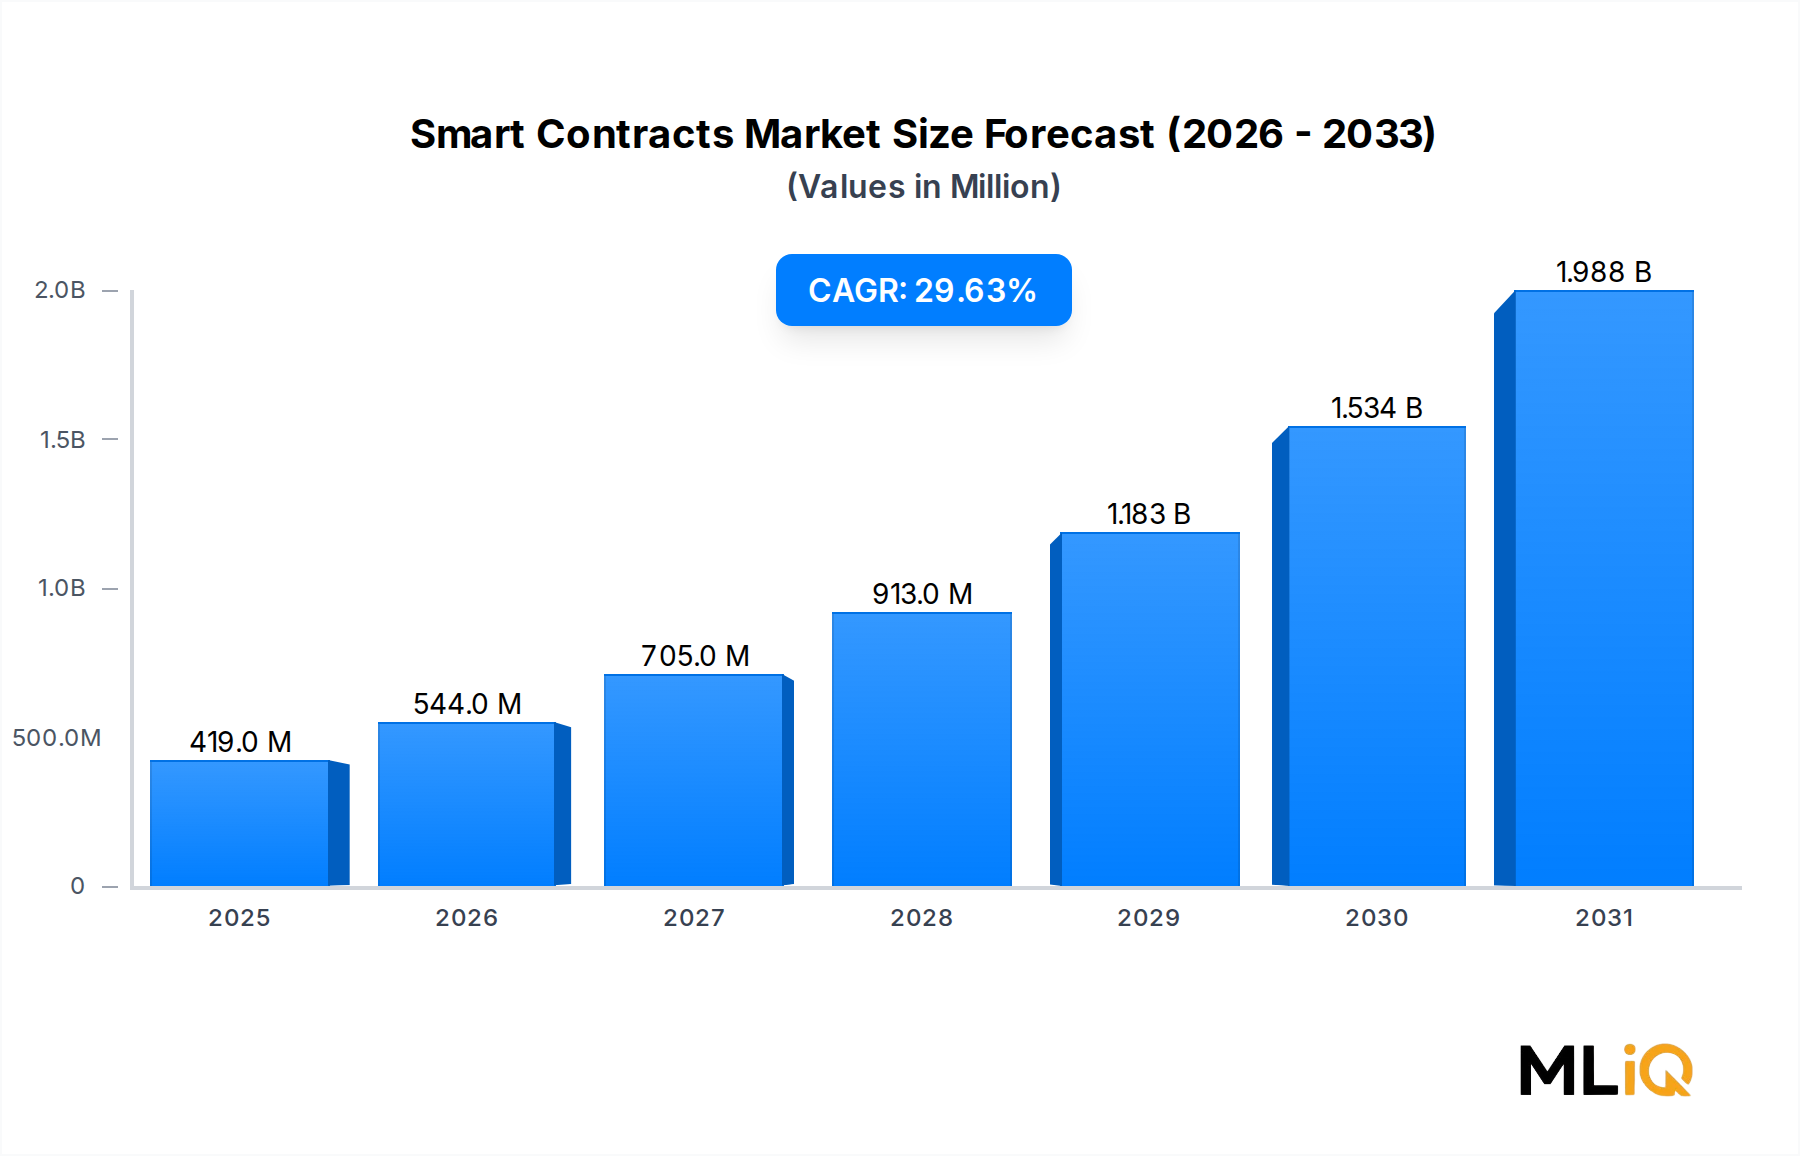
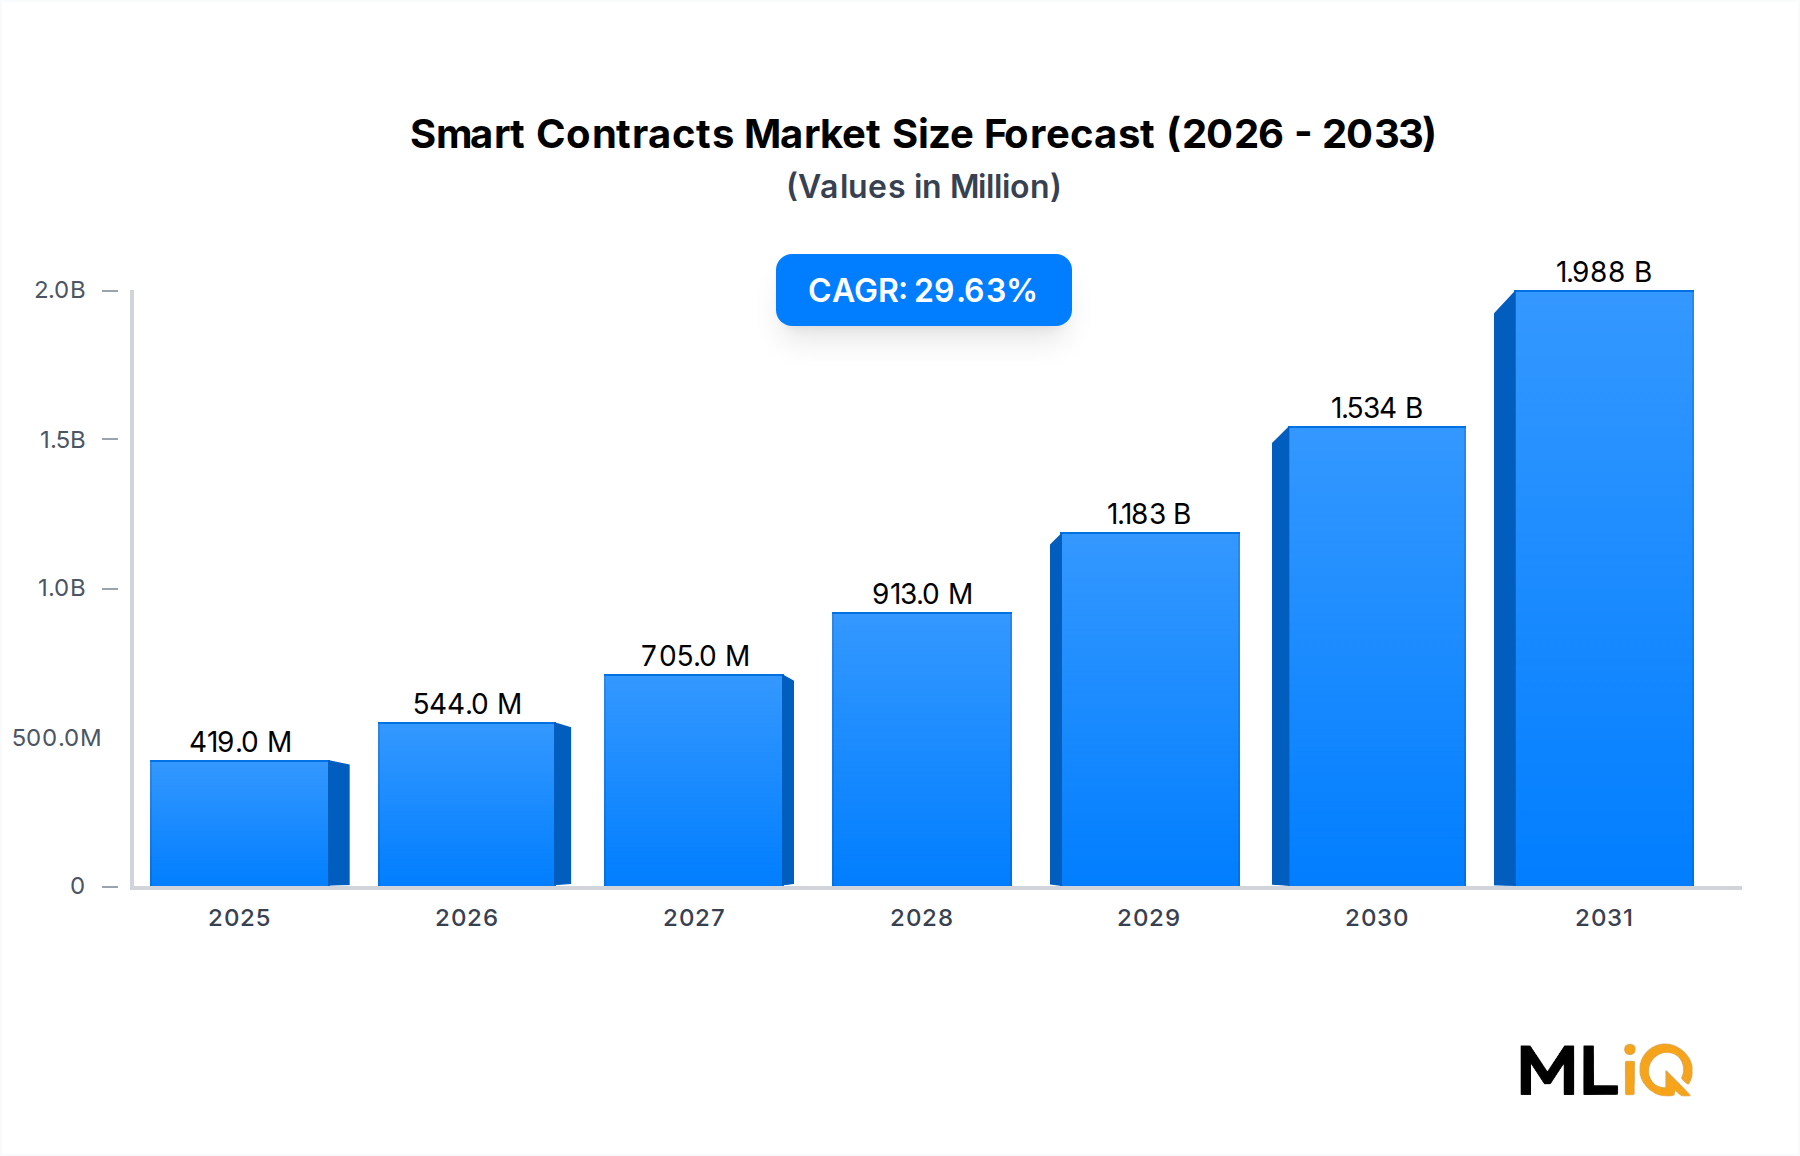
スマートコントラクト市場の主要な洞察 世界のスマートコントラクト市場は、4億1,947万ドル(約650億円) と評価されており、2025年~2033年 の予測期間中、年平均成長率(CAGR)29.6% で拡大すると予測されており、BFSI主導の広範なテクノロジー分野で最も急速に成長しているセグメントの一つとして位置付けられています。この爆発的な成長軌道は、ブロックチェーンの採用、規制の近代化、および改ざん不可能な自動化されたトランザクションインフラに対するエンタープライズグレードの需要の収束によって支えられています。
スマートコントラクト市場の市場規模 (Million単位) マクロレベルでは、金融サービス、不動産取引、医療記録管理、サプライチェーン物流のデジタル化が、仲介者なしで契約義務を履行できる自己実行型コードに対する持続的な需要を生み出しています。分散型台帳フレームワーク、特にイーサリアムベースのエコシステムの普及により、スマートコントラクトを大規模に展開するための障壁が劇的に低下し、フォーチュン500企業とアジャイルなスタートアップの両方を惹きつけています。
重要な需要ドライバーは、BFSIセクターが決済遅延、取引相手リスク、コンプライアンス関連費用を削減するための増大する圧力です。従来の金融機関は、ローン実行、貿易金融契約、デリバティブ決済を自動化するためにスマートコントラクトを統合しています。同時に、分散型金融市場インフラの台頭により、スマートコントラクトロジックによって完全に管理される、許可不要の金融商品の全く新しいカテゴリーが生まれました。
小売およびeコマース分野では、ロイヤルティプログラム、サプライヤーへの支払い、紛争解決メカニズムにスマートコントラクトがますます利用されています。不動産プラットフォームは、物件所有権を細分化するために契約ベースのトークン化を展開しており、医療機関は患者データ共有や保険金請求の自動化にスマートコントラクトを活用しています。
技術的な観点からは、レイヤー2スケーリングソリューション、クロスチェーン相互運用プロトコル、およびコントラクト監査のための形式検証ツールの成熟が、セキュリティ脆弱性やトランザクションスループットに関する歴史的な懸念に対処してきました。これらの技術的進歩は、機関投資家の信頼を強化し、企業パイロットプログラムの本格展開を加速させています。
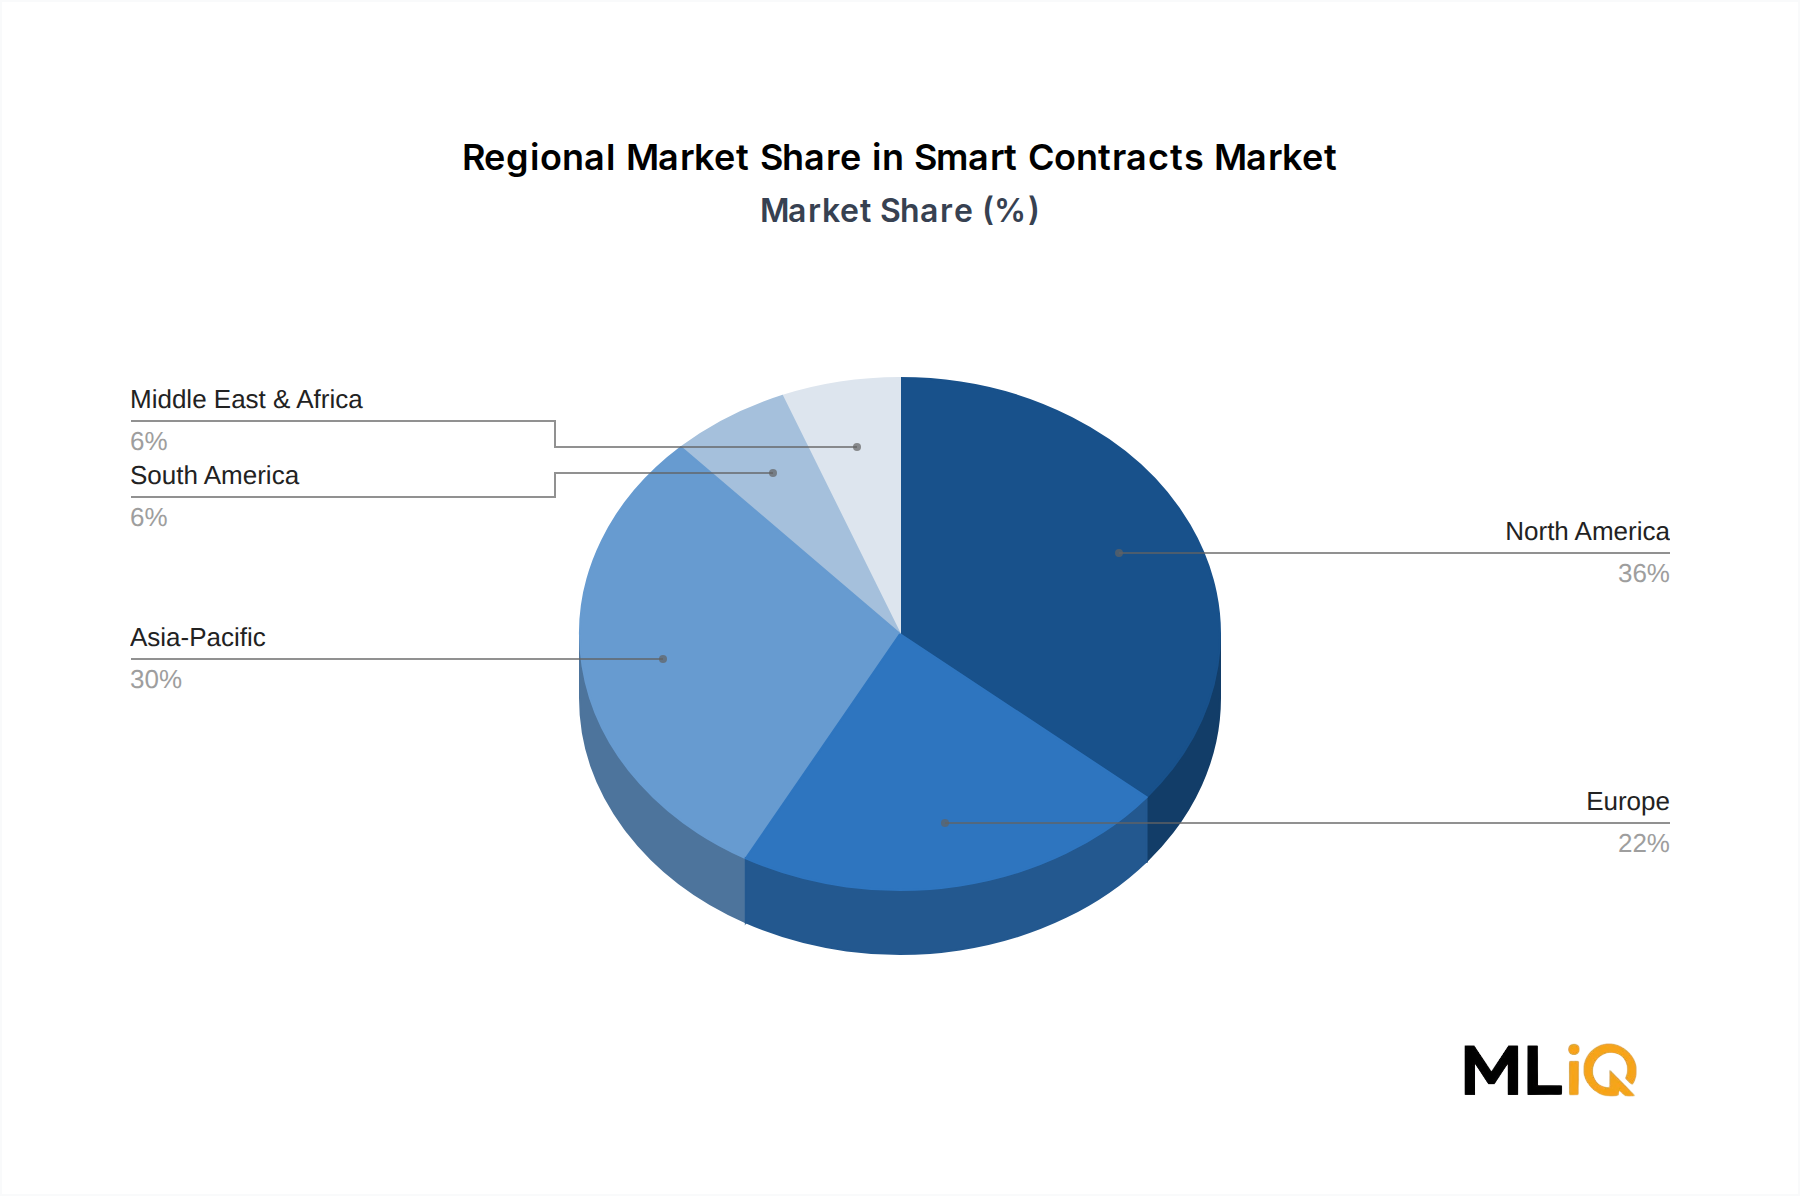
地理的に見ると、北米が現在の収益シェアを支配していますが、シンガポール、韓国、および中国国内のブロックチェーンイニシアチブにおける規制実験に牽引され、アジア太平洋地域が最も急峻な成長軌道を示しています。ヨーロッパは、MiCA規制フレームワークを通じてガバナンスのリーダーとして台頭しており、金融サービス全体でのスマートコントラクトの採用を促進する法的明確性を提供しています。
2033年 に向けて、市場は数十億ドル規模の評価を達成する態勢が整っており、プラットフォームの多様性、エンタープライズカスタマイズ、および業界間の収束が、持続的な2桁成長の主要な触媒として機能します。
スマートコントラクト市場におけるイーサリアムプラットフォームの優位性 スマートコントラクト市場内で分析されたすべてのプラットフォームセグメントの中で、イーサリアムは展開されたコントラクト数、開発者活動、機関投資家との統合において最大のシェアを占め、一貫して支配的なインフラ層として浮上しています。2015年 のメインネットローンチ以来、イーサリアムは実験的なプログラマブルブロックチェーンから、グローバルなエンタープライズグレードおよび分散型アプリケーション(DApp)展開の事実上の標準へと進化しました。
イーサリアムの優位性は、いくつかの強化された構造的利点に起因します。まず、そのSolidityプログラミング言語は、世界で最も広く教えられ、展開されているスマートコントラクト言語となり、深い開発者人材プールを形成しています。第二に、イーサリアム仮想マシン(EVM)は、Polygon、Binance Smart Chain、Avalancheなど、数十の競合チェーンに複製されており、イーサリアムネイティブコードはライバルプラットフォームに匹敵しないレベルで転送可能かつ相互運用可能です。第三に、Hardhat、Truffle、OpenZeppelin、Chainlinkオラクルを含むエコシステムのツールインフラは、開発者に本番環境対応コンポーネントを提供し、展開までの時間を劇的に短縮します。
2022年 のイーサリアムマージは、ネットワークをプルーフ・オブ・ワークからプルーフ・オブ・ステークコンセンサスに移行させ、機関投資家の採用を妨げていた重要なESG懸念に対処しました。マージ後のエネルギー消費は99% 以上削減され、持続可能性を重視する企業や資産運用会社からの主要な異論が排除されました。このマイルストーンは、銀行、保険、貿易金融セクターにおける企業パイロットプログラムを直接加速させました。
プラットフォームセグメント内では、ビットコインは二次的ではあるが無視できない位置を占めています。ビットコインのスクリプト言語はセキュリティ上の理由から意図的に表現力が制限されていますが、ライトニングネットワークやRSKなどのレイヤー2プロトコルは、特にマイクロペイメントの自動化やクロスボーダー送金アプリケーションにおいて、そのスマートコントラクトの有用性を拡大しています。サイドチェーンはもう一つの成長中のサブセグメントであり、企業がイーサリアムのセキュリティモデルを継承しつつ、データ機密性を維持するプライベートまたはコンソーシアムベースのスマートコントラクト環境を実行できるようにします。これはBFSIおよびヘルスケアの展開において重要な要件です。
NXTおよびその他のレガシープラットフォームは、特定のコミュニティ主導のアプリケーション内でニッチな採用を維持していますが、EIP-4844およびプロトダンクシャーディングを通じたイーサリアムのスケーラビリティ改善によりガス料金が桁違いに削減されたため、その市場シェアは縮小しています。
イーサリアムプラットフォームセグメントで活動を推進する主要企業には、EVM互換チェーン上に企業ブロックチェーンフレームワークを開発したIBM Corporation、アジアおよびヨーロッパの保険および貿易金融クライアント向けにイーサリアムベースのスマートコントラクトソリューションを展開するTata Consultancy Servicesが含まれます。Coinbaseはイーサリアムインフラに根ざした一連の機関向けカストディおよびステーキング製品を構築しており、Chain, Inc.は金融サービス企業がコンプライアンスに準拠した展開経路を求めるために特別に設計されたAPIファーストのスマートコントラクトツールを開発しています。
スマートコントラクト市場におけるイーサリアムセグメントのシェアは、単に維持されているだけでなく、統合されつつあります。EVM互換性が業界標準になるにつれて、プラットフォーム競争はベースプロトコルではなくレイヤー2およびミドルウェアレベルでますます発生し、イーサリアムの基礎的な役割をさらに強固にしています。このダイナミクスにより、イーサリアムは2033年 までのあらゆる将来のスマートコントラクト市場分析において、最も重要な単一のプラットフォーム変数となっています。
スマートコントラクト市場における主要な市場推進要因と制約 スマートコントラクト市場は、一連の定量化可能で構造的に組み込まれた推進要因によって推進されていますが、それ以外の指数関数的な採用を抑制する、明確な技術的および規制上の制約に直面しています。
推進要因1 — BFSI自動化需要: 世界の金融機関は、コンプライアンス、照合、決済業務に年間推定2,700億ドル(約41.85兆円) を費やしています。スマートコントラクトは、多者間合意の実行を自動化し、決済サイクルをT+2からほぼ瞬時の最終性に短縮することで、このコストベースを直接ターゲットにしています。決済機関や中央証券保管機関における銀行市場におけるブロックチェーンの採用の増加は、インフラ層での機関投資家の引き込みを生み出しています。
推進要因2 — DeFiエコシステムの拡大: スマートコントラクトロジックによって完全に支えられている分散型金融プロトコルにロックされた総価値(TVL)は、2021年 に1,800億ドル(約27.9兆円) を超えるピークレベルに達した後、サイクル後には400億ドル~800億ドル(約6.2兆円~12.4兆円) の範囲で安定しました。安定したTVLレベルでも、レンディング、デリバティブ、自動マーケットメーカーをサポートする基盤となるスマートコントラクトインフラは、毎日数百万のトランザクションを処理し、コントラクト監査、最適化、および展開サービスに対する持続的な需要を生み出しています。
推進要因3 — 業界横断的な規制の明確性: 2024年後半 までに完全に発効する欧州連合の暗号資産市場(MiCA)規制は、スマートコントラクトベースの金融商品を監督対象として明示的に認識し、以前は存在しなかった法的強制力のあるフレームワークを提供しています。シンガポール(MASプロジェクトガーディアン)やUAE(DIFC規制)における同様の立法動向は、企業のリスク認識を低下させています。
制約1 — セキュリティ脆弱性への露出: ブロックチェーンセキュリティ企業によると、スマートコントラクトのエクスプロイトにより、2022年 だけで38億ドル(約5,890億円) を超える資金が盗まれました。リエントラント攻撃、整数オーバーフロー脆弱性、オラクル操作は依然として永続的なリスクであり、高額な形式検証および監査プロセスが必要となり、企業コントラクトの展開コストに15~25%追加されます。
制約2 — スケーラビリティとガス料金の変動性: 改善にもかかわらず、ネットワーク混雑期間にはトランザクションコストが法外に高騰する可能性があり、特に小売および物流における高頻度マイクロトランザクションのユースケースでは、コストに敏感な分野での対象市場拡大を制限しています。
スマートコントラクト市場の競争エコシステム スマートコントラクト市場の競争環境は、エンタープライズテクノロジー大手、ブロックチェーンネイティブスペシャリスト、コンサルティング主導のインテグレーターが混在しており、それぞれがバリューチェーンの異なるセグメントをターゲットにしています。
Tata Consultancy Services: 世界最大級のITサービス企業の1つであるTCSは、アジア太平洋およびヨーロッパ市場において、保険、貿易金融、政府の身元確認アプリケーション全体でスマートコントラクトを展開する専門のブロックチェーンプラクティスを構築しています。(アジア太平洋地域でスマートコントラクトソリューションを展開し、日本市場の金融機関や企業にサービスを提供しています。)
IBM Corporation: エンタープライズブロックチェーンソリューションの支配的な勢力であるIBMは、Hyperledger Fabricベースの提供製品を通じてスマートコントラクトフレームワークを展開し、規制順守が組み込まれた許可型コントラクト環境を求めるBFSIおよびサプライチェーンのクライアントをターゲットにしています。
Innowise Group: エンドツーエンドのスマートコントラクト設計、監査、展開サービスを提供する専門のブロックチェーン開発企業で、ヨーロッパの金融サービスおよびヘルスケアのデジタル化プロジェクトにおいて強力な足跡を残しています。
Blockstream Corporation Inc.: ビットコインネイティブインフラに焦点を当て、Liquid Networkを開発しています。これは、プライバシー保証付きの決済最終性を必要とする金融機関向けの機密スマートコントラクト実行を可能にするサイドチェーンです。
BitPay, Inc.: 主要な暗号通貨決済プロセッサであり、スマートコントラクトロジックをマーチャント決済ワークフローに統合し、eコマースおよび小売クライアント向けの決済検証、エスクローリリース、マルチシグネチャ承認を自動化しています。
Coinbase: 世界最大の暗号通貨取引所の1つを運営するCoinbaseは、Baseレイヤー2ネットワークおよび機関向けカストディサービスを通じてスマートコントラクトの足跡を拡大し、企業によるDeFi採用のオンランプとして位置付けられています。
Chain, Inc.: 金融サービス企業向けに特別に設計されたAPIファーストのスマートコントラクトツールを備えたクラウドブロックチェーンインフラを提供し、資産の準拠したトークン化と自動決済ワークフローを可能にします。
BlockCypher: 複数のチェーンにわたってスマートコントラクトAPIを提供するブロックチェーンウェブサービスプラットフォームであり、開発者や企業がフルノードインフラを管理することなくコントラクト駆動型アプリケーションを構築できるようにします。
Monax Industries Limited: 法的グレードのスマートコントラクトとAgreements Networkを専門とし、紛争解決メカニズムを備えたブロックチェーン強制商取引契約を求める法律専門家や企業をターゲットにしています。
ScienceSoft USA Corporation: 専用のブロックチェーンサービス部門を持つITコンサルティングおよびソフトウェア開発会社で、BFSIおよびヘルスケア分野全体でスマートコントラクト開発、セキュリティ監査、レガシー企業システムとの統合を提供しています。
スマートコントラクト市場の最近の動向とマイルストーン 2023年3月 : イーサリアムのシャンハイアップグレード(EIP-4895)が成功裏に展開され、ステークされたETHの引き出しが可能になり、機関投資家ステーカーの流動性リスクが大幅に低減され、イーサリアムベースのスマートコントラクトインフラに対する企業の信頼を直接高めました。
2023年6月 : 国際決済銀行(BIS)は、3つの中央銀行デジタル通貨(CBDC)ネットワーク間でスマートコントラクトを使用したクロスボーダーFX決済を実証するプロジェクトマリアナの結果を公表し、ソブリンレベルでのホールセールCBDCスマートコントラクトアーキテクチャを検証しました。
2023年10月 : 欧州証券市場監督局(ESMA)は、MiCAに基づくスマートコントラクトの法的強制力に関する技術的ガイダンスを発行し、商業的に展開される金融スマートコントラクトに対する初の汎欧州的な規制の明確性を提供しました。
2024年1月 : IBM Corporationは、IBM Blockchain Platform内でスマートコントラクト機能を拡張し、AI支援のコントラクト監査ツールを統合して、脆弱性検出時間を推定60% 削減すると発表しました。
2024年4月 : Coinbaseは、企業クライアント向けにBaseメインネットをローンチしました。これは、準拠したスマートコントラクト展開のために特別に構築されたEVM互換のレイヤー2チェーンであり、最初の四半期で400 を超える機関開発者を引きつけました。
2024年9月 : Tata Consultancy Servicesは、アジア開発銀行加盟6カ国のコンソーシアムと提携し、スマートコントラクトベースの貿易金融インフラを展開しました。これは、クロスボーダーサプライチェーン全体で年間21億ドル(約3,255億円) の取引量を目標としています。
2025年2月 : UAEのドバイ国際金融センター(DIFC)は、慣習法原則の下でスマートコントラクトを法的に拘束力のある手段として正式に認識する改正を制定し、これを実行する最初の中東金融ハブとなりました。
スマートコントラクト市場の地域別内訳 北米は、スマートコントラクト市場内で最も成熟しており、最高の収益を上げている地域であり、世界の収益の推定38~42% を占めています。米国は、ブロックチェーンネイティブ企業の集中、ベンチャーキャピタルインフラ、ウォール街の金融機関、保険会社、主要テクノロジー企業における早期の企業採用を通じて、この優位性を推進しています。カナダは、成長するDeFiエコシステムとFINTRACおよび州証券規制当局が運営する規制サンドボックスを通じて貢献しています。この地域は、堅牢な開発者人材パイプラインと、世界で最も深い資本市場への近さから恩恵を受けています。
ヨーロッパは、推定24~28% で2番目に大きな地域シェアを占めており、その規制リーダーシップによって際立っています。MiCAフレームワークは、ヨーロッパをコンプライアンスの不確実性ゾーンから、スマートコントラクトに関する世界で最も明確に統治された管轄区域の1つに変えました。ドイツ、英国、フランスが企業の展開を主導し、北欧諸国は身元確認および土地登記アプリケーションにおける公共部門のスマートコントラクトイノベーションの温床として台頭しています。規制の明確性が機関投資家の需要を継続的に解き放つため、この地域は2027年 まで北米の成長率を上回ると予想されています。
アジア太平洋地域は最も急速に成長している地域であり、2033年 まで34% を超えるCAGRを記録すると予測されています。中国の国内ブロックチェーンインフラプログラム(ブロックチェーンベースのサービスネットワーク)、韓国の活気あるDApp開発者コミュニティ、シンガポールの進歩的なMAS規制環境が、この地域を主要な成長フロンティアとして位置付けています。インドは、TCSやInfosysなどの企業が専門部門を構築しており、主要なスマートコントラクト開発およびアウトソーシングハブとして浮上しています。日本の金融庁は、認可された取引所向けにスマートコントラクト統合ガイドラインを発行しており、さらなる採用を促進しています。
中東およびアフリカ地域は、最も高い成長が見込まれる新興市場であり、UAE、サウジアラビア、イスラエルがソブリンスマートコントラクトイニシアチブおよびCBDCパイロットを通じて採用を主導しています。南アフリカは、ブロックチェーンベースの土地所有権および金融包摂アプリケーションで注目に値します。この地域は、湾岸協力会議加盟国全体のVision 2030デジタル化義務に支えられ、約31~33% のCAGRで成長すると予測されています。
ブラジルとアルゼンチンが主導する南米は、より初期の採用段階にありますが、高インフレ環境がステーブルコインベースのスマートコントラクト商品の魅力を高めていることから、農産物トークン化および送金自動化において顕著な活動を示しています。ブラジルのPIXとオープンバンキング義務に支えられた金融テクノロジー市場インフラは、大規模なスマートコントラクト統合に有利な条件を生み出しています。
スマートコントラクト市場における価格ダイナミクスとマージン圧力 スマートコントラクト市場における価格ダイナミクスは、プラットフォーム層の取引コスト(ガス料金)と、コントラクト開発、監査、統合のための専門サービスコストという二重構造によって形成されています。これら2つのコスト次元は、競争の激しさと技術進化と相互作用し、バリューチェーン全体で複雑なマージン環境を作り出しています。
インフラ層では、イーサリアムのガス料金の変動性は、歴史的にスマートコントラクト展開における最も重要な価格変数の一つでした。2021年 のネットワーク混雑のピーク時には、コントラクト展開の平均ガス料金は1トランザクションあたり500ドル(約77,500円) を超えました。EIP-1559の料金焼却メカニズムとレイヤー2スケーリングソリューションの導入により、2024年 の標準条件下での平均展開コストは5ドル~50ドル(約775円~7,750円) に削減され、マイクロトランザクションおよび高頻度ユースケースの対象市場が劇的に拡大しました。この料金圧縮は、基本的なコントラクト展開をコモディティ化すると同時に、インフラプロバイダーへの競争圧力を高めました。
スマートコントラクト開発、形式検証、セキュリティ監査、継続的なメンテナンスを含むプロフェッショナルサービス層では、価格は引き続き高水準です。トップティア企業によるエンタープライズグレードのスマートコントラクト監査サービスは、コントラクトの複雑さとコードベースの規模に応じて、監査エンゲージメントあたり15,000ドル~150,000ドル(約230万円~2,300万円) を要求します。この高い下限は、資格のある監査人の真の希少性と、未検出の脆弱性に関連する法的責任を反映しています。ScienceSoft USA CorporationやInnowise Groupなどの企業は、このセグメントで利益を増やす実践を構築しています。
AI支援のコード監査ツールの登場は、複雑さの低い部分での監査マージンを圧縮し始めており、サービスプロバイダーをより高付加価値のアドバイザリー、コンプライアンス統合、マルチチェーンアーキテクチャサービスへと押し上げています。プラットフォームベンダーは、Polygon、Arbitrum、OptimismなどのEVM互換競合の普及によりマージン圧力に直面しており、これらはほぼゼロの展開コストを提供するため、開発者ツール、機関投資家サポート、セキュリティの実績に基づいて差別化を迫られています。
分散型台帳技術市場は、エンタープライズミドルウェアレベルでのコスト構造に影響を与えています。ここでは、レガシーのコアバンキングシステムやERPプラットフォームとの統合に特注開発が必要であり、インテグレーターには健全なマージンが維持されています。全体として、市場のマージン状況は、コモディティ展開サービスよりも、専門監査、法的グレードのコントラクトツール、およびエンタープライズ統合に有利に働きます。
スマートコントラクト市場における投資と資金調達の活動 スマートコントラクト市場における投資活動は、より広範な暗号通貨市場の調整という背景にもかかわらず、2022年~2025年 の期間にわたって目覚ましいボリュームと戦略的多様性を示しました。スマートコントラクトインフラ層は、投機的なトークンプロジェクトと比較して不釣り合いなほどの資本を引きつけており、エンド
スマートコントラクト市場のセグメンテーション
1. 契約タイプ
1.1. スマート法定契約
1.2. 分散型自律組織(DAO)
2. 企業規模ロジック契約
3. 分散型企業規模
4. プラットフォーム
4.1. イーサリアム
4.2. ビットコイン
4.3. サイドチェーン
4.4. NXT
4.5. その他
5. 企業規模
6. エンドユーザー
6.1. BFSI
6.2. 小売
6.3. ヘルスケア
6.4. 不動産
6.5. 物流
6.6. その他
スマートコントラクト市場の地域別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米のその他
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. ヨーロッパのその他
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東・アフリカのその他
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. アジア太平洋のその他
日本市場の詳細分析
スマートコントラクト市場における日本は、アジア太平洋地域全体の急速な成長軌道と密接に連携しています。当レポートが指摘するように、アジア太平洋地域は2033年まで年平均成長率(CAGR)34%を超える予測であり、日本もこの成長に貢献しています。日本の金融庁(FSA)が認可された取引所向けにスマートコントラクトの統合ガイドラインを発行したことは、国内での採用を促進する重要な要因となっています。この動きは、スマートコントラクトベースの金融商品に対する法的明確性と信頼性を高め、企業の導入障壁を低減します。
日本市場は、技術受容性が高い一方で、金融分野ではセキュリティと安定性を特に重視します。世界のスマートコントラクト市場は現在約650億円 規模であり、2033年には数十億ドル規模に達すると予測されていますが、日本もBFSI、不動産、ヘルスケア、サプライチェーンといった分野におけるデジタル化の進展が需要を牽引しています。金融機関は、決済遅延や取引相手リスクの削減、コンプライアンスコストの最適化(世界の金融機関が年間推定約41.85兆円 を費やすとされている領域)を目指し、スマートコントラクトの自動化機能を積極的に検討しています。
国内で活動する主要企業としては、グローバルITサービス大手のTata Consultancy Services(TCS)やIBM Corporationが挙げられます。TCSはアジア太平洋地域で保険や貿易金融の顧客向けにソリューションを展開しており、日本市場の金融機関や企業にもサービスを提供しています。IBMもHyperledger Fabricベースの企業向けブロックチェーンソリューションを提供し、日本の大手企業や金融機関と連携しています。グローバル取引所のCoinbaseも、機関投資家向けカストディサービスを通じスマートコントラクトインフラ利用を促進しています。さらに、三菱UFJフィナンシャル・グループ、みずほフィナンシャルグループ、三井住友フィナンシャルグループなどの国内大手金融機関や、NTTデータ、日立製作所といった大手ITサービスプロバイダーも、スマートコントラクト技術の導入や検証に取り組んでいます。
規制環境に関しては、前述のFSAによるガイドラインが、スマートコントラクトが法的に拘束力を持つ範囲と、コンプライアンス上の要件を明確にしています。これにより、日本固有の規制枠組みの中でスマートコントラクトが安全かつ合法的に利用される道筋が示されています。今後、これらのガイドラインが他産業にも拡張される可能性があります。
流通チャネルと消費者行動の面では、日本のスマートコントラクト市場は主にB2Bモデルが中心です。企業は、IBMやTCSのような大手ITベンダー、あるいは専門のブロックチェーンコンサルティングファームやシステムインテグレーターと直接連携し、カスタムソリューションを導入しています。消費者向けには、スマートコントラクトはロイヤルティプログラム、デジタル決済、DAppsといった、基盤技術として組み込まれたサービスを通じて間接的に利用されることが予想されます。日本の消費者は、サービスの信頼性、セキュリティ、利便性を重視する傾向があり、新しい技術が普及するには、これらの要素が十分に満たされる必要があります。