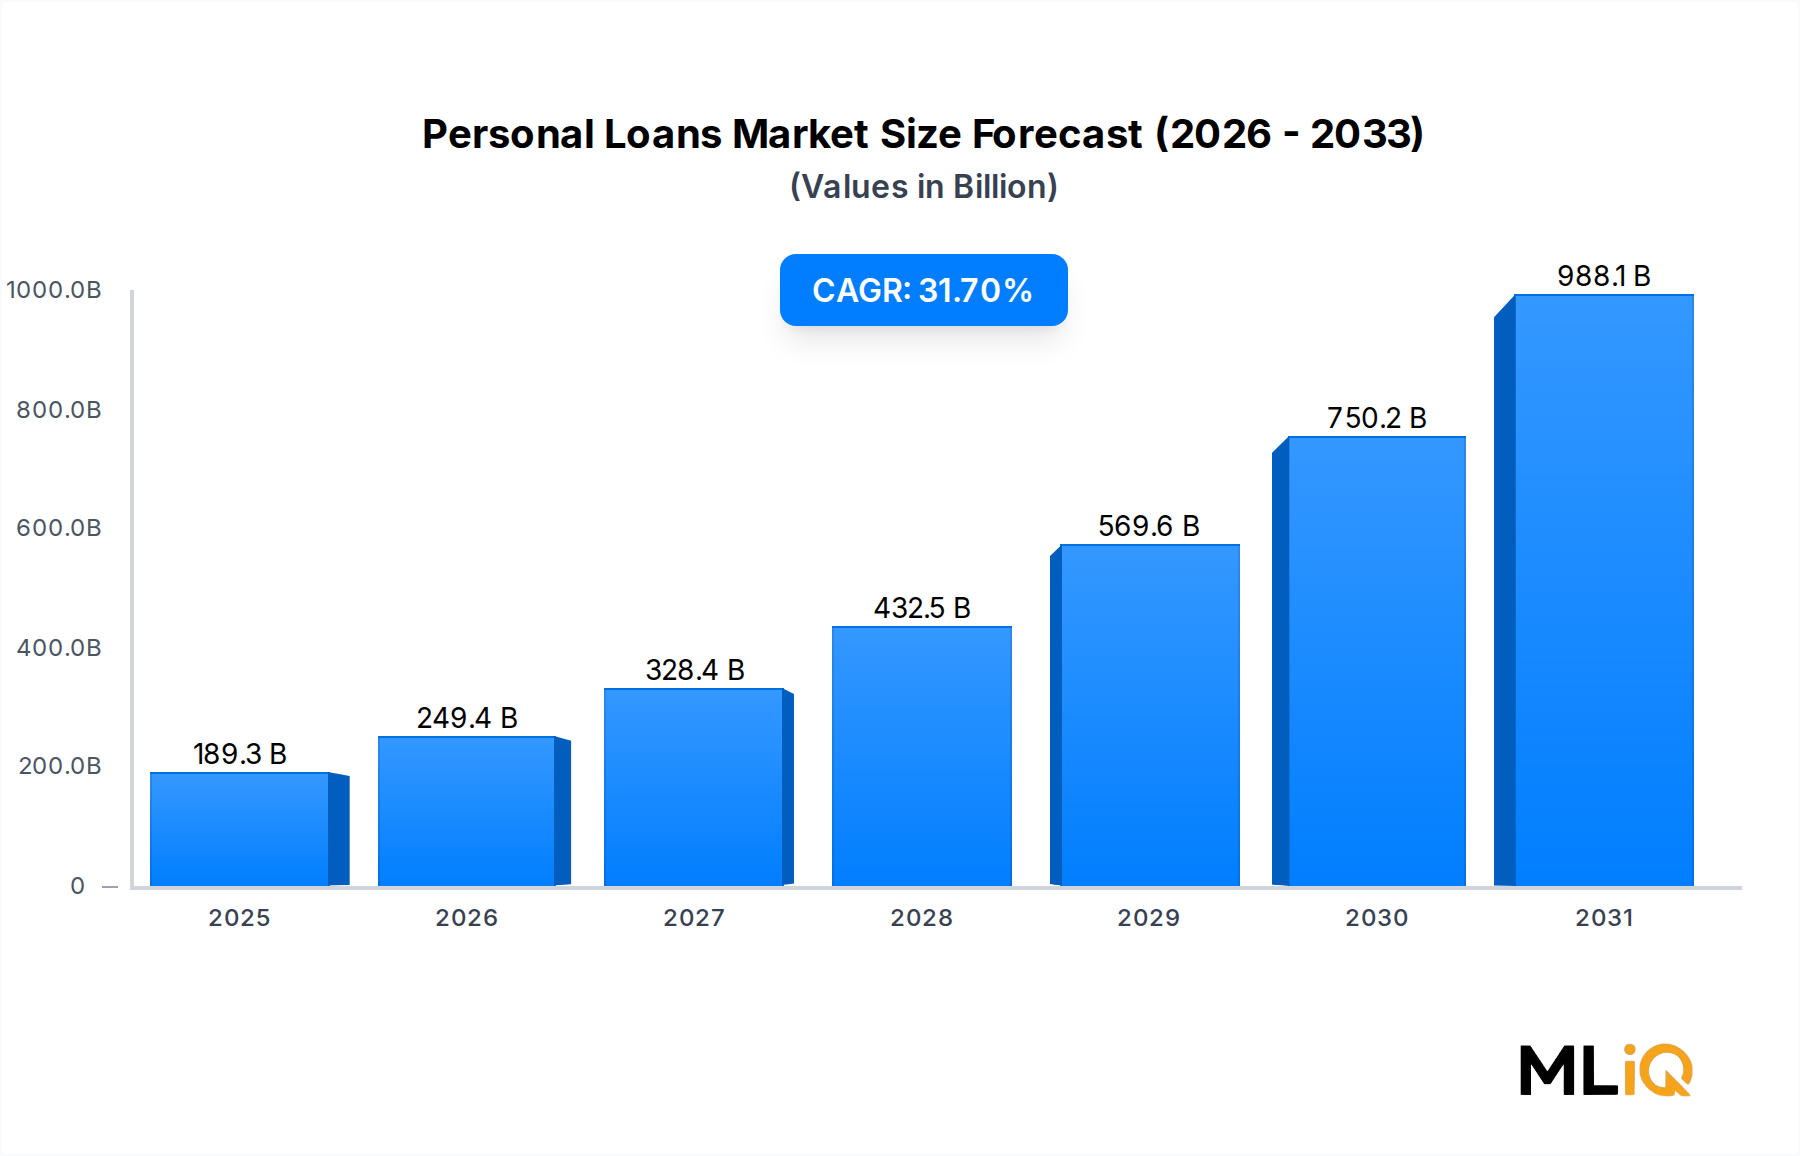
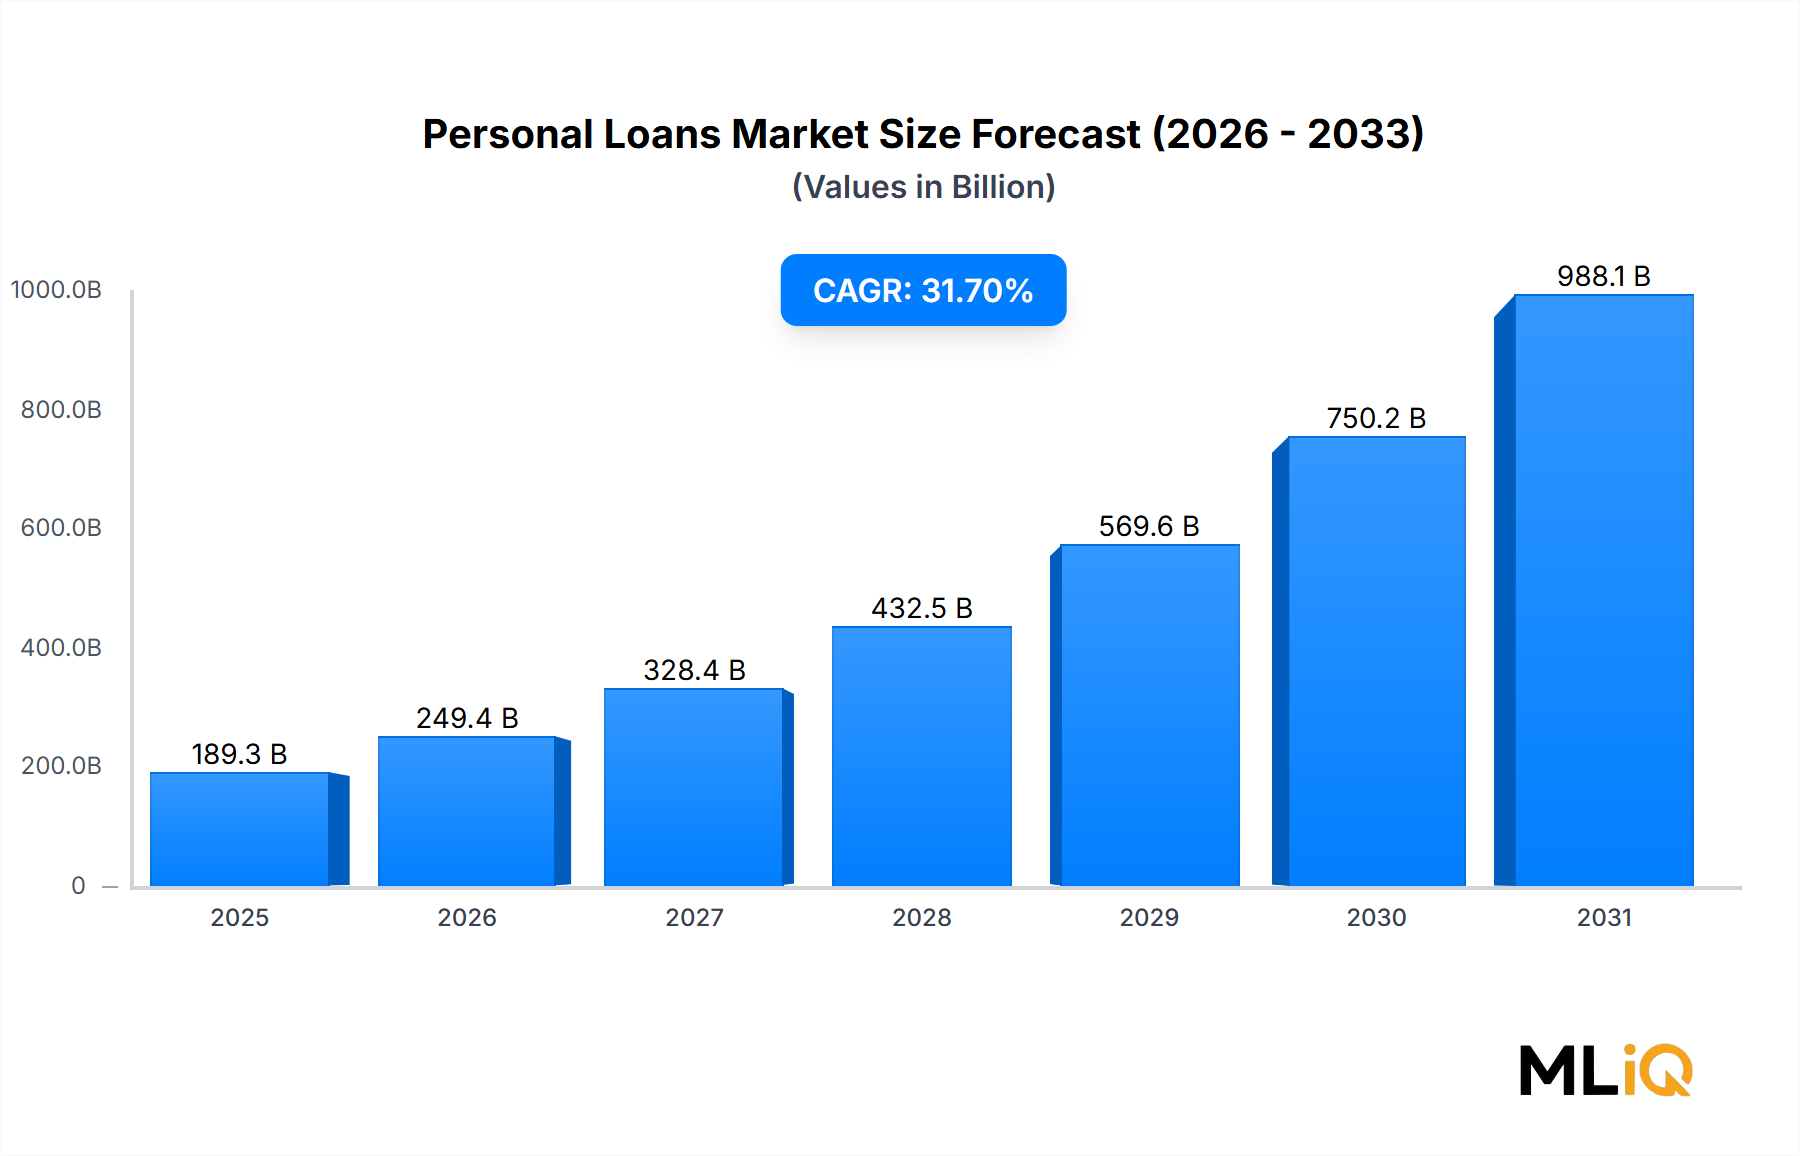
個人ローン市場の主要な洞察 世界の個人ローン市場は、デジタル金融インフラの融合、進化する消費者の信用行動、そしてアクセスしやすい信用を支持するマクロ経済の追い風によって、構造的な変革期にあります。基礎評価期間現在、市場規模は$189.35 billion (約29兆3,400億円) と評価されており、2033年までに年平均成長率(CAGR)31.7% で拡大すると予測されており、広範なBFSI(銀行、金融サービス、保険)分野において最も急速に成長するセグメントの一つとなっています。
この目覚ましい成長軌道は、いくつかの相互に関連する力によって支えられています。第一に、デジタルファーストの融資プラットフォームの急速な普及により、融資の組成における摩擦が劇的に軽減され、貸し手が数週間ではなく数時間で与信審査と資金の実行を行うことが可能になりました。第二に、特に債務整理、住宅改修、医療費、ライフスタイル資金調達のための無担保ローンに対する消費者の需要の高まりが、あらゆる所得層で取扱量増加を促進しています。第三に、代替データソースと機械学習駆動型の信用評価ツールの統合により、これまで十分なサービスを受けられなかった層への信用アクセスが拡大し、総アドレス可能市場が広がっています。
マクロ経済の観点から見ると、アジア太平洋地域およびラテンアメリカにおける中間層の拡大が、新たな初めての借り手を生み出しています。一方、米国、英国、ドイツなどの成熟経済圏では、消費支出の持続的な高さと変動する家計貯蓄率が、柔軟な借入手段に対する堅調な需要を維持しています。
市場の将来的な見通しも同様に魅力的です。Eコマース、ヘルスケアポータル、ギグエコノミーアプリケーションなどの非金融プラットフォーム内で個人ローン商品が提供される「組み込み型金融」の浸透は、大規模な新たな借り手の獲得を促進すると予想されています。さらに、複数の法域での規制緩和により、非銀行系金融仲介業者が、従来伝統的な銀行が保持していたシェアを獲得できるようになっています。
2033年 までに、個人ローン市場は世界の消費者金融において最も競争が激しく革新的なセグメントの一つとなり、市場シェアを守ろうとする従来の金融機関と、融資組成の経済学を再定義する機敏なフィンテックディスラプターとの相互作用によって形成されると予測されています。この市場で価値を獲得しようとするステークホルダーは、金利サイクル、信用品質管理、および進化する規制環境を正確かつ戦略的な先見性をもってナビゲートする必要があります。
個人ローン市場におけるP2Pマーケットプレイスレンディングの優位性 個人ローン市場内では、P2Pマーケットプレイスレンディングとバランスシートレンディングに二分されるタイプセグメントが、決定的な構造的ダイナミクスを示しています。P2Pマーケットプレイスレンディングは、収益シェアと成長速度の両方において支配的なサブセグメントとして浮上し、個人向け信用の提供の経済学を根本的に変革しました。貸し手が自身の帳簿に信用リスクを保持する従来のバランスシートモデルとは異なり、マーケットプレイスレンディングプラットフォームは、個人または機関投資家と借り手とを仲介し、比例的なバランスシートの拡大なしに資本効率の高いスケーリングを可能にします。
P2Pおよびマーケットプレイスレンディングモデルの優位性は、いくつかの構造的利点に起因します。第一に、これらのプラットフォームの運営コスト構造は、従来の銀行よりも実質的に低いです。物理的な支店ネットワーク、レガシーITインフラストラクチャ、および預金受け入れ活動に関連する大規模なコンプライアンス人員のオーバーヘッドがないため、マーケットプレイスレンダーは借り手により競争力のある金利を提供しつつ、同時に投資家には魅力的なリスク調整後リターンを提供できます。この両面からの価値提案は、借り手と投資家の両セグメントでプラットフォームの成長を促進しました。
第二に、マーケットプレイスプラットフォームは本質的なスケーラビリティを備えています。取引量が増加するにつれて、独自のアルゴリズム、自動化された意思決定エンジン、およびデータネットワーク効果の活用により、追加のローンを引受する限界費用は減少します。これは、大規模な過去のローンパフォーマンスデータセットを蓄積してきた既存事業者にとって、複合的な競争優位性をもたらします。
第三に、マーケットプレイスモデルは信用サイクル全体で回復力を示してきました。信用リスクを単一のバランスシートに集中させるのではなく、多数の投資家プールに分散させることで、これらのプラットフォームは、従来の銀行が引受基準を厳格化する期間中も運営を継続し、さらには成長することも可能です。
このサブセグメントで目覚ましく活動している主要プレイヤーには、シンガポールに本社を置くDBS銀行は、AIを活用した個人向け融資でアジア太平洋地域をリードしており、日本を含むアジア市場でのデジタル融資のベンチマークとなっています。米国のマーケットプレイスモデルを先駆し、規制上の地位と資金調達の安定性を高めるためにハイブリッドな銀行・マーケットプレイス構造に移行したLENDINGCLUB BANK。競争力のある金利提供でプライムおよびニアプライムの消費者セグメントに焦点を当て、重要な独立系マーケットプレイス運営者であり続けているPROSPER FUNDING LLC。マーケットプレイス組成能力を拡大しつつ、貯蓄口座、投資仲介、保険などの関連金融商品を重ねることで、顧客生涯価値を高め、離反率を低減しているSOCIAL FINANCE, INC. (SoFi) が含まれます。
バランスシートレンディングのサブセグメントは、成長プロファイルがより保守的であるものの、リレーションシップバンキングと金利の確実性を優先する借り手を引き続き惹きつけています。WELLS FARGO、BARCLAYS PLC、TRUIST FINANCIAL CORPORATION、およびDBS BANK LTDは、預金フランチャイズを活用して低コストの融資を大規模に提供し、多額の個人ローン残高をバランスシートベースで運営しています。GOLDMAN SACHSは、Marcus消費者向けバンキングプラットフォームを通じて、戦略的に両方のモデルを橋渡ししており、バランスシート上で個人ローンを組成しつつ、マーケットプレイスプレイヤーに多く関連するデジタル獲得インフラに投資しています。
個人ローン市場におけるマーケットプレイスレンディングのシェアは単に成長しているだけでなく、競争圧力に耐えうるユニットエコノミクスを達成した少数の大規模プラットフォームに統合されつつあります。この統合ダイナミクスは、総アドレス可能市場が急速に拡大する中でも、2033年までこのセグメントの収益シェアがトップティアの事業者間で集中し続けることを示唆しています。このサブセグメントで競争しようとする新規参入者は、必要な資本と規制投資を正当化するために、引受の精度、ニッチな借り手のターゲット設定、または組み込み型流通パートナーシップのいずれかで差別化する必要があります。
個人ローン市場を形成する主要な市場ドライバーと制約 個人ローン市場は、投資家、貸し手、政策立案者が厳密に評価しなければならない、明確な定量化可能なドライバーと制約によって形成されています。
ドライバー1:デジタル浸透とモバイルファーストの借入
高所得市場では85% を超え、新興経済圏では70% を超えるスマートフォン普及率により、モバイルローン申請は主要な借り手オンボーディングチャネルとなっています。摩擦のないモバイルUXに投資したプラットフォームは、デスクトップのみまたは支店ベースの組成に依存するプラットフォームよりも2.5倍 高いローン完了率を報告しています。この構造的変化は、より低い顧客獲得コストで借り手の獲得を加速させています。
ドライバー2:家計債務意欲の高まり
主要市場における消費者債務対所得比率は、パンデミック後に大きく変化しました。米国では、2021年から2024年の間に無担保個人ローン残高が前年比で二桁成長しており、これは高水準の消費支出と、より予測可能な返済条件を提供する固定金利個人ローンへのリボルビング信用(クレジットカード)の代替の両方を反映しています。
ドライバー3:AI対応の信用引受
公共料金の支払い履歴、賃貸履歴、行動データなどの代替データを組み込んだ機械学習モデルの導入により、従来のFICOベースのモデルが承認するよりも推定20~30% 多くの信用力のある借り手プールが拡大しました。これにより、信用リスクの比例的な増加なしに、アドレス可能なローンボリュームが直接拡大しています。
制約1:金利感応度
個人ローン需要は、ベンチマーク金利の変動に対して測定可能な弾力性を示します。米国連邦準備制度理事会の引き締めサイクルで見られたように、中央銀行の政策金利が5% を超える環境では、借り手の総金利コストに対する感応度により、限界的なローン組成量が抑制されました。したがって、金利正常化サイクルは、引き締めフェーズでは制約となり、緩和フェーズでは触媒となります。
制約2:規制の断片化
このレポートでカバーされている5 つの主要な地域ブロック全体で、個人向け融資は多様な消費者保護フレームワーク、高利貸しの上限、データプライバシー義務、およびライセンス要件の対象となっています。この規制の異質性は、クロスボーダー事業者のコンプライアンスコストを増加させ、一部の法域で競争強度を抑制する市場参入障壁を生み出しています。
個人ローン市場の競争エコシステム 個人ローン市場の競争環境は、従来の金融機関、デジタルネイティブの貸し手、およびハイブリッドなフィンテック・銀行事業者に及びます。以下は、主要な参加者の構造化された概要です。
DBS BANK LTD: シンガポールに本社を置くDBS銀行は、アジア太平洋地域全体でデジタル個人融資のリーダーです。AIを活用したほぼ瞬時の承認プロセスを展開し、日本を含むアジアの新興市場および先進市場におけるデジタル融資の卓越性のベンチマークとしての地位を確立しています。
PROSPER FUNDING LLC: 米国で最も初期のマーケットプレイスレンディングプラットフォームの一つであるProsperは、中小規模の個人信用ニーズに通常対応するローン金額で、プライムおよびニアプライムの借り手に焦点を当てています。同社は独自のリスク評価モデルを活用してローンを価格設定し、利回り志向の個人投資家や機関投資家を惹きつけています。
AVANT, LLC: Avantは、非プライムの消費者セグメントへのサービスに特化しており、機械学習の引受を導入して、信用履歴が限られているまたは損なわれている借り手にも信用を拡大しています。そのプラットフォームは、消費者への直接提供と、個人向け融資業務をデジタル化しようとする金融機関とのホワイトラベルパートナーシップの両方で運営されています。
WELLS FARGO: 米国最大の商業銀行の一つとして、Wells Fargoは広範な支店ネットワークと既存の顧客関係を活用し、競争力のある金利で無担保ローン商品をクロスセルすることで、多額の個人ローンおよび個人信用枠ポートフォリオを維持しています。
BARCLAYS PLC: 英国に本社を置くグローバル銀行は、ヨーロッパおよび一部の国際市場で重要なリテール個人向け融資フランチャイズを運営しています。Barclaysは、規制されたバランスシートモデルに関連するリスク規律を維持しつつ、フィンテックチャレンジャーと競争するためにデジタル組成インフラに投資しています。
SOCIAL FINANCE, INC.: SoFiは、学生ローン借り換えの専門家から、フルスペクトルのデジタル金融サービスプラットフォームへと進化しました。その個人ローン商品は、主に高所得の信用力のある借り手に提供される競争力のある金利によって差別化され、銀行、投資、保険商品と並行してクロスセルされる主要な収益ドライバーです。
AMERICAN EXPRESS: プレミアムカード会員関係と豊富な支出データを活用し、American Expressは既存のカード会員を対象とした個人ローン商品(そのPlan It分割払い機能を含む)を提供しています。信用力と支出行動を予測するそのデータ優位性は、持続的な競争上の堀を形成しています。
LENDINGCLUB BANK: 公認銀行モデルに移行したLendingClubは、マーケットプレイスの組成効率性とバランスシートレンディング能力を組み合わせることで、資金調達の安定性を高めています。同社は、米国のデジタルレンディング分野において、依然として最も多くの個人ローンを組成する事業者の一つです。
TRUIST FINANCIAL CORPORATION: BB&TとSunTrustの合併により設立されたTruistは、多額の個人向け融資残高を持つ大規模な地域銀行フランチャイズを運営しています。同機関は、ローン組成を近代化し、顧客体験指標を向上させるためのデジタル変革イニシアチブに投資しています。
GOLDMAN SACHS: Marcus by Goldman Sachsプラットフォームを通じて、投資銀行大手は、高額な直接消費者向け個人ローン商品で消費者向け融資に参入しました。Goldmanは、消費者向けバンキング部門を戦略的に再配置し、高収益セグメントにリソースを再集中させつつ、一部の個人向け融資商品を維持する前に、かなりのローンポートフォリオを構築しました。
個人ローン市場の最近の動向とマイルストーン 2024年1月 :LendingClub Bankは、機関投資家が格付けされた証券を通じて個人ローンの組成に多様なエクスポージャーを得られるように、Structured Certificatesプログラムの拡大を発表し、資本市場とマーケットプレイスレンディングの流れとの統合を深めました。
2024年3月 :DBS Bank Ltdは、シンガポールとインドでAIを活用した個人ローン意思決定アップグレードを開始し、強化された行動データ統合を通じて、事前資格認定された顧客の平均承認時間を60秒 未満に短縮しました。
2024年5月 :米国消費者金融保護局(CFPB)は、個人向け融資で使用される人工知能ベースの引受モデルに関する監督指針を更新し、不利益処分通知における説明責任の強化を義務付けました。これは、デジタル貸し手にとって広範なコンプライアンス上の影響を及ぼす進展です。
2024年7月 :SoFi Technologiesは、高い金利環境にもかかわらず、債務整理商品に対するプライム借り手からの持続的な需要を反映し、2024年上半期の個人ローン組成額が40億ドル を超えたと報告しました。
2024年9月 :Avant, LLCは、米国の地域銀行との戦略的ホワイトラベルパートナーシップを発表し、そのデジタル個人向け融資プラットフォームを強化しました。これは、非プライム向け融資セグメントにおけるBank-as-a-Serviceモデルの加速を意味します。
2024年11月 :Barclays PLCは、消費者信用セグメントから撤退する非銀行系貸し手から英国の個人ローンポートフォリオを買収し、小規模な貸し手プラットフォームに対する流動性状況の引き締まりの中で市場シェアを統合しました。
2025年2月 :Goldman Sachsは、米国内のMarcus個人ローン組成商品の段階的廃止を確認し、高額純資産家向けのウェルスマネジメント関連の信用商品に消費者向け融資戦略を転換すると発表しました。
個人ローン市場の地域別市場内訳 個人ローン市場は明確な地域ダイナミクスを示しており、成長率、市場成熟度、需要ドライバーは地域によって大きく異なります。
北米
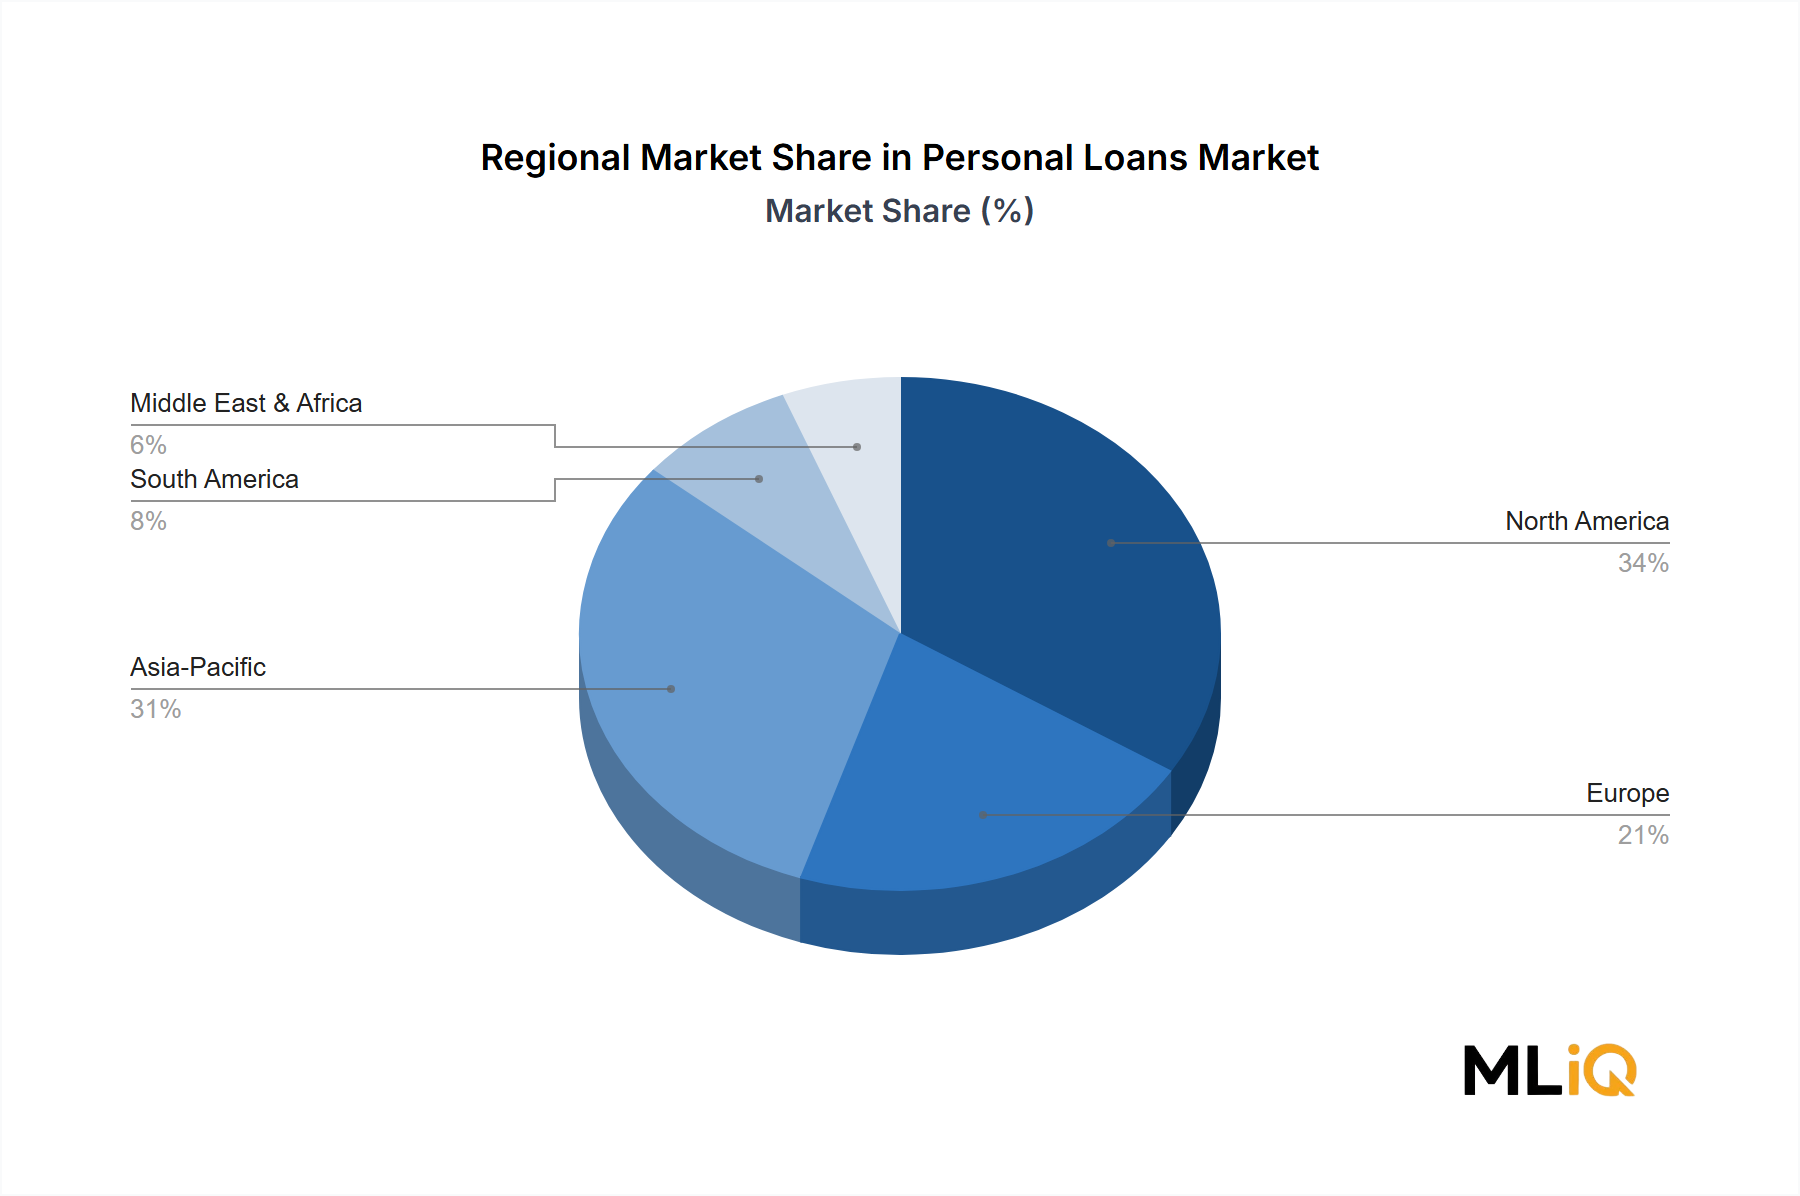
北米は最も成熟した地域市場であり、世界の個人ローン残高の主要なシェアを占めています。米国だけでも、世界で最も多くのマーケットプレイスおよびデジタルバランスシート貸し手が集中しています。新興市場と比較して絶対的な成長率はより緩やかですが(2033年までの地域CAGRは18~22% の範囲と推定)、組成量の膨大な規模とローン担保証券のセカンダリー市場インフラの高度化が、この地域の収益優位性を支えています。カナダとメキシコは、規制の近代化とフィンテック導入の増加に支えられ、二次的な成長回廊として浮上しています。
アジア太平洋
アジア太平洋地域は、個人ローン市場において文句なしに最も急速に成長している地域であり、2033年までに地域CAGRが38% を超えることが予測されています。中国の巨大な消費者信用インフラ、デジタル公共インフラ(統一決済インターフェースおよびAadhaarにリンクされた信用スコアリングを含む)に牽引されるインドの拡大する公式信用エコシステム、そして東南アジアの急速に成長する中間層が、並外れた増分借り手需要を集合的に生み出しています。シンガポールにおけるDBS Bank LtdのデジタルレンディングリーダーシップとASEAN全体でのプレゼンスは、この成長を捉えるために必要な競争上の位置付けを例証しています。
ヨーロッパ
ヨーロッパは微妙な状況を呈しています。英国、ドイツ、フランスの成熟した信用市場は、南欧および東欧の信用浸透度が低い貸付環境と共存しています。PSD2の下でのオープンバンキング義務は、データ駆動型融資のイノベーションを加速させ、チャレンジャーバンクやフィンテックプラットフォームが確立された金融機関と競争することを可能にしています。地域CAGRは22~27% と推定され、英国が絶対的なフィンテック融資量でリードしています。
中東およびアフリカ
この地域は、若年層、スマートフォンの普及率の上昇、特にGCC諸国と南アフリカにおける公式金融包摂イニシアチブの拡大に牽引され、新たな成長エンジンとなっています。地域CAGRは28~33% と推定され、UAEとサウジアラビアの規制サンドボックスが個人向け融資モデルにおける急速なフィンテック実験を可能にしています。
南米
ブラジルは南米の個人向け融資を支配しており、Pix即時決済インフラと、高コストの非公式な融資チャネルに代わる無担保信用を求める大規模なアンダーバンク人口に支えられています。約25~30% の地域CAGRは、成長機会と、アルゼンチンや他の市場における高いデフォルト率とマクロ経済のボラティリティという持続的な構造的課題の両方を反映しています。
個人ローン市場の価格ダイナミクスとマージン圧力 個人ローン市場における価格ダイナミクスは、ベンチマーク金利、競争強度、信用リスクセグメンテーション、およびデジタル組成プラットフォームの進化するコスト構造の相互作用によって支配されます。
平均的な個人ローンの金利は、借り手の信用プロファイルと貸し手のタイプによって大きく異なります。米国でデジタルマーケットプレイスプラットフォームを利用するプライム借り手は、歴史的に8% から15% のAPRの金利を得てきましたが、Avantのようなバランスシート貸し手がサービスを提供する非プライムセグメントは、18% から36% のAPRの金利に直面しています。この広い分散は、信用リスクの価格設定と異なる貸付モデルのマージンアーキテクチャの両方を反映しています。
マーケットプレイス貸し手にとっての純金利マージン(NIM)のダイナミクスは、バランスシート貸し手とは根本的に異なります。マーケットプレイスプラットフォームは、主に組成手数料(通常、融資元本の1% から6% )と、未払い残高に対するサービス手数料を通じて収益を生成します。この手数料ベースのモデルは、プラットフォームを直接的な金利リスクから隔離しますが、ボリューム感応度にさらされます。組成量が減少すると、継続的な金利収入を生み出す保有ローンポートフォリオの緩衝がないため、収益は急速に圧縮されます。
バランスシート貸し手は、より古典的なNIM圧縮の課題に直面しています。2022年から2024年にかけて中央銀行の政策金利が上昇したことで、預金で資金を調達する銀行の資金調達コストが増加し、低金利環境で組成された固定金利個人ローンのスプレッドが縮小しました。より高い金利での再価格設定ダイナミクスと新規組成がこの圧縮を部分的に相殺しましたが、レガシーポートフォリオはマージンの重荷であり続けています。
競争強度は、マーケットプレイスセグメント全体の組成手数料にさらなる圧力をかけています。より多くのプラットフォームがプライム
個人ローン市場のセグメンテーション
1. タイプ
1.1. P2Pマーケットプレイスレンディングとバランスシートレンディング
2. 年齢
2.1. 30歳未満
2.2. 30~50歳
2.3. 50歳以上
3. 婚姻状況
4. 雇用状況
個人ローン市場の地理別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米のその他の地域
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. ヨーロッパのその他の地域
4. 中東およびアフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東およびアフリカのその他の地域
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. アジア太平洋のその他の地域
日本市場の詳細分析
日本は、経済的成熟度、高い貯蓄率、そして世界に先駆けた高齢化社会という独自の特性を持つため、個人ローン市場の状況は他の先進国とは一線を画します。アジア太平洋地域全体のCAGRが2033年までに38%を超える中、日本もこの成長に貢献していますが、より安定志向の成長経路を辿っています。消費者の借り入れは慎重で、主に住宅・教育・自動車ローンといった目的型、あるいは医療費や生活費の補填としての無担保個人ローンが利用されます。デフレ脱却と賃金上昇の兆しが見られる中、特に若年層ではデジタルチャネルを通じた少額ローンの利用が増加しています。推定される日本の個人ローン市場規模は、数十兆円規模に達するとされており、アジア太平洋地域の成長ドライバーの一つです。
日本市場における個人ローンの主要提供者は、三菱UFJ銀行、三井住友銀行、みずほ銀行といったメガバンク、および地方銀行、信用金庫です。これらは長年の顧客基盤と信頼性を活かし、広範なチャネルを通じてローンを提供しています。また、SMBCコンシューマーファイナンス(プロミス)、新生フィナンシャル(レイク)、アコムなどの消費者金融大手も、非銀行系の金融機関として市場に浸透しています。シンガポールに本社を置くDBS銀行のようなアジア太平洋地域でプレゼンスを持つ外国系金融機関も、日本のデジタル化に伴い影響力を増す可能性がありますが、現状では日系金融機関が圧倒的なシェアを占めています。
日本の個人ローン市場は、金融庁(FSA)の厳格な監督下にあります。主要な規制は、非銀行系貸金業者に適用される「貸金業法」です。この法律は、利息制限法に基づく金利上限、過剰貸付抑制(総量規制)、取り立て行為の規制などを定め、消費者保護を徹底しています。また、信用情報管理には「個人情報の保護に関する法律」が適用され、顧客データの適切な取り扱いが義務付けられています。これらの規制は、市場参入障壁となりコンプライアンスコストを増加させる一方、市場の健全性と透明性を確保しています。
伝統的に、日本の個人ローンは銀行窓口やATM、電話による申し込みが主流でしたが、近年はオンラインバンキングやモバイルアプリを通じたデジタルチャネル利用が急速に拡大しています。フィンテック企業の台頭により、迅速な審査と融資実行が可能なプラットフォームも登場しています。日本の消費者は借り入れに慎重であり、信頼できる金融機関を選び、金利透明性、返済柔軟性、個人情報保護を重視します。信用情報機関による厳格な審査体制が確立されており、消費者は自身の信用状況を意識して行動します。キャッシュレス決済普及に伴い、行動データに基づいた新しい与信モデルへの関心も高まっています。