
1. 銀行業界の予測分析市場を支配している地域はどこですか、またその理由は何ですか?
北米は米国が主導し、世界の市場シェアの約38%を占めています。その優位性は、AI駆動のリスクモデルの早期採用、Tier-1銀行の高い集中度、OCCやCFPBなどの規制機関によるデータに基づくリスク評価の義務付けに由来しています。SASインスティチュートやIBMコーポレーションなどのベンダーは、この地域全体で大規模なエンタープライズ契約を維持しています。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 銀行業界の予測分析市場

Research Associate
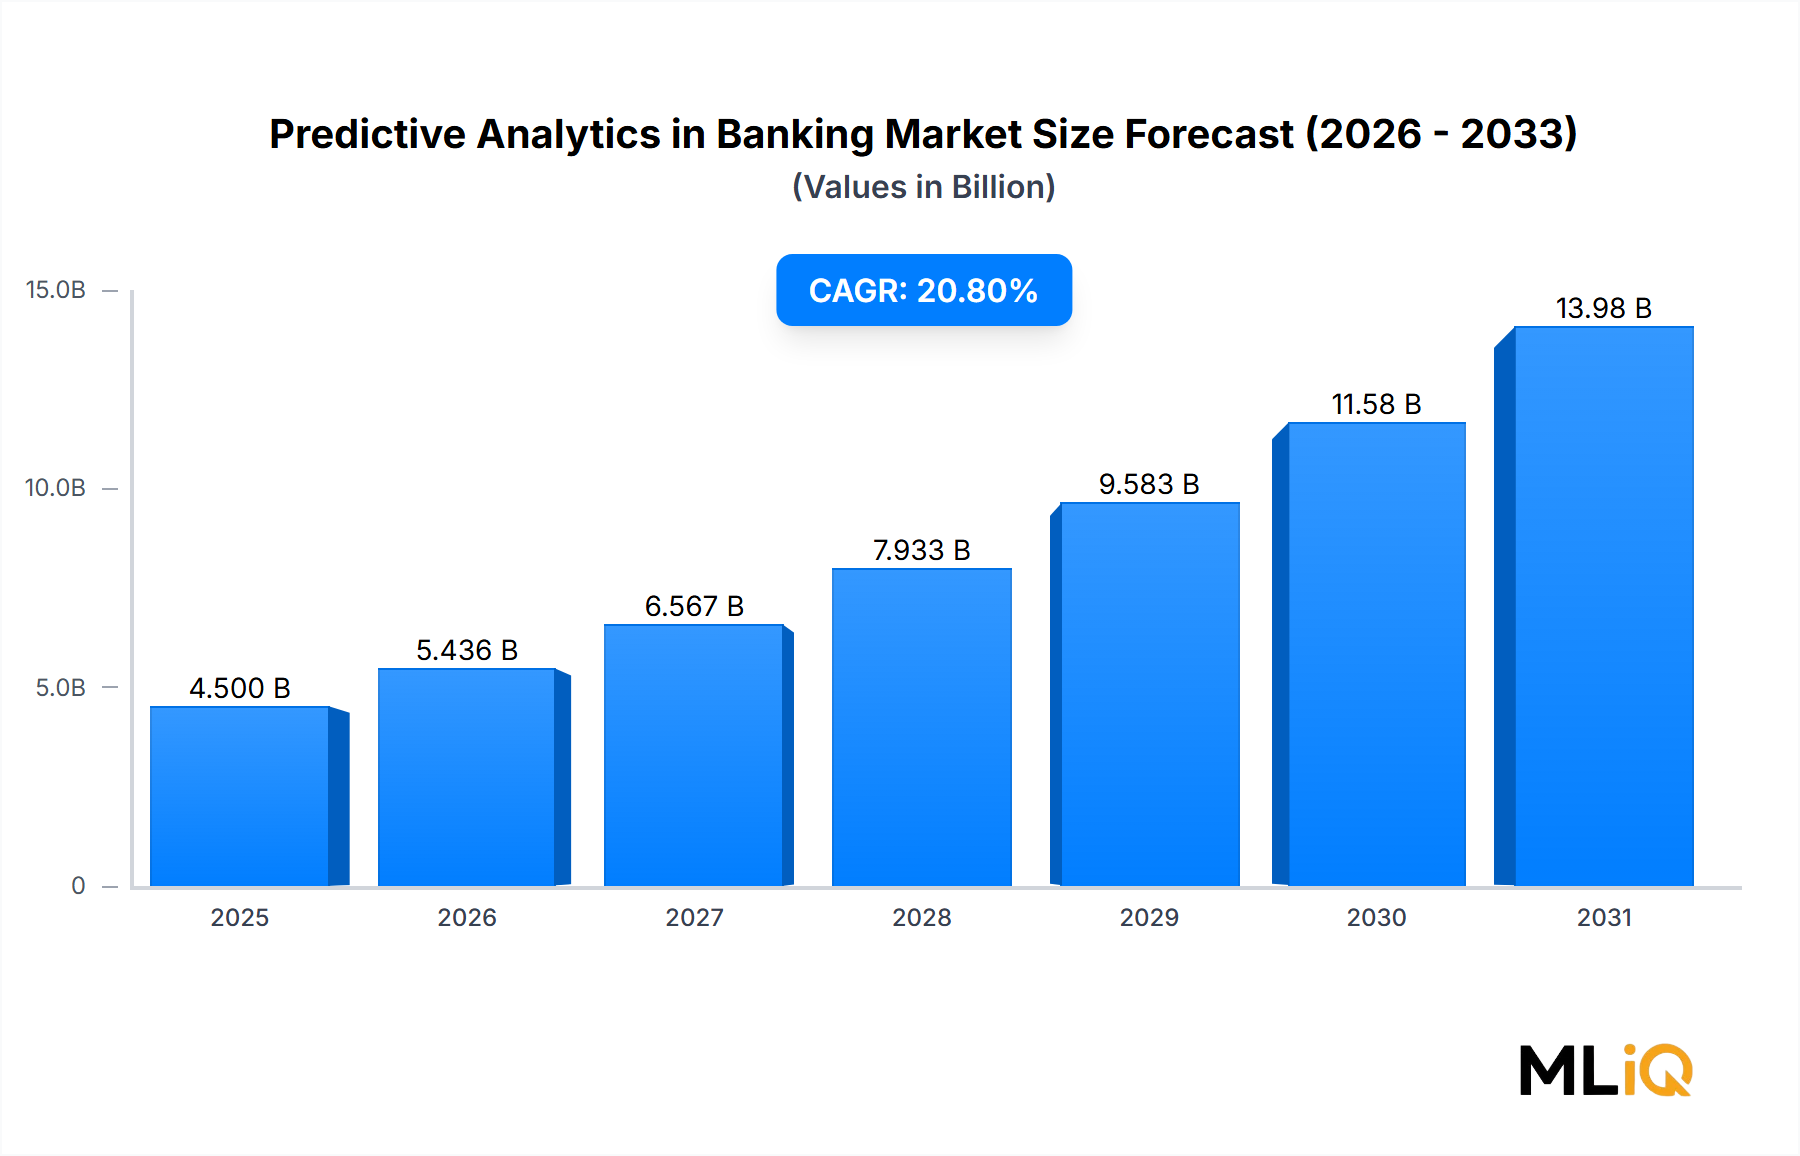
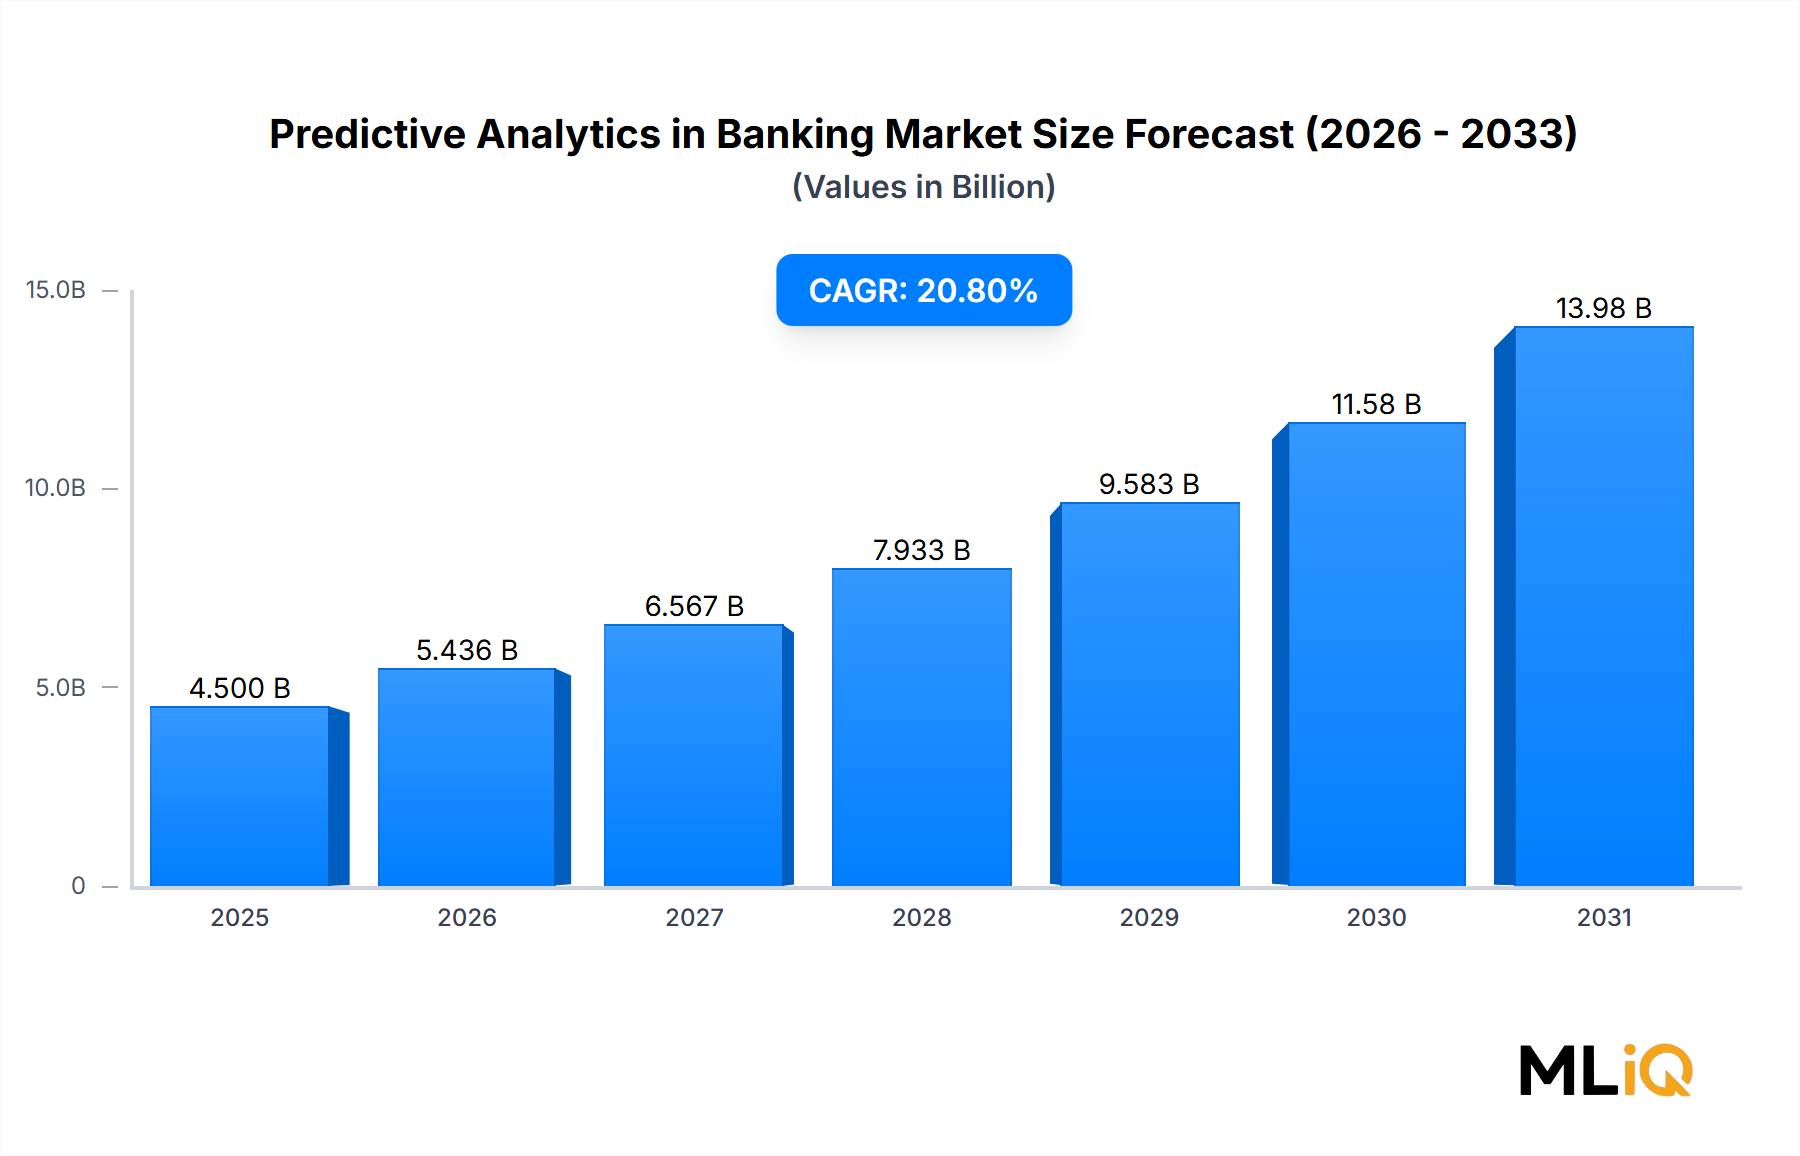
世界の銀行向け予測分析市場は、基準年において45億ドル(約6,750億円)と評価され、2025年から2033年までの予測期間中に年平均成長率(CAGR)20.80%で拡大すると予測されています。この堅調な軌道により、市場は2033年までに220億ドル(約3.3兆円)を超える見込みであり、これは銀行部門における人工知能、機械学習、クラウドベースのデータインフラストラクチャの収束の加速によって推進されています。

世界中の銀行機関は、不良債権の削減、ますます高度化する金融詐欺との闘い、そして大規模なパーソナライズされた顧客体験の提供という、増大する圧力に直面しています。予測分析はこれら3つの課題すべてに同時に対応するため、リテールバンキング、法人バンキング、投資バンキング業務全体で最優先されるテクノロジー投資の一つとなっています。バーゼルIII自己資本比率要件、マネーロンダリング対策指令、消費者データ保護法など、主要経済圏における規制要件も銀行にデータ駆動型の意思決定フレームワークの採用を促し、需要を強化しています。
マクロ的な追い風としては、構造化および非構造化金融データの爆発的な増加、クラウドストレージと計算能力のコスト低下、そしてモデルトレーニングデータセットを充実させるオープンバンキングAPIのエコシステムの拡大が挙げられます。モバイルアプリ、オンラインポータル、組み込み金融プラットフォームといったデジタルバンキングチャネルの普及は、これまで利用できなかった行動シグナルを予測モデルに供給するリアルタイムの取引ストリームを生み出しています。
現在、北米は、早期のテクノロジー採用、ティア1金融機関の集積、そして多額のベンチャー投資およびエンタープライズソフトウェア投資に支えられ、最大の収益シェアを占めています。しかし、アジア太平洋地域は、中国、インド、東南アジアにおける急速なデジタルバンキングの普及に牽引され、最速の成長地域となっています。これらの地域では、レガシーインフラの制約がクラウドネイティブな展開によって克服されています。
競争面では、IBM Corporation、Oracle Corporation、SAS Institute, Inc.などの既存のエンタープライズソフトウェアベンダーは、俊敏な分析専門企業やハイパースケーラープラットフォームからの競争激化に直面しています。戦略的な差別化は、欧州連合および米国における新たなAIガバナンス規制の下で重要な要件となる、モデル出力の「説明可能性」にますます依存しています。
今後、生成AIと従来の予測モデリングの統合、データプライバシーを保護するフェデレーテッドラーニングフレームワークの成熟、そしてリアルタイム意思決定エンジンの主流化が、市場進化の次の段階を定義するでしょう。堅牢なデータガバナンスアーキテクチャを確立し、モデルリスク管理機能に投資する機関は、予測分析展開による複合的なリターンを獲得するための最良の位置付けにあるでしょう。
すべてのアプリケーションセグメントの中で、不正検知および防止は、銀行向け予測分析市場内で最大の収益シェアを占めており、2024年現在、アプリケーションレイヤー全体の支出の推定35%から38%を占めています。この優位性は構造的に深く根付いています。金融不正は、人間のアナリストチームでは対応できない規模で、リアルタイムかつ自動化された意思決定を必要とする、発生頻度が高く、リスクの大きい問題だからです。
不正問題の規模は驚くべきものです。業界のベンチマークによると、2023年の世界の決済カード詐欺による損失は330億ドル(約4兆9,500億円)を超え、実在の人物と架空の情報を組み合わせて犯罪者が身元を作成する合成ID詐欺は、北米で最も急速に成長している金融犯罪の形態となっています。これらの動向は、予測不正モデルへの継続的な投資に対し、説得力のある定量化可能なビジネスケースを生み出しています。
予測分析ベースの不正システムは、マーチャントカテゴリコード、ジオロケーションシグナル、デバイスフィンガープリント、行動生体認証、過去の支出パターンなど、多次元の取引データを取り込み、学習された異常プロファイルに対して各取引をミリ秒単位でスコアリングすることで機能します。高い誤検知率を生成するルールベースシステムとは異なり、機械学習モデルは継続的に再調整を行い、誤検知率を最大50%削減しながら、不正検知率を維持または向上させます。
Fair Isaac Corporation(FICO)は、このセグメントで最も著名な不正分析専門ベンダーであり、そのFICO Falcon Platformは全世界で26億以上の決済アカウントを処理しています。IBM CorporationのFinancial Crimes Insightプラットフォームは、グラフ分析と自然言語処理を統合して、取引モデルでは見えないネットワークレベルの不正パターンを検出します。SAS Institute, Inc.は、ティア1銀行環境におけるマネーロンダリング対策とリアルタイム決済不正のために調整されたディープラーニングおよびハイブリッドAIフレームワークを展開しています。
このセグメントのシェアは単に横ばいであるだけでなく、規制要件が不正対策に求められる基本的な高度化を引き上げているため、統合が進んでいます。欧州連合の改正決済サービス指令(PSD2)は、強力な顧客認証と取引監視を義務付けており、事実上、行動分析の導入を法制化しています。米国では、金融犯罪取締ネットワーク(FinCEN)がAI駆動型の不審な活動報告に対する期待を高めていることを示唆しており、このセグメントへの機関投資をさらに強化しています。
クラウドネイティブな展開は、特に不正分析にとって革新的なものであり、金融機関がオンプレミスインフラを過剰にプロビジョニングすることなく、ホリデーシーズンの小売業や主要なスポーツイベントなどのピーク取引量を処理できるようになりました。Microsoft CorporationのAzureクラウドとDefender for Cloudの金融サービスモジュールは、不正ワークロードの移行プラットフォームとして注目すべき牽引力を得ています。
不正検知および防止市場は、密接に関連する領域であり、それ自体が急速に拡大しており、ベンダーが不正、コンプライアンス、顧客リスク機能を統合インテリジェンスプラットフォームにバンドルするにつれて、より広範な銀行分析スタックとの統合が進んでいます。このバンドル化のダイナミクスは、最高リスク責任者と最高情報セキュリティ責任者が複数のユースケースにまたがるプラットフォーム統合契約を共同でスポンサーするため、企業調達サイクルを加速させています。
顧客管理とセールス分析は、支出シェアで次に近い競合ですが、どちらも不正検知を毎年銀行のテクノロジー予算のトップに押し上げる即時的なROIや規制上の緊急性を提示していません。
銀行向け予測分析市場は、その成長速度と競争ダイナミクスを集合的に決定する、定量化可能な推進要因と実質的な制約のセットによって形成されています。
推進要因1:信用リスクとデフォルト率のエスカレート。歴史的な低金利期間の後、世界の中央銀行の金融引き締めサイクルにより、IMFの推定によると、2023年には新興市場の平均不良債権(NPL)比率が6%を超えました。信用状況の悪化に対応する銀行は、従来のFICOスタイルのスコアを補完する予測信用スコアリングモデルを展開し、公共料金の支払い履歴、賃貸記録、サプライチェーンの行動シグナルなどの代替データを使用して、融資実行の意思決定と早期警戒検知を強化しています。
推進要因2:規制遵守義務。2025年1月に完全実施予定のバーゼルIVフレームワークは、高度な内部格付手法を導入しており、銀行は資本配分に検証済みのデータ駆動型モデルを展開することが事実上求められます。これらの義務への遵守は、ほぼすべてのグローバルなシステム上重要な銀行(G-SIB)において、予測モデルインフラストラクチャに対する裁量のない予算項目を生み出します。
推進要因3:クラウドインフラストラクチャのコスト削減。過去5年間で平均クラウドコンピューティングコストは年間約20%から25%減少しており、大規模な予測モデルトレーニングの総所有コストを劇的に削減しています。このコストデフレはROIのタイムラインを加速させ、これまで限界的だったユースケースを経済的に実行可能な投資へと転換させています。
制約1:データプライバシーとモデル説明可能性要件。EU一般データ保護規則(GDPR)とその自動化された意思決定に関する第22条の規定は、信用判断のためにブラックボックス型予測モデルを展開する銀行に重大なコンプライアンス上のオーバーヘッドを課します。銀行は説明可能なAI(XAI)オーバーレイに投資する必要があり、これは実装の複雑さとコストを追加します。
制約2:レガシーテクノロジーインフラストラクチャ。世界のティア1銀行の推定70%が、COBOLまたはメインフレームアーキテクチャ上に構築されたコアバンキングシステムを依然として運用しています。リアルタイム予測スコアリングレイヤーをレガシー取引処理システムと統合すると、遅延、データ品質、相互運用性の課題が生じ、展開期間を大幅に延長し、プロジェクトコストを膨らませます。
制約3:データサイロとガバナンスのギャップ。銀行の合併・買収の永続的な遺産である断片化された内部データアーキテクチャは、トレーニングデータセットの完全性を制限し、モデルの精度を低下させ、規制モデル検証の失敗リスクを高めます。
銀行向け予測分析市場の競争環境は、エンタープライズソフトウェアの既存ベンダー、専門的な分析ベンダー、およびクラウドハイパースケーラーの階層構造によって特徴付けられ、それぞれが明確なポジショニング戦略を追求しています。
SAP SE: ドイツ企業だが、日本の大手金融機関でERP・分析ソリューションを展開。SAP Analytics CloudとHANAインメモリデータベースプラットフォームを通じて予測機能を提供し、複雑なマルチエンティティ統合および計画要件を持つ大手ユニバーサルバンクをターゲットにしています。
MICROSOFT CORPORATION: 米国企業だが、Azureを介して日本の金融機関にAI/MLプラットフォームを提供。Azure Machine LearningプラットフォームとFabricデータ分析スイートは、Microsoft 365生産性ツールとの深い統合と、銀行向けISVの広範なパートナーエコシステムに支えられ、銀行部門でのシェアを急速に拡大しています。
IBM CORPORATION: 米国企業だが、日本の金融機関に対し長年のパートナーシップと幅広いソリューション実績を持つ。Watson Studio、OpenScale(現在はIBM OpenPages)、Financial Crimes Insightプラットフォームは、強力な規制信頼性を持つエンドツーエンドのモデル開発、展開、ガバナンススイートを提供します。
ORACLE CORPORATION: 米国企業だが、日本でも主要なデータベースおよび分析ソリューションを提供。コアバンキングデータベースインフラストラクチャにおける支配的な地位を活用して、Oracle Analytics CloudおよびFinancial Services Analytical Applicationsをクロスセルし、調達統合の要件にアピールする統合されたデータから洞察へのスタックを提供します。
SAS INSTITUTE, INC.: 米国企業だが、日本の金融機関向けにリスク管理、不正検知、顧客分析ソリューションを提供。数十年にわたる銀行固有のモデルライブラリを持つ基盤的な分析ベンダーであり、そのSAS Visual AnalyticsおよびAnti-Money Launderingプラットフォームは、北米およびヨーロッパを中心に、ティア1銀行のリスク管理部門に依然として定着しています。
FAIR ISAAC CORPORATION: 米国企業だが、日本の信用スコアリングおよび不正検知分野でデファクトスタンダード。信用スコアリングおよび不正分析の決定的な権威であり、そのFICO ScoreおよびFICO Falconプラットフォームは、毎年数十億件の消費者信用および決済取引を処理し、金融リスク意思決定スタックにおいて最も深く組み込まれたベンダーとなっています。
TIBCO SOFTWARE, INC.: リアルタイムデータストリーミングとイベント駆動型分析アーキテクチャに焦点を当てています。そのTIBCO Spotfireプラットフォームは、低遅延の取引監視および運用インテリジェンスダッシュボードを求める金融機関によって展開されています。
ALTERYX, INC.: データサイエンティストだけでなくビジネスアナリストにも権限を与えるセルフサービス分析モデルで差別化し、中堅市場の銀行機関における信用ポートフォリオおよび顧客離反アプリケーションのインサイト獲得までの時間を短縮します。
TABLEAU SOFTWARE, INC.: 主にデータ視覚化および探索的分析プラットフォームですが、経営陣やリスク委員会が消費する予測モデル出力のプレゼンテーション層として、エンタープライズデータサイエンスワークフローにますます組み込まれています。
TERADATA CORPORATION: 複雑な分析クエリワークロードに最適化された超並列処理データウェアハウスアーキテクチャを専門としています。銀行クライアントは、Teradata Vantageを企業全体の顧客分析および規制報告に活用しています。
2025年3月:Microsoft Corporationは、Azure AI Foundry金融サービス業界アクセラレータの一般提供を発表しました。これには、信用リスクスコアリング、チャーン予測、取引異常検知用の事前構築済み予測モデルテンプレートが含まれており、銀行の展開期間を最大40%短縮するように設計されています。
2025年1月:IBM Corporationは、Software AGからStreamSetsとwebMethodsの買収を完了し、複雑なマルチシステム銀行環境における予測分析パイプラインの基盤層であるデータ統合機能を大幅に拡大しました。
2024年11月:欧州銀行監督機構(EBA)は、内部格付手法(IRB)に基づく信用リスクモデリングにおける機械学習の使用に関する更新されたガイドラインを発表し、ベンダーの製品ロードマップを市場全体で再構築する正式な説明可能性およびバックテスト要件を確立しました。
2024年9月:Oracle Corporationは、Oracle Financial Services Model Risk Management 9.0をリリースし、自動化されたモデル検証ワークフローと規制変更管理機能を分析プラットフォームに直接組み込み、バーゼルIVのコンプライアンス期限をターゲットにしています。
2024年7月:SAS Institute, Inc.は、強化されたフェデレーテッドラーニング機能を備えたIntelligent Decisioningプラットフォームのアップデートを発表しました。これにより、複数の管轄区域で運用されている銀行が、顧客データを一元化することなく分散データソース間で不正検知モデルをトレーニングできるようになります。
2024年4月:Fair Isaac Corporationは、住宅ローン組成におけるFICOスコアの使用が米国GSE(政府支援機関)が保証する融資決定の98%をカバーするように拡大したと報告し、消費者信用分析エコシステムにおける代替不可能な地位を強化しました。
2024年2月:Alteryx, Inc.は、Clearlake CapitalとInsight Partnersが主導する約44億ドル(約6,600億円)の株式非公開化取引を完了しました。これは、銀行部門に浸透したセルフサービス分析プラットフォームに対するプライベートエクイティ企業の継続的な確信を示しています。
北米は、銀行向け予測分析市場において最も成熟しており、最大の収益を生み出す地域であり、2024年の世界収益の推定38%から40%を占めています。米国は、世界的にシステム上重要な銀行の集中、発展したフィンテックエコシステム、およびクラウドベースの分析インフラストラクチャの早期導入を通じてこの優位性を推進しています。この地域のCAGRは2033年まで約17%と推定されており、これは新規市場の拡大ではなく、市場の統合とプラットフォームの合理化を反映しています。カナダとメキシコも大きく貢献しており、世界の資産に対する収益性が最も高いカナダの銀行は、顧客生涯価値モデルと信用リスクモデルに多大な投資を行っています。
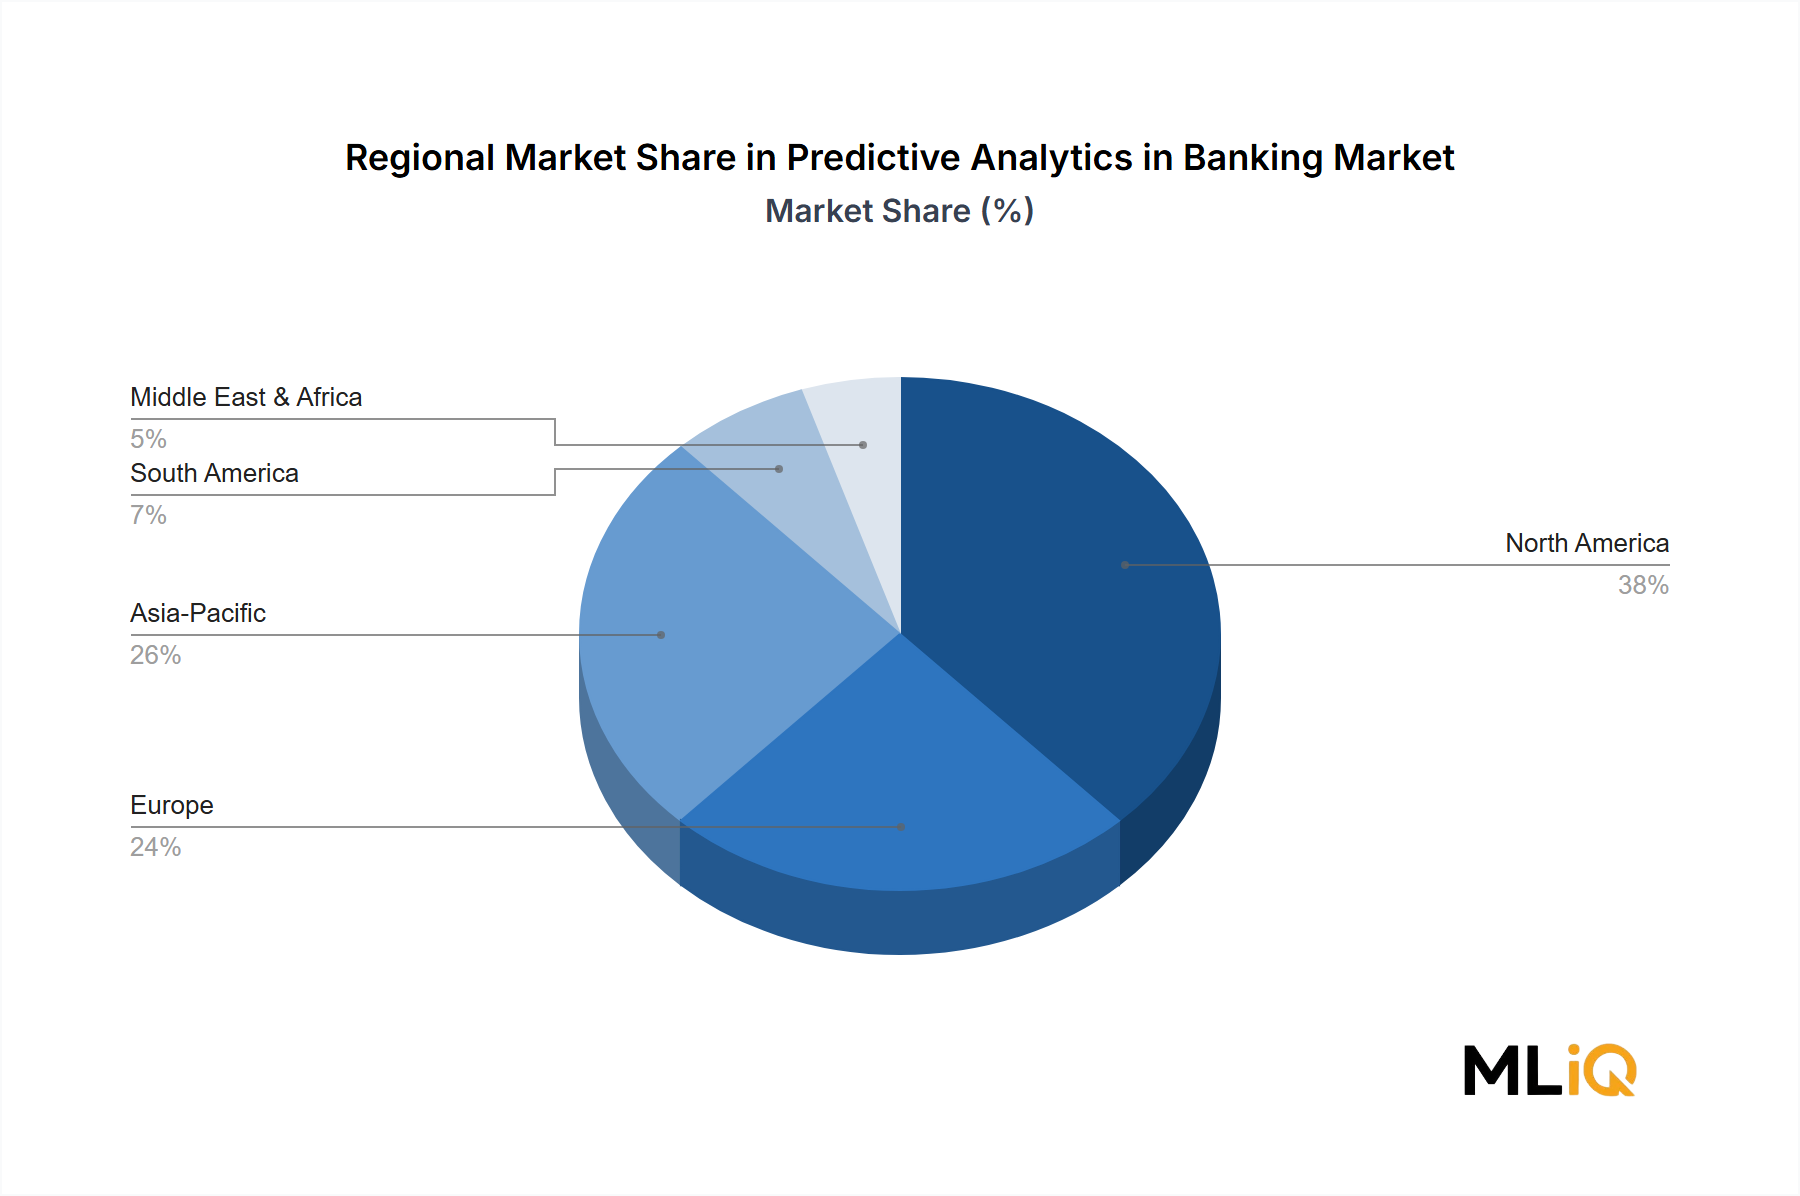
ヨーロッパは2番目に大きな市場であり、世界収益の約28%を占めています。規制上の推進要因が主要な需要触媒です。GDPR、PSD2、今後のEU AI法、およびバーゼルIVのコンプライアンス要件が、データ駆動型モデルインフラストラクチャを集合的に義務付けています。英国、ドイツ、フランスがこの地域内の主要市場です。しかし、ヨーロッパの銀行は特有の制約に直面しています。より厳格なデータローカリゼーション要件が国境を越えたモデルトレーニングを制限し、ソブリンクラウドおよびフェデレーテッド分析アーキテクチャの需要を生み出しています。この地域のCAGRは約18%と推定されています。
アジア太平洋地域は、2033年まで約25%のCAGRが予測される最速成長地域であり、現在、世界収益の推定22%を占めています。中国、インド、日本、韓国の4カ国が主要市場です。中国では、国有銀行やAnt Groupなどのデジタルネイティブな機関が、消費者信用やサプライチェーンファイナンス全体で前例のない規模で予測分析を展開しています。インドの銀行部門は、政府のジャンダン金融包摂イニシアチブとUPI取引インフラによってデジタル変革が進んでおり、行動分析のための豊富なリアルタイムデータを生成しています。ASEANサブ地域を通じてアクセス可能な東南アジア市場では、ネオバンクのライセンス取得が普及するにつれて、分析機能が急速に構築されています。
中東およびアフリカは新興市場であり、世界収益の約7%を占め、CAGRは22%と推定されています。GCCの政府系ファンドと地域の開発銀行は、分析インフラストラクチャに実質的な投資を行っており、南アフリカの洗練された銀行部門が大陸全体の導入ベンチマークを牽引しています。
南米は、ブラジルとアルゼンチンが主導し、世界収益の約5%を貢献しています。ブラジルの大規模な銀行口座を持たない人口と、Pix即時決済ネットワークに支えられた洗練されたデジタル決済エコシステムは、予測信用引受および不正分析投資に対する強力なインセンティブを生み出しています。
銀行向け予測分析市場は、2022年から2025年にかけて、ベンチャーファンディング、プライベートエクイティ買収、戦略的M&Aを通じて持続的かつ実質的な資本投入を引き付けており、これはセクターの持続的な成長基盤に対する投資家の確信を反映しています。
最も注目すべきプライベートエクイティ取引は、2024年初頭に行われたClearlake CapitalとInsight PartnersによるAlteryx, Inc.の約44億ドル(約6,600億円)での買収であり、これは同社の取引前の時価総額に比べて大幅なプレミアムを表し、銀行部門に浸透したセルフサービス分析プラットフォームに対するPE企業の意欲を示しています。
M&Aの分野では、IBM Corporationによる2025年初頭のStreamSetsとwebMethodsの買収は、分析の収益化の前提条件としてのデータ統合機能の取得という戦略的ロジックを例示しています。これは、エンドツーエンドのプラットフォームナラティブを完成させるためにデータパイプラインおよびガバナンス資産を取得している複数の既存ベンダー全体で見られるパターンです。
ベンチャーキャピタルは、説明可能なAIおよびモデルリスク管理のサブセグメントで最も活発に活動しており、スタートアップ企業は、銀行が複雑な機械学習モデルを使用することと、透明性があり監査可能な意思決定理由を提供する義務との間の拡大する規制ギャップに対処しています。このニッチ分野の企業は、フィンテックに特化したVCから2000万ドル(約30億円)から8000万ドル(約120億円)に及ぶシリーズAおよびシリーズBラウンドの資金を調達しています。
クラウドハイパースケーラーと銀行分析ベンダーとの戦略的パートナーシップは、市場投入の状況を再構築しています。Microsoft Corporationと主要な銀行分析ISV、およびGoogle Cloudと信用リスクモデリング専門企業との共同販売契約は、既存のクラウドエンタープライズ契約内に分析機能を組み込むことで、企業取引の成立を加速させています。これは、ベンダー関係を統合し、コミットされたクラウド支出を活用しようとする銀行CIOにますます好まれる調達チャネルです。
日本の銀行向け予測分析市場は、アジア太平洋地域全体の急速な成長の一部を形成しており、2033年までの同地域のCAGRは推定25%に達すると予測されています。グローバル市場規模が2024年に約45億ドル(約6,750億円)であり、アジア太平洋地域がそのうち22%(約9.9億ドル、約1,485億円)を占めることから、日本はこの重要な市場の主要な構成要素の一つです。日本の金融業界は、少子高齢化、低金利環境の継続、そしてデジタルトランスフォーメーション(DX)への圧力に直面しており、これらが予測分析の導入を促す主要な背景となっています。特に、不正検知・防止、信用リスク評価、顧客行動分析の分野で、データ駆動型のアプローチへの需要が高まっています。
市場を牽引する主な企業としては、IBM Japan、Microsoft Japan、Oracle Japan、SAS Institute Japan、FICO Japan、SAP Japanといったグローバルベンダーの日本法人が挙げられます。これらの企業は、それぞれの強み(例: IBMの金融犯罪インサイト、MicrosoftのAzure AI、FICOの信用スコアリング)を活かし、日本のメガバンクや地域金融機関にソリューションを提供しています。また、NTTデータ、日立製作所、富士通、NECといった日本の大手システムインテグレーター(SIer)が、これらのグローバルソリューションの導入支援やカスタマイズを通じて、市場における重要な役割を果たしています。
日本の規制・標準フレームワークでは、金融庁(FSA)が金融機関の情報システムおよびリスク管理に関する監督を担っており、AIの利用に対してもデータガバナンスやモデルの透明性に関する高い基準を求めています。また、個人情報保護法(APPI)は、顧客データの収集、利用、保管に関する厳格な規則を定めており、予測分析モデルがこれらの規制を遵守し、特に説明可能なAI(XAI)の導入が重要視されています。欧州のGDPRやEU AI法と同様に、日本でもAIの倫理的利用とデータプライバシー保護は不可欠な要素です。
流通チャネルとしては、主に大手金融機関への直接販売、あるいは前述の日本のSIerを介した導入が主流です。近年では、クラウドプラットフォームを通じたSaaS型サービスや、パートナーエコシステムを活用したソリューション提供も増加しています。日本の消費者行動は、デジタル決済やオンラインバンキングの利用が着実に増加しているものの、既存金融機関への信頼度が高く、データセキュリティとプライバシーに対する意識も非常に高いという特徴があります。このため、銀行は最新テクノロジーの導入において慎重な姿勢を取りつつも、顧客体験の向上とリスク管理の高度化のために予測分析への投資を強化しています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 20.80% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
「銀行市場における予測分析」に関する当社の調査の基盤は、堅牢な一次調査手法に基づいており、当社の調査活動全体の約75%を占めています。この集中的なアプローチにより、主要な業界関係者からリアルタイムで、微細かつ独自の洞察を直接取得することが保証されます。当社の一次調査戦略には、グローバルバリューチェーン全体で実施される定性的および定量的インタビューの包括的なシリーズが含まれます。これらの詳細な議論は、市場トレンド、競争環境、技術的進歩、導入率、課題、および将来の機会に関する重要な視点を収集します。
当社の一次調査における主要な参加者には、以下の特定の企業タイプが含まれますが、これらに限定されるものではありません。
詳細な洞察を得るために、インタビューは特定の高度な情報を持つ役職に戦略的に絞り込まれています。
| Stakeholder Role | Interview Share (%) |
|---|---|
| リスク管理責任者 / 最高リスク責任者(CRO) | 30% |
| 最高データ責任者(CDO) / データサイエンス責任者 | 30% |
| 予測分析製品管理担当副社長 | 25% |
| デジタルトランスフォーメーション責任者 / 最高デジタル責任者 | 15% |
| Company Type | Representation (%) |
|---|---|
| 予測分析ソリューションプロバイダー | 35% |
| 銀行および金融機関(エンドユーザー) | 30% |
| FinTechイノベーター&スタートアップ | 15% |
| データ集約および管理会社 | 10% |
| システムインテグレーター&コンサルティング会社 | 10% |
当社の調査手法の残りの25%は、包括的な二次調査と業界ベンチマーキングに充てられています。このフェーズでは、一次調査結果の検証と補強、履歴データの確立、および全体的な市場ダイナミクスの特定のために、多様な信頼できる情報源からの綿密なデータ収集と分析が含まれます。当社のチームは、すべてのデータポイントにおける正確性と一貫性を確保するために、情報を厳密に相互参照しています。
活用された情報源には、以下のものが含まれますが、これらに限定されるものではありません。
当社の市場規模推定および予測手法は、トップダウンアプローチとボトムアップアプローチの堅牢な組み合わせに、多段階のデータトライアングル法を加えて採用しています。これにより、市場の現在の規模とその予測される成長軌道の包括的かつ正確な推定が保証されます。
当社は、データ精度と分析の厳密性において最高水準を提供することをお約束します。当社の厳格な内部品質管理プロセスにより、88%の推定データ精度レベルが保証され、お客様に信頼性の高い実用的なインテリジェンスを提供します。すべてのデータポイント、市場数値、戦略的洞察は、経験豊富なアナリストによる複数の検証層を経ています。
さらに、最大限の関連性と適時性を確保するため、本レポートに提示されるデータと洞察は、購入日まで一貫して更新されます。この取り組みにより、お客様は「銀行市場における予測分析」のダイナミックな性質を反映した、最新かつ最も関連性の高い情報を確実に入手できます。
北米は米国が主導し、世界の市場シェアの約38%を占めています。その優位性は、AI駆動のリスクモデルの早期採用、Tier-1銀行の高い集中度、OCCやCFPBなどの規制機関によるデータに基づくリスク評価の義務付けに由来しています。SASインスティチュートやIBMコーポレーションなどのベンダーは、この地域全体で大規模なエンタープライズ契約を維持しています。
リアルタイムの機械学習推論エンジン、プライバシー保護モデルトレーニングのための連合学習、トランザクション不正マッピングのためのグラフニューラルネットワークが主なR&Dの最前線です。マイクロソフト・コーポレーションとテラデータは、信用スコアリングやAML検出のレイテンシを削減するクラウドネイティブなモデル展開パイプラインに投資しています。規制当局がモデルの透明性を要求するにつれて、説明可能なAI(XAI)への移行も加速しています。
生成AIモデルと大規模言語モデル(LLM)は、従来のルールベースおよび回帰ベースの分析の代替として浮上しており、非構造化顧客データを大規模に合成することができます。アルトリックスとタブロー・ソフトウェアは、LLMパイプラインを統合するためにプラットフォームを再配置しており、一方、純粋なAIフィンテック企業は、予測あたりのコストでテラデータのようなレガシーベンダーを切り崩しています。PyTorchやXGBoostのようなオープンソースフレームワークも、大手銀行での社内モデル開発の障壁を低減しています。
銀行は、ESG関連の信用リスク、特に気候変動に脆弱なセクターに露出した融資ポートフォリオを評価するために予測モデルを展開しています。SAP SEとIBMコーポレーションは、EUタクソノミーおよびTCFD開示フレームワークに準拠し、炭素リスクスコアリングモジュールを分析スイートに組み込んでいます。ヨーロッパと英国の規制義務は、銀行に環境曝露を定量化することを義務付けており、持続可能性指標をターゲットとした特殊な分析ソリューションの需要を拡大させています。
デジタルファーストバンキングの台頭により、トランザクションデータ量が指数関数的に増加し、リアルタイムのパーソナライゼーションと解約予測が運用上不可欠になっています。顧客は現在、超パーソナライズされた商品オファーを期待しており、銀行は不正検出、営業とマーケティング、従業員管理と並ぶ4つの主要なアプリケーションセグメントの1つである顧客管理分析に投資することを推進しています。中小企業は、SaaS価格モデルにより大企業との採用ギャップを縮めており、クラウドベースの予測ツールをますます採用しています。
銀行業界における予測分析の主要な「原材料」は、構造化および非構造化トランザクションデータであり、その品質と可用性は、ヨーロッパのPSD2やインドのRBIガイドラインなどのデータローカライゼーション法とオープンバンキング義務によって管理されています。オラクル、マイクロソフトAzure、SAPが提供するクラウド展開モデルは、オンプレミスインフラストラクチャの制約を緩和しますが、第三者のデータ主権リスクをもたらします。南米および中東・アフリカ地域の機関では、レガシーコアバンキングシステム全体でのデータ標準化の不一致が、モデルの精度を制限する主要なボトルネックとして残っています。