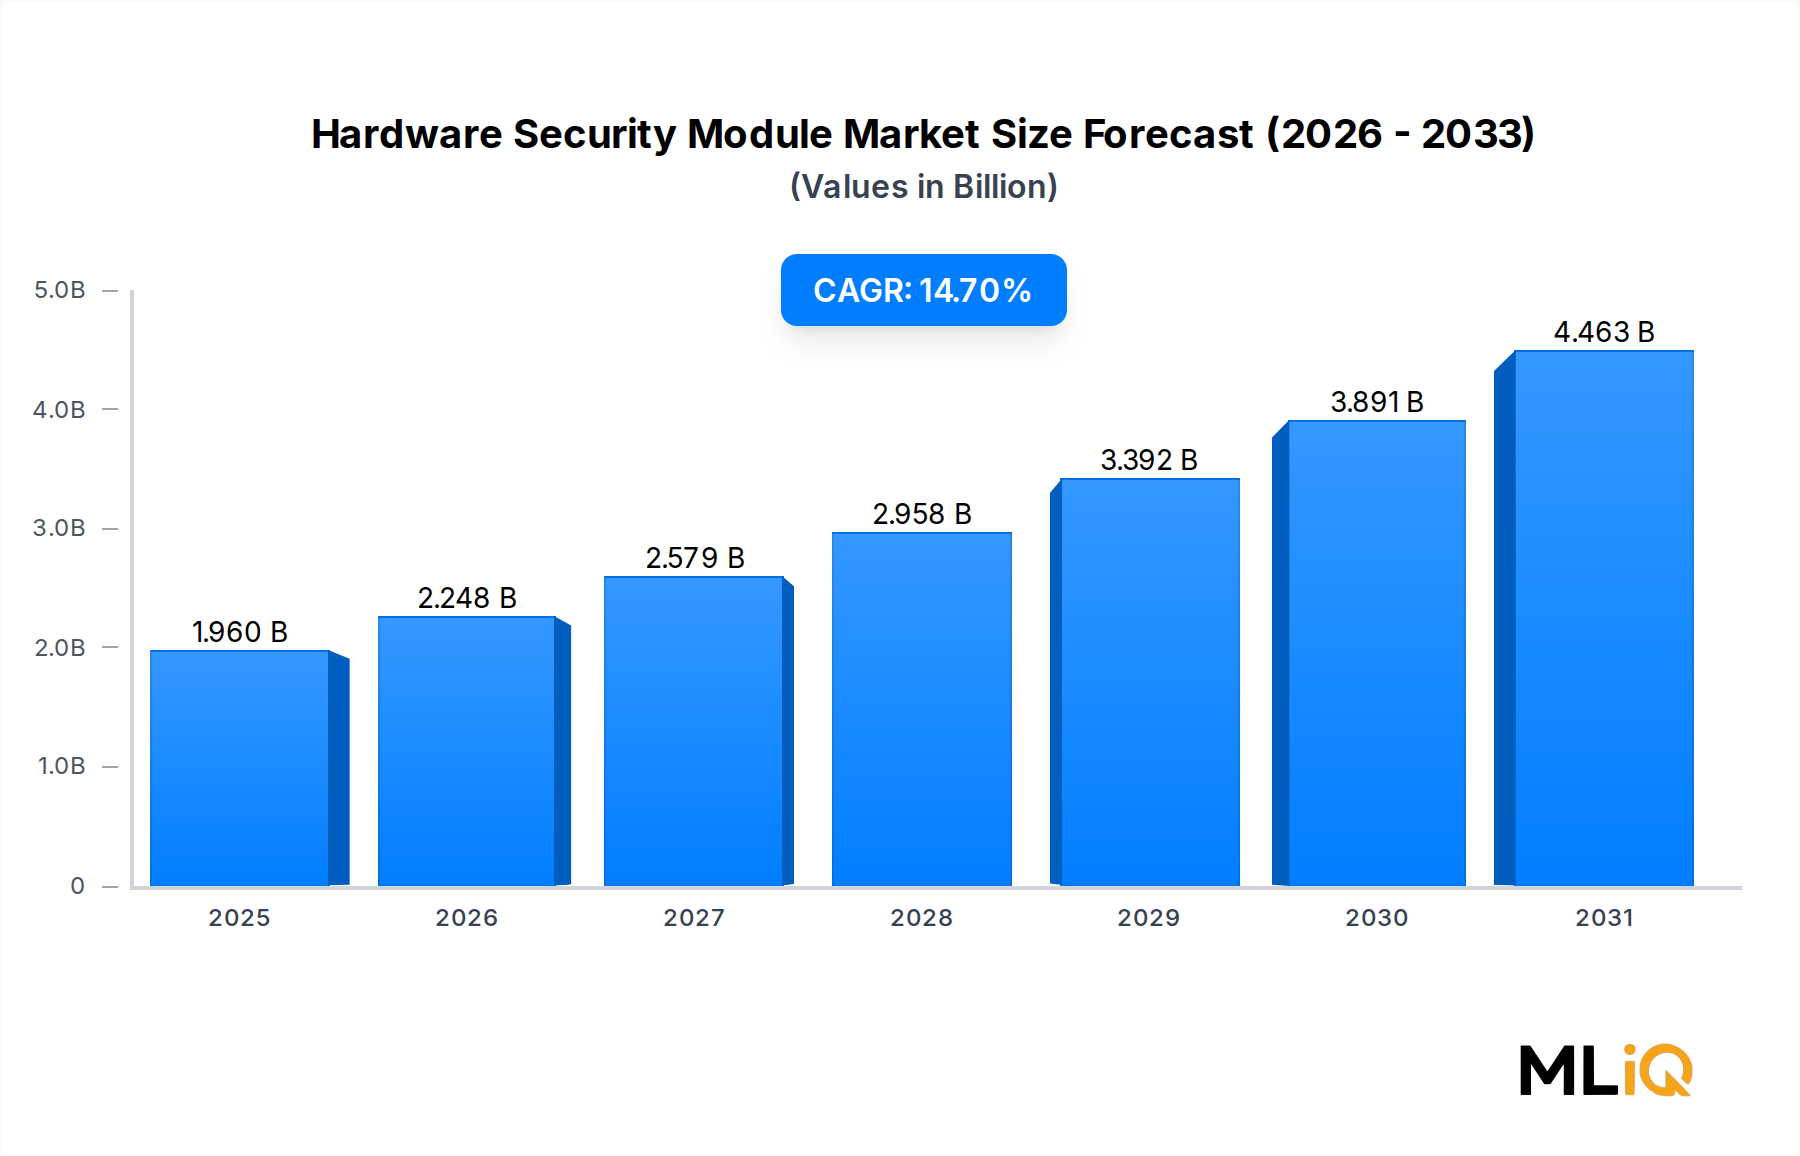
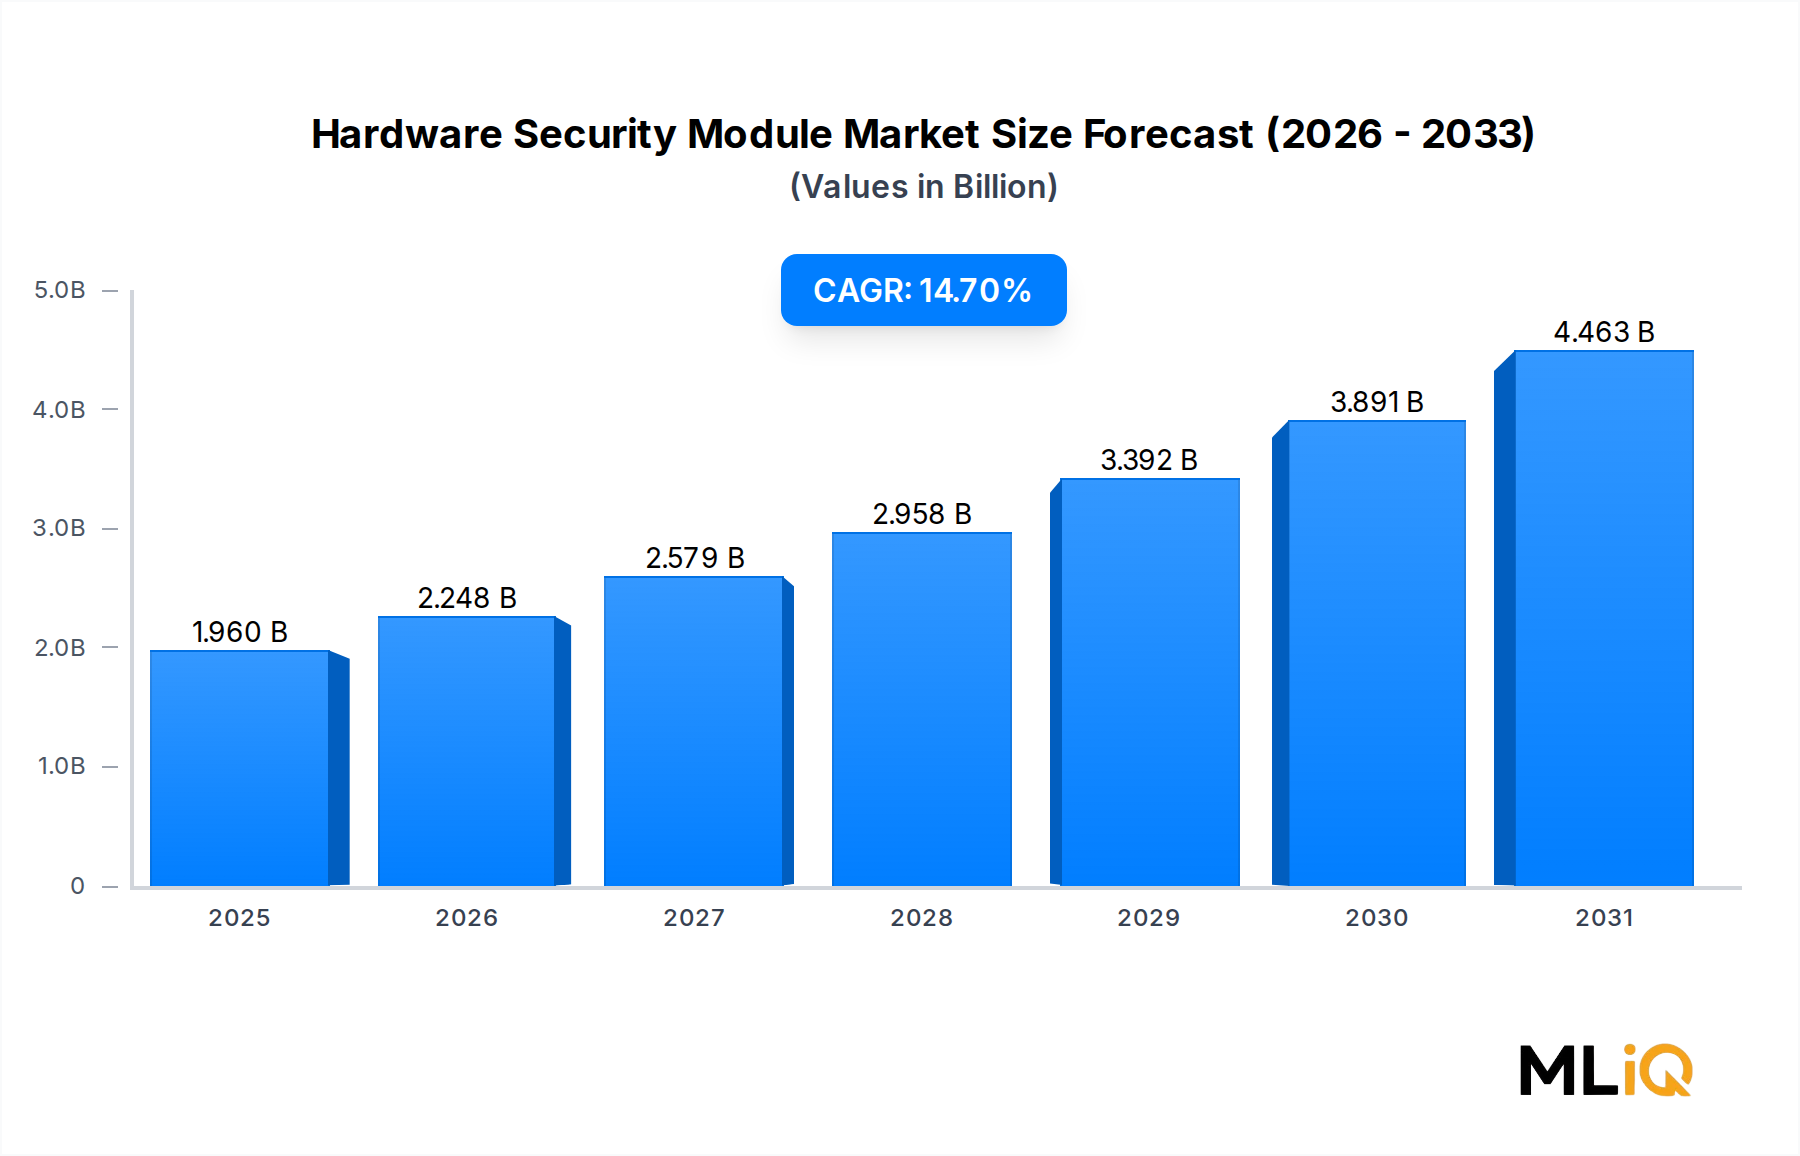
ハードウェアセキュリティモジュール市場の主要な洞察 世界のハードウェアセキュリティモジュール市場は、基準評価期間において19.6億ドル (約3,038億円)と評価されており、2033年 まで年平均成長率14.7% で拡大すると予測されています。これは、暗号鍵管理と耐タンパー性セキュリティインフラに対する企業需要の加速を反映したものです。この成長軌道は、規制遵守の圧力、クラウド移行、サイバー脅威の複雑化の収束によって牽引され、より広範なサイバーセキュリティ部門の平均を大きく上回っています。
ハードウェアセキュリティモジュール市場の市場規模 (Billion単位) ハードウェアセキュリティモジュール(HSM)は、デジタル鍵の保護と管理、暗号化および復号化機能の実行、認証サービスの提供を行う物理的なコンピューティングデバイスとして機能します。その信頼の基点としての役割は、銀行・金融サービスから政府、航空宇宙に至るまでの幅広い分野で不可欠なものとなっています。デジタル取引量が世界的に急増し、データ侵害コストが上昇し続ける中、業界ベンチマークによると平均してインシデントあたり440万ドル (約6.82億円)を超えるコストがかかっていることから、企業は暗号攻撃対象領域を縮小するためにHSMの導入を加速させています。
主要な需要牽引要因には、ハイブリッドHSM展開を必要とするクラウドネイティブアーキテクチャの急速な普及、PCI-DSS、FIPS 140-2/3、GDPR、eIDASなどのフレームワークへの義務的な準拠、およびハードウェアレベルでのモノのインターネット(IoT)エンドポイントのセキュリティ確保に対する増大する必要性が含まれます。BFSI(銀行・金融サービス)部門は引き続き最大の最終用途分野であり、金融機関が支払いカード処理、デジタル署名、銀行間通信認証にHSMを活用しているため、支配的な収益シェアを占めています。
この成長を後押しするマクロ的な追い風には、中央銀行デジタル通貨(CBDC)に向けた世界的な推進、NISTが主導するポスト量子暗号(PQC)への対応イニシアチブ、および企業ITにおけるゼロトラストアーキテクチャ導入の加速が含まれます。これらの要因は、レガシーHSM展開の更新サイクルと、アジア太平洋および中東の新興市場における新規導入の両方を同時に推進しています。
2033年 に向けて、ハードウェアセキュリティモジュール市場は、その重心が徐々にクラウドベースおよびサービスとしての提供モデルへと移行し、ベンダーは消費ベースの価格設定を提供するHSM-as-a-Serviceプラットフォームに多額の投資を行うと予想されています。この構造的な変化は、中堅市場組織への参入障壁を下げると同時に、総獲得可能市場の境界を拡大しています。次世代の暗号標準が世界的に批准され運用されるにつれて、HSMとより広範なサイバーセキュリティ市場および進化する暗号化ソフトウェア市場との交差点は、監視が不可欠となるでしょう。
ハードウェアセキュリティモジュール市場における決済処理の優位性 ハードウェアセキュリティモジュール市場内のすべてのアプリケーションセグメントの中で、決済処理は最大の収益シェアを占めており、デジタル決済インフラが世界的に拡大するにつれて、そのリードをさらに固めています。このセグメントには、カード発行、ATM PIN検証、POS暗号化、銀行間決済、モバイル決済認証が含まれ、これらすべてが、専用のハードウェアセキュリティモジュールのみが大規模に信頼性高く提供できる高保証暗号処理を必要とします。
アプリケーションセグメントとしての決済処理の優位性は、規制上の義務と運用の必要性の両方に根ざしています。ペイメントカード業界データセキュリティ基準(PCI-DSS)の遵守は、カード所有者データ環境に対するハードウェアベースの鍵管理の使用を明示的に要求しており、すべてのカード発行銀行、決済処理業者、およびアクワイアリング機関においてHSMに対する構造的な非裁量的需要の下限を作り出しています。2024年 現在、世界のカード取引量は年間7,000億件 を超えており、準拠したエコシステムにおける各取引には1つ以上のHSM操作が含まれており、需要の規模を裏付けています。
インドのUPI、ヨーロッパのSEPA Instant、米国のFedNowサービスを含むリアルタイム決済ネットワークの台頭は、決済HSMのスループット要件を強化しました。これらのシステムは、従来のバッチ処理環境を圧倒する総量で、ミリ秒以下の暗号処理を要求します。Thales、Futurex、utimaco GmbHなどのベンダーは、リアルタイム決済レール向けに特別に設計された高スループットのLANベースおよびネットワーク接続型HSMアプライアンスを導入し、毎秒数十万件のトランザクションを処理できるように対応しています。
従来のカードネットワークを超えて、ブロックチェーンベースの決済システム、ステーブルコイン、およびCBDCパイロットの出現は、このセグメント内で隣接する需要の流れを生み出しています。130カ国 以上の中央銀行がCBDCを積極的に検討またはパイロットしており、HSMに anchored されたセキュアな鍵管理インフラは、CBDCアーキテクチャの重要なコンポーネントとして普遍的に認識されています。これは、決済処理アプリケーションセグメントにとって意味のある中期的拡大ベクトルを表しています。
決済セキュリティ市場と密接に連携するトークン化は、決済処理内のHSM需要を増幅させるもう一つの要因です。プライマリアカウント番号を暗号トークンに置き換える慣行は、VisaやMastercardを含む主要な決済スキーム全体で現在標準となっており、HSMが大規模にトークンボールトを生成および管理することを要求します。Tokenization市場は、加盟店とアクワイアラーがPCIスコープを削減しながらシームレスなオムニチャネル決済体験を可能にしようと努めるにつれて、大幅に成長しています。
決済処理セグメントにおけるBFSI部門の優位性は、ティア1金融機関の設備投資優先順位に反映されており、HSMフリートの維持、アップグレード、および容量拡張に年間数百万ドルの予算を割り当てています。IBM Corporation、Thales、およびEntrust Datacardは、長年の認証関係とレガシーコアバンキングプラットフォームとの統合を活用し、この制度化された支出の最大のシェアを獲得している主要ベンダーの1つです。
このセグメント内のシェア統合は、高い切り替えコスト、ベンダー固有のAPIアーキテクチャ、およびHSMが決済スキームの承認を得るために必要な長い認証期間によって推進されています。新規参入者は大きな障壁に直面し、確立されたプレーヤーの競争上の地位を強化しています。しかし、クラウドネイティブ決済処理業者やフィンテックファースト組織は、HSM-as-a-Serviceの提供にますます傾倒しており、既存の金融機関のオンプレミス展開を置き換えることなく、クラウドに特化したベンダーが増分シェアを獲得する機会を生み出しています。
ハードウェアセキュリティモジュール市場を形成する成長要因と制約 ハードウェアセキュリティモジュール市場は、具体的で測定可能な需要触媒のセットによって推進されると同時に、導入速度を調整する明確な構造的制約のセットを乗り越えています。
主要な牽引要因の中で、規制遵守義務は最も信頼性の高い単一の需要触媒を表しています。2024年3月 に発効したPCI-DSS v4.0は、ハードウェアベースの鍵保護を明示的に参照する強化された暗号制御を導入し、決済エコシステム全体でのアップグレードサイクルを推進しています。同様に、特定の公共部門取引に認定電子署名デバイスの使用を義務付けると予想される欧州連合のeIDAS 2.0規制は、EU加盟国全体でHSM調達を刺激しています。
ポスト量子暗号(PQC)への対応は、新興ではありますが急速に激化する牽引要因です。NISTが2024年 にCRYSTALS-KyberおよびCRYSTALS-Dilithiumを含むポスト量子暗号標準を最終化したことにより、HSMファームウェアのアップグレードと格子ベース暗号アルゴリズムをサポートできる新世代ハードウェアに対する即時需要が生まれました。ベンダーはFIPS検証済みのポスト量子HSMを提供するために競争しており、防衛、金融、重要インフラの初期企業導入者は、予測される量子脅威のタイムラインよりもはるかに早く、現在調達サイクルを開始しています。
クラウド導入は、両刃の牽引要因として機能します。ワークロードのハイパースケールクラウド環境への移行は、クラウドHSMサービスの対象市場を拡大しており、AWS CloudHSM、Azure Dedicated HSM、Google Cloud HSMが勢いを増しています。この成長は、組織がクラウドネイティブ環境に展開された認証局や鍵管理サービスに対する暗号基盤を必要とするため、クラウドセキュリティ市場およびより広範な公開鍵インフラ市場の両方と相互に関連しています。
制約面では、特に中小企業にとって、高い総所有コストが障壁として残っています。エンタープライズグレードのネットワーク接続型HSMは、統合、認証、および保守コストを除いて、ユニットあたり20,000ドル から100,000ドル かかる場合があります。このコスト構造は、中小企業セグメントや価格に敏感な新興市場における有機的な浸透を制限しています。
暗号工学における熟練した人材の不足は、展開速度をさらに制約しています。APIのカスタマイズ、鍵セレモニー管理、監査ログ作成にわたるHSM統合の運用上の複雑さは、多くの組織が内部で不足している専門知識を必要とし、プロジェクトのタイムラインを延長し、総展開コストを増加させます。
ハードウェアセキュリティモジュール市場の競争環境 ハードウェアセキュリティモジュール市場は、少数の専門セキュリティベンダーが支配する集中的な競争環境を特徴としており、クラウドベースの提供セグメントでは競争が激化しています。
IBM Corporation: 日本IBMとして日本市場で主要な金融機関や企業にHSMソリューションを提供しています。IBM Corporationは、そのIBM Zメインフレームエコシステム内にHSM機能を組み込み、IBM 4769暗号コプロセッサを提供することで、世界中のコアバンキングおよび金融取引処理環境で支配的な地位を維持しています。
Thales: タレスジャパンとして、日本の金融、公共、産業分野でHSMおよびデータセキュリティソリューションを展開しています。ハードウェアセキュリティモジュール市場のリーダーであるThalesは、Cloud Protection & Licensing部門を通じて事業を展開し、LunaおよびpayShield HSM製品ファミリーを提供しており、30カ国以上で決済、PKI、クラウド暗号化のユースケースに対応しています。
Hewlett Packard Enterprise: 日本ヒューレット・パッカードとして、日本の大規模決済処理環境向けにAtalla製品ラインを提供しています。Hewlett Packard Enterpriseは、Atalla製品ラインにHSM機能を統合し、大規模な決済処理環境をターゲットとし、レガシーBFSIインフラの移行パスを提供しています。
Entrust Datacard: 日本のパートナーを通じて、PKIおよび決済セキュリティインフラと統合されたHSMソリューションを提供しています。Entrust Datacardは、その認証局およびデジタルIDプラットフォームと密接に統合されたHSMソリューションを提供しており、単一プロバイダーからエンドツーエンドのPKIおよび決済セキュリティインフラを求める組織にとって好ましいベンダーとなっています。
Microchip Technology Inc.: マイクロチップ・テクノロジー・ジャパンとして、日本の自動車、産業、IoT市場向けに組み込みHSMソリューションを提供しています。Microchip Technology Inc.は、CryptoAuthenticationおよびTrust Platformデバイスファミリーを通じて組み込みおよびIoT HSMセグメントに対応しており、Secure Element市場においてコンポーネントレベルで競合し、自動車、産業、および消費者IoTアプリケーションをターゲットとしています。
utimaco GmbH.: 日本のパートナーを通じて、汎用および決済HSM、クラウドHSMソリューションを展開しています。ドイツを拠点とする専門ベンダーであるutimaco GmbH.は、汎用および決済HSMに深いルーツを持ち、そのSe-SeriesおよびPaymentServer製品ラインで知られており、2022年 以降、クラウドHSMおよびポスト量子対応ポートフォリオを積極的に拡大しています。
Atos SE: 日本法人アトス株式会社を通じて、日本市場にもTrustway HSMポートフォリオを提供しています。Atos SEは、そのサイバーセキュリティ部門を通じてTrustway HSMポートフォリオを提供しており、強力なヨーロッパの政府およびヘルスケアクライアントベースを持ち、EUのGaia-Xクラウド主権イニシアチブに積極的に参加しています。
Adweb Technologies: 中東および南アジアに焦点を当てた地域統合業者およびソリューションプロバイダーであるAdweb Technologiesは、BFSIおよび政府クライアント向けのより広範なIDおよびアクセス管理フレームワーク内にHSM展開を位置付けています。
Ultra Electronics Holdings Plc: Ultra Electronics Holdings Plcは、政府、防衛、および重要国家インフラセグメントに焦点を当てており、その高保証HSMは、主権クライアントの厳格なFIPS 140-2レベル3およびNATO認証要件を満たしています。
Futurex: Futurexは、そのExcrypt製品ラインと、消費ベースの展開モデルを求める決済処理業者の間で大きな牽引力を得ているマネージドHSM-as-a-ServiceプラットフォームであるVirtuCryptで知られる米国拠点のHSMメーカーです。
ハードウェアセキュリティモジュール市場の最近の動向とマイルストーン 2023年1月 :ThalesはImpervaの買収を完了し、データセキュリティポートフォリオを強化し、企業クライアント向けのHSMベースの鍵管理とデータベース暗号化機能間のより密接な統合を可能にしました。
2023年3月 :NISTはポスト量子暗号アルゴリズムのドラフト標準を発表し、PQC互換HSM世代に関するutimaco GmbH、Thales、Entrust Datacardからの即時の製品ロードマップ発表を引き起こしました。
2023年7月 :FuturexはVirtuCrypt Cloud HSMプラットフォームのアップデートをリリースし、マルチクラウドサポートを拡張することで、単一の管理インターフェースを通じてAWS、Azure、Google Cloud全体でのHSM-as-a-Service展開を可能にしました。
2023年10月 :欧州銀行監督機構(EBA)は、PSD2に基づく決済サービスプロバイダー向けの暗号制御に関する更新されたガイダンスを発表し、EU全体の適格な信頼サービスプロバイダーに対するHSM要件を明確に強化しました。
2024年2月 :IBM Corporationは、IBM z16メインフレームの拡張された暗号アクセラレータロードマップを発表し、ポスト量子アルゴリズムサポートを組み込み、暗号アジリティプログラムを開始するティア1の銀行クライアントをターゲットとしました。
2024年5月 :Microchip Technology Inc.は、IoTデバイスプロビジョニング用のECC608 TrustMANAGERプラットフォームを発表し、コアHSMセクターに隣接する組み込みHSMおよびSecure Element市場における競争力を拡大しました。
2024年8月 :NISTは、最初の標準化されたポスト量子暗号アルゴリズムであるFIPS 203、204、および205を正式に公開し、HSMベンダーが次世代ハードウェア認証サイクルで対応しなければならない即時のコンプライアンスロードマップを作成しました。
2024年11月 :Atos SEは、デジタルID検証市場に合わせた要件を挙げ、デジタルユーロパイロットプログラムをサポートするHSMインフラの展開に関して、主要なヨーロッパ中央銀行との戦略的提携を発表しました。
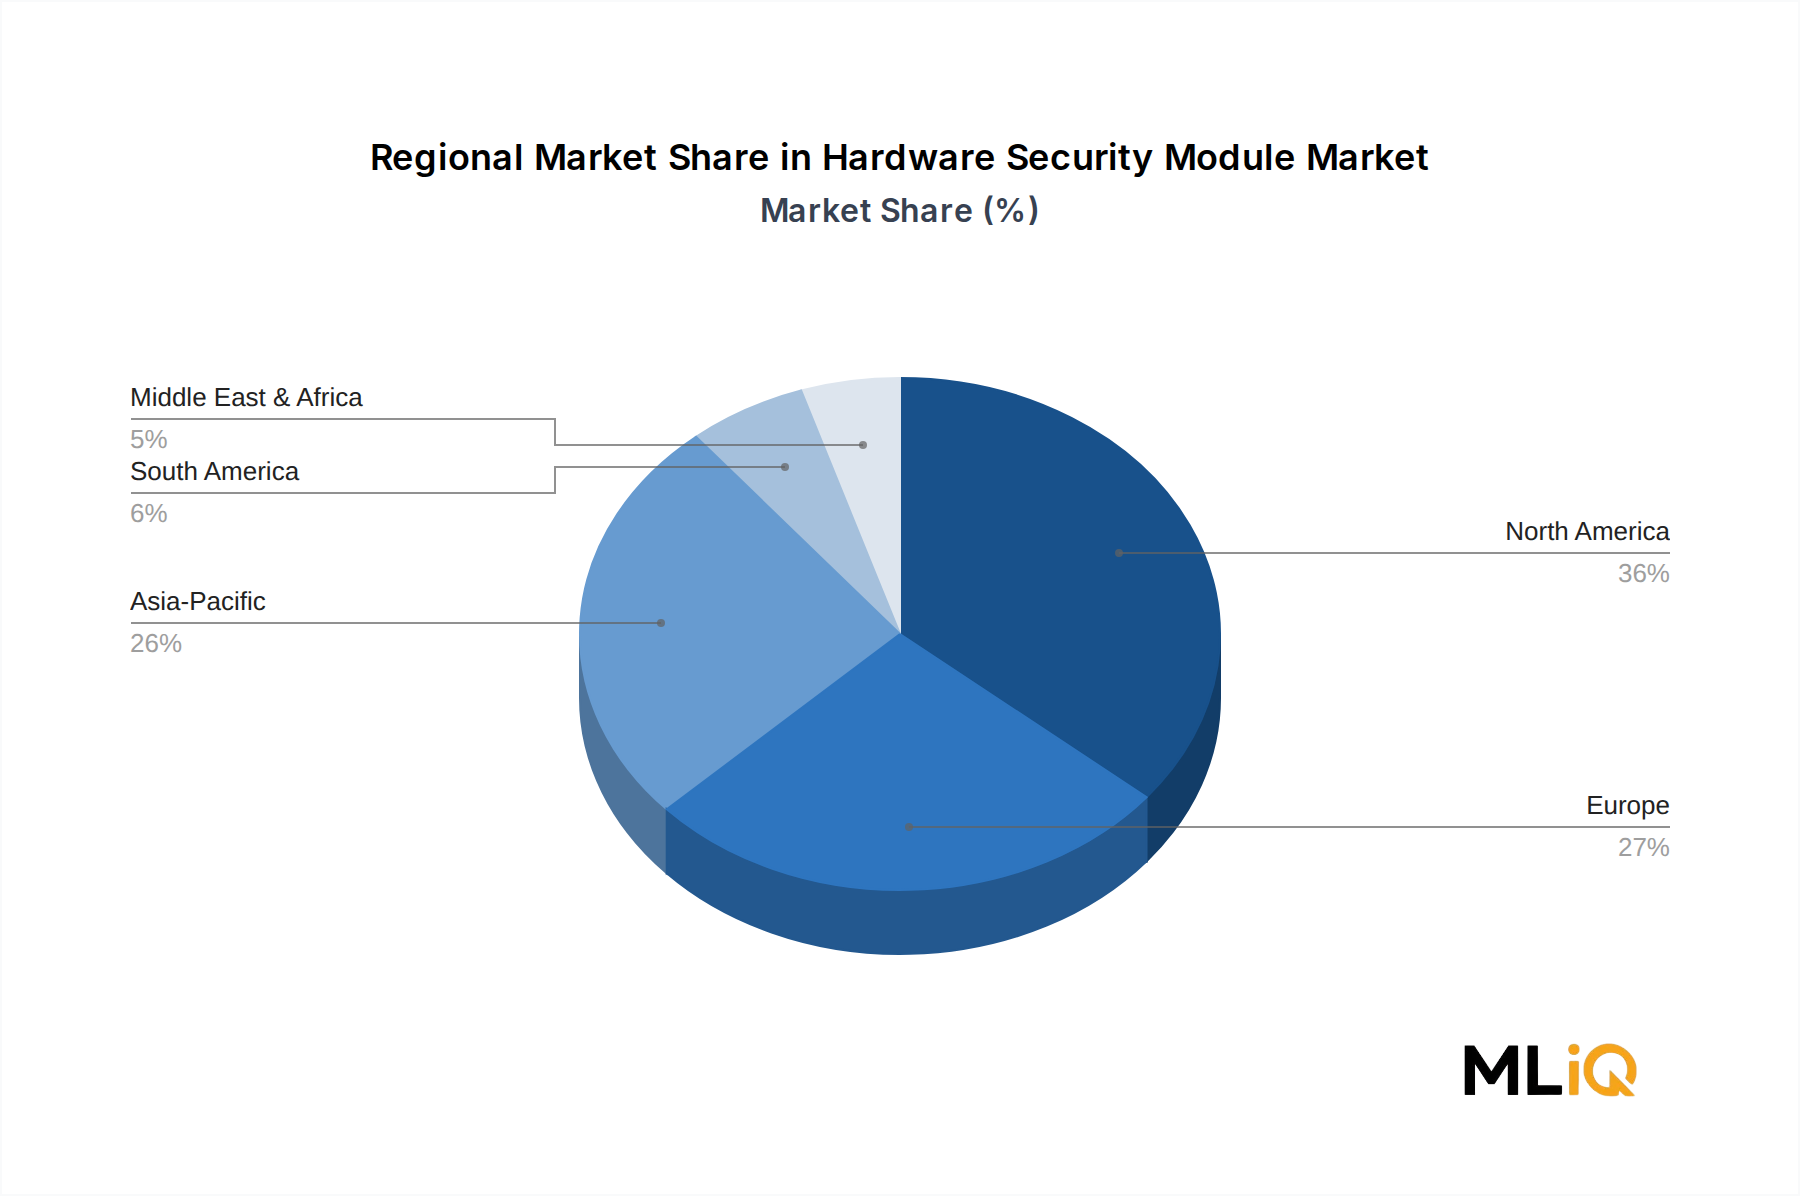
ハードウェアセキュリティモジュール市場の地域別内訳 ハードウェアセキュリティモジュール市場は、地域ごとに顕著な差別化を示しており、北米が収益シェアでリーダーシップを維持する一方で、アジア太平洋地域が最も急速に成長する地域として台頭しています。
北米は、米国を拠点として世界のハードウェアセキュリティモジュール市場収益の約38% を占めています。この地域の優位性は、ティア1金融機関の密度、米国連邦政府のHSM調達プログラムの規模、およびIBM Corporation、Futurex、Entrust Datacardなどの主要HSMベンダーの本社が存在することを反映しています。FIPS 140-3、HIPAA、および金融セクターの義務への準拠は、継続的な交換およびアップグレードサイクルを維持しています。北米のCAGRは2033年 まで12.8% と推定されており、成熟しているものの、常に高価値の市場を反映しています。
ヨーロッパは世界の収益の約28% を占めており、ドイツ、英国、フランスが主要な国別市場となっています。EUの規制密度(GDPR、eIDAS 2.0、NIS2指令、DORA(デジタル運用レジリエンス法)を含む)は、構造的に高められたコンプライアンス主導の需要ベースを生み出しています。ヨーロッパのCAGRは13.4% と予測されており、継続的なデジタル政府イニシアチブとデジタルユーロプログラムによって支えられています。ThalesとAtos SEが最も強力な地域市場ポジションを保持しています。
アジア太平洋地域は、2033年 まで17.2% のCAGRで最も急速に成長している地域であり、中国、インド、ASEAN経済圏における金融のデジタル化によって牽引されています。インドのUPI主導の決済エコシステム拡張とインド準備銀行のCBDCパイロットは、決済セキュリティ市場に合わせた決済HSMに対する相当な需要を生み出しています。中国の国内クラウド主権イニシアチブと国家が義務付けた暗号標準(GM/Tアルゴリズム)は、ローカライズされたHSM展開を推進しています。日本と韓国は、安定した交換サイクル需要を持つ成熟した市場です。
中東およびアフリカ地域は、湾岸協力会議(GCC)のデジタル変革プログラムと、主権暗号インフラに対する政府の義務によって牽引され、約15.6% のCAGRで成長を加速させています。サウジアラビアのVision 2030とUAEの国家サイバーセキュリティ戦略は、公共部門のHSM調達を促進しており、Adweb Technologiesが地域の提供パートナーとして機能しています。
南米は、収益シェアで約5% と最も小さな地域貢献者ですが、ブラジルのPIX即時決済ネットワークの拡張と、ブラジルのデータ保護法(LGPD)に基づくBFSI部門のコンプライアンス要件の増加によって牽引され、11.9% のCAGRで成長しています。
ハードウェアセキュリティモジュール市場における持続可能性とESGの圧力 ESGの考慮事項は、製造業に集約された産業とは異なるメカニズムを通じてではありますが、ハードウェアセキュリティモジュール市場における調達決定と製品開発の軌道にますます影響を与えています。
環境面では、HSMアプライアンス、特に大規模データセンター環境に展開される高スループットのネットワーク接続型モデルのエネルギー消費プロファイルが、企業の持続可能性チームの精査を受けています。Science Based Targets initiative (SBTi) コミットメントの対象となるデータセンターオペレーターは、HSMの電力効率をデータセンター全体の電力使用効率(PUE)計算に織り込んでいます。Thalesやutimaco GmbHを含む主要ベンダーは、エネルギー効率仕様を公開し、熱および電力制約が厳しいエッジおよびブランチ展開向けに設計された低電力HSMバリアントを導入することで対応しています。
循環経済の義務は、特にヨーロッパの公共部門クライアントの間で、HSM調達慣行に影響を与え始めています。EUのエコデザイン規制と今後の持続可能な製品規制は、ベンダーに対し、製品ライフサイクルへの影響を文書化し、使用済み鍵のゼロ化およびハードウェアリサイクル経路を提供し、暗号ハードウェアアセンブリにおける紛争鉱物の使用を削減するよう圧力をかけています。HSMメーカーと部品サプライチェーンを共有するセキュアエレメント市場も、同様にこれらの要件に対応しています。
ガバナンスの観点からは、HSM自体がESGデータ整合性のイネーブラであり、検証可能な持続可能性開示、炭素クレジット登録簿、およびESG連動型デジタル債券発行をサポートする暗号インフラを提供しています。これにより、HSMベンダーは自社製品を
ハードウェアセキュリティモジュール市場のセグメンテーション
1. 製品タイプ
1.1. LANベース/ネットワーク接続型
1.2. PCIベース/組み込みプラグイン
1.3. USBベース/ポータブル
1.4. スマートカード
2. 導入モード
3. アプリケーション
3.1. 決済処理
3.2. コードおよび文書署名
3.3. セキュリティソケットレイヤー(SSL)
4. トランスポートセキュリティレイヤー
5. 産業分野
5.1. BFSI(銀行・金融サービス)
5.2. ITおよび通信
5.3. 政府
5.4. 消費財および小売
5.5. 輸送
5.6. 航空宇宙
5.7. その他
ハードウェアセキュリティモジュール市場の地理別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米のその他
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. ヨーロッパのその他
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東・アフリカのその他
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. アジア太平洋のその他
日本市場の詳細分析
日本におけるハードウェアセキュリティモジュール(HSM)市場は、成熟した経済と高いデジタル化率を背景に、安定した需要と更新サイクルが特徴です。世界市場規模が約3,038億円に達する中、アジア太平洋地域全体の年平均成長率が17.2%と予測される中で、日本は堅実な成長を維持しています。特に金融サービス(BFSI)部門は、決済処理、デジタル署名、認証要件の増加に伴い、HSMの最大の需要源であり続けています。金融情報システムセンター(FISC)の安全対策基準や、国際的なPCI-DSS(Payment Card Industry Data Security Standard)への準拠は、国内の金融機関にとってHSM導入の主要な動機となっています。また、NISTによるポスト量子暗号(PQC)標準の確定や、日本銀行による中央銀行デジタル通貨(CBDC)の研究開発など、将来の脅威と新しい金融インフラへの対応も、HSMの需要を刺激する要因となっています。
市場を牽引する主な企業には、日本IBM、タレスジャパン、日本ヒューレット・パッカード、マイクロチップ・テクノロジー・ジャパンといったグローバル企業の日本法人が挙げられます。これらの企業は、長年の実績と既存システムとの統合性を強みとし、大規模な金融機関や政府機関にHSMソリューションを提供しています。Entrustやutimaco GmbH、Atos SEなども、国内のパートナーを通じて市場に浸透しています。日本のHSM市場において、規制フレームワークでは、FISC安全対策基準が金融機関の情報システムセキュリティの要件を厳格に定めており、HSMの導入はその中核をなします。PCI-DSSも、カード情報を取り扱う事業者にとって必須の基準であり、HSMベースの鍵管理を要求しています。また、国際的な暗号モジュールセキュリティ標準であるFIPS 140-2/3認証は、国内の公共機関や防衛分野でHSMを選定する際の重要な指標となっています。
流通チャネルとしては、大手システムインテグレーター(SIer)が重要な役割を果たしています。HSMは単体で機能するだけでなく、既存のITインフラやアプリケーションとの複雑な統合が必要となるため、SIerによる専門的なコンサルティング、導入、保守サポートが不可欠です。近年では、AWS CloudHSM、Azure Dedicated HSM、Google Cloud HSMといったクラウドベースのHSM-as-a-Serviceも利用が拡大しており、特にコスト効率と柔軟性を求める中堅企業やフィンテック企業からの関心が高まっています。企業や金融機関の行動様式としては、堅牢なセキュリティ、システムの安定稼働、長期的なサポート体制を重視する傾向があります。また、リスク回避志向が強く、実績のあるベンダーや認証された製品が選好されます。企業向けネットワーク接続型HSMの単体価格は、米ドルで2万ドルから10万ドルの範囲とされており、これは日本円に換算すると約310万円から約1,550万円に相当し、導入コストは中小企業にとって依然として障壁となる可能性がありますが、HSM-as-a-Serviceの普及がこの障壁を下げつつあります。