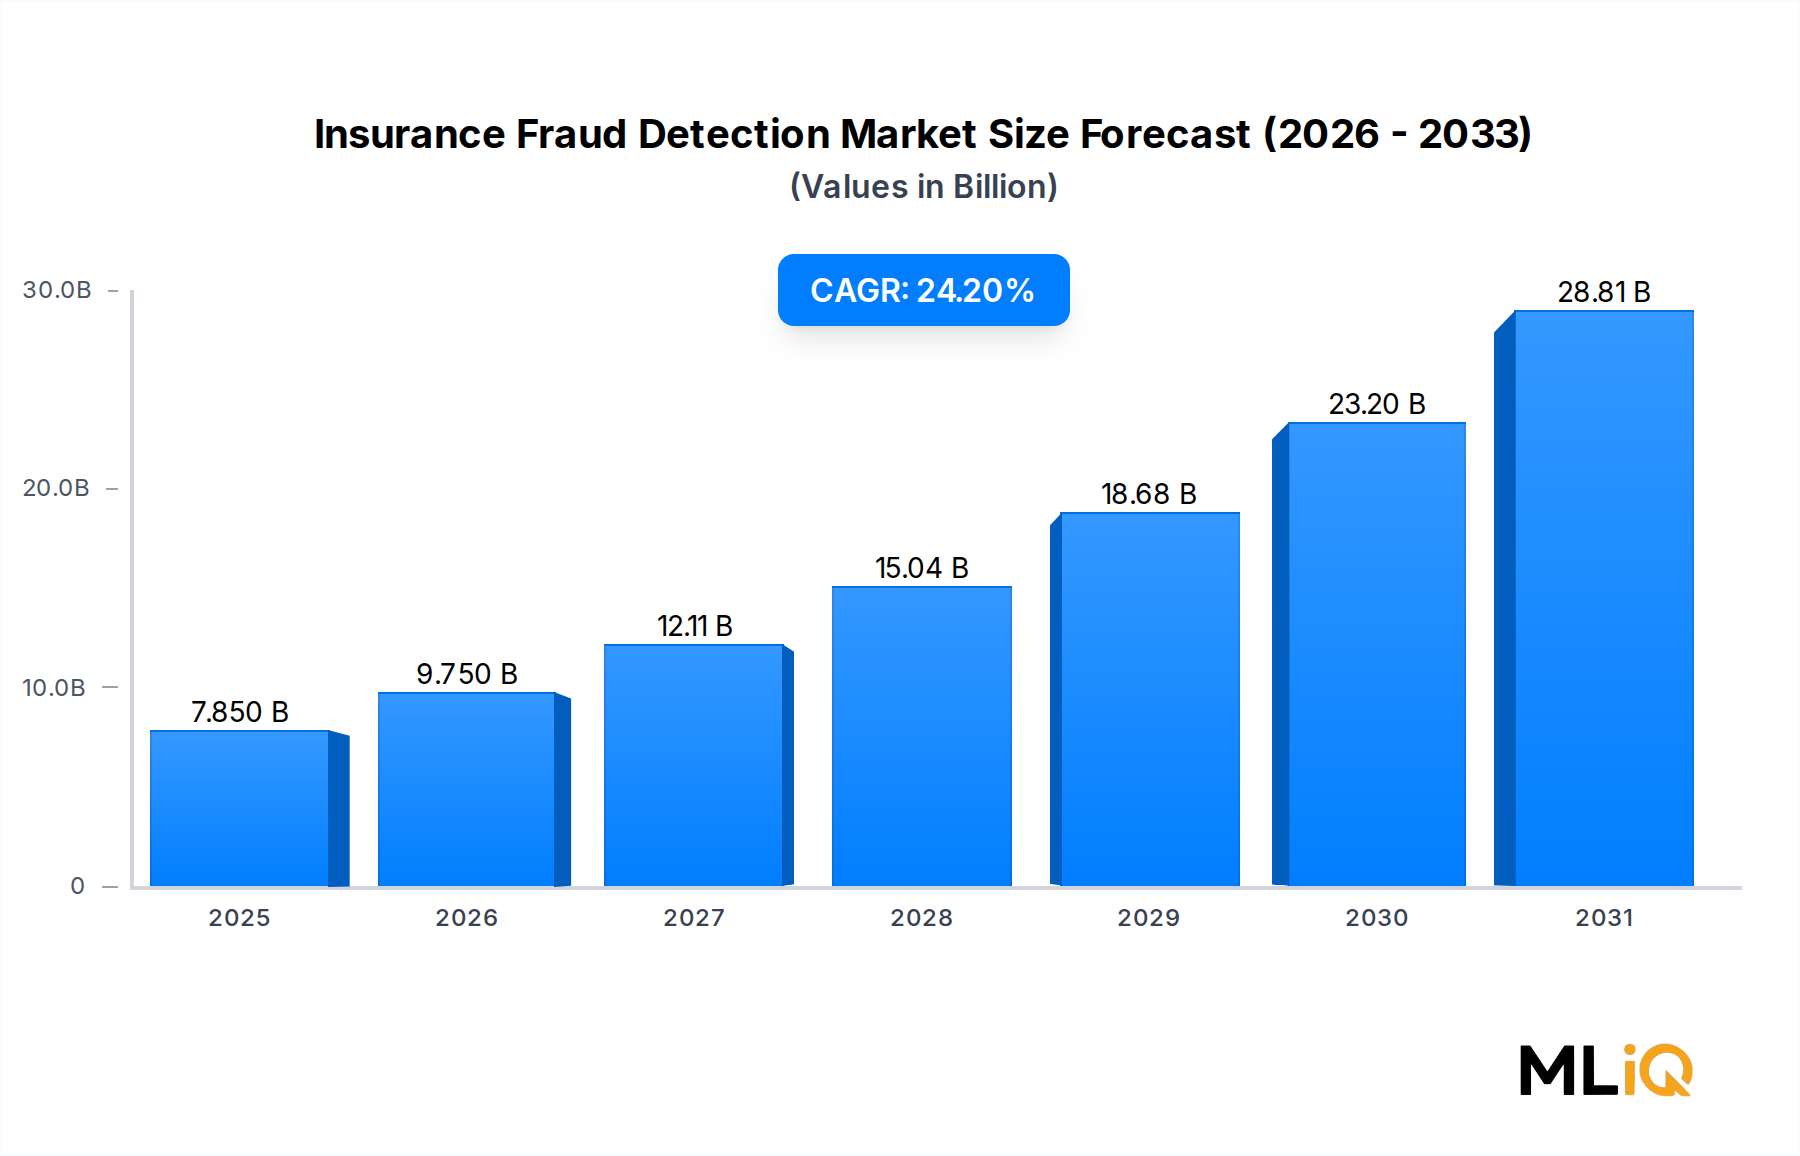
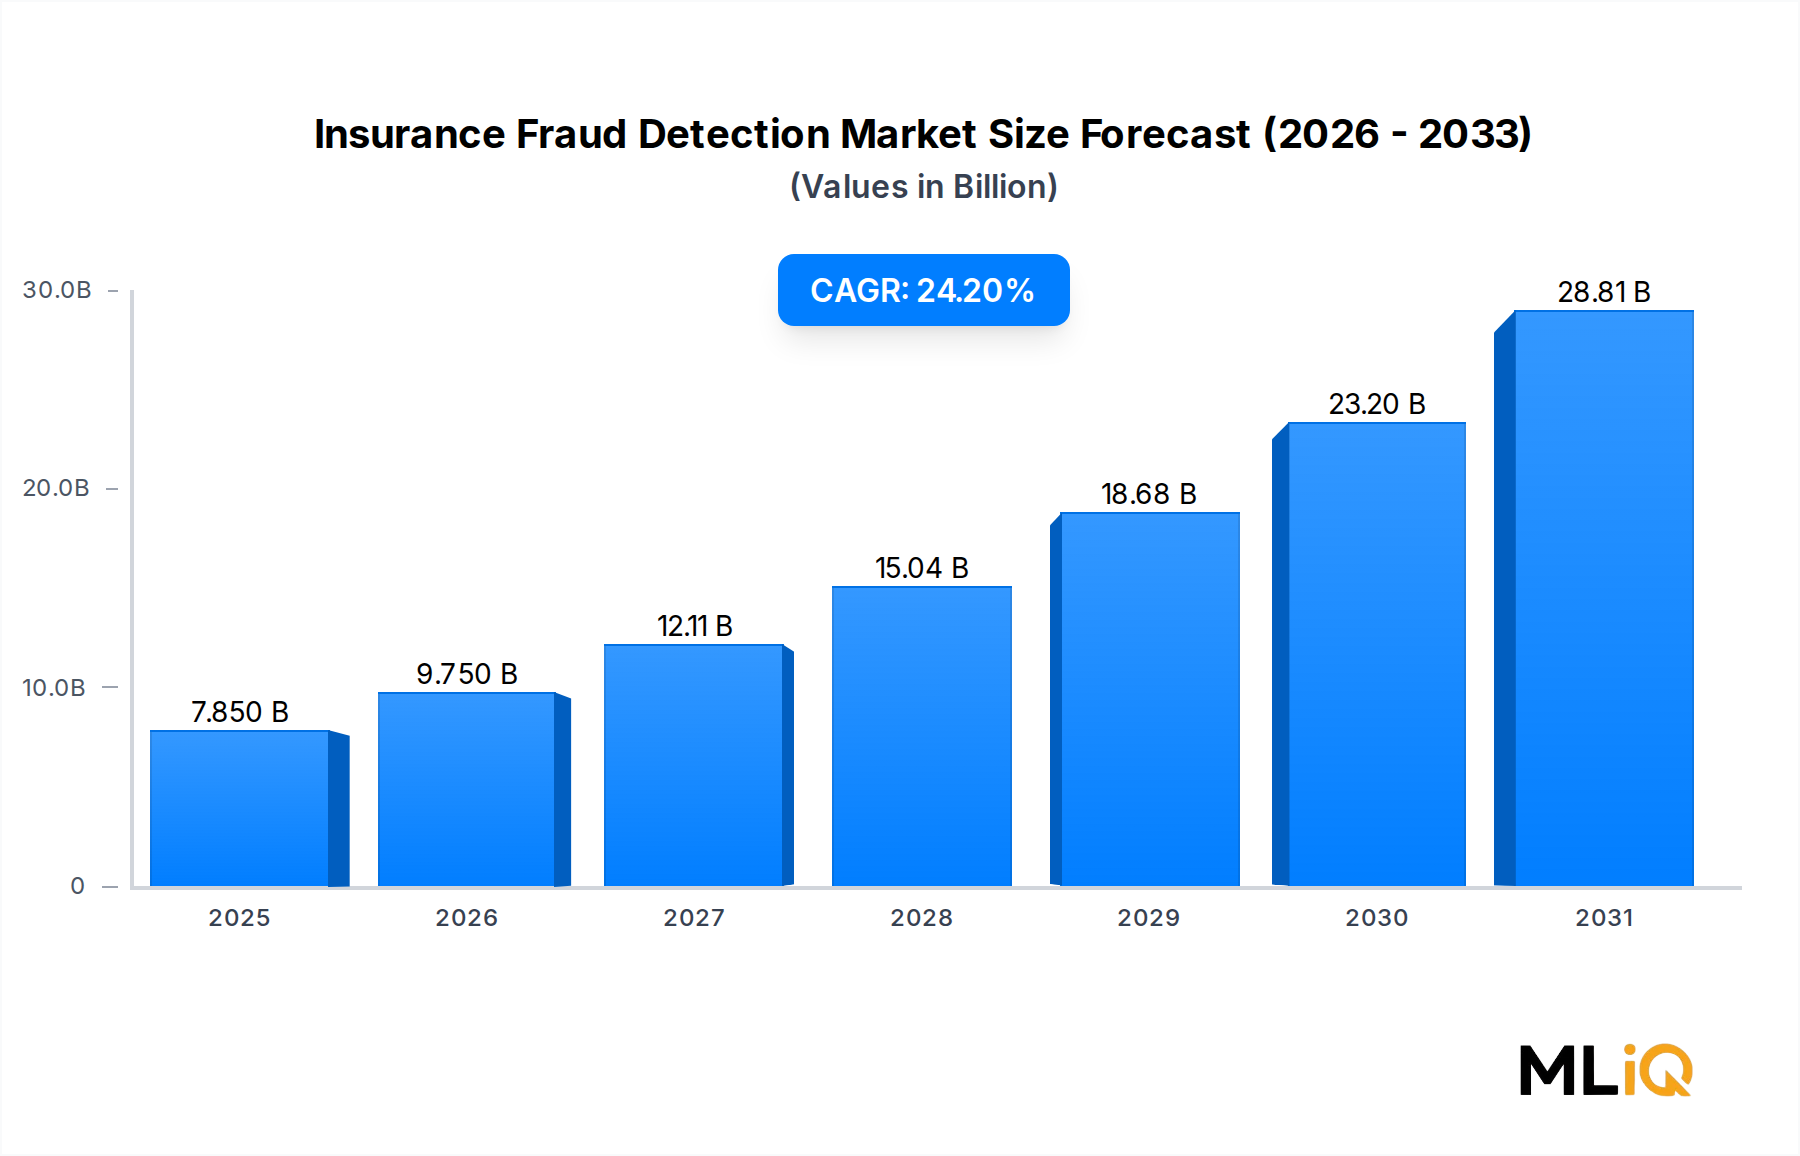
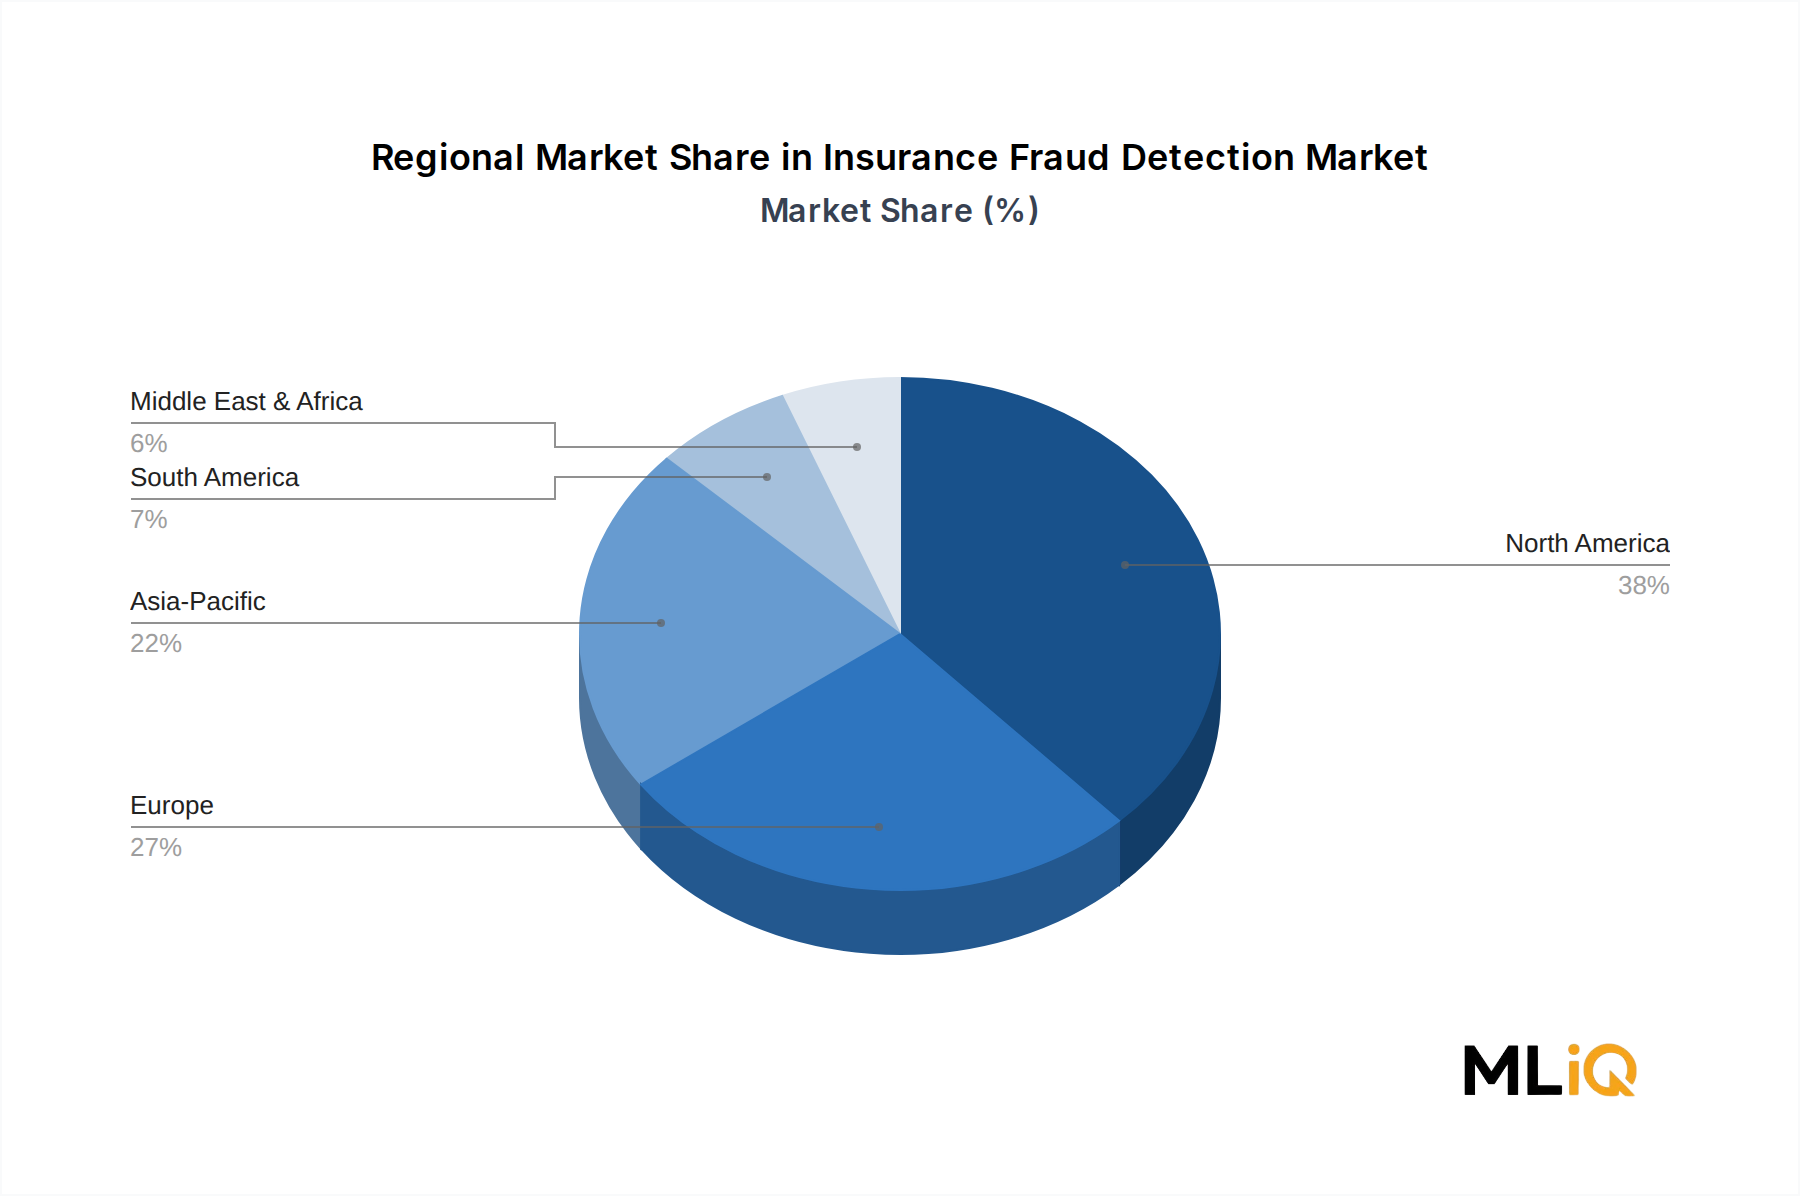
保険詐欺検出市場の成長軌道は、市場拡大のペース、地域、および競争ダイナミクスを共に決定する、明確な一連の大きな影響を与える推進要因と構造的制約によって規定されています。
主要な推進要因 — 詐欺損失率の増加:詐欺関連の損失は、グローバルな損害保険および医療保険全体で、年間支払われる総請求額の10%から20%を占めています。米国だけでも、保険詐欺対策連合(Coalition Against Insurance Fraud)は年間詐欺コストを約$308 billion(約47兆7,400億円)と推定しており、これは膨大な対処すべき問題領域と検出プラットフォーム投資に対する説得力のあるROI事例を提供しています。
主要な推進要因 — デジタルチャネルの拡大:デジタルファーストの保険流通への移行により、申込段階での詐欺リスクが拡大しました。合成IDの作成や複数契約詐欺を含むデジタル申込詐欺は、消費者直販型保険プラットフォームが拡大するにつれて、2020年から2024年の間に推定40%増加しました。これにより、見積もり・契約締結時点でのリアルタイム本人確認および行動生体認証の統合に対する需要が高まっています。
主要な推進要因 — 規制上の義務:欧州連合(Solvency IIおよびDORAフレームワーク下)、米国(NAICモデル規制)、英国(FCA監督)の規制当局は、文書化され監査可能な検出能力を必要とする詐欺リスク管理要件をますます具体的に定めています。規制市場における新しいプラットフォーム導入の推定25~30%は、コンプライアンス主導の調達によるものです。
主要な推進要因 — AIと高度分析の成熟:機械学習モデルガバナンス、説明可能なAI(XAI)フレームワーク、リアルタイム推論インフラの成熟は、エンタープライズ導入における主要な技術的障壁を取り除きました。保険会社は現在、詐欺検出精度閾値と規制上の説明可能性要件の両方を同時に満たすモデルを展開することができます。
主要な制約 — データプライバシーと相互運用性の障壁:複数の保険会社にまたがる組織的な詐欺団を検出するために不可欠な、保険会社間でのデータ共有は、ヨーロッパのGDPR、カリフォルニアのCCPA、および様々な国のデータ主権体制によって制約されています。これらの制限は、ネットワークレベルの詐欺検出の有効性を制限し、個々の保険会社のデータ資産における分析負担を増加させます。
主要な制約 — レガシーコアシステム統合の複雑さ:世界の保険会社のかなりの割合が、最新のAPIインターフェースを欠くレガシーな保険契約管理システムで運用しており、特に中堅市場の導入者にとって、展開期間を延長し、短期的なROIを圧迫する費用と時間のかかる統合プロジェクトを生み出しています。