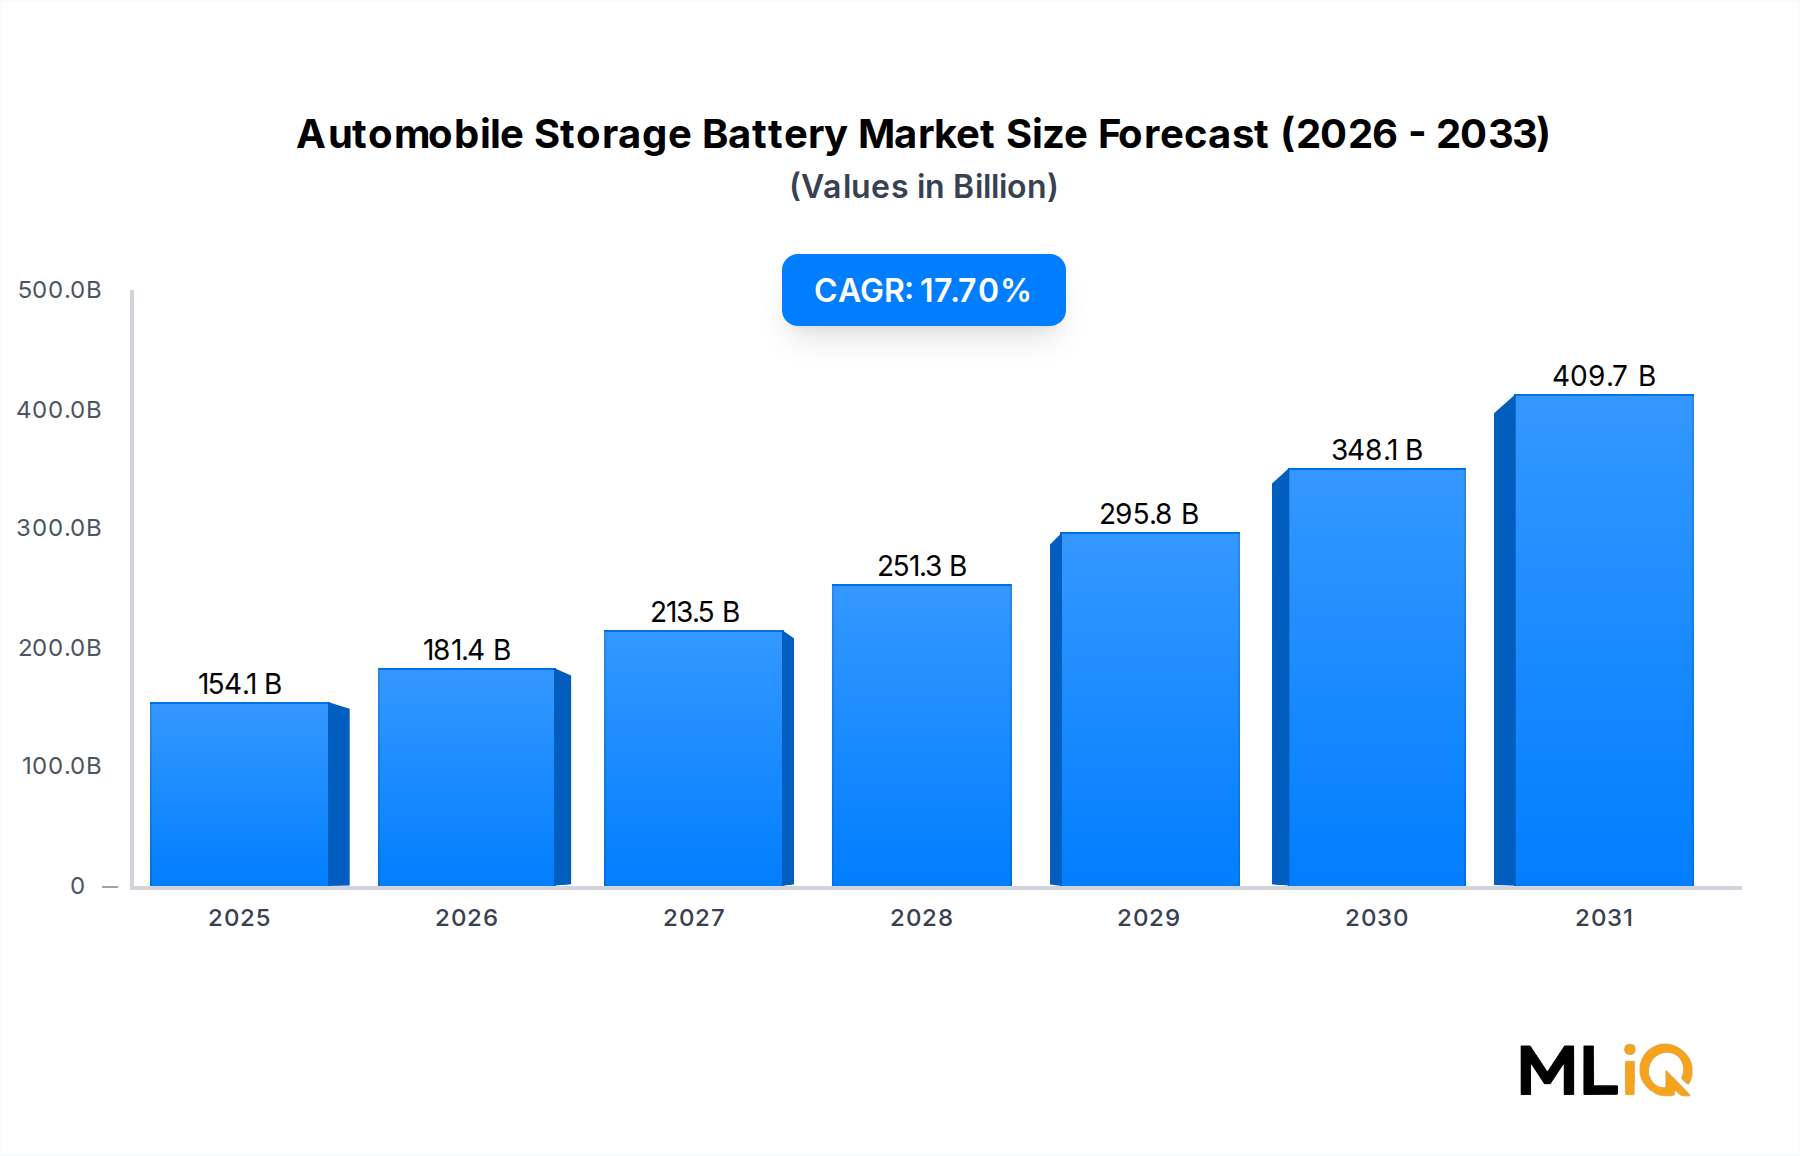
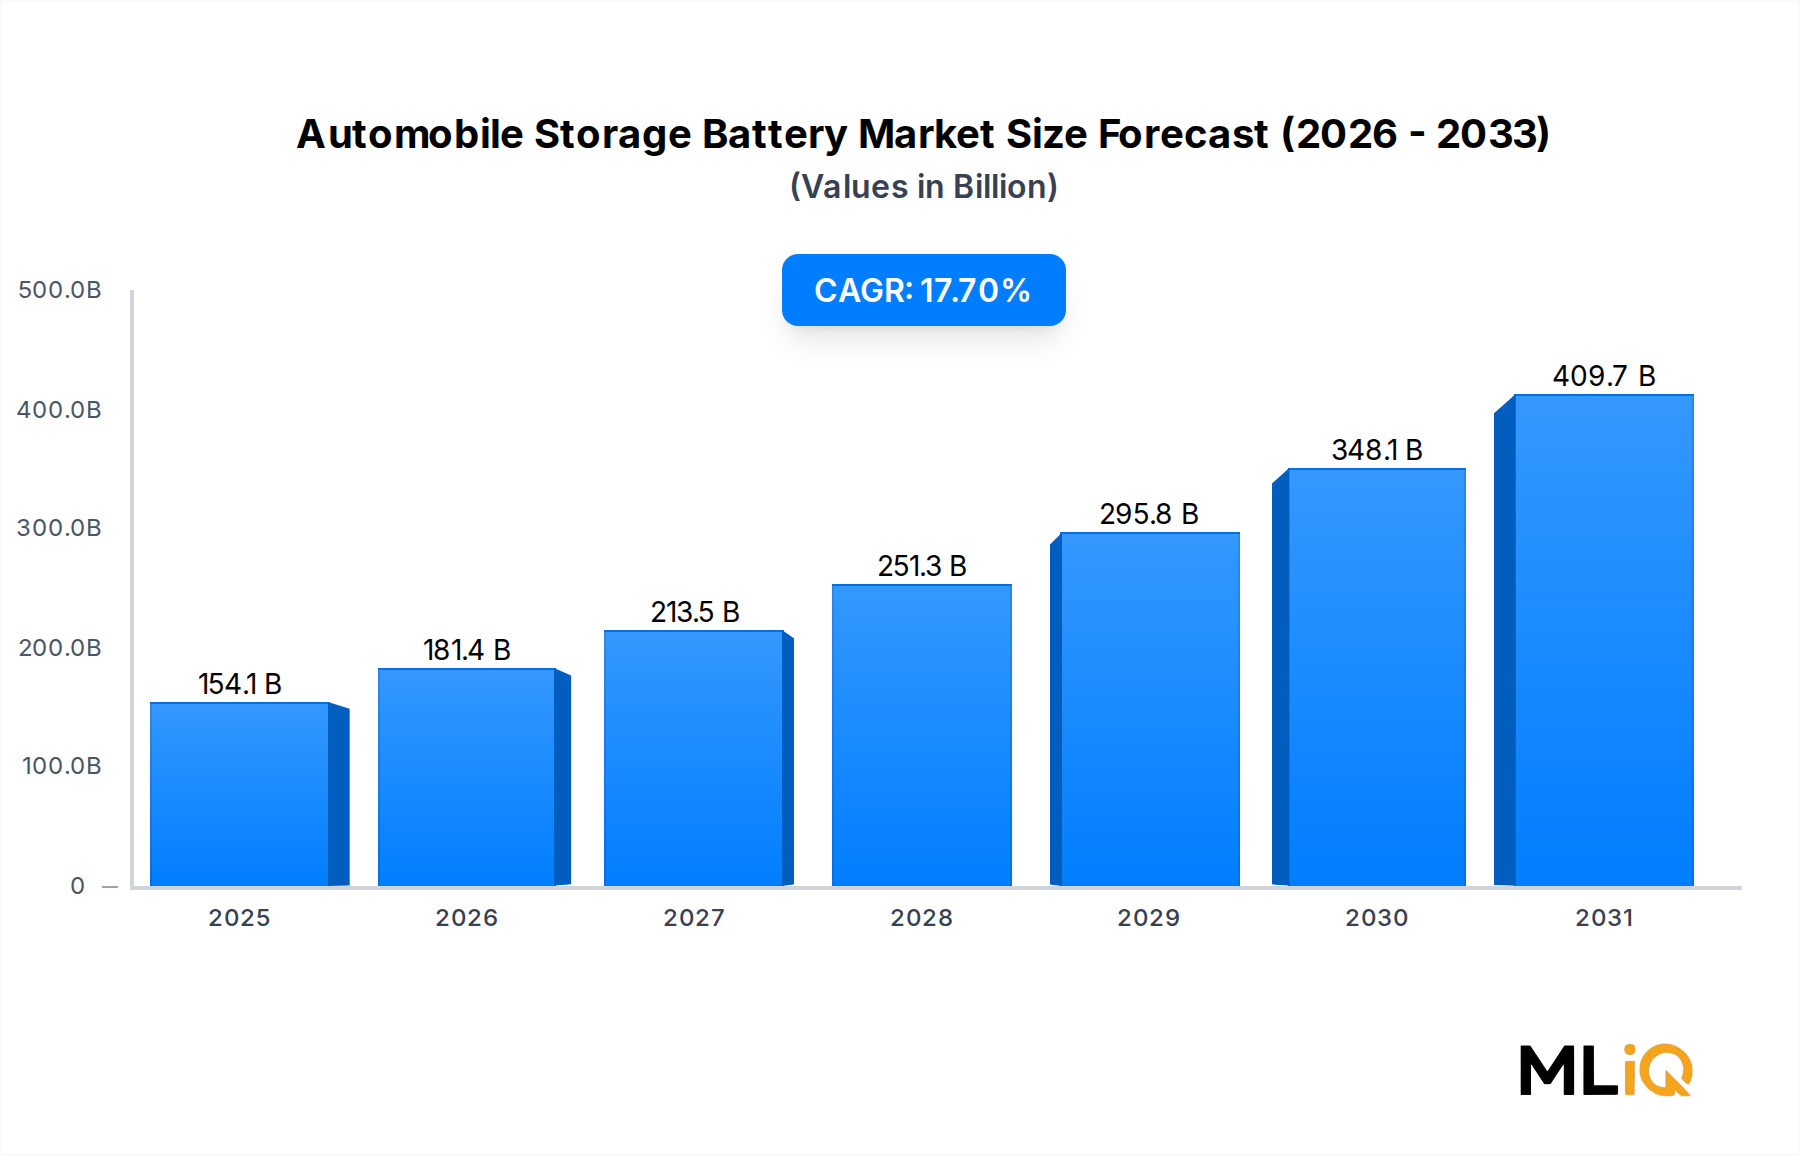
自動車用蓄電池市場に関する主要な洞察 世界の自動車用蓄電池市場は、2025年 に1,541.2億ドル(約23.9兆円) と評価されており、2033年 まで年平均成長率(CAGR)17.7% で拡大すると予測されています。これは、半導体およびエレクトロニクス分野全体で見られる中でも、最も積極的な成長軌道の一つを反映しています。この堅調な拡大は、世界的な電動モビリティへの移行の加速、主要経済圏における排出ガス規制の強化、次世代電気化学蓄電アーキテクチャへの継続的な投資によって支えられています。
自動車用蓄電池市場の市場規模 (Billion単位) バッテリー式電気自動車(BEV)およびプラグインハイブリッド電気自動車(PHEV)の普及に伴い、高容量・長寿命バッテリーへの需要がエスカレートしています。欧州連合、中国、米国、日本、韓国の政府は、定められた法的な期間内に内燃機関(ICE)車の販売を段階的に廃止することを約束しており、自動車用蓄電池の調達量を直接的に促進しています。EUの2035年 ICE禁止、中国の2030年 までにNEV普及率40% を義務付ける新エネルギー車(NEV)規制、そして米国のインフレ抑制法による電気自動車税額控除は、複数年にわたる需要の可視性を維持する構造的な政策枠組みを collectively 示しています。
規制上の触媒を超えて、マクロ的な追い風には、バッテリーパックコストの低下(2010年 の1,200ドル/kWh 超から、2024年 には130ドル/kWh 未満にまで下落)、エネルギー密度ベンチマークの向上、そして世界的な公共および民間充電インフラの急速な拡大が含まれます。人工知能と機械学習のバッテリー管理プラットフォームへの統合は、サイクル性能と予測保守能力をさらに向上させ、エンドユーザーの信頼とフリート採用率を高めています。
競争環境は激化しており、既存の鉛蓄電池およびニッケルベースの化学物質サプライヤーは、リチウムイオンおよび全固体電池の新規参入企業からの置き換え圧力に直面しています。一方、リチウム、コバルト、ニッケル、マンガンといった原材料のサプライチェーンの弾力性は、コスト構造と利益率を形成する上で依然として重要な変数です。戦略的な垂直統合、鉱業事業者との長期的なオフテイク契約、バッテリーリサイクルエコシステムへの投資が、決定的な競争上の差別化要因として浮上しています。
2033年 に向けては、全固体電池の商業化、ナトリウムイオン化学の規模拡大、および乗用車を超えた商用トラック、二輪車、三輪車、マイクロモビリティプラットフォームへの自動車用蓄電池アプリケーションの拡大により、市場は大幅に高い評価額を達成すると予想されています。デジタル車両アーキテクチャと先進パワーエレクトロニクスの融合は、サプライチェーン全体で価値獲得ダイナミクスを再定義する新たなシステムレベルの統合機会を創出しています。
自動車用蓄電池市場におけるリチウムイオン電池の優位性 自動車用蓄電池市場内で競合するすべてのバッテリー化学物質(ニッケルカドミウム、ニッケル水素、リチウムポリマー、鉛蓄電池など)の中で、リチウムイオンセグメントは最大の収益シェアを占め、最も高い将来の成長モメンタムを示しています。この優位性は、10年以上にわたる商業化を通じて複合的に作用してきた性能、コスト、およびエコシステムの要因に起因しています。
リチウムイオンセルは、カソード化学(NMC、NCA、LFP)に応じて通常150〜300 Wh/kg の優れた重量エネルギー密度を提供し、鉛蓄電池の30〜50 Wh/kg やニッケル水素代替品の60〜120 Wh/kg と比較して高い値です。この性能差は、BEV消費者の主要な購入検討事項である充電サイクルあたりの走行距離の延長に直接つながり、リチウムイオンを世界の電気自動車OEMバッテリー調達の事実上の標準にしています。
リチウムイオンバッテリー市場は、CATL、BYD、LG Energy Solution、Panasonic、Samsung SDIといったギガファクトリー投資によってもたらされた大規模な規模の経済から恩恵を受けてきました。CATLだけでも2024年 に年間生産能力300 GWh を超え、競合する化学物質では実現できないセルコスト構造を可能にする規模を達成しています。この規模の優位性は、高い生産量が低コストを可能にし、低コストが採用を加速させ、加速された採用がさらなる設備拡張に資金を提供するという自己強化サイクルを生み出しています。
自動車用蓄電池の文脈では、リチウムイオン技術はいくつかのカソード変種にわたってセグメント化されています。リン酸鉄リチウム(LFP)化学は、その優れた熱安定性、長いサイクル寿命(3,000サイクル 超)、および供給が限られ倫理的に問題のある原材料であるコバルトの使用を避けることができるため、エントリーレベルのBEVやエネルギー貯蔵アプリケーションで特に普及が進んでいます。NMC(ニッケル・マンガン・コバルト)配合は、サイクル寿命よりもエネルギー密度が重視されるプレミアムおよび長距離アプリケーションで優位を占めています。
自動車用蓄電池分野のリチウムイオンセグメントにおける主要プレイヤーには、GS Yuasa Corporation、Toshiba Corporation、Hitachi Ltd、Leoch International Technology Ltd.などがあり、それぞれが差別化されたカソードおよびセルアーキテクチャ戦略を追求してきました。GSユアサと東芝は、超高速充電と卓越した低温性能を提供するチタン酸リチウム(LTO)負極技術に重点的に投資してきました。これらは商用フリートの電化にとって重要な特性です。Leochは、コスト重視のアジアおよび新興市場のOEMをターゲットとした大量のLFP生産に注力しています。
リチウムイオンセグメントの収益シェアは単に安定しているだけでなく、ニッケルカドミウムおよび従来の鉛蓄電池セグメントを犠牲にして積極的に成長しており、これらは乗用車アプリケーションで構造的な販売量減少を経験しています。EUおよびアジア太平洋市場でカドミウム含有バッテリーに対する規制禁止がますます広がり、この変化を加速させています。鉛蓄電池は、スタートストップマイクロハイブリッドシステムおよびアフターマーケット交換において依然として関連性がありますが、BEVの普及が進むにつれて、2033年 までに自動車用蓄電池全体の収益シェアは大きく縮小すると予想されています。
半固体および全固体構成を含む次世代リチウムイオン変種への投資は、すでに大規模に進められています。トヨタ、QuantumScape、Solid Powerは、自動車OEMをターゲットとする全固体セルのプレコマーシャル生産スケジュールを2027年 から2030年 の間に発表しており、これにより既存のリチウムイオン階層の上に新たな性能層が加わることになります。この進化的軌道は、現在の予測期間を超えてもセグメントの構造的優位性を強化するものです。
自動車用蓄電池市場を形成する主要な市場推進要因と制約 自動車用蓄電池市場の主要な成長推進要因は、世界の乗用車および商用車フリートの政策によって義務付けられた電化です。国際エネルギー機関(IEA)は、世界のEV販売が2023年 に1,400万台 を超え、前年比35% 増加したと記録しました。各バッテリー電気自動車は40 kWh から100 kWh の蓄電容量を搭載しており、ICE車の12V補助バッテリー要件をはるかに上回る規模で、自動車用蓄電池への直接的かつ比例的な需要を生み出しています。
第二の構造的推進要因は、バッテリーコストのデフレです。BloombergNEFの2024年 バッテリー価格調査によると、リチウムイオンパックのコストは前年比14% 減少し、パックレベルで149ドル/kWh に達しました。この傾向は、主要市場でEVの総所有コストが2026~2027年 までにICE車と同等になることを支持しており、これにより価格弾力性の制約が解消され、初期採用者を超えたマスマーケットの採用セグメントが解放されると予想されています。
政府の補助金プログラムは、第三の定量化可能な推進要因です。米国のインフレ抑制法は、クリーンエネルギーに3,700億ドル 以上を割り当てており、これには車両ごとのEV税額控除7,500ドル や、国内製造バッテリーセルに対する生産税額控除が含まれます。欧州バッテリーアライアンスは、2030年 までにバッテリー関連投資に5,500億ユーロ をコミットしています。これらのプログラムは、需要と国内サプライチェーンの開発を直接刺激します。
制約には、原材料供給の集中があります。世界のコバルト供給の約60% はコンゴ民主共和国から、世界のリチウム加工能力の70% は中国に集中しています。これらの地理的集中は、地政学的リスクと供給途絶の可能性をもたらし、予測不能な形で投入コストを高騰させる可能性があります。2022年 のリチウム炭酸塩価格が80,000ドル/トン 超に高騰した後、2024年 までに15,000ドル 未満に正常化したことは、このサプライチェーンに内在する変動性を示しています。
熱管理の複雑さとバッテリー安全事故は、特定の商業セグメントでの採用を引き続き制約しています。高プロファイルの熱暴走事象は、厳格なUN R100、GB 38031、UL 9540A準拠要件を促し、新しいセル形式の認証コストと開発リードタイムを増加させています。
自動車用蓄電池市場の競争エコシステム 自動車用蓄電池市場の競争環境は、垂直統合型コングロマリット、専門バッテリーメーカー、新興テクノロジー参入企業が、化学物質、規模、地理的フットプリントの各次元で競合していることが特徴です。
GS Yuasa Corporation: 日本最大のバッテリーメーカーであり、OEM向け自動車用リチウムイオンパック — ホンダとの長年の提携を含む — と、産業用およびアフターマーケット向けの鉛蓄電池製品を世界市場に供給しています。
Toshiba Corporation: 東芝のSCiB(Super Charge Ion Battery)プラットフォームは、チタン酸リチウム負極化学に基づき、業界をリードする急速充電能力とサイクル耐久性を提供し、頻繁な部分充電・放電プロファイルを必要とする商用車および産業用電動化プログラムの推奨サプライヤーとして位置付けられています。
Hitachi Ltd: 日立の自動車用バッテリー事業は、同社の広範なエレクトロニクスおよび電力システムに関する専門知識を活用し、日本、欧州、北米のハイブリッドおよび電動商用車プラットフォーム向けに、統合されたバッテリー管理ハードウェアおよびソフトウェアソリューションを開発しています。
Narada Power Source Co. Ltd.: 中国を代表するバッテリーメーカーであり、鉛蓄電池、リチウムイオン電池、フロー電池化学にわたる多様な生産を行っています。同社は、国内のNEV OEMおよび東南アジアの輸出市場をターゲットに、車載用リチウムセルの生産能力を積極的に拡大してきました。
Exide Technologies: 鉛蓄電池セグメントで1世紀の歴史を持つ既存企業であるExide Technologiesは、スタートストップマイクロハイブリッド車にサービスを提供する先進的な吸収性ガラスマット(AGM)および強化型液式バッテリー(EFB)技術に軸足を移すとともに、OEMとの関係を維持するためにリチウムイオン合弁事業に投資しています。
Johnson Controls: 現在、バッテリー事業を主にClarios合弁事業を通じて運営しており、Johnson Controlsは自動車用12Vおよび48Vバッテリーシステムの世界最大級の導入基盤を維持し、100カ国以上に及ぶアフターマーケット流通インフラを有しています。
Linc Energy Systems: モバイルおよび車両アプリケーション向けリチウムイオンバッテリーシステムのスペシャリストであるLinc Energy Systemsは、フリート電化および補助電源ユニット交換市場向けの高信頼性電力供給においてニッチ市場を開拓してきました。
FCC Battery Co. Ltd.: FCC Batteryは、手頃な価格のリチウムイオンおよびリチウムポリマーセル製造に注力し、インド、ベトナム、インドネシアのコスト重視の二輪車およびエントリーレベルEVセグメントにサービスを提供する、成長中のアジア市場の競合企業です。
East Penn Manufacturing Co.: 米国最大の単一拠点バッテリー工場であるEast Penn Manufacturing Co.は、Dekaブランドのもと、鉛蓄電池、AGM、リチウム製品の包括的なラインナップを生産しており、北米の商用フリートにおいて強力なアフターマーケットおよびOEMプレゼンスを誇っています。
Leoch International Technology Ltd.: 鉛蓄電池およびリチウムイオン製品ラインにわたる大量生産を行う中国のバッテリーサプライヤーであるLeoch International Technology Ltd.は、欧州、中東、ASEAN市場でのOEM供給契約を通じて国際的なフットプリントを拡大しています。
自動車用蓄電池市場における最近の動向とマイルストーン 2024年1月 : 欧州連合はEUバッテリー規則(規則EU 2023/1542)を最終決定し、産業用およびEVバッテリーに対する強制的なリサイクル含有量閾値を設定しました。これには2031年 までにリサイクルリチウム16% 、リサイクルコバルト85% が含まれ、サプライチェーン全体の原材料調達戦略を直接的に再形成します。
2024年3月 : CATLは、1,000 km の航続距離を提供し、4C充電速度 をサポートするShenxing Plus超急速充電LFPバッテリーの商業提供を発表しました。これは、マスマーケットEVセグメントにとって重要な性能のマイルストーンとなります。
2024年5月 : 米国エネルギー省は、超党派インフラ法に基づき、国内のリチウムバッテリー製造およびリサイクル能力を拡大するために30億ドル の補助金配分を発表しました。これは自動車用蓄電池市場で活動する複数のサプライヤーに利益をもたらします。
2024年8月 : トヨタ自動車は、プロトタイプテストで1,200サイクル を超える主要な耐久性ベンチマークを達成したことを挙げ、全固体バッテリー搭載BEVの2027年 生産目標を確認しました。この開発は、全固体への移行スケジュールに対する投資家とOEMパートナーの関心を加速させました。
2024年11月 : GS Yuasa CorporationとHondaは、次世代Honda BEVプラットフォームへの供給を目的として、2030年 までに年間生産量40 GWh を目指す、日本におけるEVバッテリーギガファクトリーへの4,300億円 の共同投資を発表しました。
2025年2月 : 中国工業情報化省は、2025年7月 に発効するEVバッテリー安全に関する更新されたGB規格を公表しました。これにより、バッテリーパックは熱暴走後、乗員避難を可能にするため最低5分間 構造的完全性を維持することが義務付けられ、中国市場のすべてのサプライヤーのコンプライアンス基準が引き上げられます。
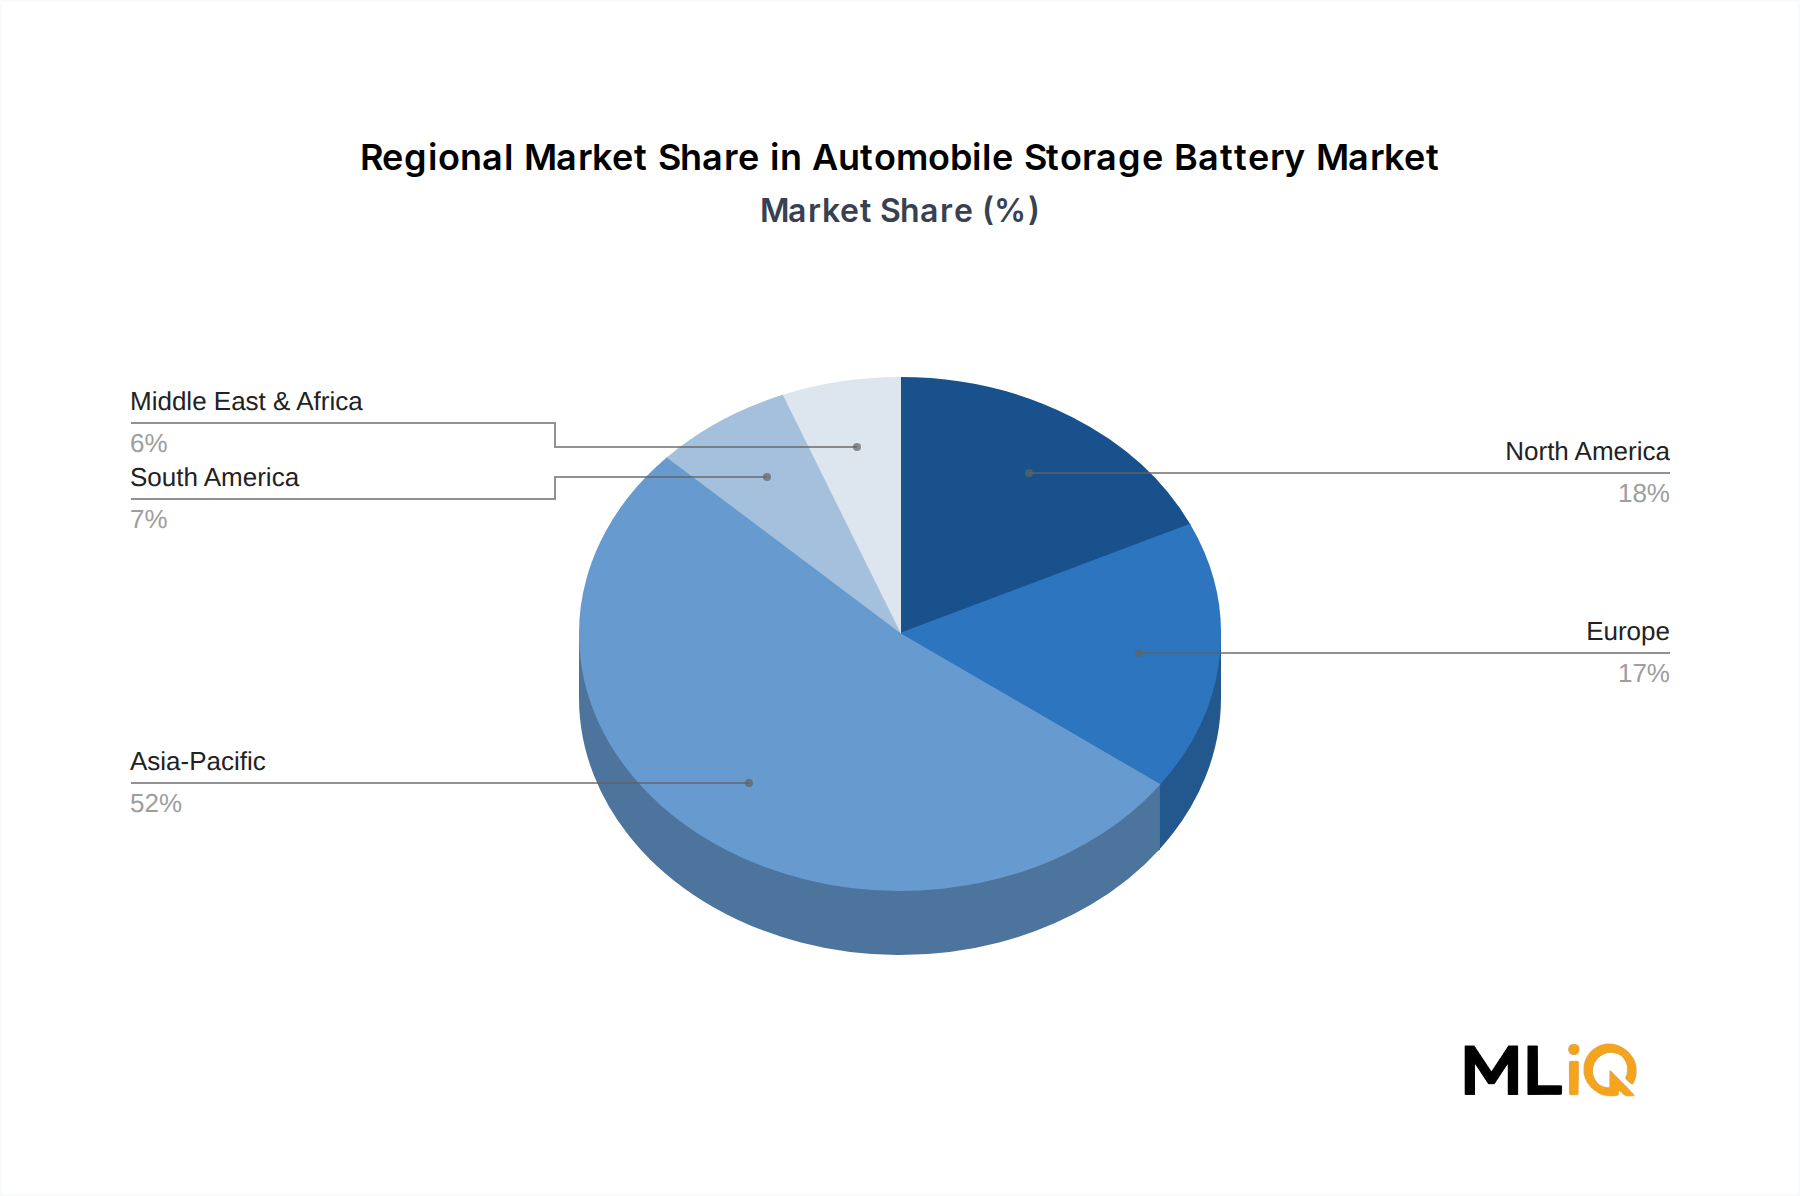
自動車用蓄電池市場の地域別市場内訳 アジア太平洋地域は自動車用蓄電池市場を支配しており、中国が世界最大のNEV市場としての地位を占めていることが圧倒的な要因となり、2025年 の世界収益の推定52% を占めています。中国単独で2023年 に900万台 以上のNEV販売を記録し、CATL、BYD Battery、CALB、Gotion High-Techを軸とする国内バッテリー製造エコシステムは、セル化学からパック組立に至るまで比類のない垂直統合をこの地域に与えています。日本と韓国は、高度なセル化学研究開発と輸出志向の生産に貢献しています。アジア太平洋地域は、2033年 まで19% を超える地域CAGRを維持すると予測されており、最も急速に成長する地域となっています。
北米は2番目に大きな地域市場であり、米国がその中心を担っています。IRAの国内含有量要件と生産税額控除は、2022年 以降、LG Energy Solution、Samsung SDI、Panasonic、およびSK Onが米国自動車メーカーと提携して、1,000億ドル を超えるバッテリーギガファクトリー投資を発表するきっかけとなりました。この地域のCAGRは、政府フリート調達のための連邦EV義務化と、2035年 までに新車販売の100% をゼロエミッション車とするカリフォルニア州の先進クリーンカーズII規制に支えられ、約18% と予測されています。
欧州は3番目の主要な地域ブロックを構成し、ドイツ、フランス、英国、北欧諸国がBEV採用をリードしています。欧州バッテリーアライアンスの戦略的自律性アジェンダは、Northvolt、ACC、Verkorからのギガファクトリー投資を惹きつけ、アジアのOEMと連携した投資によって補完されています。欧州のCAGRは16~17% と推定されており、2023年 のドイツにおける購入インセンティブの撤廃による一時的な販売減退のため、短期的な需要の軟化によって若干緩和されています。2035年 のICE禁止を考慮すると、長期的なファンダメンタルズは依然として堅調です。
ブラジルとアルゼンチンを筆頭とする南米は、新興ながらも高い潜在力を持つ地域であり、「リチウムトライアングル」(アルゼンチン、ボリビア、チリ)における豊富なリチウム塩湖資源から恩恵を受けています。この地域のバッテリー需要はアジアや欧州に比べて初期段階ですが、ブラジルとチリにおける政府支援のEV導入プログラムが普及を加速させると予想されています。この地域のCAGRは、2033年 まで14~15% と推定されています。
中東およびアフリカ地域は、現在、世界の自動車用蓄電池収益に占める割合は最小ですが、GCC諸国、南アフリカ、モロッコにおける都市化、車両所有の増加、初期段階のEVインフラ投資に牽引され、長期的に魅力的な成長潜在力を秘めています。トルコの国内自動車製造拠点の成長も、追加的なバッテリー需要を生み出しています。この地域のCAGRは約13% と予測されていますが、インフラのギャップと輸入コスト構造によって制約されています。
自動車用蓄電池市場における持続可能性とESGの圧力 環境・社会・ガバナンス(ESG)に関する考慮事項は、周辺的な企業の責任開示から、自動車用蓄電池市場における製品戦略、サプライヤー資格認定、資本アクセスの中核的な決定要因へと移行しました。この構造的変化は、規制上の義務、機関投資家のスクリーニング基準、およびOEMの3つの強化要因によって推進されています。
自動車用蓄電池市場セグメンテーション
1. タイプ
1.1. ニッケルカドミウムバッテリー
1.2. ニッケル水素バッテリー
1.3. リチウムイオンバッテリー
1.4. リチウムポリマーバッテリー
1.5. 鉛蓄電池
2. 用途
自動車用蓄電池市場セグメンテーション(地域別)
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. その他の南米
3. 欧州
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他の欧州
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. その他の中東・アフリカ
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. その他のアジア太平洋
日本市場の詳細分析
日本は、世界の自動車産業における伝統的なリーダーであり、電動モビリティへの移行が加速する中で、自動車用蓄電池市場において重要な役割を担っています。2025年の世界市場規模は1,541.2億ドル(約23.9兆円)と評価され、アジア太平洋地域がその52%を占めることから、日本はこの急速な成長の中心に位置しています。政府は内燃機関車の販売を段階的に廃止する方針を打ち出しており、バッテリー電気自動車(BEV)およびプラグインハイブリッド電気自動車(PHEV)へのシフトが国内市場の成長を強力に推進しています。GSユアサとホンダが2030年までに年間40 GWhの生産を目指す国内EVバッテリーギガファクトリーに4,300億円を共同投資すると発表したことは、日本のこの分野への大規模なコミットメントを明確に示しています。
市場を牽引する主要な国内企業としては、GS Yuasa Corporation、Toshiba Corporation、Hitachi Ltdが挙げられます。GSユアサは国内最大のバッテリーメーカーとして、ホンダとの長期的な提携を通じてOEM向けリチウムイオンパックを供給し、産業用およびアフターマーケット市場にも貢献しています。東芝は、独自のSCiB(Super Charge Ion Battery)技術で急速充電と優れた耐久性を提供し、商用車や産業用アプリケーションでの存在感を確立しています。日立は、幅広いエレクトロニクスおよび電力システムの専門知識を活かし、統合型バッテリー管理システム(BMS)ソリューションをハイブリッドおよび電動商用車プラットフォーム向けに提供しています。また、PanasonicやToyotaといった企業も、グローバルなバッテリーサプライヤーとして、あるいは全固体電池技術の開発リーダーとして、日本市場において重要な役割を果たしています。
日本における自動車用蓄電池市場の規制・標準化フレームワークは、高い安全性と品質基準を特徴としています。日本工業規格(JIS)は、バッテリー製品の品質と性能に関する厳格な基準を定めています。また、電気用品安全法に基づくPSEマークは、一般家電製品に適用されますが、EV充電設備や一部のバッテリー関連部品にはその精神が反映されています。国土交通省は、車両の安全性および環境基準に関する規制を監督しており、国際的な国連規則(UN R100など)も自動車用バッテリーの安全性に関して採用されています。これらの規制は、国内市場において製品の信頼性と安全性を保証する上で不可欠です。
日本の流通チャネルは、新車向けには自動車メーカーへのOEM供給が主流です。アフターマーケットでは、特にハイブリッド車や既存の内燃機関車向けに鉛蓄電池の交換需要が引き続き存在します。消費者行動は、製品の品質、安全性、信頼性に対する高い意識によって特徴づけられます。また、トヨタ、ホンダ、日産、パナソニック、GSユアサといった国内ブランドへの強い信頼があります。電気自動車の普及に伴い、充電インフラの利便性や航続距離の長さが購入決定要因として重要視されており、このことが高性能バッテリーへの需要を促進しています。環境意識の高さもEVへのシフトを後押ししていますが、高価格帯の製品に対する消費者の慎重な姿勢も存在します。
本セクションは、英語版レポートに基づく日本市場向けの解説です。一次データは英語版レポートをご参照ください。