
1. アジア太平洋のデジタル送金分野を形作っている最近の製品発表や提携にはどのようなものがありますか?
リップルはASEAN回廊全体でRippleNetの決済回廊を拡大し、提携銀行向けにほぼ即時の決済を可能にしました。インスタレムとフライワイヤーはそれぞれ、インドと東南アジアでB2Bの国境を越えた決済レールを広げ、以前は従来の銀行電信送金が支配的だった中小企業の送金フローをターゲットにしています。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 アジア太平洋デジタル送金市場

Research Associate
アジア太平洋デジタル送金市場は、人口動態、技術、マクロ経済的要因の集合によって支えられ、世界の金融サービスの中で最もダイナミックに拡大しているセグメントの一つとして位置付けられています。最新の評価によると、市場規模は2,184億4,000万ドル(約33兆8,500億円)と評価されており、2025年から2033年までの予測期間において、年平均成長率(CAGR)23.5%で成長すると予測されています。この軌跡は、大規模でモバイルファーストなディアスポラ人口、スマートフォンの普及率の上昇、そして漸進的に好意的な規制枠組みによって牽引され、この地域を世界のデジタル送金革命の中心に据えています。
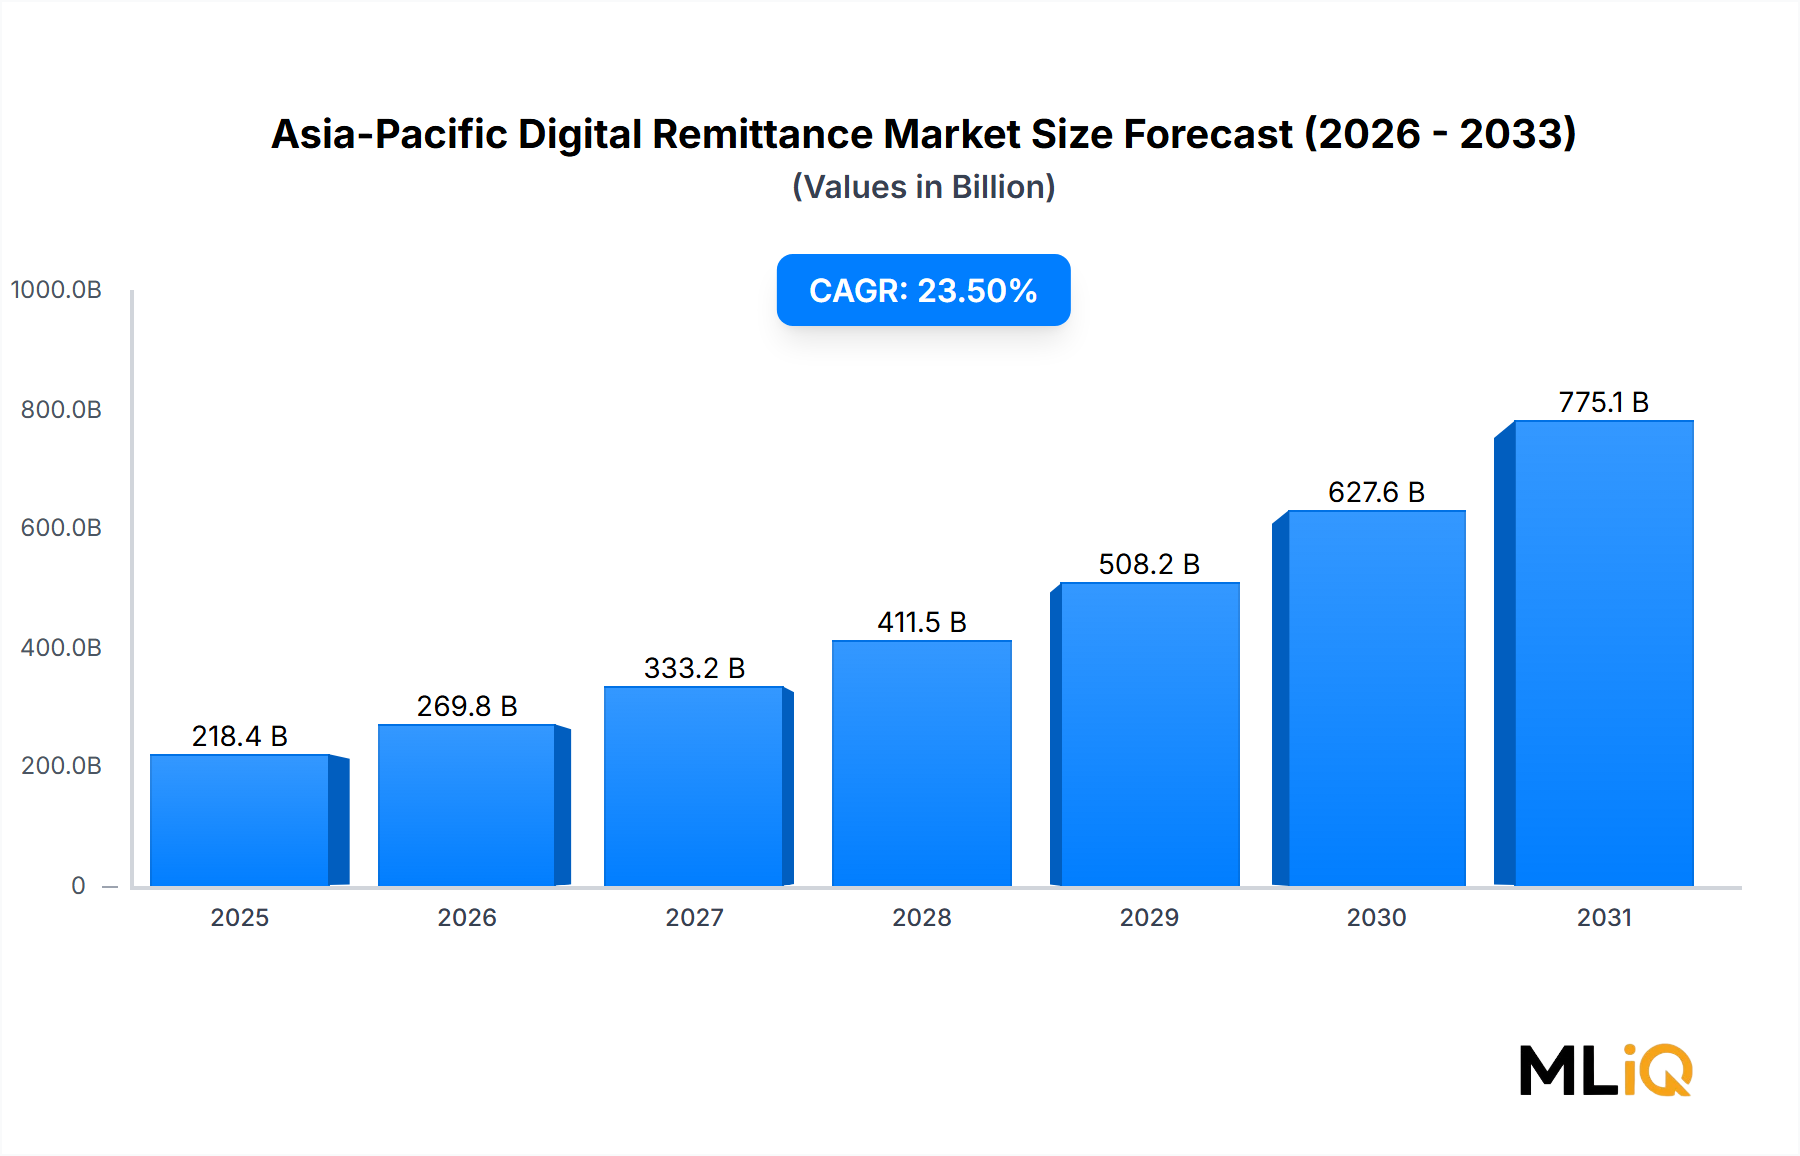

主要な需要牽引要因には、東南アジア、南アジア、環太平洋地域全体での移住労働者フローの飛躍的な増加が含まれ、フィリピン、インド、バングラデシュ、ベトナム、パキスタンなどの受取国経済において、送金が家計収入の相当な割合を占めています。従来の対面送金モデルからアプリベースおよびリアルタイム決済プラットフォームへの移行は、COVID-19時代の移動制限によって消費者がデジタルチャネルの採用を余儀なくされたことを契機に、2020年以降劇的に加速しました。
マクロ経済の追い風も、この見通しをさらに強化しています。中国、タイ、インドにおける中央銀行デジタル通貨(CBDC)のパイロットプログラムは、決済の摩擦とコストを削減する相互運用可能な決済レールを構築しています。都市部および準都市部の回廊全体でのモバイル決済市場インフラの普及は、金融参加への歴史的障壁を取り除き、ティア2およびティア3都市の初めてのデジタル送金利用者を可能にしました。
フィンテック市場は従来の銀行業務と融合し、競争環境を再構築しています。フィンテックネイティブ事業者は、特にインド-米国、フィリピン-湾岸協力会議(GCC)、バングラデシュ-英国といった大量取引回廊において、回廊固有のフローでますます大きなシェアを占めています。一方、デジタルチャネルにおける平均取引コストは、いくつかの主要回廊で3%を下回り、世界銀行の5%のコスト削減目標に予定よりも早く近づいています。
将来的な視点から見ると、不正検出、リアルタイムコンプライアンススクリーニング、パーソナライズされたユーザーエクスペリエンスのための人工知能(AI)の統合は、運用コストをさらに圧縮し、対象ユーザーベースを拡大すると予想されます。次なる成長段階は、送金をネイティブ機能として組み込むスーパーアプリエコシステム、地域MTOとグローバル決済ネットワーク間の戦略的提携、そしてASEAN加盟国全体での規制調和によって特徴付けられるでしょう。これらの要因が集合的に、アジア太平洋デジタル送金市場を2033年までの機関投資家、技術開発者、既存の金融機関にとって確実な成長テーマとして位置付けています。
アジア太平洋デジタル送金市場において、アウトバウンドデジタル送金セグメントは最大の収益シェアを占め、すべての主要なサブ地域回廊で一貫した成長の勢いを示しています。アウトバウンド送金 — アジア太平洋地域に居住する差出人から地域外の受取人へデジタルで送金される資金として定義 — は、北米、ヨーロッパ、中東、オセアニアに居住するアジア人駐在員、移住労働者、留学生、企業専門家といった大規模で増加する人口を反映しています。
アウトバウンドセグメントの優位性は、構造的に人口動態の現実に根ざしています。アジアは世界の国際移住労働者の中で最大のシェアを占め、インド、中国、フィリピン、パキスタン、バングラデシュ、インドネシアを合わせて数千万人の経済活動を行う海外居住者がいます。これらの個人は、セグメントの収益基盤を維持する定期的で高頻度の送金フローを生み出しています。フィリピンだけでも、年間GDPの約9~10%に相当する送金流入を受け取ると推定されており、インドは一貫して世界最大の送金受取国にランクされています。このダイナミクスは、送金元国からの堅固なアウトバウンドデジタルインフラを必要とします。
このセグメントで最も積極的に競争している主要プレイヤーには、Remitly、WorldRemit Ltd、TransferWise Ltd(現Wise)、Instaremが含まれ、それぞれがアウトバウンドフローの効率のために最適化された回廊固有の料金モデル、コンプライアンスフレームワーク、ユーザーエクスペリエンスレイヤーを構築しています。RemitlyはAI駆動の本人確認と南アジアおよび東南アジア全体での支払いネットワーク拡張に多額の投資を行ってきました。一方、TransferWise Ltd(Wise)は、その多通貨口座インフラを活用して、従来の銀行ベースのアウトバウンドチャネルを破壊した透明性の高い中間市場為替レートでの送金を可能にしています。
このセグメントの成長は、アジア太平洋ディアスポラ内でのデジタルウォレット市場の採用によってさらに活気づけられています。送金者は、ウェブベースや代理店ベースのプラットフォームよりもアプリベースの開始をますます好み、事業者にとって取引ごとの獲得コストを削減し、リピート利用指標を向上させています。香港のTNG Fintech Group Incが運営するようなスーパーアプリは、アウトバウンド送金をライフスタイルおよび決済エコシステムに直接統合し、シームレスなクロスセル機会を創出しています。
地域的には、中国、インド、シンガポール、韓国、オーストラリアからのアウトバウンド送金フローが、最も高い絶対量の回廊を代表しています。特にシンガポールは、大規模な一時的な熟練労働者人口、堅固な金融インフラ、そしてSingX Pte LtdやInstaremを含む複数のフィンテック事業者の本社としての地位により、重要なアウトバウンド送金ハブとして機能しています。シンガポールからのアウトバウンドセグメントは、シンガポール金融管理局(MAS)の好意的な規制環境を活用し、インド、フィリピン、インドネシア、バングラデシュなどへの回廊にわたっています。
セグメントのシェアが成長しているのか、統合されているのかという点では、上位のデジタルネイティブプレイヤー間での穏やかなシェア統合とともに、絶対収益の継続的な拡大を示唆する証拠があります。中堅およびニッチなMTO事業者は、プラットフォーム大手が規模の経済を達成するにつれて、マージン圧縮に直面しており、アウトバウンドセグメントは、深い回廊専門性を持つ5~7社のグローバル事業者によって支配される構造へと進化することを示唆しています。オープンバンキング市場は、新しい参入者がAPIを介して既存の銀行レールに接続することを可能にし、ローエンドでの競争激化と、既存企業がプレミアム回廊のシェアを統合するという二重のダイナミクスを生み出しています。
アウトバウンドデジタル送金セグメントは、複数のAPAC管轄区域が電子マネーライセンスを合理化し、リアルタイムグロス決済(RTGS)の相互運用性標準を採用することで、規制の追い風も経験しています。これらの進展は、2025年~2033年の予測期間を通じて、このセグメントの優位な地位を維持すると予想されます。
アジア太平洋デジタル送金市場は、明確に定義された構造的牽引要因によって推進され、参加者および投資家にとってのリスクとリターンのプロファイルを集合的に定義する識別可能な制約によって緩和されています。
牽引要因1 — スマートフォンとインターネットの普及:アジア太平洋地域のスマートフォンユーザーベースは2024年時点で28億人を超え、ミャンマー、カンボジア、パプアニューギニアなどのこれまでサービスが行き届いていなかった市場でもモバイルインターネットの普及が深化し続けています。このインフラの拡大は、アプリベースの送金サービスの総ターゲット市場を直接拡大します。
牽引要因2 — デジタルチャネルを介した取引コストの低下:デジタルチャネルを介して200ドルを送金する際のグローバル平均コストは、現金代理店ベースのモデルの7%超と比較して、約4.5%に低下しました。大量取引のあるAPAC回廊では、フィンテック事業者が2%未満の手数料を提供しており、従来のチャネルからのユーザー移行を加速させ、取引量の増加を促進しています。
牽引要因3 — リアルタイム決済レールの開発:インドのUPI、タイのPromptPay、シンガポールのPayNow、およびそれらの二国間連携を含む国内および多国間のリアルタイム決済インフラは、決済時間を数日から数秒に短縮しています。これらのレールは、受取人口座へのほぼ即時の入金を可能にすることでクロスボーダー決済市場を支え、ユーザー満足度とチャネル定着率を向上させています。
牽引要因4 — 規制の自由化:複数のAPAC政府が、新しいデジタル決済ライセンス、サンドボックスフレームワーク、API共有義務を発行し、参入障壁を下げ、イノベーションを奨励しています。シンガポールのMASとインド準備銀行(RBI)は、許容的でありながらも準拠した運営環境を形成する上で特に積極的でした。
制約1 — マネーロンダリング対策(AML)と顧客確認(KYC)のコンプライアンスコスト:規制コンプライアンスは、デジタル送金事業者にとって最も重要なコストセンターであり続けています。AMLスクリーニング、取引監視、および複数管轄区域にわたるKYC調整は、事業者の運用予算の15~25%を消費する可能性があり、小規模で回廊に特化した事業者に不釣り合いな影響を与えます。
制約2 — 外国為替の変動:スリランカ(2022年)、パキスタン(2023年)、バングラデシュなどの市場での通貨安イベントは、送金に依存する家計に不利な経済状況を作り出し、送金者が有利な為替レートを待って取引を遅らせるため、一時的にデジタル送金量を抑制する可能性があります。
制約3 — 相互運用性の断片化:二国間RTP連携にもかかわらず、すべてのASEAN諸国全体での統一された多国間決済標準の欠如は、汎地域的な規模を求める事業者にとって運用上の複雑さをもたらし、技術統合コストを膨らませています。
アジア太平洋デジタル送金市場の競争環境は、グローバルなフィンテック事業者、地域専門企業、およびサービスモデルをデジタルファーストな提供に適応させている伝統的な金融機関が混在しています。以下のプロファイルは、主要な参加者の戦略的ポジショニングを示しています。
TRANSFERWISE LTD(Wise):世界最大のデジタル送金プラットフォームの一つを運営しており、独自の多通貨インフラを活用して、中間市場為替レートでほぼリアルタイムの送金を提供しています。シンガポール、オーストラリア、**日本**、インドでの規制承認に支えられ、APAC回廊での取引量が大幅に拡大しています。**日本でのリアルタイムデジタル送金サービスに関して金融庁から完全な認可を受けており、APACで最も活発な事業者の一つです。**
TNG FINTECH GROUP INC:香港を拠点とするデジタル金融サービス事業者で、東南アジアおよび東アジアの移民労働者コミュニティを対象とした送金、電子ウォレット、国境を越えた決済サービスを提供しています。同社は、無銀行者および低銀行口座保有者へのアクセスを最大化するために、コンビニエンス小売店およびモバイルエコシステム内でプラットフォームを戦略的に位置付けています。
SINGX PTE LTD:SingX Pte Ltdはシンガポールに本社を置くデジタル送金プラットフォームで、シンガポールと南アジア間の高額回廊を対象とした透明性の高い中間市場レート送金を専門としています。同社のコンプライアンス優先アーキテクチャとAPIベースの統合機能により、企業および中小企業の送金ユースケースで好まれるパートナーとなっています。
WORLDREMIT LTD:WorldRemit Ltdは、アジア太平洋地域のアウトバウンド回廊で大きな存在感を持つグローバルなデジタル送金プラットフォームを運営しており、モバイルウォレット、銀行預金、現金受取、エアタイムチャージなどの配送オプションを提供しています。同社は、取引量の増加を促進するために、東南アジアおよび南アジアのティア2都市全体での支払いネットワークのカバレッジを積極的に拡大しています。
MONEYGRAM INTERNATIONAL, INC:MoneyGram International, Incは、従来の代理店ネットワークと急速に成長するデジタルプラットフォームを組み合わせ、コスト重視の送金回廊にサービスを提供しています。リップル社とのブロックチェーン対応決済のための提携は、より速く低コストのクロスボーダーインフラへの戦略的な転換を示しています。
FLYWIRE CORPORATION:Flywire Corporationは、教育や医療などの高額で複雑な決済分野に焦点を当てており、アジア太平洋市場から北米、ヨーロッパ、オーストラリアの教育機関への学費や生活費の送金を行う留学生にサービスを提供しています。このプラットフォームは、垂直分野に特化したワークフローとコンプライアンス機能によって差別化を図っています。
RIPPLE:Rippleは、アジア太平洋地域の金融機関やフィンテック事業者がリアルタイムで低コストのクロスボーダー決済を可能にするブロックチェーンベースの決済インフラを提供しています。同社のRippleNetネットワークは、複数のAPAC銀行やMTOとの提携を確保しており、消費者向け事業者というよりも、基盤となる技術レイヤーとして位置付けられています。
INSTAREM:シンガポールに本社を置くInstaremは、APAC内外の個人や中小企業向けにデジタル送金および多通貨決済サービスを提供しています。同社のAmazeカードと多通貨ウォレットの提供により、純粋な送金からより広範な国際支出のユースケースへと価値提案を拡大しています。
REMITLY, INC:Remitly, Incはシアトル拠点のデジタル送金事業者で、特にインド、フィリピン、ベトナムなどのアジア太平洋地域のインバウンド回廊で強く成長している存在感を確立しています。同社のモバイルファーストでコミットメントベースの料金モデル — 為替レートと配達時間を保証 — により、高い顧客維持率を達成しています。
AZIMO LTD:Azimo Ltdはヨーロッパ発のデジタル送金プラットフォームで、特にバングラデシュ、インド、フィリピンなどのアジア太平洋地域のインバウンド回廊にサービスを提供しています。同社はPapaya Globalに買収され、ミッドティアのデジタル送金事業者セグメントにおける統合の動向を示唆しています。
2024年1月:シンガポール金融管理局とインド準備銀行は、両国間のPayNow–UPI連携を拡大し、ユーザーあたりの取引限度額を引き上げました。これにより、シンガポールのディアスポラとインドの受益者間のデジタル送金フローが直接的に増加しました。
2024年3月:Wise(TransferWise Ltd)は、**日本**の金融庁から**日本**でのリアルタイムデジタル送金サービスを運営するための完全な認可を受け、APACで最も収益性の高いアウトバウンド回廊の一つをプラットフォームベースの競争に開放しました。
2024年5月:Remitly, Incは、フィリピン、ベトナム、インドネシア、カンボジア、ミャンマーの5つの東南アジア市場でモバイルウォレット支払いネットワークの拡大を発表し、優先回廊での配達時間を1時間未満に短縮することを目指しています。
2024年7月:国際決済銀行(BIS)イノベーションハブは、シンガポール、マレーシア、タイ、インド、フィリピンを接続する多国間リアルタイム決済相互運用性イニシアチブであるProject Nexusの結果を発表しました。これは、APAC全体でクロスボーダー決済市場がどのように機能するかにおける根本的な変化を示唆しています。
2024年9月:Rippleは、シンガポール金融管理局から主要決済機関ライセンスを取得し、アジア太平洋回廊で事業を展開するRippleNetパートナー向けのブロックチェーン決済サービスを拡大できるようになりました。
2024年11月:MoneyGram International, Incは、湾岸諸国から南アジアへの送金回廊における移民労働者層をターゲットとした専用のモバイルファーストプラットフォームを発表し、摩擦を減らすための生体認証KYCオンボーディングを組み込みました。
2025年2月:TNG Fintech Group Incは、香港上場の主要銀行との戦略的提携を完了し、同行の既存のコルレス銀行レールにデジタル送金インフラを統合することで、ハイブリッドなデジタル・物理サービス提供を可能にしました。
アジア太平洋デジタル送金市場は、成熟度、成長率、回廊の動向、規制の洗練度において、地域的に著しい異質性を示しています。地域の主要なサブ市場の比較分析は、以下のことを明らかにしています。
インドは、2023年時点で年間流入額が1,250億ドルを超える世界最大の送金受取国としての地位に牽引され、アジア太平洋デジタル送金市場において最大の収益貢献国であり続けています。インドのデジタル送金サブ市場は、UPIのリアルタイム決済インフラ、急速にデジタル化する農村部の受益者層、および米国、英国、UAE、カナダ全体に広がる深いディアスポラネットワークの恩恵を受けています。RBIによる公認ディーラーネットワークとフィンテック事業者への規制支援は、デジタルチャネルの採用をさらに加速させています。
中国は、この地域で最も複雑なサブ市場を代表しています。中国のディアスポラからのアウトバウンド送金は依然として多額ですが(特に東南アジアとアフリカへの回廊を介して)、厳格な資本規制と国家管理の銀行インフラの優位性により、他のAPAC市場と比較してフィンテックの浸透が抑制されています。しかし、e-CNYプログラムを通じたCBDCの発展は、国内決済インフラを中期的にはクロスボーダーに影響を与える可能性のある方法で再構築しています。
東南アジア(ASEAN)は、フィリピン、ベトナム、インドネシア、マレーシア、タイを含む国々が最も高い比例成長率を生み出している、最も急速に成長しているサブ地域クラスターです。ASEANのデジタル送金サブ市場は、高いモバイル普及率、大規模な域内労働移動、およびBIS Nexus多国間決済連携イニシアチブに牽引され、2033年までCAGR26~28%で拡大すると推定されています。ASEANの決済処理市場インフラは、複数の相互運用可能なリアルタイム決済スキームが現在二国間連携されているなど、世界で最も革新的なものの一つです。
オーストラリアとニュージーランドは、この地域で最も成熟したデジタル送金市場を構成しています。これらの市場からの送金量 — 主に南アジア、東南アジア、太平洋諸島諸国向け — は、既存の高いデジタル採用レベルを反映して、CAGR14~16%とより緩やかなペースで成長しています。主な需要牽引要因は、特にインド、中国、フィリピンからの熟練移民および留学生人口の増加です。
アジア太平洋デジタル送金市場の文脈において、日本市場は独特の特性と成長の可能性を秘めています。本レポートでは、Wise(旧TransferWise Ltd)が日本の金融庁からリアルタイムデジタル送金サービスの完全な認可を受け、アジア太平洋地域で最も「収益性の高いアウトバウンド回廊」の一つを開放したと指摘されています。これは、日本から海外への送金需要が大きく、デジタル化の潜在能力が高いことを示唆しています。
日本経済は少子高齢化と人口減少に直面していますが、外国人居住者(技能実習生、留学生、高度人材)の増加は、国内外への送金ニーズを継続的に高めています。この人口動態の変化は、デジタル送金市場の主要な成長ドライバーとなっています。従来の銀行システムが強いものの、利便性とコスト効率を求める消費者の意識変革が進んでおり、特に若い世代や外国人コミュニティの間でデジタルチャネルの利用が加速しています。
日本におけるデジタル送金サービスは、主に金融庁(FSA)が所管する「資金決済に関する法律(資金決済法)」によって規制されています。この法律は、資金移動業者に対して厳格な登録要件、利用者保護措置、およびマネーロンダリング対策(AML)と顧客確認(KYC)の義務を課しています。日本は国際的にも高い基準でこれらの規制を遵守しており、これにより市場の信頼性が確保されています。Wiseのような主要な国際的なプレーヤーが参入するには、これらの厳格な要件を満たす必要があります。
日本市場における主要なプレーヤーとしては、Wiseが明確に挙げられています。同社は、中間市場為替レートでの透明性の高い送金サービスを提供し、伝統的な銀行チャネルに競争を挑んでいます。また、既存の銀行(メガバンクや地方銀行)、ゆうちょ銀行、およびSBIレミットのような国内の資金移動業者も市場に存在します。MoneyGramなどの国際的なMTOも、日本のパートナーを通じてサービスを提供しています。市場全体としては、伝統的な金融機関がデジタル化を推進しつつ、フィンテック企業が革新的なサービスで市場シェアを獲得するという二極化が進んでいます。
流通チャネルに関して、日本では依然として銀行の窓口やATMを通じた送金が一定の割合を占めていますが、近年はアプリやウェブを通じたデジタル送金が普及しています。コンビニエンスストアでの支払い・受取りサービスも、利便性の高い代替手段として利用されています。日本消費者の行動パターンは、安全性と信頼性を重視しつつも、利便性と透明性に対する要求が高まっています。特に外国人居住者は、より迅速で低コストなデジタル送金サービスを積極的に利用する傾向にあります。これは、アジア太平洋地域全体でのモバイル決済の浸透と相まって、日本市場におけるデジタル送金のさらなる成長を後押しするでしょう。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 23.5% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
当社の調査手法は、堅牢な一次調査フェーズを基盤としており、これは当社の総調査努力の約75%を占めています。この広範な取り組みにより、アジア太平洋地域のデジタル送金エコシステム内の主要なステークホルダーから、リアルタイムで、ニュアンスに富んだ、独自の洞察を直接収集することが可能となります。当社の一次インタビューは、二次調査の結果を検証し、市場インテリジェンスを収集し、新たなトレンドを特定し、市場の推進要因と阻害要因を明確にするために、定性的および定量的質問を組み合わせた綿密な構成となっています。
当社の一次調査における主要な参加者は以下の通りです。
これらのインタビューは、アジア太平洋地域内の様々な地理的範囲にわたり実施され、地域固有のニュアンス、規制環境、および競争状況について包括的な理解を保証します。
| Stakeholder Role | Interview Share (%) |
|---|---|
| デジタル決済/送金責任者 | 35% |
| 国際送金プロダクトマネージャー | 30% |
| コンプライアンス担当者(AMLおよび制裁関連) | 20% |
| 地域セールスディレクター(フィンテックパートナーシップ担当) | 15% |
| Company Type | Representation (%) |
|---|---|
| デジタル送金専業プロバイダー | 30% |
| 従来型銀行(デジタル送金部門) | 25% |
| モバイルマネー事業者/ウォレットプロバイダー | 25% |
| 決済ゲートウェイ/プロセッサー企業 | 10% |
| ブロックチェーンベースの送金ソリューション | 10% |
二次調査フェーズは、調査プロセスの約25%を占める基本的な基盤を形成し、市場の状況、履歴データ、およびマクロ経済的要因に関する広範な理解を提供します。このフェーズでは、信頼できる権威ある情報源からの広範なデータマイニングと分析が行われます。当社の二次調査は以下を活用しています。
この包括的な二次調査は、当社の一次調査活動を導く上で必要な文脈を提供し、初期仮説を検証します。
当社の市場規模算出および予測手法は、トップダウンとボトムアップの両方のアプローチを統合し、複数のデータポイントで三角測量を行うことで、堅牢で信頼性の高い推定を保証します。
ボトムアップアプローチ: この手法は、粒度の高いデータを集計することにより市場規模を推定するものです。アジア太平洋デジタル送金市場については、当社は以下を綿密に評価します。
トップダウンアプローチ: このアプローチは、より広範な市場推定(例:世界の総送金量、デジタル決済総量)から始まり、二次調査や一次インタビューから導き出された関連する普及率や市場シェアを適用して、アジア太平洋地域の特定のデジタル送金セグメントに絞り込みます。
多段階データ三角測量: トップダウンおよびボトムアップ両分析の結果は、一次インタビュー、競合分析、およびマクロ経済指標(例:GDP成長率、インターネット普及率、スマートフォン利用率)からの洞察と照合および検証されます。この反復的な相互検証プロセスにより、潜在的な偏りが最小限に抑えられ、市場推定の精度が向上します。市場予測は、過去の成長トレンド、規制の進展、技術革新、および社会経済的要因を考慮した高度な統計モデリング技術を用いて策定されます。
当社は、高精度で信頼性の高い市場インテリジェンスを提供することをお約束します。当社の厳格な品質保証プロセスにより、推定データ精度は88%に達します。これは以下によって達成されます。
リップルはASEAN回廊全体でRippleNetの決済回廊を拡大し、提携銀行向けにほぼ即時の決済を可能にしました。インスタレムとフライワイヤーはそれぞれ、インドと東南アジアでB2Bの国境を越えた決済レールを広げ、以前は従来の銀行電信送金が支配的だった中小企業の送金フローをターゲットにしています。
ASEANは、フィリピン、ベトナム、インドネシアの多くの海外労働者が本国に送金していることにより、集合的に最も急速に成長しているサブ地域です。インドは依然として世界最大の送金受取国であり、インド-湾岸諸国およびインド-米国間の送金回廊は不均衡に大量です。中国の対外送金セグメントも、越境Eコマース決済がデジタルレールを介して増加するにつれて加速しています。
パンデミックは、現金エージェントによる送金量の大部分をモバイルファーストのデジタルチャネルに恒久的に移行させました。業界の推定では、アジア太平洋地域の送金取引の60%以上が現在スマートフォンアプリを介して開始されています。RemitlyやWorldRemitのような事業者は、2021年以降もユーザー定着率が維持されていると報告しており、一時的な変化ではなく行動の定着を示しています。湾岸協力会議(GCC)諸国および東アジアへの構造的な賃金移民パターンは、基本的な需要を支え続けています。
南アジアおよび東南アジア全体でのスマートフォン普及率の上昇と、インドのUPIやシンガポールのPayNowのようなリアルタイム決済インフラの拡大が相まって、デジタル送金における摩擦を直接低減しています。特にフィリピン、インド、バングラデシュからのディアスポラ労働者の増加は、繰り返し発生する高頻度の送金需要を生み出しています。デジタル送金手数料の低下(一部の回廊では現在2%未満)は、従来の送金事業者からアプリベースのプロバイダーへと送金量を引き寄せています。
ブロックチェーンベースの決済プロトコル、特にリップルのXRP Ledgerや中国、タイ、シンガポールにおける中央銀行デジタル通貨(CBDC)のパイロットプロジェクトは、従来のコルレス銀行レールを仲介から排除する恐れがあります。ステーブルコインベースの送金スタートアップは、従来のMTOに代わるものとして規制当局の注目を集めています。2027年~2028年までにCBDCの相互運用性フレームワークが成熟すれば、2184億4000万ドルに上る市場全体の取引コスト構造は大幅に下方修正される可能性があります。
アジア太平洋地域の15以上の管轄区域にわたる規制ライセンスは、最大の構造的障壁であり、資本準備金、AMLコンプライアンスフレームワーク、および取得に18〜36ヶ月を要する国別の承認が必要です。TNGフィンテックグループとシングエックスは、それぞれ香港とシンガポールで確立されたネットワーク効果を持ち、統合されたウォレットエコシステムを通じてスイッチングコストを生み出しています。既存のプレーヤーはまた、新規参入者が迅速に複製できない独自の外国為替レートエンジンと二国間銀行関係からも恩恵を受けています。