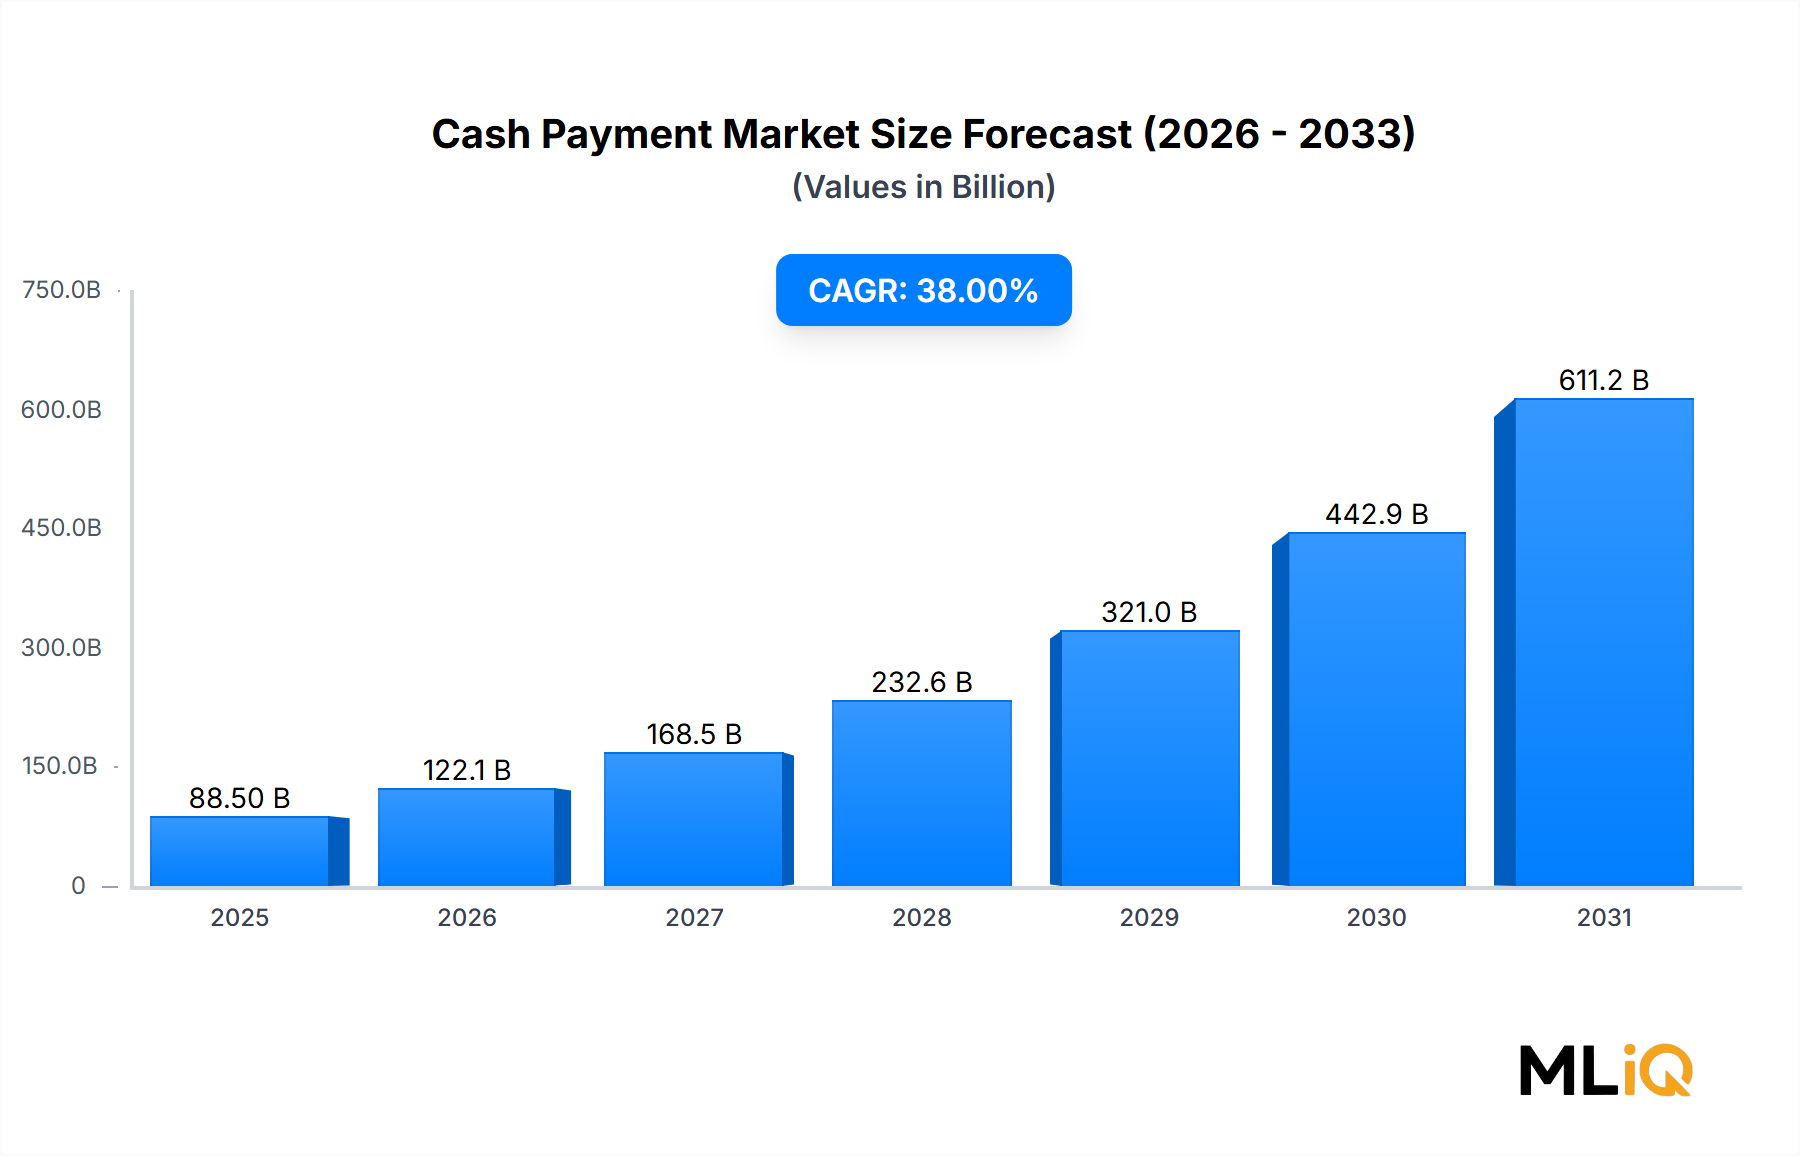
Die außergewöhnliche 38%ige CAGR des Bargeldzahlungsmarktes wird durch eine spezifische Konstellation quantifizierbarer Treiber untermauert und durch identifizierbare strukturelle Hemmnisse ausgeglichen, die seinen Verlauf bis 2033 prägen werden.
Treiber 1: Mandate zur finanziellen Inklusion – Schätzungen der Weltbank zufolge bleiben weltweit etwa 1,4 Milliarden Erwachsene ohne Bankkonto. In Volkswirtschaften in Subsahara-Afrika, Südasien und Südostasien investieren Regierungen und Entwicklungsagenturen in Bargeldinfrastruktur als primäres Vehikel für finanzielle Inklusion, da die Einführung digitaler Zahlungen Smartphone-Penetration und zuverlässige Internetkonnektivität erfordert, die großen ländlichen Bevölkerungsgruppen weiterhin nicht zur Verfügung stehen.
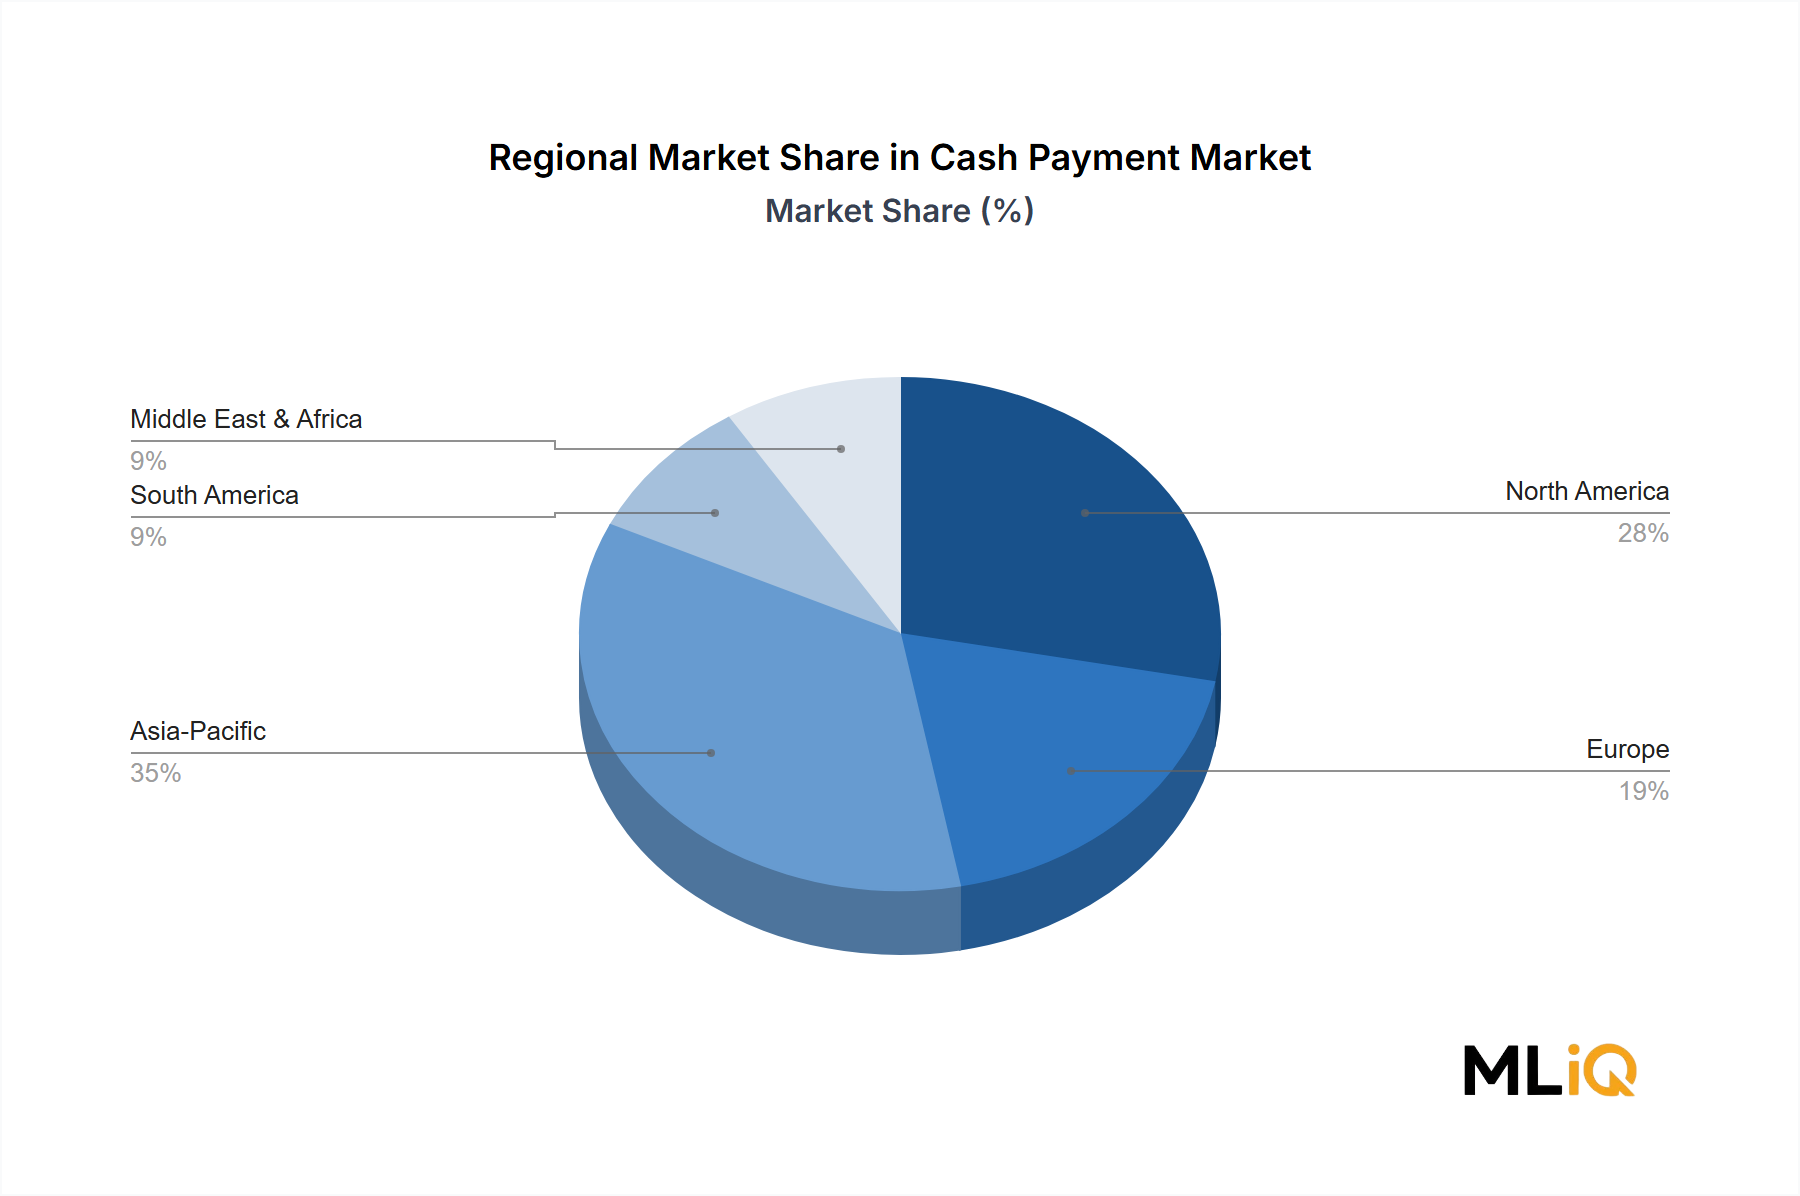
Treiber 2: Expansion des Einzelhandelssektors in Schwellenländern – Der Beitrag des Einzelhandels zum BIP in den Volkswirtschaften des asiatisch-pazifischen Raums wuchs in den letzten Jahren jährlich um mehr als 7 %, was trotz zunehmender Anteile digitaler Zahlungen zu entsprechend höheren absoluten Volumina von Bargeldtransaktionen führt. Die Expansion des Marktes für mobile Zahlungen hat paradoxerweise die Bargeldnachfrage durch Agent-Banking-Modelle stimuliert, bei denen Verbraucher Bargeld an Einzelhandelspunkten in digitalen Wert umwandeln und umgekehrt.
Treiber 3: Bargeldresilienz in Transaktionskategorien mit hohem Wert – Die Gastgewerbe- und Reisebranche zeigen eine anhaltende Nutzung von Bargeldzahlungen für Trinkgelder, Nebenkosten und informelle Servicezahlungen. Die Segmente Hotelrechnungszahlungen und Reisebuchungen innerhalb des Marktes stellen wachstumsstarke Anwendungsbereiche dar, in denen hybride Bargeld-Digital-Abgleichplattformen in großem Maßstab eingeführt werden.
Treiber 4: Technologieinvestitionen in die Bargeldautomatisierung – Das Wachstum des Marktes für kontaktloses Bezahlen hat parallel Investitionen in die Bargeldautomatisierung katalysiert, da Finanzinstitute versuchen, ihre Zahlungsauthentifizierungssysteme neu auszurichten. Intelligente Bargeldrecycler, KI-gestützte Fälschungserkennung und Echtzeit-Cashflow-Analysen stellen eine jährlich im zweistelligen Bereich wachsende Investitionskategorie dar.
Hemmnis 1: Regulatorischer Druck hin zu digitalen Zahlungen – In der Europäischen Union und ausgewählten nordamerikanischen Jurisdiktionen fördern oder verlangen Regulierungsrahmen zunehmend die Akzeptanz digitaler Zahlungen, was strukturelle Gegenwinde für bargeldzentrierte Geschäftsmodelle erzeugt.
Hemmnis 2: Kosten der Bargeldinfrastruktur – Die Betriebskosten für die Aufrechterhaltung der Bargeldabwicklungsinfrastruktur – einschließlich Geldautomatennetzen, Tresorverwaltung, Werttransport und Fälschungsüberwachung – verursachen eine erhebliche Kostenbelastung, die auf 1,5–2 % des gesamten Transaktionswerts geschätzt wird, verglichen mit unter 1 % für führende digitale Schienen, was wirtschaftlichen Druck auf bargeldabhängige Geschäftsmodelle ausübt.