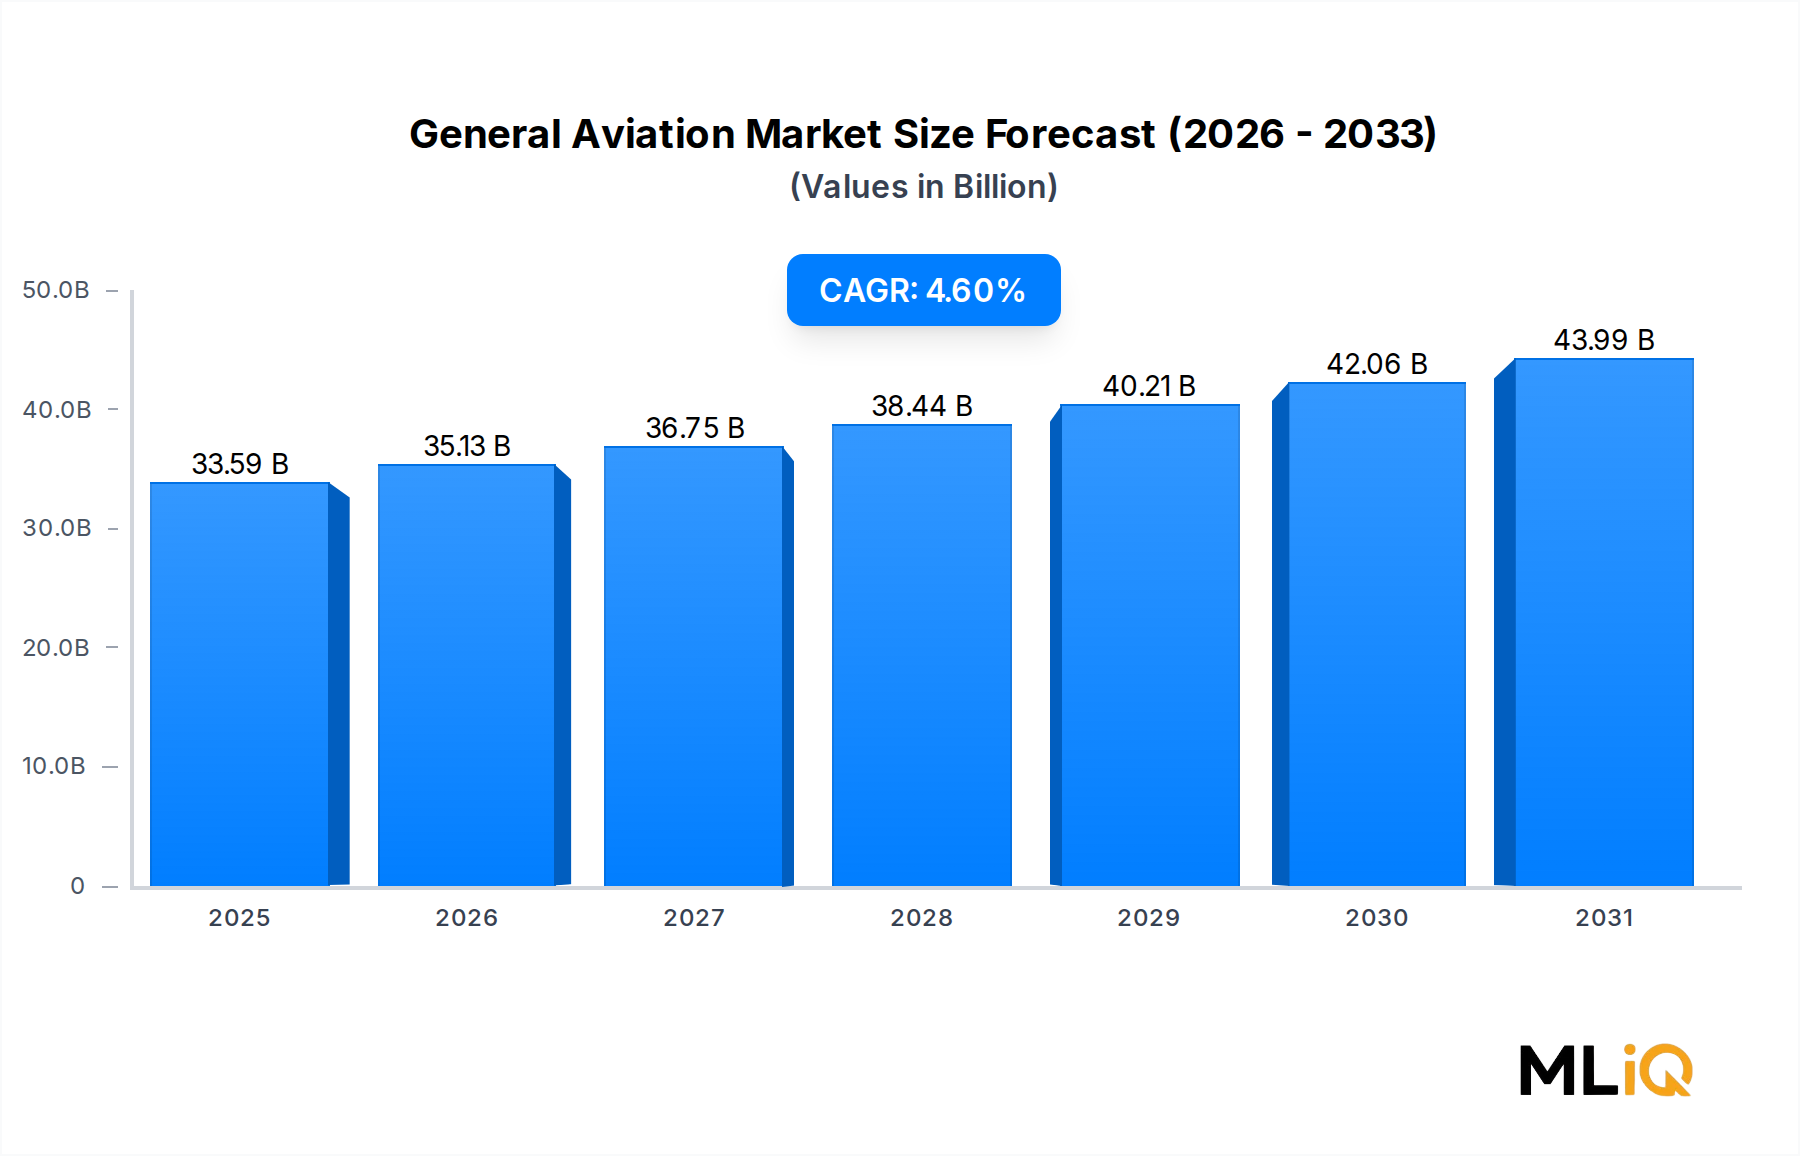
ゼネラルアビエーション市場の主要な洞察 世界のゼネラルアビエーション市場は、基本評価期間において335.9億ドル (約5兆2,000億円)と評価されており、2033年まで年平均成長率4.6% で拡大すると予測されています。これは、商業および非商業セグメントの両方で持続的な需要を反映しています。この軌道は、機材の近代化、富裕層の増加、先進的な推進技術の採用加速が相まって、予測期間の終わりまでに市場価値が大幅に上昇することを示しています。
ゼネラルアビエーション市場の市場規模 (Billion単位) 主要な需要牽引要因としては、パンデミック時代の混乱からのビジネス航空の復活が挙げられます。北米とヨーロッパでは、プライベートチャーターの予約数が2019年の水準 を大きく上回っています。アジア太平洋地域と中東における富裕層(HNWI)人口の増加は、新たな機材調達サイクルを活性化させており、一方、成熟市場における老朽化したピストン機およびターボプロップ機は、代替需要を生み出しています。さらに、エアタクシーインフラの拡大とパイロット訓練プログラムは、従来のオーナーオペレーターを超えて、対応可能なユーザーベースを広げています。
マクロ経済的な追い風としては、商業航空から転用された企業の出張予算の増加、主要な先進市場における航空機購入に対する有利な融資条件、および米国、フランス、ブラジル、インドにおける国内航空宇宙製造業を支援する政府のインセンティブが挙げられます。持続可能な航空燃料(SAF)とハイブリッド電動推進への注力も調達決定を再形成しており、複数の主要OEMが今後5年から8年以内に認証が予定されている電動プラットフォームプログラムを発表しています。
セグメンテーションの観点からは、ビジネスジェットが最高の収益を上げるサブセグメントであり、市場全体の価値の支配的なシェアを占めています。ヘリコプターとターボプロップ機は、公益、医療、農業用途において大きな貢献をしています。個人飛行、飛行訓練、航空測量を含む非商業セグメントは、商業オペレーターが不均衡な収益シェアを獲得する中でも、構造的に重要なボリュームドライバーであり続けています。
2033年 に向けて、ゼネラルアビエーション市場は、特に米国における次世代航空交通システム(NextGen)の空域統合とEUにおける単一欧州空域(Single European Sky)の取り組みといった規制の近代化から恩恵を受けると予想されています。これらは運用上の摩擦を減らし、ゼネラルアビエーション機材のより効率的な利用を可能にします。デジタル化、接続性、および先進材料の交差点が、既存のOEMと新規参入企業の間で競争上の差別化を決定し、技術投資のペースが長期的な市場における位置付けをますます決定する市場となるでしょう。
ゼネラルアビエーション市場におけるビジネスジェットセグメントの優位性 ゼネラルアビエーション市場において、ビジネスジェットセグメントは一貫して最大の収益シェアを占めており、この地位は予測期間を通じて侵食されるどころか、統合が進んでいます。ビジネスジェットは、高単価、メンテナンス、改修、アビオニクスアップグレードを通じた高いアフターマーケット収益の可能性、そして企業や超富裕層顧客間での強力なリピート購入行動から恩恵を受けています。このセグメントの優位性は、他の航空機カテゴリーとは異なるいくつかの構造的要因に根ざしています。
第一に、ビジネス航空の価値提案は2020年 以来、大幅に強化されました。パンデミックは、プライベートフライトの生産性と生物学的安全性における利点を強調しました。一時的に運航を停止していた企業フライト部門はほとんどが再開し、新たな初回の部分所有参加者の層が需要基盤を拡大しました。部分所有プロバイダーとチャーターブローカーは、2022年 と2023年 を通じて記録的な利用率を報告し、OEM施設の受注残を維持しました。
第二に、ビジネスジェットの製品ライフサイクルは持続的なアフターマーケット収益を生み出します。典型的な大型ビジネスジェットは20年から30年間使用され、定期的な内装の改修、新しい空域指令に準拠したアビオニクスアップグレード、エンジンのオーバーホール、構造検査が必要です。このライフサイクル収益源は、新規ユニットの納入とは独立して、OEMとMROプロバイダーに持続的な収入を提供します。
ホンダモーター株式会社は、そのHondaJetを通じて、ライトビジネスジェットプラットフォームで競争しており、2015年 の認証以来、エントリーレベルセグメントで大きな市場シェアを獲得しています。同社は、エンジンをナセル上部に配置する設計によって差別化を図っており、これによりキャビン容積と燃料効率が向上しています。
ダッソー・アビエーションは、大型および超長距離ビジネスジェットセグメントにおける主要なプレーヤーであり、そのファルコンファミリーは、燃料効率と空力的な洗練性で常に評価されています。ボンバルディア・インクは、商用航空機の事業売却後、純粋なビジネス航空会社として再編し、超長距離ジェットのグローバルシリーズに多額の投資を行っています。テキストロン・インクは、セスナ・サイテーションブランドを通じて、広範なモデル多様性と広範なグローバルサービスネットワークにより、ライトからミッドサイズセグメントを支えています。エンブラエルのエグゼクティブジェット部門は、商用航空機製造の効率性を活用し、ライトおよびミッドサイズカテゴリーで競合しています。
ゼネラル・ダイナミクス・コーポレーションは、ガルフストリームを通じて、大型キャビンセグメントで支配的な地位を維持しており、G700を旗艦製品として投入し、強化されたキャビン快適性基準で大陸間飛行距離をターゲットにしています。エアバスSEは、ACJ(エアバス・コーポレート・ジェット)ラインを通じて参加しており、商用ナローボディ機およびワイドボディ機をプライベートおよび政府専用機構成に転換し、明確な超プレミアムニッチ市場をターゲットにしています。
ビジネスジェット市場は、接続性と持続可能性の軸でますます差別化されています。購入者は現在、航続距離とキャビン容積に加えて、衛星ブロードバンド機能、高度なアビオニクススイート、およびSAF互換性を主要な選択基準として評価しています。この変化は、OEMとそのサプライヤーチェーン、特にキャビン管理システム、フライバイワイヤアーキテクチャ、および複合材製機体構造におけるR&D投資を加速させています。主要OEMの受注残は、ピーク需要時に3年から4年 に及び、需要飽和ではなくエンジンとアビオニクスにおけるサプライチェーンの制約を反映しています。ビジネスジェットセグメントのゼネラルアビエーション総収益に占めるシェアは、既存の北米市場での緩やかな軟化をアジア太平洋地域と中東での堅調な需要が相殺し、2033年 まで50%を超えて維持されると予想されています。
ゼネラルアビエーション市場における主要な市場推進要因と制約 ゼネラルアビエーション市場は、その4.6%のCAGR を2033年 まで決定する、定量化可能な推進要因とそれに抗する制約のセットによって形成されています。
推進要因:
機材近代化需要は、最も影響力のある短期的な推進要因です。米国の現役ゼネラルアビエーション機材の平均年齢は、ピストン機で40年を超えており、実質的な代替需要を形成しています。FAAの最近の報告によると、米国に登録されているゼネラルアビエーション機は約20万4,000機 であり、そのかなりの割合が近いうちに代替または大規模なオーバーホール投資を必要としています。
アジア太平洋地域におけるHNWIおよび超HNWI人口の増加は、最もダイナミックな地理的需要牽引要因です。中国とインドだけでも、規制上の複雑さにもかかわらず、2019年から2024年 の間に登録ビジネス機の顕著な増加を記録しました。自由化されたFDI基準やアップグレードされたゼネラルアビエーションインフラを含むインドの航空改革は、予測期間を通じて機材の成長を加速させると予想されています。
パイロット訓練需要は、ピストンおよびターボプロップセグメントを拡大しています。商業航空会社での世界的なパイロット不足は、フライトアカデミーへの前例のない入学数を生み出しており、これらは主にピストン固定翼訓練機に依存しています。この構造的需要は、単位あたりの収益が控えめな市場セグメントにおいても、量的な成長を支えています。
制約:
認証期間は構造的なボトルネックとなっています。FAAおよびEASAによる新型航空機タイプおよび大規模な改造の承認プロセスは、平均して7年から10年 かかり、開発コストを増加させ、革新的な推進およびアビオニクスコンセプトの収益化を遅らせています。
燃料コストの変動は、ゼネラルアビエーション運航者の運用経済に直接影響を与えます。2022年 の航空燃料価格の高騰は、裁量的な飛行時間を減少させ、コストに敏感なセグメントでのチャーター需要を抑制しました。SAFの入手可能性は限られており、従来のJet-A燃料よりも2倍から4倍 の価格プレミアムがかかるため、短期的な持続可能性への移行を制約しています。
MROおよび製造における熟練労働者不足は、サプライチェーン全体にコスト圧力を加え、新規納入と定期メンテナンスの両方でリードタイムを延長しています。
ゼネラルアビエーション市場の競争エコシステム ホンダモーター株式会社: HondaJetを通じて競合しており、2015年 の認証以来、エントリーレベルセグメントで有意義な市場シェアを獲得しています。エンジンをナセル上部に配置する設計が特徴で、キャビン容積と燃料効率を向上させています。
ダッソー・アビエーション: ファルコンシリーズのビジネスジェットの著名なメーカーであり、商業および軍用航空の両方の専門知識を活用して、空力的に高度なプラットフォームを提供しています。ファルコン6Xおよびファルコン10Xプログラムは、次世代のキャビン基準を備えた超長距離ミッションをターゲットにしています。
テキストロン・インク: セスナおよびビーチクラフトブランドを運営し、ピストン訓練機からサイテーションビジネスジェットまで幅広い製品をカバーしています。テキストロン・アビエーションの300か所以上 に及ぶグローバルサービスセンターネットワークは、アフターマーケット収益において重要な競争上の優位性を提供しています。
レオナルドS.p.A: ヘリコプターセグメントの主要な参加者であり、レオナルドのAWファミリーロータークラフトは、民生、準公共、およびオフショアユーティリティミッションを世界中で提供しています。単発および双発構成にわたる同社の幅広さは、複数のゼネラルアビエーション分野での地位を確立しています。
ピラタス・エアクラフトLtd: PC-12単発ターボプロップ機およびPC-24双発ジェット機で知られており、短い滑走路での運用が可能な堅牢で多用途なプラットフォームを必要とする運航者にサービスを提供しています。スイスの製造遺産と直接販売モデルは、プレミアム価格設定と顧客ロイヤルティを支えています。
ゼネラル・ダイナミクス・コーポレーション: ガルフストリーム・エアロスペースを通じて、超長距離大型キャビンセグメントを支配しています。G700およびG800プログラムは、次世代の大陸間ビジネスジェット能力に数十億ドルの投資を代表しています。
エンブラエル: フェノムおよびプレトールシリーズは、エントリーレベルからスーパーミッドサイズカテゴリーに対応しており、エンブラエルの商業航空サプライチェーンはコスト効率を提供しています。同社はハイブリッド電動地域航空にも早期からコミットしています。
ロビンソン・ヘリコプター・カンパニーInc: ユニット販売量で世界をリードするピストンヘリコプターメーカーであり、ロビンソンは飛行訓練、航空測量、個人航空セグメントにサービスを提供しています。そのR22およびR44モデルは、世界で最も広く運用されている訓練ヘリコプターです。
シーラス・デザイン・コーポレーション: 標準装備として機体パラシュートシステムを導入したことで知られており、シーラスは個人航空における安全基準を再定義しました。そのSRシリーズピストン航空機とビジョンジェットは、オーナー操縦航空においてプレミアムな消費者ブランドを築き上げています。
ボンバルディア・インク: 商用プログラムを売却した後、ボンバルディアはチャレンジャーおよびグローバルファミリーを通じてビジネス航空に専念しており、収益面でミッドサイズから超長距離カテゴリーを支配しています。
エアバスSE: A220、A320neo、A330ファミリーのACJ改修を通じてビジネス航空に参加しており、大陸間路線でワイドボディキャビン容積を必要とする政府、企業、チャーター運航者をターゲットにしています。
ゼネラルアビエーション市場の最近の動向とマイルストーン 2023年3月 : ボンバルディア・インクは、中国の運航会社に初のグローバル7500を納入しました。これは、国境を越えた旅行需要の回復の中で、アジア太平洋地域における超長距離ビジネスジェットの存在感を大幅に拡大するものです。
2023年6月 : FAAはPart 23の改訂の下で新しい規則を最終決定し、先進複合構造とフライバイワイヤ制御システムを組み込んだ軽ゼネラルアビエーション機の認証経路を合理化し、承認期間を推定18~24ヶ月 短縮しました。
2023年9月 : シーラス・デザイン・コーポレーションは、強化されたアビオニクスとオートパイロット機能を搭載したビジョンジェットG2+の顧客への納入を発表し、個人ジェットセグメントにおける地位を強化し、累計800機 を超えるビジョンジェットの納入を達成しました。
2023年11月 : テキストロン・インクは、NBAAビジネス航空コンベンションで次世代サイテーションCJ3 Gen2を発表しました。これには、Garmin G3000統合フライトデッキと、1海里あたりの燃料消費量を5%改善 する空力改良が特徴です。
2024年2月 : レオナルドS.p.Aは、複数の欧州連合加盟国全体での緊急医療サービス運航を支援するためのAW169ヘリコプターの契約を確保し、準公共航空インフラにおけるヘリコプターセグメントの役割を強化しました。
2024年4月 : ダッソー・アビエーションは、ファルコン10X試験飛行プログラムの正式な開始を発表し、初飛行を達成し、初期納入を2025年 に予定しており、超長距離キャビン体験セグメントをターゲットにしています。
2025年1月 : エンブラエルのエグゼクティブアビエーション部門は、ミッドサイズで超長距離機能を求めるラテンアメリカおよび中東の運航者からの需要に牽引され、2024年 の暦年でプラエトル600の記録的な受注を報告しました。
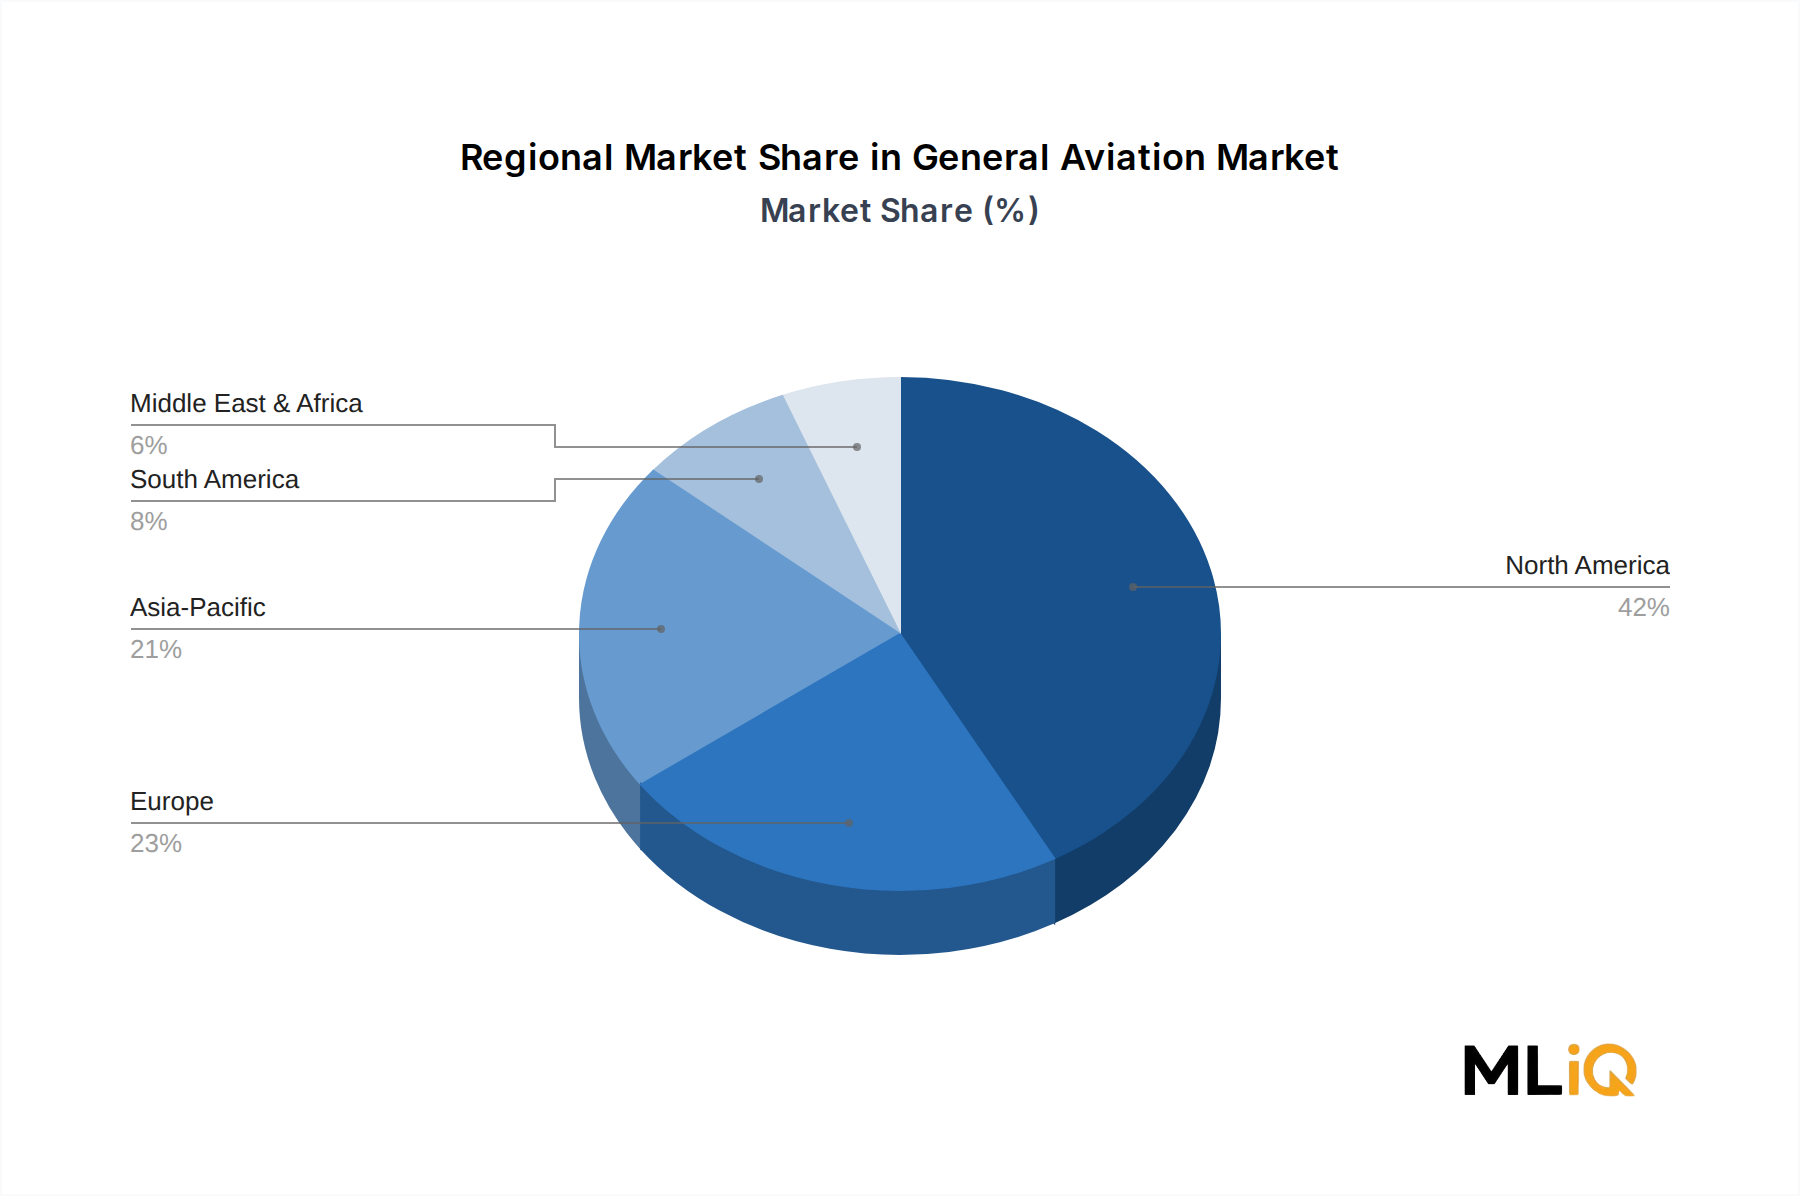
ゼネラルアビエーション市場の地域別市場内訳 北米はゼネラルアビエーション市場において最も成熟しており、最大の地域市場であり、世界の登録ゼネラルアビエーション機の推定60%以上 を占め、年間収益においても比例して支配的なシェアを占めています。米国は、5,000か所以上 の公共利用可能なゼネラルアビエーション空港を含む世界で最も広範なゼネラルアビエーションインフラに支えられ、地域需要の中心的役割を果たしています。地域的な成長は、機材飽和と規制の複雑さによって抑制されているものの、堅調なビジネス航空需要とパイロット訓練活動によって維持され、世界平均と比較して穏やかです。米国の市場のCAGRは、2033年 まで3.5%から4.0% の範囲と推定されています。
ヨーロッパは2番目に大きな市場であり、ドイツ、フランス、英国、ベネルクス諸国が需要を牽引しています。単一欧州空域の導入とEASAの規制調和は、運用上の断片化を減らし、国境を越えたチャーター成長を支援しています。ヨーロッパの運航者はSAF採用においても最も進んでおり、いくつかのビジネス航空運航者は2030年 までに明確なSAF混合目標をコミットしています。ヨーロッパ市場のCAGRは、約4.0%から4.5% と予測されています。
アジア太平洋地域は、中国の富裕層人口の拡大、インドの航空インフラ整備、そして日本の成熟した企業航空部門に牽引され、最も急速に成長している地域セグメントです。中国のゼネラルアビエーション機材は、米国と比較してまだ小さいものの、低高度空域の規制によって拡大が抑制されたにもかかわらず、過去の期間において2桁の成長率で増加しています。インドは、2030年 までに民間航空インフラを3倍にする ことを目指す政府のイニシアティブにより、最も高い構造的成長の可能性を秘めています。アジア太平洋地域のCAGRは、世界で最も高い6.0%から7.5% と推定されています。
中東およびアフリカは、新興ながら戦略的に重要な市場です。GCC諸国(特にUAEとサウジアラビア)は、主要空港における専用FBOやビジネス航空ターミナルを含むプライベート航空インフラに多額の投資を行っています。サウジビジョン2030は、航空部門の拡大を明確に目標としています。地域的なCAGRは、5.0%から5.5% と推定されています。
南米は、北米以外で最も大規模なゼネラルアビエーション機材の1つを擁するブラジルが牽引しており、特に農業航空や分散した経済拠点間のビジネス旅行において、大きなボリュームを貢献しています。ブラジルのエンブラエルは、国内OEMの柱となっています。地域的なCAGRは、約4.0% と推定されています。
ゼネラルアビエーション市場の技術革新の軌跡 2025年から2033年 の予測期間において、3つの破壊的技術がゼネラルアビエーション市場の競争および運用状況を再構築しています。
電動およびハイブリッド電動推進: バッテリー電動およびハイブリッド電動推進システムの開発は、ゼネラルアビエーションにおける最も構造的に変革的な技術トレンドです。複数のスタートアップ企業と既存OEMが電動訓練機の型式認証を追求しており、Pipistrel Velis ElectroのようなプラットフォームはすでにEASAによって認証されています。これは規制上の実現可能性を示す画期的な成果です。通勤および地域ゼネラルアビエーションミッションを対象としたハイブリッド電動構成は高度な開発段階にあり、このサブセクターにおけるR&D投資は、ベンチャーおよび企業資金チャネルを通じて世界中で30億ドル (約4,650億円)を超えています。都市型航空モビリティ市場は、電動垂直離着陸(eVTOL)プラットフォームがゼネラルアビエーションの認証フレームワークを利用しているため、この推進移行と密接に関連しています。完全電動ピストン訓練機の採用時期は短期(2025年から2027年 )ですが、商業運航者を対象としたハイブリッド電動ターボプロップ機は、2028年から2032年 とより長い認証期間を要します。
先進アビオニクスと自律性: 統合フライトデッキ技術(シンセティックビジョン、ADS-B Out準拠システム、エンベロープ保護付き先進オートパイロットなど)は、ビジネスジェットから軽ゼネラルアビエーションへと移行しています。ガーミンとハネウェルが商業展開をリードしており、自律緊急着陸システム(ガーミンのオートランドなど)は量産化されています。これらのシステムは、パイロットの作業負荷と事故リスクを軽減し、市場の成長を制約する保険および規制環境に直接対処しています。アビオニクス市場は、運航者が空域指令に準拠するために老朽化したパネルを近代化するにつれて、アビオニクス改修需要が成長するこのトレンドの直接的な恩恵を受けています。
持続可能な航空燃料と代替エネルギー: ASTMインターナショナル規格によって承認された燃料ブレンドが順次拡大され、ゼネラルアビエーション機材全体のSAF互換性認証が進んでいます。航空燃料市場は、SAF生産能力が拡大するにつれて構造的変化を遂げており、EUにおける混合義務は、準拠する航空機運航のプルスルー需要を生み出しています。ゼネラルアビエーションにおけるSAF採用は、現在コストと供給によって制限されていますが、2030年 までにヨーロッパ市場で意味のある混合比率に達すると予測されています。
ゼネラルアビエーション市場への投資と資金調達活動 ゼネラルアビエーション市場は、2022年から2025年 の期間に、M&A、ベンチャーファンディング、戦略的パートナーシップチャネルを通じて多額の資金流入を引き付けており、これはセクターの構造的成長軌道に対する投資家の信頼を反映しています。
ビジネスジェットセグメントでは、ボンバルディアの純粋なビジネス航空への戦略的再集中は、非中核資産の売却と、グローバル7500およびチャレンジャー3500プログラムへの収益再投資で最高潮に達しました。この資本再配分は、純R&D支出で数億ドル(数百億円)に達し、プレミアム市場の回復力への賭けを反映しています。ビジネスジェット市場は、持続的なチャーター需要に対応するために部分所有プラットフォームが機材を拡大するにつれて、引き続き成長株の投資を引き付けています。
eVTOLと都市型モビリティの隣接分野は、航空史上最大のベンチャーキャピタル資金を引き付けています。Joby Aviation、Archer Aviation、および
General Aviation Market Segmentation
1. 製品
1.1. ヘリコプター
1.2. ピストン固定翼機
1.3. ターボプロップ機
1.4. ビジネスジェット
2. 用途
General Aviation Market Segmentation By Geography
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. その他の南米地域
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他のヨーロッパ地域
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. その他の中東・アフリカ地域
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN諸国
5.6. オセアニア
5.7. その他のアジア太平洋地域
日本市場の詳細分析
日本のゼネラルアビエーション市場は、報告書で「成熟した企業航空部門」と評されており、その特性は国内経済の構造と密接に関連しています。世界市場全体が2033年までに年平均成長率4.6%で拡大し、アジア太平洋地域が6.0%から7.5%と最も高い成長率を示す中で、日本市場もこの地域のダイナミズムから恩恵を受けることが期待されます。ただし、日本独自の経済的および地理的要因が市場の規模と成長の文脈を形成しています。日本は、富裕層(HNWI)が安定して存在し、企業による生産性向上や機動性確保のニーズがあるため、ビジネスジェットを中心に堅調な需要が見られます。しかし、国土が狭く、軍事空域や高密度な商業航空路が多いため、低高度空域の規制が厳しく、プライベートフライトや飛行訓練といった非商業セグメントの拡大には制約があります。
日本市場において支配的な現地企業としては、本田技研工業株式会社が「HondaJet」を通じてライトビジネスジェットセグメントで存在感を示しています。HondaJetは、その革新的なエンジン配置設計により、キャビン容積と燃料効率で差別化を図り、市場で確固たる地位を築いています。その他の主要なグローバル企業、例えばテキストロン(セスナ・サイテーション)、ガルフストリーム(ゼネラル・ダイナミクス)、ボンバルディア、エンブラエル、ダッソー・アビエーションなども、日本の企業顧客向けにビジネスジェットを提供しており、国内の整備・サポートネットワークを通じてサービスを提供しています。
日本のゼネラルアビエーション産業における規制および標準の枠組みは、主に国土交通省が管轄する航空法に基づいています。航空機の型式証明や運用に関する要件は、国際民間航空機関(ICAO)の基準を国内法に落とし込んだものであり、安全性を最優先しています。これは、米国連邦航空局(FAA)や欧州航空安全機関(EASA)の規制と調和が図られていますが、日本の独特な空域管理体制が運航に影響を与えます。特定の製品カテゴリーに関連する国内規格としては、航空機の部品や材料に関してはJIS規格が参照されることもありますが、航空機全体の認証は航空法が中心となります。
流通チャネルと消費者の行動パターンは、日本の市場特性を反映しています。ビジネスジェットの場合、多くはOEMからの直接販売や、指定された販売代理店を通じて行われます。中小規模の航空機やヘリコプターでは、輸入代理店やディーラーネットワークが主要な役割を果たします。富裕層や企業顧客は、安全性、信頼性、効率性、そしてプライバシーを重視する傾向があります。個人による所有・運用は、コスト、格納庫の確保、およびパイロットライセンス取得のハードルから、米国などに比べて限定的です。チャーターサービスや部分所有モデルは存在するものの、市場規模はまだ成長途上であり、特に都市間の移動における利便性向上や時間の節約が主要な動機となります。持続可能な航空燃料(SAF)への関心も高まっており、将来的な機材選択の要因となるでしょう。
日本市場の正確な規模に関する具体的な数値は本レポートでは示されていませんが、世界のゼネラルアビエーション市場が約5兆2,000億円(335.9億ドル)と評価される中で、日本はその一部を構成し、「成熟した企業航空部門」として安定した基盤を持っています。アジア太平洋地域の高い成長率(6.0%~7.5%)は、今後日本市場も緩やかながら堅調な拡大を続ける可能性を示唆しています。ただし、機材の近代化需要やパイロット訓練のニーズは存在するものの、厳しい空域規制やインフラの制約が、市場の急成長を抑制する要因ともなっています。