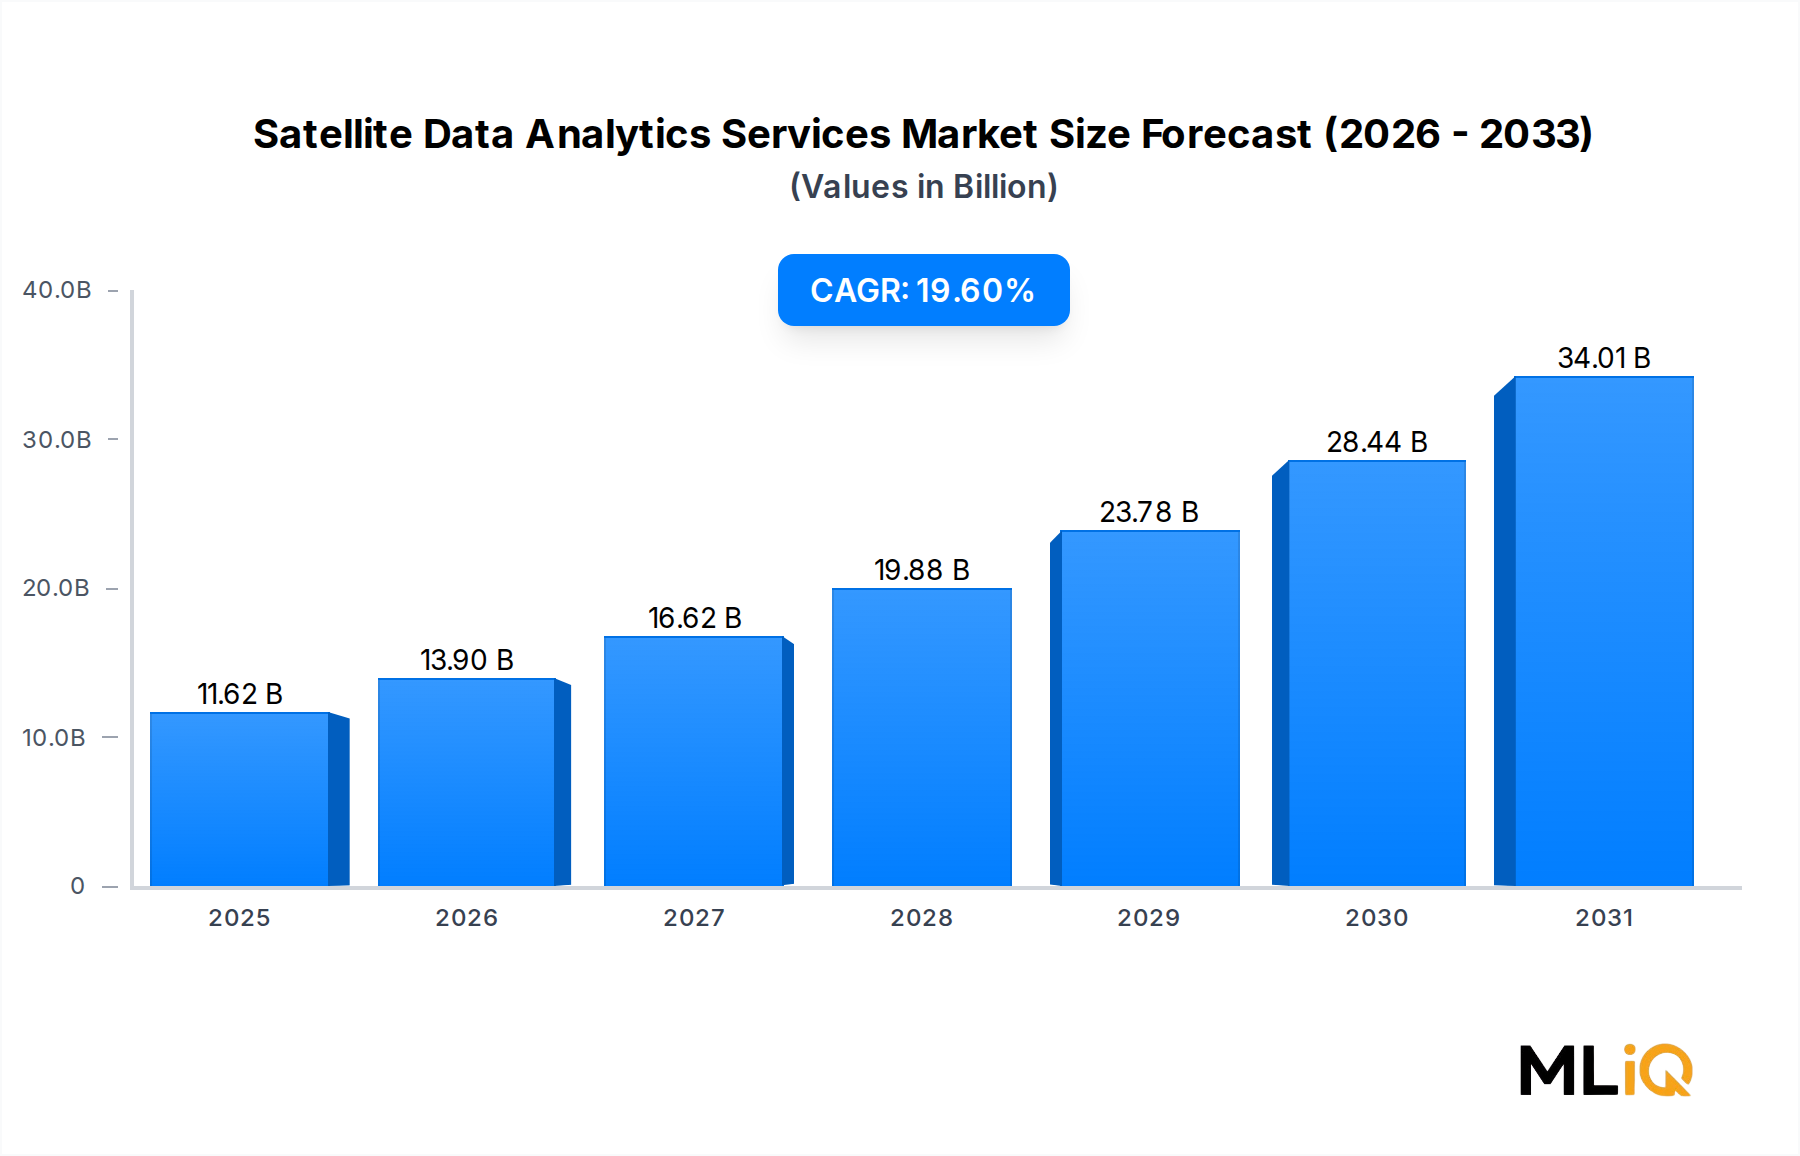
衛星データ分析サービス市場の主要な洞察 世界の衛星データ分析サービス市場は、2024年 に116.2億ドル(約1兆7,430億円) と評価され、予測期間を通じて年平均成長率(CAGR)19.6% で拡大すると予測されており、より広範な航空宇宙および防衛セクターの中で最も急速に成長しているテクノロジー主導のバーティカルの一つに位置付けられています。この堅調な成長軌道は、高解像度の地球観測能力、クラウドネイティブなデータ処理アーキテクチャ、および農業、海事、エネルギー、国家防衛といった分野における需要の急増が加速的に収束していることを反映しています。
衛星データ分析サービス市場の市場規模 (Billion単位) 市場の勢いは、いくつかの強力なマクロの追い風によって支えられています。第一に、小型衛星コンステレーションの普及が大きな要因となり、衛星製造および打ち上げサービスのコストが劇的に削減されたことで、下流の分析処理に利用可能な生画像および信号データの量が飛躍的に増加しました。第二に、機械学習と人工知能の進歩により、かつては手動で専門家主導の画像解釈であったものが、リアルタイムに近い速度でペタバイト規模の軌道データを処理できる自動化されたスケーラブルな分析パイプラインへと変貌しました。第三に、世界中の政府および防衛機関が、国家の偵察能力を補完するために商用衛星情報の調達を大幅に増やしており、商業的に利用可能な市場を拡大しています。
需要面では、農業セクターが衛星由来の作物健康監視、土壌水分マッピング、収穫量予測を大規模に採用しています。エネルギーおよび公益事業セクターは、パイプライン監視、オフショアプラットフォーム監視、再生可能エネルギー施設の選定に衛星分析を利用しています。海事事業者は、軌道データセットを活用した船舶追跡および港湾活動情報を利用しています。一方、環境機関および林業部門は、森林破壊警報、山火事監視、炭素貯蔵量評価のために衛星分析を展開しています。
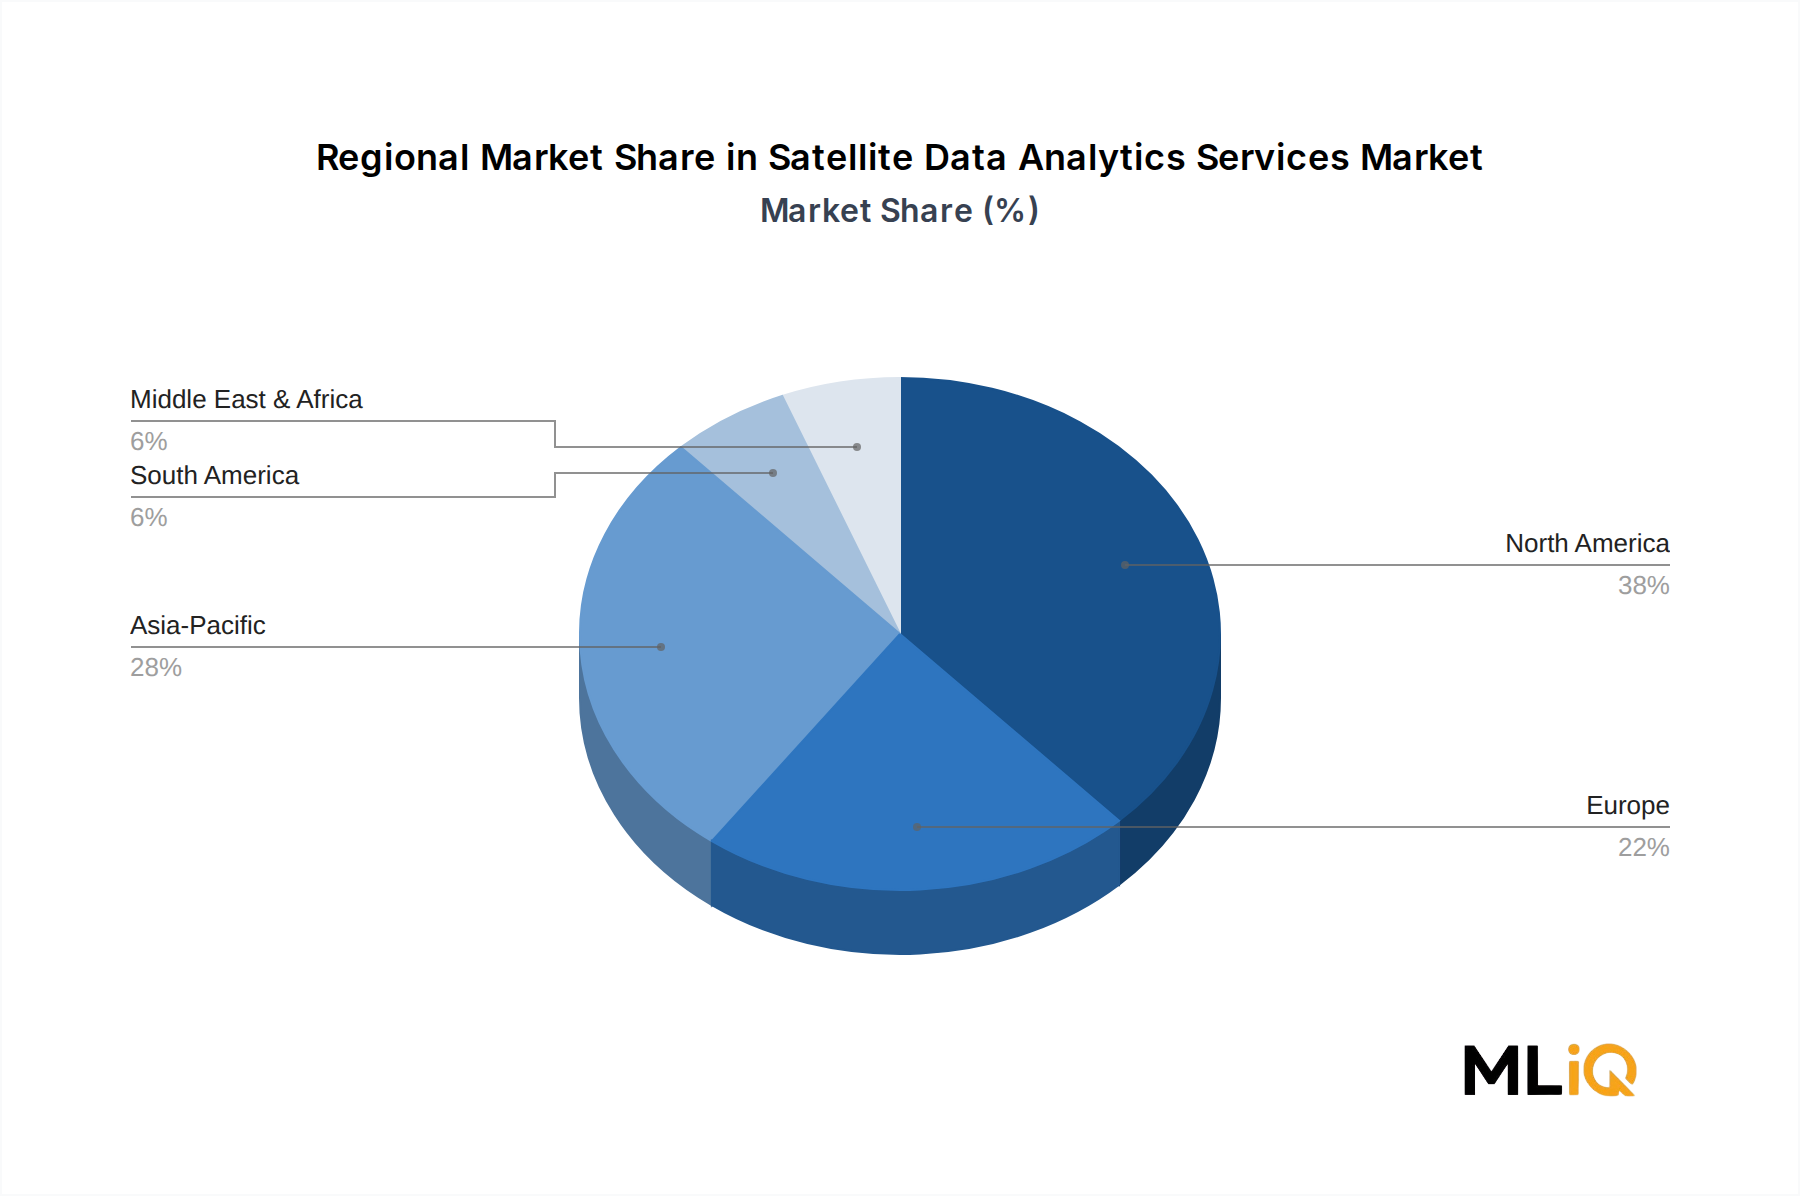
地域別に見ると、北米は現在、稠密な商用衛星エコシステムと多額の防衛支出に支えられ、最大の収益シェアを占めています。しかし、アジア太平洋地域は、中国、インド、韓国、ASEAN加盟国における宇宙開発への意欲に牽引され、最も急速に成長している地域として浮上しています。
今後、現在のCAGRの軌道が維持されれば、市場は2030年代 初頭までに600億ドル を超える見込みです。合成開口レーダーデータ、ハイパースペクトル画像、および衛星プラットフォーム上でのエッジコンピューティング分析の統合は、次の価値創造のフロンティアを意味します。競争上の差別化は、データの更新頻度、分析の精度、企業GISプラットフォームとの相互運用性、そして生データ製品ではなく意思決定に即したインテリジェンスを提供できる能力にますます左右されるでしょう。独自のコンステレーション資産とオープンソースデータ融合およびAIを活用した分析ワークフローを組み合わせることができるベンダーは、今後10年間で圧倒的な市場シェアを獲得するのに最適な位置にいます。
衛星データ分析サービス市場におけるデータ分析サービスの優位性 衛星データ分析サービス市場において、サービスカテゴリ内のデータ分析サブセグメントは、生の画像データサービスと比較して支出の大部分を占め、主要な収益貢献者となっています。この優位性は、購入者の好みの根本的な変化を反映しています。顧客は、解釈に多大な社内分析専門知識を必要とする未処理の衛星画像ではなく、ますます処理され、文脈化され、意思決定に即したインテリジェンス出力を求めています。
データ分析セグメントは、変化検出アルゴリズム、オブジェクト分類とカウント、予測モデリング、時系列トレンド分析、地理空間リスクスコアリングなど、幅広い種類のサービスを網羅しています。これらのサービスは、サブスクリプションベースのプラットフォーム、API統合、および精密農業やエネルギーインフラから海事ロジスティクス、国家安全保障に至るまで、さまざまなセクターのエンタープライズワークフローに直接接続するマネージド分析サービスを通じて提供されます。
データ分析が画像データよりも優位に立つ理由は、いくつかの構造的要因によって説明されます。第一に、NASA、ESA、JAXAのような機関によるオープンデータイニシアティブにより、広範なスペクトルデータセットが無料で利用可能になったため、生の衛星画像を購入する際の参入障壁が大幅に低下しました。この生画像のコモディティ化は、独自のアルゴリズム、トレーニングデータセット、ドメイン固有のモデルが強固な競争優位性を生み出す分析レイヤーへと商業的価値を押し上げました。第二に、大手石油会社、農業ポートフォリオを管理する政府系ファンド、国防省を含む企業購入者は、追加処理なしで運用ダッシュボードや意思決定支援システムに直接取り込むことができる分析出力に対して、常にかなりのプレミアムを支払う意欲を示しています。第三に、サービスとしてのソフトウェア(SaaS)ビジネスモデルへの移行により、分析プロバイダーは、従来のトランザクションベースの画像ライセンスと比較して、投資家の視点からアーキテクチャ的に優れた、経常的で高利益率の収益ストリームを生み出すことが可能になりました。
データ分析セグメントの成長を牽引する主要プレイヤーには、Planet Labs Inc.が含まれます。同社は、自動分析ワークフローに最適化された日次グローバル画像フィードを生成するために特別に設計された、世界最大の商業衛星コンステレーションの1つを構築しました。Airbus Defense and Spaceは、二重用途の衛星インフラを活用して、防衛および商業分析クライアントに高解像度の光学およびレーダー由来のインテリジェンス製品を提供しています。URSA Space Systemsは、合成開口レーダー分析においてニッチ市場を開拓し、石油貯蔵、農業コンプライアンス、インフラ監視向けに全天候型、昼夜を問わない監視機能を提供しています。Harris Geospatial Solutions Inc.は、政府機関や環境監視組織で広く採用されている高度なハイパースペクトルデータ処理および地理空間分析ツールを提供しています。
このセグメントのシェアは単に横ばいを維持しているだけでなく、積極的に拡大しています。人工知能の成熟度が深まり、大規模言語モデルアーキテクチャが衛星データ解釈に応用され始めるにつれて、プロバイダーが特定の単位の生画像から抽出できる分析的価値は年々増加しています。プロバイダーはまた、IoTセンサーフィード、海事AIS信号、金融取引データを含む非衛星データソースと軌道観測を統合し、より実質的に高い契約価値を生み出すマルチソース融合インテリジェンス製品を生成することで、分析ポートフォリオを水平方向に拡大しています。
データ分析サブセグメント内の競争力学は、2層構造を特徴としています。衛星と分析プラットフォームの両方を所有する少数の資金豊富な垂直統合型プレイヤーと、複数のコンステレーションオペレーターから画像ソースを調達し、アルゴリズムの洗練度とドメイン専門性で競争する、より大きなエコシステムに属する純粋な分析専門企業です。両方の層が堅調な成長を遂げていますが、データの独占性や更新頻度が重要な購入基準となるにつれて、垂直統合型プレイヤーが構造的優位性を獲得しています。
衛星データ分析サービス市場を形成する主要な市場ドライバーと制約 衛星データ分析サービス市場は、定量的で構造的に持続的な一連のドライバーによって推進される一方で、特定のセグメントでの導入ペースを抑制する個別の制約にも直面しています。
ドライバー1 — 小型衛星コンステレーションの普及:業界追跡データベースによると、世界の小型衛星打ち上げ数は2023年 までに年間2,000機を超え、分析処理に利用可能な地球観測データの量を根本的に増加させました。主要な商業コンステレーションでは、現在では日単位ではなく時間単位で測定されるリビジット時間の短縮により、商品取引、災害対応、軍事情報といった、これまで実現不可能だった時間感度の高いアプリケーションが可能になりました。
ドライバー2 — 防衛・情報機関調達の拡大:NATO加盟国は、防衛予算の配分を全体的に増加させており、複数の政府が商業衛星情報を国家の偵察資産の補完として正式に採用しています。米国国家偵察局(NRO)および同盟国の類似機関は、総額数十億ドルに上る複数年の商用衛星分析契約を発行し、市場参加者にとって安定した長期的な収益基盤を構築しています。
ドライバー3 — 農業のデジタル化:主要な作物生産国全体で、世界の精密農業技術の採用が加速しています。衛星由来の正規化差植生指数監視、土壌炭素マッピング、干ばつストレス検出は、作物保険引受、政府補助金管理、アグリビジネスサプライチェーン計画における標準的な入力となりつつあり、初期導入者のユースケースを超えて利用可能な需要が拡大しています。
制約1 — データプライバシーと規制の断片化:高解像度商用衛星画像に対する規制当局の監視強化(特に欧州連合、インド、中国)は、コンプライアンスの複雑さと潜在的なライセンス制限をもたらし、ベンダーが特定の法域で提供できる分析製品の種類を制限する可能性があります。
制約2 — 帯域幅と地上局インフラのボトルネック:衛星データ量の爆発的な増加は、いくつかの地域で地上セグメントのダウンロード容量を上回っており、リアルタイム分析の配信を制限する遅延の問題を引き起こしています。この制約に対処するには、光衛星間リンクと分散型地上局ネットワークへの多大な設備投資が必要です。
制約3 — 人材不足:リモートセンシング科学、地理空間ソフトウェアエンジニアリング、機械学習を組み合わせた、衛星データ分析パイプラインを開発および維持するために必要な専門スキルは、世界的に希少なリソースプールであり、労働コストを増加させ、新興市場参入企業の製品開発サイクルを長期化させています。
衛星データ分析サービス市場の競争エコシステム 衛星データ分析サービス市場の競争環境は、垂直統合型衛星事業者、純粋な分析専門企業、防衛に特化したインテリジェンスベンダーなど、多様な企業で構成されています。以下のプロファイルは、市場データセットで特定された主要参加者の戦略的ポジショニングをまとめたものです。
Planet Labs Inc. :毎日グローバルなベースマップカバレッジを提供し、日本の農業監視、森林管理、インフラ監視、政府機関における自動化された変化検出や時系列分析アプリケーションを支えています。
Airbus Defense and Space :Pleiades NeoおよびSPOTコンステレーションを含む広範な光学およびレーダー地球観測衛星ポートフォリオを運用し、日本の防衛機関、政府マッピング機関、商業企業に高解像度画像と派生分析を提供しています。
ICEYE :商用合成開口レーダーコンステレーション運用のパイオニアであり、日本の保険、災害対応、海事、防衛クライアント向けに、サブアワーのリビジット能力を持つ持続的な監視分析を提供しています。
URSA Space Systems :合成開口レーダー分析に特化しており、雲の影響を受けやすい市場において差別化された価値を提供し、日本の石油貯蔵監視、農業コンプライアンス検証、インフラ監視に貢献しています。
Land Info Worldwide Mapping:政府、学術、商業顧客向けに、衛星画像と派生地理空間データ製品の広範なカタログを提供しており、数十年にわたる地球観測履歴をカバーするアーカイブ画像データベースに特に強みを持っています。
DigitalGlobe Inc.:高解像度商用衛星画像および派生分析の伝統的なリーダーであり、WorldViewコンステレーションを運用し、Maxar Technologiesの企業構造に統合されていますが、防衛および商業分析エコシステムに世界的に基礎的な画像データセットを提供し続けています。
Satellite Imaging Corporation:付加価値再販業者および分析サービスプロバイダーとして機能し、プロジェクト固有の成果物とコンサルティング契約に焦点を当て、エンジニアリング、環境、政府クライアントに処理された衛星画像と地理空間分析を提供しています。
SATPALDA Geospatial Services:南アジアで確立された市場プレゼンスを持ち、政府の土地マッピングプログラム、都市計画プロジェクト、天然資源管理イニシアティブを支援する衛星データ取得、処理、地理空間分析サービスを提供しています。
Earth-I Ltd.:非常に高解像度の光学衛星分析とビデオ画像に焦点を当て、防衛情報、海事監視、インフラセキュリティクライアントに、迅速なタスキングと分析ターンアラウンドを重視したプラットフォームを提供しています。
Harris Geospatial Solutions Inc.:防衛機関、研究機関、環境監視組織に、高度なリモートセンシングデータ処理ソフトウェア、ハイパースペクトル分析ツール、地理空間インテリジェンスソリューションを世界的に提供しています。
衛星データ分析サービス市場における最近の動向とマイルストーン 2024年3月 :Planet Labs Inc.は、ある主要な欧州政府機関と、契約国の全耕作地をカバーする日次農業監視分析に関する複数年契約を拡大したと発表しました。これは、同社の歴史上最大の主権精密農業インテリジェンス契約の一つです。
2024年6月 :ICEYEは大規模なシリーズD資金調達ラウンドを完了し、軌道上の合成開口レーダー衛星を35機以上にするという目標に向けてコンステレーション拡張を加速するための資金を獲得し、保険および防衛分析クライアント向けのサブアワーグローバルリビジット能力を強化しました。
2024年9月 :Airbus Defense and Spaceは、主要なクラウドハイパースケーラーとの戦略的データ共有パートナーシップを発表しました。これにより、パートナーのクラウド環境内で衛星分析を直接処理できるようになり、データ出力の遅延を削減し、企業分析顧客のアクセス性を拡大しました。
2024年11月 :米国宇宙軍は、情報支援契約の対象となる商用衛星分析ベンダーを拡大するための更新された調達ガイドラインを正式化し、既存の大手防衛請負業者以外のミッドティア分析専門企業への市場アクセスを広げました。
2025年1月 :URSA Space Systemsは、複数の合成開口レーダーデータ融合と船舶追跡および製油所活動信号を統合した強化型石油市場インテリジェンスプラットフォームを立ち上げ、商品取引会社およびエネルギー市場調査クライアントをターゲットにしました。
2025年3月 :汎欧州の環境機関コンソーシアムは、国境を越えた森林破壊および炭素貯蔵監視のための標準化された衛星データ分析フレームワークの採用を発表しました。これは、準拠する分析サービスプロバイダーにとって、実質的な複数年調達機会を創出するものです。
衛星データ分析サービス市場の地域別内訳 衛星データ分析サービス市場は、市場の成熟度、成長速度、主要な最終用途分野において顕著な地域差を示しており、衛星インフラへの投資、規制環境、部門別デジタル化レベルの違いを反映しています。
北米:北米は最も成熟した地域市場であり、2024年 の世界総収益の推定38~42% を占めています。米国は、商用衛星分析ベンダーからの多額の防衛および情報機関調達、十分に発達した農業監視エコシステム、およびPlanet Labs、DigitalGlobe、URSA Space Systems、Harris Geospatial Solutionsなどの主要市場参加者の本社集中により、この優位性を確立しています。カナダは、北極圏監視および天然資源管理分析の需要を通じて大きく貢献しています。地域のCAGRは推定16~17% であり、より高いベースライン市場浸透率のため、新興地域と比較して緩やかなペースを反映しています。
ヨーロッパ:ヨーロッパは、欧州宇宙機関のコペルニクス計画によって牽引される第2位の地域市場であり、商業分析開発を刺激する基礎的なオープンアクセス画像インフラを提供しています。NATO加盟国、特にドイツ、フランス、英国における防衛支出の増加は、商業衛星情報の調達の増加につながっています。地域市場は推定18% のCAGRで成長しており、環境監視、精密農業、重要インフラ監視が主要な需要ドライバーとなっています。
アジア太平洋:アジア太平洋は最も急速に成長している地域市場であり、予測期間を通じて24% を超えるCAGRを維持すると予測されています。中国の国家衛星分析投資、ISROの商業化プログラムの下でのインドの拡大する商業地球観測インフラ、日本の災害レジリエンスアプリケーション、および韓国の防衛近代化が、総合的に並外れた需要成長を生み出しています。ASEAN諸国は、海域認識、農業生産性、都市計画のために衛星分析を加速的に採用しています。
中東およびアフリカ:この地域は、GCC諸国が油田監視、インフラ監視、スマートシティ開発のために衛星データに投資していることに牽引され、より小さなベースから力強い成長を遂げています。イスラエルの高度な防衛分析能力は、地域の技術高度化に貢献しています。アフリカでの採用は、農業監視、密猟対策、災害リスク軽減アプリケーションが主導しており、国際開発資金が市場活性化において触媒的な役割を果たしています。
南米:ブラジルは、大豆、トウモロコシ、サトウキビ生産監視のための広範な農業監視要件、国際気候変動コミットメントに基づく森林破壊追跡、鉱業活動監視を通じて、地域の需要を支配しています。地域市場は推定20% のCAGRで成長しており、政府の環境コンプライアンス義務が主要な構造的需要ドライバーとなっています。
衛星データ分析サービス市場への投資と資金調達活動 衛星データ分析サービス市場は、ベンチャー資金、戦略的M&A、政府投資手段を通じて、実質的かつ加速的な資金流入を引き付けており、これはこのセクターの長期的な成長軌道に対する投資家の確信を反映しています。
ベンチャーおよびグロースエクイティによる資金調達は、特に合成開口レーダー分析プロバイダーとAIネイティブ分析プラットフォームに集中しています。ICEYE、Planet Labs、および衛星プラットフォーム向けのエッジ分析を開発中のいくつかのシークレットスタートアップは、2022年 から2024年 にかけて合計で12億ドル を超えるプライベート資金を調達しました。投資家は、従来の衛星ハードウェアビジネスと比較して、サブスクリプションベースの分析プラットフォームの経常的な収益特性に魅力を感じています。これは、安定した年間契約価値を生み出し、プレミアムなソフトウェアのような評価倍率を支えるためです。
最も多額の資金が集中しているサブセグメントは、時系列画像スタックに適用されるAIを活用した自動分析、特に変化検出と物体認識です。投資家は、独自のトレーニングデータセットの防御可能性と、排他的な画像アーカイブでトレーニングされたモデルの複合的な精度上の優位性を、高額な資金コミットメントを正当化する永続的な競争優位性であると見ています。
戦略的M&A活動は、主に防衛大手請負業者や地理空間ソフトウェア企業が、分析能力とコンステレーションアクセスを獲得するために行われています。2022年 から2025年 にかけて、1億ドルから5億ドル の範囲でいくつかの中規模買収が発生しました。これは、既存の航空宇宙企業が、商業的に機敏な純粋な分析専門企業に対する能力ギャップを埋めるために動いたためです。
政府投資プログラム(米国宇宙開発庁のデータ取得契約、ESAのビジネスアプリケーションプログラム、およびアジア太平洋地域の類似イニシアティブなど)は、コンステレーションとプラットフォームインフラをまだ拡大している企業に安定した初期段階の収益を提供することで、分析エコシステムにとって事実上の成長資本として機能してきました。
地理空間分析市場およびより広範な地球観測バリューチェーン内の隣接分野も、地政学的不安定性によって引き起こされた国防追加予算における配分増大から恩恵を受けており、二重用途技術プラットフォームとしての衛星分析に対する投資テーシスをさらに強化しています。
衛星データ分析サービス市場の技術革新の軌跡 3つの破壊的な技術的軌跡が、近中期的な地平線において衛星データ分析サービス市場のイノベーションランドスケープを再構築しています。
第一に、軌道上エッジコンピューティングとインサイチュ分析は、この分野で最もアーキテクチャ的に変革的な発展を遂げています。ペタバイト規模の生画像データセットを地上局に送信して処理する代わりに、耐放射線AIアクセラレータチップを搭載した次世代衛星は、プラットフォーム上で直接推論ワークロードを実行し、処理された分析出力のみを地上にダウンリンクできます。Unibap、D-Orbit、およびいくつかのコンステレーションオペレーターを含む企業は、軌道上処理ペイロードを積極的に展開し、テストしています。導入タイムラインは、2025年 から2027年 の間に初期の商用展開が示唆されており、2030年 までに広範なコンステレーションレベルでの統合が予想されています。この革新は、地上ベースの分析インフラプロバイダーを直接脅かす一方で、垂直統合型衛星事業者の競争上の地位を強化します。
第二に、ハイパースペクトル画像分析は、政府専用から商業規模での利用へと移行しつつあります。従来の商用衛星は、3〜4のスペクトル
衛星データ分析サービス市場セグメンテーション
1. サービス
2. 垂直市場
2.1. 林業
2.2. 農業
2.3. 環境
2.4. 防衛・セキュリティ
2.5. 環境
2.6. エネルギー・電力
2.7. 海事
2.8. エンジニアリング・インフラ
2.9. その他
衛星データ分析サービス市場の地域別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. その他の南米諸国
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他のヨーロッパ諸国
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. その他の中東・アフリカ諸国
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN諸国
5.6. オセアニア
5.7. その他のアジア太平洋諸国
日本市場の詳細分析
日本における衛星データ分析サービス市場は、アジア太平洋地域全体の年平均成長率(CAGR)が24%を超えると予測される中で、特に高い成長ポテンシャルを秘めています。この成長は、日本が直面する特有の課題と先進的な技術受容性によって推進されています。具体的には、頻発する自然災害(地震、津波、台風)に対する防災・減災対策、高齢化が進む農業分野における精密農業の需要増大、そして環境監視やインフラ老朽化対策への関心が高まっている点が挙げられます。衛星データは、これらの分野においてリアルタイムかつ広範囲な情報提供を可能にし、意思決定支援の基盤となっています。
市場を牽引する主要プレイヤーとしては、日本宇宙航空研究開発機構(JAXA)が重要な役割を果たしています。JAXAはオープンデータイニシアティブを通じて広範なスペクトルデータセットを提供しており、これが国内の商業分析開発を刺激しています。商業分野では、Planet Labs Inc.、Airbus Defense and Space、ICEYE、URSA Space Systemsといったグローバル企業が、日本の災害レジリエンスや農業近代化のニーズに応えるべく、活動を活発化させています。また、パスコ株式会社やNTTデータなど、国内の地理空間情報サービス企業やシステムインテグレーターは、これらの衛星データを活用した付加価値サービスを提供し、顧客企業や政府機関との連携を強化しています。
日本市場における規制・標準化の枠組みとしては、「地理空間情報活用推進基本法」や「測量法」が衛星データの利用と活用を規定しています。また、高解像度画像データ利用におけるデータプライバシーの懸念に対しては、「個人情報保護法」が適用され、適切なデータ管理と利用が求められます。これらの法的枠組みは、市場の健全な発展を促しつつ、国際的なデータプライバシーと規制の断片化という課題にも対応しています。
流通チャネルと消費者行動のパターンは、日本市場特有の側面を持っています。政府機関や大手企業による調達が主要なチャネルであり、特に災害対応や国家安全保障の文脈では、高精度、高頻度、リアルタイム性のあるデータ提供が強く求められます。このため、グローバルベンダーは、現地のシステムインテグレーターや専門家とのパートナーシップを通じて、日本のニーズに合わせたカスタマイズされたソリューションを提供することが成功の鍵となります。顧客は、生データそのものよりも、直接意思決定に繋がる分析結果や統合された情報サービスを重視する傾向にあります。
世界市場規模が2024年に約1兆7,430億円に達する中、アジア太平洋地域は最も急速な成長を遂げており、日本はその主要な貢献国の一つです。国内市場は現在、数千億円規模と推定されますが、前述のドライバーにより今後も急速な拡大が見込まれます。特に、精密農業、インフラ監視、環境モニタリング、および防災分野における政府支出と民間投資の増加が、この成長を後押しすると考えられます。