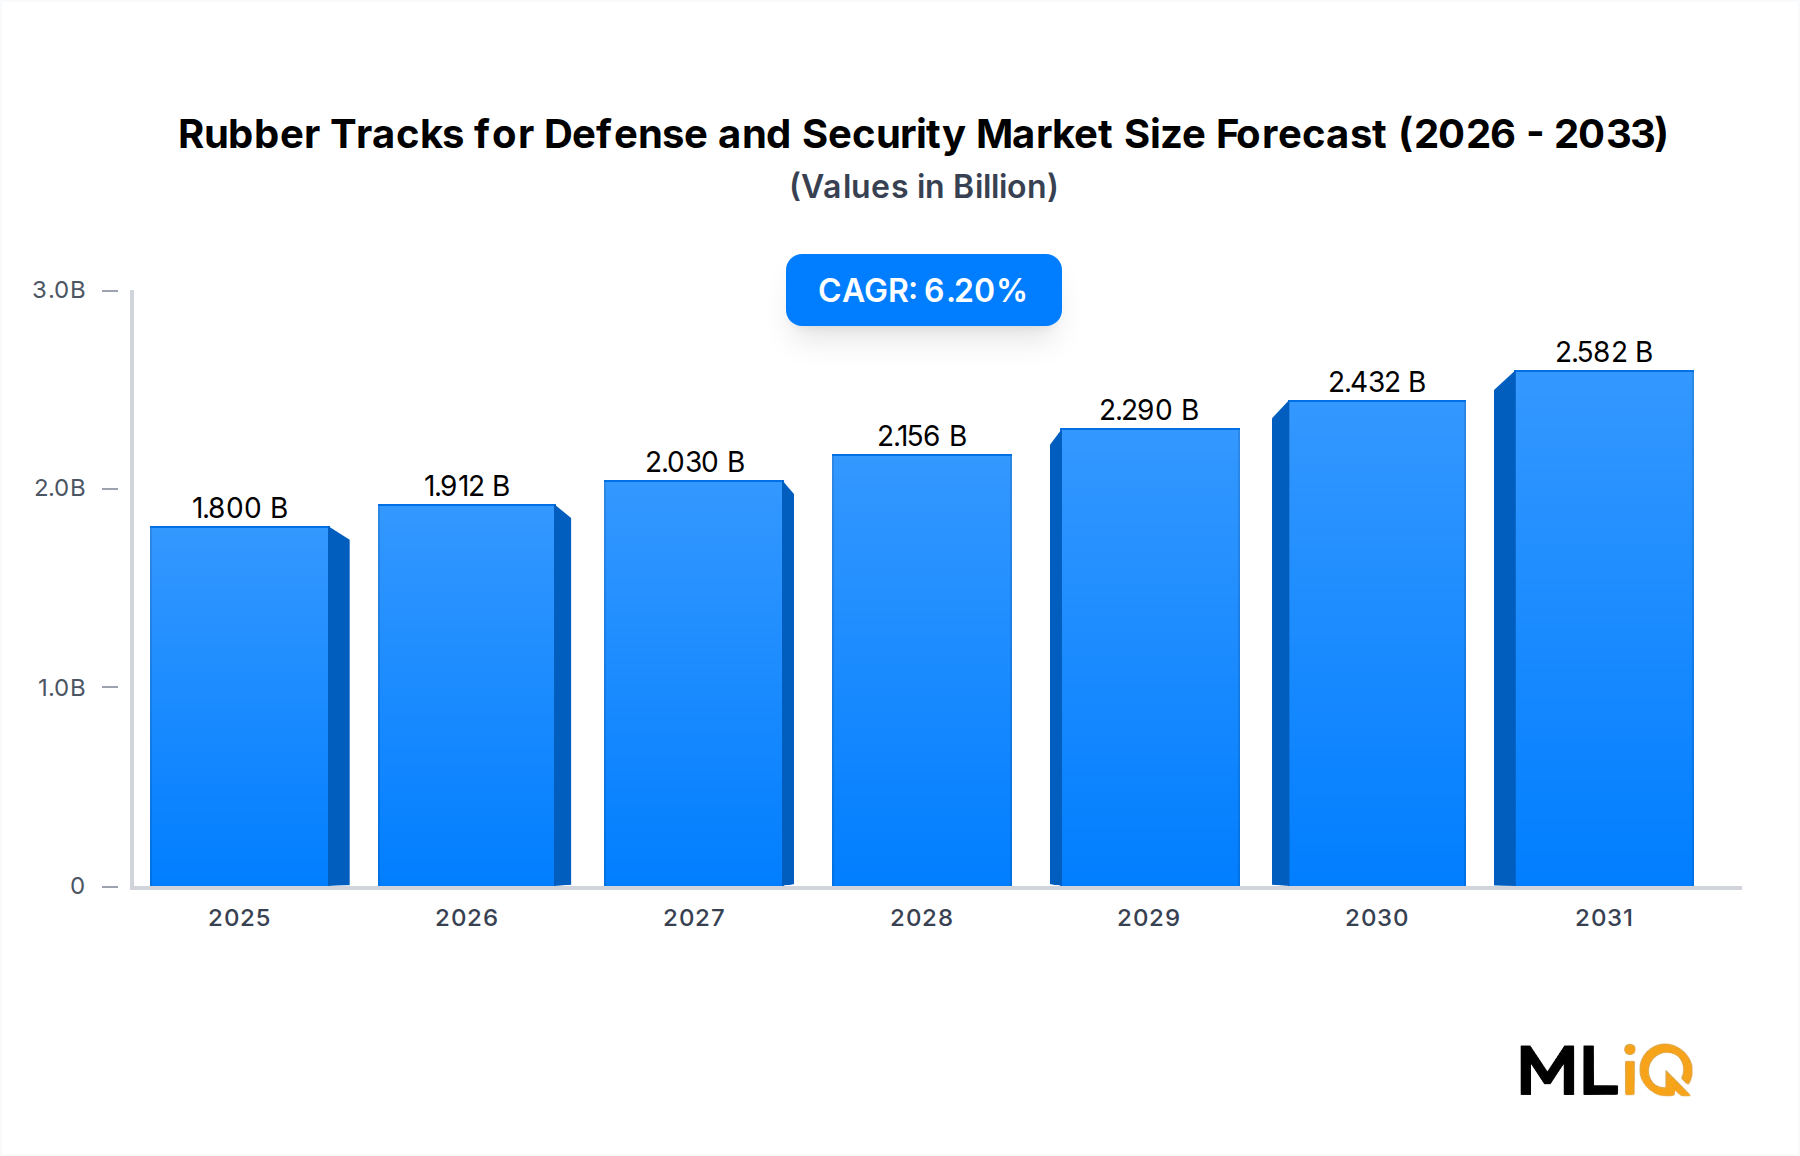
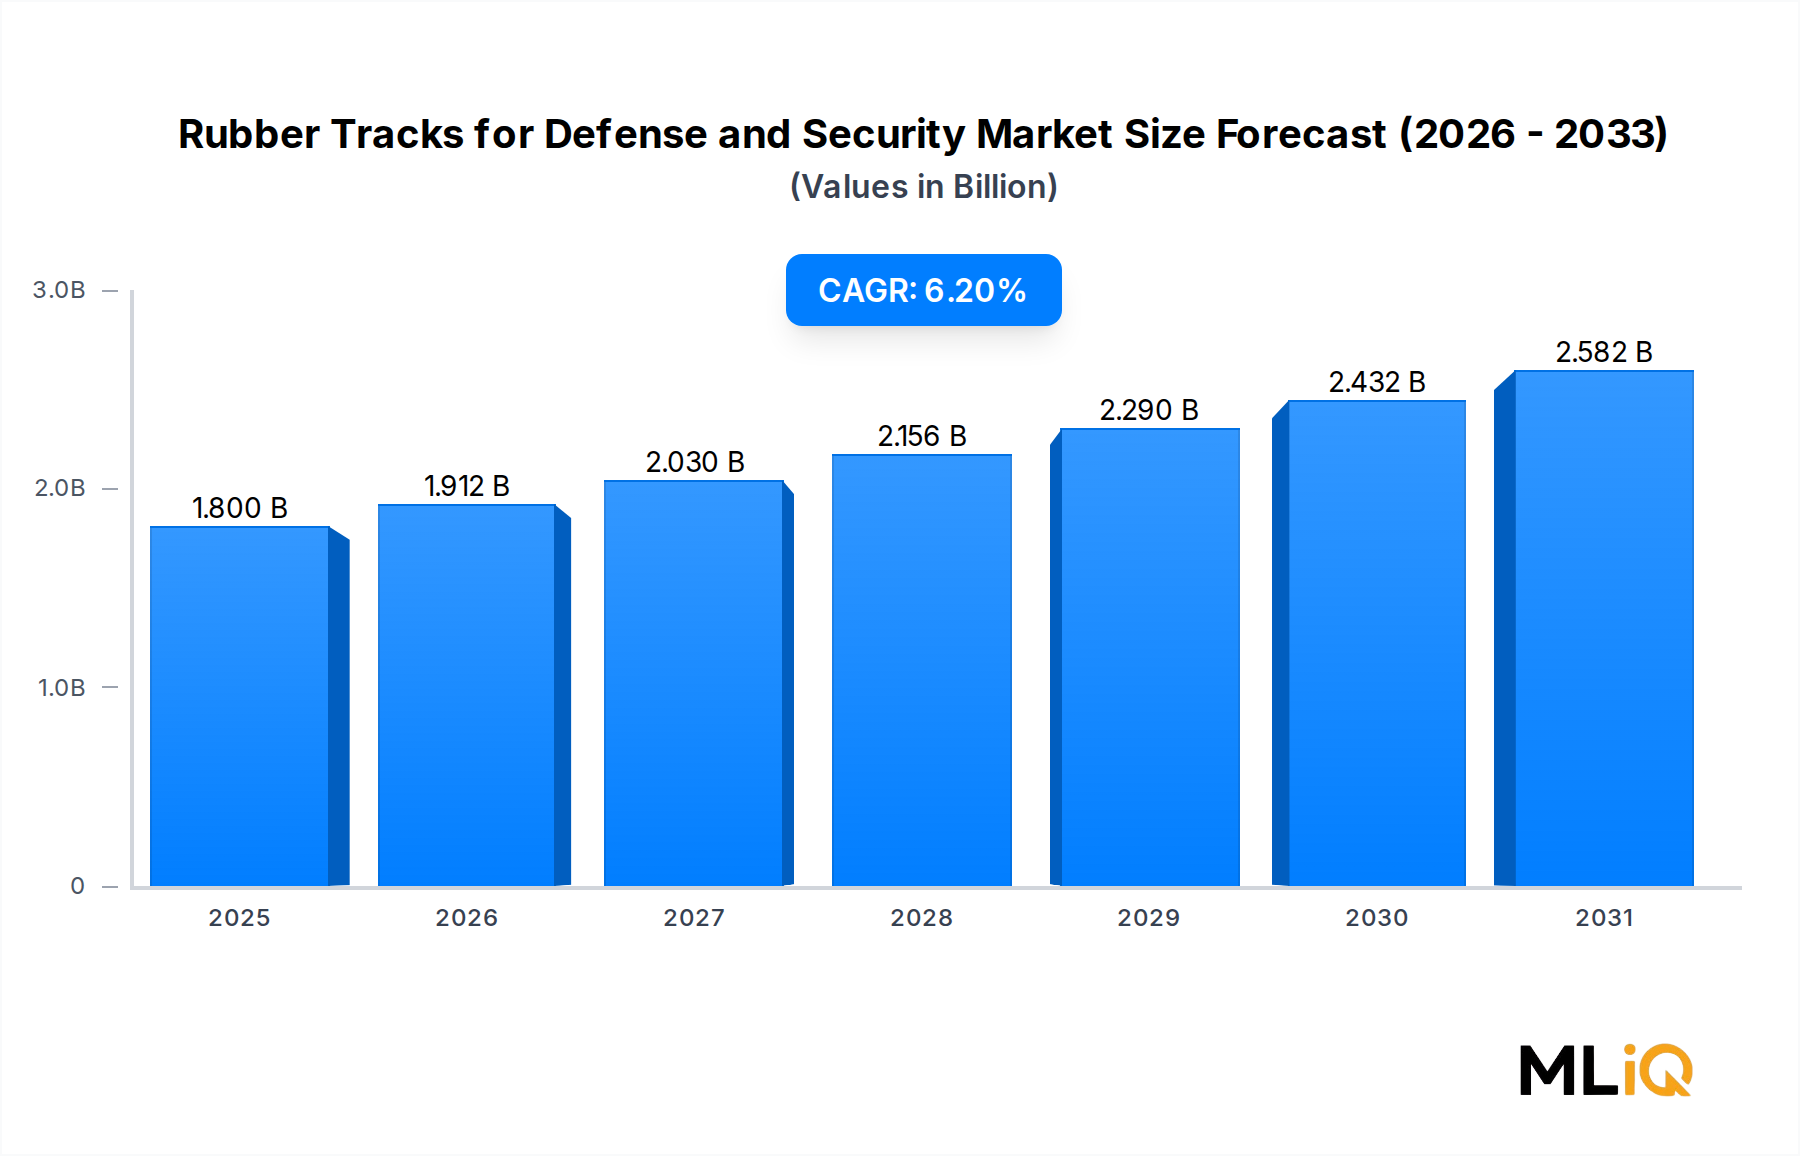
防衛・セキュリティ用ゴム履帯市場の主な洞察 世界の防衛・セキュリティ用ゴム履帯市場は、2025年 に18億ドル (約2,700億円)と評価され、2033年 まで年平均成長率6.2% で拡大すると予測されています。これは、世界中の軍事および準軍事組織における地上機動ソリューションへの持続的な投資を反映したものです。この成長軌道は、地政学的再編、近代化予算、材料科学の進歩が複合的に作用し、ゴム履帯が単なる消耗品から任務遂行に不可欠なコンポーネントへと昇格していることに支えられています。
防衛・セキュリティ用ゴム製履帯市場の市場規模 (Billion単位) ゴム履帯は、従来の鋼製履帯システムと比較して、音響署名の低減、接地圧の低下、舗装路や混合地形での優れた路面適合性、車両乗員への振動伝達の大幅な低減など、決定的な運用上の利点を提供します。これらの特性は、都市環境での迅速な展開や平和維持活動が従来の戦場での機動性と同じくらい運用上重要視される現代の部隊ドクトリンにおいて、ますます優先されています。
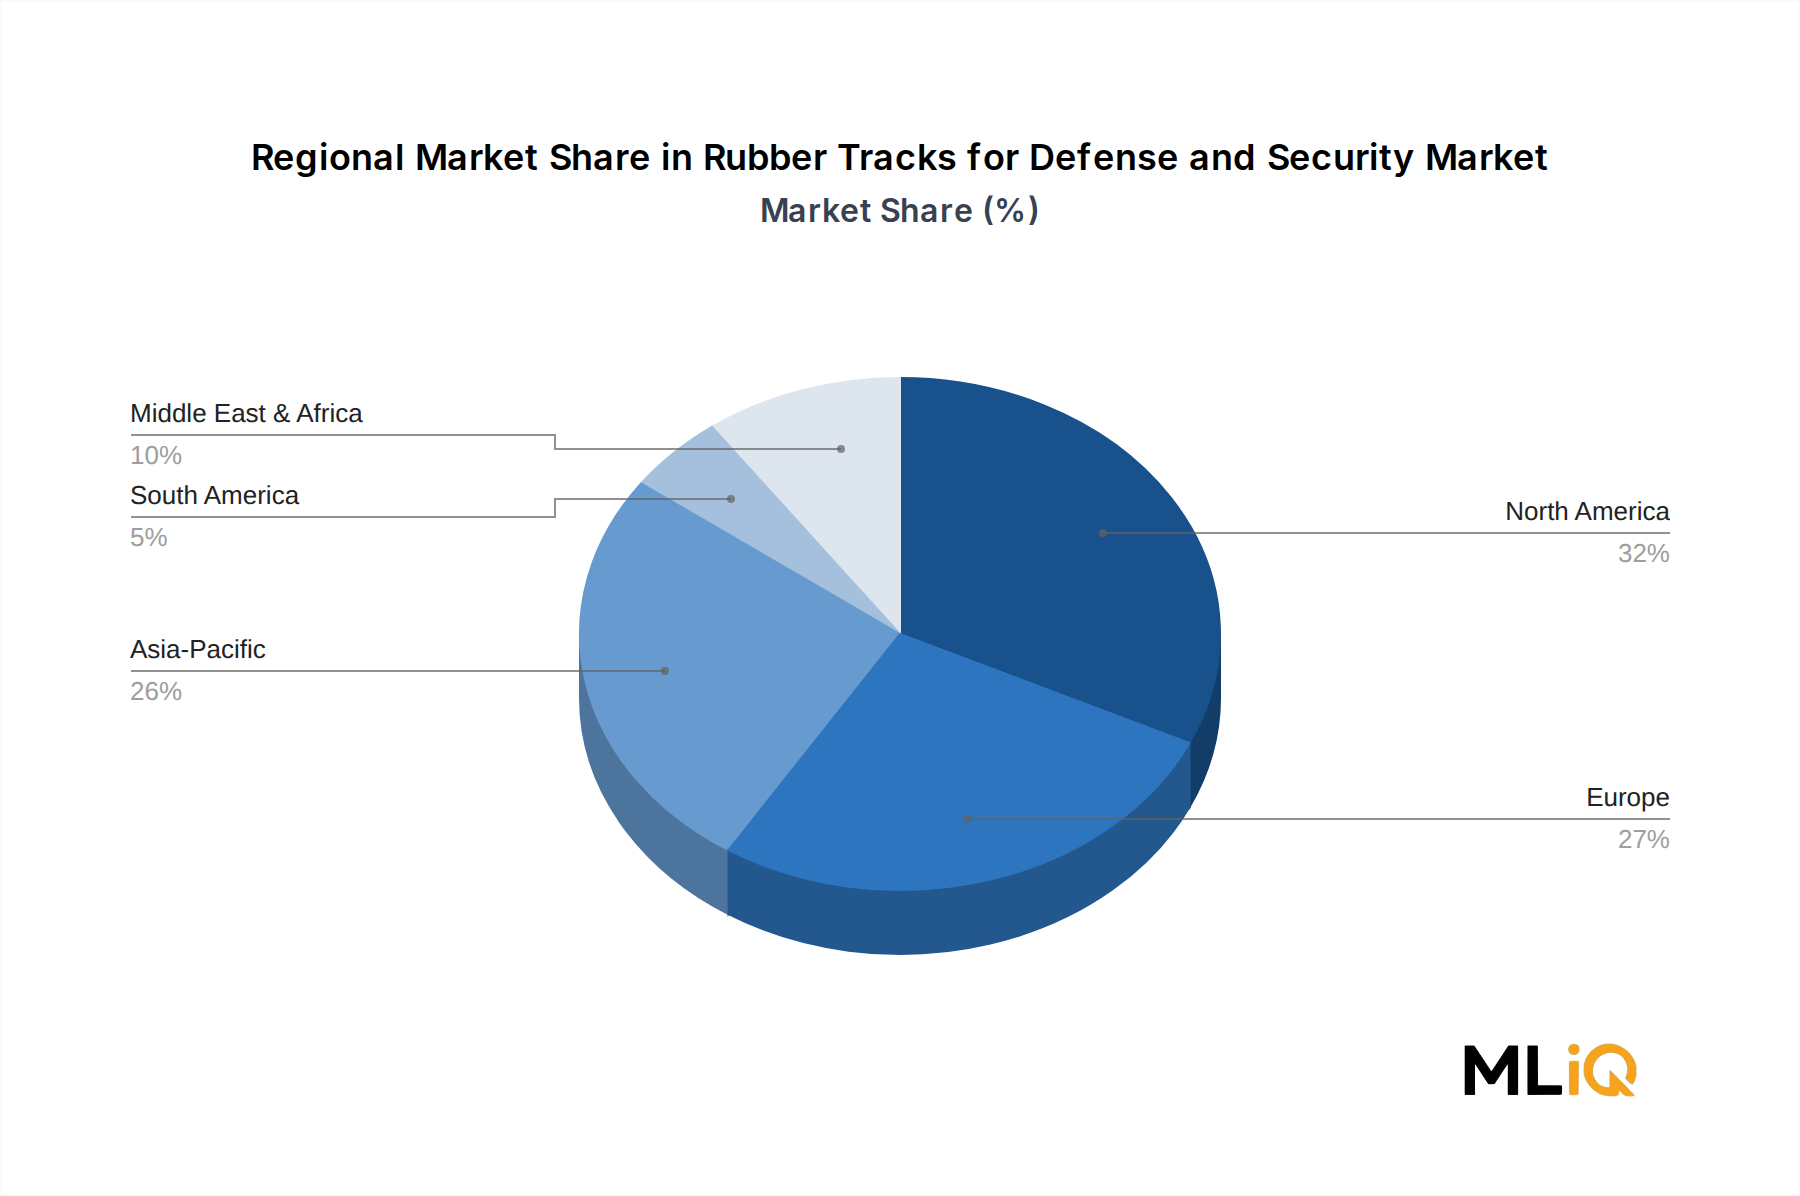
現在、北米が最大の収益シェアを占めており、米国国防総省の大規模な車両近代化プログラムと、同盟国の調達パイプラインがこれを牽引しています。ヨーロッパは2番目に大きな地域貢献者であり、ロシア・ウクライナ紛争を受けてNATO加盟国が防衛支出を加速させています。アジア太平洋地域は、中国、インド、韓国、ASEANの防衛力増強に牽引され、最も急速に成長している市場です。
主な需要牽引要因としては、SIPRIの推定によると2024年 に合計で2.2兆ドル (約330兆円)を超えた世界の防衛予算の増加、軽量遠征車両プラットフォームの採用拡大、ゴム履帯システムに最適化された装甲兵員輸送車および歩兵戦闘車の調達増加が挙げられます。さらに、偵察および支援車両セグメントにおける従来の鋼製履帯構成からの移行が、ゴム履帯メーカーにとって増分的な量的な機会を生み出しています。
供給面では、原材料の動向、特に合成ゴム市場とカーボンブラック市場の動向がメーカーに大きなコスト圧力をかけ、利益率プロファイルと調達交渉に影響を与えています。主要サプライヤーは、独自のゴム配合技術と強化繊維構造に投資し、製品性能を差別化し、現在のベンチマークである600〜1,200運用時間 を超える履帯の耐用年数延長を目指しています。
競争環境は中程度に統合されており、Soucy InternationalとWilliam Cook Holdingが統合された設計から納品までの能力を通じて主導的な地位を維持しています。アジアおよび中東の新興企業は、価格と地域サプライチェーンの近接性において、確立された欧米の既存企業に徐々に挑戦しています。
2033年 に向けて、次世代プラットフォームプログラム、デュアルユースのセキュリティ車両調達、および世界中で展開されている旧式車両のアフターマーケット交換需要に支えられ、市場は約29億ドル (約4,350億円)に達すると予想されています。
防衛・セキュリティ用ゴム履帯市場におけるゴムバンド履帯セグメントの優位性 タイプ別セグメンテーションにおいて、ゴムバンド履帯サブセグメントは防衛・セキュリティ用ゴム履帯市場で支配的な収益シェアを占めており、OEM(Original Equipment Manufacturer)およびアフターマーケットの両方の調達チャネルでゴムピン履帯タイプを一貫して上回っています。この優位性は、ゴムバンド履帯のモノリシック構造に起因しています。この構造は、ピンとリンクの組み立てシステムに関連する機械的な複雑さや故障箇所を排除します。
ゴムバンド履帯は、引張強度を高めるために埋め込まれたスチールケーブルまたはケブラーコードを統合した、強化ゴム複合材の連続ループとして製造されます。この設計思想により、履帯の接地部分全体に均一な荷重分布プロファイルが実現され、最大接地圧が低減されます。これは、軟弱な土壌、湿地、農地を検出可能な損傷を与えることなく走行する必要がある車両にとって、運用上極めて重要なパラメータです。偵察プラットフォームや軽装甲車両にとって、この特性は任務成功率に直接影響します。
ゴムバンド履帯の優位性は、幅広い車両積載量クラスとの互換性によってさらに強化されています。8〜12トン および12〜14トン の積載量帯が最大のボリュームセグメント(装甲兵員輸送車、軽偵察車両、汎用プラットフォームに対応)を占めていますが、ゴムバンド履帯は、歩兵戦闘車や中型装甲プラットフォームを含む15〜45トン のより重いプラットフォーム向けにもますます開発されています。この積載量の上方移行は、現在の市場サイクルにおける最も重要な製品開発ベクトルの一つです。
韓国に拠点を置くLS Mtron Ltdは、アジア太平洋地域の防衛調達、特に韓国およびASEANの軍事プログラムに注力しており、このサブセグメントで強力な地位を維持しています。
Soucy Internationalは、ゴムバンド履帯サブセグメントにおいて特に強力な地位を確立しており、複数のNATO加盟国軍との供給契約を持ち、BV206やM113派生型などのプラットフォーム向けに履帯を供給しています。同社の独自のゴム配合およびスチールコード張力調整プロセスは、履帯の長寿命と寒冷地性能に関する業界ベンチマークと見なされており、北極圏および北欧の運用地域に直接関連する特性です。
GMT Rubberもこのサブセグメントで強力な地位を維持しており、欧州のOEMパートナーシップにおける深い専門知識を活用しています。Ocean Rubber Factoryは、耐熱性や砂摩耗耐久性が主要な性能要件となる中東および北アフリカの防衛顧客に特化したニッチ市場を開拓しています。
ゴムバンド履帯サブセグメントのシェアは単に維持されているだけでなく、市場総収益に占める割合として積極的に成長しています。この統合は、防衛調達機関の間でより低いライフサイクルコストソリューションに対する構造的な選好を反映しています。ゴムバンド履帯は通常、ゴムピン履帯よりも高い単位取得コストを伴いますが、その延長されたサービス間隔とメンテナンス負担の軽減は、車両の耐用年数全体で有利な総所有コスト計算につながります。
軍用車両履帯市場全体にとって、ゴムバンド履帯の台頭は、車両プラットフォームがハイブリッド電気駆動系へと進化するにつれて、履帯システムの振動およびNVH(騒音、振動、ハーシュネス)特性がパワートレインの寿命と乗員の人間工学にとってさらに重要になるため、技術的選好の変化を示唆しています。OEMの統合プログラムでは、初期生産開始よりもはるかに早く、プラットフォーム設計段階でゴムバンド履帯を指定するケースが増えており、需要量を確保しています。
要約すると、ゴムバンド履帯サブセグメントの性能、ライフサイクル経済性、およびOEM設計統合における構造的優位性は、予測期間を通じて市場リーダーシップを強固にし、その収益シェアは2025年 の約58% から2033年 までに64% を超えると予測されています。
防衛・セキュリティ用ゴム履帯市場を形成する主な市場ドライバーと制約 防衛・セキュリティ用ゴム履帯市場の競争および運用力学は、予測期間を通じていくつかの定量化可能なドライバーと制約によって定義されます。
一次ドライバー — 防衛予算の増加と車両近代化プログラム:SIPRIのデータによると、世界の防衛支出は2024年 に推定2.24兆ドル (約336兆円)に達し、実質成長は9年連続となりました。この枠組みの中で、地上部隊の近代化(履帯車両の更新を含む)は、NATO、インド太平洋、GCCの防衛組織全体で陸上システム調達予算の12〜15% を一貫して占めています。米国陸軍の次世代戦闘車両イニシアチブやドイツのLynx IFV調達などのプログラムは、30トン を超えるプラットフォームに対応する高度なゴム履帯システムへの需要を直接生み出しています。
二次ドライバー — 紛争の都市化と平和維持要件:NATOの運用分析によると、2015年 から2024年 の間に現代の軍事作戦の60% 以上が都市または半都市環境で発生しました。ゴム履帯は、鋼製履帯と比較して車両の騒音を最大30 dB 低減し、路面損傷をなくすため、厳格なインフラ保存義務の下で活動する迅速展開部隊や国連平和維持部隊にとって好ましいソリューションとなっています。
三次ドライバー — アフターマーケット交換需要:2025年 現在、ゴム履帯式軍用車両の世界的なフリートは85,000台 を超えると推定されています。平均的な履帯の耐用年数が600〜1,200時間 であり、典型的な車両の運用テンポを考慮すると、アフターマーケットの交換サイクルは、新規プラットフォーム調達の変動から構造的に隔離された定期的な需要を生み出し、確立されたメーカーに収益の安定性を提供します。
一次制約 — 原材料価格の変動性:合成ゴム市場は、原材料供給の混乱と物流コストの高騰により、2022年 から2024年 にかけて18〜22% の価格上昇を経験しました。ゴム化合物は履帯製造総コストの40〜55% を占めるため、投入価格の変動はメーカーの利益率を直接圧迫し、複数年固定価格の政府契約を複雑にします。
二次制約 — 重量級プラットフォームにおける鋼製履帯代替品との競争:主力戦車を含む45トン を超える車両の場合、現在のゴム複合材構造の耐荷重制限により、鋼製履帯が優位性を保持しています。この積載量の上限は、最も重い車両カテゴリーにおけるゴム履帯の対象ボリュームを制限します。
防衛・セキュリティ用ゴム履帯市場の競争エコシステム 防衛・セキュリティ用ゴム履帯市場の競争環境は、垂直統合型専門メーカーと地域ニッチメーカーが混在し、技術性能、サプライチェーンの近接性、長期的なOEMパートナーシップの深さで競い合っています。
LS Mtron Ltd:韓国に拠点を置くコングロマリットの子会社で、防衛用ゴム履帯の生産能力が高く、韓国軍およびアジア地域の防衛市場に供給しています。同社は統合された材料調達と、ASEANおよび南アジアの防衛顧客への輸出志向の拡大から恩恵を受けています。
Soucy International:カナダに拠点を置く防衛用途ゴム履帯システムの世界的なリーダーであり、複数のNATO加盟国軍と供給契約を結び、寒冷地および全地形の運用要件に関する性能ベンチマークを設定する独自のゴム配合およびケーブル張力調整技術を維持しています。同社の防衛部門は、軽偵察車両から中型装甲車両クラスにわたる活発なプラットフォーム統合で、総収益のかなりの部分を占めています。
William Cook Holding:英国に拠点を置く防衛エンジニアリンググループで、ゴム履帯システムを含む装甲車両コンポーネントに significant な能力を持ち、主要な欧州OEMおよび国防省の調達プログラムにサービスを提供しています。同社はゴム履帯生産と、より広範な装甲および構造製造能力を組み合わせており、包括的なプラットフォームパートナーとしての地位を確立しています。
GMT Rubber:ポーランドに拠点を置くメーカーで、欧州の防衛および産業用ゴム製品に深いルーツを持ち、複数の欧州軍事プログラムにゴム履帯を供給し、急速な軍事力拡大を経験している東欧NATO加盟国への近接性を活用しています。その競争力は、柔軟な生産量と大陸欧州の車両OEMとの強力な関係にあります。
Ocean Rubber Factory:アラブ首長国連邦に拠点を置くメーカーで、高温乾燥で摩耗性の高い運用環境向けに設計されたゴム履帯システムを専門とし、GCCおよび北アフリカの防衛調達プログラムにサービスを提供しています。その地理的優位性は、中東地域のサプライチェーンに物流上の利点をもたらします。
Metal Technic:ゴム履帯コンポーネントおよびアンダーキャリッジシステムの欧州専門メーカーであり、中央および東欧の軍隊が配備する履帯車両プラットフォーム全体で、OEM生産プログラムとアフターマーケット交換需要の両方をサポートしています。
COECA SA:ベルギーに拠点を置く防衛物流およびコンポーネントサプライヤーで、ゴム履帯システムの能力を持ち、NATOサプライチェーン内で確立された関係を維持し、同盟軍向けに新規供給と保守サポート契約の両方を提供しています。
防衛・セキュリティ用ゴム履帯市場における最近の動向とマイルストーン 2024年第1四半期 :Soucy Internationalは、14トン の北米軽装甲車両プラットフォーム向け次世代ゴムバンド履帯システムの資格取得に成功したと発表しました。このシステムは、前世代製品と比較して履帯の耐用年数を推定25% 延長する新しいスチールコードアーキテクチャを組み込んでいます。
2024年第2四半期 :NATO支援調達機関(NSPA)は、6つの加盟国の車両フリートをカバーするゴム履帯の供給および保守サービスに関する複数年フレームワーク契約を発行し、サプライヤーの規模と標準化を促進する集中調達チャネルを確立しました。
2024年第3四半期 :LS Mtron Ltdは、韓国軍が評価中の次世代車輪式・履帯式変換可能プラットフォームと互換性のあるゴムバンド履帯を設計するため、韓国の防衛OEMと共同開発覚書を締結し、2027年 までのプラットフォームの運用開始を目指しています。
2024年第4四半期 :欧州防衛基金は、高度地上モビリティシステムの共同研究に約4,500万ユーロ (約72億円)を配分し、ゴム複合履帯技術が地上システム近代化の作業部会における優先研究分野として特定されました。
2025年第1四半期 :GMT Rubberは、中央欧州のNATO加盟国との間で、1,200台 を超える装甲兵員輸送車のフリート全体のアフターマーケットゴム履帯交換に関する供給契約を獲得しました。これは、過去5年間でこの地域で授与された単一のアフターマーケット契約としては最大級のものです。
2025年第2四半期 :Ocean Rubber Factoryは、UAE製造施設の拡張を完了し、地域軍近代化プログラムの下でのGCC防衛調達需要の増加に対応するため、年間ゴム履帯生産能力を推定30% 増加させました。
防衛・セキュリティ用ゴム履帯市場の地域別内訳 防衛・セキュリティ用ゴム履帯市場は、地域によって収益集中度、成長率、需要牽引要因が大きく異なる、明確な地域ダイナミクスを示しています。
北米:北米は最も成熟しており、最大の地域市場であり、2025年 には世界収益の約34% 、およそ6億1,000万ドル (約915億円)を占めます。米国は、その広範な履帯車両フリート(装甲兵員輸送車市場プラットフォーム、偵察車両、活動および予備部隊構造に配備された支援システムを含む)を通じてこのシェアを支配しています。地域のCAGRは2033年 まで5.4% と推定されており、飛躍的な調達ではなく着実な近代化投資を反映しています。カナダは、ゴムバンド履帯の寒冷地性能が運用上不可欠な北極圏モビリティプログラムを通じて、大きく貢献しています。
ヨーロッパ:ヨーロッパは、2025年 に約28% の収益シェアを持つ2番目に大きな地域市場です。ロシア・ウクライナ紛争は、欧州の地上部隊の準備状況の構造的再評価を促し、複数のNATO加盟国がGDP比の防衛支出増加を約束しました。ドイツ、フランス、英国、ポーランド、北欧諸国が主要な需要の中心です。地域のCAGRは、新規IFV調達プログラムと車両フリートの更新イニシアチブに牽引され、6.8% と世界平均をわずかに上回ると予測されています。欧州の防衛地上車両市場の活動は、現在のサイクルで世界的に最もダイナミックなものの一つです。
アジア太平洋:アジア太平洋地域は、2033年 まで8.1% のCAGRで最も急速に成長している地域市場です。中国、インド、韓国、ASEANの防衛機関が、国産履帯車両生産プログラムと輸入代替戦略に支えられ、需要を共同で牽引しています。インドの「メイク・イン・インディア」防衛イニシアチブと韓国のK-21および後継プラットフォームプログラムは、特に重要なボリューム貢献者です。同地域は、2025年 に世界収益の約22% を占めました。
中東・アフリカ:この地域は、2025年 に世界収益の約10% を占め、GCC諸国、イスラエル、トルコが主要市場です。地域のCAGRは6.5% と推定されており、UAEとサウジアラビアにおける継続的な軍近代化と国産防衛産業開発に支えられています。極端な環境条件は、Ocean Rubber Factoryのような実績のある高温気候エンジニアリング専門知識を持つサプライヤーに有利な、専門的な調達要件を推進しています。
南米:南米は世界収益の約6% を占め、ブラジルが主要市場です。地域のCAGRは4.9% と予測されており、防衛予算はより制約されていますが、既存の装甲車両フリートからの着実な交換サイクル需要を反映しています。
防衛・セキュリティ用ゴム履帯市場における顧客セグメンテーションと購買行動 防衛・セキュリティ用ゴム履帯市場の顧客基盤は、3つの主要な調達原型に構造化されており、それぞれが明確な購買基準、価格感応度プロファイル、および調達チャネルの選好を持っています。
主権国防省および軍隊:このセグメントは最大の購入者集団を構成し、NSPA、DCSA(米国)、および各国相当機関が管理する正式な政府間(G2G)協定、公開競争入札、および長期フレームワーク契約を通じてゴム履帯を調達します。購買基準は、技術的資格適合性、プラットフォーム認証記録、供給セキュリティ、およびライフサイクルコスト文書によって支配されます。初期プラットフォームOEM供給の場合、価格感応度は中程度から低めですが、競合サプライヤーが資格のある代替品を提供できるアフターマーケット交換入札では、より顕著になります。最近の調達サイクルでは、履帯供給と保守サポートをバンドルし、リスクをサプライヤーに移行させ、耐久性エンジニアリングへの投資を奨励する、複数年性能ベースロジスティクス契約への顕著な移行が見られます。
車両オリジナル機器メーカー(OEM):OEMは2番目の主要顧客セグメントであり、設計および生産段階でゴム履帯システムを車両プラットフォームに統合します。OEMレベルでの調達決定は、エンジニアリング適合性、重量クラス互換性、共同開発の柔軟性、および推奨サプライヤー資格ステータスによって推進されます。OEM購入者は関係に非常に依存しており、履帯サプライヤーがプラットフォーム認証を取得すると、切り替え傾向が低くなります。歩兵戦闘車市場と装甲兵員輸送車市場は、量的に最も活発なOEM調達セグメントです。
軍事メンテナンス、修理、オーバーホール(MRO)事業者:MRO事業者(政府運営の倉庫と契約防衛物流会社の両方を含む)は、アフターマーケット調達チャネルを形成します。これらの購入者は最も価格に敏感なセグメントであり、複数の資格のあるサプライヤーが入札できる競争的なアフターマーケット入札を頻繁に発行します。調達サイクルは、車両の運用時間、展開強度、および定期メンテナンス間隔によって推進され、資本予算サイクルではなく、マクロ経済の変動全体で比較的安定した需要を提供します。履帯車両アンダーキャリッジ市場のアフターマーケットは、確立されたゴム履帯メーカーにとって構造的に定期的な収益源を表します。
地理的に見ると、調達チャネルの選好は異なり、北米および欧州の購入者はフレームワーク契約メカニズムを好む一方、アジア太平洋および中東の購入者は、特に初期プラットフォーム供給において、直接的な二国間政府調達の発生率が高いです。
防衛・セキュリティ用ゴム履帯市場における輸出、貿易フロー、および関税の影響 防衛・セキュリティ用ゴム履帯市場は、輸出管理規制、二国間防衛協力協定、および戦略的サプライチェーンの考慮事項によって形成される複雑な国際貿易フレームワーク内で運営されています。
主要輸出国:カナダ、英国、ポーランド、韓国は、防衛用ゴム履帯システムの主要輸出国です。カナダ(主にSoucy Internationalを通じて)は、防衛協力枠組みの下でNATO加盟国、オーストラリア、および一部の同盟国に輸出しています。韓国のLS Mtronは、競争力のある価格設定と強力な政府輸出促進支援を活用し、ASEANおよび南アジア市場全体での輸出志向の拡大から恩恵を受けています。
主要輸入市場:中東諸国(特にアラブ首長国連邦、サウジアラビア、カタール、
防衛・セキュリティ用ゴム履帯市場セグメンテーション
1. タイプ
2. 車両積載量
2.1. 8-12トン
2.2. 12-14トン
2.3. 15-45トン
2.4. 45トン超
3. アプリケーション
3.1. 戦車
3.2. APC(装甲兵員輸送車)
3.3. IFV/AIFV(歩兵戦闘車/改良型歩兵戦闘車)
3.4. 偵察車両
3.5. その他
防衛・セキュリティ用ゴム履帯市場の地域別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米のその他
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. ヨーロッパのその他
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東・アフリカのその他
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. アジア太平洋のその他
日本市場の詳細分析
日本の防衛・セキュリティ用ゴム履帯市場は、アジア太平洋地域の広範な成長トレンドの中に位置付けられています。同地域は、2033年まで年平均成長率8.1%と予測される世界で最も急速に成長している市場であり、2025年には世界収益の約22%(約396百万ドル、約594億円に相当)を占めています。日本は、近年、防衛予算を大幅に増額し、GDPの2%達成を目指す方針を掲げており、これは自衛隊の車両近代化および維持管理への投資を後押ししています。特に、都市部での迅速な展開や平和維持活動におけるゴム履帯の利点(騒音低減、路面損傷防止)は、日本の防衛戦略においてもその重要性を増しています。
主要な国産メーカーとしては、ゴム履帯そのものを製造する企業は本レポートのキープレイヤーリストに直接記載されていません。しかし、三菱重工業や小松製作所といった主要な防衛車両OEMが、陸上自衛隊向けの装甲車両や作業車両を製造しており、これらの企業が履帯システムのサプライヤーから製品を調達し、統合することになります。アジア太平洋地域で活動するLS Mtron Ltd(韓国拠点)のような企業が、地域サプライチェーンの一環として日本の防衛調達に間接的に関与する可能性も考えられます。
日本市場における関連規制・標準としては、日本工業規格(JIS)がゴム材料や製品の品質、試験方法に関して重要な役割を果たします。防衛装備品の調達においては、防衛省独自の調達規格や仕様書が適用されますが、基礎的な材料や部品にはJIS規格が参照されることが一般的です。品質と信頼性に対する高い要求は、履帯の耐久性や性能に関する厳格な基準として反映されます。
流通チャネルと消費者の行動パターンは、防衛分野の特殊性を反映しています。主な顧客は防衛省・自衛隊であり、直接調達、または三菱重工業や小松製作所などのOEMを通じた間接調達が中心です。長期的なパートナーシップと技術適合性が重視され、一度採用された製品に対するスイッチングコストは高い傾向にあります。アフターマーケットでは、車両の運用時間に基づいた定期的な交換需要が、安定した収益源となります。日本の防衛調達では、製品の性能だけでなく、長期的なサポート体制やライフサイクルコスト全体が評価される傾向が強いです。