
1. 個人携行型軍事電子機器市場を支配している地域はどこですか、またその理由は何ですか?
北米が世界市場の約36%を占める最大のシェアを保持しています。これは主に、米国防総省による継続的な調達予算と、現在進行中の近代化プログラムによるものです。また、レイセオン、ノースロップ・グラマン、ジェネラル・ダイナミクスなどのティア1国防請負業者がこの地域に集中していることも、この主導的地位をさらに強固にしています。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 個人携行型軍事電子機器市場

Research Associate
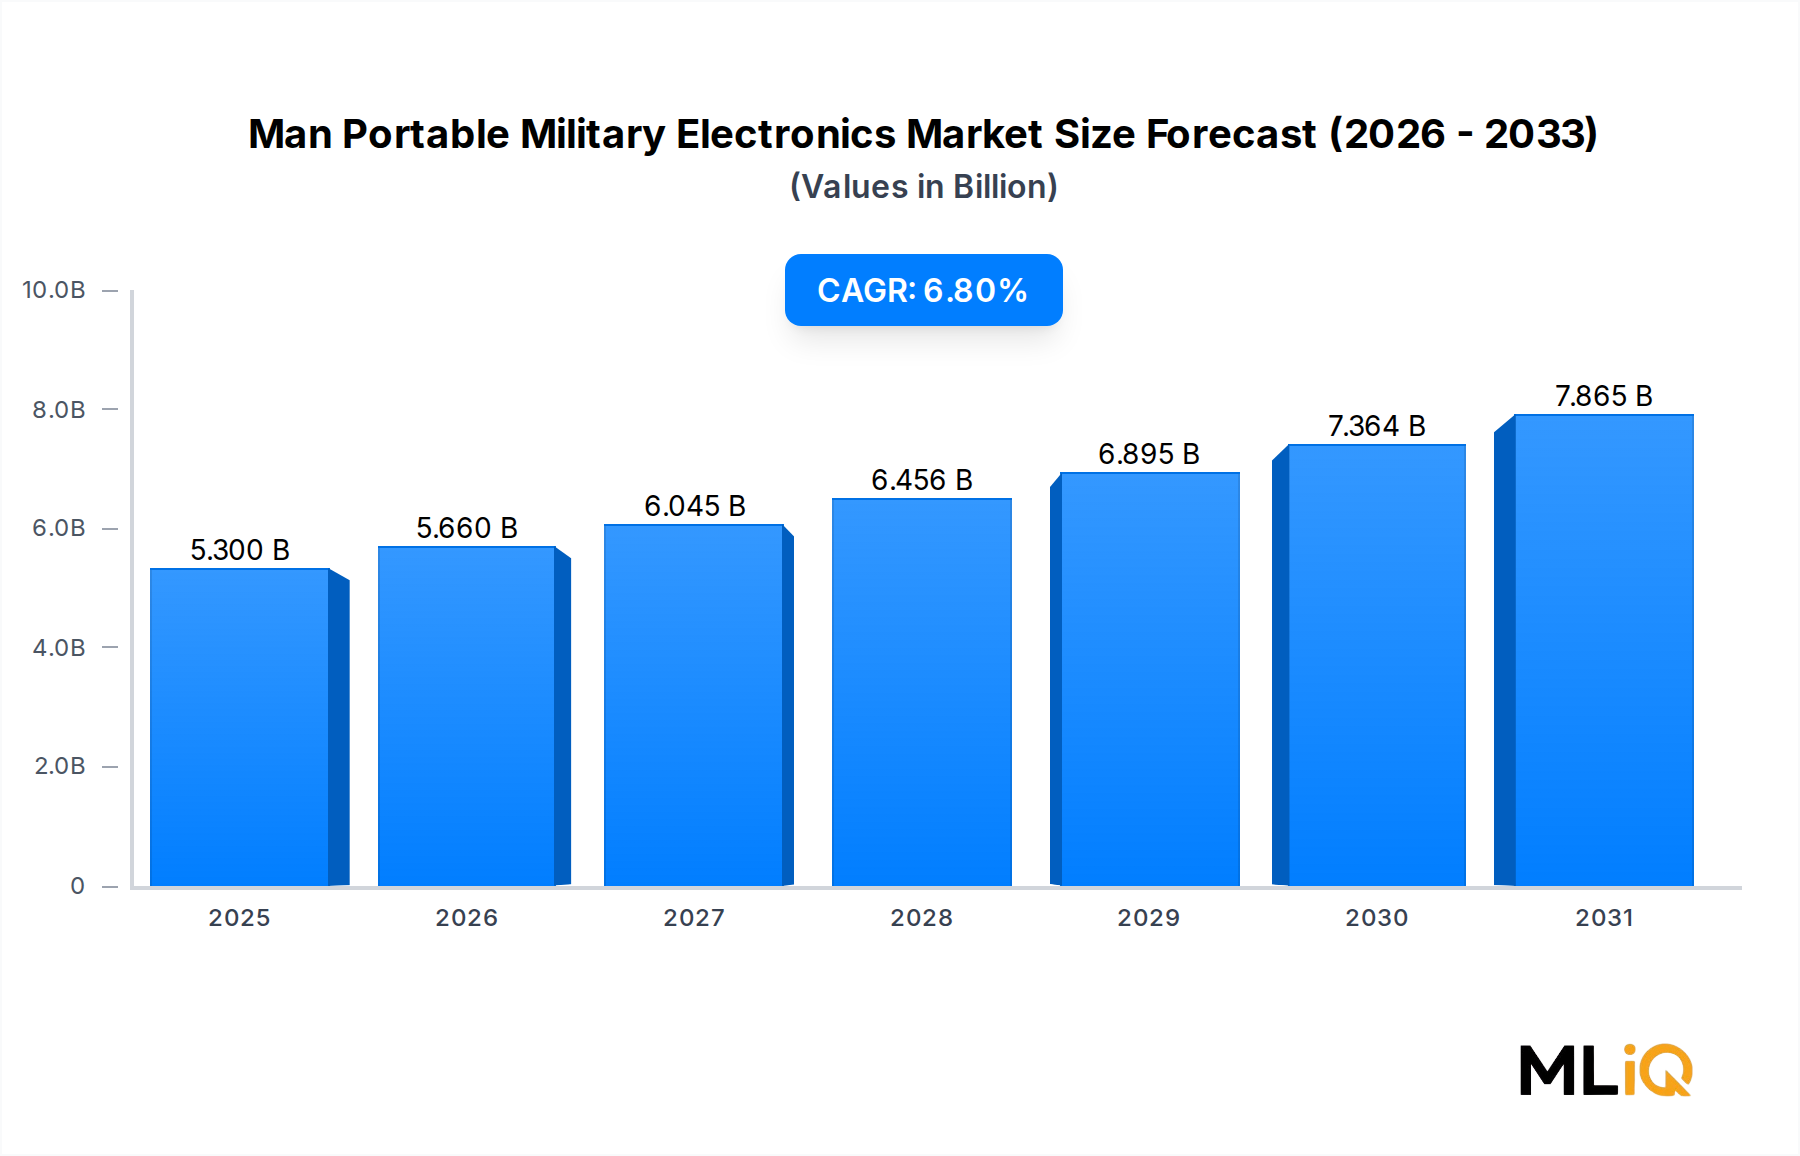
世界の携帯型軍事用電子機器市場は、2024年に53億ドル (約8,215億円)と評価され、地政学的な再編、軍の近代化要請、デジタル戦場アーキテクチャの統合加速に牽引される継続的な調達サイクルを背景に、2033年まで年平均成長率6.8%で拡大すると予測されています。予測期間の終わりには、市場は96億ドルを超えると見込まれており、兵士が着用・携行する電子システムに向けられる投資規模の大きさが強調されています。
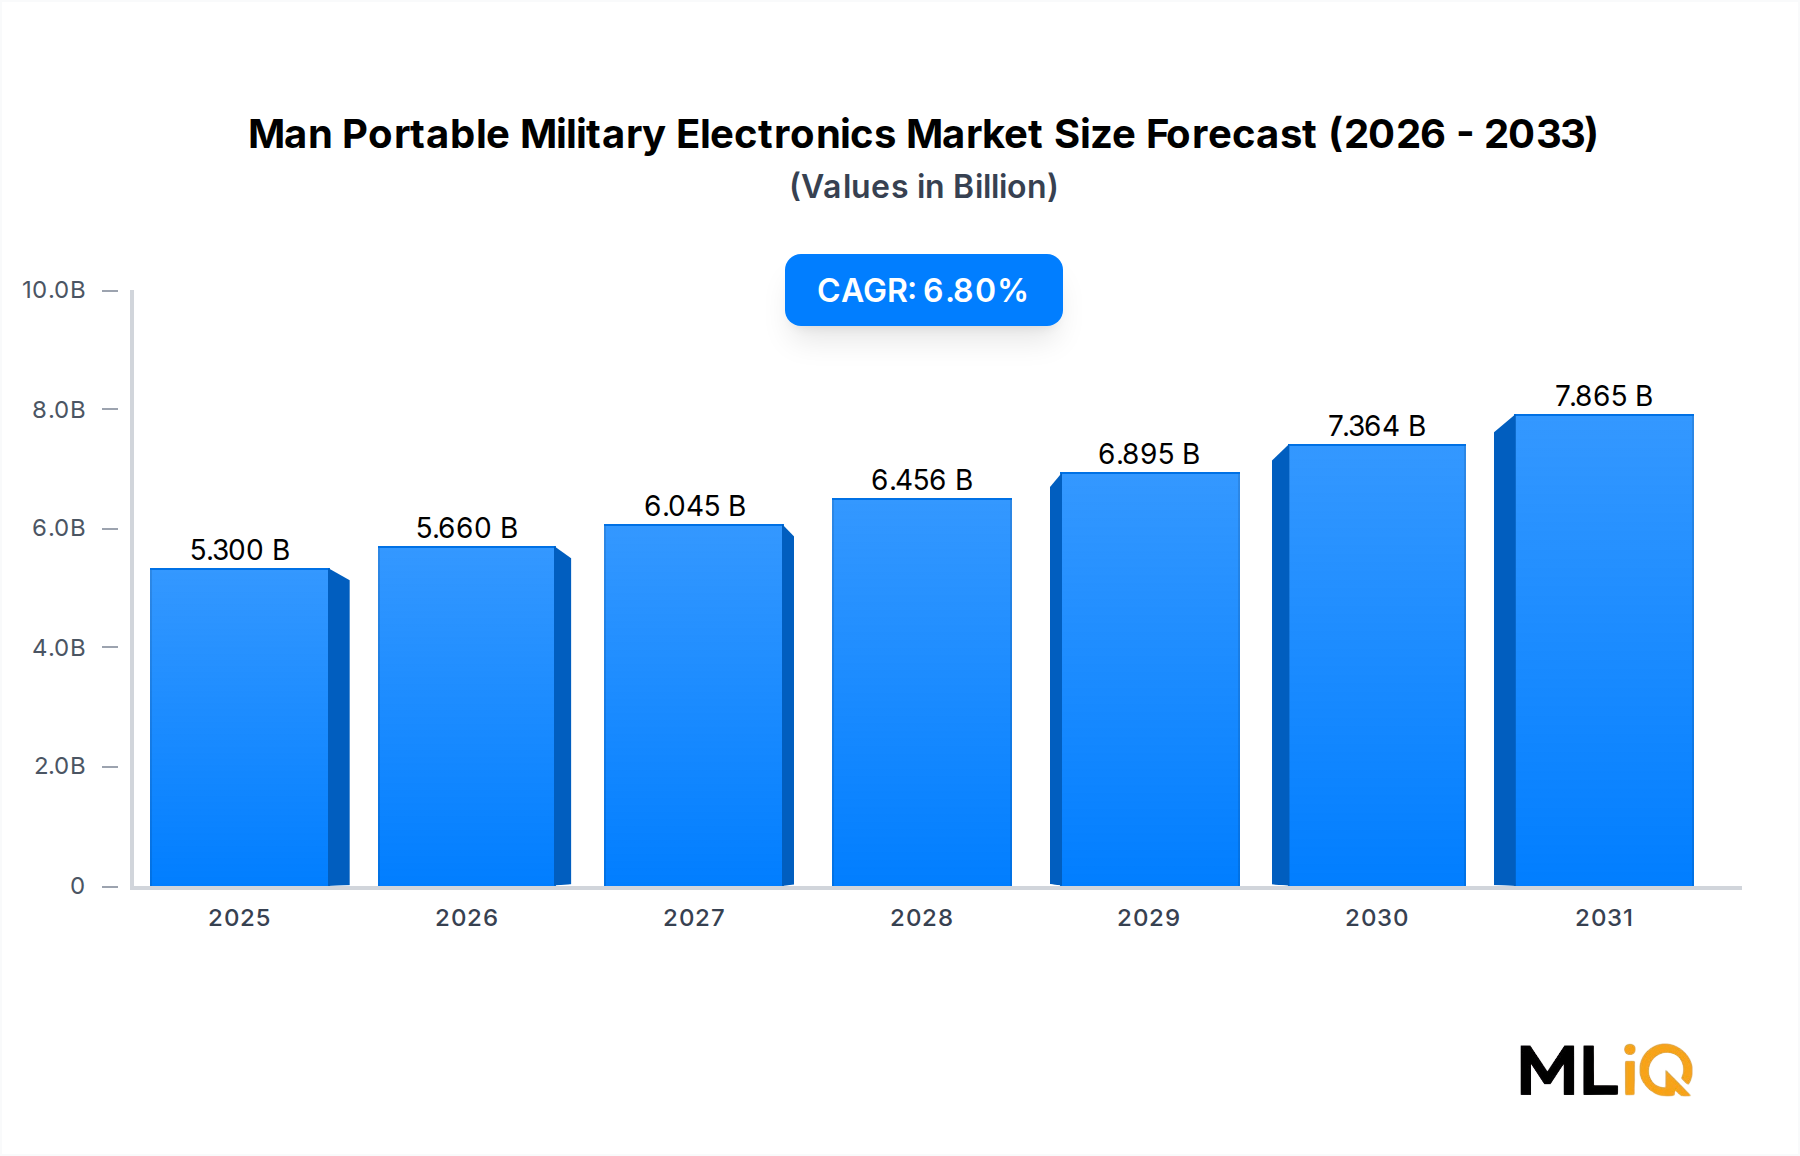

この成長軌道を維持するために、いくつかのマクロ的な追い風が収束しています。第一に、東欧での長期にわたる紛争に対応してNATO加盟国の防衛予算が増加し、多くの政府がGDPの2%という国防費支出基準を達成することを約束しています。これは、携帯型無線機、暗視光学機器、武器照準器、マイクロ無人航空機(M-UAV)の調達配分を直接拡大させます。第二に、同等レベルの敵対的脅威の台頭により、軍隊は、電磁妨害環境下でも運用可能な、レジリエントで周波数アジャイルな通信機器と軽量な熱画像システムへの投資を余儀なくされています。第三に、システムオンチップ(SoC)アーキテクチャと窒化ガリウム(GaN)パワーアンプの急速な成熟により、最前線の電子機器のサイズ、重量、電力(SWaP)が大幅に削減され、最先端の機能が歩兵部隊にも利用可能になっています。
需要側の観点からは、情報・監視・目標捕捉・偵察(ISTAR)アプリケーションセグメントが最大の最終用途カテゴリであり続けています。これは、全ての兵士がより広範なネットワーク化された部隊内のセンサーノードとして機能することを要求するドクトリンの普及に牽引されています。指揮統制の統合要件は、調達機関に、サイクルごとに交換するのではなく、無線で更新可能な相互運用可能なソフトウェア定義プラットフォームの採用をさらに促しています。
供給側では、競争環境は、設計から製造まで垂直統合された能力を維持する一部のTier-1防衛大手によって支配されており、ニッチな光電子および無線ソリューションを提供するアジャイルな中堅専門企業がこれを補完しています。市場は中程度に統合されており、上位10社が2024年の世界総収益の推定60~65%を占めています。
今後、携帯型センサー群に組み込まれた人工知能による目標認識、ピアツーピアの戦場データ共有を可能にするメッシュネットワーキングプロトコル、兵士のヘルメットに統合された拡張現実ヘッドアップディスプレイが、最も変革的な短期的な発展を象徴しています。これらの技術ベクトルは、2033年までの携帯型軍事用電子機器市場のコスト構造、調達サイクル、競争ダイナミクスを再形成するでしょう。
携帯型軍事用電子機器市場のアプリケーションレベルのセグメンテーションにおいて、情報・監視・目標捕捉・偵察(ISTAR)セグメントが最大の収益シェアを占めており、2024年の市場総価値の約32%と推定されています。この優位性は、現代の地上戦ドクトリンにおけるネットワーク中心の作戦への根本的な転換に根差しており、そこでは全ての歩兵がデジタル接続された戦場空間内でセンサーとエフェクターの両方として機能します。
ISTARセグメントは、携帯型地上監視レーダー、レーザー距離計、携帯型電気光学および赤外線(EO/IR)システム、デジタルコンパス統合型戦場双眼鏡システム、前方観測目標指定キットなど、広範な携帯型装備群を網羅しています。これらのプラットフォームは通常、旅団レベルの指揮ネットワークと相互運用可能であり、複数の情報源からのリアルタイム情報融合を可能にします。
ISTARセグメントの継続的な優位性は、いくつかの要因によって説明されます。第一に、サヘル地域での対反乱作戦から東欧での都市紛争に至るまで、非対称戦環境は、小部隊リーダーにとってのリアルタイムの状況認識の重要性を高めています。4人構成の偵察部隊が、地理参照画像とレーザー指定された目標座標を直接火力支援資産に中継できる場合、ISTAR装備の運用上の価値は、その比較的高い単価取得費用を正当化します。第二に、精密誘導弾(PGM)統合の進化により、NATOの友軍追跡(FFT)標準に準拠した携帯型レーザー指示器および目標位置特定システムを装備した前方観測員の直接的な需要が生まれています。
製品構成の観点からは、熱画像システムがISTAR内の主要なハードウェアカテゴリであり、ISTARセグメント収益の約45%を占めています。これらのシステムは、過去10年間で、非冷却型マイクロボロメーター検出器技術の継続的な改善から恩恵を受けており、これにより、単価が約35~40%削減されると同時に、熱解像度と検出距離性能が向上しました。武器照準器は補完的かつ急速に成長しているサブセグメントであり、特に既存の昼間光学照準器の前に装着できるデュアルユースのクリップオン式熱照準器が複数のNATO軍で標準化されていることが挙げられます。
ISTARセグメントに集中している主要企業には、Sophie熱観測装置ファミリーを提供するタレスSAや、携帯型FLIRおよび地上監視レーダーソリューションを提供するノースロップ・グラマン・コーポレーションが含まれます。ハリス・コーポレーションは、ISTARデータをより広範な指揮統制アーキテクチャに供給するネットワーク化された兵士システムにおいて強力な足場を築いています。SAABは、特に北欧および中央ヨーロッパの顧客向けに、コンパクトなレーダーおよび光電子ソリューションを提供しています。
ISTARセグメントの収益シェアは、世界の軍事ドクトリンがマルチドメインの状況認識を重視し続けるため、2024年の推定32%から2033年までに約34~35%へと緩やかに増加すると予想されています。このセグメントの成長率は約7.2%のCAGRと予測されており、全体市場平均の6.8%をわずかに上回っています。これは、段階的な技術アップグレードと、アジア太平洋および中東の軍隊における調達拡大を反映しています。
ISTARハードウェア供給基盤における統合も構造的な特徴です。小型化されたEO/IRシステムの高度なエンジニアリングの複雑さと、防衛調達機関の厳格な資格要件が参入障壁を高くしており、実績のあるプログラム提供実績を持つ企業に実質的な競争が限定されています。
2025年から2033年の予測期間において、携帯型軍事用電子機器市場の競争力と財務ダイナミクスを形成するいくつかの定量化可能な推進要因と制約があります。
推進要因1 — 防衛費の増加:NATO加盟国は、2024年に合計で約1.34兆ドル (約207兆7,000億円)の防衛支出を増加させ、同盟史上最高の総額となりました。この追加支出の測定可能な割合は、個々の兵士の近代化プログラムに充てられています。米陸軍の統合視覚強化システム(IVAS)プログラムだけでも、その生涯価値は220億ドルを超えており、歩兵用電子機器への投資規模を示しています。
推進要因2 — 半導体技術の進歩によるSWaP削減:携帯型高周波アンプにおけるGaN-オン-炭化ケイ素トランジスタの導入により、従来のガリウムヒ素設計と比較して消費電力が最大40%削減され、バッテリー寿命の延長と軽量化が実現しました。この技術的恩恵は、長期間のミッションにおける携帯型機器の運用上の有用性を直接拡大させます。
推進要因3 — M-UAVプログラムの普及:マイクロ無人航空機(M-UAV)の調達は急速に増加しており、2021年から2024年の間に20以上の国軍が正式なM-UAV調達プログラムを開始しました。これらのプラットフォームは携帯型に分類され、同じ市場エコシステム内で地上管制ステーション、暗号化データリンク、およびバッテリー管理システムに対する追加需要を生み出しています。
推進要因4 — ソフトウェア無線(SDR)の採用:ハードウェア定義型からソフトウェア定義型無線(SDR)アーキテクチャへの移行により、1つの携帯型ユニットが複数の波形をサポートできるようになり、物流負担が軽減されます。2020年以降、NATO加盟軍全体でSDRベースの戦術無線の調達は推定9%のCAGRで増加しています。
制約1 — 特殊部品のサプライチェーンの脆弱性:市場は、非冷却型赤外線検出器アレイの生産能力が限られていることに制約されており、防衛グレードの仕様を満たせる世界的なサプライヤーはわずか4~5社です。2022年から2023年の防衛調達急増期には、熱検出器モジュールのリードタイムが最大52週間にまで延長されました。
制約2 — 輸出規制:ITARおよびEARの規制により、米国の技術を同盟国のプログラムに統合するには長いライセンス手続きが必要となり、国境を越えたプログラム開発のタイムラインに構造的な足かせとなっています。
携帯型軍事用電子機器市場の競争環境は、大規模な防衛大手と専門的な中堅電子機器メーカーが混在しており、それぞれが差別化された技術および地理的戦略を追求しています。
タレスSA:この市場で最も多角的な競合企業の一つであり、Sophie熱観測システム、PR4GおよびSYNAPS戦術無線機、FELINプログラムに基づく統合兵士システムを含む包括的なポートフォリオを提供し、歩兵部隊向けのフルスペクトラムソリューションプロバイダーとしての地位を確立しています。同社はDSEI Japanで次世代SDRを発表するなど、日本市場への関心も示しています。
SAAB:スウェーデンの防衛グループSAABは、携帯型レーダー、光電子、個別武器システムで競合しており、特に中央ヨーロッパ、東南アジア、南米で、米国のTier-1大手と比較してコスト競争力のある価格設定により国際販売を伸ばしています。韓国企業とのパートナーシップ発表など、アジア太平洋地域での活動も活発です。
ロックウェル・コリンズ:航空電子機器および戦術通信システムの主要プロバイダーであり、ユナイテッド・テクノロジーズとの合併後、現在はコリンズ・エアロスペースに統合されています。ソフトウェア定義無線に関する重要な専門知識と、航空機との相互運用性に関する実績を携帯型地上通信プラットフォームにもたらしています。
ノースロップ・グラマン・コーポレーション:ノースロップ・グラマンは、携帯型EO/IRおよび地上監視レーダーシステムの主要企業であり、RemotecおよびLITEF部門を活用して、陸軍および海兵隊の歩兵部隊の要件に合致した高度に小型化されたセンサーペイロードを提供しています。
サフラン:フランスの防衛および航空宇宙グループであるサフランは、高度な光電子および慣性航法モジュールを供給しており、VectronixおよびSagem部門が、30以上の国軍で使用される携帯型レーザー距離計、熱双眼鏡、個別兵士航法システムを製造しています。
コジョット:フィンランドの専門メーカーであるコジョットは、軍事無線システム向けの高性能携帯型および車載アンテナソリューションに注力しており、SDRプラットフォームと互換性のある周波数アジャイルで低視認性のアンテナアーキテクチャを必要とするNATO顧客にサービスを提供しています。
エクセリス:一連の買収後、現在はL3ハリス・テクノロジーズの傘下で事業を展開しています。旧エクセリスのポートフォリオは、米軍および同盟国の地上部隊全体で現在も運用されている暗視および電気光学画像システムに貢献しました。
レイセオン:レイセオン・テクノロジーズ(現RTXコーポレーション)は、レーダーおよび精密目標捕捉の専門知識を携帯型前方観測システム、レーザー指示器、携帯型防空電子機器に応用し、米国内政府との強力な契約関係を維持しています。
ハリス・コーポレーション:2019年にL3ハリス・テクノロジーズに統合された旧ハリス事業は、Falcon IIIおよびFalcon IVファミリーを含むソフトウェア定義戦術無線機で市場をリードする地位を確立しており、これらは世界で最も広く調達されている携帯型軍事無線機の一つです。
ジェネラル・ダイナミクス・コーポレーション:ジェネラル・ダイナミクス・ミッション・システムズは、暗号化された兵士通信デバイス、携帯型衛星端末、および堅牢なハンドヘルドデバイスに展開される指揮統制ソフトウェアクライアントを提供し、米国および同盟国の特殊作戦顧客にサービスを提供しています。
2024年1月:米陸軍は、IVAS 1.2プログラムの下で、マイクロソフトとエルビット・システムズ・オブ・アメリカに8億6,100万ドル (約1,334億円)相当の契約変更を授与し、歩兵向けの熱画像データと拡張現実オーバーレイの統合を加速させました。
2024年3月:タレスSAは、DSEI Japanで次世代ソフトウェア定義戦術無線機SYNAPSを発表しました。これは、VHFからSバンドにわたるマルチバンドアーキテクチャを備え、NATO波形相互運用性標準をサポートしています。
2024年5月:L3ハリス・テクノロジーズは、米特殊作戦軍からFalcon IV AN/PRC-163マルチバンド無線機に対し、2億4,000万ドル (約372億円)の無期限供給・無期限数量(IDIQ)契約を獲得し、エリート部隊における同社のSDRポートフォリオの浸透を拡大しました。
2024年8月:SAAB ABは、韓国国防電子機器企業と戦略的パートナーシップを発表し、山岳地帯作戦向けに特化した携帯型地上監視レーダーシステムを共同開発し、韓国陸軍の調達サイクルをターゲットとしています。
2024年10月:ノースロップ・グラマン・コーポレーションは、米国陸軍協会(AUSA)年次総会で、AIベースの移動目標表示を組み込んだ携帯型長波赤外線(LWIR)センサーシステムを実演し、インテリジェントセンシングプラットフォームへの同社の取り組みを示しました。
2024年12月:欧州防衛庁は、フランス、ドイツ、オランダ間で、共通データ交換プロトコルに基づいて携帯型ISTAR機器インターフェースを標準化する共同プログラムを承認しました。これにより、8年間で推定14億ユーロ (約2,352億円)の統一された調達経路が創出されます。
2025年2月:ジェネラル・ダイナミクス・コーポレーションは、米陸軍部隊に対し、フィールド展開要員の運用セキュリティ向上を目的とした暗号鍵充填装置近代化命令の一環として、12,000台のAN/PYQ-10シンプル鍵ローダーの納入を完了しました。
携帯型軍事用電子機器市場は、脅威認識、予算サイクル、および各国固有の産業能力の違いによって、明確な地域別成長プロファイルを示しています。
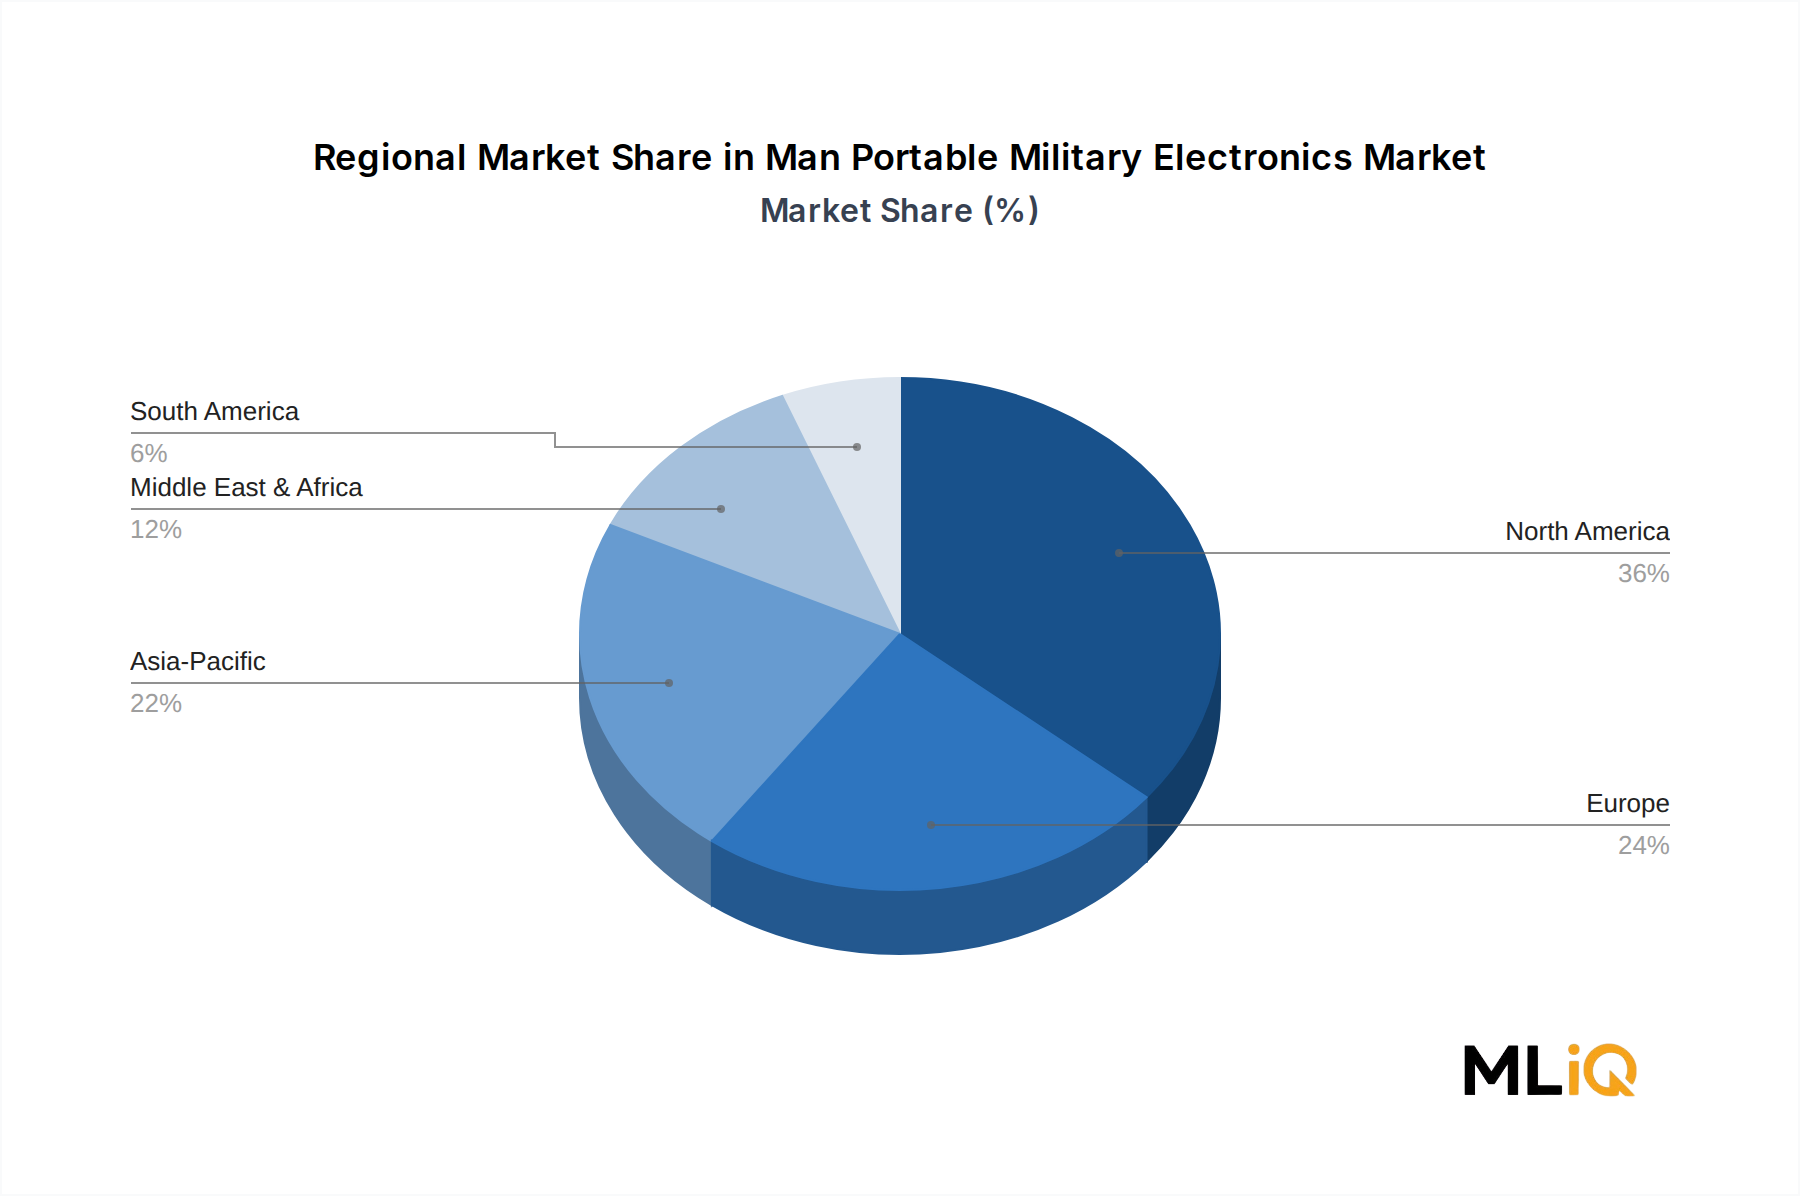
北米は最大の地域収益シェアを占め、2024年の世界市場価値の約38%と推定され、およそ20億ドル (約3,100億円)に相当します。米国は、継続的な陸軍、海兵隊、および特殊作戦軍の調達プログラムに支えられ、単一国として最大の市場であり続けています。地域のCAGRは2033年まで5.9%と予測されており、比較的成熟した調達基盤が量的な成長から技術刷新および能力向上サイクルに移行していることを反映しています。カナダとメキシコは控えめに貢献しており、カナダはNATOの相互運用性向上に重点を置いています。
ヨーロッパは2番目に大きな地域であり、2024年の収益シェアは約28%、地域CAGRは7.4%と世界平均を上回っています。これは、2022年以降のドイツ、ポーランド、英国、フランス、北欧諸国における国防予算の増加に牽引されています。特にポーランドは兵士近代化プログラムを加速させており、英国のMorpheusプログラムは携帯型戦術通信デバイスに大きな需要を生み出しています。
アジア太平洋地域は最も急速に成長している地域であり、2033年まで8.1%のCAGRで拡大すると予測されており、インド、韓国、日本、オーストラリアにおける国防近代化によって推進されています。インドの「メイク・イン・インディア」防衛イニシアチブは、携帯型軍事用電子機器の国内製造とライセンス生産の両方を刺激しており、インド陸軍の戦場管理システムプログラムは、数千台の携帯型端末とセンサーの需要を生み出しています。中国は、主に自給自足であり、欧米OEMの収益には計上されない並行する国内市場を維持しています。
中東およびアフリカ地域は、2024年の世界収益の約14%を占めており、湾岸協力会議(GCC)加盟国、特にサウジアラビアとUAEが、熱画像システムと携帯型無線機の直接商業販売を通じて調達を推進しています。地域のCAGRは推定6.5%です。
南米は最小のシェア(約5%)を占め、ブラジルが地域の調達を主導しています。成長は財政的圧力によって制約されていますが、携帯型センサーおよび通信システムが有利な国境監視要件によって支えられています。
携帯型軍事用電子機器市場における価格設定は、政府の調達戦略、技術刷新サイクル、および上流部品コストの変動という複雑な相互作用によって左右されます。平均販売価格(ASP)が量産により急速に低下する商用電子機器とは異なり、防衛グレードの携帯型電子機器は、認定コスト、少量生産、単独供給契約配置により、プログラムのライフサイクル全体で比較的安定したASPを示します。
とはいえ、特定のサブセグメントでは、顕著な価格圧力が生じています。携帯型観測システムで最も価値の高いコンポーネントである非冷却型熱画像コアは、検出器アレイの歩留まりが向上し、国内および同盟国サプライヤー間の競争が激化したため、過去5年間で年間約3~4%の構造的なASP低下を経験しています。この圧縮は、付加価値のあるソフトウェア、堅牢化、およびインターフェースのアップグレードを通じてシステムインテグレーターによって部分的に吸収され、エンド顧客に直接転嫁されることはありませんでした。
携帯型無線セグメントでは、ソフトウェア定義アーキテクチャの普及により、価値がハードウェアからファームウェアおよび波形ライセンスへと移行し、バリューチェーン全体の利益構造が変化しました。OEMレベルでのハードウェア粗利益率は、過去10年間で推定4~6パーセントポイント圧縮された一方、ソフトウェアおよび保守サービスの利益率は拡大し、L3ハリスのような企業が収益を平準化し利益率を保護する長期的な性能ベースのロジスティクス契約を追求するインセンティブとなっています。
原材料コストの高騰、特にマイクロ波フェライト部品に使用されるレアアース元素やGaN半導体用のガリウムについては、2021年から2023年のサプライチェーン混乱期に部品コストに約12~15%のインフレ圧力を与えました。スポット価格は部分的に正常化しましたが、多年度固定価格契約を結んでいた防衛OEMは、この期間に150~250ベーシスポイントの利益率低下を吸収し、新たな契約形態におけるエスカレーション条項への広範な業界シフトを促しました。
半導体部品市場は利益率管理戦略にとってますます中心的であり、長期的なファウンドリ契約を確保したり、主要チップセットの垂直統合に投資したりする企業は、スポット市場で調達する競合他社には真似できない価格安定性を維持できます。このダイナミクスは、競争入札において、中小規模のシステムインテグレーターに対する大手企業の競争優位性を強化します。
携帯型軍事用電子機器市場のエンドユーザー基盤は、陸軍、海軍、空軍、国土安全保障の4つの主要な機関カテゴリにわたってセグメント化されています。
携帯型軍事用電子機器の日本市場は、アジア太平洋地域がグローバル市場で最も急速に成長している地域(2033年までの年平均成長率8.1%)の一つであるという報告書の指摘と、日本独自の防衛政策の変化に牽引され、顕著な成長局面を迎えています。2024年のアジア太平洋地域の市場規模は推定7億9,500万ドル(約1,232億円)ですが、この成長はインド、韓国、日本、オーストラリアの国防近代化によって推進されています。
日本政府は、国際情勢の緊迫化を背景に、2027年度までに防衛費をGDPの2%に引き上げる目標を掲げており、これは自衛隊の装備調達予算の大幅な増加を意味します。特に、本レポートで言及されているような「各兵士がセンサーノードとして機能する」ネットワーク中心の作戦ドクトリンへの移行は、携帯型無線機、熱画像システム、M-UAV、兵士システムなどの高度な電子機器に対する需要を促進します。日本の自衛隊は、多領域での状況認識能力の向上を重視しており、これはISTARセグメントの成長と密接に連携しています。
日本市場における主要なプレーヤーとしては、国内の大手防衛産業企業がシステムインテグレーターとしての役割を果たす一方で、本レポートで「DSEI Japanで次世代SDRを発表」したタレスSAや、アジア太平洋地域で活動を活発化させているSAABなど、海外のTier-1防衛企業が重要な存在感を放っています。日本国内では三菱重工業、川崎重工業、NEC、東芝、富士通といった企業が、防衛省の装備品調達において重要なサプライヤーおよびインテグレーターであり、将来的には携帯型電子機器分野でもその役割が拡大する可能性があります。
規制・標準の枠組みとしては、防衛省の防衛装備庁(ATLA)が装備品の調達、技術研究、開発を一元的に所管し、自衛隊独自の標準や仕様を策定しています。また、米国をはじめとする同盟国との相互運用性確保のため、NATOの友軍追跡(FFT)標準のような国際的な枠組みとの整合性も重視されています。日本の輸出管理法規も、技術の国際的な移転において重要な考慮事項となります。
流通チャネルと購買行動に関しては、携帯型軍事用電子機器の調達は基本的に防衛省および自衛隊へのB2G(Business-to-Government)取引が中心となります。海外企業は、日本の厳しい品質基準、セキュリティ要件、長期的なサポート体制に対応するため、多くの場合、日本の国内企業との提携を通じて製品を提供します。調達においては、信頼性、堅牢性、セキュリティ、運用中の相互運用性、ライフサイクルコストが重視される傾向にあり、近年では国内生産や技術移転を通じたサプライチェーンの安定性確保も重要な要素となっています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 6.8% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
マンポータブル軍事電子機器市場に関する本レポートの基礎は、総調査努力の約70~80%を占める強固な一次調査フレームワークに基づいています。このアプローチにより、市場推定、競争ダイナミクス、および需要予測は、バリューチェーン全体のアクティブな参加者から直接収集された検証済みの一次情報に基づいています。
インタビュー対象となったバリューチェーン企業の種類:
インタビュー対象となった主要ステークホルダーの役職:
一次データは、北米、ヨーロッパ、アジア太平洋、中東&アフリカにわたる18か国、200人以上の参加者を対象に実施された構造化インタビュー、専門家パネルディスカッション、および検証済み調査票を通じて収集されました。必要に応じて非開示契約の下でインタビューが実施され、防衛分野に標準的な運用セキュリティ上の考慮事項を遵守するため、すべてのデータは集計前に匿名化されました。
| Stakeholder Role | Interview Share (%) |
|---|---|
| プログラムマネージャー、兵士システム&下車兵士プログラム | 30% |
| 主任電子技術者/RFシステム設計主任 | 28% |
| 防衛調達担当官/契約担当官代表 | 22% |
| 防衛研究および作戦司令部におけるISTAR能力リーダー | 20% |
| Company Type | Representation (%) |
|---|---|
| マンポータブル防衛電子機器のOEM | 30% |
| 防衛グレード部品およびフォトニクスサプライヤー | 20% |
| システムインテグレーターおよび主要防衛請負業者 | 25% |
| 軍事ロジスティクスおよび調達仲介業者 | 13% |
| MROおよびライフサイクル管理サービスプロバイダー | 12% |
二次調査は、調査フレームワークの残りの20~30%を占め、すべての一次調査結果と相互参照される重要なベンチマーキングおよび検証層として機能します。データの一貫性と独立性を維持するため、信頼できる非市場調査源のみが活用されました。
政府および規制機関の情報源:
業界団体および標準化団体:
金融データベース:
すべての二次データは鮮度フィルターにかけられ、過去36か月以内に公開された情報源が優先されました。過去のデータは、2020年まで遡る基準CAGRトレンドと需要曲線を構築するためのみに使用されました。
2026~2034年の予測期間におけるマンポータブル軍事電子機器市場の市場規模算定は、トップダウンおよびボトムアップのアプローチを組み合わせた二重手法フレームワークを使用し、多レベルデータトライアンギュレーションを通じて結果を調整して実行されました。
トップダウン手法: トップダウンモデルは、SIPRIおよび各国の国防予算開示から得られた世界の総防衛支出データから開始され、その後、装備品カテゴリ(陸上システム、電子システム、無人システム)別に細分化され、さらに兵士携帯型および下車兵士プラットフォームを分離するためにフィルタリングされました。地域別の防衛近代化プログラムの配分が加重因子として適用され、世界の市場価値を北米、ヨーロッパ、アジア太平洋、南米、中東&アフリカに分配しました。
ボトムアップ手法: ボトムアップモデルは、以下の特定の指標と変数を使用して構築されました:
ボトムアップの国レベルの推定値は、地域合計に集計され、トップダウンのマクロ推定値と調整されました。±8%を超える不一致は、追加の一次インタビューまたは契約落札データの再調査による二次検証のためにフラグが立てられました。
多レベルデータトライアンギュレーション: すべての市場規模出力は、3つの独立したデータプレーンで三角測量されました。(1)製造業者によって報告された供給側の収益、(2)エンドユーザーコマンドによって報告された需要側の調達予算、および(3)税関および輸出許可データベースからの貿易フローデータ。この3次元三角測量により、サプライプッシュまたはデマンドプルのいずれのバイアスも最終市場推定値を不均衡に歪めることがないことが保証されます。
本レポートは、最終化前に適用された構造化された多段階品質保証プロトコルを通じて達成された、85~90%の保証された推定データ精度レベルを持っています。
北米が世界市場の約36%を占める最大のシェアを保持しています。これは主に、米国防総省による継続的な調達予算と、現在進行中の近代化プログラムによるものです。また、レイセオン、ノースロップ・グラマン、ジェネラル・ダイナミクスなどのティア1国防請負業者がこの地域に集中していることも、この主導的地位をさらに強固にしています。
市場は2024年に53億ドルと評価され、2033年までにCAGR 6.8%で拡大すると予測されており、その年の予測値は95億ドルを超えます。この成長は、NATO加盟国全体での防衛予算の増加と、アジア太平洋地域での調達の加速によって支えられています。
マイクロ無人航空機(M-UAV)と高度な熱画像システムは、最も破壊的な製品セグメントであり、個々の兵士が部隊レベルの支援なしにリアルタイム監視を実施することを可能にします。AI駆動のターゲット認識が照準器やソフトウェア定義携帯無線機に統合されることで、従来のハードウェアアップグレードサイクルがさらに短縮されています。
小型化と大量調達契約により、熱画像システムや携帯無線機のユニットあたりのコストは徐々に減少していますが、特殊な半導体のサプライチェーンの制約が供給側の価格圧力を維持しています。政府の買い手は、複数年、複数ユニットの契約をますます利用して大量割引を確保し、コストリスクをOEMに回帰させています。
ハリス・コーポレーションとL3テクノロジーズの合併によりL3ハリス・テクノロジーズが誕生し、ポータブル通信およびISTARセグメントの競争環境が再構築され、米国最大の防衛電子機器サプライヤーの一つが生まれました。タレスSAも、ターゲットを絞った買収を通じてオプトエレクトロニクスポートフォリオを拡大し、欧州陸軍の近代化入札における地位を強化しています。
市場は適度に統合されており、レイセオン、ノースロップ・グラマン、ジェネラル・ダイナミクス、タレスSA、ハリス・コーポレーションが、熱画像やM-UAVなどの高価値セグメントで収益の大部分を占めています。SAABとサフランは欧州の防衛契約で強い地位を維持しており、一方、地域プレイヤーは携帯無線機および部隊保護のサブセグメントで価格競争を行っています。