RFミキサー市場に関する主要な洞察 世界のRFミキサー市場は、次世代ワイヤレスネットワークの展開加速、防衛エレクトロニクス近代化プログラムの進展、および商用・産業分野全体での高性能信号処理コンポーネント需要の急増に牽引され、2024年 に15億ドル(約2,325億円) と評価され、2033年 までに年平均成長率(CAGR)7.5% で拡大すると予測されています。2033年 までに、市場は29億ドル を超え、電気通信、航空宇宙・防衛、ブロードバンドインフラストラクチャ分野における堅調な構造的需要を反映すると見込まれています。
RFミキサー市場の市場規模 (Billion単位) RFミキサーは、トランシーバーチェーンにおける基本的な周波数変換コンポーネントとして機能し、局部発振器信号と入力RF信号の非線形ミキシングを通じて、無線周波数信号をある周波数から別の周波数に変換します。周波数アップコンバージョンとダウンコンバージョンを可能にするその重要性により、世界中で展開されるほぼすべてのワイヤレス通信システム、レーダープラットフォーム、電子戦スイート、衛星地上ターミナルに不可欠です。
主な需要ドライバーには、5G基地局インフラの急速なグローバル展開が含まれます。これは、サブ6 GHz帯とミリ波帯の両方で同時に動作可能な高直線性、低ノイズ性能のミキサーを必要とします。防衛プラットフォームにおけるフェーズドアレイレーダーシステムの複雑化も、優れたスプリアスフリーダイナミックレンジ(SFDR)性能を持つブロードバンドミキサーの需要をさらに刺激しています。加えて、特に低軌道(LEO)衛星コンステレーションの普及は、パッシブおよびアクティブミキサーアーキテクチャのための新たな大量調達チャネルを開拓しています。
マクロな追い風としては、北米と欧州における防衛近代化への継続的な政府投資、産業オートメーション環境におけるプライベート5Gネットワークの出現、およびヘッドエンドおよび顧客宅内機器(CPE)ノードでRFミキシングステージを必要とする光ファイバーケーブル(FTTN)およびケーブルブロードバンドインフラの世界的拡大が挙げられます。RFミキサーのモノリシックマイクロ波集積回路(MMIC)およびシステムオンチップ(SoC)設計への統合は、フォームファクターを圧縮しつつ電力効率を向上させ、ポータブルおよびスペースに制約のあるアプリケーションにとってより魅力的なものとなっています。
技術的な観点からは、シリコンバイポーラおよびGaAs MESFETプロセスノードから先進的なGaNおよびSiGe BiCMOSプラットフォームへの移行により、より高い動作周波数、改善された変換効率、および隣接するRFチェーン要素とのより緊密な統合を備えたミキサーが可能になっています。これらの技術トレンドの収束と、データ集約型ワイヤレスアプリケーションの長期的な成長が相まって、RFミキサー市場は予測期間を通じていくつかのサブセグメントで二桁の収益拡大を維持する位置にあります。
RFミキサー市場におけるアクティブミキサーの優位性とセグメントダイナミクス アクティブミキサーは、RFミキサー市場において収益シェアで優勢なセグメントであり、2024年 には市場総額の推定55~60% を占めています。その主導的地位は、変換利得、ポート間アイソレーションの利点、およびMMICおよび集積回路アーキテクチャへの統合の容易さの組み合わせに起因します。これらは、パッシブ設計が外部増幅ステージなしでは根本的に再現できない特性です。
アクティブミキサーは、通常、CMOSおよびBiCMOSプロセスで差動ギルバートセル構成を使用するか、III-V族化合物半導体プラットフォームでデュアルゲートMESFET/HEMT構成を通じて実装されるトランジスタベースのスイッチングまたは乗算コアの相互コンダクタンス非線形性により、周波数変換を実現します。アーキテクチャとバイアス条件によって通常+3 dB から+12 dB の範囲の固有の変換利得は、多くのレシーバーアーキテクチャにおいてミキサーの前に個別の低ノイズ増幅ステージを不要にし、システム部品コストと基板スペースを直接削減します。
サブ6 GHzアクティブミキサーセグメントは、携帯電話基地局トランシーバー、Wi-Fi 6/6Eアクセスポイント、およびケーブルヘッドエンド機器からの需要に支えられ、最も成熟しており、最も量が多い層です。ここでは、サードオーダーインターセプトポイント(IP3)として表される直線性仕様が主要な競争差別化要因であり、Texas InstrumentsおよびAnalog Devicesの主要な商用デバイスは、10 dB 未満のノイズ指数を維持しつつ、入力IP3値が+25 dBm を超えています。
24 GHz を超えるミリ波アクティブミキサーは、主に5G NR FR2帯域の展開と76~81 GHz の自動車長距離レーダー帯域における自動車レーダーアプリケーションによって牽引され、アクティブセグメント内で最も急成長しているサブティアを構成しています。これらのデバイスは、ミリ波周波数での効率的なミキシングのために適切なトランジスタfTおよびfmax値を達成するために、通常22 nm CMOS FD-SOI、45 nm RF SOI、または0.1 µm GaAs pHEMTなどの先進プロセスノードを必要とします。QorvoおよびSkyworks Solutionsは、この層でかなりのファウンドリおよび設計投資を行っており、DCから40 GHz および6~40 GHz の動作範囲をそれぞれカバーする複数の広帯域MMICミキサー製品を提供しています。
アクティブミキサーセグメントのシェアは、スタンドアロンミキサーデバイスではなく、フルRFフロントエンドチップセットソリューションを提供できる垂直統合型半導体企業を中心に統合されています。5G massive MIMO無線ユニット、電子戦レシーバー、および衛星モデムを設計する顧客は、ミキサー機能がより大きなRFICに組み込まれている統合型送受信チェーンを調達することが増えています。この傾向は、スタンドアロンアクティブミキサーの収益を圧迫していますが、統合型ソリューションを提供する企業にとっての総アドレス可能市場を拡大しています。
業界垂直分野では、電気通信がアクティブミキサーの最大の消費を占め、セグメント収益の約38% を占め、航空宇宙・防衛が28% 、エンターテイメント/ブロードバンドインフラストラクチャが18% と続きます。900 MHz および2.4 GHz ISM帯域で動作するワイヤレスセンサーネットワークを含む製造業および産業オートメーションアプリケーションは、残りの16% を占め、スマートファクトリー環境全体でプライベートワイヤレスネットワークの展開が世界的に加速するにつれて、割合で最高の成長垂直分野となっています。
アクティブミキサーセグメントの優位性を強化する主要プレーヤーには、LMXシリーズのブロードバンド統合シンセサイザーミキサーソリューションを提供するTexas Instruments、DC~26 GHz をカバーするHMCシリーズGaAs MMICミキサーを提供するAnalog Devices、および商用ワイヤレスインフラOEMを対象とした高コスト競争力のある表面実装アクティブミキサーカタログを提供するMini Circuitsが含まれます。
RFミキサー市場における主要な市場ドライバーと制約 RFミキサー市場は、厳密な調査に値する特定の技術的およびサプライチェーン上の制約によって相殺される、定量化可能な一連の構造的ドライバーによって形成されています。
最も重要な需要ドライバーは、グローバルな5Gインフラ構築です。業界の展開追跡によると、2024年後半 現在、世界中で200万 を超える5G基地局が商用稼働しており、GSMAは2030年 までに累積5G接続数が59億 を超えることを予測しています。各5G NR無線ユニットには、アンテナアレイ構成に応じて4~64 個のミキサー要素が含まれており、これはミキサーサプライヤーにとって直接的かつスケーラブルなユニット需要乗数に変換されます。
防衛エレクトロニクス近代化プログラムは、2番目の主要な需要ドライバーです。米国国防総省は、2024会計年度 に研究、開発、試験、評価に1450億ドル 以上を割り当てており、電子戦、レーダー近代化、通信アップグレードは高成長の調達カテゴリーとなっています。同時多ビーム動作のために広帯域ミキサーアレイを必要とするアクティブ電子走査アレイ(AESA)レーダーシステムは、主要な消費ベクトルです。
SpaceX Starlink、Amazon Kuiper、OneWebなどのオペレーターが2024年 までに合計7,000 を超える衛星を打ち上げている低軌道(LEO)衛星コンステレーションの普及は、宇宙および地上セグメント機器の両方で、小型で放射線耐性のあるミキサー設計の需要を生み出し、主要サプライヤーのエンドマーケット露出をさらに多様化しています。
制約面では、RF統合のレベル向上、特にミキサー機能の大規模RFICおよびSoCデバイスへの移行により、RFシステムの複雑さが増大しているにもかかわらず、スタンドアロンミキサーのユニット量は減少しています。さらに、米国輸出管理規則(EAR)およびITAR分類に基づく輸出管理規制は、高性能軍用グレードミキサー製品の国際販売に影響を与え、防衛層のアドレス可能市場規模を制限しています。米国、英国、台湾に主に拠点を置く専門のIII-V族半導体ファウンドリ周辺のサプライチェーン集中リスクは、OEM顧客にとって調達リードタイムと価格の変動をもたらします。
RFミキサー市場の競争エコシステム RFミキサー市場の競争環境は、多様な半導体大手、専門のRFコンポーネントハウス、および垂直統合された防衛に特化したサプライヤーが混在する形で特徴付けられています。以下のプロファイルは、主要な参加企業の戦略的ポジショニングを捉えています。
Peregrine Semiconductor: 村田製作所の子会社で、IoT、ワイヤレスインフラ、医療機器市場向けのUltraCMOS SOIベースRFスイッチおよびミキサーに注力しており、日本市場においてもその技術は広く採用されています。集積密度と超低電力動作に重点を置いています。
Texas Instruments: 商用RFおよびミックスドシグナルIC分野の主導的なプレーヤーであるTexas Instrumentsは、幅広いCMOSおよびBiCMOSプロセスポートフォリオを活用し、ワイヤレスインフラ、産業IoT、テスト&測定アプリケーションを対象としたコスト最適化されたアクティブミキサーソリューションを提供しています。そのLMXシリーズは、PLL、VCO、ミキサー機能を統合し、OEM顧客向けにシングルチップ信号チェーンの簡素化を可能にします。
Qorvo: Qorvoは、GaNおよびGaAs MMICミキサーセグメントで主導的地位を占めており、防衛レーダー、電子戦、5G基地局市場に深く浸透しています。GaN-on-SiCおよびGaAs pHEMTにわたる同社の垂直統合型ファウンドリ機能は、10 GHz を超える高周波数、高出力ミキサーアプリケーションにおいて競争上の優位性を提供します。
Mini Circuits: Mini Circuitsは、カタログRF/マイクロ波コンポーネントソリューションのベンチマークサプライヤーであり、DCから65 GHz までの同軸、表面実装、MMICフォームファクターにわたる150 以上の異なるミキサーSKUを提供しています。その費用対効果の高い大量生産モデルは、世界中の商用ワイヤレスインフラおよび試験装置OEMにとって好ましい供給元となっています。
Skyworks Solutions: Skyworksは、モバイルハンドセット、IoT、およびブロードバンドアクセスインフラ市場向けの高度に統合されたRFフロントエンドモジュールおよびディスクリートミキサーソリューションに焦点を当てています。5Gハンドセットサプライチェーンにおけるその強力な地位は、ミキサー統合型フロントエンドモジュール製品に対する安定した大量需要を提供します。
L-3 Narda-MITEQ: 防衛、衛星、および試験アプリケーション向けの高性能RFおよびマイクロ波サブシステムを専門とするL-3 Narda-MITEQは、航空宇宙顧客が要求する厳しい環境および耐放射線要件を備えた精密ミキサーアセンブリおよびサブアセンブリを提供しています。
Analog Devices: Analog Devicesは、HMC製品ラインを通じて高性能RFミキサーセグメントで最高の地位を確立しています。これには、最大86 GHz の周波数範囲をカバーする広帯域GaAs MMICミキサー、イメージリジェクトミキサー、およびIQ復調器が含まれます。テスト&測定およびフェーズドアレイレーダーチャネルにおけるその強みは特に注目に値します。
Marki Microwave: Marki Microwaveは、テスト&測定、EW、衛星通信分野にサービスを提供する超広帯域パッシブおよびアクティブミキサーのスペシャリストであり、独自のGaAs MMICプロセスを使用して100 GHz を超える製品をカバーしています。
NXP Semiconductors: NXPは、特に76~81 GHz の自動車レーダー帯域において、ミキサー市場に大きな規模と車載グレードの認定をもたらしています。同社のRFCMOSベースのレーダートランシーバーSoCは、ADC、DAC、DSP機能とともに完全に統合されたミキサーアーキテクチャを組み込んでいます。
RFミキサー市場における最近の動向とマイルストーン 2024年1月 : Analog Devicesは、統合LOバッファアンプを備え、6~18 GHz をカバーするHMCシリーズ広帯域IQミキサーの量産リリースを発表しました。これは、コンパクトで高ダイナミックレンジのダウンコンバージョンを必要とする次世代電子戦レシーバー設計を対象としています。
2024年3月 : Qorvoは、2~30 GHz の動作定格を持つGaN-on-SiC広帯域ダブルバランスミキサーMMICを発表し、Xバンドで+38 dBm の入力IP3を達成しました。これは、米国の防衛調達フレームワークに基づくアクティブ電子走査アレイレーダーアップグレードプログラムを特にターゲットとしています。
2024年5月 : Mini Circuitsは、3.3~4.2 GHz および4.4~5.0 GHz の周波数範囲における5G NR FR1バンドトランシーバーアプリケーション向けに最適化された8つの新しいデバイスを表面実装MMICミキサーカタログに追加しました。これらは、7 dB 未満の変換損失と35 dB を超えるLO-to-RFアイソレーションを実現しています。
2024年8月 : NXP Semiconductorsは、統合ミキサーチェーンを組み込んだRFCMOSレーダートランシーバーSoCの自動車安全完全性レベル(ASIL-B)認定を達成し、3つの主要ティア1自動車サプライヤー全体でレベル3自動運転車プログラムへの量産展開を可能にしました。
2024年10月 : Texas Instrumentsは、O-RAN分散ユニット(DU)無線実装を対象とした広帯域ダイレクトコンバージョンミキサーの新しいファミリーをリリースしました。これは、統合LOパスとオープンフロントホールインターフェース標準との互換性を備え、ホワイトボックス無線ユニットメーカーによる採用を簡素化します。
2024年12月 : Skyworks Solutionsは、主要なアジアのOSATプロバイダーとの戦略的技術ライセンス契約を開示しました。これにより、フリップチップGaAsミキサーMMICのパネルレベルファンアウトウェハーレベルパッケージングでの大量生産が可能になり、マスマーケット向け5G CPEアプリケーションのコスト削減を目的としています。
RFミキサー市場の地域別内訳 RFミキサー市場は、技術採用率、防衛支出パターン、および電気通信インフラ投資サイクルにおける相違により、地域ごとに異なる需要プロファイルを示しています。
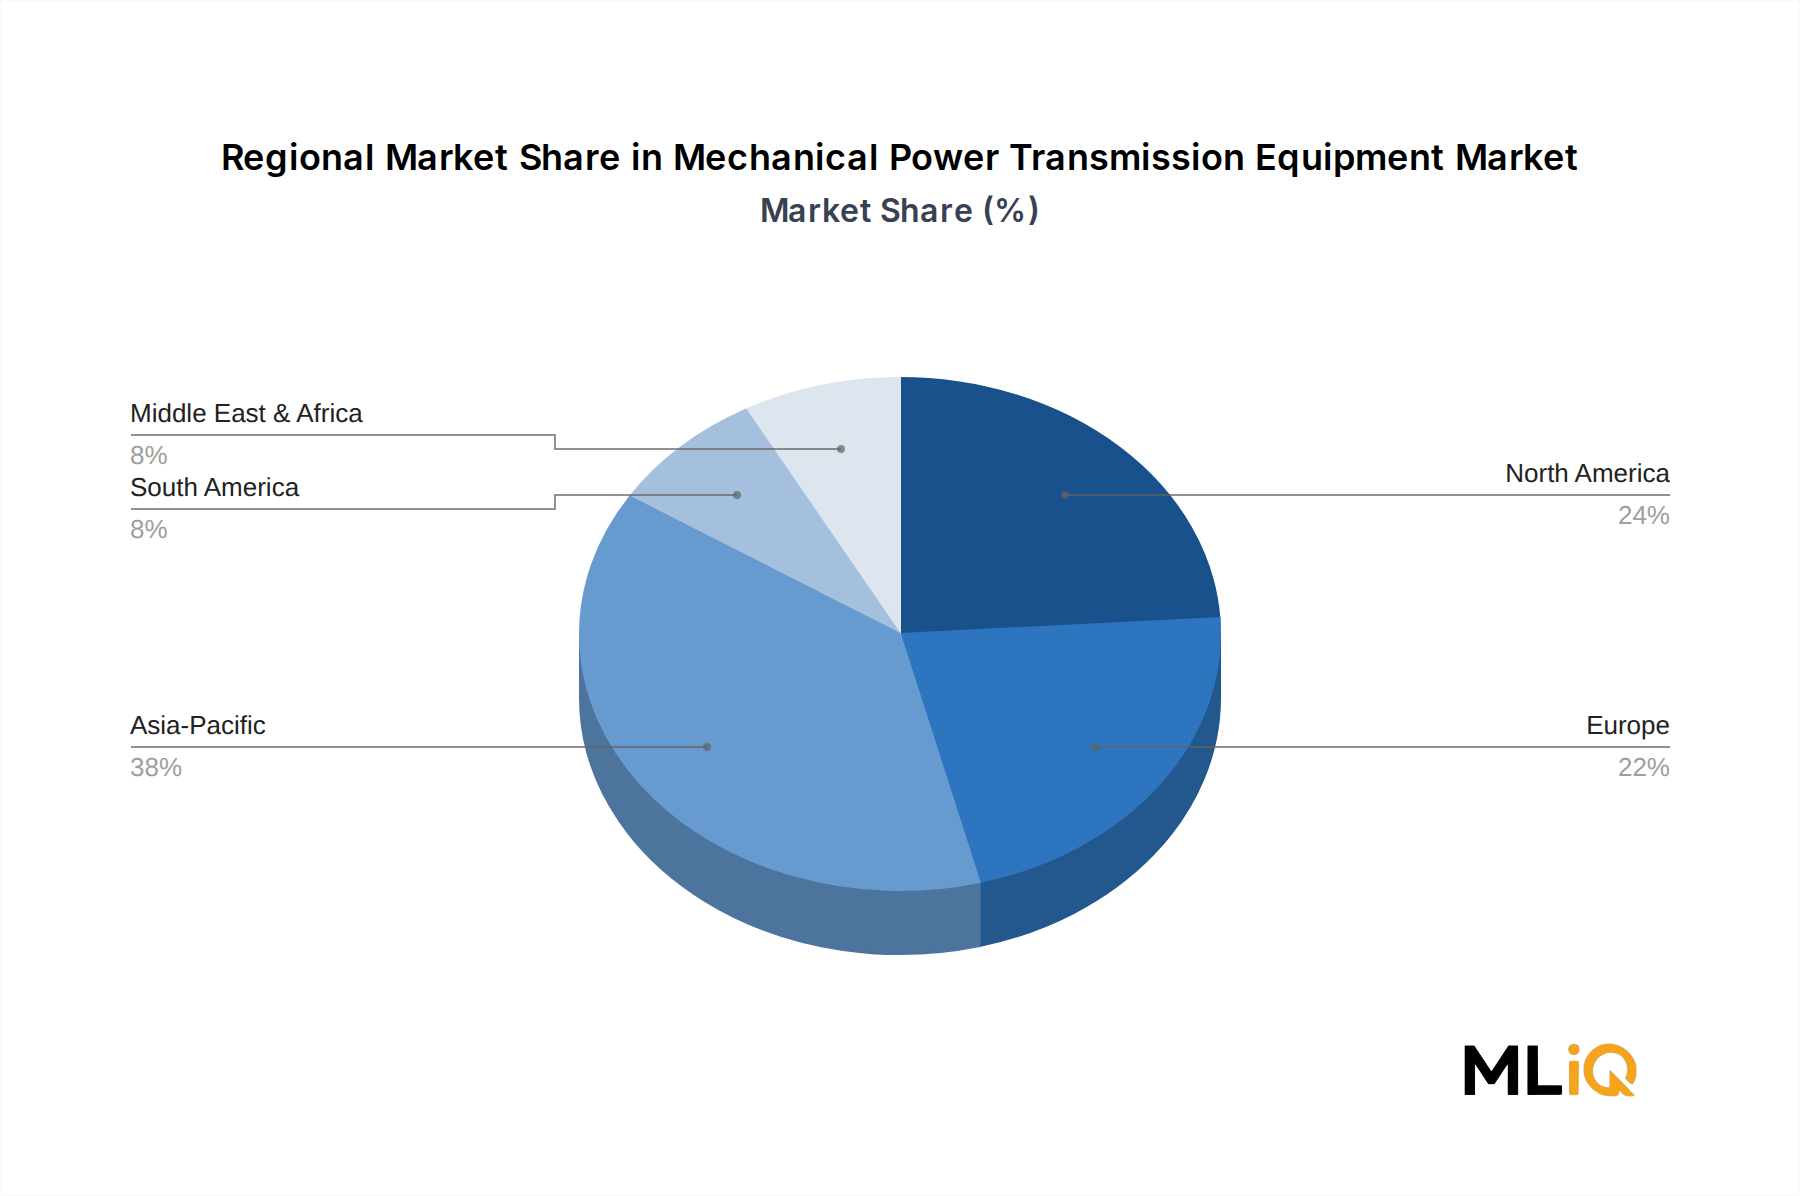
北米は最も成熟しており、最高の収益を上げている地域であり、2024年 の世界市場価値の約34% 、およそ5億1000万ドル を占めています。米国は、DARPA、米国陸軍、海軍、空軍が管理するプログラムを通じた防衛エレクトロニクス調達と、主要キャリアによる大規模な5Gインフラ投資に支えられ、主要な貢献国となっています。防衛近代化とミリ波5Gの高密度化に牽引される、成熟しながらも着実に成長する市場を反映し、地域CAGRは2033年 まで6.2% と推定されています。
アジア太平洋地域は、2033年 まで年平均成長率9.1% と予測される最も急成長している地域です。これは、中国の国内5G構築(2024年末 までに330万 を超える5G基地局が設置されました)と、インド、韓国、日本における積極的な電気通信インフラ投資によって牽引されています。中国政府が義務付けた国内半導体能力の拡大は、ローカルRFミキサーIC開発を刺激しており、韓国と日本は高度な消費者向けエレクトロニクスおよび自動車レーダープログラムを通じて貢献しています。アジア太平洋地域は2024年 に世界市場シェアの約31% を占めました。
欧州は2024年 の世界収益の約22% を占め、ドイツ、英国、フランスが主要な消費の中心となっています。欧州の需要は、防衛関連の調達(特にNATOと連携した近代化プログラム)と商用5Gインフラに二分されており、ドイツとフランスでのミッドバンドスペクトルオークション完了が、高性能ミキサーコンポーネントを必要とするアクティブ無線ユニットの展開を加速させています。地域CAGRは2033年 まで6.8% と推定されています。
中東・アフリカ地域は、2024年 の市場価値のわずか7% を占めるに過ぎませんが、湾岸協力会議(GCC)諸国における衛星地上局インフラ投資と、イスラエルおよびサウジアラビアによる防衛エレクトロニクス調達に牽引され、推定8.3% のCAGRで成長しています。
南米は残りの6% を占め、ブラジルが主要な大都市圏での進行中の4G容量拡大と初期の5G展開によって牽引される支配的な市場となっています。
RFミキサー市場における技術革新の軌跡 3つの破壊的な技術ベクトルがRFミキサー市場を根本的に再構築しており、2025年から2033年 の予測期間を通じて競争上の地位を決定することになるでしょう。
最初で最も影響の大きいのは、ミキサー製造におけるGaN-on-silicon (GaN-on-Si) プロセス技術の採用です。GaN-on-SiCは現在、高出力防衛ミキサーアプリケーションで優位に立っていますが、GaN-on-Siは6~8年 の期間内でGaAsとのコストパリティを実現し、製造を可能にすると期待されています。
RFミキサー市場のセグメンテーション
1. タイプ
1.1. アクティブミキサー
1.2. パッシブミキサー
2. アプリケーション
2.1. ワイヤレスインフラストラクチャ
2.2. 有線ブロードバンド
3. 産業分野
3.1. エンターテイメント
3.2. 製造業
3.3. 航空宇宙・防衛
3.4. 電気通信
3.5. その他
RFミキサー市場の地域別セグメンテーション
1. 北米
1.1. アメリカ合衆国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. その他の南米諸国
3. ヨーロッパ
3.1. イギリス
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他のヨーロッパ諸国
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. その他の中東・アフリカ諸国
5. アジア太平洋地域
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN諸国
5.6. オセアニア
5.7. その他のアジア太平洋諸国
日本市場の詳細分析 RFミキサー市場における日本は、アジア太平洋地域全体の急成長に貢献する重要な存在です。同地域は2024年に世界のRFミキサー市場シェアの約31%を占め、2033年までに年平均成長率9.1%で最も速い成長を遂げると予測されています。日本市場は、高度な家電製品、自動車レーダープログラム、そして進行中の5Gインフラ展開によって牽引されています。
特に、自動車分野では76-81 GHz帯の自動車長距離レーダー向けRFミキサー需要が高く、NXPセミコンダクターズのような企業がRFCMOSベースのレーダートランシーバーSoCを供給しています。また、日本の通信キャリアによる5G基地局の全国展開は、サブ6 GHz帯およびミリ波帯に対応する高性能ミキサーの安定した需要を生み出しています。村田製作所の子会社であるPeregrine Semiconductorは、そのUltraCMOS SOI技術を基盤としたRFスイッチおよびミキサーで、IoTやワイヤレスインフラ向けに貢献しており、国内市場における重要なプレーヤーの一つです。その他、Texas InstrumentsやAnalog Devicesといったグローバル企業も、日本の大手エレクトロニクスメーカーや通信機器プロバイダーに対し、広範な製品ラインナップを提供しています。
日本におけるRFミキサーの展開には、厳格な規制および標準フレームワークが適用されます。無線通信機器に関する「電波法」は、無線設備全般の技術基準を定め、電波の適正な利用を確保しています。ARIB(電波産業会)は、5GやWi-Fiなどの無線システムに関する技術標準を策定し、製品開発の指針となっています。また、自動車用途ではJASO(日本自動車規格)や国土交通省による車両安全基準が関連します。RFミキサー自体は部品ですが、それらが組み込まれる最終製品はこれらの法規制および標準に準拠する必要があります。
流通チャネルに関しては、日本のRFミキサー市場は主にB2B取引が中心です。大手エレクトロニクスメーカー、自動車メーカー、通信機器ベンダーへの直接販売のほか、マクニカ、菱洋エレクトロ、丸文などの専門商社やディストリビューターを通じて供給されます。日本の企業は、品質、信頼性、長期的な供給安定性を重視する傾向があり、サプライヤー選定において重要な要素となります。消費者の行動はRFミキサーに直接影響しませんが、スマートフォン、コネクテッドカー、スマートホームデバイスといった最終製品への需要が、間接的にミキサー市場の成長を後押ししています。
グローバル市場全体は2024年に推定15億米ドル(約2,325億円)と評価されており、アジア太平洋地域はその約31%を占めることから、日本市場は数十億ドル規模のRFミキサー需要を擁すると推測されます。今後も5Gの進化、IoTの普及、自動車の電装化が進むにつれて、高性能で小型、省電力なRFミキサーの需要はさらに拡大すると見込まれています。
本セクションは、英語版レポートに基づく日本市場向けの解説です。一次データは英語版レポートをご参照ください。