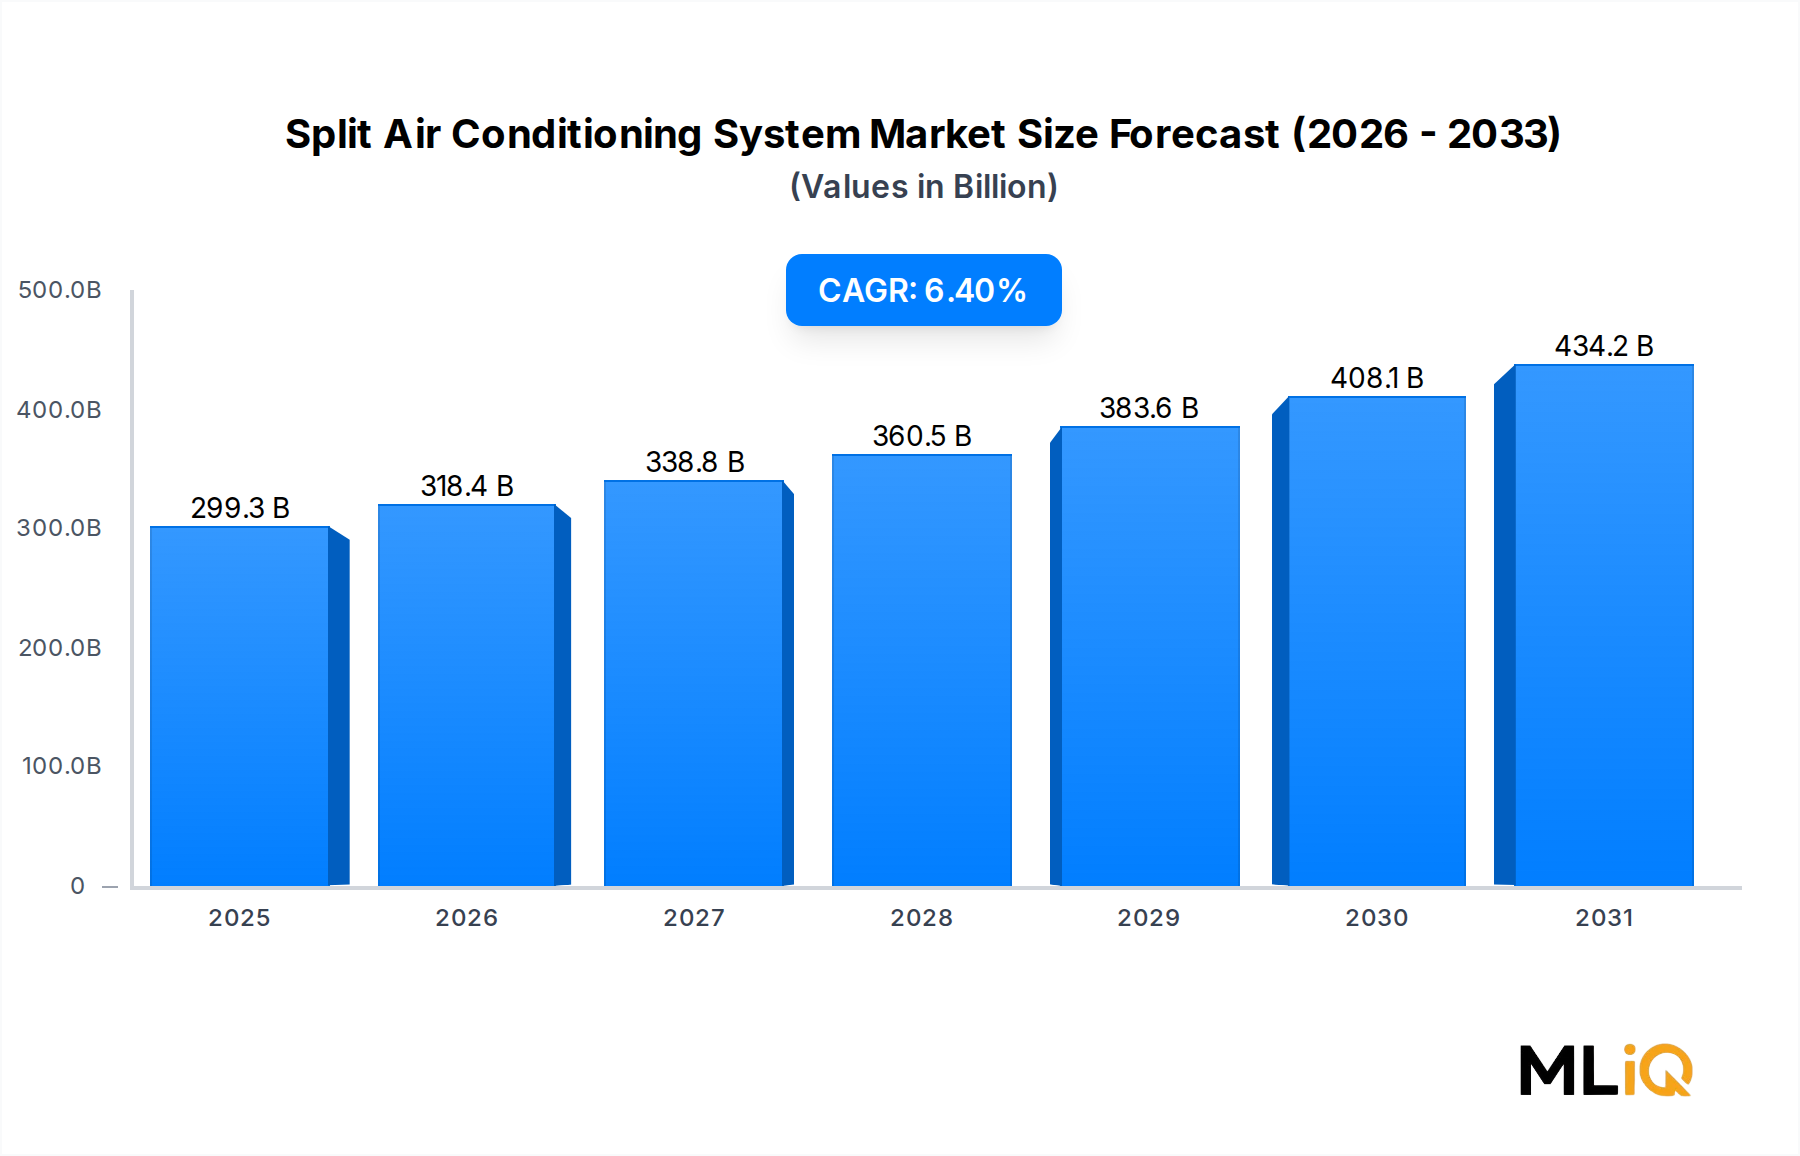
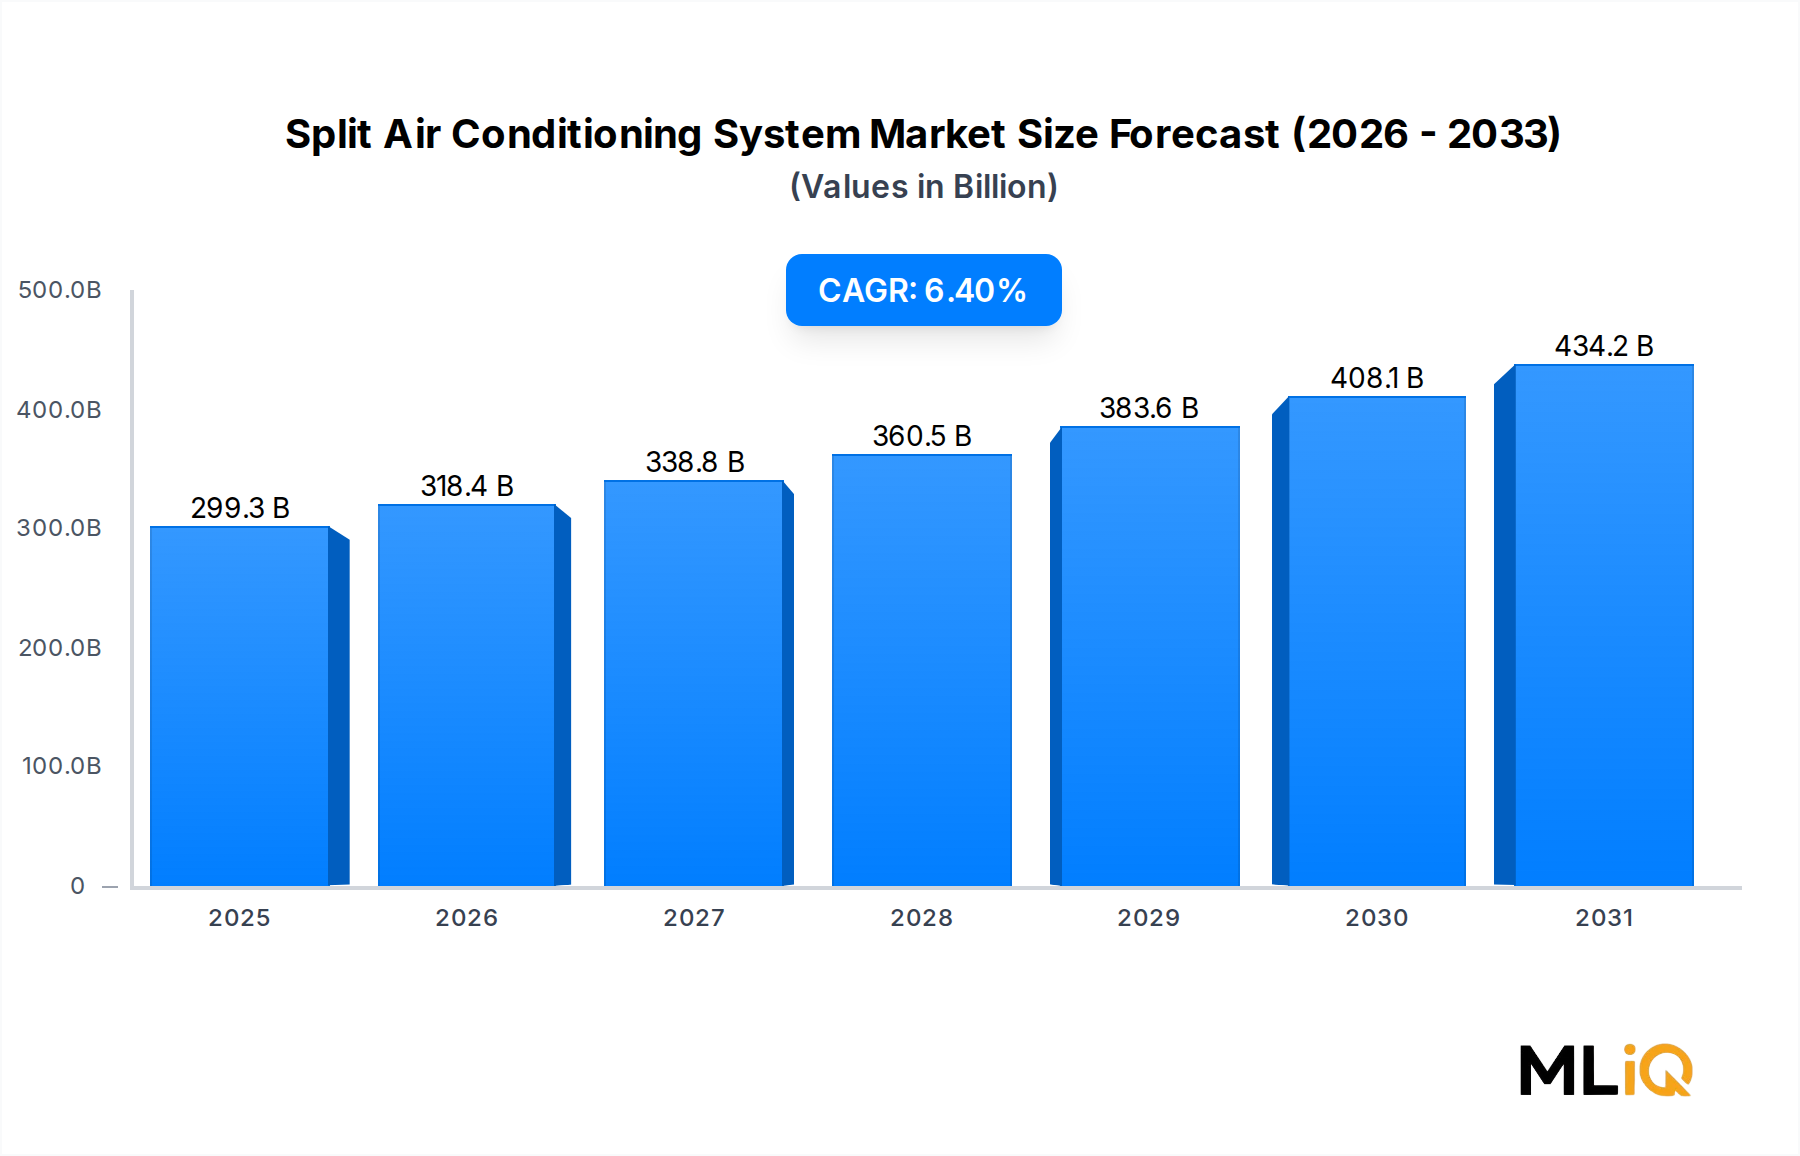
スプリット型エアコンシステム市場の主要な洞察 スプリット型エアコンシステムの世界市場は、ベース年である2025年 に2,992億8千万ドル (約46兆3884億円) と評価されており、急速な都市化、新興経済国における可処分所得の増加、年間を通じて冷房需要を高める気候変動の激化に牽引され、2033年 まで年平均成長率(CAGR)6.4% で拡大すると予測されています。この市場には、シングルゾーンのミニスプリットから、住宅用および商業用エンドユーザーにサービスを提供する複雑なマルチゾーン可変冷媒流量(VRF)設備に至るまで、ダクトレスおよびダクト付きのスプリット構成が含まれます。
分割型エアコンシステム市場の市場規模 (Billion単位) 主要な需要牽引要因には、アジア太平洋地域、中東、アフリカにおける建設活動の急増があります。これらの地域では、新しい住宅および商業用不動産開発において、スプリットシステムがデフォルトの冷房ソリューションとして組み込まれています。欧州連合、北米、東アジアの政府によって課せられるエネルギー効率指令は、旧式で効率の低いユニットを、部分負荷条件下で30~50% 少ない電力を消費するインバーター駆動モデルに置き換えるサイクルを加速させています。世界の平均気温が産業革命以前の水準から約1.1°C 上昇したことで、温帯地域での冷房期間が長くなり、市場が構造的に拡大しています。
成長をさらに後押しするマクロな追い風としては、スマートホームエコシステムの普及が挙げられます。これにより、音声アシスタントや集中型エネルギー管理プラットフォームと互換性のあるWi-Fi対応スプリットシステムへの堅調な需要が生まれています。インドの「すべての人に住宅を」イニシアチブや中国の継続的な新都市化政策などのインフラ投資プログラムは、毎年数百万の新しい設置場所を生み出しています。商業部門では、パンデミック後のオフィス、ヘルスケア、ホスピタリティ空間の再構成により、スプリットシステムが独自に提供するゾーン別・個別制御冷房ソリューションへの需要が高まっています。
2033年 にかけて、市場は、超低地球温暖化係数(GWP)冷媒に関する継続的な製品革新、スマートスプリットユニットに組み込まれたAI駆動の予測保守機能、および東南アジアやサハラ以南アフリカなどの価格に敏感な市場におけるレンタル家電モデルの拡大から恩恵を受けると予想されます。競争の激しさは依然として高く、確立された多国籍ブランドが費用対効果の高い地域メーカーと競合し、平均販売価格を圧縮しながら、同時に基本機能の期待値を高めています。その結果、一部のセグメントでは量的に価値よりも速く成長する市場となっていますが、プレミアムインバーターおよびマルチゾーン層は有利な価格設定力を維持しています。全体として、スプリット型エアコンシステム市場は、温暖化する世界における裁量性のない冷房ニーズに支えられ、より広範なHVAC機器市場の中で最も構造的に回復力のあるセグメントの1つです。
スプリット型エアコンシステム市場における住宅部門の優位性 住宅用途セグメントは、スプリット型エアコンシステム市場内で最大の収益シェアを占めており、2025年 には世界の総収益の推定58~62% を占めると予測されています。この優位性は、高成長市場における一人当たり所得の増加、および窓型エアコンから美的にも優れエネルギー効率の高いスプリット型構成への構造的移行に支えられ、ほとんどの居住地域において家庭用冷房が贅沢品から必需品へと変化したという根本的な現実を反映しています。
米国、日本、韓国、西ヨーロッパなどの先進市場では、住宅部門は、従来のユニットが寿命を迎え、エネルギー価格の高騰が消費者に可変速インバーターモデルへのアップグレードを促すことで、買い替え需要によって特徴付けられています。成熟市場における平均買い替えサイクルは、電力会社のリベートプログラムや政府の税額控除により早期のアップグレードが経済的に魅力的になったため、約12~15年 から8~10年 に短縮されています。米国だけでも、住宅用冷房は総電力消費量の約6% を占めており、効率評価の改善に対する規制上および消費者からの継続的な圧力を生み出しています。
インド、インドネシア、ベトナム、ブラジル、ナイジェリアなどの発展途上市場では、住宅部門は圧倒的に新規設置によって牽引されています。2023年 に人口で中国を上回ったインドでは、ルームエアコンの普及率は農村地域で10% 未満、都市部の世帯で約35% と推定されており、巨大な潜在需要を示しています。これらの地域の住宅用エアコン市場は、世界平均をはるかに上回るCAGRを記録すると予想されており、特にインドは予測期間を通じて年間8~10% で成長すると予測されています。
住宅セグメント内では、ミニスプリットのサブカテゴリーが、その低い設置コスト、ダクトレス設計、およびダクトインフラが不足している既存の建物での改修用途への適合性から、シングルゾーン設置を支配しています。単一の屋外コンプレッサーに複数の室内ユニットを接続するマルチスプリット構成は、住宅所有者が美観と簡素化されたメンテナンスを優先するプレミアム住宅の新築においてシェアを拡大しています。ミニスプリットエアコン市場は、世界で最も急速に成長しているサブセグメントの1つであり、ダクトレス改修の機会が相当な北米で特に強いです。
住宅市場シェアをめぐって競合する主要企業には、ダイキン工業 (日本を拠点とする世界的な空調メーカーであり、インバーター技術と冷媒回路技術を通じて高効率市場でプレミアムな地位を確立)、三菱電機 (日本を拠点とする総合電機メーカーであり、高効率市場でプレミアムな地位を確立)、東芝 (本レポートで追跡されている企業の1つであり、北米におけるキャリア提携の販売ネットワークとアジアでの技術ライセンス契約を通じて、住宅分野での関連性を維持)が含まれます。その他に、Midea Group、Gree Electric Appliances、LG Electronics、Samsung Electronics、Carrier Global などがあります。MideaとGreeは、中国を拠点とする製造規模を活用し、量販市場で非常に競争力のある価格帯を提供していますが、ダイキンと三菱電機は、独自のインバーターおよび冷媒回路技術により、効率重視市場でプレミアムな地位を占めています。
商業セグメントが絶対的なドルベースでより速いペースで成長しているため、住宅セグメントのシェアは、市場全体の収益の割合としては拡大するよりもむしろ統合されつつあります。しかし、住宅ユニット出荷の絶対的な量は、このセグメントを市場シェア、ブランドポジショニング、および流通チャネル投資の主要な戦場にし続けています。メーカーは、統合された空気清浄、湿度制御、IoT接続機能を通じて住宅向け製品を差別化しており、ハードウェアのコスト曲線が低下する中でも平均販売価格を上昇させ、収益成長を支えています。
スプリット型エアコンシステム市場における主要な市場牽引要因と制約 スプリット型エアコンシステム市場は、構造的および循環的牽引要因の収束によって推進されており、それぞれ特定の市場およびマクロ経済指標を通じて測定可能です。
都市化と建設活動は、最も強力な単一の構造的牽引要因を構成しています。国連は、世界の人口の68% が2050年 までに都市部に居住すると予測しており、これは2025年 の約57% から増加します。都市人口の成長の各パーセンテージポイントは、気候制御を必要とする数十万の新しい住宅および商業施設を生み出し、直接的に設置可能な基盤を拡大します。アジア太平洋地域だけでも、推定25億平方メートル の新しい床面積が毎年建設されており、そのかなりの部分がスプリット型エアコンを必要とします。
エネルギー効率規制は、販売量を促進する要因であると同時に、既存のプレーヤーに対する制約でもあります。米国エネルギー省の最小効率基準更新は2023年1月 に発効し、より高い季節エネルギー効率比(SEER2)の閾値を義務付け、メーカーは製品ラインを再構築し、消費者を高効率で高価格のユニットへと誘導しました。EUのエコデザイン指令および日本のトップランナー制度に基づく同様の規制は、高度なインバーター能力を持つメーカーに利益をもたらし、低コストの固定速度ユニット生産者には不利になる継続的なアップグレードサイクルを生み出しています。
冷媒移行規制は、重要な制約であり、投資要件でもあります。140カ国以上 が批准しているモントリオール議定書キガリ改正は、主要な住宅用スプリットシステム冷媒であるR-410Aを含む高GWPハイドロフルオロカーボン(HFC)の段階的削減を義務付けています。メーカーは、R-32、R-454B、およびその他の低GWP代替品に投資する必要があり、2030年 までに業界全体で合計数十億ドルの移行コストが発生すると推定されています。
銅、アルミニウム、電子部品のサプライチェーンコストのインフレは、2021年 から2023年 にかけて利益拡大を制約し、銅価格は2022年 に1メートルトンあたり1万500ドル 近くに達しました。価格は部分的に落ち着きましたが、投入コストの変動は依然としてリスクです。銅管市場と冷媒市場は、いずれも単一四半期内にメーカーの利益を圧縮する可能性がある地政学的供給中断の影響を受けやすいです。
最後に、COVID-19後の室内空気質に対する消費者の意識は、重要な二次的な牽引要因として浮上しており、HEPAろ過とUV殺菌を組み込んだスプリットシステムは、標準ユニットに対して15~25% の価格プレミアムを付けています。
スプリット型エアコンシステム市場の競争エコシステム スプリット型エアコンシステム市場の競争環境は、世界のテクノロジーリーダー、垂直統合された製造コングロマリット、および地域スペシャリストの組み合わせによって特徴付けられています。この市場における主要なステークホルダーは以下の企業です。
東芝 :日本を拠点とする多国籍企業であり、北米におけるキャリア提携の販売ネットワークとアジアにおける独自のコンプレッサー技術を通じて、世界の空調市場で確固たる地位を維持しています。近年は冷媒移行要件に合わせた高効率の住宅用および商業用インバーターシステムに注力しています。
WEG:ブラジルの産業コングロマリットで、電気モーターとパワーエレクトロニクスに強みを持ち、ラテンアメリカおよび欧州でスプリットACメーカーにコンプレッサードライブシステムとインバーターコンポーネントを供給し、可変速冷凍コンプレッサーへの移行を支援しています。
General Electric Company:HVACライセンス関係と空調分野における所有履歴を通じて、技術ライセンスと産業制御ポートフォリオによりその関連性を維持しており、商業用スプリットシステムとのビルオートメーション統合を支援しています。
Siemens AG:シーメンスAGは、ビル管理システムとスマートHVAC制御の重要なプレーヤーであり、精密なゾーンレベルの気候管理を必要とする大規模な商業施設、病院、データセンターに可変冷媒流量システム市場ソリューションを統合する自動化バックボーンを供給しています。
CG Power and Industrial Solutions Limited:CG Power and Industrial Solutions Limitedは、スプリットACコンプレッサーと空気処理ユニットの電気機械的な中核を形成するモーター、ドライブ、配電機器に焦点を当てており、南アジアおよび東南アジア全体で設置ベースを拡大しています。
ABB:ABBは、スプリット型エアコンユニットの製造および大規模商業施設を制御するビルエネルギー管理プラットフォームで使用される可変周波数ドライブ、パワー半導体、産業オートメーションシステムの主要サプライヤーです。
TECO Energy Inc.:TECO Energy Inc.は、中規模スプリットACセグメント全体でコンプレッサーアセンブリに不可欠なモーターおよび関連する電気機械部品を提供しており、北米で強力な流通力を持ち、アジアの製造サプライチェーンでの存在感を高めています。
スプリット型エアコンシステム市場における最近の動向とマイルストーン 2023年1月 :米国エネルギー省の更新されたSEER2最小効率基準が発効し、住宅用スプリットシステムメーカーはすべての新しい住宅用製品をより高い性能閾値に適合させることを義務付けられ、業界全体の製品ライン移行を引き起こしました。
2023年3月 :ダイキン工業は、インドのニムラナにある製造施設の4億ドル の拡張を発表しました。これは、南アジアと中東全体の国内需要と輸出市場に対応するため、年間生産能力を100万台 以上にすることを目指しています。
2023年6月 :Midea Groupは、特定のアジア太平洋市場におけるCarrierの住宅用および軽商用HVAC事業の統合を完了し、流通拠点を強化し、スマートホームデバイスとスプリットシステムのポートフォリオ横断的なバンドルを可能にしました。
2023年9月 :欧州議会は、新しいスプリット型空調機器におけるR-410Aの段階的廃止を加速するFガス規制の更新案を可決しました。EU加盟国全体で新しい住宅用設備に対する厳格な期限が2025年 に設定され、メーカーによる冷媒回路の迅速な再配合が促されました。
2024年2月 :LG Electronicsは、予測メンテナンスアルゴリズム、エネルギー使用量予測、Google NestやAmazon Alexaエコシステムを含むサードパーティのスマートサーモスタット市場プラットフォームとの互換性を統合した、更新されたThinQ AI対応住宅用スプリットラインを発表しました。
2024年10月 :国際エネルギー機関は初の専用グローバル冷房レポートを発表し、予測される需要を満たすためには2050年 までにエアコンの所有台数を3倍にする必要があると推定し、スプリットシステムバリューチェーン全体における長期的な投資テーゼを強化しました。
2025年4月 :Samsung Electronicsは、東南アジアの主要不動産開発業者と戦略的提携を発表し、ベトナム、タイ、インドネシアの新築住宅プロジェクトに接続型スプリット空調システムをバンドルすることで、3年間 の設置期間で50万台 を目標としています。
スプリット型エアコンシステム市場の地域別内訳 スプリット型エアコンシステムの世界市場は、成長率、市場の成熟度、および需要牽引要因において顕著な地域差を示しています。
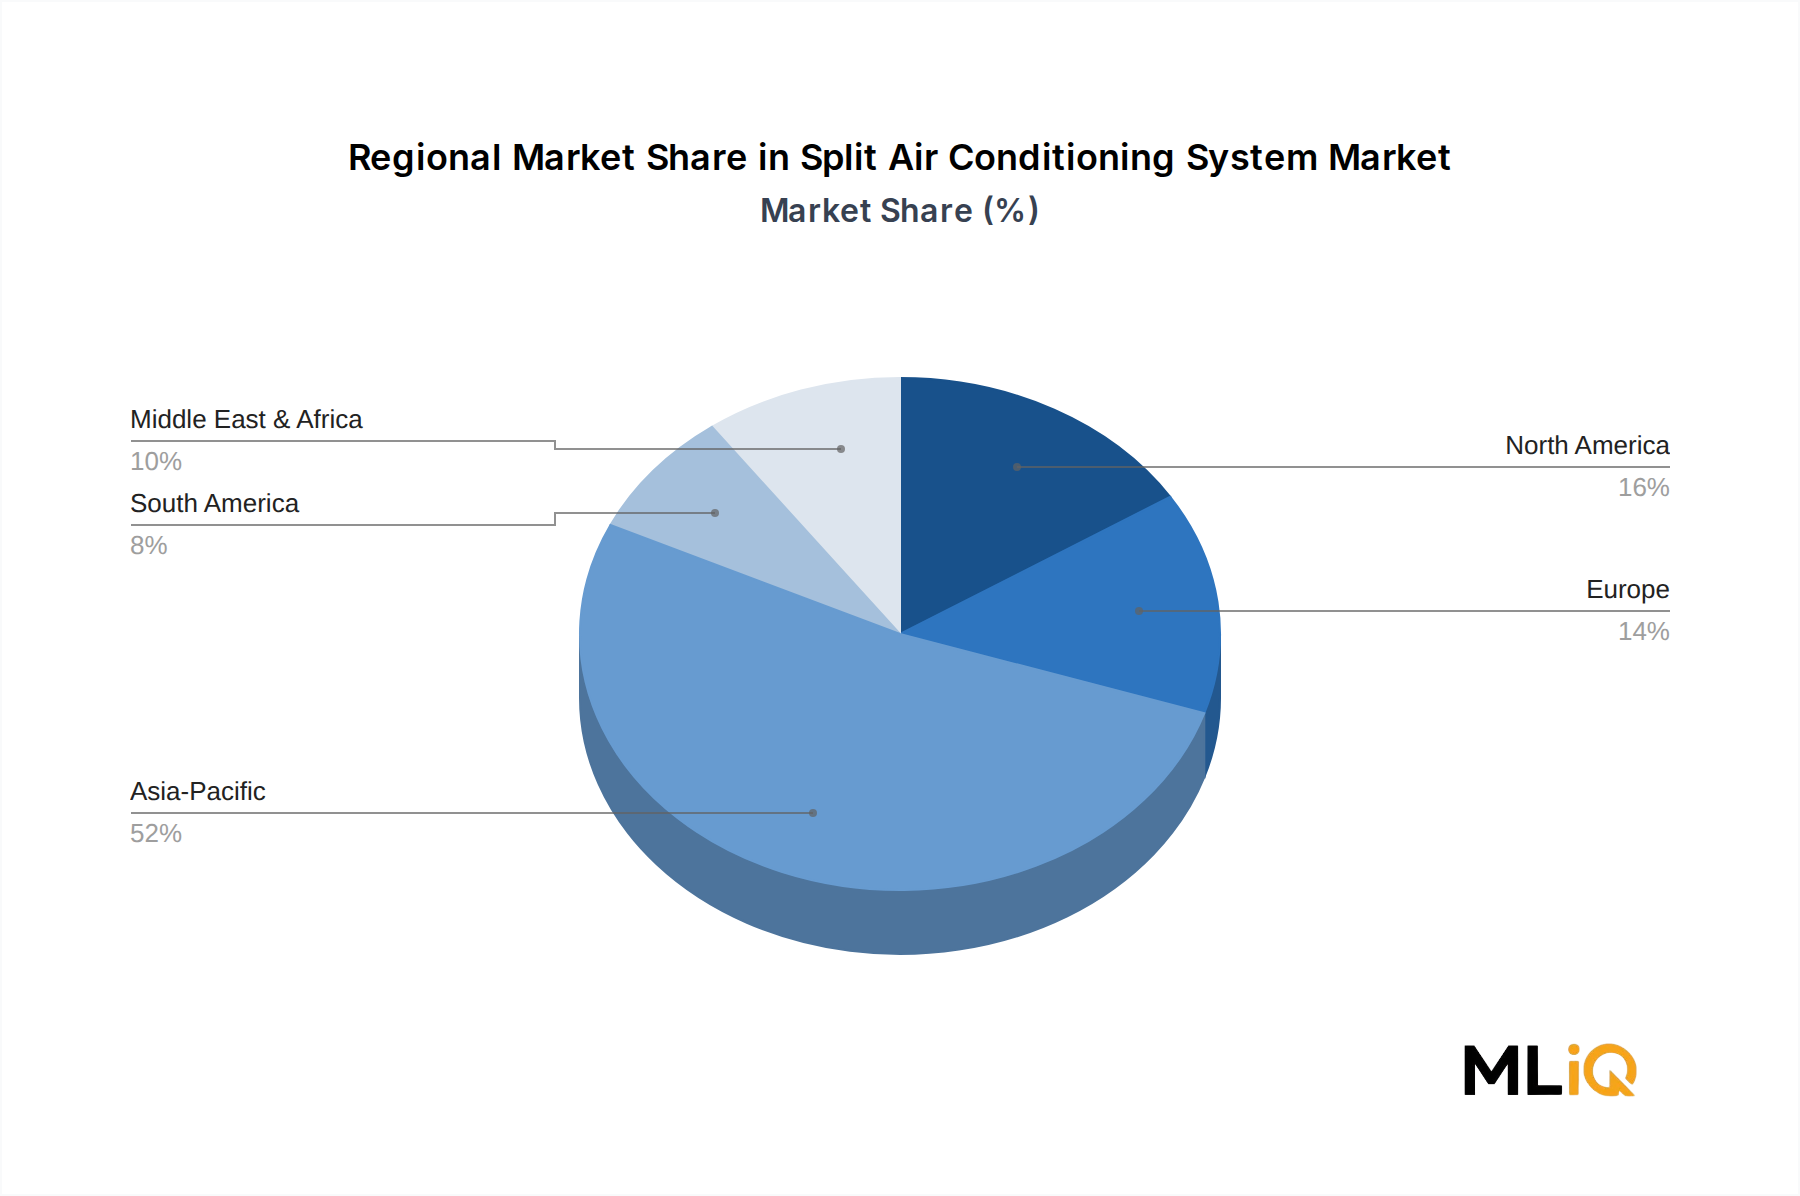
アジア太平洋地域は、世界最大の人口、急速な都市化、中国、インド、ASEAN諸国における持続的な建設ブームに支えられ、2025年 に世界の収益の推定48~52% を占めています。中国だけでも世界のスプリット型エアコンユニット出荷量の約30% を占めており、最大の消費者であると同時に製造国としての役割も担っています。インドは、中産階級の所得増加、半都市部の電化、政府の住宅プログラムに牽引され、2033年 まで9~11% のCAGRで成長すると予測されており、同地域内で最も急速に成長している主要市場です。日本と韓国は、プレミアムインバーターの採用と厳格なエネルギー表示要件によって特徴付けられる、成熟した買い替えサイクル市場です。
北米は推定18~20% の収益シェアを占めており、米国がその大部分を占めています。同地域は、改修経済性とカリフォルニア州やニューヨーク州などの州での電力価格の高騰に牽引され、窓型ユニットやセントラルダクトシステム文化からダクトレスミニスプリットへと移行しています。市場は、その相対的な成熟度を反映して、世界平均をわずかに下回る5.2~5.8% のCAGRで2033年 まで成長すると予想されています。カナダとメキシコは地域内の成長市場であり、後者はニアショアリングトレンドに関連する製造投資の恩恵を受けています。
ヨーロッパは世界の収益の約15~17% を占めており、特にFガス段階的削減指令や建物エネルギー性能指令など、規制変更の影響を最も強く受けている地域です。スペイン、イタリア、フランスなどの南ヨーロッパ市場は最も普及率の高い地域であり、北ヨーロッパは温暖化傾向が冷房期間を延長するため、未開拓の潜在的可能性を秘めています。ヨーロッパの商業ビルHVAC市場は住宅市場に比べて不釣り合いに大きく、マルチゾーンおよびVRF構成の需要を牽引しています。
中東およびアフリカは合わせて世界の収益の約8~10% を占めており、GCC諸国はほぼ普遍的な冷房普及率とエネルギー効率の高いシステムに対する高い買い替え需要を示しています。サハラ以南アフリカは最も初期段階ですが、電化率の向上と都市人口の急速な増加により、長期的に変革をもたらす可能性があります。
ブラジルとアルゼンチンに牽引される南米は、世界の収益の約5~7% を占めており、ブラジルの大規模な住宅基盤は、循環的に変動するものの安定した需要成長を提供しています。
スプリット型エアコンシステム市場を形成する規制と政策の状況 スプリット型エアコンシステム市場を支配する規制環境は、エネルギー効率基準、冷媒の環境規制、製品表示要件、および数十の国・地域の建築基準にわたる、あらゆる耐久消費財カテゴリーの中でも最も複雑な部類に属します。
米国では、エネルギー省の家電製品基準プログラムが最小SEER2効率閾値を設定しており、過去20年間で段階的に厳格化されてきました。2023年 の更新では、南部地域でより高い冷房負荷を反映し、地域別の最低基準が義務付けられました。環境保護庁のAIM Act実施スケジュールは、2036年 までに基準レベルからHFC消費量を85% 削減することを義務付けており、メーカーに対しスプリットシステム冷媒回路の大規模な再配合を直接的に促しています。
2023年 に最終決定された欧州連合の改訂Fガス規制は、世界で最も積極的な冷媒移行スケジュールを示しており、特定の製品カテゴリーでは2025年 という早期に新しい住宅用スプリット機器における高GWP冷媒の使用禁止が発効します。EUのエネルギー表示規制とエコデザイン指令は、共同で最低性能基準と、AからGまでのスケールで消費者に義務付けられるエネルギー効率クラス表示を確立しており、高効率プレミアム製品に対する強力な市場インセンティブを生み出しています。これらの枠組みは、メーカーがポートフォリオ全体を可変速圧縮に移行させる中で、インバーター技術市場への投資を直接的に刺激しています。
中国では、国家発展改革委員会と工業情報化部が共同で中国エネルギーラベルシステムとトップランナー効率奨励プログラムを運営しています。このプログラムは、各カテゴリーで最も効率的な製品を指定し、その性能を将来の最低基準の基礎として使用します。このアプローチは、中国製スプリットシステムの効率のフロンティアを急速に進歩させたとして評価されています。
インドのルームエアコン向けエネルギー効率局の星評価システムは定期的に改訂される予定であり、特定の容量範囲でインバーターのみを義務付ける規制草案が流布しています。日本のトップランナー制度は、効率基準設定方法論の世界的なベンチマークであり続けています。
GCC諸国の建築基準では、国際的なベンチマークに合わせた最小SEER評価を満たすスプリットシステムがますます要求されており、サウジビジョン2030のエネルギー
スプリット型エアコンシステム市場セグメンテーション
1. 機器タイプ
1.1. マルチスプリット
1.2. ミニスプリット
1.3. VRF
1.4. フロアシーリング
2. 用途
スプリット型エアコンシステム市場の地域別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. その他の南米
3. ヨーロッパ
3.1. イギリス
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他のヨーロッパ
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. その他の中東・アフリカ
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. その他のアジア太平洋
日本市場の詳細分析
スプリット型エアコンシステム市場における日本は、世界的に成熟した高付加価値市場として位置付けられています。2025年の世界市場が約46兆3884億円と評価される中、日本は新規設置より高効率製品への買い替え需要が中心です。アジア太平洋地域が世界の収益の48~52%を占める中で、日本はプレミアムインバーターの高い普及率と厳格なエネルギー表示要件が特徴です。国内の気候変動による冷暖房需要の増加に加え、電力料金高騰や環境意識の高まりが、省エネルギー性能への高い要求を市場の主要な牽引要因としています。
日本市場で優位に立つ主要企業としては、ダイキン工業、三菱電機、東芝といった世界をリードする日本企業が挙げられます。これらの企業は、革新的なインバーター技術、独自の冷媒回路技術、高度な製品開発力により、プレミアムセグメントで強い競争力を有します。冷暖房機能に加え、空気清浄、加湿、除湿、IoT接続といった付加価値機能を通じた製品差別化が、多様な消費者のニーズに応えています。
日本市場の規制・標準化フレームワークは、世界でも最も厳格な部類です。「トップランナー制度」は、最もエネルギー効率の高い製品性能を基準とし、将来の最低基準を設定する先進的なアプローチであり、世界の効率基準設定方法論のベンチマークです。これに加え、電気用品安全法(PSEマーク)や日本産業規格(JIS)など、製品の安全性と品質に関する厳格な基準が適用され、メーカーに継続的な技術革新と高効率製品への移行を促しています。
日本における流通チャネルは、家電量販店が主要な役割を果たす一方で、専門工事店を通じた販売や、新築住宅への組み込みも重要です。消費者の行動パターンとしては、初期費用だけでなく長期的な運用コストを考慮した省エネルギー性能への高い意識が顕著です。静音性、デザイン性、コンパクトさ、スマートフォン連携などのスマート機能への需要も高まっています。先進市場における平均買い替えサイクルが8~10年へと短縮されていることから、最新の高効率モデルへの需要が今後も市場を活性化させると考えられます。
本セクションは、英語版レポートに基づく日本市場向けの解説です。一次データは英語版レポートをご参照ください。