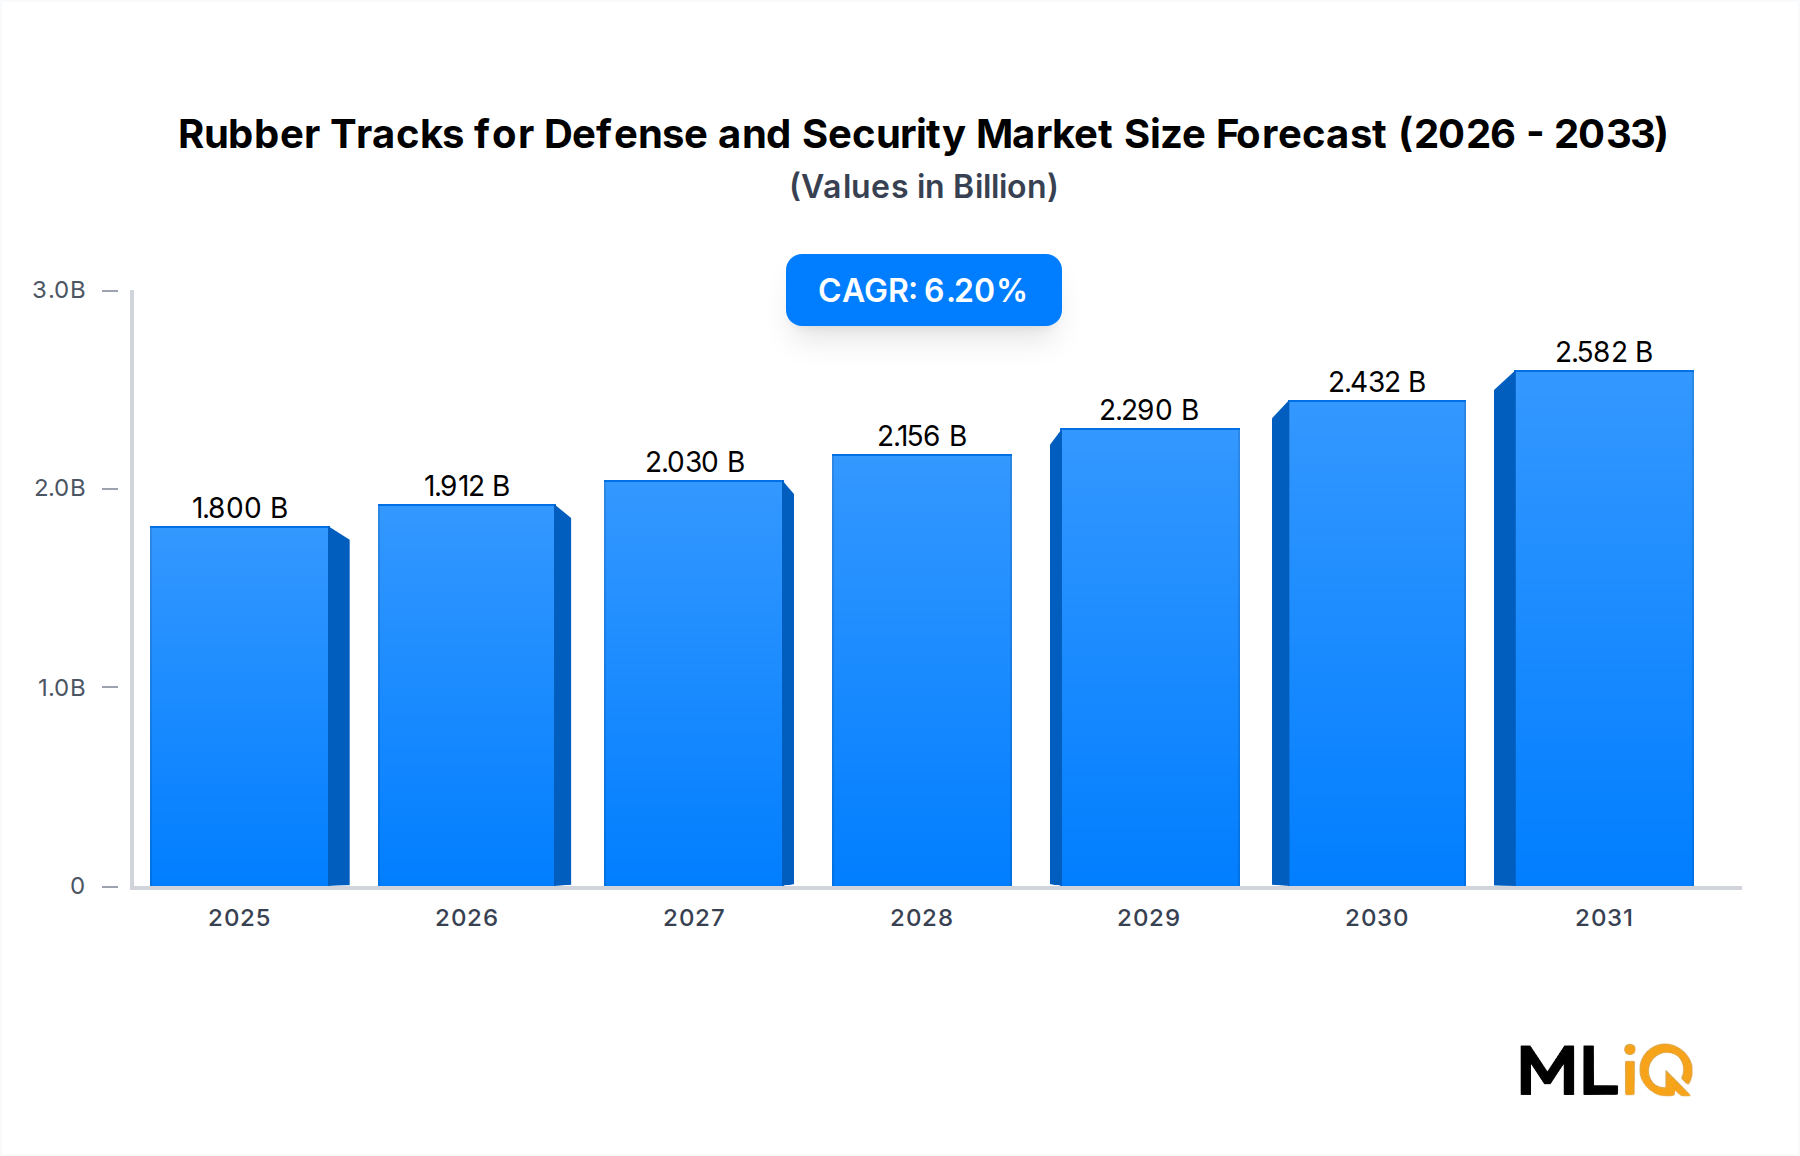
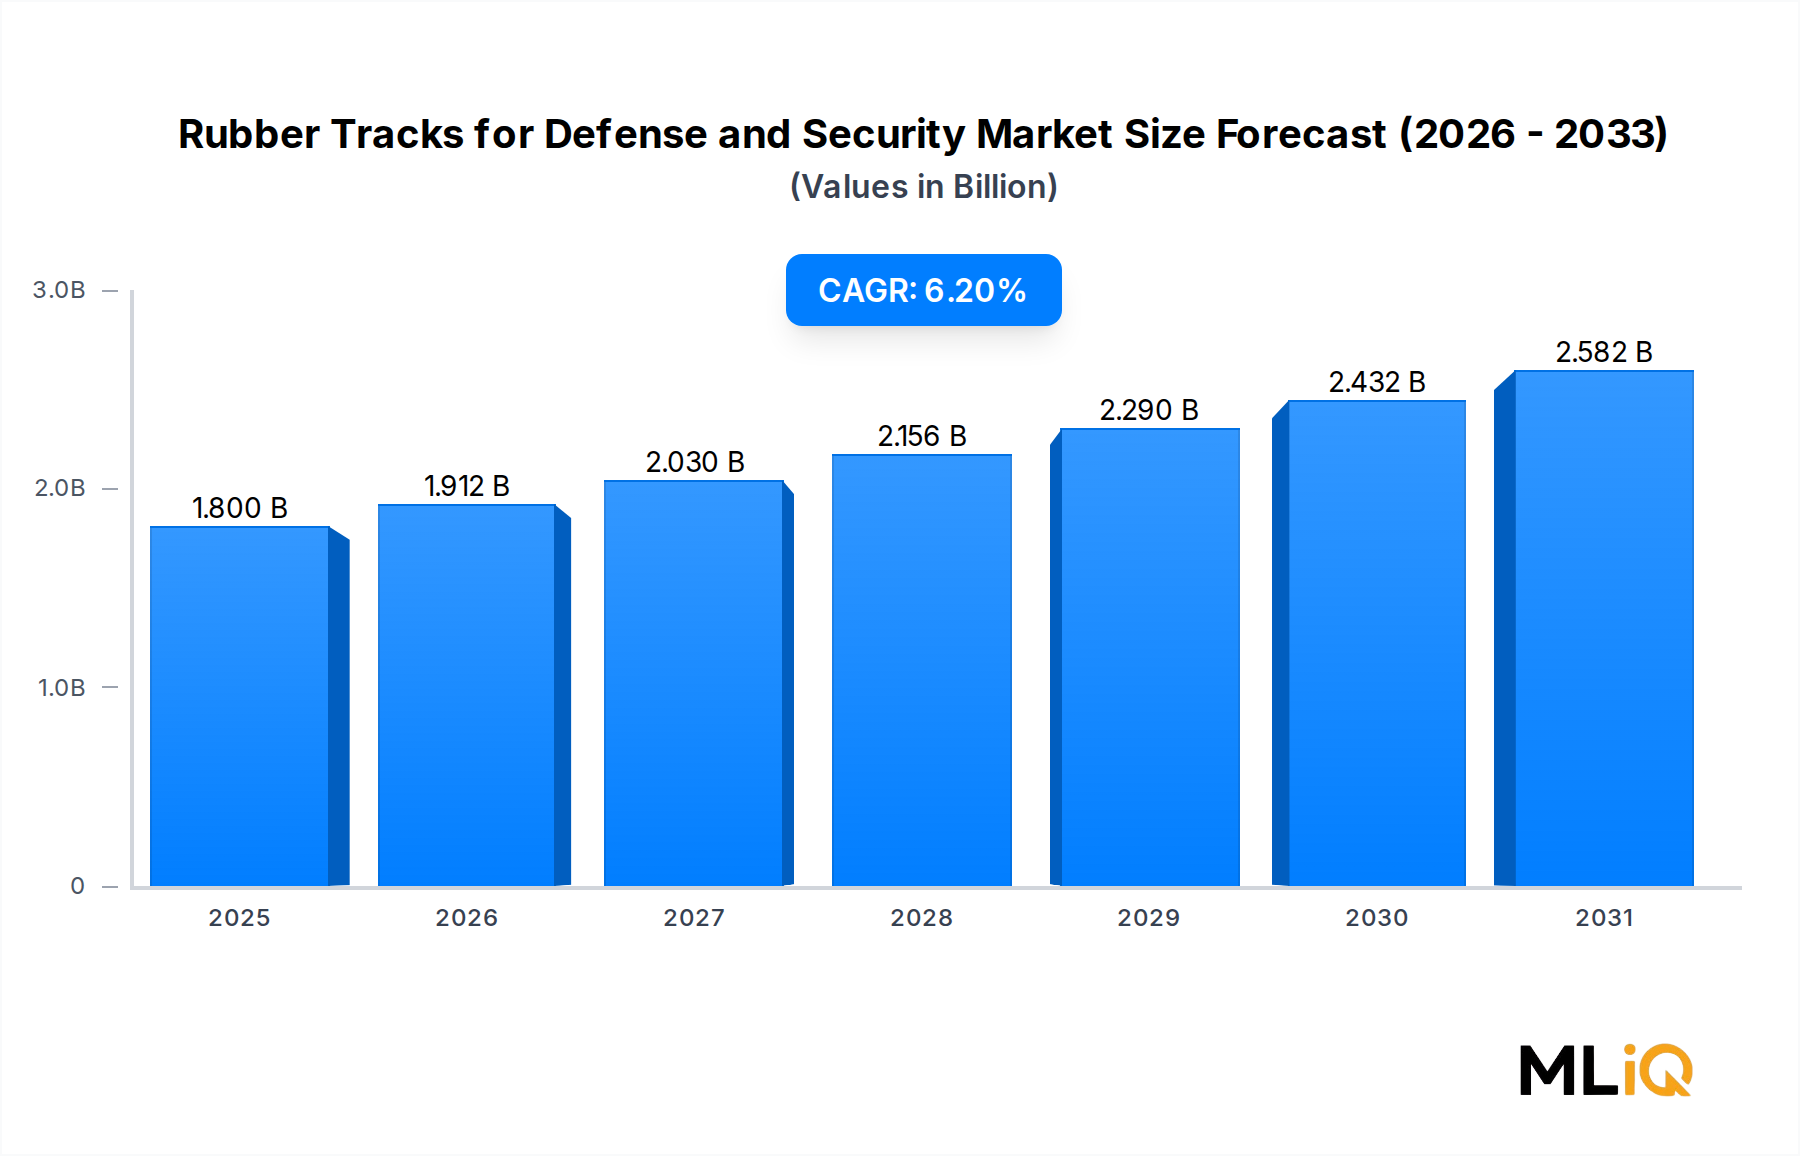
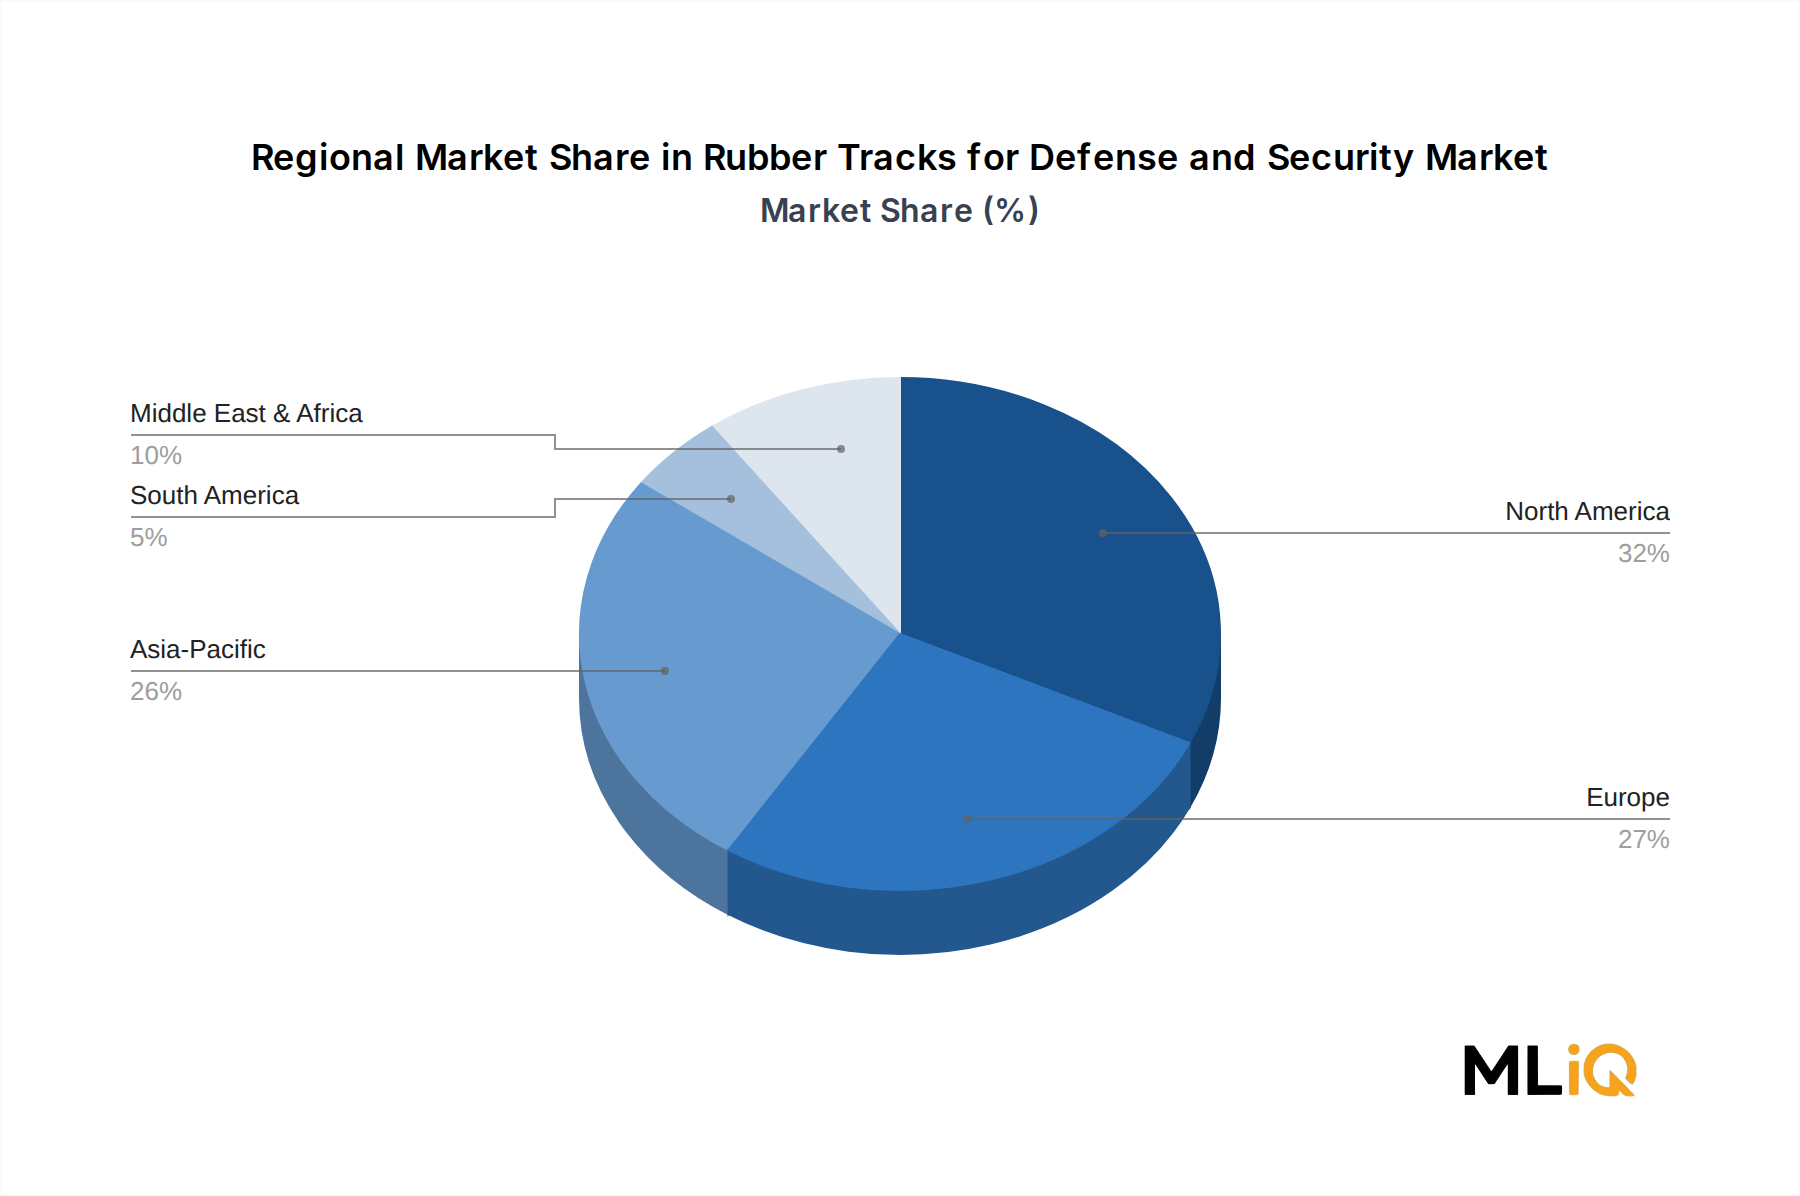
Der deutsche Markt für Gummiketten für Verteidigung und Sicherheit ist ein entscheidender Bestandteil des europäischen Segments, das im Jahr 2025 mit einem Anteil von etwa 28 % am globalen Markt den zweitgrößten Regionalmarkt darstellt. Basierend auf einem geschätzten globalen Marktvolumen von 1,8 Milliarden US-Dollar im Jahr 2025, entspricht dies einem europäischen Marktanteil von rund 0,504 Milliarden US-Dollar (ca. 469 Millionen €). Für Europa wird eine überdurchschnittliche durchschnittliche jährliche Wachstumsrate (CAGR) von 6,8 % bis 2033 prognostiziert, was die signifikante Rolle Deutschlands als primäres Nachfragezentrum widerspiegelt. Dieses Wachstum wird maßgeblich durch die Neuausrichtung der Verteidigungsstrategie nach dem Russland-Ukraine-Konflikt angetrieben, die zu einer Erhöhung der Verteidigungsausgaben und umfassenden Modernisierungsprogrammen innerhalb der NATO führt, darunter auch die Beschaffung von Schützenpanzern wie dem Lynx IFV in Deutschland.
Obwohl keine rein deutschen Hersteller von Gummiketten explizit in der Liste der führenden Anbieter genannt werden, sind europäische und internationale Akteure stark im deutschen Markt präsent. Unternehmen wie GMT Rubber (Polen), Metal Technic (Europa), William Cook Holding (Großbritannien) und Soucy International (Kanada) verfügen über etablierte Lieferbeziehungen zu europäischen OEMs und nationalen Verteidigungsministerien, einschließlich der Bundeswehr und der deutschen Verteidigungsindustrie. Große deutsche Rüstungsunternehmen wie Rheinmetall und Krauss-Maffei Wegmann (KMW), obwohl selbst keine Gummikettenhersteller, sind entscheidende Integrationspartner, die diese Systeme in ihre Fahrzeugplattformen einbauen und so maßgeblich zur Nachfrage beitragen. Die intensive Zusammenarbeit im Rahmen von NATO-Programmen verstärkt diese Verflechtungen.
Der Regulierungs- und Standardisierungsrahmen in Deutschland wird durch eine Kombination aus nationalen und internationalen Anforderungen geprägt. Für militärische Anwendungen sind NATO Standardization Agreements (STANAGs) von grundlegender Bedeutung, um die Interoperabilität sicherzustellen. Ergänzt werden diese durch nationale deutsche Militärstandards (z.B. Technische Lieferbedingungen – TL), die spezifische Leistungs- und Qualitätsanforderungen definieren. Für die verwendeten Materialien, insbesondere Gummimischungen, ist die EU-Verordnung REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) maßgeblich, die eine sichere Herstellung und Verwendung von Chemikalien gewährleistet. Allgemeine Qualitätsstandards nach DIN (Deutsches Institut für Normung) und ISO spielen ebenfalls eine Rolle, während Institutionen wie der TÜV zwar primär im zivilen Bereich tätig sind, aber deren Prinzipien der technischen Prüfung und Zertifizierung von Komponenten auch in der Rüstungsindustrie indirekt Einfluss finden.
Die Vertriebskanäle und das Beschaffungsverhalten in Deutschland sind hochgradig spezialisiert. Die Beschaffung erfolgt primär über das Bundesamt für Ausrüstung, Informationstechnik und Nutzung der Bundeswehr (BAAINBw), das für die Materialversorgung der Streitkräfte zuständig ist. Neben direkten Regierungsaufträgen sind langfristige Rahmenverträge, oft über die NATO Support and Procurement Agency (NSPA), üblich. Die Entscheidungen werden stark von technischen Qualifikationen, der Einhaltung militärischer Spezifikationen, der Liefersicherheit und den Lebenszykluskosten beeinflusst. Deutsche Verteidigungskunden legen Wert auf hohe Qualität, Zuverlässigkeit und umfassende logistische Unterstützung über die gesamte Nutzungsdauer. Die Integration von Gummikettensystemen erfolgt zunehmend bereits in der Designphase neuer Fahrzeugplattformen, was langfristige OEM-Partnerschaften fördert. Auch der Ersatzteilmarkt generiert eine konstante Nachfrage, unabhängig von neuen Plattformbeschaffungen, da bestehende Flotten regelmäßig gewartet und instandgehalten werden müssen.