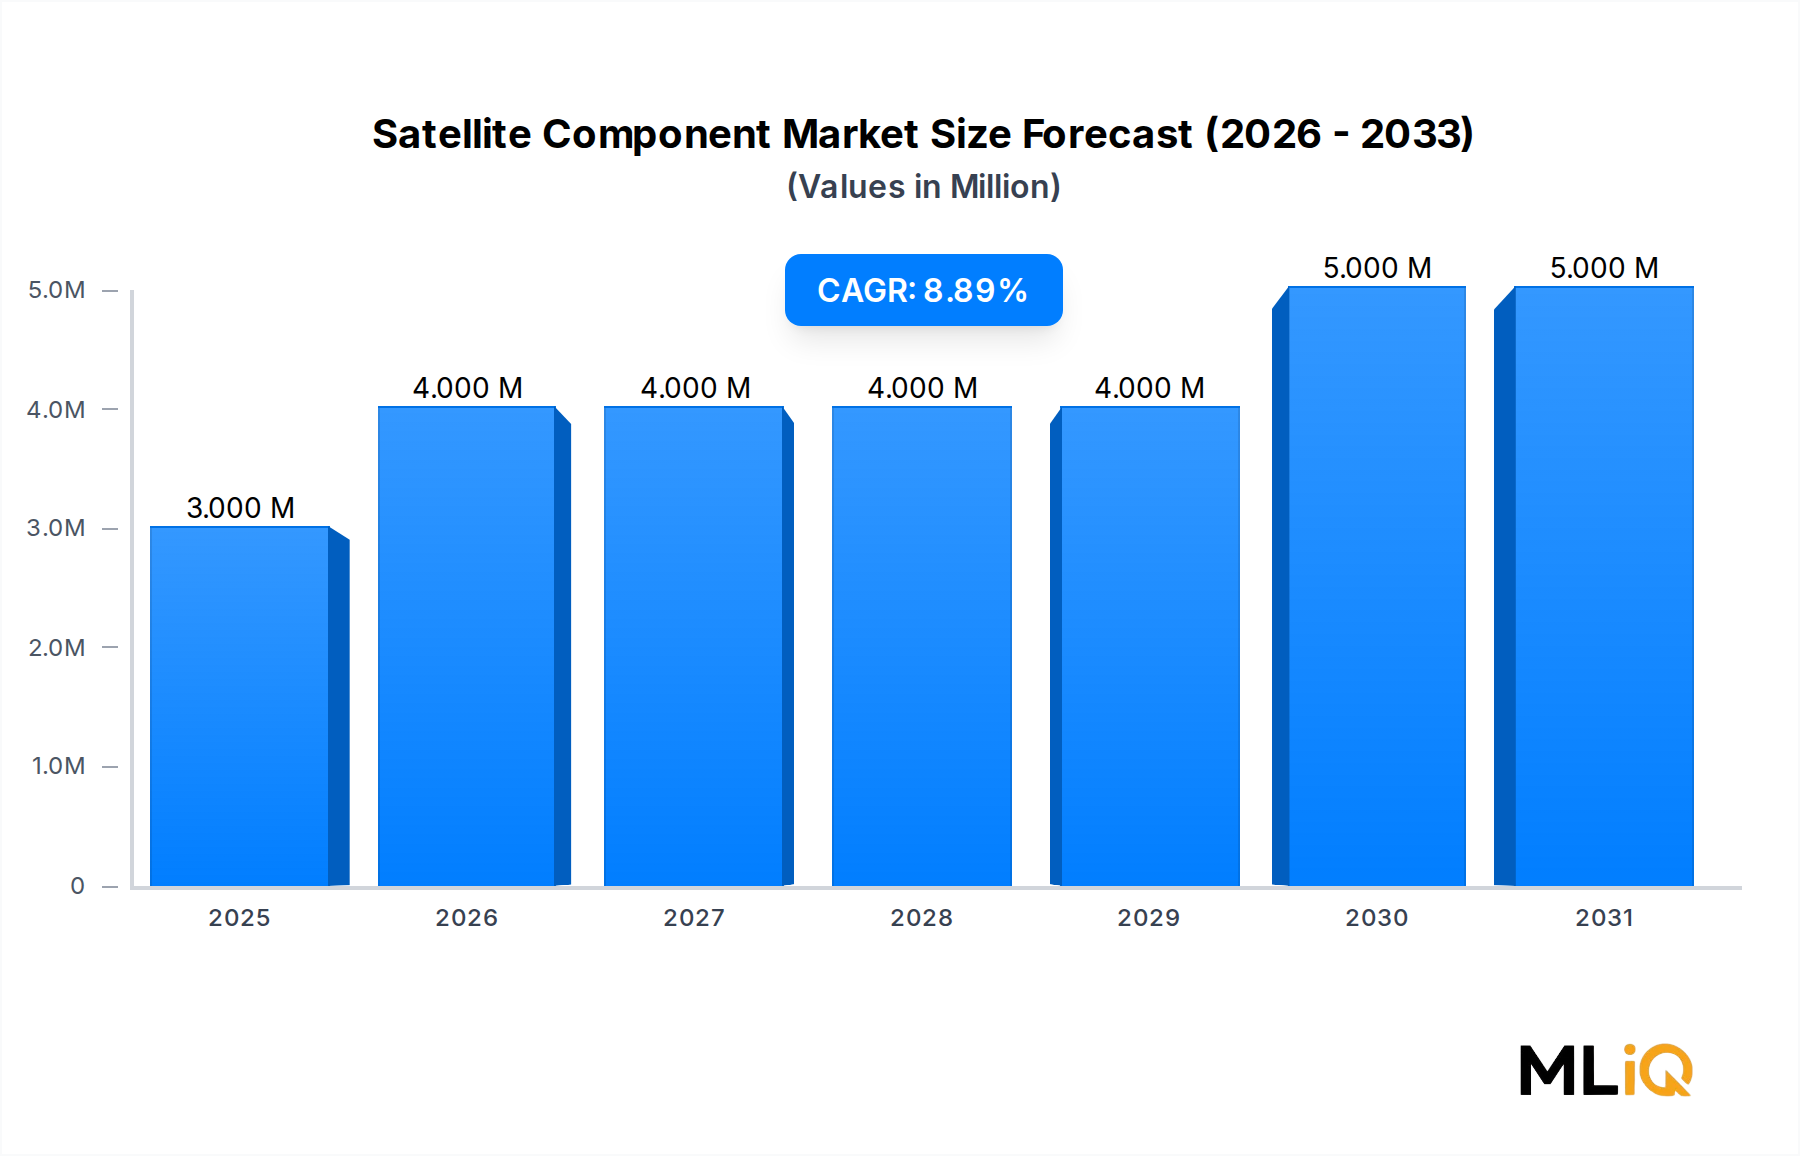
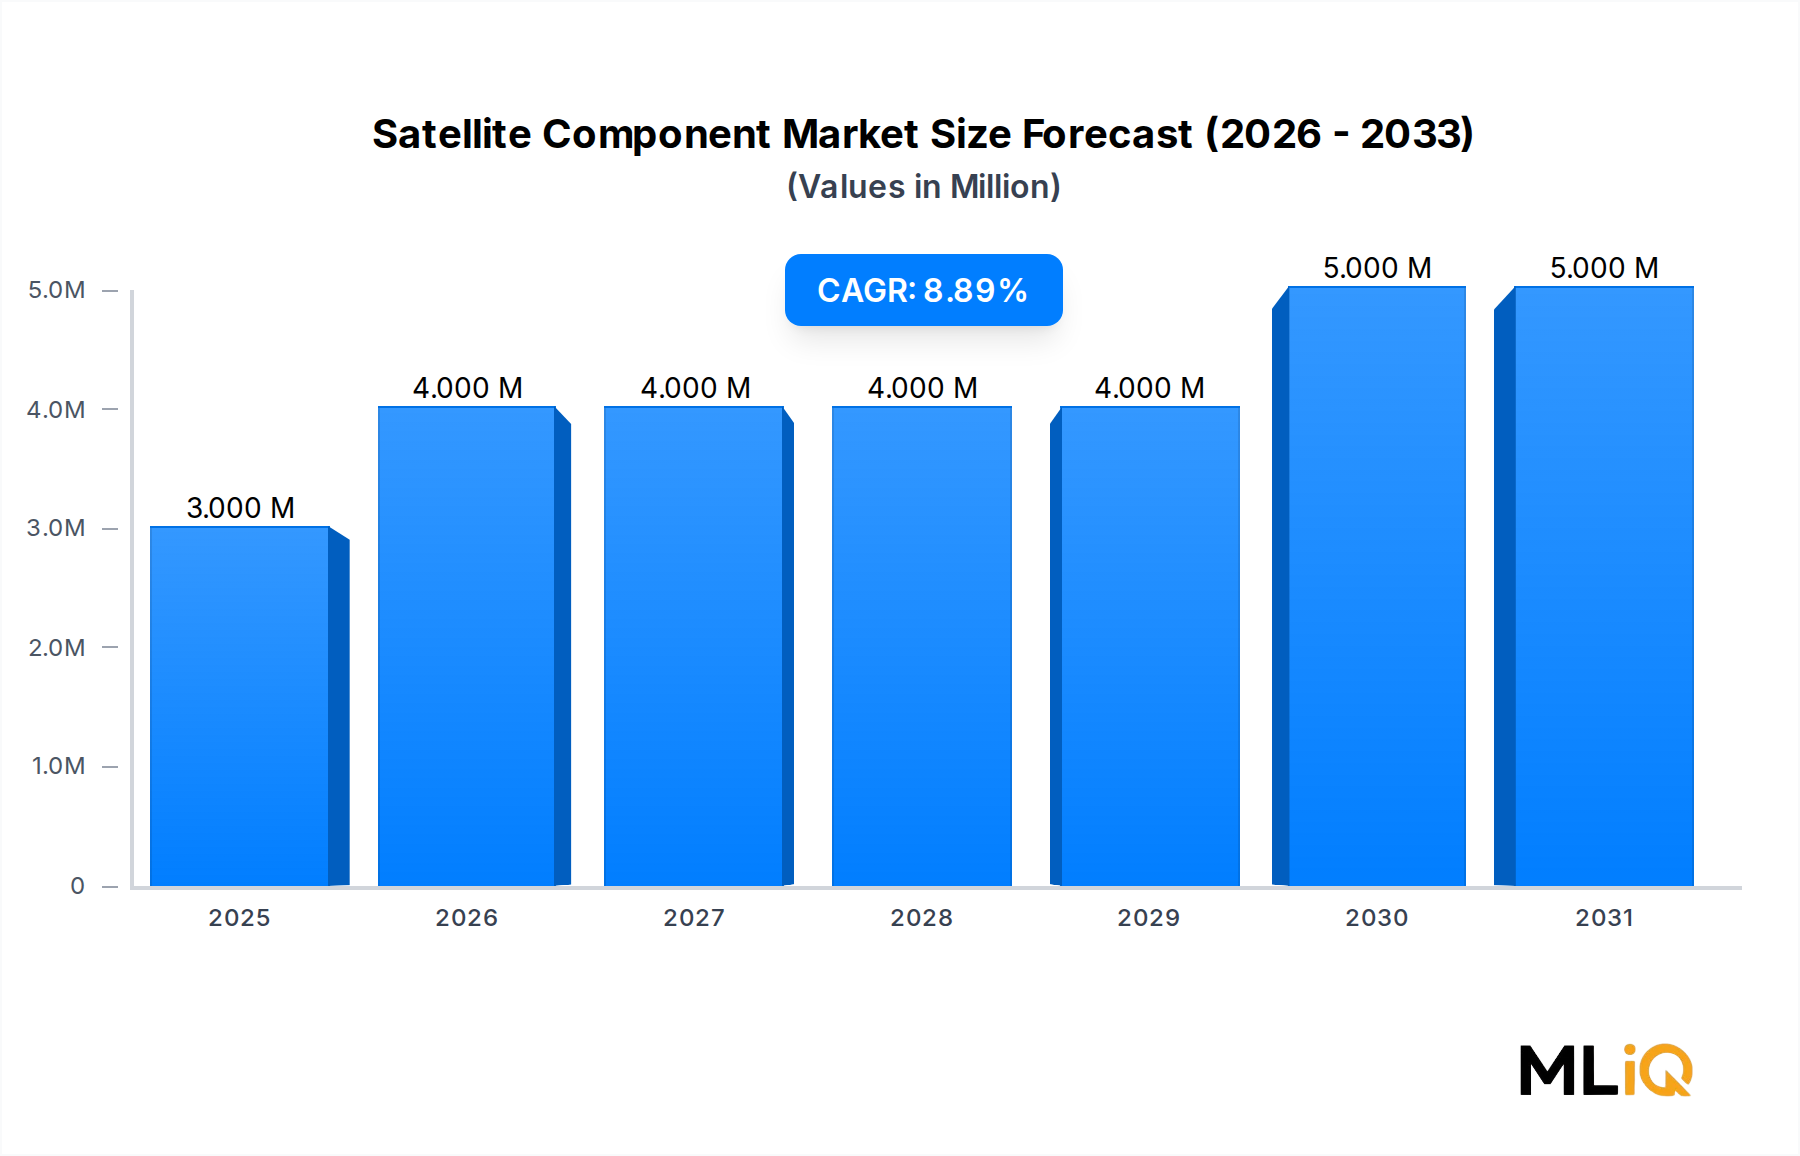
Der globale Markt für Satellitenkomponenten wird zum Ende des Basisbewertungszeitraums auf 3,37 Milliarden USD (ca. 3,13 Milliarden €) geschätzt und soll bis 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7% wachsen, was eine anhaltende Dynamik sowohl in kommerziellen als auch in staatlich geführten Raumfahrtprogrammen widerspiegelt. Diese Wachstumstrajektorie wird durch die beschleunigten Bereitstellungen von Satellitenkonstellationen, die steigende Nachfrage nach Breitbandkonnektivität in unterversorgten Regionen und eine deutliche Zunahme der weltweiten Beschaffung verteidigungsorientierter Satelliten untermauert.
Die Verbreitung von Mega-Konstellationen im niedrigen Erdorbit (LEO) durch private Betreiber und staatliche Raumfahrtagenturen zwingt Erstausrüster und Tier-1-Zulieferer, ihre Produktionsmengen erheblich zu steigern. Im Gegensatz zu älteren geostationären Satellitenprogrammen, die jährlich eine begrenzte Anzahl von hochwertigen Einheiten erforderten, erfordern LEO-Konstellationen Hunderte bis Tausende einzelner Satelliten, die jeweils Antennen, Stromversorgungssysteme, Antriebsbaugruppen, Transponder und Strukturkomponenten integrieren – all dies wird in Umgebungen mit hohem Mix und hohem Volumen hergestellt, die traditionelle Luft- und Raumfahrtlieferketten herausfordern.
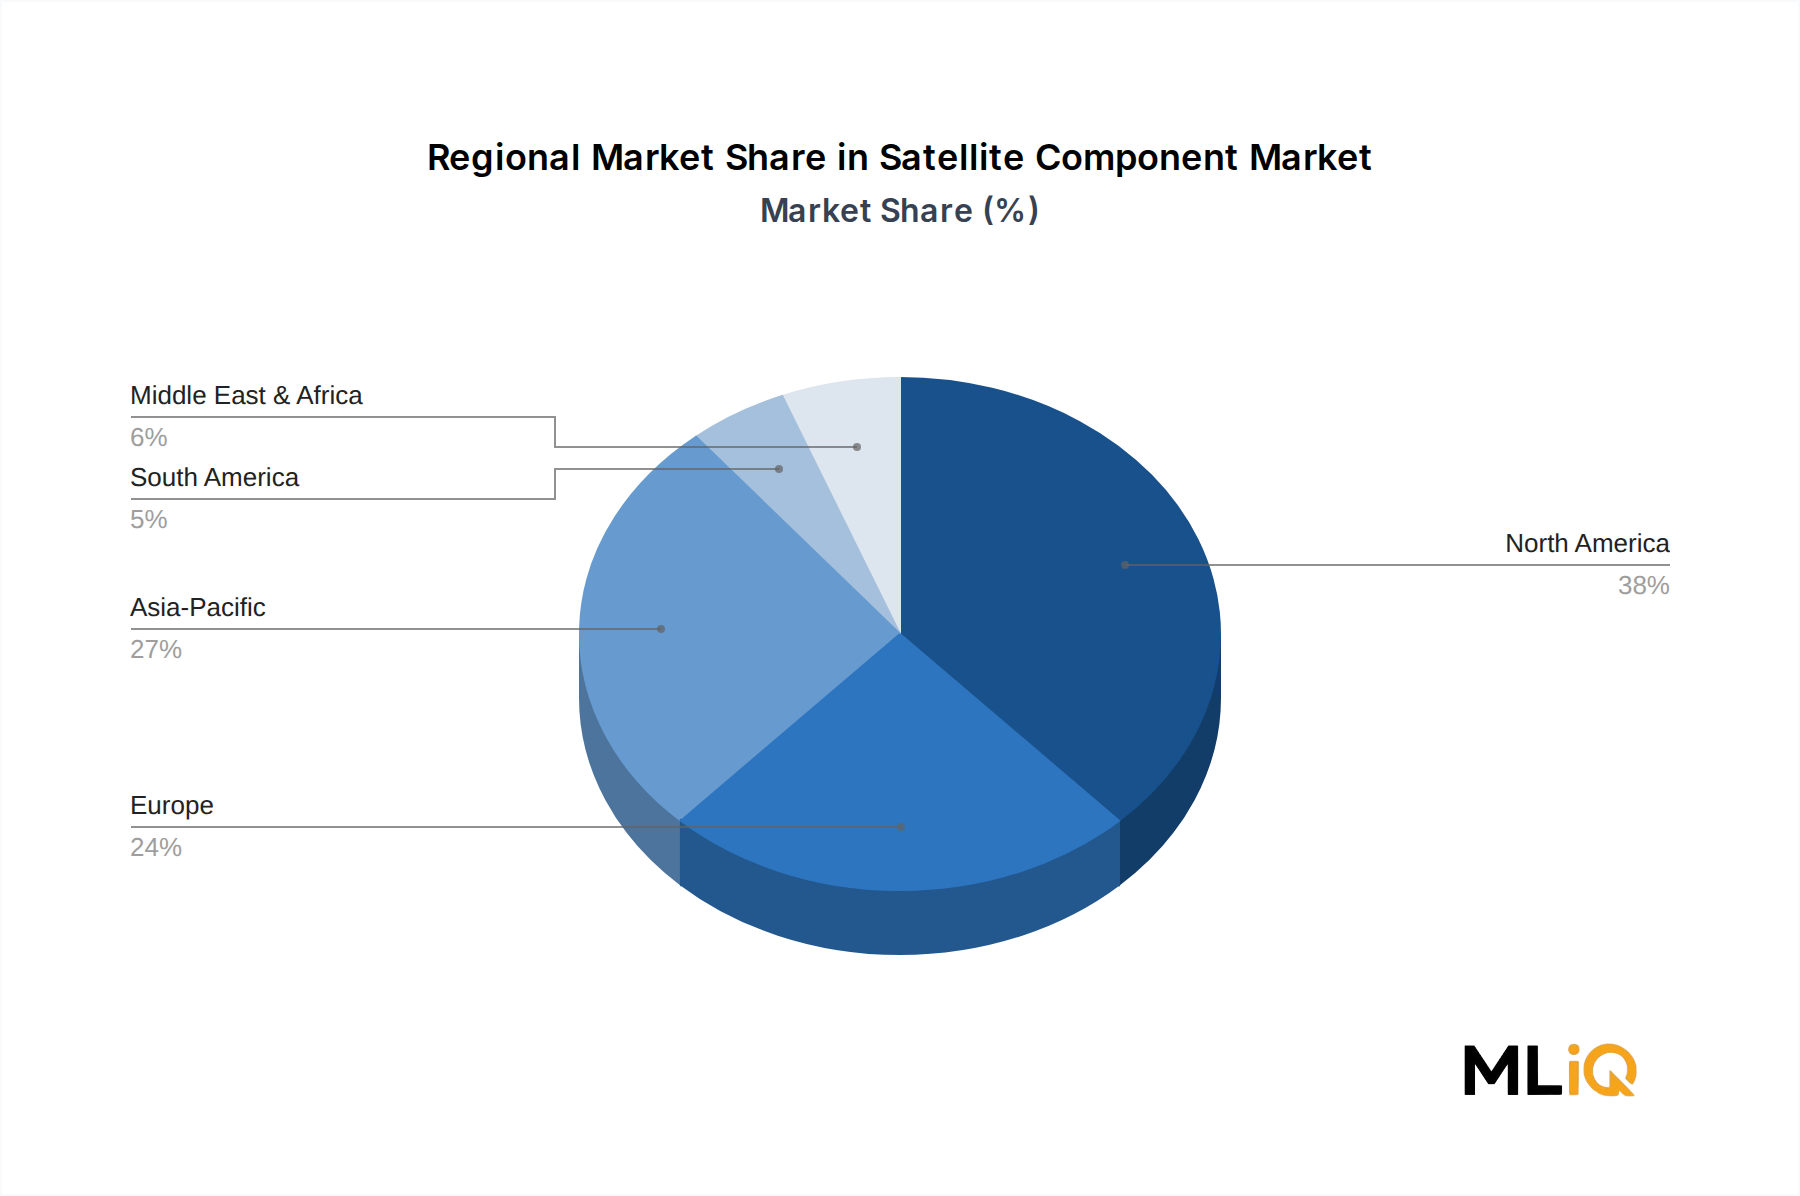
Makroökonomische Rückenwinde, die diese Nachfrage verstärken, umfassen den globalen Rollout der 5G-Backhaul-Infrastruktur, die auf Satellitenrelais angewiesen ist, die Integration von Internet of Things (IoT)-Sensornetzwerken mit Satellitenkonnektivitätsschichten und die Modernisierung militärischer Kommunikationsarchitekturen. Regierungen in Nordamerika, Europa und dem asiatisch-pazifischen Raum verpflichten sich zu mehrjährigen Investitionsausgaben für Satellitenprogramme der nächsten Generation und schaffen so eine stabile Nachfragebasis, die die Zyklizität kommerzieller Aufträge ausgleicht.
Aus Bewertungsperspektive wird erwartet, dass der Markt bis 2033 etwa 5,9 Milliarden USD erreichen wird, was einen erheblichen absoluten Gewinn darstellt, der eher durch Volumenausweitung als durch Preisinflation pro Einheit getrieben wird. Die Wettbewerbsintensität unter den Komponentenlieferanten nimmt zu, wobei neue Marktteilnehmer aus den Halbleiter- und Unterhaltungselektroniksektoren miniaturisierte, kosteneffiziente Alternativen zu traditionell maßgeschneiderter Luft- und Raumfahrthardware einführen.
Zu den in dieser Analyse identifizierten Haupttreibern der Nachfrage gehören der Aufstieg autonomer Systeme, die Echtzeit-Satellitendatenverbindungen benötigen, wachsende Investitionen in die militärische und Verteidigungs-Satellitenkommunikationsinfrastruktur und die Konvergenz von kommerzieller und staatlicher Beschaffung bei Dual-Use-Satellitenplattformen. Umgekehrt stellen Cyber-Sicherheitsbedrohungen und Signalinterferenz-Herausforderungen strukturelle Hemmnisse dar, die Investitionen in gehärtete, verschlüsselte Komponentenarchitekturen anstoßen.
Die zukunftsgerichtete Prognose für den Markt bis 2033 bleibt konstruktiv. Bemühungen zur Lokalisierung der Lieferketten, insbesondere in Nordamerika und Europa nach geopolitischen Störungen, fördern die heimische Komponentenfertigung, was traditionelle Handelsströme verändern, aber auch Lieferzeiten und Abhängigkeiten von Einzelquellen reduzieren kann. Neue Technologien, darunter elektrische Mikrotriebwerke und Phased-Array-Antennensysteme, werden voraussichtlich Premiumpreise erzielen und die Wettbewerbshierarchie innerhalb dieses Marktes neu gestalten.