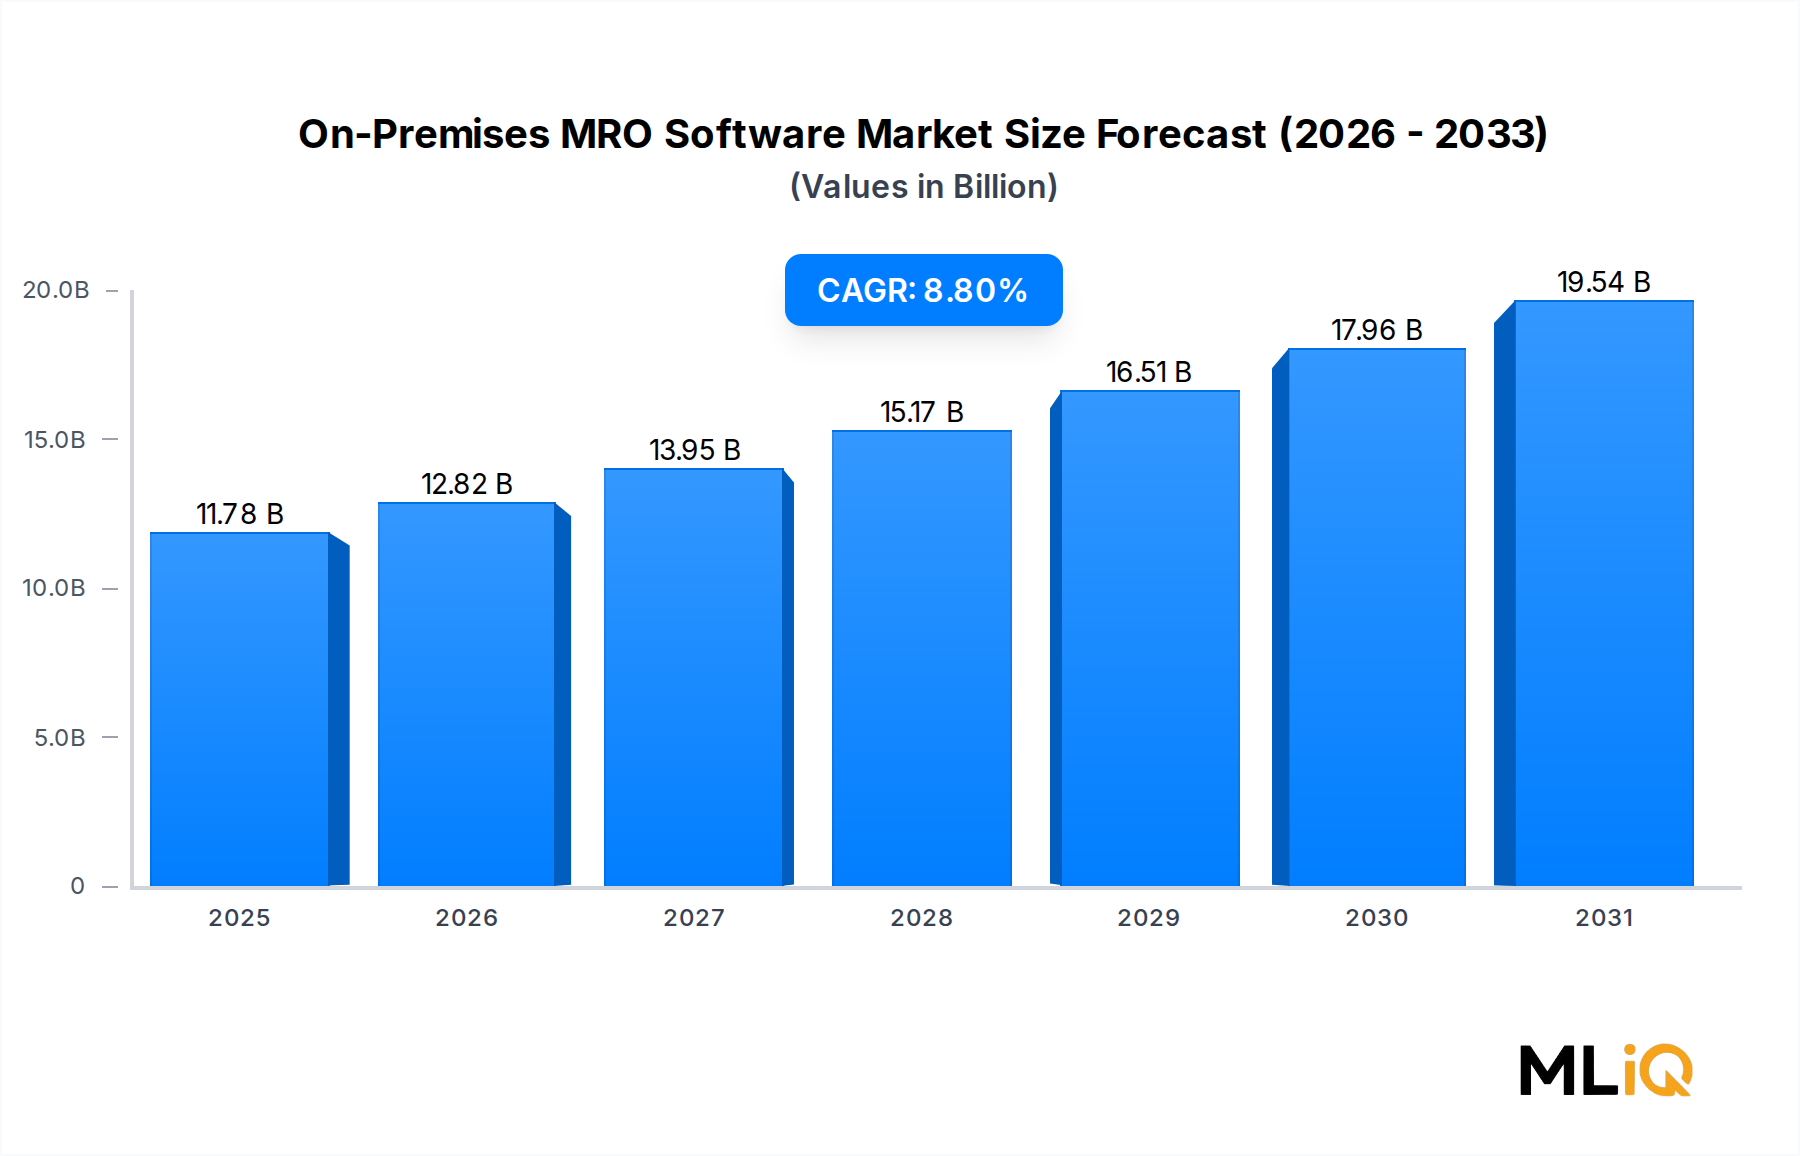
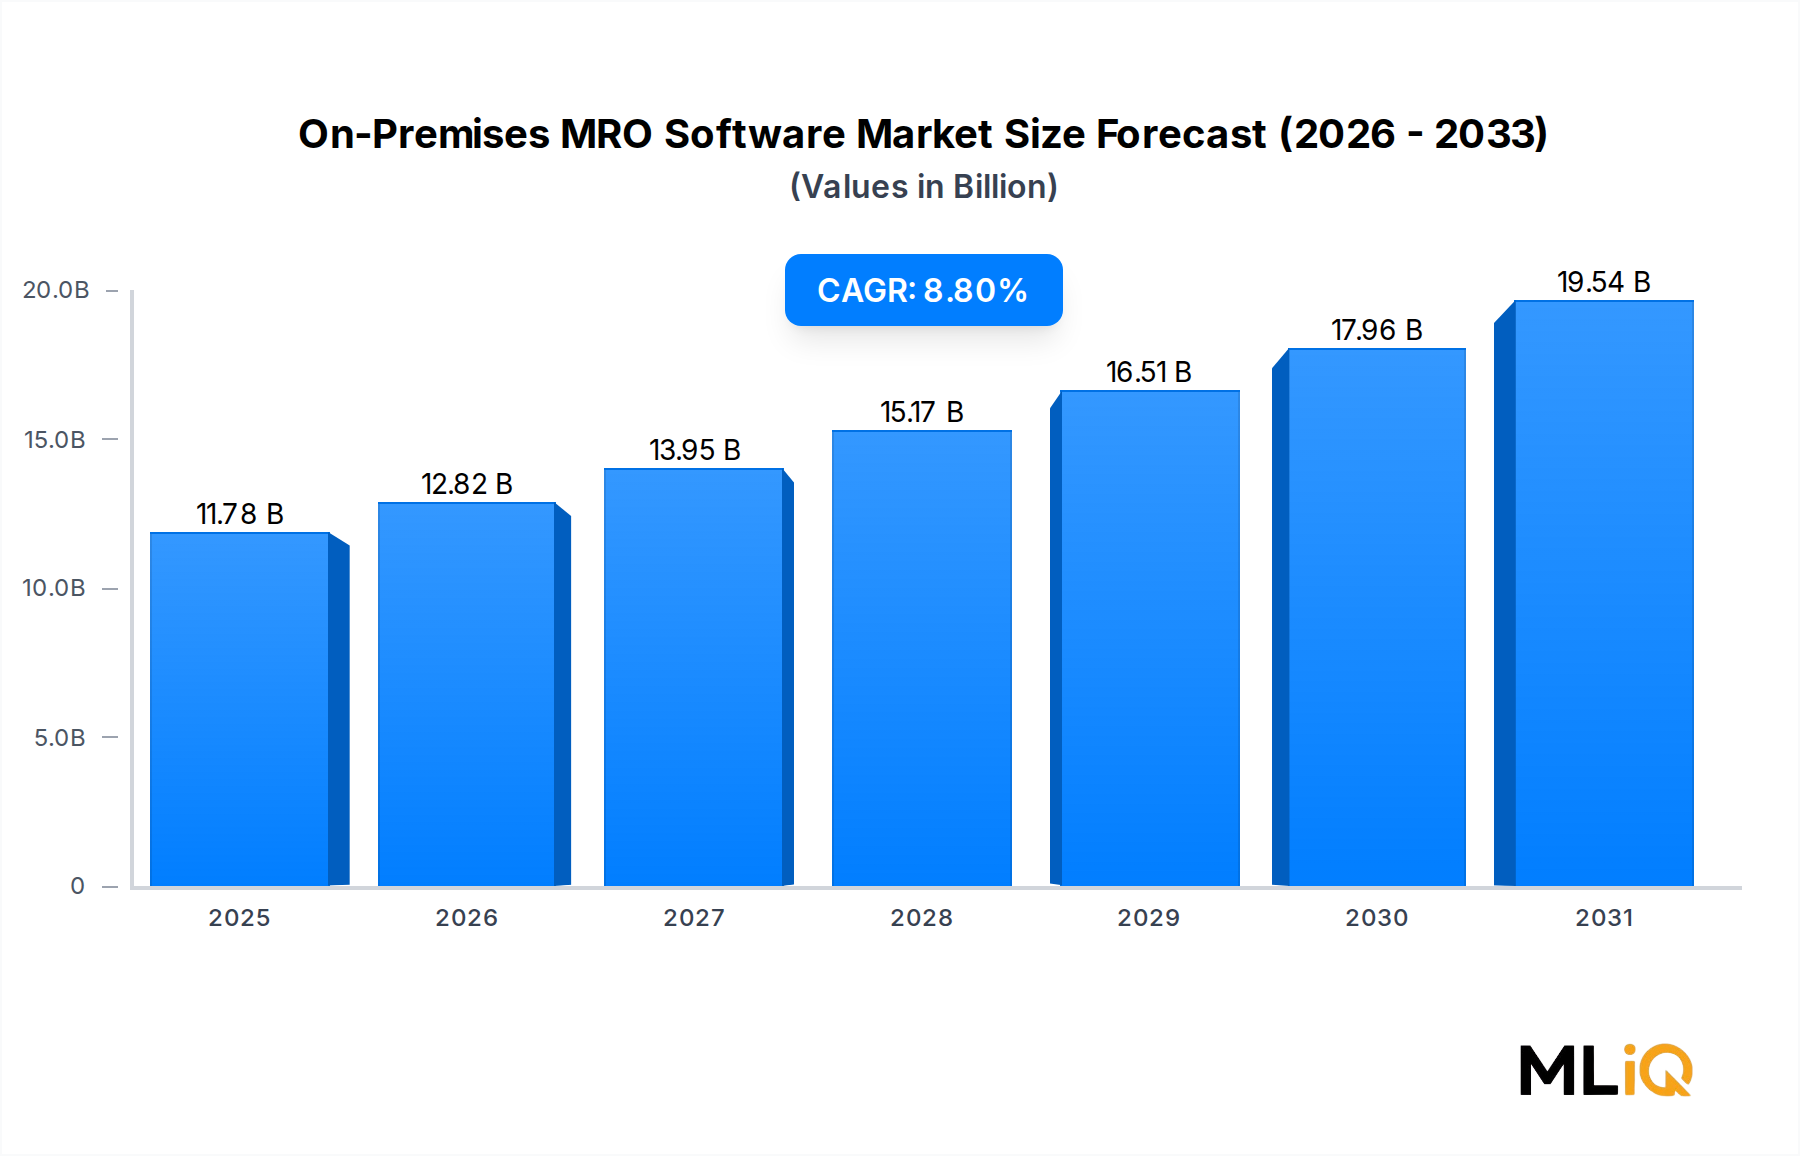
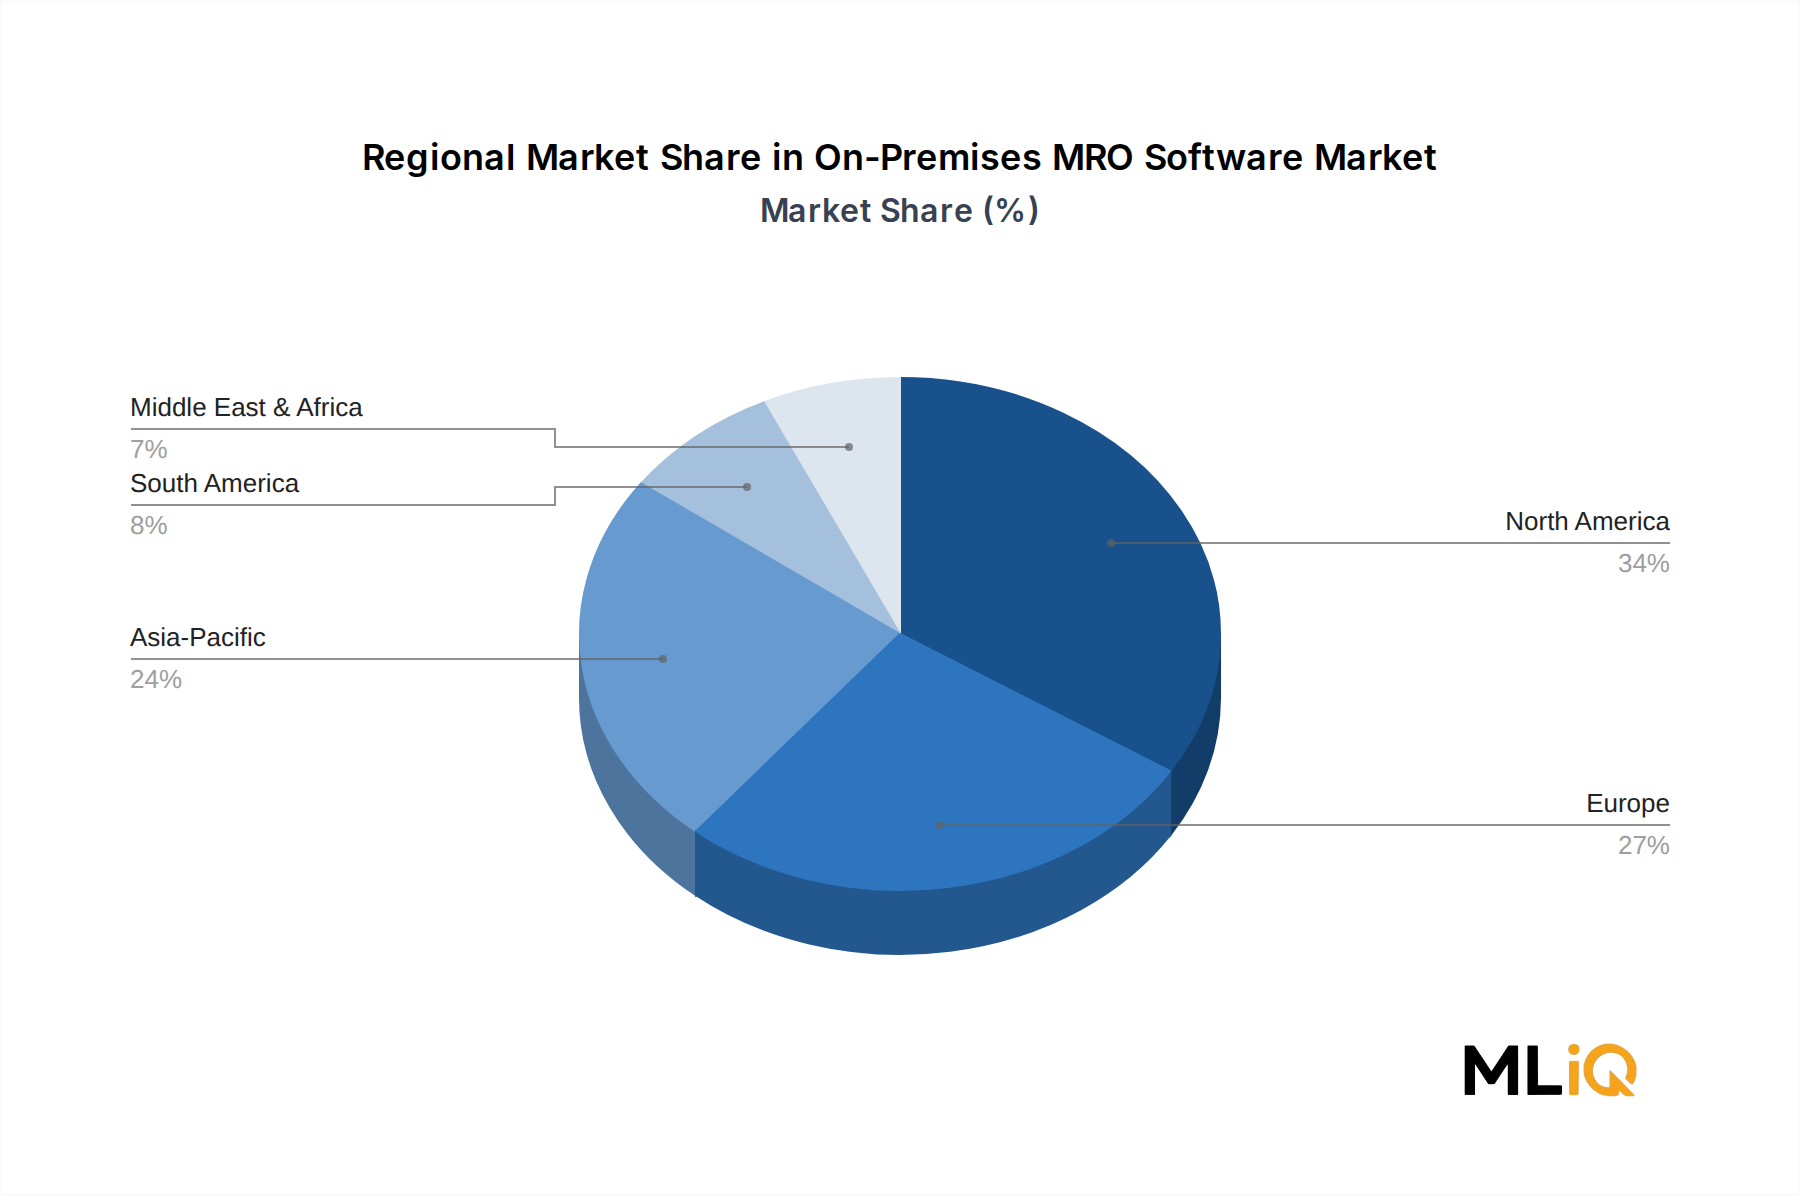
Der deutsche Markt für On-Premises MRO Software ist ein entscheidender Pfeiler innerhalb des europäischen Segments, das mit einer geschätzten jährlichen Wachstumsrate (CAGR) von 8,5 % den zweitgrößten Marktanteil global hält. Angesichts des globalen Marktvolumens von 11,78 Milliarden USD (ca. 10,84 Milliarden €) im Jahr 2025 trägt Deutschland, als größte Volkswirtschaft Europas und mit einer robusten Industrie- und Exportbasis, erheblich zu diesem Wachstum bei. Der Bedarf wird durch erhöhte Verteidigungsausgaben – Deutschland gehört zu den NATO-Staaten, die das 2 % des BIP-Ziels erreichen oder überschreiten – sowie durch die umfangreiche zivile Luftfahrtindustrie und die strengen EASA-Regulierungen getrieben. Diese Faktoren begünstigen die Nachfrage nach lokal gehosteten, hochsicheren MRO-Softwarelösungen.
Führende Unternehmen, die diesen Markt bedienen, umfassen nationale Akteure und internationale Anbieter mit starker Präsenz. Lufthansa Technik AG, einer der weltweit größten MRO-Dienstleister mit Sitz in Deutschland, entwickelt und lizenziert eigene On-Premises-Softwareplattformen, die von ihrer tiefgreifenden MRO-Expertise profitieren. Internationale Größen wie IFS AB (mit einer starken Präsenz in Europa), Oracle Corporation und International Business Machines Corporation (IBM) bieten über ihre deutschen Niederlassungen und Partner maßgeschneiderte On-Premises-Lösungen an, die sich in bestehende ERP-Architekturen integrieren lassen. Auch Swiss AviationSoftware mit seiner AMOS-Plattform ist in Deutschland weit verbreitet.
Regulatorische Rahmenbedingungen spielen eine zentrale Rolle. Die EASA-Vorschriften, insbesondere Part-M und Part-145, erfordern detaillierte und revisionssichere Wartungsaufzeichnungen, was Investitionen in zertifizierte On-Premises MRO Software unerlässlich macht. Die Datenschutz-Grundverordnung (DSGVO) verstärkt zudem die Präferenz für lokal gehostete Lösungen, da sie vollständige Datenhoheit und -kontrolle gewährleistet. Darüber hinaus beeinflussen die EU-Taxonomie-Verordnung und die kommende Corporate Sustainability Reporting Directive (CSRD) die Beschaffungsentscheidungen, indem sie die Integration von Nachhaltigkeitsanalysemodulen und die Generierung auditierbarer Umweltdaten in MRO-Systemen fordern.
Die Distributionskanäle in Deutschland konzentrieren sich auf den Direktvertrieb und beratungsintensive Implementierungen durch Softwareanbieter und Systemintegratoren. Deutsche Betreiber – von nationalen Fluggesellschaften über Verteidigungsministerien bis hin zu großen OEMs – legen großen Wert auf Qualität, Zuverlässigkeit, langfristige Investitionen und umfassende Anpassungsmöglichkeiten. Das Eigentümermodell (perpetual licensing) wird oft gegenüber Abonnementmodellen bevorzugt, da es eine bessere Kostenkontrolle über lange Flottenlebensdauern bietet und volle administrative Kontrolle über Softwarekonfigurationen ermöglicht. Die Notwendigkeit, sensible Daten sicher zu verwalten und tief in komplexe Legacy-Systeme zu integrieren, bleibt ein dominierendes Verhaltensmuster.
Dieser Abschnitt ist eine lokalisierte Kommentierung auf Basis des englischen Originalberichts. Für die Primärdaten siehe den vollständigen englischen Bericht.