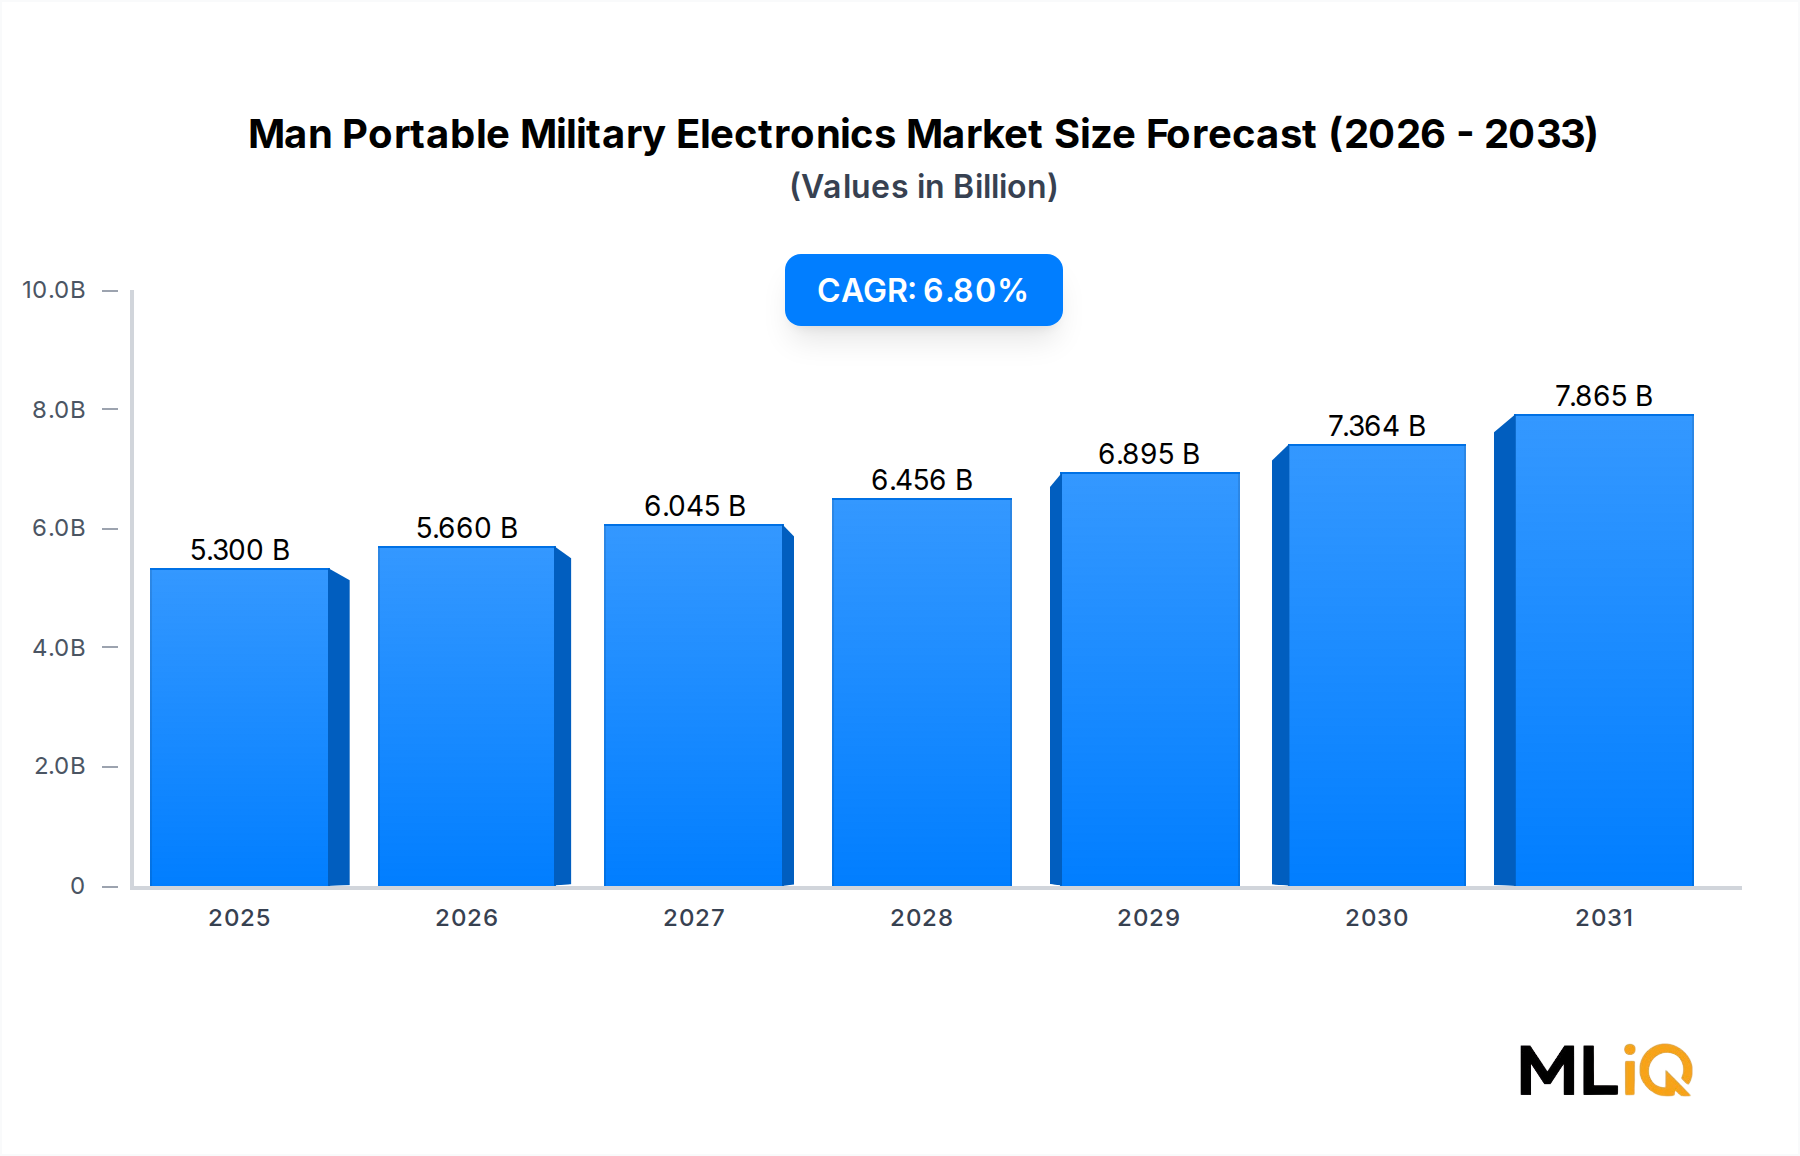
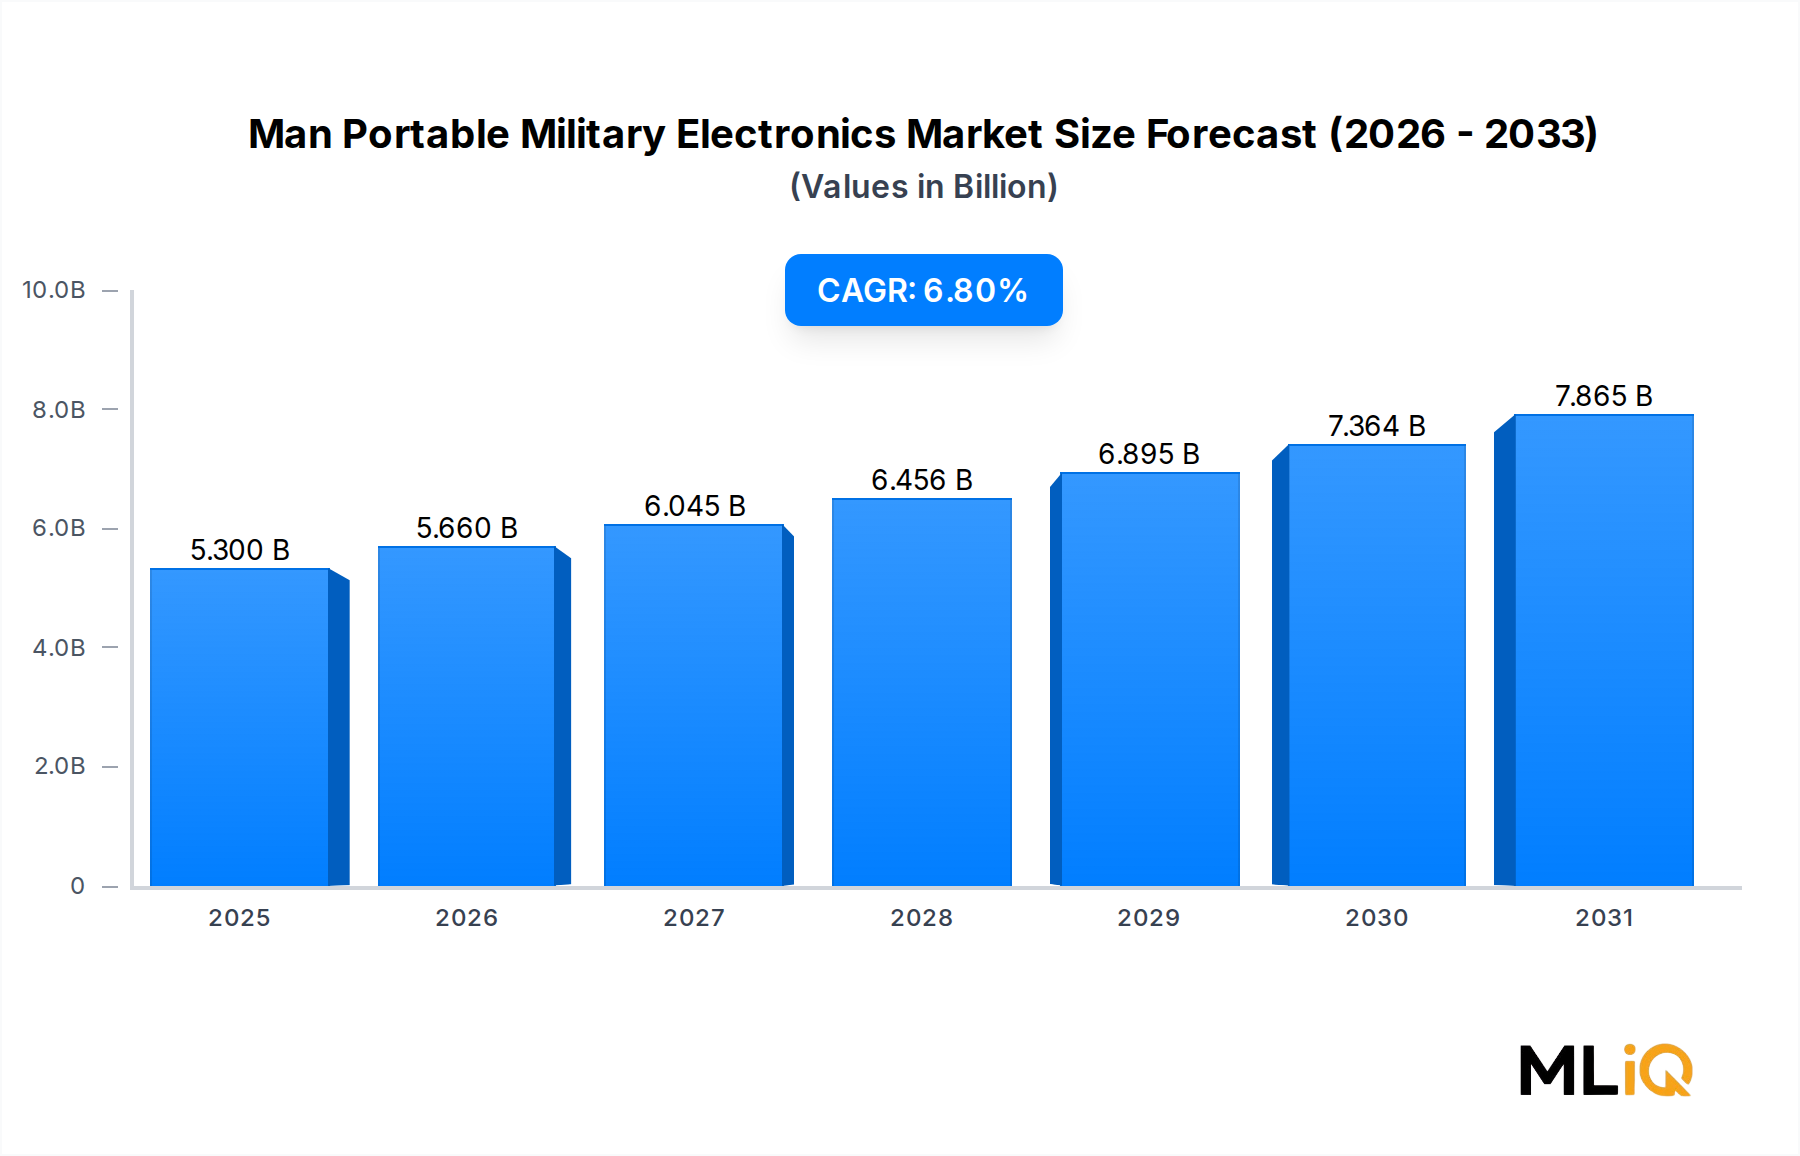
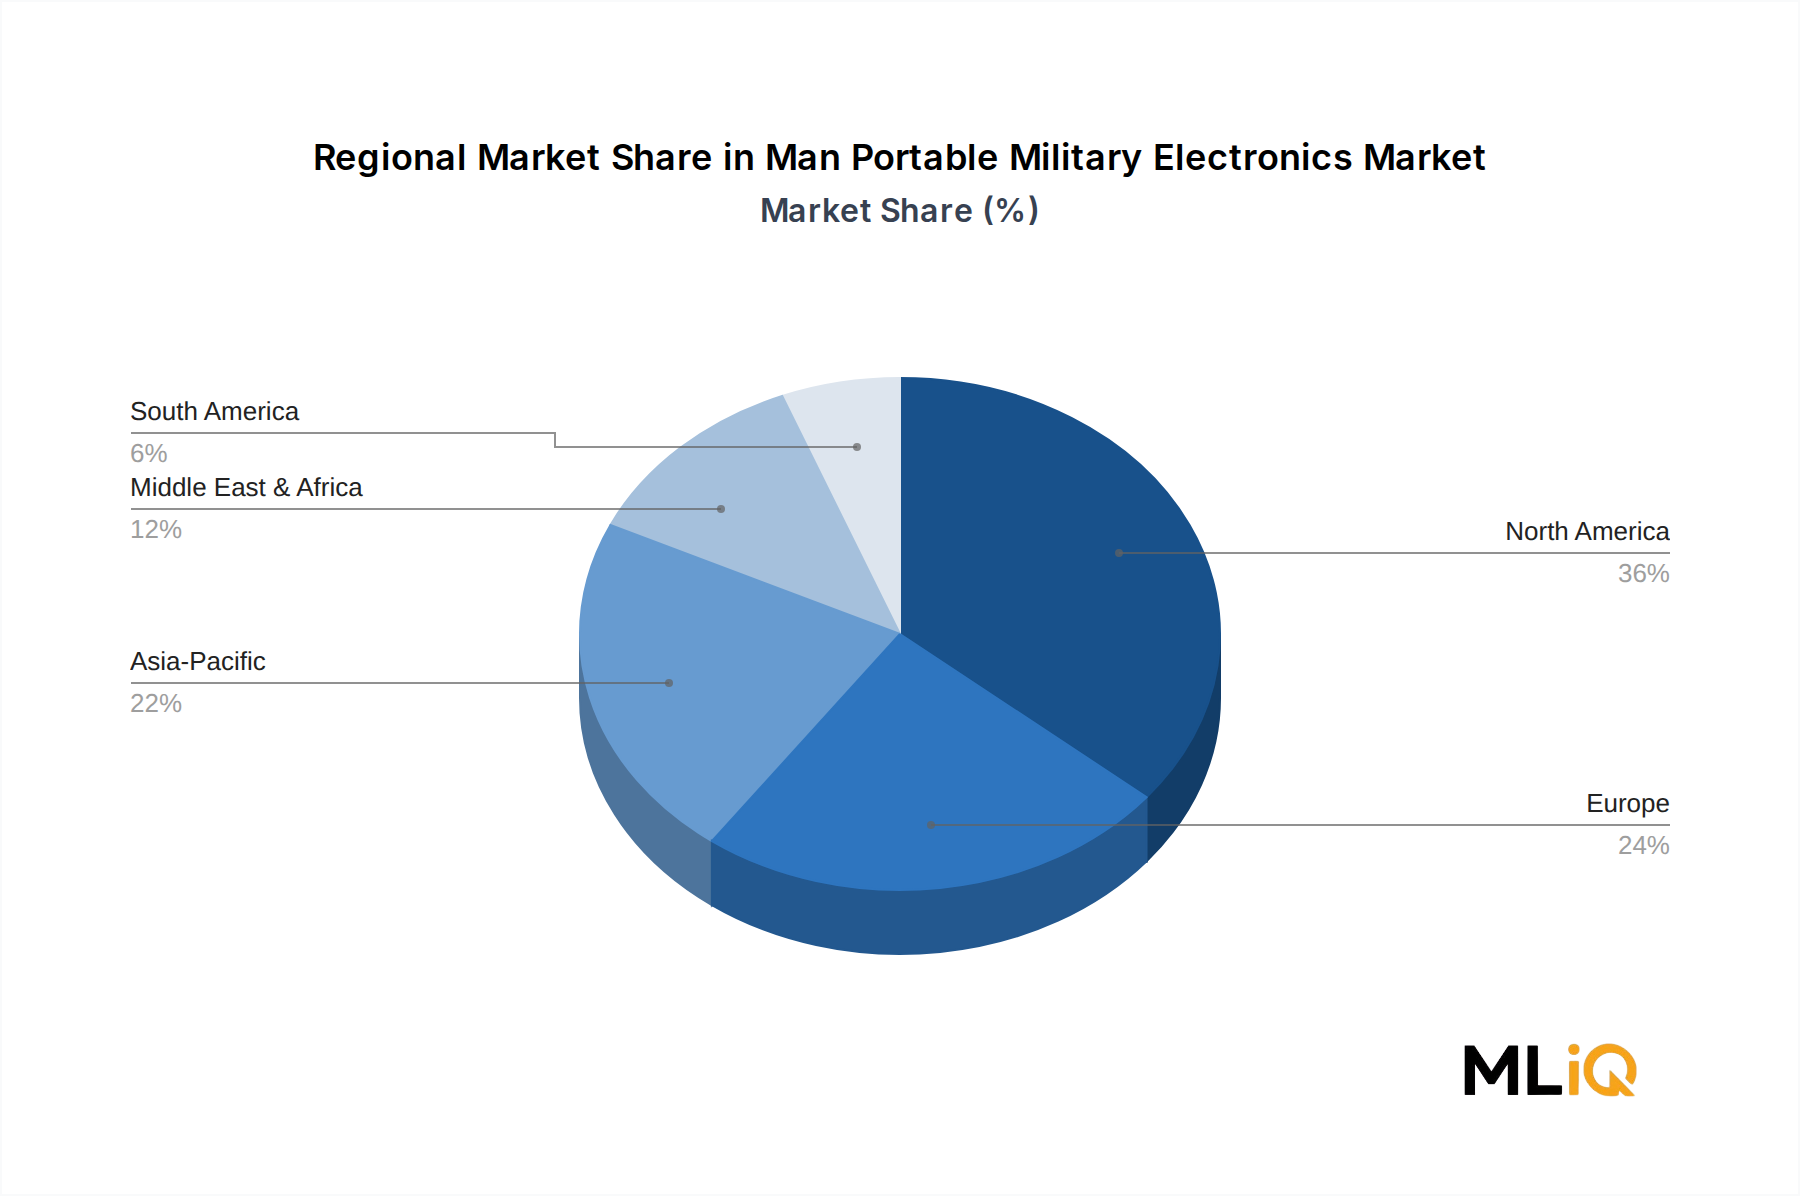
Deutschland spielt eine zentrale Rolle im europäischen Markt für tragbare Militärelektronik. Im Jahr 2024 machte Europa etwa 28 % des globalen Marktwerts von 5,3 Milliarden US-Dollar aus, was ungefähr 1,48 Milliarden US-Dollar (ca. 1,37 Milliarden €) entspricht. Innerhalb Europas ist Deutschland, zusammen mit Polen, dem Vereinigten Königreich und Frankreich, ein wesentlicher Wachstumstreiber mit einer regionalen CAGR von 7,4 % bis 2033. Dieses überdurchschnittliche Wachstum wird maßgeblich durch die nach 2022 erfolgte Erhöhung der Verteidigungshaushalte getrieben, da Deutschland das NATO-Ziel von 2 % des BIP für Verteidigungsausgaben anstrebt. Diese gestiegenen Mittel fließen direkt in die Modernisierungsprogramme der Bundeswehr, insbesondere in die Ausrüstung einzelner Soldaten und spezialisierter Einheiten mit fortschrittlicher tragbarer Elektronik.
Auf dem deutschen Markt sind sowohl internationale als auch lokal verankerte Unternehmen aktiv. Zu den dominanten Akteuren, die im Quellbericht genannt werden und für den deutschen Markt relevant sind, gehört die Northrop Grumman Corporation, die über ihre deutsche Division LITEF in Freiburg hochminiaturisierte Sensorlasten und Inertialnavigationssysteme für militärische Anwendungen entwickelt und produziert. SAAB, der schwedische Verteidigungskonzern, hat ebenfalls wachsende internationale Verkäufe in Mitteleuropa und bedient somit auch den deutschen Markt mit seinen Radar- und Optroniklösungen. Safran, ein französischer Konzern, liefert fortschrittliche Optronik, deren Systeme in über dreißig Armeen weltweit eingesetzt werden, was auf eine Präsenz oder zumindest Relevanz für die Bundeswehr hindeutet. Es ist bekannt, dass Unternehmen wie Rheinmetall zwar nicht explizit in der Liste der globalen Tier-1-Hersteller für *tragbare* Militärelektronik genannt werden, aber im breiteren Verteidigungssektor eine führende Rolle in Deutschland einnehmen und oft als Systemintegratoren agieren.
Der regulatorische Rahmen in Deutschland wird primär durch das Bundesamt für Ausrüstung, Informationstechnik und Nutzung der Bundeswehr (BAAINBw) bestimmt, das für die Beschaffung, Entwicklung und Erprobung von Wehrmaterial zuständig ist. Die Einhaltung von NATO-Standards (STANAGs) ist aufgrund der Bündnisverpflichtungen Deutschlands und der Interoperabilität mit Partnernationen von größter Bedeutung. Zertifizierungen durch unabhängige Prüfstellen wie den TÜV Rheinland können für bestimmte Komponenten oder Systeme relevant sein, insbesondere in Bezug auf elektrische Sicherheit und Umweltverträglichkeit, obwohl die militärische Qualifikation durch das BAAINBw die oberste Instanz darstellt. Exportkontrollvorschriften wie die dual-use-Güter-Verordnung der EU und nationale Gesetze (AWG) sind ebenfalls streng und beeinflussen die Verfügbarkeit bestimmter Technologien.
Die Vertriebskanäle für tragbare Militärelektronik in Deutschland sind hauptsächlich auf direkte Beschaffung durch das BAAINBw ausgerichtet. Das Kaufverhalten der Bundeswehr zeichnet sich durch einen hohen Wert auf Interoperabilität, technologische Leistungsfähigkeit, Langlebigkeit und langfristige Wartungs- und Supportleistungen aus. Es gibt eine Tendenz zu offenen Architekturstandards, um zukünftige Upgrades und die Integration neuer Technologien zu erleichtern. Das collaborative Programm der Europäischen Verteidigungsagentur (EDA) zwischen Frankreich, Deutschland und den Niederlanden zur Standardisierung von ISTAR-Schnittstellen im Wert von geschätzten 1,4 Milliarden Euro über acht Jahre unterstreicht den Fokus auf gemeinsame Beschaffungswege und europäische Zusammenarbeit, die auch lokale Industrien stärken soll.