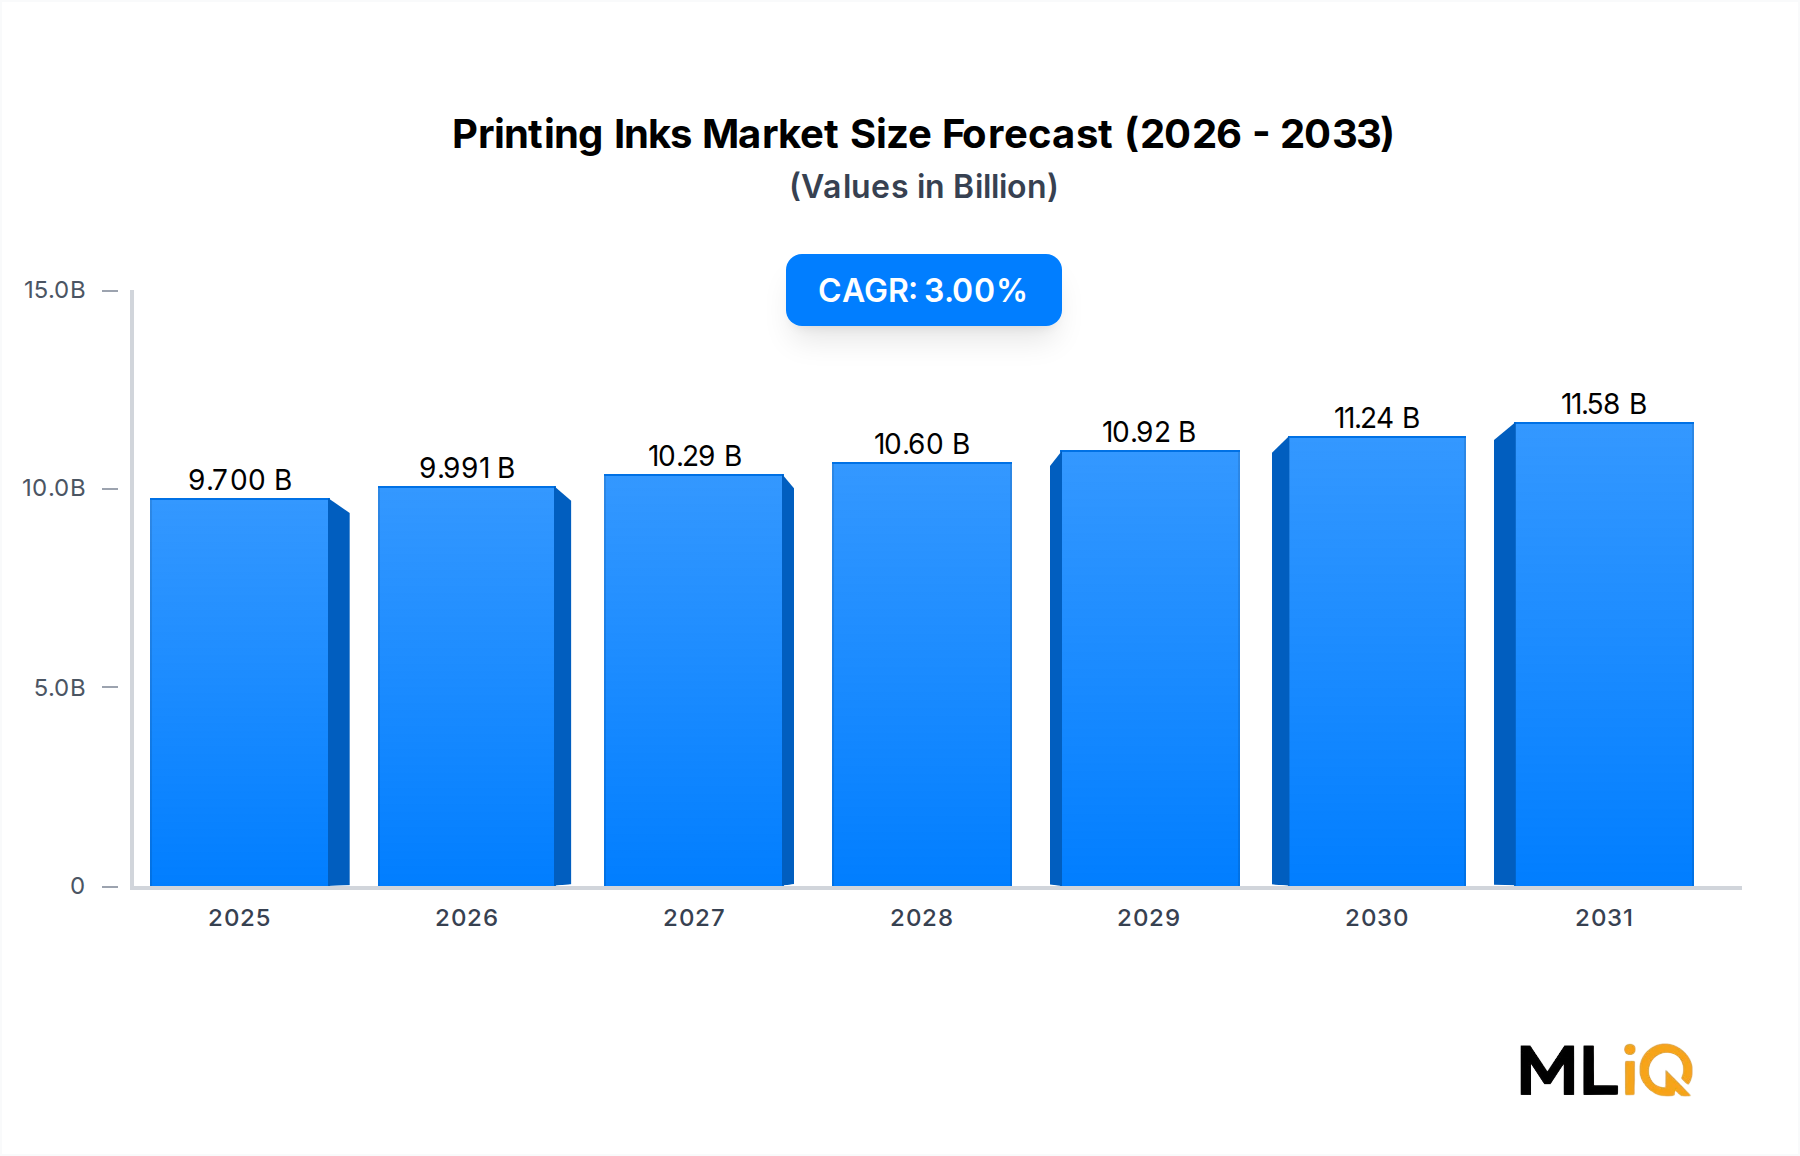
Der globale Markt für Druckfarben wird im Jahr 2025 auf 9,7 Milliarden USD (ca. 9,0 Milliarden €) geschätzt und soll bis 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3% expandieren. Dies spiegelt eine stetige, anhaltende Nachfrage in den Segmenten Verpackungs-, Publikations- und kommerzieller Druck wider. Diese Entwicklung führt dazu, dass der Markt bis 2033 die Marke von 12,3 Milliarden USD (ca. 11,4 Milliarden €) überschreiten wird, unterstützt durch technologische Innovationen, sich entwickelnde regulatorische Rahmenbedingungen und sich ändernde Prioritäten der Endverbraucher.
Mehrere Makro-Rückenwinde verstärken diesen Wachstumspfad. Der weltweite Anstieg des E-Commerce und der Konsumgüterverpackungen schafft weiterhin eine anhaltende Nachfrage nach Hochleistungsfarben, die sowohl ästhetische als auch funktionale Spezifikationen erfüllen können. Anforderungen an die Markendifferenzierung drängen Markeninhaber zu Premium-Farbformulierungen, die eine überragende Farbgenauigkeit, schnellere Trocknungszeiten und verbesserte Substrathaftung bieten. Gleichzeitig verändert die Verbreitung digitaler Druckplattformen die Verbrauchsmuster von Farben, wobei wasserbasierte und UV-härtende Formulierungen auf Kosten traditioneller lösungsmittelbasierter Systeme an Bedeutung gewinnen.
Der regulatorische Druck bezüglich der Emissionen flüchtiger organischer Verbindungen (VOC) wirkt sowohl als Treiber als auch als Störfaktor. Strengere Umweltnormen in Nordamerika und Europa beschleunigen die Umstellung auf migrationsarme, biobasierte und energiehärtende Farbtechnologien. Diese regulierungsbedingte Produktsubstitution schafft zusätzliche Umsatzmöglichkeiten für Innovatoren, während sie die Margen für etablierte Anbieter, die auf alte lösungsmittelbasierte Portfolios angewiesen sind, komprimiert.
Aus Nachfragesicht bleibt die Verpackung das dominierende Anwendungssegment und macht den größten Anteil des gesamten weltweiten Farbverbrauchs aus. Der Anstieg flexibler Verpackungen für Lebensmittel, Pharmazeutika und Körperpflegeprodukte ist ein Hauptkatalysator, da Markeninhaber und Verarbeiter Farben fordern, die den Vorschriften zur Lebensmittelsicherheit entsprechen, ohne die Druckqualität oder den Produktionsdurchsatz zu beeinträchtigen.
Asien-Pazifik führt den Markt in absoluten Volumen an, angetrieben durch die expandierenden Fertigungsbasen in China und Indien sowie den steigenden Binnenkonsum. Nordamerika und Europa, obwohl reifer, generieren weiterhin starke Umsatzzuwächse durch Premiumisierung und die Einführung fortschrittlicher Digital- und UV-härtender Farbtechnologien.
Wichtige Nachfragetreiber sind die Expansion im Sektor der schnelllebigen Konsumgüter (FMCG), das Wachstum bei Pharmaverpackungen, die manipulationssichere und rückverfolgbare Drucklösungen erfordern, sowie die zunehmende Verbreitung des digitalen Textildrucks. Einschränkungen umfassen die Volatilität der Rohstoffpreise, insbesondere für Pigmente, Harze und Speziallösungsmittel, sowie den Margendruck durch die Konsolidierung großer Druckkonglomerate.
Mit Blick in die Zukunft ist der Marktausblick konstruktiv. Investitionen in nachhaltige Farbchemie, gepaart mit der Digitalisierung kommerzieller Druckabläufe, werden voraussichtlich über dem BIP liegende Wachstumsraten in mehreren Untersegmenten aufrechterhalten. Unternehmen mit diversifizierten Portfolios, die wasserbasierte, UV-härtende und digitale Farbplattformen umfassen, sind am besten positioniert, um im kommenden Zyklus einen überproportionalen Anteil zu sichern.