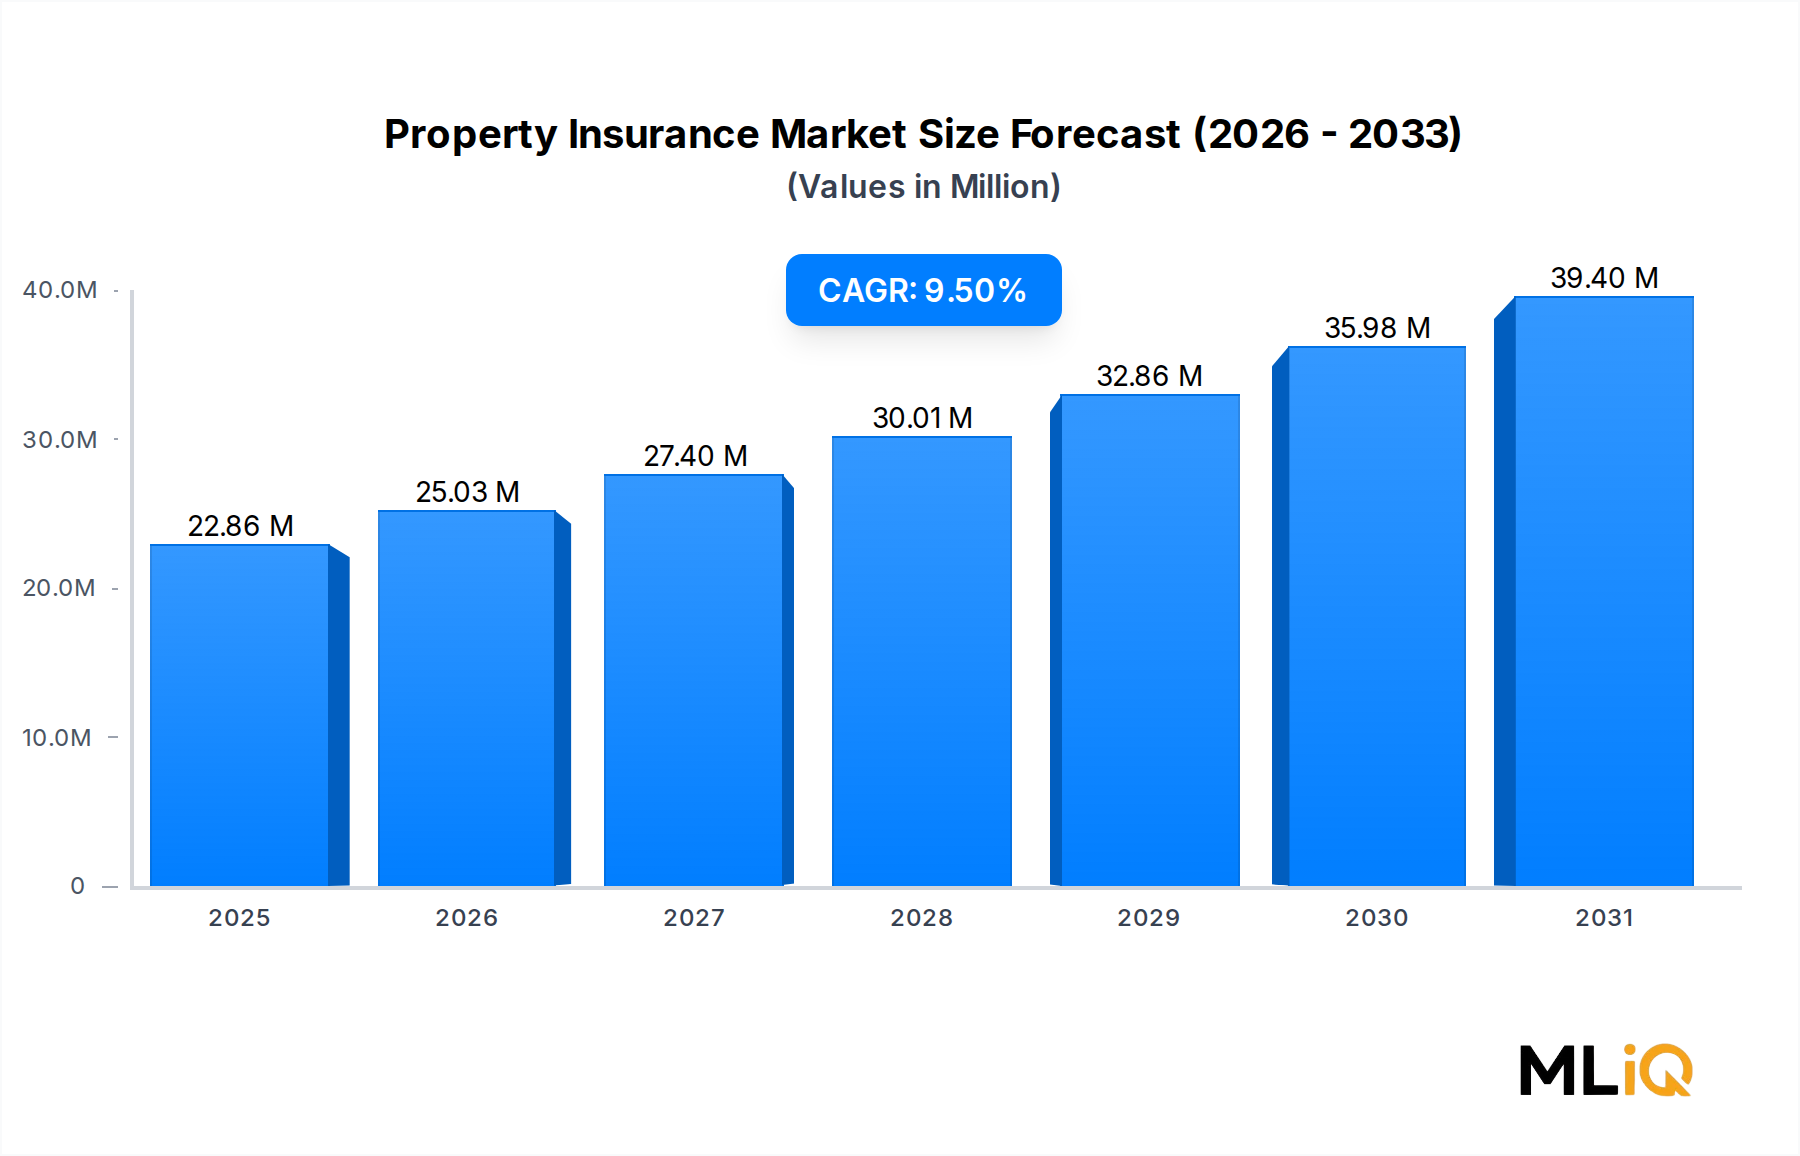
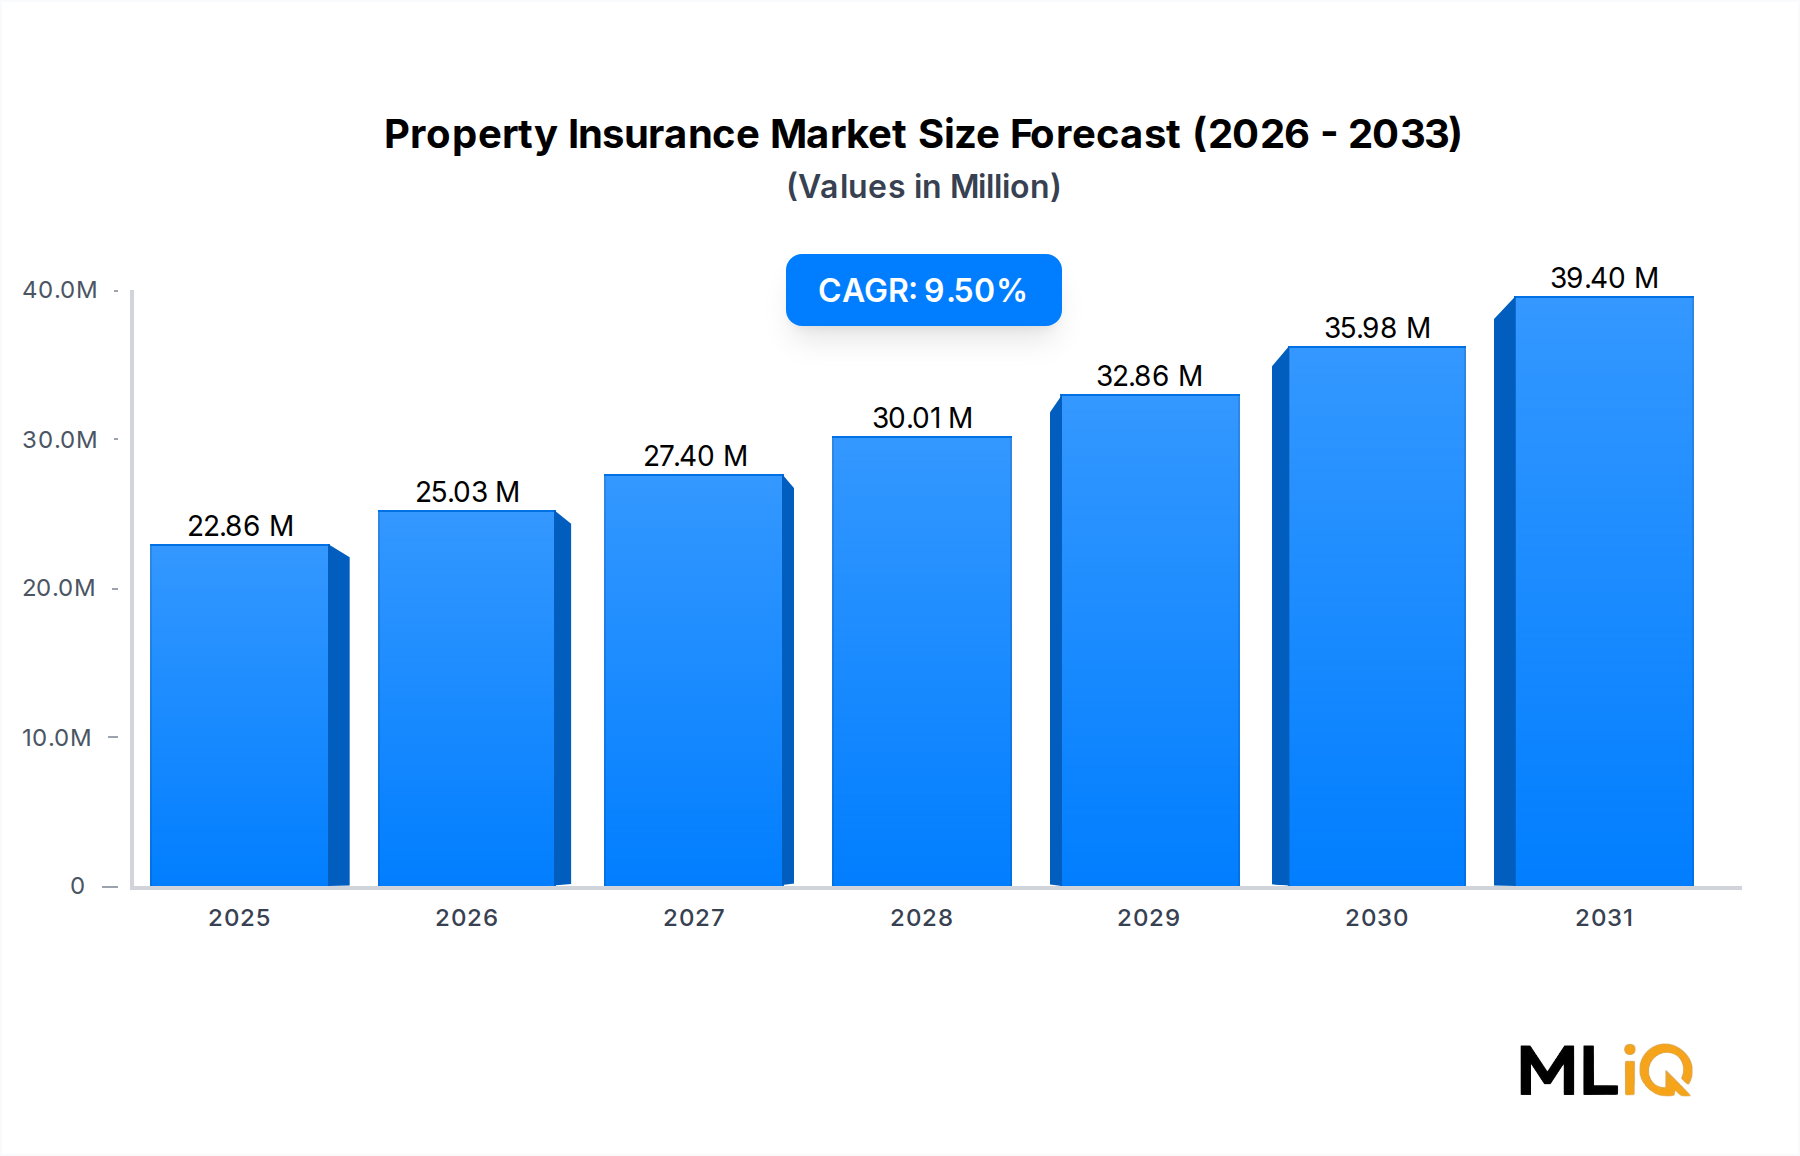
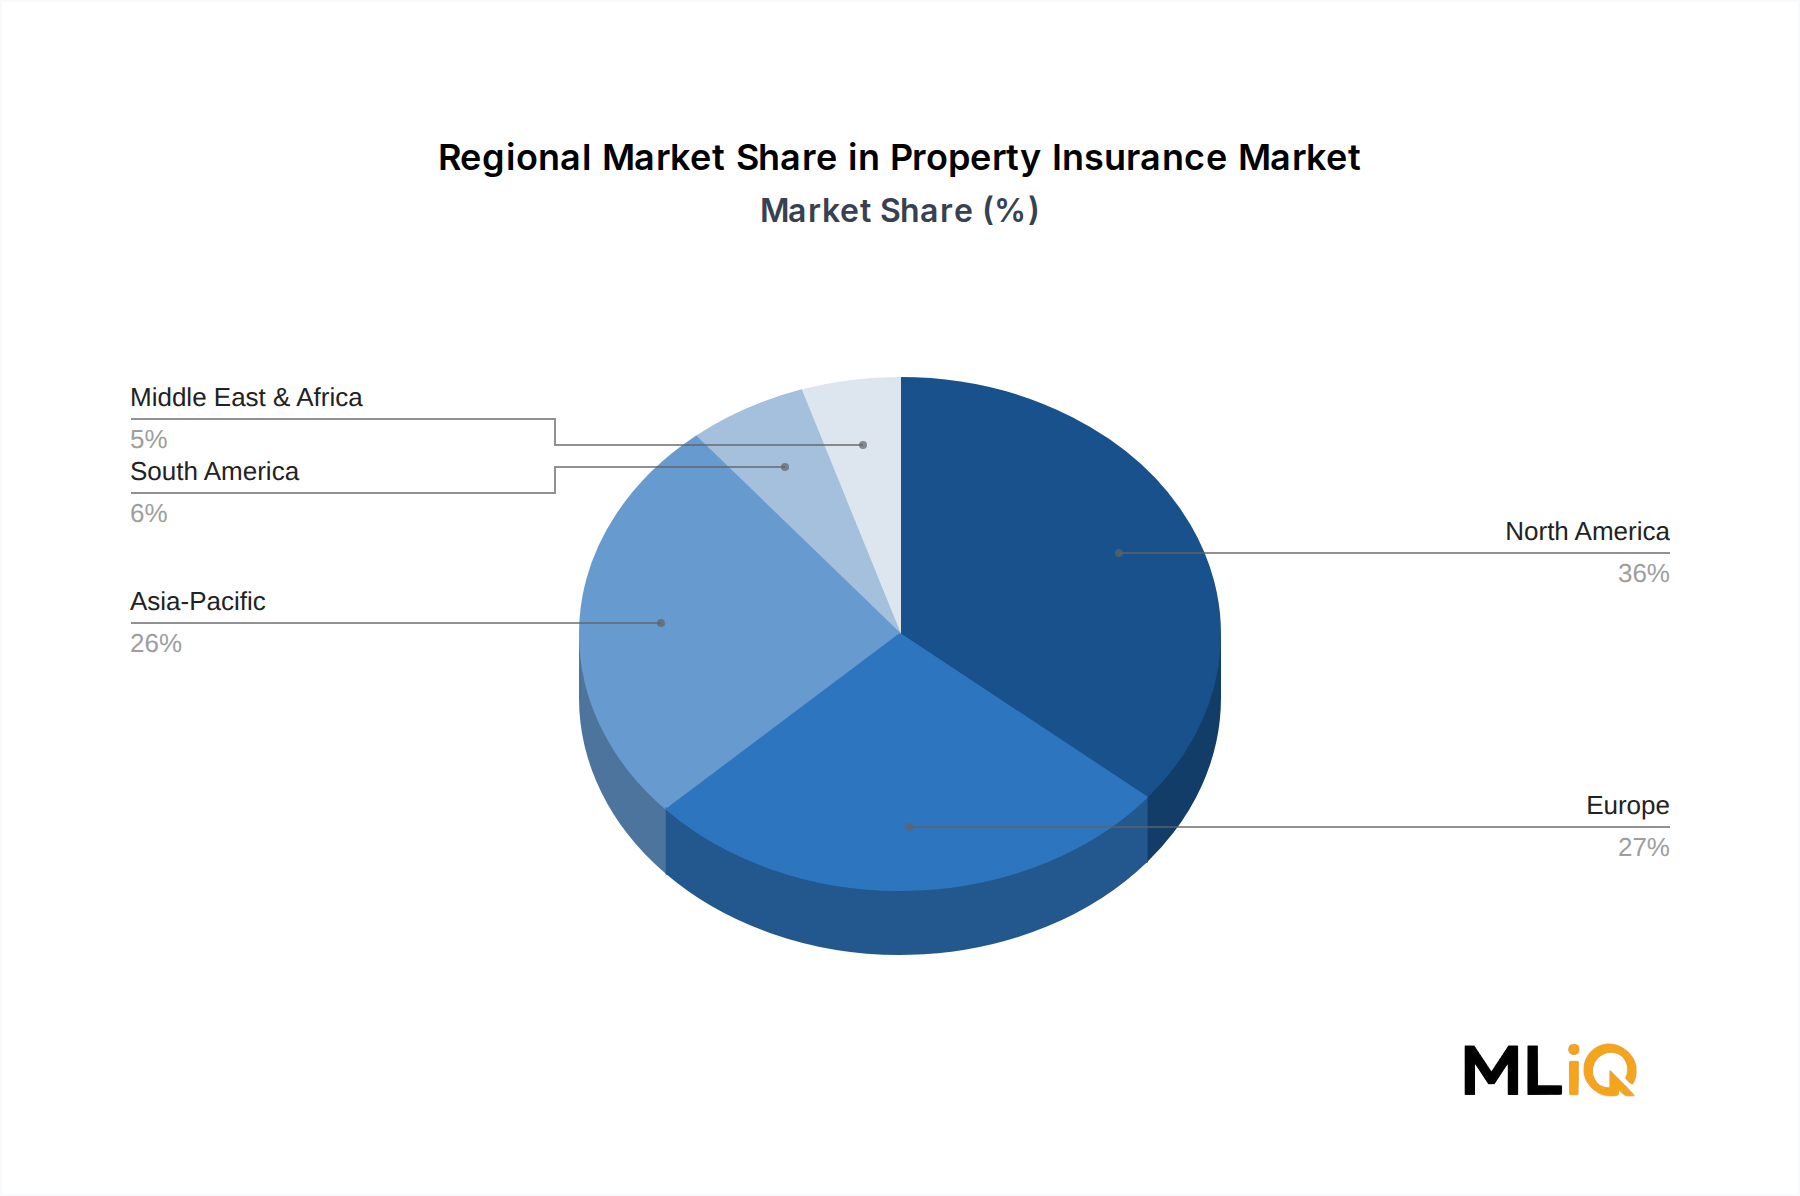
Unter allen Endnutzersegmenten innerhalb des Sachversicherungsmarktes beansprucht das Hausbesitzersegment den größten Anteil am weltweiten Prämienumsatz und macht im Jahr 2024 schätzungsweise 38–42 % der gesamten Marktprämien aus. Diese Dominanz beruht auf mehreren strukturellen Faktoren, die den überproportionalen Beitrag des Segments im Vergleich zu Vermietern, Mietern und Unternehmenskunden weiterhin verstärken.
Erstens bietet das schiere Volumen der selbstgenutzten Wohnimmobilien weltweit eine enorme und relativ stabile Prämienbasis. Laut länderübergreifenden Wohnungszensusdaten reichen die Eigentümerquoten in den wichtigsten entwickelten Volkswirtschaften von 55 % bis 75 %, was Hunderte Millionen potenzieller Versicherungsnehmer bedeutet. Allein in den Vereinigten Staaten verfügen etwa 66 Millionen selbstgenutzte Haushalte über eine Form der Hausrat- oder Wohngebäudeversicherung, und das Segment erzielt jährliche Prämieneinnahmen von über 130 Milliarden USD im Inland.
Zweitens verstärkt die für Wohngebäudeversicherungen typische Bündelungsdynamik ihre Umsatzbedeutung. Standardpolicen kombinieren Gebäudedeckung, persönlichen Sachschutz, Haftpflichtdeckung und die Erstattung zusätzlicher Lebenshaltungskosten in einem einzigen prämienpflichtigen Vertrag. Diese Multi-Gefahren-Struktur erfordert durchschnittliche Jahresprämien, die wesentlich höher sind als bei Einzellinien-Miet- oder reinen Hochwasserpolicen, was den Pro-Versicherungsnehmer-Umsatzbeitrag erhöht.
Drittens schafft die Hypothekenverbindung eine nahezu obligatorische Nachfragedynamik. Kreditgeber in praktisch allen großen Märkten verlangen eine Wohngebäudeversicherung als Bedingung für die Hypothekenvergabe und -verlängerung, wodurch das Segment während Konjunkturabschwüngen vor diskretionären Ausgabenkürzungen geschützt wird. Diese vertragsbedingte Nachfrageuntergrenze bietet den Underwritern vorhersehbare Verlängerungsraten, die typischerweise 85–90 % im Jahresvergleich übersteigen.
Zu den Hauptakteuren mit dominanten Wohngebäudeversicherungsportfolios gehören die State Farm Mutual Automobile Insurance Company, die mit etwa 18 % der inländischen Bruttoprämien den größten Anteil am US-amerikanischen Wohngebäudeversicherungsmarkt hält, gefolgt von der Allstate Insurance Company und Liberty Mutual Insurance. In Europa halten AXA und Allianz führende Positionen in Frankreich, Deutschland und angrenzenden Märkten und nutzen Bancassurance-Vertriebsnetze, die hohe Konversionsraten bei Hypothekenkunden erzielen.
Das Hausbesitzersegment entwickelt sich auch strukturell als Reaktion auf die Neukalibrierung des Klimarisikos weiter. Versicherer, die in Küsten- und von Waldbränden bedrohten Gebieten tätig sind, haben erhebliche Tariferhöhungen vorgenommen – durchschnittlich 15–22 % in US-Hochrisikostaaten wie Kalifornien, Florida und Louisiana zwischen 2022–2024 – was die versicherungsmathematisch ermittelte Schadenkostenerhöhung widerspiegelt. Diese Preisdynamik hat dazu geführt, dass einige Versicherer sich aus betroffenen Regionen zurückgezogen oder ihre Deckung eingeschränkt haben, wodurch Marktlücken entstanden sind, die staatlich unterstützte Versicherer letzter Instanz und innovative parametrische Anbieter zu füllen versuchen.
Die Beziehung zwischen dem Hausbesitzersegment und dem breiteren Wohngebäudeversicherungsmarkt ist symbiotisch: Da die globalen Immobilienwerte steigen – die globalen Wohnimmobilienwerte übertrafen im Jahr 2023 laut MSCI-Schätzungen 326 Billionen USD – steigen die versicherten Wiederbeschaffungskosten entsprechend, was ein automatisches Prämienwachstum generiert, selbst ohne Zunahme der Versicherungsnehmeranzahl. Dieser Inflationsweitergabemechanismus macht das Hausbesitzersegment aus Umsatzperspektive sehr widerstandsfähig.
Darüber hinaus erlebt das Segment eine beschleunigte Produktinnovation. Smart-Home-Geräteintegrationen, nutzungsbasierte Versicherungspiloten, die an IoT-Sensoren gekoppelt sind, und parametrische Zusatzdeckungen für spezifische Gefahren erweitern die Relevanz der Deckung bei jüngeren Hausbesitzern. Versicherer, die digitale Risikominderungsdienste erfolgreich in ihre Policenangebote integrieren, erzielen Verbesserungen der Schadenquote von 3–6 Prozentpunkten und erhöhen gleichzeitig die Kundenbindung.