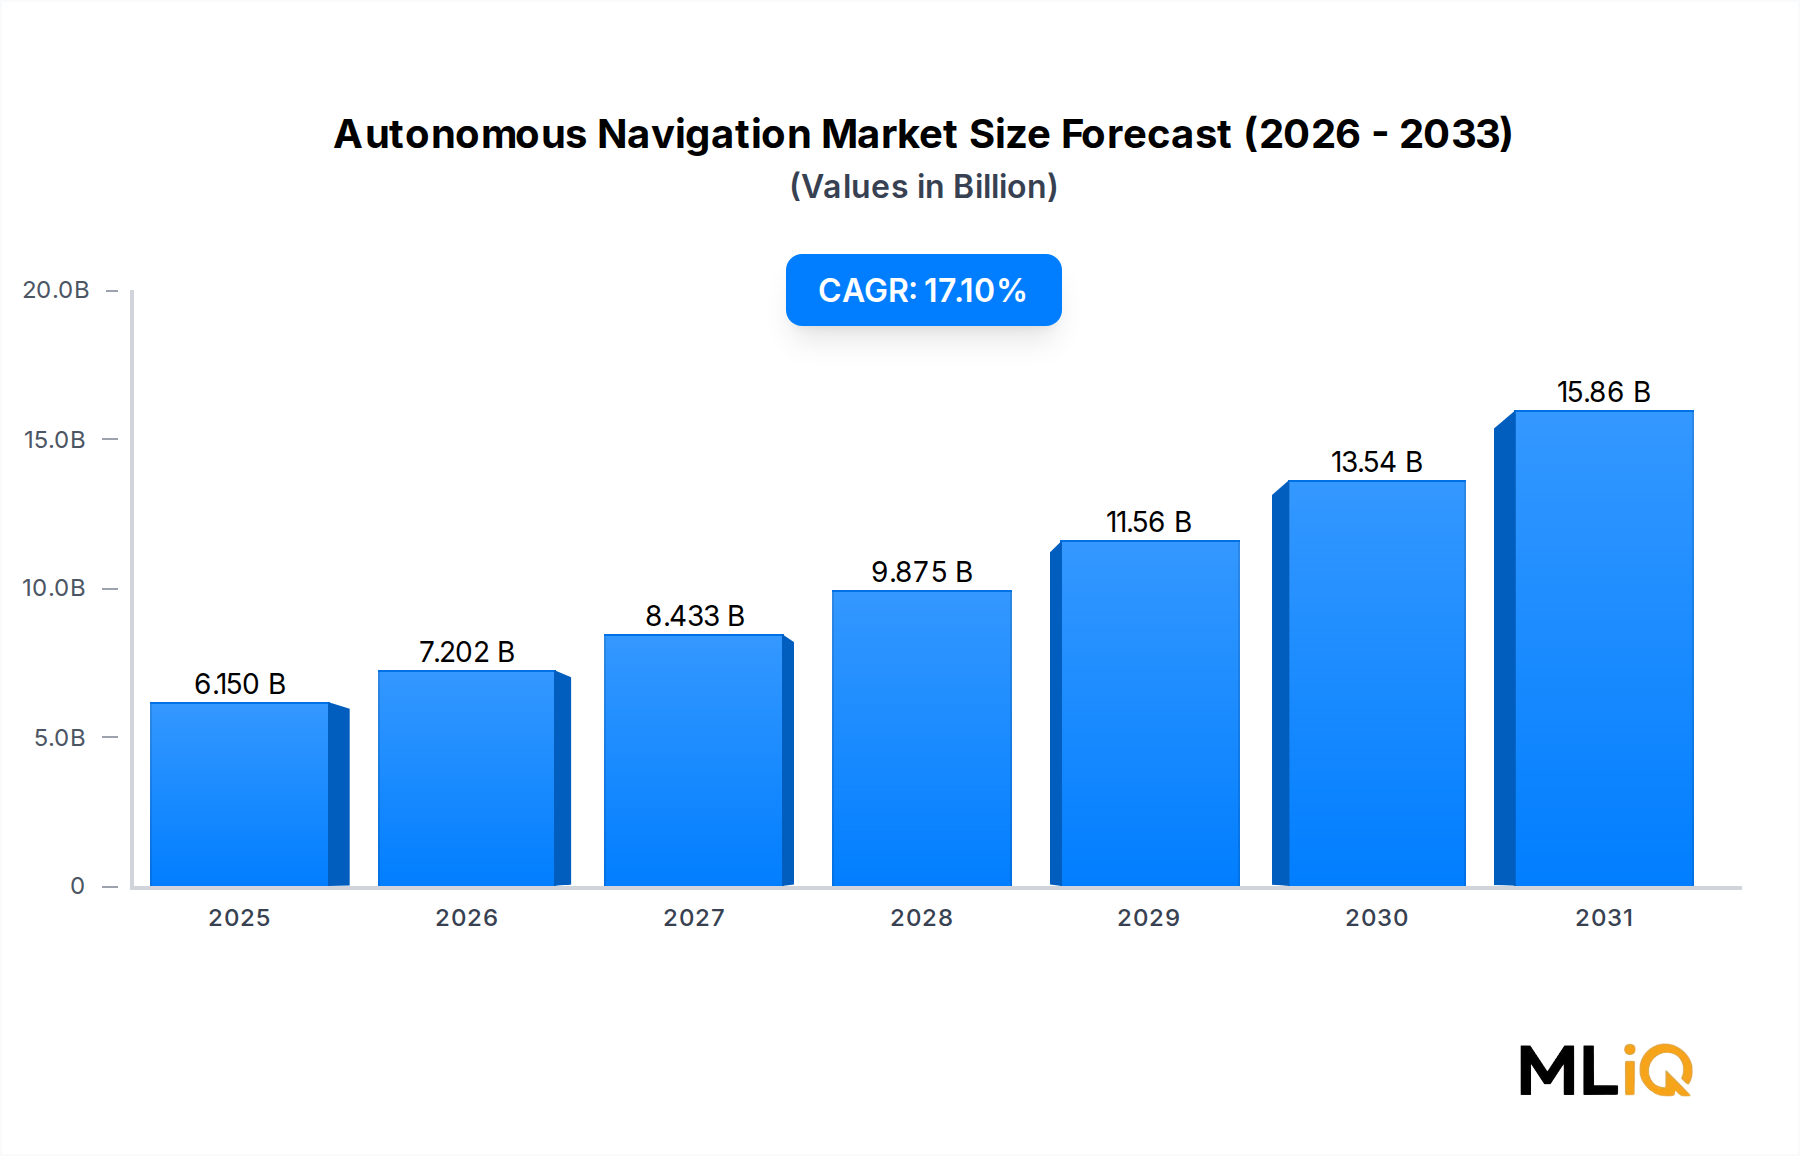
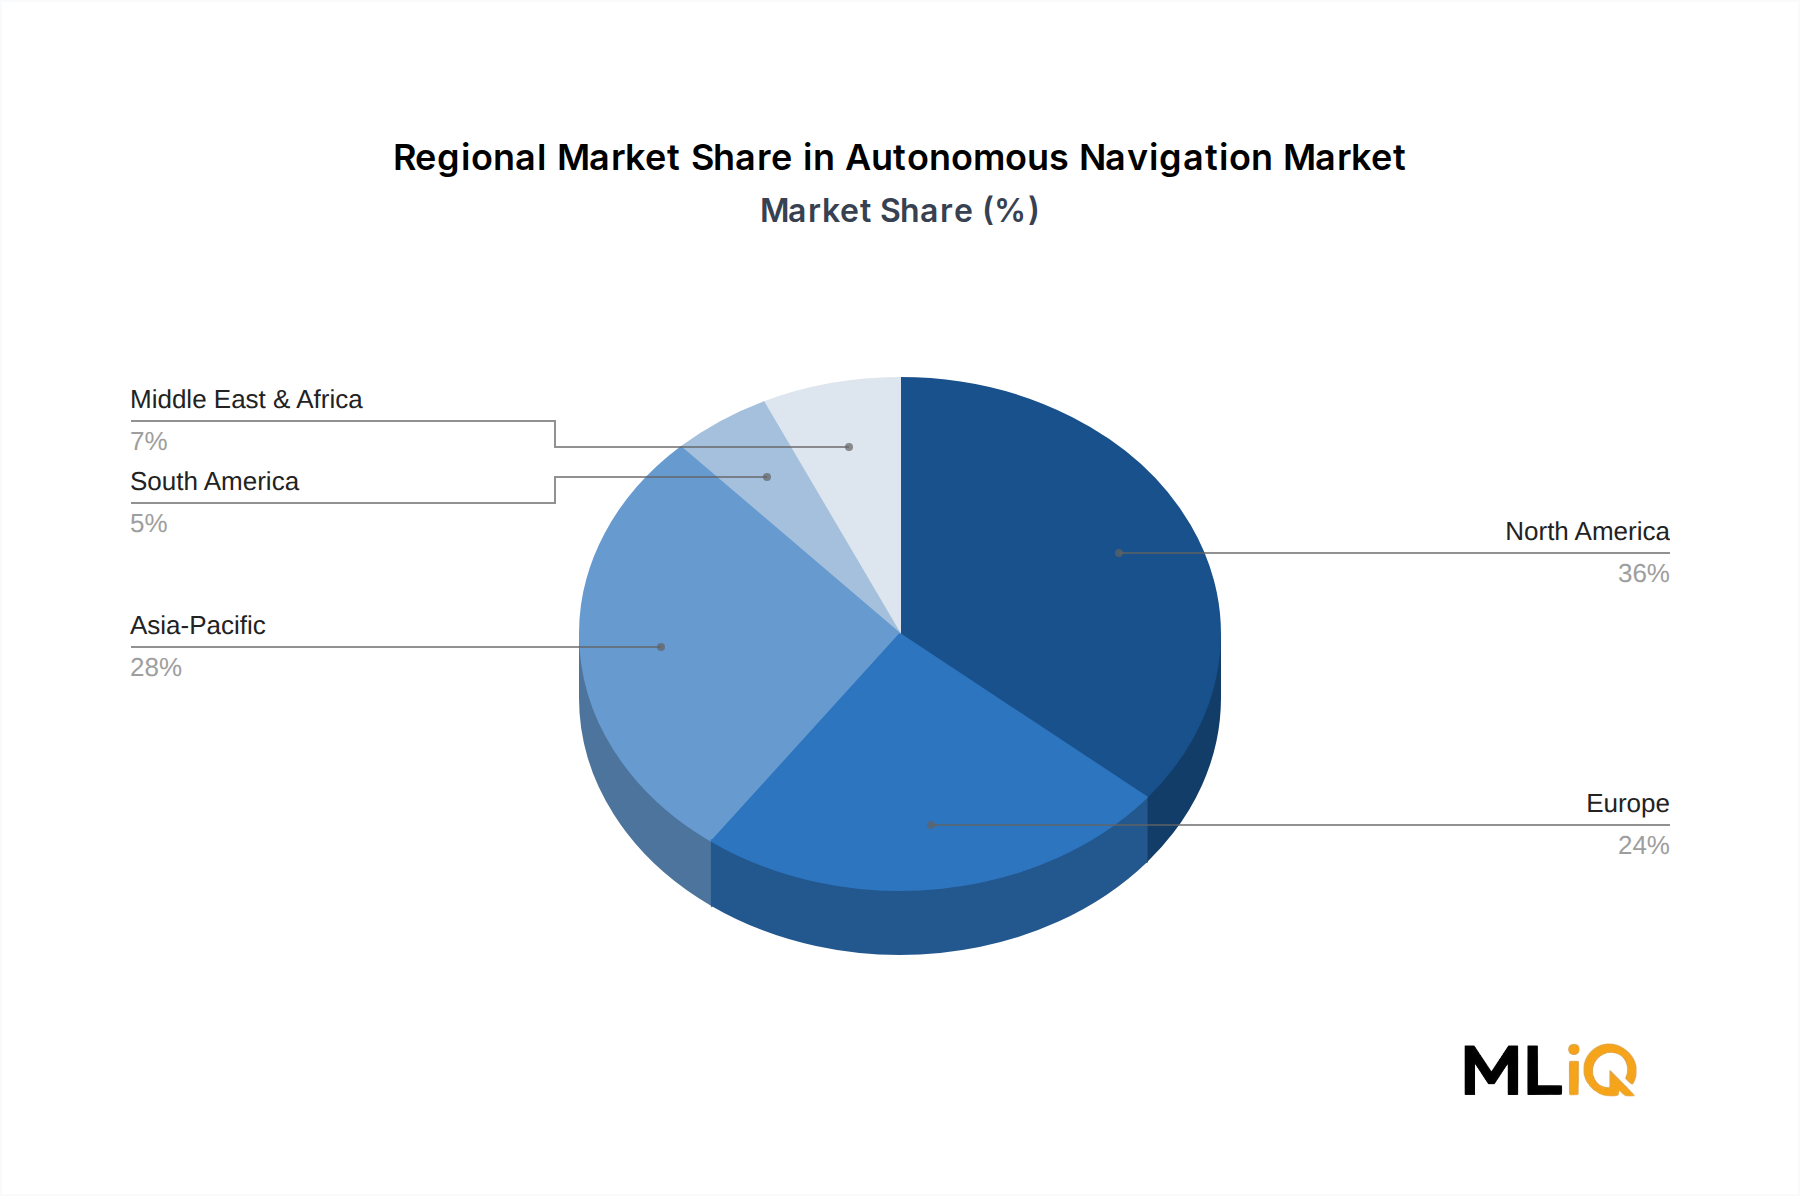
Deutschland ist ein zentraler Akteur im europäischen Markt für autonome Navigation, welcher den zweitgrößten regionalen Block mit etwa 27 % des globalen Marktwerts ausmacht. Basierend auf einem globalen Marktvolumen von circa 5,72 Milliarden Euro im Basisjahr lässt sich der europäische Anteil auf etwa 1,54 Milliarden Euro schätzen, wobei Deutschland als eines der primären Nachfragezentren einen substanziellen Teil dazu beiträgt. Der europäische Markt verzeichnet eine geschätzte jährliche Wachstumsrate (CAGR) von 16,4 %, maßgeblich getragen durch das Hochfahren der Verteidigungsausgaben und den kommerziellen maritimen Autonomie-Sektor. Insbesondere die Zusage Deutschlands, zusätzliche 100 Milliarden Euro in die Verteidigung zu investieren, wobei ein signifikanter Teil für unbemannte Systeme und autonome Fähigkeiten vorgesehen ist, unterstreicht die wachsende Bedeutung dieses Sektors im Land.
Zu den relevanten Akteuren auf dem deutschen Markt gehören Unternehmen wie die Thales Group und Safran, die zwar nicht explizit als deutsche Unternehmen gelistet sind, jedoch aufgrund ihrer starken Position in europäischen Verteidigungsprogrammen und ihrer Fähigkeit, integrierte Avionik-Navigationslösungen an europäische Luftstreitkräfte zu liefern, eine hohe Relevanz für den deutschen Markt besitzen. Thales kooperiert zudem mit Airbus, einem Konzern mit bedeutenden deutschen Niederlassungen. Auch ABB, ein führender Anbieter von Industrieautomation und maritimen Navigationslösungen mit starker Präsenz in europäischen Häfen wie Rotterdam, ist in der deutschen Industrie aktiv. Diese Unternehmen profitieren von Deutschlands ausgeprägter Industrielandschaft, die präzise Ingenieurleistungen und fortschrittliche Technologien in Bereichen wie Automobilbau, Maschinenbau und Logistik schätzt.
Der regulatorische Rahmen in Deutschland wird stark von europäischen Initiativen geprägt. Die EASA U-Space-Verordnung, die ab Januar 2025 in Kraft tritt, legt beispielsweise verbindliche Navigationsleistungsanforderungen für Drohnen im kontrollierten Luftraum aller EU-Mitgliedstaaten fest. Auf nationaler Ebene spielen Qualitäts- und Sicherheitsstandards, wie sie von Organisationen wie TÜV Rheinland oder DEKRA zertifiziert werden, eine entscheidende Rolle, insbesondere für landgestützte autonome Fahrzeuge und industrielle Anwendungen. Die deutschen DIN-Normen sind ebenfalls für die Integration und Interoperabilität von Systemen in industriellen Kontexten von Bedeutung. Die Gesetzgebung zur künstlichen Intelligenz auf EU-Ebene wird zukünftig auch die Entwicklung und den Einsatz autonomer Navigationssysteme beeinflussen.
Die primären Vertriebskanäle im deutschen Markt unterscheiden sich je nach Anwendungsbereich. Im Verteidigungssektor erfolgt die Beschaffung autonomer Navigationssysteme direkt durch die Bundeswehr und das Bundesamt für Ausrüstung, Informationstechnik und Nutzung der Bundeswehr (BAAINBw) bei großen Systemintegratoren. Im kommerziellen Bereich, insbesondere für maritime Logistik oder automatisierte Lager, dominieren B2B-Vertriebsmodelle, bei denen Lösungen direkt in bestehende Infrastrukturen integriert werden. Deutsche Verbraucher und Unternehmen zeigen eine hohe Affinität zu fortschrittlichen Technologien, legen aber gleichzeitig großen Wert auf Sicherheit, Zuverlässigkeit und Datenintegrität. Dieser Fokus auf Qualität und Vertrauen fördert die Akzeptanz und Nachfrage nach zertifizierten und robusten autonomen Navigationslösungen.