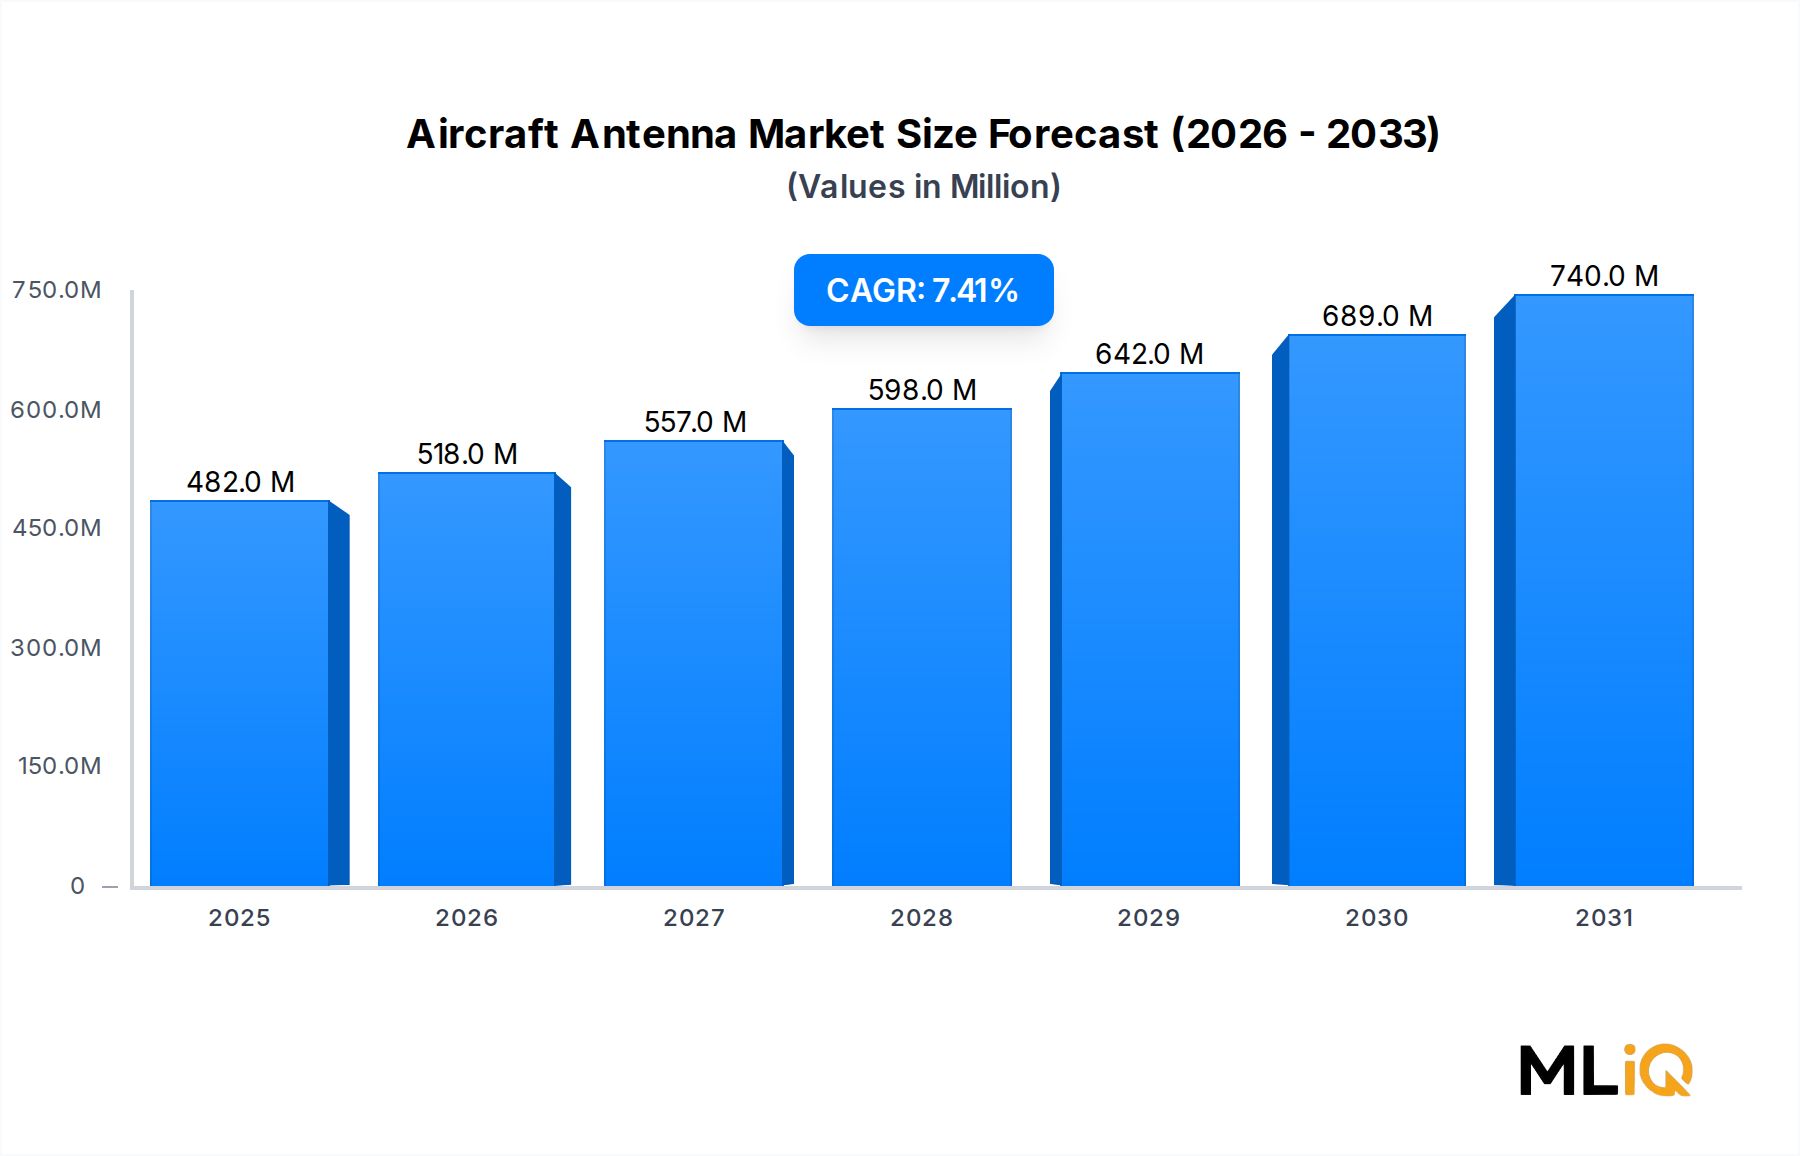
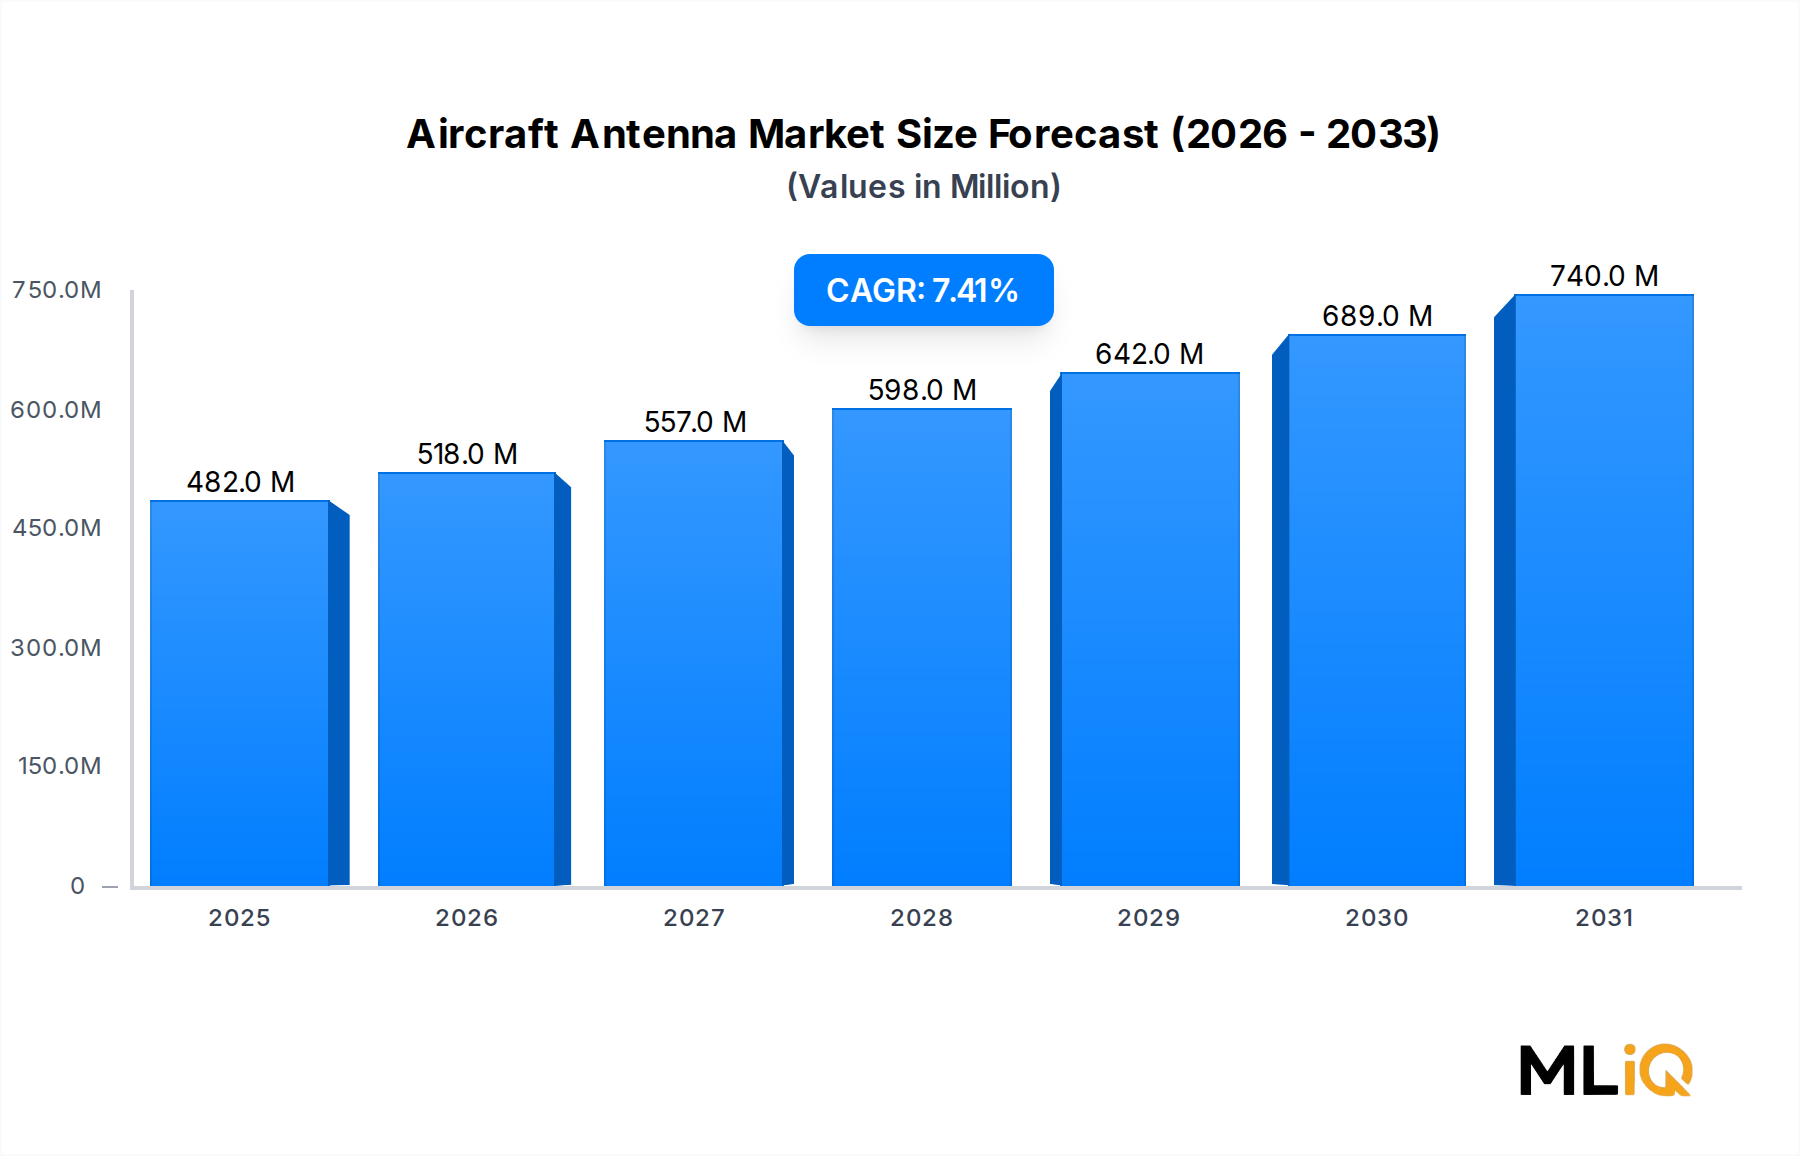
Mehrere quantifizierbare Kräfte treiben die 7,4 % CAGR des Marktes für Flugzeugantennen an, während spezifische strukturelle Beschränkungen das Expansionstempo moderieren.
Auf der Nachfrageseite werden die weltweiten Auslieferungen von Verkehrsflugzeugen laut Prognosen führender Flugzeughersteller in den nächsten zwei Jahrzehnten über 40.000 Einheiten übersteigen, wobei jede mehrere Antennensysteme für Kommunikations-, Navigations- und Überwachungsfunktionen benötigt. Diese Pipeline schafft eine langanhaltende, gut sichtbare Nachfragekurve, die Investitionsentscheidungen entlang der gesamten Antennenlieferkette untermauert.
Die Ausweitung der UAV-Programme ist ein sekundärer, aber sich schnell verstärkender Treiber. Die Verteidigungshaushalte in den Vereinigten Staaten, den europäischen NATO-Mitgliedern und den asiatisch-pazifischen Nationen haben zunehmende Anteile für unbemannte Systeme bereitgestellt, wobei allein das US-Verteidigungsministerium in den letzten Fiskaljahren über 1,8 Milliarden USD für UAV-bezogene Beschaffungen angefordert hat. Jede UAV-Plattform erfordert spezialisierte Antennensysteme für Kommando- und Kontrollverbindungen, Nutzlast-Downlinks und GPS-Navigation, wodurch eine Nachfrage entsteht, die zusätzlich zum traditionellen Markt für bemannte Flugzeuge hinzukommt.
Die Durchdringungsraten der Bordkonnektivität stellen einen dritten messbaren Treiber dar. Brancheninformationen deuten darauf hin, dass die Anzahl der weltweit mit IFC ausgestatteten Flugzeuge von etwa 11.000 Einheiten im Jahr 2024 auf über 20.000 Einheiten bis 2030 ansteigen wird, was sich direkt in Antenneninstallations- und Upgrade-Verträge umsetzt.
Auf der Seite der Beschränkungen verlängert der hohe Zertifizierungsaufwand durch Luftfahrtaufsichtsbehörden – insbesondere die Federal Aviation Administration (FAA) und die Europäische Agentur für Flugsicherheit (EASA) – die Produktentwicklungszeiten erheblich und erhöht die einmaligen Ingenieurkosten. Antennensysteme müssen eine Supplemental Type Certificate (STC)-Zulassung erhalten, bevor sie in zertifizierten Flugzeugtypen installiert werden können, ein Prozess, der 18 bis 36 Monate dauern und mehrere Millionen Dollar pro Plattformvariante kosten kann.
Die Lieferkettenkonzentration bei spezialisierten HF-Materialien und Hochfrequenzsubstratkomponenten birgt Beschaffungsrisiken, insbesondere für Hersteller, die von einzelnen Lieferanten für kritische Hornantennenbaugruppen und Radommaterialien abhängig sind. Geopolitische Spannungen, die die Lieferketten für Seltene Erden betreffen, erhöhen die Komplexität des Kostenmanagements zusätzlich.