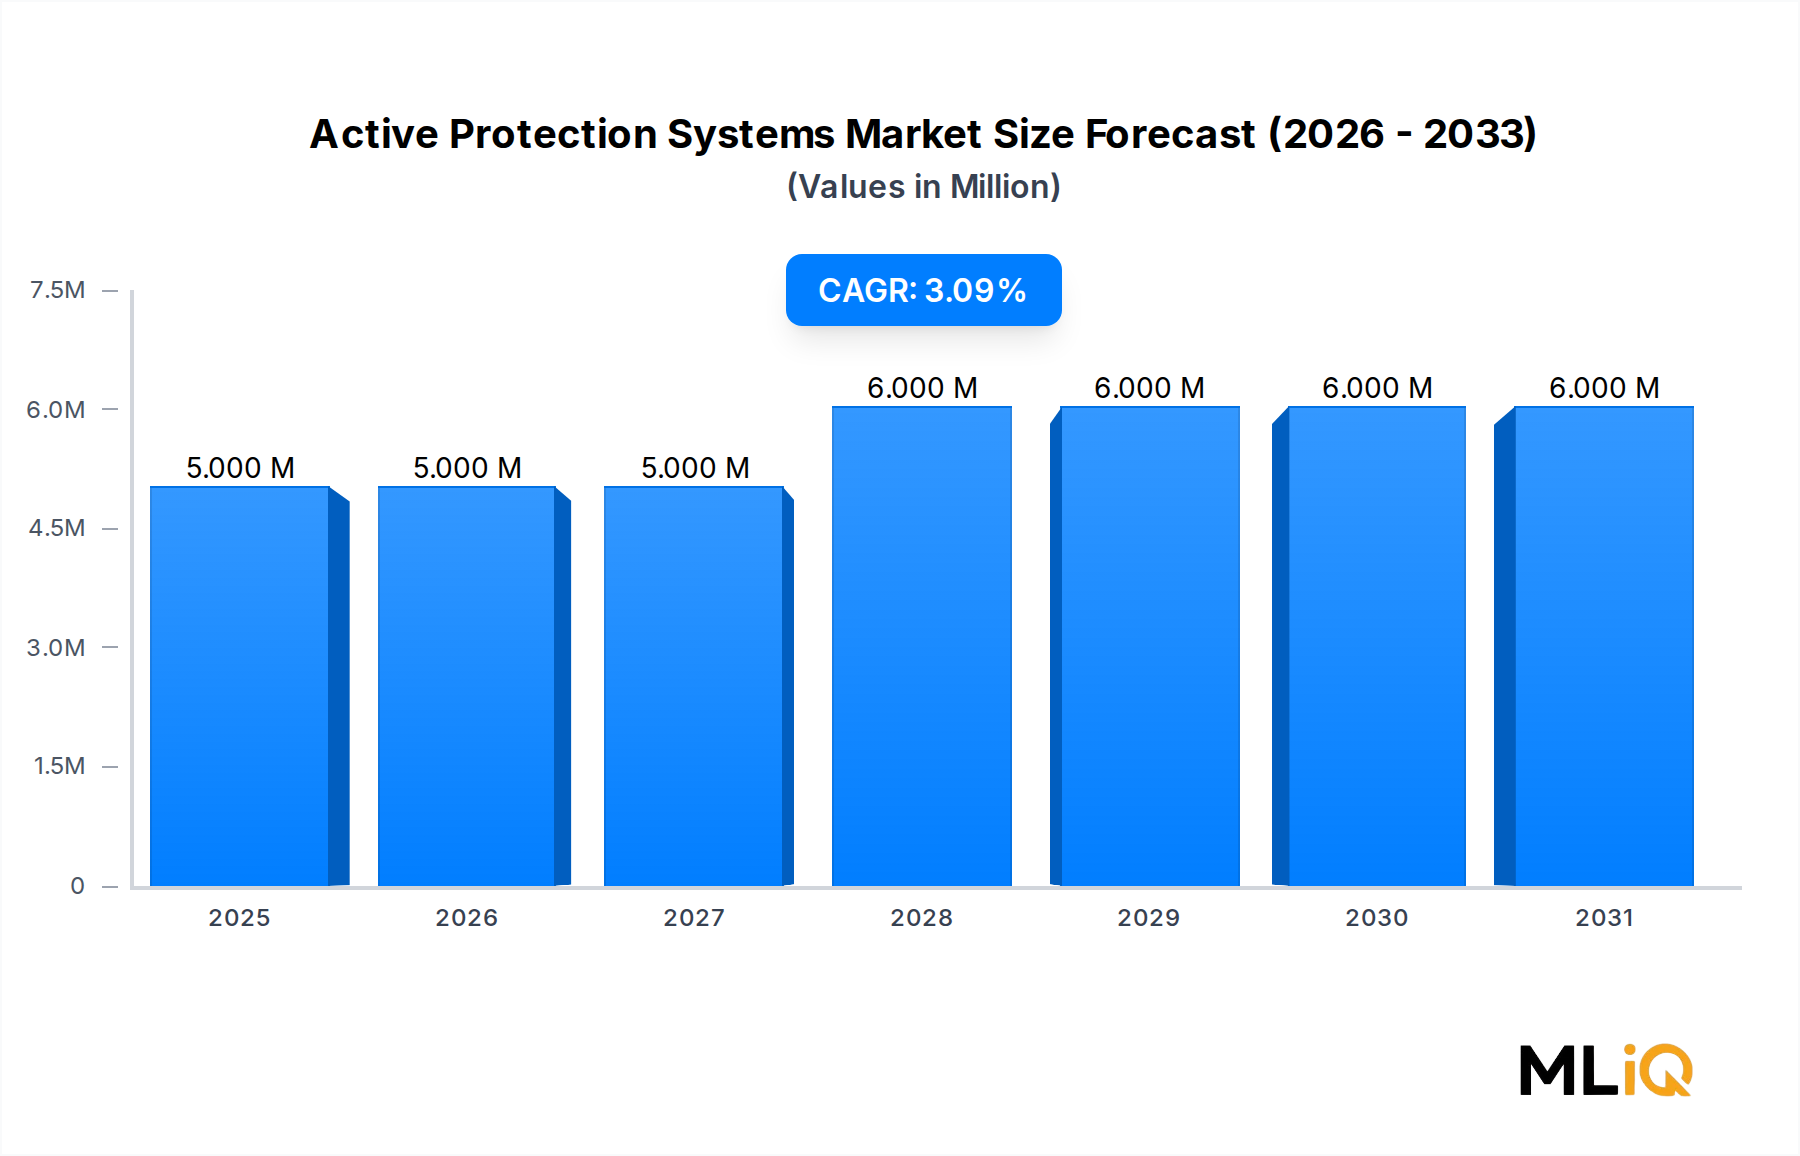
Der globale Markt für aktive Schutzsysteme (Active Protection Systems, APS) wird im Basisbewertungszeitraum auf $4.67 Milliarden (ca. 4,34 Milliarden €) geschätzt und soll bis zum Prognosehorizont von 2025–2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,62% expandieren. Diese anhaltende Wachstumsentwicklung spiegelt die zunehmende geopolitische Instabilität, beschleunigte Verteidigungsmodernisierungsprogramme innerhalb der NATO und indopazifischer Bündnisstrukturen sowie die auf dem Schlachtfeld bewährte Notwendigkeit aktiver Gegenmaßnahmenplattformen zu Lande und zu Wasser wider.
Aktive Schutzsysteme (APS) sind darauf ausgelegt, ankommende Bedrohungen – einschließlich Panzerfäusten, Panzerabwehrlenkflugkörpern und Projektilen – zu erkennen, zu verfolgen und zu neutralisieren, bevor sie die geschützte Plattform erreichen. Die Dual-Modality-Architektur von Hard-Kill- und Soft-Kill-Lösungen bietet den Verteidigungsbeschaffungsbehörden erhebliche operative Flexibilität, was ein Hauptgrund dafür ist, dass dieser Markt anhaltende staatliche Investitionen anzieht.
Zu den wichtigsten Nachfragetreibern gehören der starke Anstieg asymmetrischer Kriegsführungen weltweit, die Verbreitung präzisionsgelenkter Munition unter staatlichen und nichtstaatlichen Akteuren sowie die steigenden Budgetzuweisungen für die Überlebensfähigkeit gepanzerter Fahrzeuge. Die NATO-Mitgliedstaaten erhöhten ihre Verteidigungsausgaben im Jahr 2023 auf insgesamt über $1.26 Billionen, wobei ein erheblicher Anteil für Plattformschutz-Upgrades bestimmt war. Die Vereinigten Staaten, Deutschland und Polen haben jeweils mehrjährige Beschaffungsrahmen herausgegeben, die explizit die Integration aktiver Schutzsysteme in Bestands- und Next-Generation-Panzerflotten abdecken.
Auf der Technologieseite verkürzen die Sensor-Miniaturisierung, KI-gesteuerte Bedrohungs-Klassifizierungsalgorithmen und Intercept-Mechanismen mit geringerer Latenz die Systemreaktionszeiten und reduzieren gleichzeitig die kollateralen Unterdrückungsradien – eine entscheidende Metrik für die Anwendbarkeit im urbanen Kampf. Diese Fortschritte ermöglichen die APS-Adoption nicht nur bei Kampfpanzern, sondern auch bei Schützenpanzern, gepanzerten Radfahrzeugen und Überwasserkampfschiffen.
Der Markt profitiert auch von makroökonomischem Rückenwind im breiteren Luft- und Raumfahrt- und Verteidigungsmarkt, wo sich globale Beschaffungszyklen verlängern und die Vertragswerte pro Einheit steigen. Der Russland-Ukraine-Konflikt diente als Live-Fire-Validierungsumgebung, die sowohl die Wirksamkeit als auch die Grenzen der eingesetzten APS-Lösungen aufzeigte und eine dringende Nachfrage nach Nachrüstung in den europäischen Theaternationen auslöste.
Mit Blick auf 2033 wird erwartet, dass der Markt die Schwelle von $7.5 Milliarden überschreiten wird, unterstützt durch den erweiterten Einsatz von Marine-APS, wachsendes Interesse von Verteidigungseinrichtungen im asiatisch-pazifischen Raum und die Integration von gerichteten Energie-Interzeptmodulen als komplementäre Subsysteme. Die Normalisierung der Lieferketten nach COVID, kombiniert mit verstärkten Anreizen für die heimische Produktion in den Vereinigten Staaten und der Europäischen Union, soll die Lieferzeiten verkürzen und die Volumensteigerung unterstützen. Das Wettbewerbsumfeld bleibt moderat konsolidiert, wobei eine kleine Anzahl von Hauptauftragnehmern große Vertragsanteile hält, während eine wachsende Riege spezialisierter Integratoren Nischenplattformkategorien bestreitet.