
1. 銀行向けエンタープライズモビリティ市場で最も急速に成長している地域はどこですか?
アジア太平洋地域は、スマートフォンの急速な普及、中国とインドにおけるデジタルバンキングインフラの拡大、そしてモバイルファーストの金融サービスに移行する大規模な非銀行利用者層に支えられ、最も急速に成長している地域です。インドや韓国などの国々がエンタープライズモバイルデバイス管理プラットフォームに多額の投資を行っており、2033年まで北米の成長率を上回る位置にあります。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 銀行向けエンタープライズモビリティ市場

Research Associate
金融機関があらゆる運用層でデジタルトランスフォーメーションの取り組みを加速させる中、銀行向けエンタープライズモビリティ市場は極めて重要な転換点に位置しています。2025年には148億ドル(約2兆2,200億円)と評価され、2033年まで年平均成長率12.5%で拡大すると予測されており、リテールバンキング、投資管理、保険、ウェルスアドバイザリーの各セグメントにおいて、スケーラブルでセキュア、かつコンプライアンスに準拠したモバイルインフラに対する堅調な機関需要を反映しています。
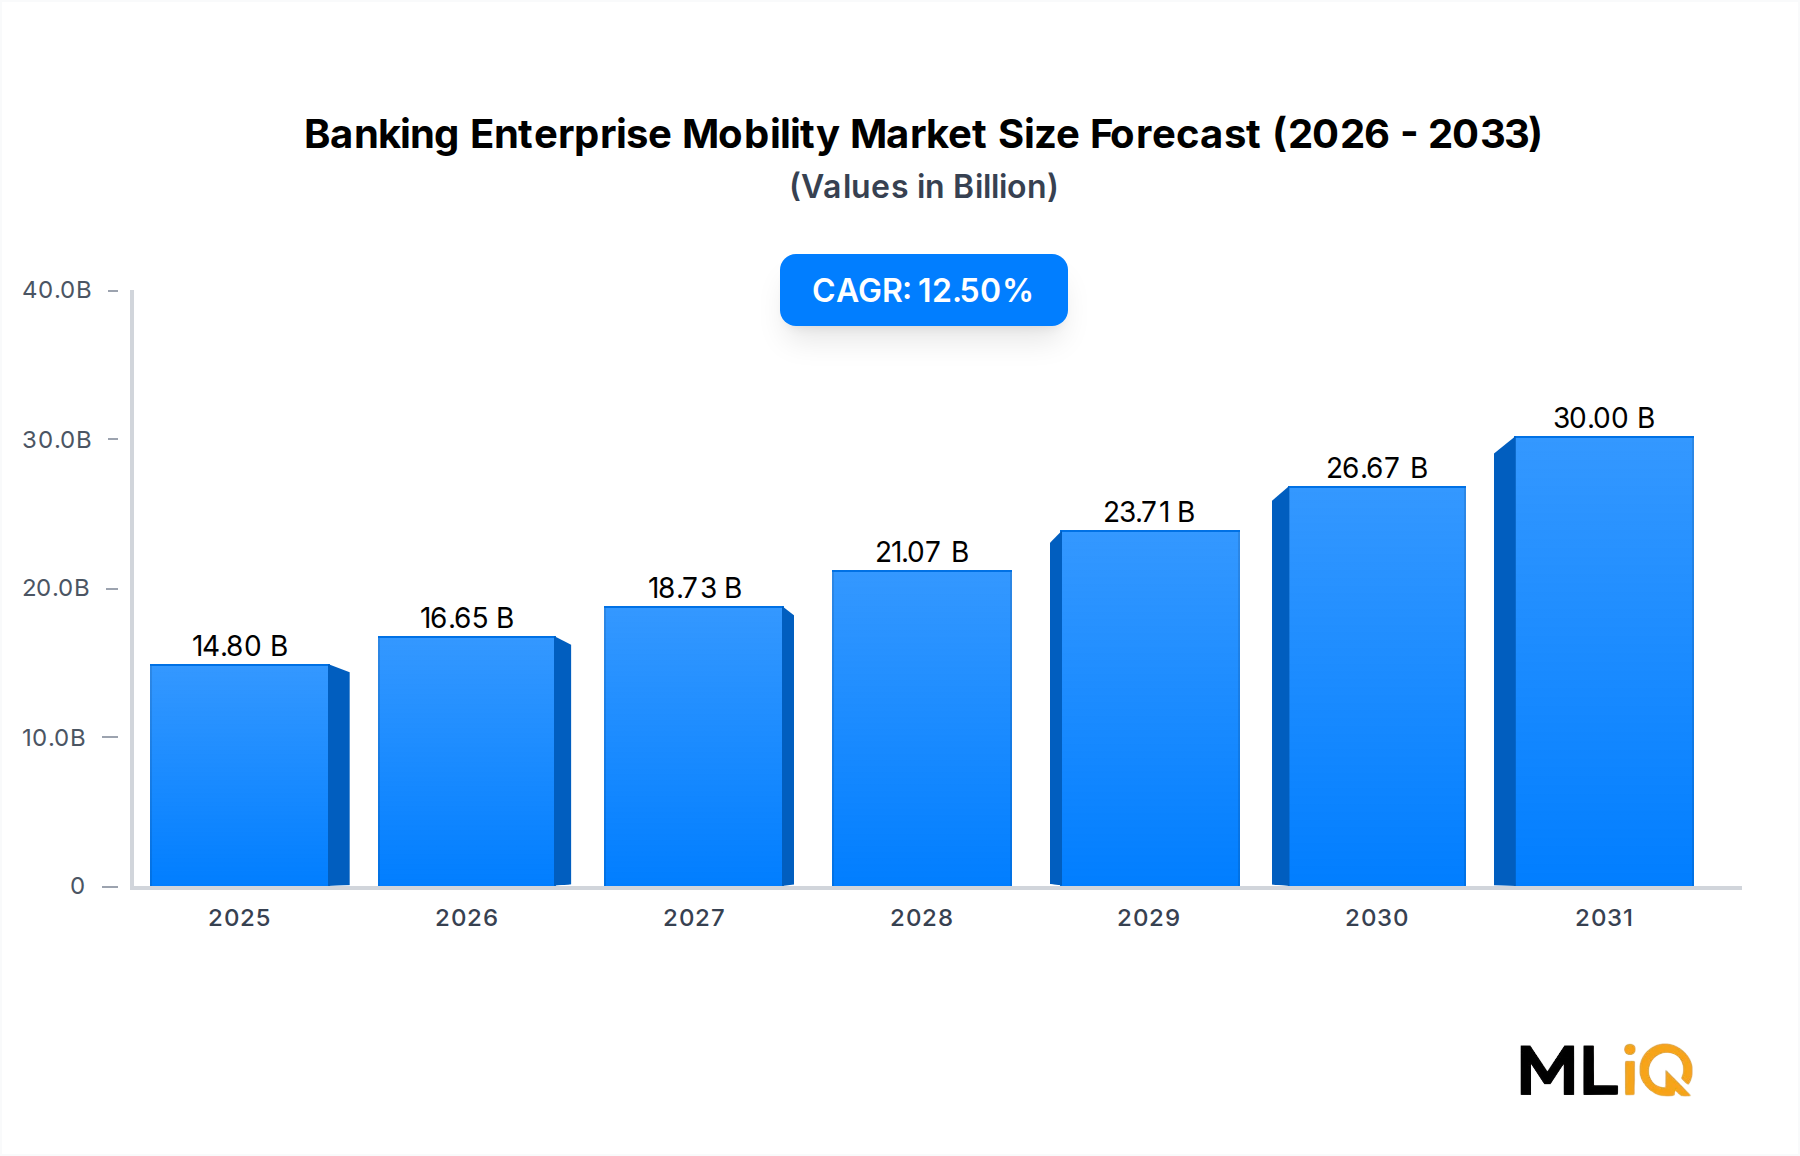

いくつかのマクロ的な追い風がこの市場を推進しています。銀行業界の従業員におけるスマートフォンとコネクテッドデバイスの普及は、金融サービスの提供、監視、ガバナンスのあり方を根本的に再定義しました。銀行の従業員は、場所を問わずコアバンキングシステム、CRMプラットフォーム、リスク分析ダッシュボード、コンプライアンスツールへのシームレスなアクセスを必要としています。これは、COVID-19パンデミックによって加速され、現在では従業員の働き方戦略に恒久的に組み込まれている構造的な変化です。同時に、リテールおよび法人銀行の顧客はモバイルファーストのエンゲージメントをますます要求しており、銀行は従業員の生産性と顧客向けサービス提供の両方をサポートできるエンタープライズグレードのモビリティプラットフォームの導入を迫られています。
データレジデンシー、モバイルエンドポイントセキュリティ、リアルタイム監査可能性に関する規制要件は、保守的なティア1銀行さえもレガシーインフラの近代化を余儀なくさせています。これにより、ハードウェア、ソフトウェア、マネージドサービスレイヤー全体でエンタープライズモビリティソリューションの調達サイクルが持続的に生まれています。
需要側の推進要因としては、グローバルな金融機関におけるハイブリッドワークモデルの台頭により、モバイルエンドポイント管理が経営層の優先事項となっています。クラウドネイティブアーキテクチャの採用と並行して、モバイルデバイス管理市場ソリューション、エンドポイントセキュリティスイート、アプリケーションライフサイクル管理プラットフォームへの投資が増加しています。銀行がポイントソリューションではなく、統合的なプラットフォームアプローチを模索しているため、エンタープライズモビリティ管理市場と銀行向けエンタープライズモビリティ市場はますます密接に絡み合っています。
需要を牽引する主要なバーティカルには、リテールバンキング、貿易金融、プライベートバンキング、保険引受があり、これらすべてが意思決定サイクルを短縮し、運用オーバーヘッドを削減するためにモバイル対応ワークフローを展開しています。BFSI ITサービス市場も並行して拡大しており、システムインテグレーターやマネージドサービスプロバイダーは、銀行がモビリティインフラ管理を外部委託するにつれて、かなりのシェアを獲得しています。
今後、人工知能駆動型モバイルセキュリティ、ゼロトラストネットワークアクセス、5G対応バンキングアプリケーションが次のフロンティアとなります。これらのテクノロジーとエンタープライズモビリティプラットフォームの融合は、複合的な投資サイクルを生み出し、2033年まで市場の12.5%のCAGR軌道を維持し、エンタープライズモビリティを現代のバンキングインフラの基礎的な柱として確立すると予想されています。
銀行向けエンタープライズモビリティ市場において、コンポーネントディメンション下のソリューションサブセグメントは最大の収益シェアを占めており、銀行がスタンドアロンのサービス契約よりもプラットフォーム投資を優先するにつれて、そのリーダーシップを強化し続けています。モバイルデバイス管理ソフトウェア、モバイルアプリケーション管理プラットフォーム、モバイルコンテンツ管理システム、統合エンドポイント管理コンソール、IDおよびアクセス管理ツールを含むソリューションは、グローバルな銀行IT部門にとって集合的に最高価値の調達カテゴリーを構成しています。
ソリューションセグメントの優位性は、銀行ITの近代化における根本的な経済性に基づいています。金融機関が従来のオンプレミスインフラからハイブリッドおよびクラウドネイティブ環境へと移行するにつれて、数千のエンドポイントを同時に管理し、きめ細かなセキュリティポリシーを適用できる包括的なソフトウェアプラットフォームを必要としています。PCI DSS、バーゼルIIIの運用リスク要件、GDPR、および地域のデータ主権要件にわたる銀行における規制コンプライアンスの複雑さは、リアルタイムのポリシー適用、自動化されたコンプライアンスレポート、および暗号的に検証可能な監査証跡を備えたソフトウェアソリューションを要求します。これらの機能はサービス契約のみでは費用対効果の高い方法で提供できないため、プラットフォームライセンスとSaaSサブスクリプションモデルが好ましい調達手段となっています。
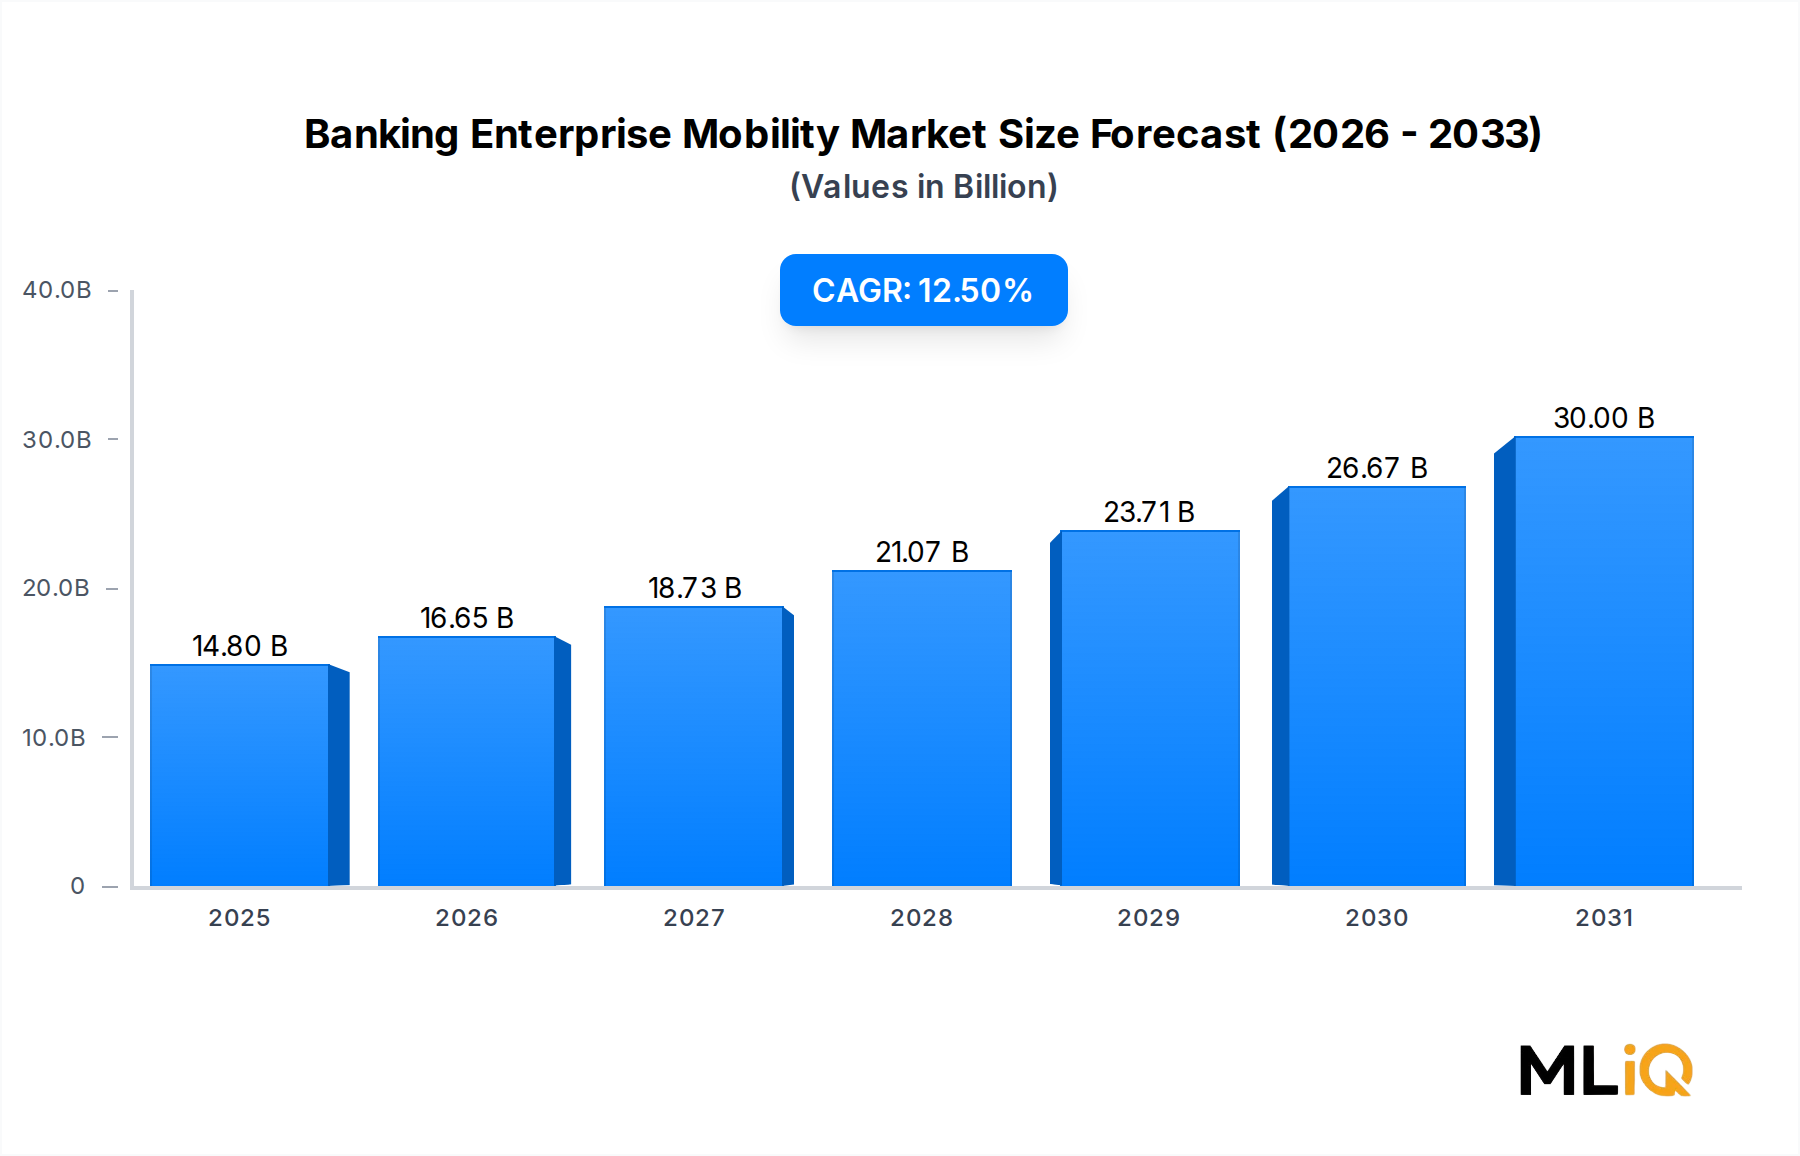
Microsoft CorporationのIntuneおよびEndpoint Managerスイートは、Microsoft 365エコシステム内で既に運用されている大規模銀行企業向けの主要なソリューションレイヤーとして登場し、Azure Active Directoryおよび条件付きアクセスポリシーとのネイティブ統合を提供しています。VMware Inc.は、銀行の支店ネットワークと本社環境全体で従業員所有、企業所有、共有デバイスを管理できる包括的なデジタルワークスペースソリューションとしてWorkspace ONEプラットフォームを推進しています。Citrix Systems Inc.は、遅延、セキュリティ、規制コンプライアンスが交差する投資銀行およびトレーディングフロア環境に特に関連性の高い仮想デスクトップインフラストラクチャおよびセキュアアプリケーション配信機能を提供しています。
BlackBerry Limitedは、そのBlackBerry UEMプラットフォームを通じて、政府レベルのセキュリティにおける深い歴史とFIPS 140-2およびCommon Criteria標準への認定コンプライアンスにより、規制された銀行環境内で差別化された地位を維持しています。これにより、BlackBerryは最も厳格なセキュリティ要件を持つティア1グローバル銀行および中央銀行機関の間で競争力を維持しています。
ソリューションセグメントの優位性は、ソフトウェアライセンスの経済性によってさらに強化されています。複数年契約のエンタープライズライセンス契約は、ベンダーに予測可能な経常収益源を提供し、銀行にはボリュームディスカウントと保証されたサポートSLAを提供します。SaaSで提供されるモビリティ管理プラットフォームへの移行は2021年以降加速しており、クラウドホスト型ソリューションは現在、ミッドマーケットおよび大規模銀行企業全体で新規導入の過半数を占めるようになっています。
IBM Corporationは、より広範なセキュリティおよびクラウドトランスフォーメーションポートフォリオ内にモビリティ管理を統合し、エンドツーエンドのデジタルインフラストラクチャパートナーを求めるティア1銀行をターゲットにしています。Infosys LimitedとHCL Technologiesは、ソリューション再販業者およびシステムインテグレーターの両方として参加し、サードパーティのモビリティプラットフォームを独自のバンキングアクセラレーターおよび実装サービスと組み合わせて提供しています。
ソリューションセグメントのシェアは単に維持されているだけでなく、銀行がデバイスフリートを拡大し、新しいデジタルバンキングアプリケーションをオンボーディングし、エンタープライズモビリティポリシーを請負業者やパートナーの従業員にまで拡大するにつれて、積極的に成長しています。統合エンドポイント管理市場プラットフォームの出現は、デバイス管理、アプリケーション管理、IDガバナンスを単一のコンソールに統合することで、ソリューションレイヤーの支出をさらに統合しています。これは、銀行が断片的なポイントツールを、総所有コストと管理オーバーヘッドを削減する統合プラットフォームに置き換えているためです。
予測では、SaaS導入の加速、デバイスフリートの複雑さの増大、および銀行のエンタープライズアーキテクチャにおけるモバイルセキュリティの戦略的重要性の高まりにより、予測期間を通じてソリューションサブセグメントがサービスに対して収益シェアプレミアムを維持すると示されています。
銀行向けエンタープライズモビリティ市場は、定量化可能な推進要因の集合体によって推進される一方で、特定の地域や金融機関セグメントにおける採用ペースを緩和する構造的な制約の課題に直面しています。
需要側では、銀行における従業員のモビリティ密度が主要な加速要因となっています。業界のベンチマークによると、グローバルな金融機関は合計で数千万人の従業員を雇用しており、2024年現在、先進国市場の銀行従業員におけるモバイルデバイス普及率は70%を超えています。これは、非常に大規模な管理対象エンドポイントユニバースを生み出し、銀行がリレーションシップマネージャー、ローンオフィサー、フィールド保険代理店などの顧客対応業務にモバイルアクセスを拡大するにつれて、管理対象デバイスベースは拡大し続けています。
銀行におけるクラウドインフラの急速な採用は、構造的な追い風となっています。銀行がコアバンキングワークロードをAWS、Microsoft Azure、Google Cloudなどのプラットフォームに移行するにつれて、エンタープライズモビリティソリューションはクラウドIDプロバイダーおよびゼロトラストセキュリティフレームワークとネイティブに統合する必要があります。このアーキテクチャの変更は、クラウドで提供されるモビリティ管理プラットフォームの潜在市場を直接拡大し、現在、金融サービスクラウド市場内で最も急速に成長している展開モードとなっています。
規制コンプライアンスの圧力は、測定可能な支出ドライバーです。2025年1月に欧州連合加盟国全体でDORA(デジタル運用レジリエンス法)が施行されたことにより、金融機関に対し、明示的なモバイルエンドポイントセキュリティ基準を含む新しいICTリスク管理要件が課されました。この規制イベントは、欧州の銀行における調達サイクルを加速させ、コンプライアンス報告機能を内蔵したモバイルバンキングソリューション市場プラットフォームの潜在市場を直接拡大しました。
制約には、レガシーコアバンキングシステムとの統合の複雑さが含まれます。多くのティア2およびティア3銀行は、最新のAPI駆動型モビリティ統合をネイティブにサポートしないCOBOLベースまたは独自のコアプラットフォームで運用しており、実装期間が12~24ヶ月に及び、導入の総コストが増加しています。この摩擦は中小規模の金融機関に不均衡に影響を与え、中小企業セグメントにおける導入速度を圧縮しています。
サイバーセキュリティリスクの認識も、両刃の剣として制約として機能します。セキュリティ上の懸念は、銀行サイバーセキュリティ市場およびモビリティ管理プラットフォームへの投資を促進する一方で、モバイル由来のデータ侵害への恐怖は、銀行のIT委員会がBYODポリシーの導入を遅らせる原因となり、従業員所有デバイス管理をターゲットとするモビリティベンダーにとって潜在的なエンドポイントユニバースを制限します。
銀行向けエンタープライズモビリティ市場の競争環境は、グローバルなテクノロジーコングロマリット、専門のモビリティ管理ベンダー、および大規模なITサービス企業が混在し、エンタープライズテクノロジーにおいて最もセキュリティに敏感な垂直市場の1つでシェアを争っています。
Microsoft Corporation: 日本の多くの企業で広く導入されているMicrosoft 365エコシステムに深く統合されており、クラウドファースト戦略が日本のDX推進と合致しています。Intune、Azure Active Directory、およびMicrosoft Defender for Endpointを通じて、市場で最も広く展開されているエンタープライズモビリティインフラストラクチャを提供しています。
IBM Corporation: 日本の金融機関においても、特にメインフレームインフラを持つ企業向けに、AIを活用したモバイル脅威管理と統合エンドポイント管理を提供しています。MaaS360 with WatsonプラットフォームとSecurity Services部門を活用し、規制された銀行環境向けにAI強化型モバイル脅威管理と統合エンドポイント管理を提供しています。
Accenture Plc.: 日本を含むアジア太平洋地域で、金融機関向けのシステムインテグレーションおよびマネージドモビリティサービスを幅広く提供しています。グローバルな提供ネットワークと深い銀行ドメインの専門知識を活用し、北米、ヨーロッパ、アジア太平洋地域のティア1金融機関向けにエンタープライズモビリティプログラムを設計および実装する主要なシステムインテグレーターおよびマネージドモビリティサービスプロバイダーとして機能しています。
HCL Technologies: 日本を含むアジア市場の金融機関に対し、独自のバンキングアクセラレーターを活用したエンタープライズモビリティのコンサルティング、実装、マネージドサービスを提供しています。銀行クライアント向けにエンタープライズモビリティコンサルティング、実装、およびマネージドサービスを提供し、新興市場および先進国市場のミッドマーケットおよび大規模銀行企業の展開リスクを低減する独自のバンキングアクセラレーターと規制コンプライアンスフレームワークを提供しています。
Infosys Limited: 日本の大手小売銀行や法人銀行向けに、エンドツーエンドのデジタルトランスフォーメーションサービスの一環としてエンタープライズモビリティ機能を提供しています。ポイントソリューションベンダーではなく、エンドツーエンドのトランスフォーメーションパートナーを求める大規模なリテールおよび法人銀行をターゲットに、より広範な銀行向けデジタルトランスフォーメーションサービスの中にエンタープライズモビリティ機能を統合しています。
VMware Inc.: 日本の企業にも広く導入されているWorkspace ONEプラットフォームは、多様なデバイス管理、アプリケーション配信、IDアクセス管理を統合するソリューションとして、日本の金融機関でも採用されています。デバイス管理、アプリケーション配信、およびIDアクセスを異種のデバイスフリート全体で統合しようとする銀行企業向けの基盤ソリューションとして、Workspace ONE統合エンドポイント管理プラットフォームを推進しています。Dell Technologiesとの強力なパートナーシップにより、大規模な銀行インフラ取引における販売範囲が拡大しています。
Citrix Systems Inc.: 日本の投資銀行やトレーディングフロア環境において、セキュアなアプリケーションおよびデスクトップ仮想化ソリューションが活用されています。従業員が基盤となるデータをデバイスレベルのリスクにさらすことなく、モバイルエンドポイントから機密性の高い金融データにアクセスする必要がある投資銀行、トレーディング、およびバックオフィス環境にとって重要なセキュアアプリケーションおよびデスクトップ仮想化ソリューションを提供しています。
BlackBerry Limited: 日本の政府機関や厳格なセキュリティ要件を持つ金融機関において、政府レベルのセキュリティ認証を持つBlackBerry UEMプラットフォームが強みを発揮しています。BlackBerry UEMプラットフォームの政府レベルのセキュリティ認証と規制産業のエンドポイント管理における伝統を通じて差別化を図り、中央銀行、政府系資産運用機関、防衛関連の金融機関の間で強力な地位を維持しています。
Newgen Software Technologies Limited: 日本の金融機関においても、ローン組成やKYCプロセスなど、モバイルを活用したワークフロー自動化および文書管理ソリューションを提供しています。ローン組成、貿易金融、顧客オンボーディングなどの銀行プロセス向けのモバイル対応ワークフロー自動化および文書管理ソリューションに特化し、エンタープライズモビリティスタックのアプリケーションレイヤーで競争しています。
Mobile Iron Inc.: 日本の金融機関のデータガバナンス要件を満たすアプリレベルのコンテナ化とデータ損失防止ポリシーを通じて、モバイルアプリケーションのセキュリティを提供しています。モバイル中心のゼロトラストセキュリティ機能を提供し、厳格な銀行データガバナンス要件を満たすアプリレベルのコンテナ化とデータ損失防止ポリシーを通じて銀行のモバイルアプリケーションを保護しています。
2025年3月:Microsoft Corporationは、DORAおよびPCI DSS要件を specifically ターゲットとするIntuneコンプライアンスレポート機能の拡張を発表し、欧州の銀行クライアントがリアルタイムのモバイルエンドポイントコンプライアンス証明書を生成できるようになり、監査準備期間を推定40%削減しました。
2025年1月:欧州連合のデジタル運用レジリエンス法が正式に発効し、EU管轄区域内で事業を行うすべての金融機関に対し、モバイルエンドポイントセキュリティを含む包括的なICTリスク管理フレームワークを義務付け、20以上の主要な欧州銀行グループ全体で調達審査を加速させました。
2024年11月:BlackBerry Limitedは、CylanceMobile AI搭載脅威検出エンジンをBlackBerry UEMプラットフォームに統合し、銀行クライアントが管理デバイス環境内のモバイルアプリケーションアクティビティのリアルタイム行動分析から利益を得られるようにしました。
2024年9月:Accenture Plc.はシンガポールに銀行向けモビリティ専門センターを設立し、ASEAN地域の銀行クライアントを対象に、平均18ヶ月から9ヶ月未満に展開期間を短縮するよう設計された加速型エンタープライズモビリティ実装プログラムを開始しました。
2024年7月:IBM CorporationとHCL Technologiesは戦略的共同提供契約を発表し、HCLがインド、東南アジア、中東の銀行クライアント向けにIBM MaaS360ソリューションを再販および実装することで、高成長銀行モビリティセグメントにおけるIBMの潜在市場を拡大しました。
2024年4月:Newgen Software Technologies Limitedはモバイルファーストの銀行向けワークフロー自動化モジュールをリリースし、リテール銀行が完全にペーパーレスなローン組成およびKYCプロセスを管理されたモバイルエンドポイントを通じて完全に展開できるようにすることで、パイロット展開においてプロセスサイクルタイムを最大60%削減しました。
銀行向けエンタープライズモビリティ市場は顕著な地域差を示し、5つの主要な地理的ゾーンで成長率、採用ドライバー、および競争ダイナミクスが大きく異なります。
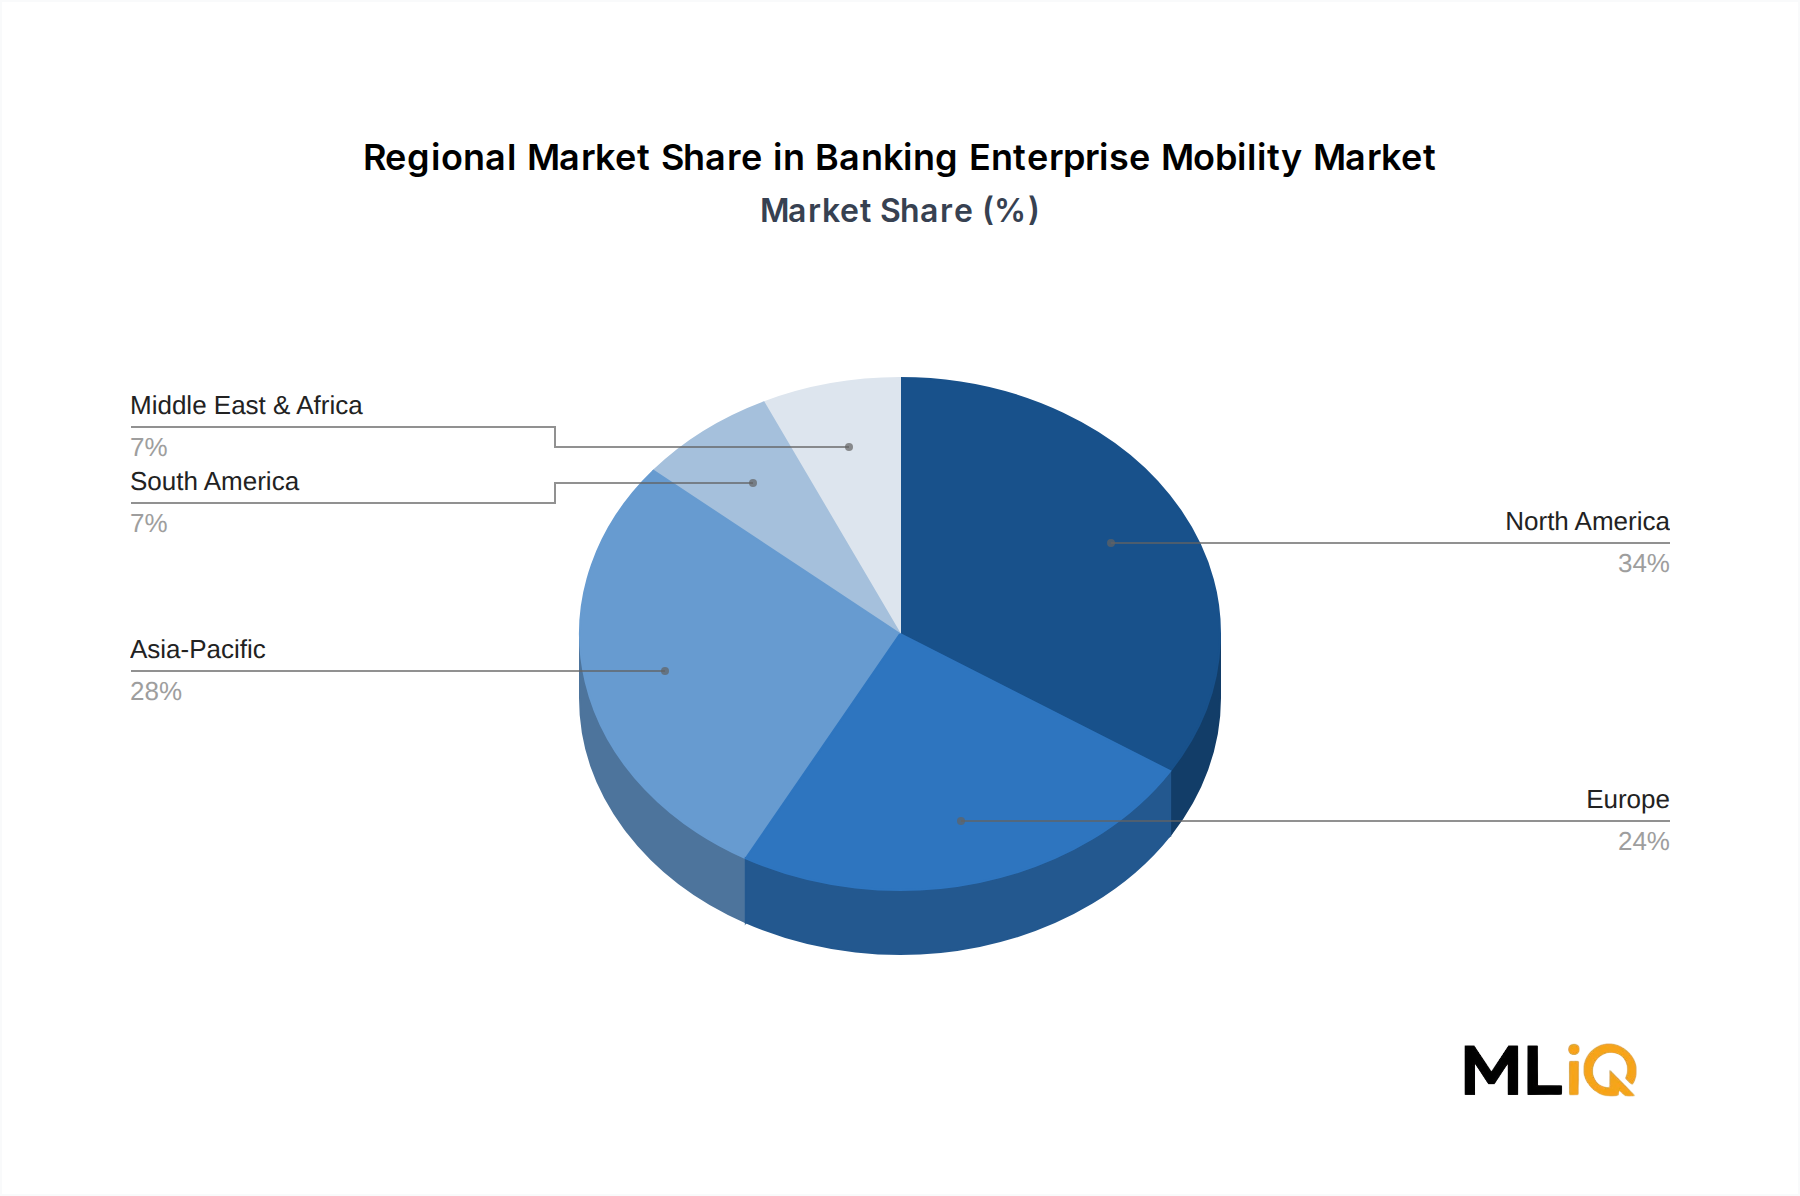
北米は最大の絶対収益シェアを占めており、2025年には世界市場価値の約38%、すなわち約56億ドル(約8,400億円)に相当すると推定されています。米国が地域需要の大部分を牽引しており、世界で最も先進的なバンキングテクノロジーエコシステム、銀行従業員における高いモバイルデバイス普及率、およびFFIECモバイルバンキングガイダンスや州レベルのデータプライバシー法を含む厳格な規制枠組みに支えられています。北米の地域CAGRは2033年まで10.8%と推定されており、これはプラットフォームのアップグレード、SaaS移行、セキュリティ投資によって成長が推進される、比較的成熟した市場を反映しています。
アジア太平洋地域は、2033年まで予測されるCAGRが15.2%と、最も急速に成長している地域セグメントです。中国、インド、日本、韓国が地域需要の大部分を占めており、特にインドはインド準備銀行のデジタルバンキング義務化の下で公営および民間の銀行が近代化を進めるにつれて、特にダイナミックな成長市場として浮上しています。ASEANブロックは大きなグリーンフィールドの機会を提示しており、多数のデジタルネイティブなネオバンクが初期段階からモバイルファーストのエンタープライズアーキテクチャを展開しています。アジア太平洋地域全体でのデジタル決済インフラ市場の拡大は、決済受け入れおよび処理業務を支えるエンドポイントを管理できるエンタープライズモビリティプラットフォームに対する相乗効果的な需要を生み出しています。
ヨーロッパは収益で2番目に大きな地域市場を構成しており、世界市場価値の約27%を占めています。ドイツ、英国、フランスが地域需要を牽引しています。DORAコンプライアンスの義務化は、2024年後半以降、重要な調達促進要因となっており、欧州の銀行は新しいICTレジリエンス要件を満たすためにモバイルエンドポイント管理の導入を加速させています。地域のCAGRは2033年まで11.6%と推定されています。
中東およびアフリカは、特にGCC諸国において、ソブリンウェルスファンドと国営銀行がデジタルインフラの近代化に多額の投資を行っており、新興の高成長地域です。この地域では、ビジョン2030などの国家多角化プログラムを支援するために、銀行がリモートワークフォースモビリティ機能を展開するにつれて、セキュアモバイルアクセス市場が急速に拡大しています。地域のCAGRは2033年まで13.9%と予測されています。
ブラジルとアルゼンチンが牽引する南米は、マクロ経済の変動によって制約されるものの、高いスマートフォン普及率と、既存の銀行にモビリティ投資を加速させるよう圧力をかけるダイナミックなフィンテックエコシステムに支えられた発展途上市場の機会を提示しています。地域のCAGRは2033年まで11.1%と推定されています。
銀行向けエンタープライズモビリティ市場はソフトウェアおよびサービス集約型の市場ですが、銀行機関内でのデバイスフリート拡大のタイムラインとモビリティプログラムの総所有コストに直接影響を与えるハードウェアコンポーネントのサプライチェーンに大きく依存しています。
最も重要な上流インプットは半導体、特に銀行のエンタープライズモビリティプログラムで展開されるスマートフォン、タブレット、ラップトップを駆動するアプリケーションプロセッサ、セキュアエレメント、およびベースバンドチップセットの入手可能性です。2021年から2023年まで続いた世界的な半導体不足は、銀行のデバイスフリート拡大を直接的に制約し、不足のピーク時にはエンタープライズグレードデバイスの調達リードタイムが24~36週間に延長されました。2024年を通じて供給状況は正常化しましたが、先進半導体製造に関する米国と中国間の地政学的緊張は、特に最先端の処理ノードを組み込んだデバイスに対して潜在的な供給リスクをもたらし続けています。
モバイルバンキングアプリケーションおよびモバイル決済資格情報の保存のためのハードウェアレベルの暗号化セキュリティ基盤を提供するセキュアエレメントチップは、NXP Semiconductors、Infineon Technologies、STMicroelectronicsが支配する集中型サプライヤーベースから調達されています。セキュアエレメントの価格変動は歴史的に広範な半導体市場サイクルと密接に連動しており、スポット価格は谷とピークの間で15~25%変動しています。大規模なデバイス更新を管理する銀行IT調達チームは、複数年のデバイス供給契約を通じてこの変動に対してヘッジする必要があります。
ソフトウェアレイヤーのコンポーネントに関しては、主要なサプライチェーンリスクはクラウドインフラ容量に関わります。SaaSとして提供されるエンタープライズモビリティ管理プラットフォームは、可用性とパフォーマンスのためにハイパースケーラーのクラウドリージョンに依存しています。ハイパースケーラーの容量制約期間中、SaaSで提供されるモビリティプラットフォームは、時間的制約のある運用業務における銀行従業員の生産性に影響を与える遅延の増加を経験する可能性があります。
モバイルデバイス管理市場のサプライチェーンには、モバイルオペレーティングシステムベンダー(特にAppleのiOSおよびGoogleのAndroidチーム)も含まれており、アプリケーションの権限、プライバシーフレームワーク、エンタープライズAPIアクセスに関するポリシー変更は、エンタープライズモビリティ管理プラットフォームで利用可能な機能を大きく変更し、銀行クライアントにサービスを提供するモビリティベンダーの製品ロードマップに影響を与える間接的な供給側の制約を生み出す可能性があります。
バッテリー材料、特にモバイルデバイスのリチウムイオンバッテリーパックに使用されるリチウムカーボネートは、著しい価格変動を示してきました。リチウムカーボネートのスポット価格は、2022年後半に1メトリックトンあたり約80,000ドル(約1,200万円)でピークに達した後、2024年にかけて急落し、デバイス製造コスト、ひいては大規模なエンドポイントフリートを管理する金融機関のエンタープライズデバイス更新経済に間接的に影響を与えました。
銀行向けエンタープライズモビリティ市場は、エンタープライズテクノロジーにおいて最も複雑で急速に進化する規制環境の1つで運営されており、主要な地域の金融セクター規制は、特定のモバイルエンドポイントセキュリティ制御、データガバナンス要件、および運用レジリエンス基準を直接義務付けています。
欧州連合では、2025年1月に施行されたデジタル運用レジリエンス法(DORA)が、市場にとって最も影響の大きい最近の規制動向です。
日本の銀行向けエンタープライズモビリティ市場は、金融機関のデジタルトランスフォーメーション(DX)推進と、ハイブリッドワークモデルの普及によって顕著な成長を遂げています。グローバル市場全体が2025年に約2兆2,200億円と評価され、2033年まで年平均成長率12.5%で拡大する中で、アジア太平洋地域は15.2%のCAGRで最も急速に成長しており、日本はこの地域需要の重要な部分を占めています。日本の市場規模は、推定で数千億円規模に達すると考えられ、今後も堅調な拡大が見込まれます。高齢化社会と労働力人口の減少が進む日本において、生産性向上と業務効率化は喫緊の課題であり、モバイルを介したシームレスな業務アクセスは不可欠となっています。
主要な企業としては、提供されたリストに日本を拠点とする純粋なモビリティベンダーは含まれていませんが、日本市場で非常に活発なグローバル企業の日本法人やパートナー企業が市場を牽引しています。例えば、Microsoft Corporationは、IntuneやAzure Active Directoryといったソリューションを通じて、多くの日本企業が導入しているMicrosoft 365エコシステムとの親和性の高さから、強力な存在感を示しています。IBM Corporationもまた、MaaS360などのプラットフォームを通じて、日本の大手金融機関のセキュリティおよびクラウド変革を支援しています。VMware Inc.のWorkspace ONEやCitrix Systems Inc.の仮想化ソリューションも、日本の金融機関における多様なデバイス管理やセキュアな作業環境構築に貢献しています。これらの企業は、日本の主要なシステムインテグレーター(NTTデータ、日立、富士通、NECなど)と連携し、金融機関への導入を進めています。
日本市場における規制・標準化の枠組みは、高いセキュリティとデータ保護水準を要求しています。金融庁(FSA)が発行する「金融機関等におけるサイバーセキュリティ対策の強化について」などのガイドラインは、金融機関のITガバナンス、クラウド利用、情報セキュリティ対策に具体的な要件を課しています。また、「個人情報保護法」は顧客データの適切な管理と保護を義務付けており、モバイルデバイスで取り扱う情報についても厳格な対応が求められます。さらに、「マイナンバー法」に基づく特定個人情報の保護も重要です。情報セキュリティマネジメントシステム(ISMS)の国際標準であるJIS Q 27001(ISO/IEC 27001)の取得は、多くの金融機関がセキュリティ対策の基盤として重視しています。
流通チャネルとしては、グローバルベンダーからの直接販売に加え、前述の日本の大手システムインテグレーターや専門のコンサルティング企業を通じた導入が一般的です。これらのSIerは、システムの設計、導入、カスタマイズ、運用保守までを一貫して提供し、金融機関の複雑な要件に対応しています。顧客である日本の金融機関の行動パターンとしては、新しい技術の導入には慎重な姿勢を見せる一方で、一度導入を決定すれば、安定性、信頼性、長期的なサポートを重視し、実績のあるベンダーやパートナーとの関係を深める傾向があります。デジタルトランスフォーメーションへの投資は、単なる効率化だけでなく、顧客体験の向上や新しいサービスの創出にも向けられており、モバイルを介した顧客接点の強化も重要なテーマとなっています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 12.5% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
本レポートの基礎は、強固な一次調査フレームワークに基づいており、銀行エンタープライズモビリティ市場調査における総調査労力の70~80%を占めています。一次データ収集は、銀行エンタープライズモビリティエコシステム内で直接活動する主要な利害関係者との構造化されたインタビュー、アンケート、専門家との協議を通じて実施されました。このアプローチにより、市場規模、セグメンテーションのダイナミクス、および将来予測(2026~2034年)が、純粋な推定値ではなく、実世界の運用インテリジェンスに基づいていることが保証されました。
バリューチェーン全体で関与した企業タイプ:
インタビュー対象の主要な利害関係者:
一次調査は、本レポートでカバーされている北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカを含むすべての主要地域を網羅し、規制環境、企業採用の成熟度、デバイスの選好における地域のニュアンスが正確に反映されていることを確認しました。
| Stakeholder Role | Interview Share (%) |
|---|---|
| 最高情報セキュリティ責任者 (CISO) | 30% |
| デジタルバンキング責任者 / モバイルバンキング戦略担当バイスプレジデント | 28% |
| エンタープライズモビリティアーキテクト / ITインフラストラクチャリード | 24% |
| プロダクトマネージャー – 銀行モビリティソリューション | 18% |
| Company Type | Representation (%) |
|---|---|
| 金融機関(銀行、信用組合) | 30% |
| エンタープライズモビリティ / UEMソリューションベンダー | 25% |
| マネージドモビリティサービスプロバイダー & システムインテグレーター | 20% |
| デバイスメーカー & OEMハードウェアパートナー | 15% |
| 銀行ITコンサルタント & 規制テクノロジー企業 | 10% |
二次調査は、残りの調査労力の20~30%を占め、市場の背景、歴史的なベースラインデータ、規制環境のマッピング、競合情報の検証のための構造的なバックボーンとして機能します。すべての二次情報源は、市場調査アグリゲーターのウェブサイトを除外するために慎重に精査され、権威ある政府ポータル、規制機関、業界団体、および世界的に認められた金融データベースを優先しました。
活用した金融データベース & 商業インテリジェンスプラットフォーム:
規制機関 & 政府データソース:
また、地域ごとの需要ベースラインを確立するため、業界団体の出版物、中央銀行の年次報告書(例:連邦準備制度理事会、欧州中央銀行、インド準備銀行)、および政府のデジタル経済戦略文書も体系的にレビューされました。
銀行エンタープライズモビリティ市場の市場規模算定と予測は、コンポーネント、デバイスタイプ、エンドユーザーセグメント、および地理全体にわたるすべての定量的推定値を相互検証するために、ハイブリッドなトップダウンおよびボトムアップ手法と多層的なデータ三角測量を併用しました。
トップダウンアプローチ:マクロレベルの銀行IT支出データとエンタープライズモビリティソフトウェア支出ベンチマークは、中央銀行レポート、BIS金融統計、GSMAエンタープライズモビリティデータから収集されました。総潜在市場(TAM)推定値は、銀行セクター固有の採用率、モビリティソリューションの普及率、および規制主導の投資乗数を適用することにより、段階的に洗練されました。
ボトムアップアプローチ:詳細な市場構築は、個々の金融機関レベルで需要シグナルを集約し、企業規模カテゴリ(中小企業、大企業)およびデバイス展開タイプ全体にわたってスケーリングすることにより実行されました。ボトムアップ市場規模の計算には、以下の特定の指標と変数が使用されました。
多層的なデータ三角測量:すべての推定値は、最終的な値が承認される前に、一次インタビューから導き出された数値、二次金融データベースのベンチマーク、および公開されたベンダーの収益配分という3つの独立したデータ層間で検証されました。地域ごとの推定値は、IMFの世界経済見通しGDP成長経路および世界銀行のデジタル金融サービス普及率指数とさらに三角測量されました。
本レポートで提示されるすべてのデータは、当社の多源検証プロセスの厳密さと主要な利害関係者との深い関与を反映し、85~90%の推定精度レベルが保証されています。調査ライフサイクル全体を通じて、以下の品質保証プロトコルが適用されました。
アジア太平洋地域は、スマートフォンの急速な普及、中国とインドにおけるデジタルバンキングインフラの拡大、そしてモバイルファーストの金融サービスに移行する大規模な非銀行利用者層に支えられ、最も急速に成長している地域です。インドや韓国などの国々がエンタープライズモバイルデバイス管理プラットフォームに多額の投資を行っており、2033年まで北米の成長率を上回る位置にあります。
需要は主に、現場担当者やバックオフィススタッフがコアバンキングシステムに安全にモバイルアクセスする必要がある、リモートおよびハイブリッドバンキング業務への移行加速によって牽引されています。データセキュリティに関する規制要件、金融機関におけるBYODの採用増加、およびVMwareやBlackBerryなどの企業によるモバイルデバイス管理(MDM)ソリューションへの投資が、12.5%の年平均成長率を維持する主要な触媒となっています。
マイクロソフト コーポレーションは、Intuneエンタープライズモビリティスイートを銀行固有のコンプライアンスモジュールで拡張しました。一方、IBM コーポレーションは、AI駆動型の脅威検出をモバイルセキュリティ製品に統合し続けています。ニューゲン・ソフトウェア・テクノロジーズ・リミテッドは、中規模の銀行企業をターゲットにしたワークフロー自動化ツールを発表しており、これは一般的なMDMプラットフォームよりも垂直統合型モビリティソリューションへのトレンドを反映しています。
インドのRBI、英国のFCA、米国のFFIECを含む金融規制当局は、モバイルバンキングインフラに対し、厳格なデータ所在、暗号化、および監査証跡の要件を課しています。これらの要件は、シトリックス・システムズやモバイルアイアンなどのベンダーからのコンプライアンス準拠モビリティソリューションに対する企業支出を直接増加させます。なぜなら、非準拠に対する罰金は、1件あたり数百万ドルに達する可能性があるためです。
ティア1銀行や保険コングロマリットがエンタープライズグレードのMDM、コンテナ化、および大規模なセキュアアプリ配信を必要とするため、大規模企業が導入の主要なシェアを占めています。しかし、中規模企業は、HCLテクノロジーズやアクセンチュアなどのプロバイダーによる費用対効果の高いクラウド提供型モビリティソリューションによって、中堅金融機関の総所有コストを削減し、最も急速に成長しているエンドユーザーセグメントとなっています。
銀行向けエンタープライズモビリティ市場は、基準年2025年に148億ドルの価値があり、2033年まで年平均成長率12.5%で拡大すると予測されており、予測期間終了時には市場規模が370億ドルを超えると見込まれます。成長はソリューションとサービスのコンポーネントにわたって分散しており、MDMプラットフォームとセキュアモバイルアプリケーションを網羅するソリューションセグメントが、より大きな収益シェアを占めています。