
1. 医療用射出成形機を再形成している破壊的技術は何ですか?
オール電化射出成形機は、50~70%低いエネルギー消費とISO分類された医療環境に適したクリーンな操作性により、油圧システムに取って代わっています。多成分およびLSR(液体シリコーンゴム)成形技術も採用が加速しており、組み立て工程を削減する複雑な一体成形部品形状を可能にしています。ENGEL AUSTRIA GmbHやARBURG GmbHなどの企業がこれらのプラットフォームを積極的に商業化しています。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 医療用射出成形機市場

Senior Research Analyst
| パラメータ | 詳細 |
|---|---|
| 基準年評価額 | 8億6,710万米ドル |
| 予測評価額 | 11億800万米ドル以上(CAGRで予測) |
| 複合年間成長率(CAGR) | 4.8% |
| 予測期間 | 2026–2032年 |
| 最大の地域市場 | アジア太平洋 |
| 主要セグメント | オール電化(稼働方式) |
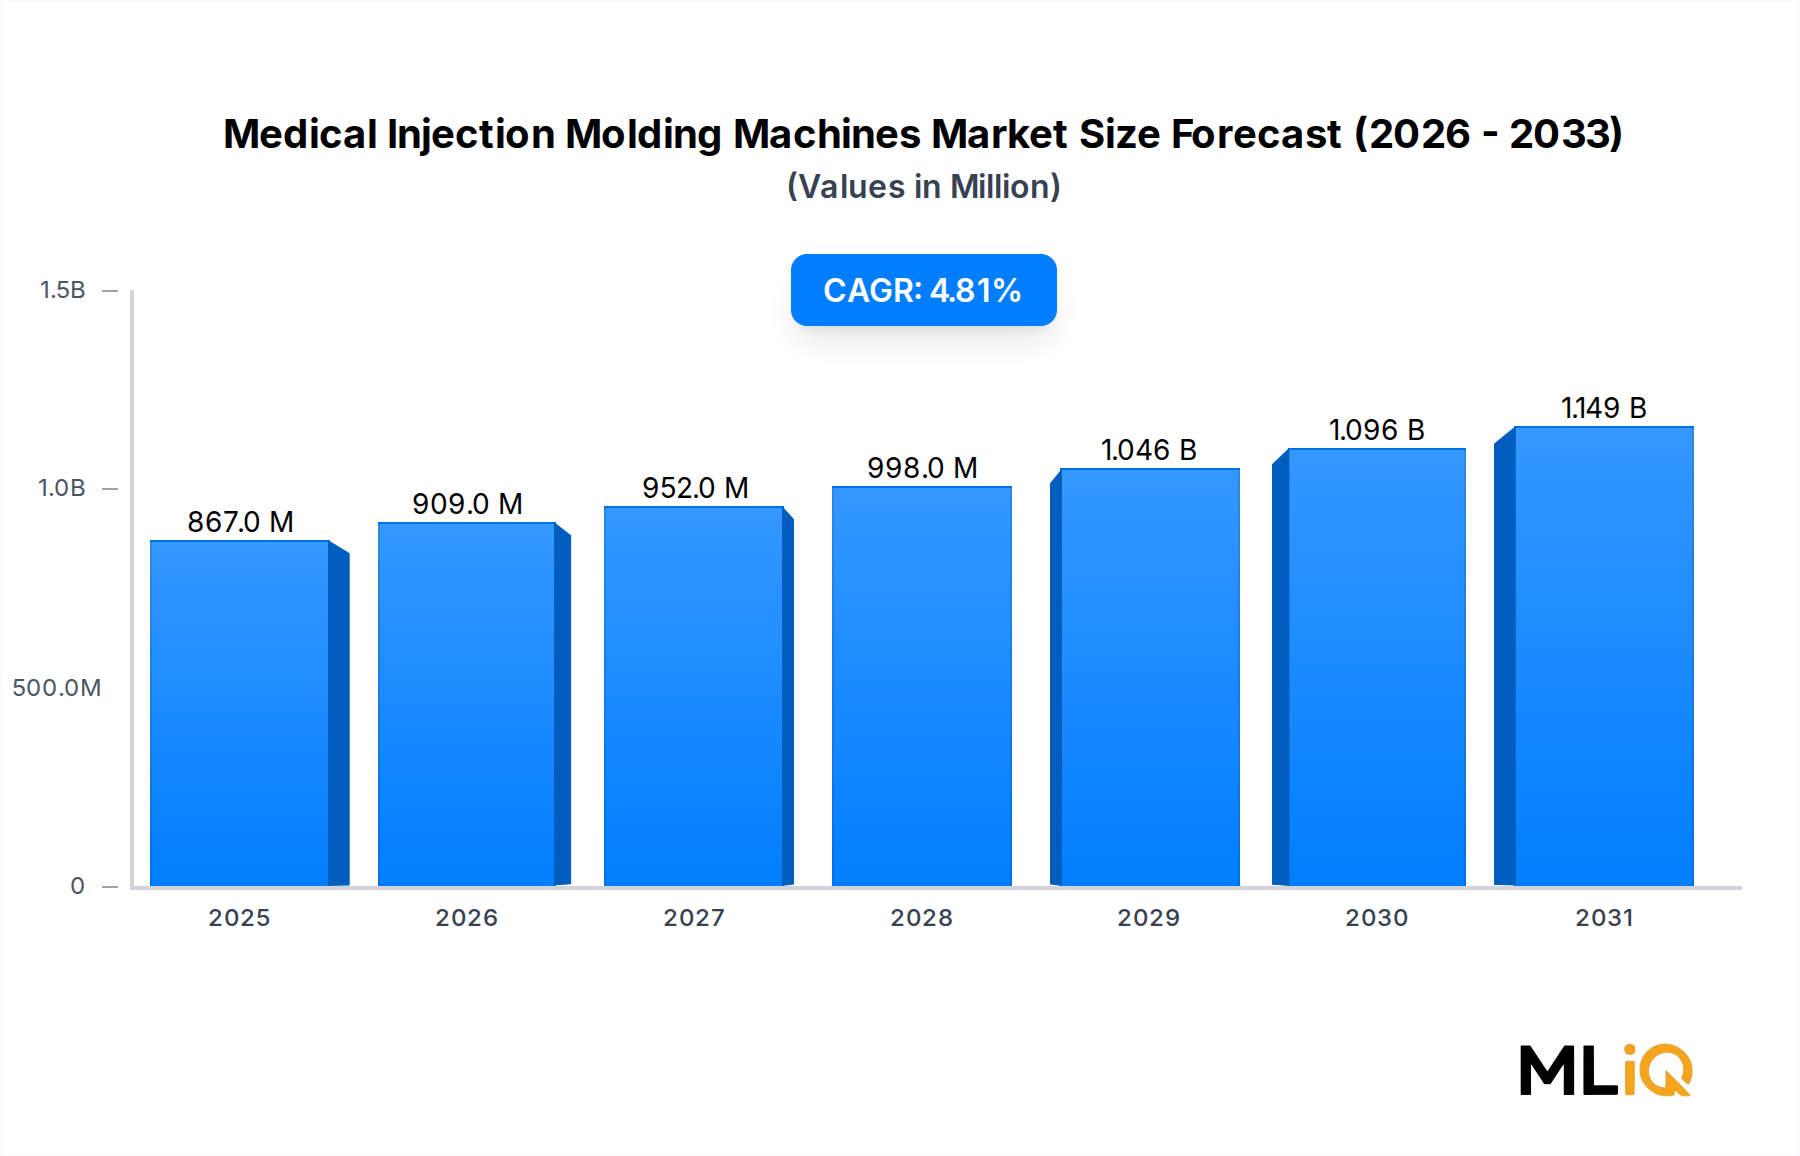

世界の医療用射出成形機市場は、基準評価額8億6,710万米ドルから、予測期間中にCAGR 4.8%で推移し、持続的な拡大が見込まれています。この軌跡は、世界のヘルスケアインフラ、精密プラスチック製造、および臨床・診断機器製造に適用される先進的なポリマー加工技術における構造的な需要シフトを反映しています。
市場の勢いは、4つの収束するマクロ要因によって形成されています。第一に、慢性疾患の世界的な負担の増加は、使い捨て医療機器、注射器、IVコンポーネント、診断カートリッジ、および薬剤投与システムといった、高精度射出成形プロセスを必要とする製品の未曽有の生産量を牽引しています。第二に、米国FDA、EU MDR、および日本のPMDAを含む国際的な規制当局は、医療グレードのポリマーコンポーネントに対する厳格な品質とトレーサビリティ要件を強化しており、デバイスOEMは検証済みのクリーンルーム対応成形プラットフォームへの投資を迫られています。第三に、製薬および外科用途におけるCyclic Olefin CopolymerやThermoplastic Elastomerなどの高性能エンジニアリングポリマーの採用増加は、特殊な多成分およびLSR射出システムへの需要を押し上げています。第四に、油圧式からオール電化およびハイブリッド機械アーキテクチャへの継続的な移行は、特に北米、西ヨーロッパ、および東アジアの大規模医療成形施設における設備投資の決定を再構築しています。
戦略的には、市場はロボット工学、ビジョンシステム、クリーンルーム準拠、およびリアルタイムプロセスデータを組み込んだ完全に統合された製造セルへとシフトしており、これはより広範な産業用自動化機器市場と収束しています。ENGEL AUSTRIA、ARBURG、住友、Huskyなどの主要ベンダーは、独立した資本設備ではなく、エンドツーエンドソリューションとして医療セグメントプラットフォームを積極的に位置付けています。競争環境は、プレミアムティアでは適度に統合されていますが、主に中国のOEMが医療グレードの機械ポートフォリオを拡大していることにより、中価格帯のアジア製機械セグメントでは断片化されています。
アプリケーションの観点からは、外科および製薬用途が最も価値の高いセグメントを占めており、診断およびヘルスケア機器製造は最も急速に成長している垂直分野です。パンデミック後の感染管理プロトコルによって加速された、使い捨ての滅菌包装医療コンポーネントへの移行は、引き続き堅調な数量需要を支えています。これらのダイナミクスは、医療射出成形セクターを、より広範なプラスチック射出成形機市場における最も技術的に差別化され、防御可能なサブセグメントの1つとして位置付けています。
オール電化の稼働方式は、医療射出成形分野において主要かつ最も急速に成長しているサブセグメントであり、設置ベースと比較して新規設備投資において不均衡に高いシェアを占めています。この優位性は偶然ではなく、臨床的な精度要件、規制遵守の必要性、および総所有コスト(TCO)経済性の収束を反映しており、これらすべてが従来の油圧システムよりもサーボモーター駆動の電動アーキテクチャを支持しています。
オール電化機械は、生産環境から油圧作動油を完全に排除します。これは、汚染リスクが排除されるべきISOクラス7およびクラス8のクリーンルームにおいて重要な利点です。 医療機器製造市場の厳格な粒子および化学的汚染基準、特にISO 13485およびFDA 21 CFR Part 820の下では、埋め込み型、吸入型、または注射型薬剤送達用途向けコンポーネントのオール電化プラットフォームへのほぼ必須のコンプライアンス経路が形成されます。
オール電化機械は、射出速度と圧力プロファイルにおいて±0.1%未満のショット・トゥ・ショット再現性許容値を達成します。これは、インスリンペンコンポーネント、眼科レンズ、および診断マイクロ流体チップなどの薄肉マイクロ成形用途において重要です。サーボ駆動のクローズドループ制御システムは、ミリ秒単位の分解能でプロセスデータロギングを可能にし、21 CFR Part 11準拠の電子バッチ記録を直接サポートします。これは、GMP条件下で稼働する製薬パッケージング顧客からますます需要が高まっている機能です。
オール電化プラットフォームのエネルギー効率は、同等の油圧システムと比較して通常50~70%効率的です。これは、欧州および北米の製造施設におけるエネルギーコストの上昇に伴い、その魅力が高まった要因です。標準的な7~10年の資産ライフサイクルにおいて、電力料金の節約だけで、油圧式同等品よりも15~25%高い機械価格プレミアムを相殺できます。
ハイブリッドサブセグメント(電動サーボ射出と油圧クランプの組み合わせ)は、200~500トンの型締め力カテゴリにおいて戦略的な関連性を維持しています。このカテゴリでは、高トン数での完全電動化の経済性はそれほど有利ではありません。ハイブリッド機械は、油圧フリートから移行する成形業者にとって実用的なブリッジ技術として機能し、設備投資を管理しながら部分的なクリーンルーム準拠を可能にします。しかし、ENGEL、ARBURG、住友のオール電化システムが、ますます低価格で500トン以上にスケールアップするにつれて、ハイブリッドの浸透は中期的に安定すると予想されます。
油圧射出成形機は、価格に敏感なアジア市場や高トン数用途で依然として普及していますが、医療グレードの生産においては構造的なシェア低下に直面しています。規制当局の監査では、油圧システムが汚染リスクとしてますます指摘されており、オール電化射出成形機市場の拡大は、医療分野における油圧専用プラットフォームの対象となる機会を減少させています。医療成形における残りの油圧需要は、東南アジアおよび南米の開発途上市場に集中しており、そこでは初期の設備投資制約が長期的な効率性よりも依然として優位です。
オール電化セグメント内では、200~500トン力の範囲が最も収益性の高いティアであり、中程度の複雑さの外科用トレイから多キャビティ診断カートリッジツールまで、最も幅広いアプリケーション範囲をカバーしています。200トン未満の範囲は、ウェアラブル薬剤送達デバイスおよびポイントオブケア診断におけるマイクロ成形需要に牽引されて、最も急速に成長しています。500トンを超える機械は医療用途ではニッチですが、製薬流通向けの大量パッケージングの需要があります。
世界的な人口高齢化と慢性疾患の蔓延:WHOは、2030年までに世界人口の6人に1人が60歳以上になると推定しています。この人口動態の変化は、低侵襲手術器具、整形外科インプラントツール、診断消耗品、および医薬品投与デバイス(すべて精密射出成形ポリマーコンポーネントの集約的な利用者)への需要増に直接相関しています。
使い捨て医療機器への規制推進:欧州MDR(EU 2017/745)およびFDAの品質システム規制改革は、外科、内視鏡、およびICU用途における再利用可能なデバイスから使い捨てデバイスへの移行を加速しています。使い捨てデバイスはほぼすべて射出成形されており、規制遵守の圧力は継続的な機械需要に直接変換されます。
先進ポリマーの採用:製薬および診断用途における光学的な透明性と低抽出性を特徴とするCyclic Olefin Copolymer、および外科用グリップやカテーテルオーバーモールドにおけるThermoplastic Elastomerなど、特殊樹脂の採用拡大は、OEMが特殊成形プラットフォームへの投資を促しています。これらの材料は、ハイエンドの電動機械のみが一貫して提供できる、厳密に制御された溶融温度と射出圧力プロファイルを必要とします。
医療サプライチェーンのニアショアリング:COVID以降のサプライチェーンの混乱は、北米および欧州における医療コンポーネント製造のリショアリングとニアショアリングを加速させ、国内の射出成形能力への設備投資を直接刺激しました。
高額な資本および検証コスト:完全に装備された医療グレードのオール電化射出成形セル(クリーンルーム統合、ロボット工学、プロセス認定を含む)は、50万米ドルから200万米ドル以上の資本支出を必要とする場合があります。医療用途ごとのIQ/OQ/PQ検証プロセスは、5万~20万米ドルの追加費用と6~18ヶ月のリードタイムを伴い、中小規模の成形業者にとって大きな障壁となっています。
樹脂供給の変動性:医療成形バリューチェーンは、特に特殊ポリマーにおいて、製薬パッケージング市場の樹脂供給の上流の変動性の影響を受けます。ポリプロピレンとポリエチレンの価格変動が前年比15~30%に達すると、固定価格OEM契約における成形業者の利益率が直接圧迫されます。
特に北米および欧州において、医療グレード成形検証に訓練されたプロセスエンジニアの世界的な不足は、能力利用率を制約し、新規プログラムの立ち上げを遅延させています。
競争環境は、欧州および日本のOEMのプレミアムティアによって特徴付けられ、最も高いASPと技術的差別化を誇り、中価格帯の医療用途をターゲットとする中国の機械メーカーの拡大に挑戦されています。
ENGEL AUSTRIA GmbH:オーストリアに本拠を置くENGELは、医療用射出成形におけるグローバルなテクノロジーリーダーとして広く認識されており、特にe-victoryおよびe-macオール電化プラットフォームは、クリーンルーム展開のために特別に設計されています。ENGELの統合自動化およびインダストリー4.0 iQプロセス制御システムは、製薬パッケージングおよび外科デバイス製造における標準的なリファレンスとなっています。
ARBURG GmbH:ARBURGのAllrounder電動シリーズは、マイクロ成形および多成分医療用途においてプレミアムな位置を占めています。同社のFreeformer積層造形システムは、射出成形ポートフォリオを補完し、複雑な医療機器形状の統合製造ワークフローを可能にします。
Husky Injection Molding Systems Ltd:Huskyは、製薬用キャップおよびプレフィルドシリンジコンポーネント向けの高性能PETおよびポリプロピレンシステムにおいて支配的な地位を占めており、そのHyCAPおよびAltaniumプラットフォームは、世界中の滅菌包装ラインに広く展開されています。
住友重機械工業株式会社:住友のSE-EVオール電化プラットフォームは、日韓の医療機器OEMに好まれるプラットフォームであり、特にサブミクロン単位の再現性を必要とするマイクロ精度および薄肉医療成形用途に強みを持っています。
中国化工集団有限公司(KRAUSSMAFFEI GROUP GmbH):ChemChina傘下のKraussMaffeiは、欧州のエンジニアリングの伝統と、医療グレード機械の製造規模の拡大をもたらします。そのPXオール電化およびCXハイブリッドシリーズは、欧州の医療機器クラスターで勢いを増しています。
HILLENBRAND INC.(MILACRON HOLDINGS CORP.):Hillenbrandの産業プラットフォームを通じて流通しているMilacronのRoboshotオール電化シリーズは、国内の技術サポートと検証済みプロセスソリューションを求める北米の医療成形業者をターゲットとしています。
BOLE Machinery:BOLEは、中価格帯の医療成形セグメントにおける中国の台頭する挑戦者であり、欧州同等品より20~35%低い価格帯で電動およびハイブリッドプラットフォームを提供し、東南アジアおよび中国国内の医療機器メーカーをターゲットとしています。
海天国際控股有限公司:HaitianのVenus電動シリーズは、世界で最も生産量の多いオール電化医療成形プラットフォームの1つであり、急速に拡大する中国国内の医療機器セクターで強力な浸透率を示し、輸出プレゼンスも高まっています。
芝浦機械株式会社:旧東芝機械として知られる芝浦は、日本の医療OEM向けの精密電動射出システムにおいて高い評価を維持しており、特に半導体および光学グレードのポリマーコンポーネントにおいて、医療診断用途と重複する専門知識を持っています。
株式会社日本製鋼所(JSW):JSWのJ-ADSオール電化シリーズは、超高精度医療マイクロ成形のための技術的に専門化されたプラットフォームであり、日本の埋め込み型デバイスおよび眼科レンズ製造で広く使用されています。
以下の時系列マイルストーンは、競争上のポジショニングを形成する重要な商業、技術、および規制の発展を捉えています。
2023年第1四半期:ENGEL AUSTRIAは、Medtec Europeで新しいe-mac 310クリーンルーム対応オール電化射出成形システムを発表しました。これは、統合されたiQ重量制御とISOクラス8クリーンルームエンクロージャーとの直接互換性を特徴とし、EU全域の使い捨て医療機器メーカーをターゲットとしています。
2023年第2四半期:Husky Injection Molding Systems Ltdは、スイスの精密医療金型メーカーであるSchöttli Groupを買収し、Huskyの医療提供範囲を機械プラットフォームから製薬用キャップおよびプレフィルドシリンジ用の精密ツーリングまで大幅に垂直統合しました。
2023年第3四半期:KraussMaffei Group(CNCC所有)は、ミュンヘンの医療システム生産施設での生産能力拡大を発表し、クリーンルーム機械組立専用スペースを15,000平方メートル追加して、欧州におけるオール電化医療成形セルの需要増加に対応しました。
2023年第4四半期:住友重機械工業は、Fakuma 2023で次世代SE-EV IIオール電化シリーズを発表しました。これは、リアルタイムAIベースの溶融粘度補償技術を組み込み、医療用薄肉用途におけるセットアップスクラップ率を推定40%削減しました。
2024年第1四半期:海天国際は、ISO 13485認定施設をターゲットとしたVenus III E医療シリーズオール電化機械の商業発売を発表しました。インドおよび東南アジアの新興医療製造ハブ向けの直接輸出プログラムが確立されています。
2024年第2四半期:ARBURG GmbHは、Stäubli Roboticsとのパートナーシップを拡大し、Allrounder電動プラットフォームに基づいた完全に統合された事前検証済みの医療自動化セルを提供し、クラスII医療機器アプリケーションの顧客検証期間を約30%短縮しました。
2024年第3四半期:Hillenbrand Inc.(Milacron)は、医療セグメント機械受注で前年比12%の増加を報告し、主に北米の製薬パッケージングおよび外科デバイスメーカーによるリショアリング主導の設備投資が成長の要因であると述べています。
アジア太平洋地域は、中国の巨大な国内医療機器製造基盤、日本の精密工学能力、およびインド、韓国、ASEAN諸国における急速に拡大する生産エコシステムに牽引され、世界市場で最大の地域シェアを占めています。中国だけでも、医療用射出成形機の世界需要の約35~38%を占めており、海天やBOLEなどの国内OEMが中価格帯セグメントで欧州サプライヤーからシェアを拡大しています。インドの「生産連動型インセンティブ(PLI)スキーム」による医療機器製造への推進は、新規射出成形投資を生み出しており、2030年までのCAGRが7%を超える推定で、地域内で最も急速に成長している単一国家市場として位置付けられています。
北米は、米国とカナダの医療成形業者が、FDAの規制厳格化と重要医療サプライチェーンのリショアリングに牽引され、オール電化、クリーンルーム統合プラットフォームへの投資を不均衡に行っていることから、世界で最も単価の高い市場です。米国市場は、ミネソタ州、マサチューセッツ州、カリフォルニア州にクラスIIおよびクラスIII医療機器OEMが密集したクラスターから恩恵を受けており、すべて検証済みの射出成形パートナーを必要としています。北米の精密プラスチック製造市場は、約5.2%のCAGRで拡大しており、先進的な電動成形システムへの需要を直接牽引しています。
欧州は最も技術的に成熟した地域市場であり、ドイツ、オーストリア、スイス、アイルランドの医療機器製造クラスターが支配的です。EU MDRのコンプライアンス要件は、従来の油圧機械が更新されたクリーンルームおよびトレーサビリティ要件との互換性が低下しているため、機器の更新サイクルを加速させています。ドイツ、アイルランド、スイスは collectively で欧州の医療用射出成形機需要の60%以上を占めています。西ヨーロッパにおける製薬パッケージング市場の強みは、高キャビティ医療成形プラットフォームの安定した需要アンカーとなっています。
LAMEA市場はまだ初期段階ですが、GCC諸国、南アフリカ、ブラジル、メキシコにおけるヘルスケアインフラへのグリーンフィールド投資を誘致しています。ANVISA規制の国際基準への調和に支えられたブラジルの国内医療機器産業は、南米で最も発展しています。GCC諸国の「ビジョン2030」および同様の主権投資プログラムは、新しい病院および医療製造インフラへの資金提供を行っており、中期的に医療グレードの射出成形能力に対する初期段階ながら構造的に重要な需要を生み出しています。
2022年から2025年の期間は、医療用射出成形バリューチェーン全体におけるM&A活動と戦略的資本展開の活発化によって特徴付けられており、セクターの構造的成長ファンダメンタルズと医療認定製造資産が誇るプレミアム評価に対する投資家の信頼を反映しています。
HuskyによるSchöttli Groupの買収(
日本の医療用射出成形機市場は、その洗練された技術力と厳格な品質基準により、世界の医療機器製造エコシステムにおいて重要な位置を占めています。市場規模は、先進国経済としての成熟度と、医療技術への継続的な投資によって支えられており、安定した成長が見込まれます。特に、高齢化社会の進展や高度医療への需要増加は、診断機器、治療用デバイス、および使い捨て医療用品の製造に不可欠な精密射出成形機への需要を押し上げています。現在、日本の医療用射出成形機市場の規模は、正確な数値は公開されていませんが、アジア太平洋地域全体の成長を牽引する主要因の一つであり、世界市場においても無視できない存在感を示しています。
日本国内では、住友重機械工業、芝浦機械、日本製鋼所(JSW)といった、長年にわたり高精度な射出成形機を開発・製造してきた国内メーカーが、医療分野で特に強い存在感を示しています。これらの企業は、微細成形、多成分成形、クリーンルーム対応といった、医療用部品に求められる高度な技術要件を満たす製品を提供しています。また、ENGEL AUSTRIAやARBURGといった欧州の主要メーカーも、日本市場に強力な販売・サービスネットワークを構築しており、これらのグローバル企業と国内メーカーが技術革新と品質向上を競い合っています。
日本の医療機器分野は、JIS(日本産業規格)をはじめとする国内外の厳格な品質基準や安全規制の枠組みの中で運営されています。特に、医療機器の製造においては、ISO 13485(医療機器の品質マネジメントシステム)への適合が不可欠であり、射出成形プロセスにおけるバリデーション、トレーサビリティ、およびクリーンルーム環境の維持が最重要視されます。これらの規制要件は、オール電化やハイブリッドといった高精度かつクリーンな稼働方式の射出成形機への需要を後押ししています。
日本の流通チャネルは、メーカー直販、専門商社、および代理店などを通じて形成されています。消費者の行動パターンとしては、安全性、信頼性、および品質に対する高い意識が際立っています。医療機器の最終製品だけでなく、その製造に使用される射出成形機においても、長期的な信頼性、精度、およびサポート体制が重視される傾向があります。これにより、初期投資コストだけでなく、ランニングコストやメンテナンス性、そしてメーカーの技術サポート能力が、購買決定における重要な要素となります。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 4.8% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
医療用射出成形機市場に関する本レポートの基盤は、強固な一次調査フレームワークにあり、総研究努力の約70~80%を占めています。市場参加者とのこの集中的な関与により、予測、セグメンテーション分析、および競合情勢が、2026~2034年の予測期間にわたる現場の現実を反映することが保証されます。
一次データは、医療用射出成形機バリューチェーン内の以下の主要な会社タイプにわたる構造化されたインタビュー、アンケート、および専門家コンサルテーションを通じて収集されました。
技術的、調達、規制、および戦略的視点を捉えるために、特定の役職でステークホルダーインタビューが実施されました。
一次調査は、北米、ヨーロッパ、アジア太平洋、南米、中東&アフリカを含む、本レポートでカバーされているすべての主要地域で実施され、ASEANの医療機器輸出能力の増大やGCCの医療インフラ投資などの地域的な需要のニュアンスが正確に捉えられていることを保証します。
| Stakeholder Role | Interview Share (%) |
|---|---|
| バリデーションエンジニア/プロセスバリデーションマネージャー | 28% |
| 医療機器製造ディレクター/オペレーション担当VP | 32% |
| 規制担当スペシャリスト(FDA/MDR/ISO 13485) | 20% |
| 成形機メーカーの営業・アプリケーションエンジニア | 20% |
| Company Type | Representation (%) |
|---|---|
| 医療グレード樹脂・ポリマーコンパウンダー | 18% |
| 射出成形機OEM・システムインテグレーター | 27% |
| 医療機器受託製造業者(CMO/CMDO) | 25% |
| 医療機器ブランドオーナー・製薬包装会社 | 20% |
| ツーリング・金型製作・バリデーションサービスプロバイダー | 10% |
二次調査は、市場規模の検証、規制環境のマッピング、および競合ベンチマーキングの構造的バックボーンとして機能し、研究フレームワークの残りの20~30%を占めます。すべての二次ソースは厳密に検証されています。一般的な市場調査アグリゲーターWebサイトからのデータは明示的に除外されています。
使用された財務データベースと企業インテリジェンスプラットフォーム:
参照された政府、規制、および業界団体ソース:
業界誌、特許データベース、規制公聴会、および政府の医療インフラ支出レポート(例:CMS国民医療支出データ、WHOグローバルヘルスオブザーバトリー)も、手術、製薬、診断、ヘルスケア、化粧品などのアプリケーションセグメント全体での需要ドライバーを文脈化するためにレビューされました。
医療用射出成形機市場の市場規模と予測では、トップダウンとボトムアップの推定を組み合わせたデュアル方法論アプローチを採用しており、多層データトライアンギュレーションにより、セグメント、地理、および2026~2034年の予測期間全体での内部整合性が確保されています。
ボトムアップ市場規模は、以下の特定の指標と変数を使用して、詳細なセグメントレベルでの需要を集計することにより構築されます。
トップダウン市場規模は、総グローバル医療機器製造出力値(FDA、WHO、および各国の保健省から入手)と、総デバイス製造設備投資に対する射出成形機械の推定資本設備強度比を相互参照します。このマクロレベルの推定値は、一次インタビューおよび業界団体データから派生した配分ウェイトを使用して、地域、機械タイプ、および材料セグメント別に分解されます。
多層データトライアンギュレーションは、需要側推定値(医療機器OEMおよびCMOから)、供給側推定値(機械OEMの収益開示および出荷データから)、およびマクロ経済プロキシ(ヘルスケアインフラ支出、外科手術件数、製薬包装需要の成長)を調整して、文書化された分散範囲を持つコンセンサス市場規模を生成します。
本レポートのすべてのデータ出力には、85~90%の推定精度が保証されており、研究プロセスの各段階に適用される構造化された品質保証プロトコルによって達成されています。
オール電化射出成形機は、50~70%低いエネルギー消費とISO分類された医療環境に適したクリーンな操作性により、油圧システムに取って代わっています。多成分およびLSR(液体シリコーンゴム)成形技術も採用が加速しており、組み立て工程を削減する複雑な一体成形部品形状を可能にしています。ENGEL AUSTRIA GmbHやARBURG GmbHなどの企業がこれらのプラットフォームを積極的に商業化しています。
市場は、石油化学製品の価格変動の影響を受けやすい、環状オレフィンコポリマー(COC)、ポリプロピレン、熱可塑性エラストマーなどのエンジニアリンググレード樹脂に大きく依存しています。製薬包装や診断で広く使用されているCOCは、少数のグローバルサプライヤーによって製造されており、集中リスクを生み出しています。アジア太平洋地域の樹脂生産における供給障害は、機械の稼働率とOEMの納期に直接遅延をもたらす可能性があります。
戦略的投資は、初期段階のベンチャーキャピタルよりも大規模な産業コングロマリットによって主導されています。Hillenbrand Inc.によるMilacron Holdingsの買収やCNCCによるKraussMaffei Groupの買収は、統合主導の資本展開を例示しています。プライベートエクイティの関心は、自動化統合とクリーンルーム対応機械のレトロフィットに集中しています。市場の8億6,710万ドルの評価額と4.8%のCAGRは、メドテックの隣接分野をターゲットとするミッドマーケット産業PEファンドにとって魅力的です。
使い捨て医療機器、使い捨て診断機器、プレフィルド医薬品デリバリーシステムの世界的需要の増加が、中心的な需要触媒です。北米とヨーロッパの人口高齢化は、外科手術の件数を増加させ、手術および製薬アプリケーションセグメントにおける射出成形部品の消費を直接拡大しています。汚染のない製造に対する規制圧力も、油圧からオール電化機械構成への移行を加速させています。
オール電化および多成分機械の高額な設備投資(標準的な油圧機よりも30~50%高価な場合が多い)は、中小規模の医療部品メーカーでの採用を制限しています。厳格なFDA、EU MDR、ISO 13485のコンプライアンス要件は、検証期間を延長し、総所有コストを増加させます。さらに、熟練したツーリングおよびプロセスエンジニアへの依存は、新興市場全体での生産規模拡大を制約する人材のボトルネックを生み出しています。
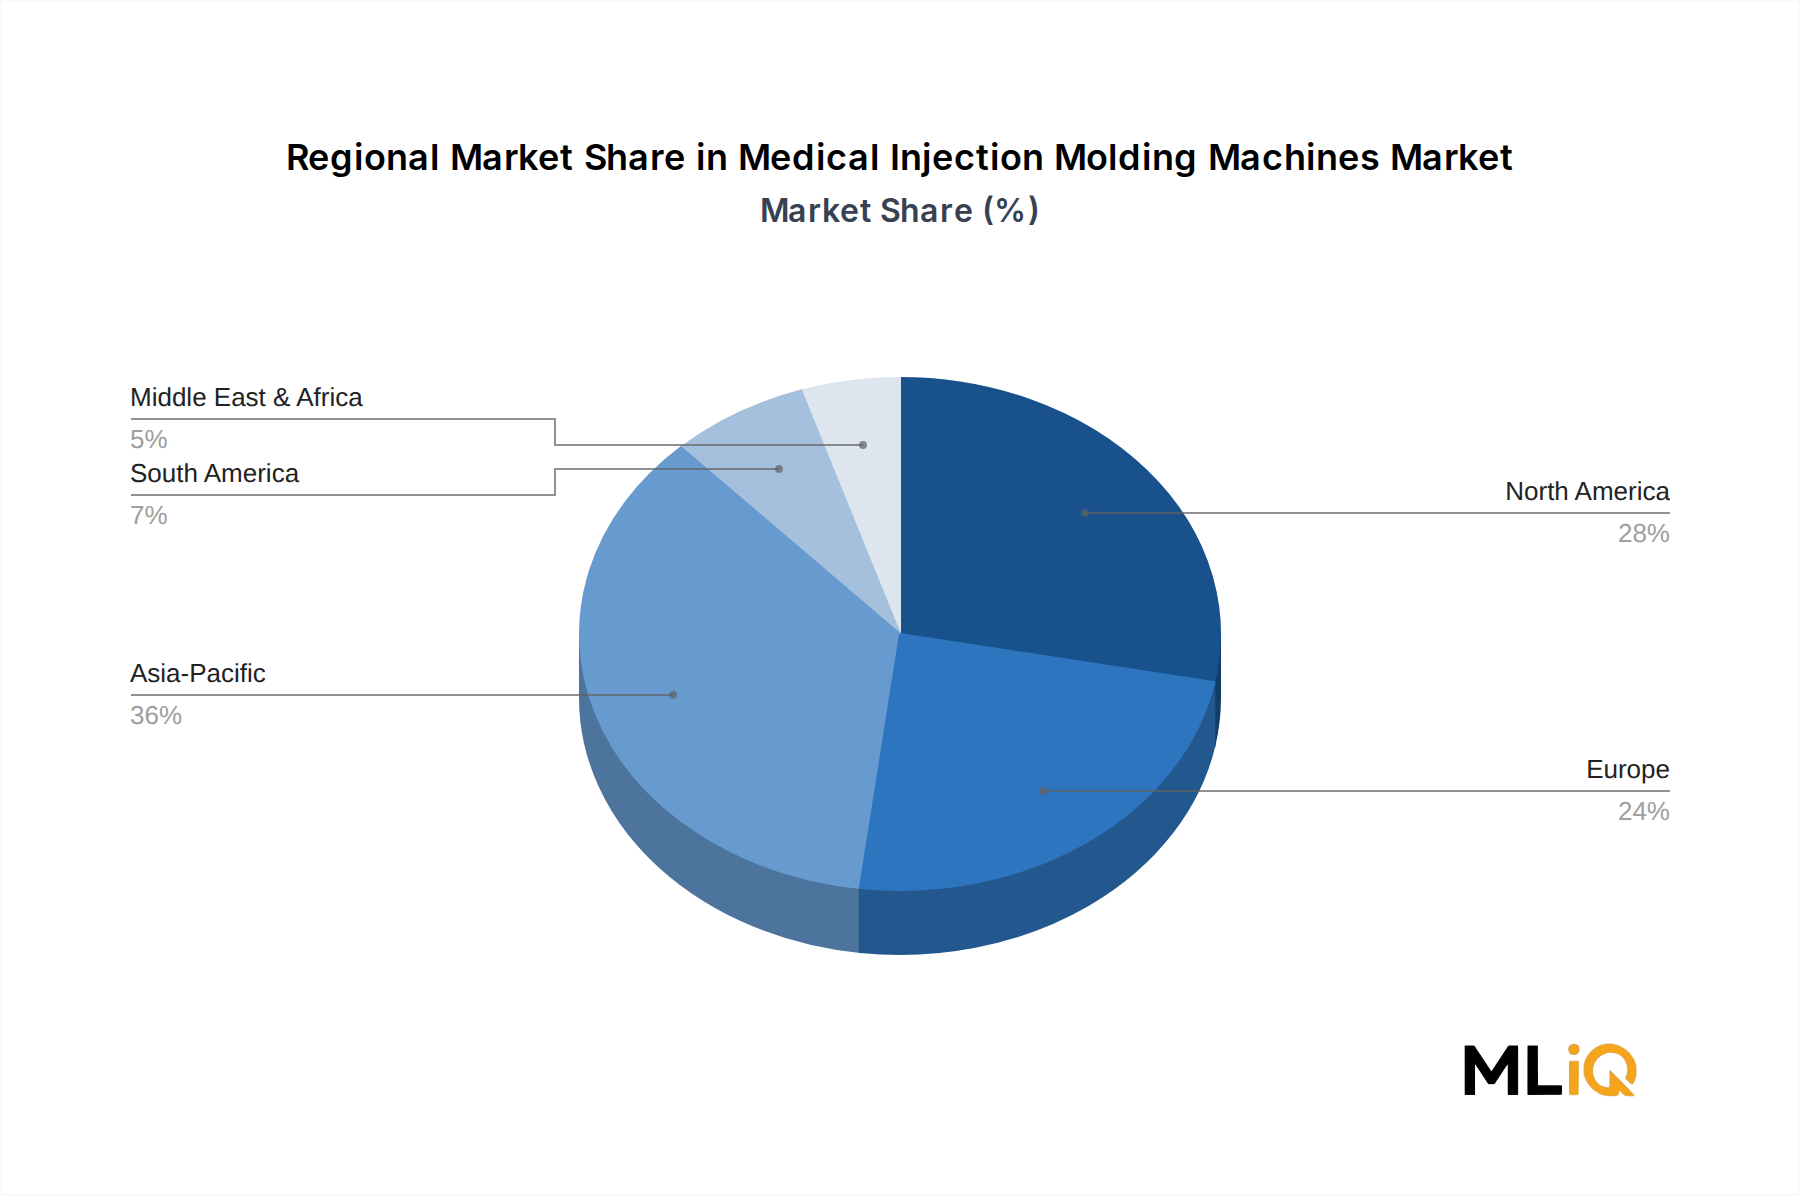
アジア太平洋地域は、中国の医療機器製造規模、住友重機械工業や日本製鋼所(JSW)などの企業に支えられた日本の精密工学基盤、インドの医薬品製造インフラの拡大に牽引され、地域別で約36%と最大のシェアを占めています。低労働コスト、増加する国内医療支出、政府主導のメドテック製造インセンティブは、この地域の構造的なコスト優位性を強化しています。北米は、単位あたりのデバイス価値の高さと厳格な品質主導の設備投資サイクルに支えられ、約28%で続いています。