
1. 射出成形機のR&Dトレンドを技術革新はどのように形成していますか?
全電動射出成形機は、30〜70%低いエネルギー消費量と高い再現性公差により、油圧モデルに取って代わっています。ARBURGやENGEL AUSTRIAなどのメーカーは、サーボ駆動システムやインダストリー4.0統合に投資しており、リアルタイムのプロセス監視を機械コントローラーに直接組み込んでいます。ハイブリッド機械プラットフォームも、型締め力の要件が全電動システムで経済的に達成できる範囲を超える場合に、普及が進んでいます。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 射出成形機市場

Senior Research Analyst
| 指標 | 詳細 |
|---|---|
| 基準年評価額 | 119億7153万米ドル |
| 予測評価額 | 約189億米ドル(2033年推定) |
| 複合年間成長率(CAGR) | 4.9%(2025–2033年) |
| 予測期間 | 2025–2033年 |
| 最大の地域市場 | アジア太平洋 |
| 主要セグメント | 自動車用途 / 油圧機械タイプ |
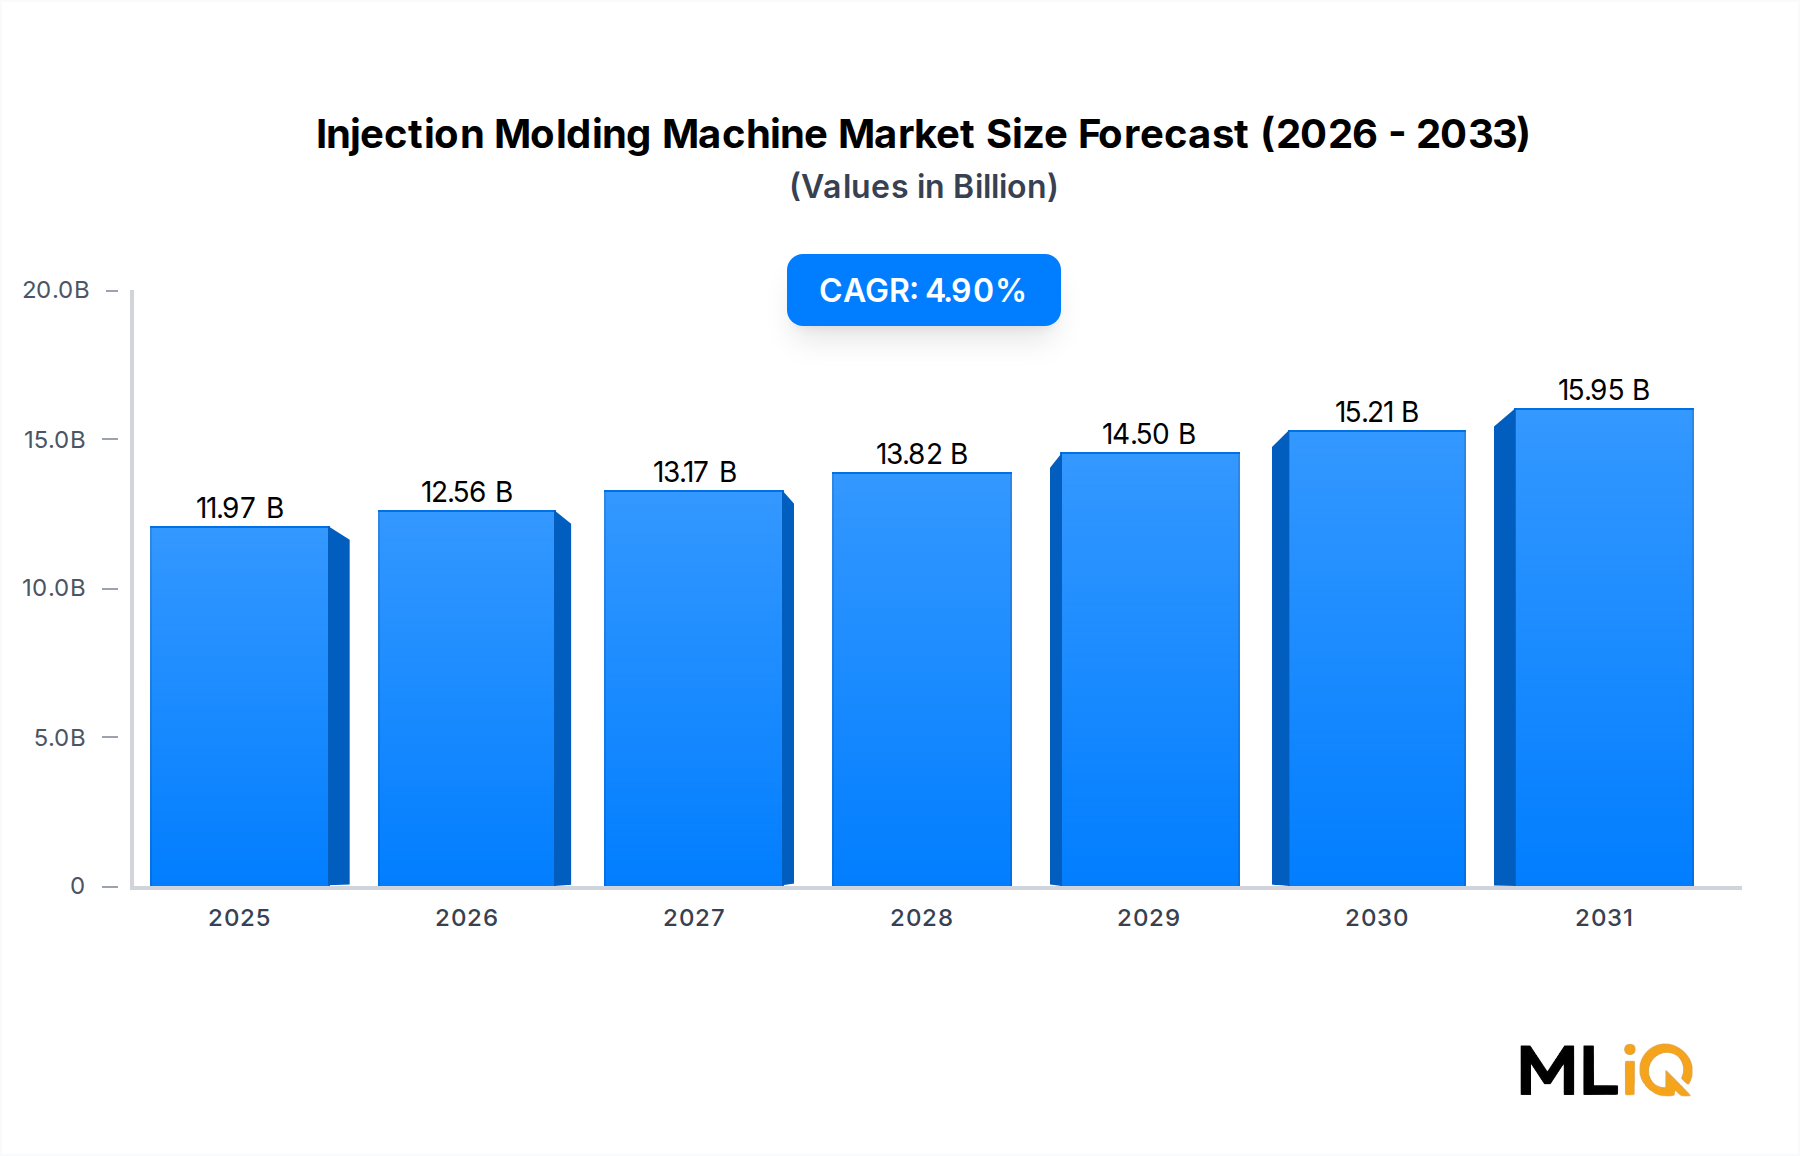
世界の射出成形機市場は、工業化の加速、高量産分野における最終用途需要の進化、およびエネルギー効率と精密駆動装置への構造的な転換に支えられ、2025年から2033年の予測期間を通じて持続的かつ複合的な拡大が見込まれています。基準年において119億7153万米ドル(約1兆7957億円)の評価額を持つこの市場は、CAGR 4.9%で成長すると予測されており、OEM、テクノロジーインテグレーター、および投資関係者にとって数十億ドル規模の価値創出機会をもたらします。
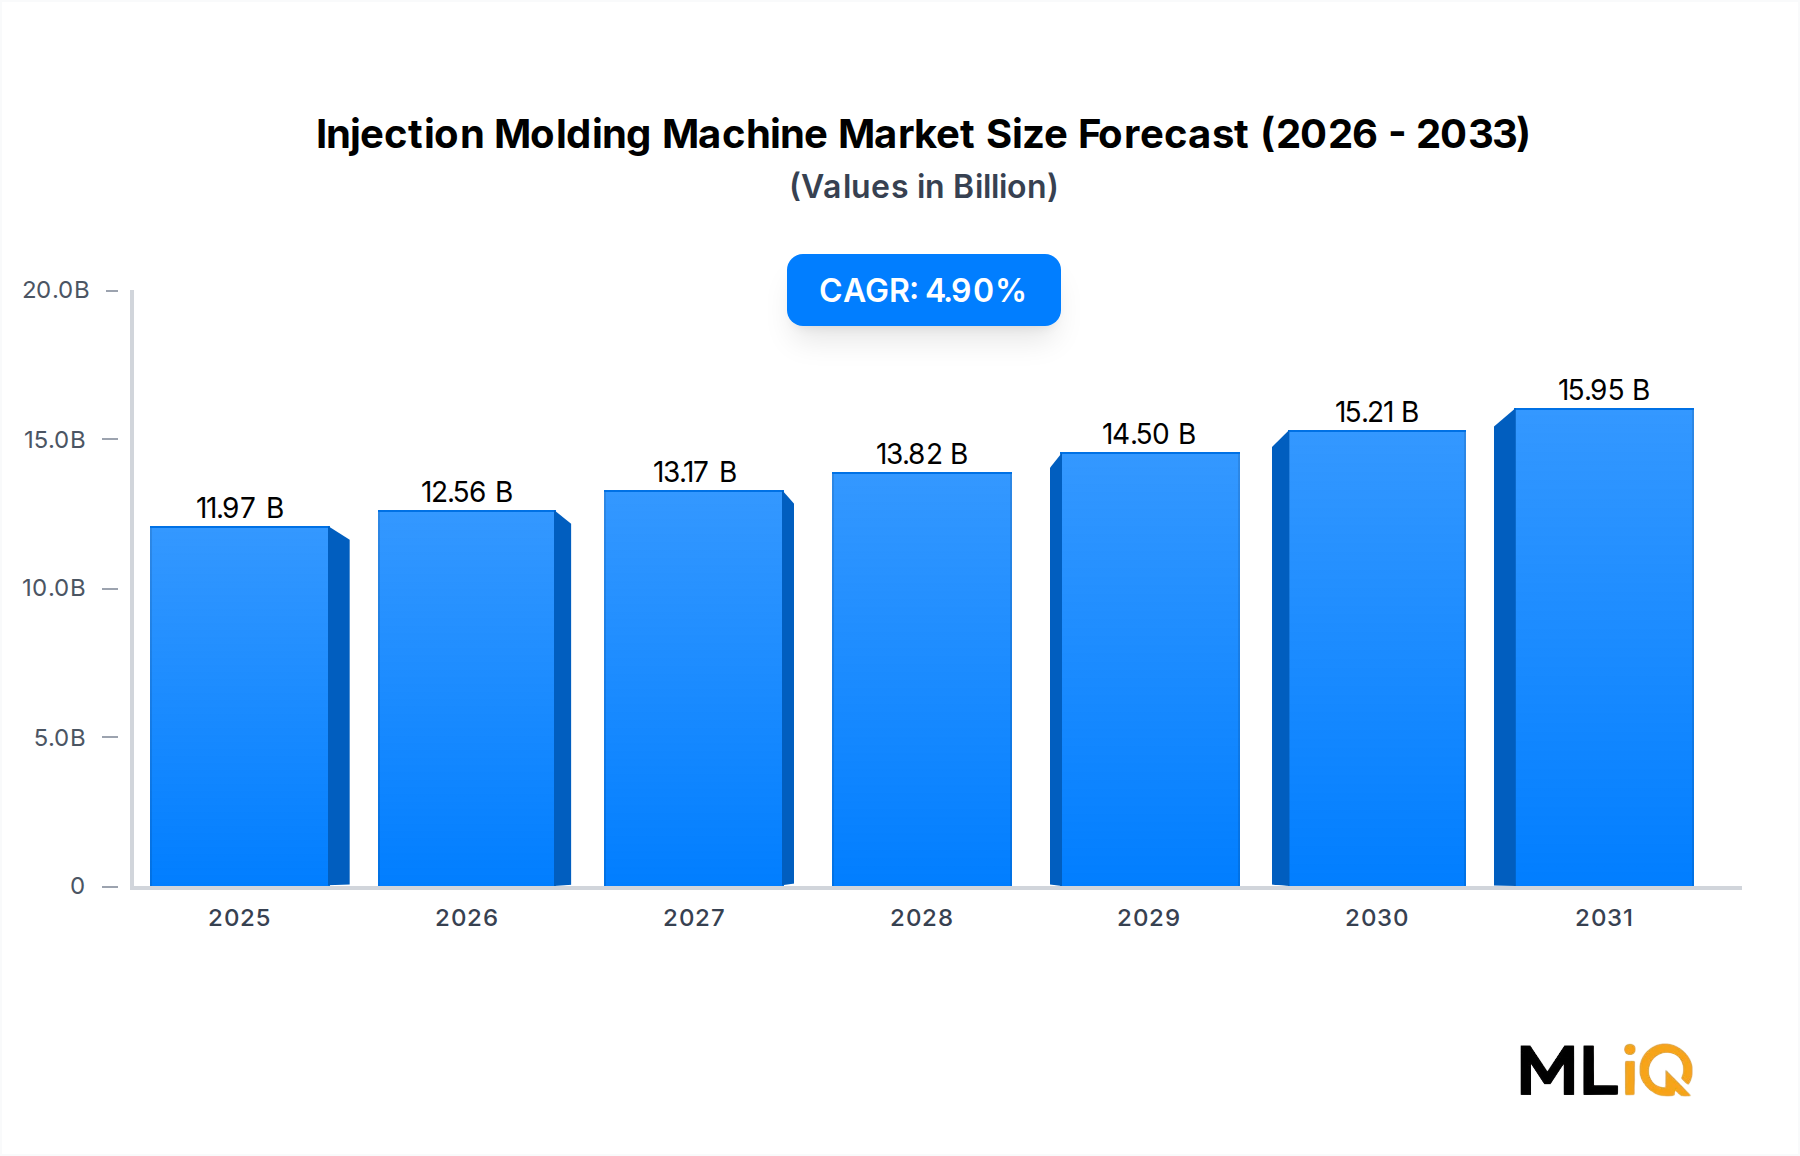

市場の勢いの根幹には、3つのマクロレベルの力が働いています。(1) 高精度プラスチック部品製造を要求する自動車の軽量化プログラムの絶え間ない拡大。(2) 無菌で反復可能な成形サイクルを必要とする、医療機器および医薬品包装製造におけるパンデミック後の急増。(3) アジア太平洋市場における急速なインフラ整備が、建設および一般消費財用プラスチックの需要を牽引していること。これらの収束する追い風が、プラスチック加工分野における設備投資サイクルを再定義しています。
技術面では、従来の油圧システムからオール電化およびハイブリッド構成への移行が、世界中の調達担当者の総所有コスト(TCO)計算を再形成しています。プレミアム価格帯を占めるオール電化機械は、油圧式と比較して40〜70%のエネルギー savingsにより、より迅速な投資回収期間を達成しており、エレクトロニクスやヘルスケアなどの精密重視型垂直分野での採用を加速させています。
競争環境は、日本、欧州、およびますます支配的になっている中国のメーカーによる集中的な様相を呈しており、ENGEL、ARBURG、HAITIAN、HUSKYのような企業が、差別化された技術ポートフォリオを通じてそれぞれのニッチを確立しています。一方、射出成形機が最大の単一機器カテゴリを占めるプラスチック加工機械市場は、ベンダー階層を再編成する統合により、異業種間のM&A活動を引き続き誘致しています。
地政学的には、貿易緊張とニアショアリングの義務が、特に北米と東南アジアにおける地域的な生産能力の再配置を促しており、国内の機械メーカーやシステムインテグレーターにとって新たな投資経路を創出しています。サプライチェーンの回復力、サーボモーターシステムにおけるレアアースへの依存、および原材料ポリマー価格の動向は、調達およびオペレーションリーダーが2033年まで積極的に管理する必要がある、重要なオペレーショナルリスクベクトルとして浮上しています。
自動車用途セグメントは、世界の射出成形機業界における単一最大の最終用途垂直市場であり、基準年において市場総収入の28〜32%を占めると推定されています。その優位性は、循環的なものではなく構造的なものです。現代の軽量車両には、ダッシュボードアセンブリやバンパーフェイシアから、インテークマニホールド、流体リザーバー、および電気自動車(EV)向けのますます複雑なバッテリーハウジング構造に至るまで、1,500〜2,000個の射出成形プラスチック部品が含まれています。
欧州連合、米国、中国における車両排出量削減への規制圧力は、金属部品のエンジニアリングプラスチックへの代替を加速させており、高クランプ力射出成形機へのアクセス可能な市場を直接拡大しています。車両世代あたり10〜15%の軽量化を目指すOEMプログラムは、強化されたショットの一貫性、マルチマテリアル能力、およびリアルタイムプロセス監視機能を備えた機械を要求しており、これらは significant premium pricing を実現します。このセグメント内では、構造的な自動車部品には大型トン数と精密な制御の両方が必要とされるため、200〜500トンクランプフォース範囲以上の機械が、不均衡な需要成長を経験しています。
バッテリー式電気自動車(BEV)への世界的なシフトは、自動車サブセグメント内での二次的な需要の波を触媒しています。バッテリーエンクロージャー、熱管理モジュールハウジング、高電圧コネクタボディ、およびバスバーはすべて、以前は航空宇宙用途にのみ関連付けられていた公差での射出成形を必要とします。これにより、サブミクロンの繰り返し精度を提供するハイブリッドおよびオール電化射出成形機への調達関心が高まっています。ENGEL AustriaやARBURGのような企業は、IATF 16949品質基準の下でのトレーサビリティコンプライアンスのための統合されたプロセスドキュメンテーションを備えた、自動車に特化した機械プラットフォームを特別に発売しました。
大型トン数の油圧機械は、その優れた力生成と大量生産におけるトンあたりのコスト経済性から、自動車構造部品製造において引き続き優位を占めています。しかし、エレクトロニクス重視のインテリア部品およびコネクタサブセグメントは、オール電化プラットフォームへと急速に移行しています。SUMITOMO HEAVY INDUSTRIESおよびNISSEI PLASTIC INDUSTRIAL CO.は、アジアのオール電化自動車サブセグメントで特に強力な地位を確立していますが、MILACRON(Hillenbrand Inc.傘下)は、ティア1およびティア2サプライヤー向けの北米油圧機械設置で substantial share を維持しています。
自動車セグメントはボリュームを牽引しますが、中国のメーカー、特にHAITIAN INTERNATIONALは、新興市場のコストに敏感なティア2サプライヤー向けの入門レベルおよび中価格帯の機械を積極的に価格設定しているため、利益率の低下が激化しています。この価格設定のダイナミクスは、標準機械カテゴリにおける従来の欧州および日本のベンダーの利益率を圧迫し、高ミックス・低ボリュームの精密プラットフォームおよび、機械ハードウェアとデジタルプロセス監視ソフトウェア、ツーリングサポート、およびライフサイクルサービス契約をバンドルしたソリューション販売モデルへのポートフォリオのピボットを加速させています。
自動車プラスチック市場自体は、2030年代初頭にかけて5.2%を超えるCAGRで成長しており、射出成形機調達担当者への直接的かつ定量的な需要シグナルを提供しています。自動車プラットフォームの発売、特にEV専用アーキテクチャと機械投資サイクルの間の相関関係はますます緊密になっており、自動車OEMの生産カレンダーが主要ベンダーの射出成形機受注の先行指標となっています。
1. 包装およびヘルスケア分野からの需要増大 eコマースのフルフィルメント要件、食品安全規制、および医薬品コールドチェーンロジスティクスの成長に牽引され、プラスチック包装市場は堅調に拡大しています。射出成形機は、キャップ、キャップ、バイアル、プリフォーム、および薄肉容器を高速で生産するために不可欠です。世界の医薬品包装セクターだけでも、2028年までに1500億米ドル(約22兆5000億円)を超えると予測されており、持続的な機械投資需要を生み出しています。
2. オール電化機械の採用と総所有コスト経済性 EUのEcodesign規則や中国のGBエネルギーラベリング基準を含む、政府のエネルギー効率義務は、メーカーにレガシー油圧フリートのアップグレードを強制しています。オール電化射出成形機は、エネルギー消費を40〜70%削減し、油圧流体のライフサイクルコストを排除することで、高シフト生産環境で説得力のあるROIを提供します。したがって、電気射出成形機市場は、より広範な市場のCAGRを上回っています。
3. アジア太平洋地域の工業化と製造業へのFDI 東南アジアの製造業ハブ(ベトナム、タイ、インドネシア、インド)への直接投資(FDI)は、中国のWTO時代の拡大以来見られなかったペースで、新規設備設置需要を生み出しています。現地政府は、精密製造インフラへの資本補助プログラムを提供しており、機械調達をさらに促進しています。
1. 高額な設備投資と長期的な投資回収期間 プレミアムなオール電化およびハイブリッド射出成形機は、同等の油圧システムと比較して30〜60%の価格プレミアムを伴い、価格に敏感な新興市場の中小企業メーカーにとって採用障壁となっています。資金調達へのアクセスと運転資本の制約は、交換サイクルの速度を大幅に鈍化させます。
2. スキルを持つオペレーターの不足 多軸サーボシステム、統合されたインダストリー4.0接続、およびリアルタイムSPC(統計プロセス制御)を備えた高度な機械は、ほとんどの製造労働市場で不足しているメカトロニクスとデータ分析の能力を持つオペレーターを必要とします。このスキルギャップは、展開速度を遅らせ、設置後の統合コストを増加させます。
3. 原材料価格の変動性 ポリマー樹脂価格(特にポリエチレン、ポリプロピレン、およびエンジニアリンググレードポリマー)の変動は、射出成形オペレーションの経済性に直接影響を与え、樹脂コストが加工業者の利益率を圧迫する際には、機械投資意欲を周期的に抑制します。
世界の射出成形機業界の競争環境は、階層化された構造によって特徴付けられています。技術的に支配的な少数の欧州および日本のOEMが精度とイノベーションで競争し、コスト優位性と急速に向上する技術能力を活用する高量産中国メーカーがその両翼を担っています。
ARBURG GmbH + CO KG:ドイツの精密機械メーカーであるARBURGは、油圧、ハイブリッド、オール電化構成を網羅するALLROUNDERシリーズで世界的に認知されています。同社は、インダストリー4.0統合を備えたGestica制御システムに支えられ、医療、エレクトロニクス、およびマイクロ成形セグメントで強力な地位を維持しています。
HUSKY INJECTION MOLDING SYSTEMS LTD.:カナダの専門メーカーは、PETプリフォームおよび飲料キャップ射出成形の世界市場を支配しており、高生産量プリフォームシステムで推定40%以上の市場シェアを占めています。Huskyの統合ホットランナーシステムとHyCAPプラットフォームは、包装集約型の生産環境で同社を差別化しています。
HAITIAN INTERNATIONAL HOLDING LIMITED:容積で中国最大の射出成形機メーカーであるHaitianは、Jupiter、Mars、Zhafirシリーズで世界中のミッドマーケット価格セグメントを成功裏に破壊しています。同社は、日本および欧州のベンダーが支配していた精密重視型垂直分野で競争するために、オール電化Zhafir Plastics Machineryブランドを積極的に拡大しています。
HILLENBRAND INC. (MILACRON HOLDINGS CORP.):Milacronを買収してプラスチック加工機械プラットフォームを確立したアメリカの産業コングロマリット。MilacronのMAGNA-TOGGLEおよびMAXIMAシリーズは、大型トン数自動車および耐久消費財セグメントにサービスを提供しており、 substantial aftermarket parts and service revenue stream を有しています。
SHIBAURA MACHINE CO. LTD:旧東芝機械。Shibauraは、エレクトロニクスおよび光学部品用途向けの精密オール電化機械で特に強みを持つ、尊敬される日本のメーカーです。同社のEC-SXIIIおよびEC-CLシリーズは、独自のクローズドループサーボ制御を組み込んでいます。
SUMITOMO HEAVY INDUSTRIES, LTD.:日本の主要なオール電化射出成形機メーカーである住友のSEシリーズは、アジアおよび欧州のエレクトロニクスおよび医療セクターのベンチマークプラットフォームです。同社は、欧州市場へのリーチを拡大するためにDemagと戦略的提携を結んでいます。
BMB S.P.A.:高性能ハイブリッド機械で知られるイタリアの特殊メーカー。BMBは、カスタマイズされた大型トン数ソリューションで、欧州のニッチな自動車および技術部品セグメントにサービスを提供しています。
THE JAPAN STEEL WORKS, LTD. (JSW):JSWは、J-ADSシリーズの下で包括的なオール電化射出成形機を製造しており、日本および東南アジアの自動車および光学ディスク製造用途で significant penetration を誇ります。
UBE INDUSTRIES, LTD.:多角化された日本の産業会社であるUBEの射出成形機部門は、ダイカストおよびハイブリッド機械技術に焦点を当て、自動車アルミニウムおよびマグネシウム部品メーカーにサービスを提供しています。
NIIGON MACHINES LTD.:超高速射出成形システムのカナダメーカー。Niigonは、2秒未満のサイクルタイム用に設計された機械で、PETプリフォームおよび薄肉包装セグメントをターゲットとしています。
ENGEL AUSTRIA GmbH:オーストリアを拠点とするENGELは、欧州最大の射出成形機メーカーの1つであり、そのタイバーレス技術と、マイクロ射出から大型トン数システムまでの幅広いポートフォリオで有名です。ENGELのデジタルinject 4.0プラットフォームは、市販されている最も高度なインダストリー4.0機械エコシステムの1つです。
NISSEI PLASTIC INDUSTRIAL CO., LTD.:マイクロ射出成形および超高精度オール電化機械における深い専門知識を持つ日本のメーカー。Nisseiは、0.01グラム未満のショット重量が可能な機械で、医療機器、コネクタ、および光学セクターにサービスを提供しています。
CHINA NATIONAL CHEMICAL CORPORATION LTD. (KRAUSSMAFFEI GROUP GmbH):ChemChinaによるKraussMaffeiの買収は、ドイツで最も象徴的な射出成形機ブランドの1つを中国国有所有下に置きました。KraussMaffeiは、ドイツのエンジニアリングリーダーシップの下で事業を継続し、CX、MX、PXシリーズで世界中のプレミアム自動車、建設、および包装セグメントにサービスを提供しています。
2024年1月:ENGEL AustriaはFakuma Asiaで新しいe-mac 3オール電化射出成形機シリーズを発表しました。これは、前世代と比較してエネルギー消費が20%削減され、iQ weight controlモジュールによる統合されたデジタルプロセス最適化を備えています。
2024年3月:Hillenbrand Inc.は、Milacronセグメントの戦略的再構築を発表し、生産効率の向上と自動車顧客のリードタイム短縮のために、北米施設全体での射出成形機製造オペレーションを統合しました。
2024年5月:HAITIAN INTERNATIONALは、2023会計年度の年間収益が140億人民元を超えたと報告しました。これは、欧州および東南アジア市場におけるZhafirオール電化シリーズへの需要加速に起因しており、これらの市場ではエネルギー効率義務が厳格化しています。
2024年8月:KraussMaffei Groupは、液体シリコーンゴム(LSR)医療部品製造をターゲットとしたPX 50-180 SilcoSet射出成形システムを発表し、成長中のヘルスケア製造セグメントにおける同社の地位を強化しました。
2024年10月:ARBURGは、arburgXworld 3.0の発売により、デジタルサービスポートフォリオを拡大しました。これは、サードパーティ製周辺機器との互換性も備えた、強化された機械接続および予測メンテナンスプラットフォームであり、MES統合能力を拡大しました。
2025年1月:SUMITOMO HEAVY INDUSTRIESは、次世代EVバッテリーハウジング生産用に特別に設計された大型オール電化射出成形機を共同開発するために、日本の大手自動車OEMとの共同技術開発契約を発表しました。
2025年3月:HUSKY INJECTION MOLDING SYSTEMSは、オンタリオ州ボルトンの本社施設での主要な生産能力拡大のコミッショニングを完了し、飲料および製薬包装顧客からの需要増加に対応するために、ホットランナーシステム製造スループットを推定25%増加させました。
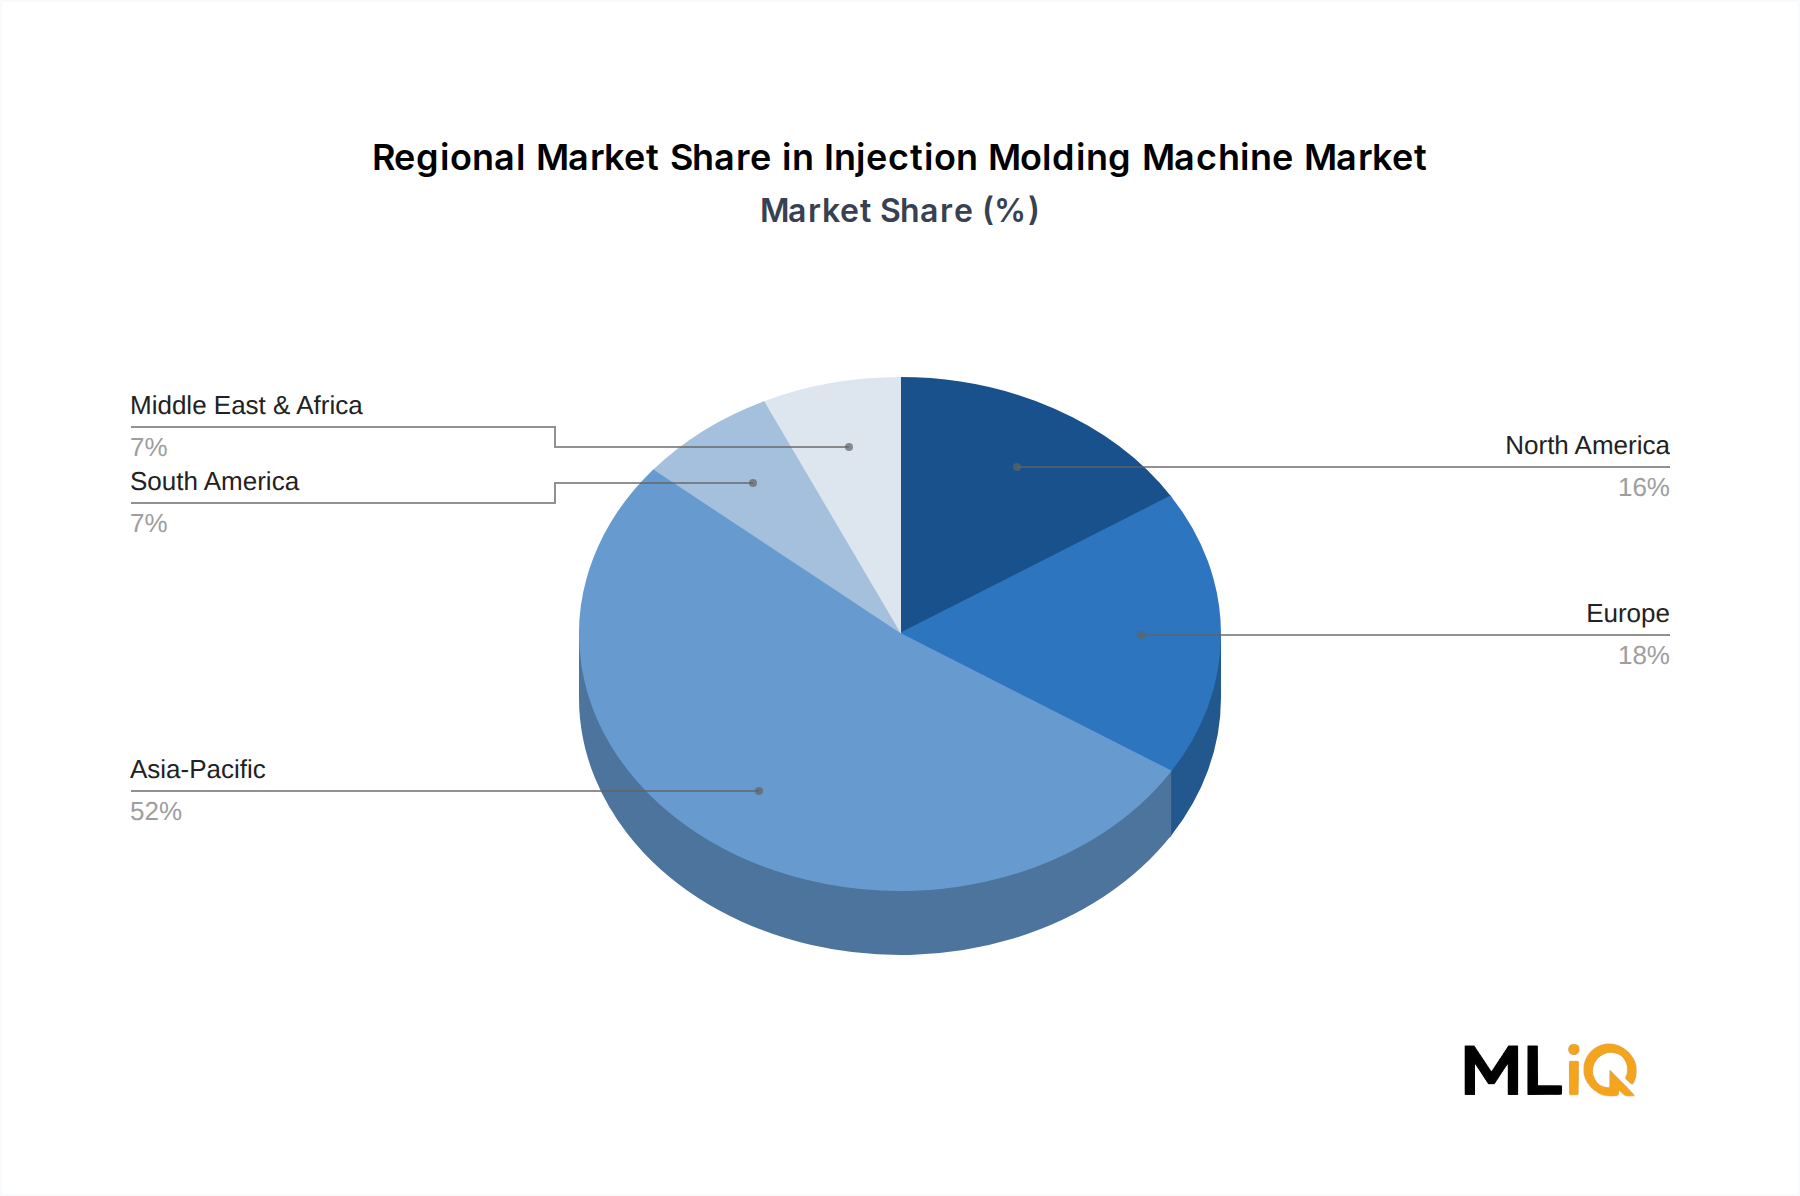
アジア太平洋は、射出成形機にとって最大かつ最も急速に成長している地域市場であり、基準年において世界売上高の推定55〜60%を占めています。中国は、世界最大のプラスチック加工施設の集積地として、依然として世界の機械生産と消費の中心地です。「Made in China 2025」およびその後継フレームワークの下での政府の産業政策は、高度な製造自動化への資本を指示しており、高仕様機械の需要を維持しています。インドは、製造業の拡大、一般消費財需要の増加、および政府のPLI(生産連動型インセンティブ)スキームが、国内および輸入機械投資の両方にとって肥沃な条件を作り出しているため、この地域で2番目に成長が著しいコリドーとして台頭しています。ASEAN諸国(特にベトナム、タイ、インドネシア)は、グローバルサプライチェーンが単一国集中から多様化しているため、グリーンフィールド投資が加速しています。
ヨーロッパは2番目に大きな地域市場であり、厳格なエネルギー効率規制と、自動車、医療機器、プレミアム一般消費財における高付加価値最終用途アプリケーションによって推進される、オール電化およびハイブリッド機械への強い需要を特徴としています。ドイツ、イタリア、オーストリアは、この地域の機械製造能力の大部分を収容しています。欧州の油圧射出成形機市場は、EUタクソノミーおよびEcodesignフレームワークがエネルギー集約型の油圧システムに不利な扱いを増やすにつれて、規制上の逆風に直面しており、オール電化代替へとフリートアップグレードサイクルを加速させています。
北米では、製造業のリショアリングイニシアチブ、CHIPS and Science Actによる半導体サプライチェーンの構築、および国内バッテリー部品製造を必要とするEVへの移行によって推進される、射出成形機需要の構造的な増加が見られます。米国とメキシコは主要な需要センターであり、USMCA貿易圏の自動車ティア1サプライヤーは、高度な成形システムへの設備投資を加速させています。産業オートメーション市場は、メーカーが射出成形機器とロボットオートメーションインフラストラクチャを同時に展開するため、重要な共同投資ドライバーです。
ブラジルは、自動車、包装、一般消費財における多角化された製造基盤に支えられ、ラテンアメリカの需要をリードしています。中東は、石油化学原料輸出からのダウンストリームへの移行を目指してポリマー変換能力への投資を行っており、射出成形機への新規需要を生み出しています。南アフリカとトルコは、それぞれのサブ地域で最も発展した機械市場を代表していますが、インフラの制約が短期的な成長速度を抑制しています。
射出成形機のグローバル貿易構造は、高付加価値資本財の広範な産業地理を反映しています。技術的に高度な少数の国が輸出を支配しており、
日本の射出成形機市場は、世界的にも成熟した、しかし技術革新と高品質への強い志向を持つ市場です。世界市場におけるアジア太平洋地域の優位性、特に中国の巨大な消費規模を考慮すると、日本市場はその特性において独自の地位を占めています。市場規模としては、世界市場の約55〜60%を占めるアジア太平洋地域の中でも、日本は高度な自動車産業、エレクトロニクス、医療機器、および精密包装分野からの安定した需要に支えられています。これらの産業は、自動車の軽量化、EV(電気自動車)への移行、および高機能医療機器の需要増加といったグローバルトレンドと密接に連携しており、日本市場の成長を牽引しています。特に、自動車産業では、軽量化やEV関連部品(バッテリーハウジング、コネクタなど)の需要増加が、高精度・高機能な射出成形機への投資を促進しています。また、エレクトロニクス分野における微細部品や、医療分野での高信頼性・無菌性部品の製造は、オール電化やハイブリッド方式の機械、さらには高度なプロセス制御機能を備えた機械への需要を高めています。
日本国内では、SUMITOMO HEAVY INDUSTRIES、NISSEI PLASTIC INDUSTRIAL CO., LTD.、SHIBAURA MACHINE CO. LTD.、UBE INDUSTRIES, LTD.、THE JAPAN STEEL WORKS, LTD.(JSW)といった日本の主要メーカーが、長年の技術開発と国内産業との強固な関係を基盤に、市場で主導的な役割を果たしています。これらの企業は、高度なオール電化機械、精密成形技術、およびインダストリー4.0に対応したソリューションを提供することで、競争優位性を築いています。また、ENGEL AUSTRIA GmbHやARBURG GmbH + CO KGといった欧州メーカーも、その先進技術で日本市場に参入していますが、日本メーカーの技術力と国内サポート体制は強力な競争要因となっています。
日本の射出成形機市場に関連する主要な規制・標準フレームワークとしては、ISO 9001(品質マネジメントシステム)、ISO 14001(環境マネジメントシステム)といった国際規格に加え、自動車産業においてはIATF 16949(自動車産業品質マネジメントシステム)が非常に重要視されています。また、省エネルギー法に基づくエネルギー消費効率の改善や、中小企業向けの補助金制度などが、最新鋭の省エネ型機械(オール電化・ハイブリッド機)の導入を後押しする可能性があります。食品包装分野では食品衛生法、医療機器分野では薬機法(医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律)などの関連法規が、使用される材料や成形プロセスに間接的な影響を与えることがあります。
日本の消費者は、製品の品質、安全性、および耐久性に対して非常に高い要求を持っています。そのため、射出成形機メーカーは、単なる機械の販売にとどまらず、精密な成形技術、安定した生産性、および長期的な信頼性を提供するソリューションプロバイダーとしての役割を求められています。流通チャネルは、メーカー直販、専門商社、および代理店を通じて展開されます。自動車、エレクトロニクス、医療といった主要産業のサプライチェーンは高度に確立されており、これらの顧客との長期的なパートナーシップが重要となります。eコマースの普及は包装材の需要を増加させていますが、日本市場においては、リサイクル性や環境負荷低減への配慮も、包装材およびその製造機械の選定において重要な要素となっています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 4.9% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
射出成形機市場(2026-2034年)レポートの研究フレームワークは、総研究努力の70-80%を占める堅牢な一次調査に基づいています。これにより、市場見積もり、競合インテリジェンス、および需要予測が、外挿された仮定ではなく、検証済みの一次情報に基づいていることが保証されます。
一次調査は、射出成形機バリューチェーン全体にわたる主要な意思決定者および技術スペシャリストとの構造化されたインタビュー、オンライン調査、および専門家パネルディスカッションを通じて実施されました。包括的なバリューチェーンカバレッジを確保するために、以下の企業タイプが特にターゲットとされました。
戦略的および運用的両方の市場視点を捉えるために、以下の主要ステークホルダープロファイルにインタビューを実施しました。
一次データ収集は、北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカの回答者を対象とし、レポートの地域セグメンテーションフレームワークに沿った地理的代表性を確保しました。
| Stakeholder Role | Interview Share (%) |
|---|---|
| ティア1自動車サプライヤーのプラントエンジニアリングマネージャー | 30% |
| 医療機器OEMのプロセス開発エンジニア | 25% |
| 消費者向け包装・FMCGの調達ディレクター | 24% |
| 射出成形機OEMの最高技術責任者 | 21% |
| Company Type | Representation (%) |
|---|---|
| OEM射出成形機メーカー | 28% |
| 射出成形受託製造業者および加工業者 | 25% |
| 金型・工具製造業者 | 18% |
| ポリマー・原材料サプライヤー | 15% |
| アフターマーケット部品販売業者およびサービスプロバイダー | 14% |
二次調査は、研究努力の残りの20~30%を占め、すべての一次調査結果に対する重要な検証およびコンテキストレイヤーとして機能します。一般的な市場調査アグリゲーターウェブサイトを除外するために情報源は厳密に選択され、権威ある金融データベース、政府ポータル、業界団体、および査読済み技術出版物が優先されました。
利用された財務・企業データベース:
政府・規制情報源:
業界団体・貿易機関:
射出成形機市場(2026-2034年)の市場規模と予測では、トップダウンとボトムアップの推定モデルを組み合わせたデュアル方法論アプローチを採用し、多層データトライアンギュレーションによって相互検証を行い、セグメント、地域、および時間軸全体での内部整合性を確保しました。
トップダウンアプローチ: グローバルプラスチック加工機械市場規模は、権威ある業界データベースおよび業界団体の生産データを使用して確立されました。その後、OEM年次報告書および政府製造業調査から調達されたカテゴリ固有の出荷比率および設備投資配分を使用して、射出成形機をサブセグメントとして分離しました。地域シェアは、産業生産指数、ポリマー消費量、および対象地域全体の製造業GDP貢献などのマクロ経済指標から導出されました。
ボトムアップアプローチ: ボトムアップモデルは、アプリケーションセグメントおよび機械仕様レベルで需要を集計することによって構築されました。以下の4つの主要な指標と変数が、ボトムアップ市場規模計算のコア入力として使用されました。
多層データトライアンギュレーション: すべての見積もりは、3つの独立したトライアンギュレーションレイヤーを経ました:(1)一次インタビューデータと二次貿易・政府データの相互参照、(2)地域セグメント合計と射出成形設備(HSコード8477)の国別輸出入データの検証、および(3)ボトムアップアプリケーションレベルの集計とトップダウンのマクロ産業ベンチマークとの調整により、構造的な不一致を排除しました。
すべてのデータ入力、モデル出力、および予測は、研究ライフサイクル全体に組み込まれた多段階品質保証プロトコルを通じて達成される、85~90%の保証された推定精度レベルの対象となります。
全電動射出成形機は、30〜70%低いエネルギー消費量と高い再現性公差により、油圧モデルに取って代わっています。ARBURGやENGEL AUSTRIAなどのメーカーは、サーボ駆動システムやインダストリー4.0統合に投資しており、リアルタイムのプロセス監視を機械コントローラーに直接組み込んでいます。ハイブリッド機械プラットフォームも、型締め力の要件が全電動システムで経済的に達成できる範囲を超える場合に、普及が進んでいます。
HAITIAN INTERNATIONAL HOLDING LIMITEDは、アジア太平洋地域で significant なボリュームシェアを占めており、100トン未満から大型構成までの型締め力を網羅する幅広い製品ラインと、コスト競争力のある製造を活用しています。ENGEL AUSTRIA GmbHとARBURG GmbHは、プレミアムな全電動およびハイブリッドシステムで欧州をリードしています。HUSKY INJECTION MOLDING SYSTEMS LTD.は、包装グレードの高速セグメントを独占しており、KraussMaffei Group GmbH(CHINA NATIONAL CHEMICAL CORPORATION傘下)は、欧州のエンジニアリングとアジアの規模を橋渡ししています。
自動車は依然として最も価値の高いアプリケーションセグメントであり、EVの構造部品や内装部品の軽量化義務が、大型機械への資本投資を維持しています。包装は、食品や医薬品の硬質包装で、高速・高精度サイクルを必要とする最もボリュームの多いアプリケーションです。ヘルスケアとエレクトロニクスは急速に成長しているセグメントであり、医療機器の成形にはISOクラスのクリーンルーム互換の全電動機械が必要であり、家電製品は金型ツールの小型化を推進しています。
総所有コスト分析は、全電動機械をますます有利にしています。油圧同等品と比較して最大70%のエネルギー削減により、10年間の資産寿命にわたる運用支出が大幅に削減されます。EUにおける工場のエネルギー効率に対する規制圧力と、中国の産業効率義務は、設備更新サイクルを加速させています。精度に敏感なセクター(ヘルスケア、エレクトロニクス)は、油圧流体の汚染リスクがなく、ショット重量の再現性が tighter であるため、全電動プラットフォームへの需要をさらに引き上げています。
型締め力別では、200トン未満の機械はエレクトロニクスおよび一般消費者向け製品の用途に使用され、200〜500トンおよびそれ以上のクラスは、自動車の構造部品や厚肉産業部品に対応します。機械タイプ別では、全電動機械が最も急速に成長しているサブセグメントですが、油圧機械は、力対コスト比が依然として流体圧力を有利にする高トン数アプリケーションで支配的です。設置ベースの拡大が金型交換、レトロフィット、および予知保全契約の需要を増加させるため、アフターマーケットおよびサービスソリューションレイヤーは成長しています。
世界の射出成形機市場の評価額は約119億7153万ドルで、2033年までのCAGRは4.9%と予測されています。アジア太平洋地域は、中国の製造拠点とインドおよびASEANの生産ハブからの需要拡大に支えられ、世界の市場シェアの約52%を占めています。北米と欧州を合わせると、ボリューム成長ではなく、リショアリングの取り組みとプレミアム機械セグメントのアップグレードによって牽引され、市場の約34%を占めています。