
1. 有多少风险资本和投资活动流入硬质塑料包装行业?
硬质塑料包装领域的投资主要集中在产能扩张和回收基础设施方面,Amcor PLC和Berry Global Inc.等主要参与者每年集体投入数亿美元用于工厂升级和可持续包装研发。对中型包装商的私募股权投资仍然强劲,这些包装商专注于医疗保健和个人护理等细分市场。到2033年,该市场的预计价值为2501.8亿美元,年复合增长率为4.6%,这持续吸引着寻求与消费必需品挂钩的稳定回报的机构资本。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 硬质塑料包装市场

Senior Research Analyst
| 指標 | 詳細 |
|---|---|
| 基準年評価額 | 2501億8000万米ドル |
| 予測評価額 | 約3675億米ドル(2033年推定) |
| 複合年間成長率(CAGR) | 4.6% |
| 予測期間 | 2025–2033年 |
| 最大の地域市場 | アジア太平洋 |
| 主要セグメント | 食品・飲料(最終用途産業) |
世界の硬質プラスチック包装市場は重要な転換点にあり、基準年の評価額は2501億8000万米ドルに達し、2033年までにCAGR 4.6%で成長すると予測されています。この軌道は、食品・飲料、ヘルスケア、パーソナルケア、家庭用品などの最終市場全体での構造的な需要の深さを反映しており、これらの市場は生産量を拡大し、一次包装基材の性能要件を高めています。
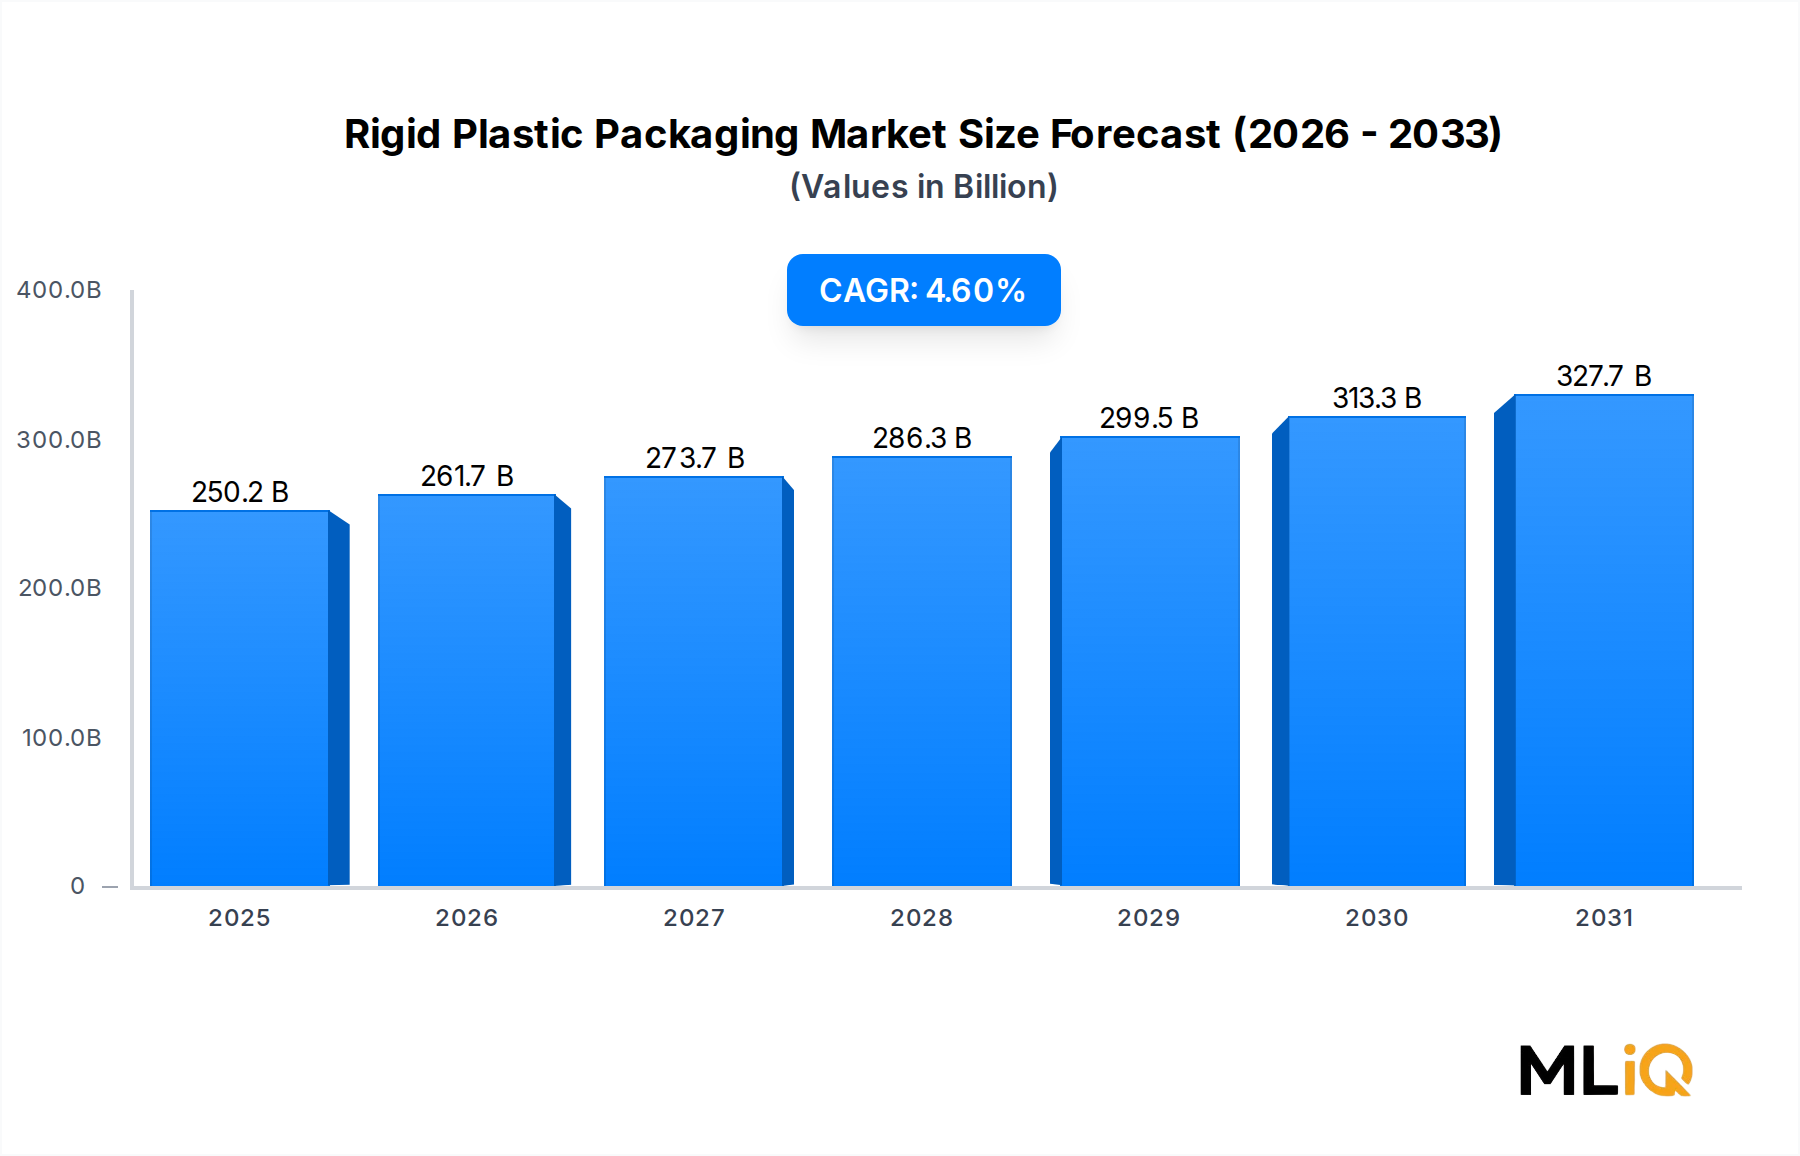

アジア太平洋およびラテンアメリカにおける都市化の加速、中間層の可処分所得の増加、近代的な小売およびeコマース物流の世界的拡大といったマクロ経済の追い風が、高い信頼性、改ざん防止、軽量な硬質プラスチック形式への需要を collectively に強化しています。ポリエチレンテレフタレート(PET)、ポリプロピレン(PP)、高密度ポリエチレン(HDPE)は、それぞれの用途に適した distinct な性能・コストの均衡を提供する dominant な素材であり続けています。
戦略的な観点から、市場は二重の要請に対応しています。すなわち、規制当局とブランドオーナー双方からのエスカレートする持続可能性の要請を満たすことと、同時に単位あたりの材料重量とコストを削減することです。欧州連合(EU)、英国、そして北米の法域で導入されている延長生産者責任(EPR)フレームワークは、材料調達戦略を再構築し、リサイクル含有樹脂への投資を加速させ、軽量化イノベーションを奨励しています。ポストコンシューマーリサイクル(PCR)含有量を取り入れたプラスチックボトルおよび容器市場ソリューションの採用は、特に急速に変化する消費者財(FMCG)多国籍企業の間で measurably に増加しています。
主要な需要触媒には、高齢化する人口と生物製剤の普及によって推進される世界の医薬品包装ブーム、パーソナルケアおよび美容パッケージのプレミアム化、そして即席食品およびコンビニエンス食品セグメントの爆発的な成長が含まれます。これらの成長ベクトルに対し、原油および天然ガス誘導体に tied されたバージンポリオレフィンおよびPET樹脂原料の価格変動は、コンバーターにとって最も significant な利益リスクです。
競争環境は、Amcor PLC、Berry Global Inc.、ALPLA Werkeなどの globally integrated なメーカーの集団によって支配されており、これらの企業は樹脂調達、金型償却、地域物流における規模の優位性により、参入障壁を meaningful に形成しています。新興市場、特に中国、インド、東南アジアは、最も急速に成長している消費ゾーンであり、最も aggressive な設備投資先でもあり、既存の西洋企業にとっての競争力学をさらに sharp にしています。
本レポートは、2025年から2033年の予測期間にわたる市場のセグメントダイナミクス、地域別パフォーマンス、競争ポジショニング、貿易フロー、および破壊的技術ベクトルに関する、包括的でデータに基づいた分析を提供します。
食品・飲料の最終用途セグメントは、世界の硬質プラスチック包装市場において commanding なリーダーシップを維持しており、基準年において市場収益全体の推定42〜46%を占めています。この優位性は構造的に entrenched しており、人口増加、食習慣の変化、近代的な小売チャネルの拡大、そして硬質プラスチック形式の不可欠な機能的属性—バリア性能、寸法安定性、落下耐性、 hermetic な密封性—のintersection によって駆動されています。
食品・飲料セグメント内では、炭酸ソフトドリンク(CSD)、ボトル入り水、ジュース、食用油、調味料向けのPETベースの硬質容器が、単独で最大の収益源となっています。PET包装市場は、ブランドオーナーがガラスからPETに移行して軽量化(ガラス製同等品より typically 30〜60%軽量)を達成しつつ、光学的な透明度とCO₂バリア性能を維持しているため、拡大を続けています。2018年以降、大手飲料多国籍企業が pursued している軽量化プログラムは、平均的なPETボトルの壁厚を約15〜20%削減し、単位あたりの樹脂消費量を圧縮する一方で、高速充填ラインでのスループット効率を向上させました。このサブセグメントに供給するコンバーターは、高量、低利益の経済性で operation しており、競争上の差別化は主にプロセスの効率性と充填作業への地理的な近接性によって達成されます。
射出成形されたタブ、カップ、蓋、および乳製品、デリ、加工食品用途向けの容器を含むポリプロピレンベースの硬質包装は、2番目に大きいサブセグメントを構成しています。ポリプロピレン包装市場は、PPの exceptional な耐熱性(ホットフィルおよび電子レンジ対応形式の両方を可能にする)、化学的不活性、そしてエンジニアリングポリマーに対するコスト競争力から恩恵を受けています。特に欧州および北米の小売チャネルでは、ヨーグルト、マーガリン、デリミート、即席食品のカテゴリーからの需要が robust でした。PP薄肉射出成形は、インモールドラベリング(IML)技術を利用して、紙ラベルの代替品を displacement しており、 moisture resistance に加えて優れた棚映えを提供しています。
高密度ポリエチレン(HDPE)容器は、剛性、ESCR(環境応力亀裂性)、そして他の汎用樹脂では unmatched なコスト効率の組み合わせで、乳製品(牛乳瓶、クリームボトル)、調味料、フードサービスセクターに service しています。北米では、HDPE牛乳瓶は単位生産量で最も volume の大きい硬質プラスチック形式の1つであり、確立された curbside 回収インフラストラクチャに裏打ちされたリサイクル可能性の証明は、代替材料が競合してもブランドオーナーのロイヤルティを維持する持続可能性の物語を提供します。
食品・飲料セグメント全体で、利益率のダイナミクスは increasingly bifurcated になっています。アジアの過剰生産能力と樹脂価格の変動がコンバーターの収益性を侵食するにつれて、水およびCSD向けの汎用容器は persistent な利益率圧縮に直面しています。対照的に、酸素に敏感な食品製品向けのバリア容器、 extended shelf life を実現する多層PP/EVOH構造、そしてグリーンプレミアムを享受するPCR含有形式といった premium かつ機能的なサブセグメントは、技術的に capable なコンバーターに平均以上のEBITDA利益率をもたらしています。食品・飲料セグメントに significant なエクスポージャーを持つ主要プレイヤーには、ブロー成形および射出成形における integrated な製造を活用してグローバルFMCG顧客に service するBerry Global Inc.、そして北米、欧州、ブラジル全域の飲料サプライチェーンに深く embed されたPETプリフォームおよび容器 operations を持つPLASTIPAK HOLDINGS, INC.があります。Amcor PLCは、その extensive なフレキシブル・ツー・リジッドポートフォリオと、2025年までにすべての包装をリサイクル可能または再利用可能にするという約束を含む戦略的な持続可能性へのコミットメントを通じて、食品・飲料における地位をさらに強化しています。全体として、このセグメントの収益シェアは安定を維持すると予想されていますが、2033年までにヘルスケアおよびパーソナルケア包装セグメントがより速い相対的成長を達成するため、軽微な圧縮に直面するでしょう。
製薬およびヘルスケアの拡大:先進国の高齢化する人口と生物製剤、バイオシミラー、特殊医薬品の普及により、世界の製薬生産量は前例のない rate で拡大しています。ヘルスケア包装市場も同様に拡大しており、HDPE医薬品ボトル、PP医療トレイ、PETブリスター隣接クリップシェルなどの硬質プラスチック形式が、一次医薬品包装における share を increasingly 獲得しています。チャイルドプルーフキャップ(CRC)、改ざん防止、シリアル化に対する規制要件は、硬質プラスチックを preferred な製薬基材としてさらに entrenched させています。
都市化とコンビニエンス食品の成長:アジア太平洋、アフリカ、ラテンアメリカにおける都市化率は、コンビニエンス食品および外出先での飲料消費における structural な成長を維持しています。国連は、2050年までに世界の都市人口が68%に達すると予測しており、最も急激な成長曲線はインド、サハラ以南アフリカ、東南アジアに集中しています—これらはすべて硬質プラスチック包装コンバーターにとって high-priority な拡大地域です。
Eコマース包装需要:世界的なeコマース物流ブームは、二次および輸送包装に対する性能要件を高め、耐圧性および改ざん防止特性で prized される硬質プラスチック形式へのプルスルー効果を生み出しています。
リサイクル含有量要件:EPR法およびブランドオーナーの自主的なコミットメントは、PCR含有硬質プラスチック生産への投資を加速させ、コンバーターが premium 価格にアクセスし、 blue-chip FMCG顧客契約を維持できるようにしています。
樹脂価格の変動性:地政学的な混乱、OPEC+の生産調整、エネルギー価格ショックによって増幅される石油化学原料価格サイクルは、硬質プラスチックコンバーターにとって significant な投入コストの不確実性をもたらします。石油化学樹脂市場は、2021年から2023年の間に20〜25%の価格変動を経験し、コンバーターの利益率を直接的に圧迫しました。
規制および世論の逆風:EU(SUP指令)、英国、カナダ、および多数の新興市場の法域で施行されている使い捨てプラスチックの制限は、特にリサイクル不可能な多層構造など、特定の硬質形式カテゴリーを制約しています。
リサイクルのインフラギャップ:リサイクル可能性の証明は改善していますが、多くの発展途上市場における不十分な回収および選別インフラストラクチャは、硬質プラスチックの実用的な循環性を制限し、ブランドオーナーの持続可能性の物語を弱体化させ、評判リスクを生み出しています。
競争環境は、 globally integrated な mega-converter、地域スペシャリスト、および垂直統合された樹脂から容器へのプレーヤーの組み合わせによって特徴付けられます。規模、地理的リーチ、および持続可能性の証明は、3つの paramount な競争上の差別化要因です。
DS Smith Plc:主に紙ベースですが、戦略的買収を通じて硬質プラスチック能力を拡大し、包装の統合を求めるFMCGおよび産業顧客向けのマルチ基材ソリューションプロバイダーとしての地位を確立した、主要な欧州包装コングロマリット。
Amcor PLC:収益で世界最大の包装会社の一つであるAmcorは、PET、PP、HDPE形式で globally significant な硬質プラスチック容器能力を誇っています。同社のAmFiberおよびPCR含有プログラムは、EUおよび北米全域の規制遵守期限に直接対応する、最も prominent な短期持続可能性イニシアチブを表しています。
Berry Global Inc.:Berryは、射出成形キャップ、ブロー成形容器、熱成形トレイを spanning する、業界で最も broad な硬質プラスチックポートフォリオの1つを operation しています。2019年のRPC Groupの買収により、欧州のフットプリントと製品の幅が materially に拡大し、複雑なマルチフォーマット硬質包装プログラムの頼りになるサプライヤーとしての地位を reinforced しました。
ALPLA Werke Alwin Lehner GmbH & Co KG:180以上のプラントを超えるグローバルな製造フットプリントを持つ家族経営のオーストリアのコンバーターであるALPLAは、飲料、パーソナルケア、家庭用化学製品の顧客向けのPETボトルおよびHDPE容器を専門としています。その分散型の顧客近接型生産モデルは、物流コスト管理における key な競争優位性です。
Sealed Air Corporation:主に保護および食品包装で知られるSealed Airの硬質プラスチック能力は、バリア性能と滅菌適合性が paramount である食品衛生および医療機器保護セグメントに集中しています。
Pactiv Evergreen Inc.:フードサービスおよび食品マーチャンダイジング包装における北米のリーダーであるPactiv Evergreenは、大規模に食料品、クイックサービスレストラン(QSR)、および機関向け食品チャネルに熱成形硬質プラスチックトレイ、容器、カップを供給しています。
Klockner Pentaplast Group GmbH & Co. KG:硬質および半硬質熱成形フィルムおよびシートのスペシャリストであるKlöckner Pentaplastは、製薬ブリスター、食品、産業用包装市場に service しており、特に熱成形用途向けの高バリアPVC、PET、PPロールストックに強みを持っています。
Sonoco Products Company:Sonocoの多様な産業用包装ポートフォリオには、温度に敏感な製薬および食品製品向けの硬質プラスチック形式が含まれており、グローバルサプライチェーン全体でコンポジット缶および熱成形トレイの能力を活用しています。
PLASTIPAK HOLDINGS, INC.:米州および欧州全域の飲料および食品顧客向けのプリフォーム生産、容器ブロー、充填 operations に深く統合された、 privately held なPET包装スペシャリスト。
Silgan Holdings Inc.:棚安定食品、パーソナルケア、ヘルスケア市場向けの硬質包装における北米の主要サプライヤーであり、キャップおよびHDPE容器形式で strong な存在感を示しています。
2024年1月:Amcor PLCは、AmFiber Performance Paper Packagingラインの commercial launch を発表すると同時に、欧州の飲料顧客向けの次世代PCR含有PETボトル提供を拡大し、2025年末までに同社の硬質プラスチックポートフォリオ全体で平均30%のリサイクル含有量を目指しました。
2024年3月:Berry Global Inc.は、オランダのデーフェンテルにある新しい高速射出成形施設の commissioning を完了し、北欧の乳製品およびフードサービス顧客に dedicated された年間約12,000メトリックトンのポリプロピレン容器能力を追加しました。
2024年6月:ALPLA Werkeは、インドの大手PET樹脂メーカーとの戦略的合弁事業を発表し、マハラシュトラ州の飲料充填 operations に隣接してプリフォーム製造を co-locate し、地域顧客の物流コストを40%削減することを目標としました。
2024年8月:欧州委員会は、包装および包装廃棄物規則(PPWR)のタイムラインを最終決定し、2025年までにPET飲料ボトルで最低25%のリサイクル含有量、2030年までにすべてのプラスチック包装で30%を義務付け、EUベースのコンバーター全体でPCR対応生産ラインへの資本再配分を直接加速させました。
2024年11月:Silgan Holdings Inc.は、米国南東部の地域HDPE容器メーカーの買収を完了し、硬質プラスチックセグメントに2つの生産施設と年間推定9500万米ドルの収益を追加しました。
2025年2月:Klöckner Pentaplast Groupは、ドイツのoperations でのバリア熱成形能力強化に6000万ユーロを投資すると発表し、二桁の需要成長を経験している製薬ブリスターおよび医療機器包装セグメントをターゲットにしました。
2025年4月:Pactiv Evergreen Inc.は、北米の大手QSRチェーンと長期供給契約を結び、PCR含有熱成形食品容器を exclusively に提供することになり、北米フードサービスセクターにおけるPCR含有量コミットメントの largest なものの1つとなりました。
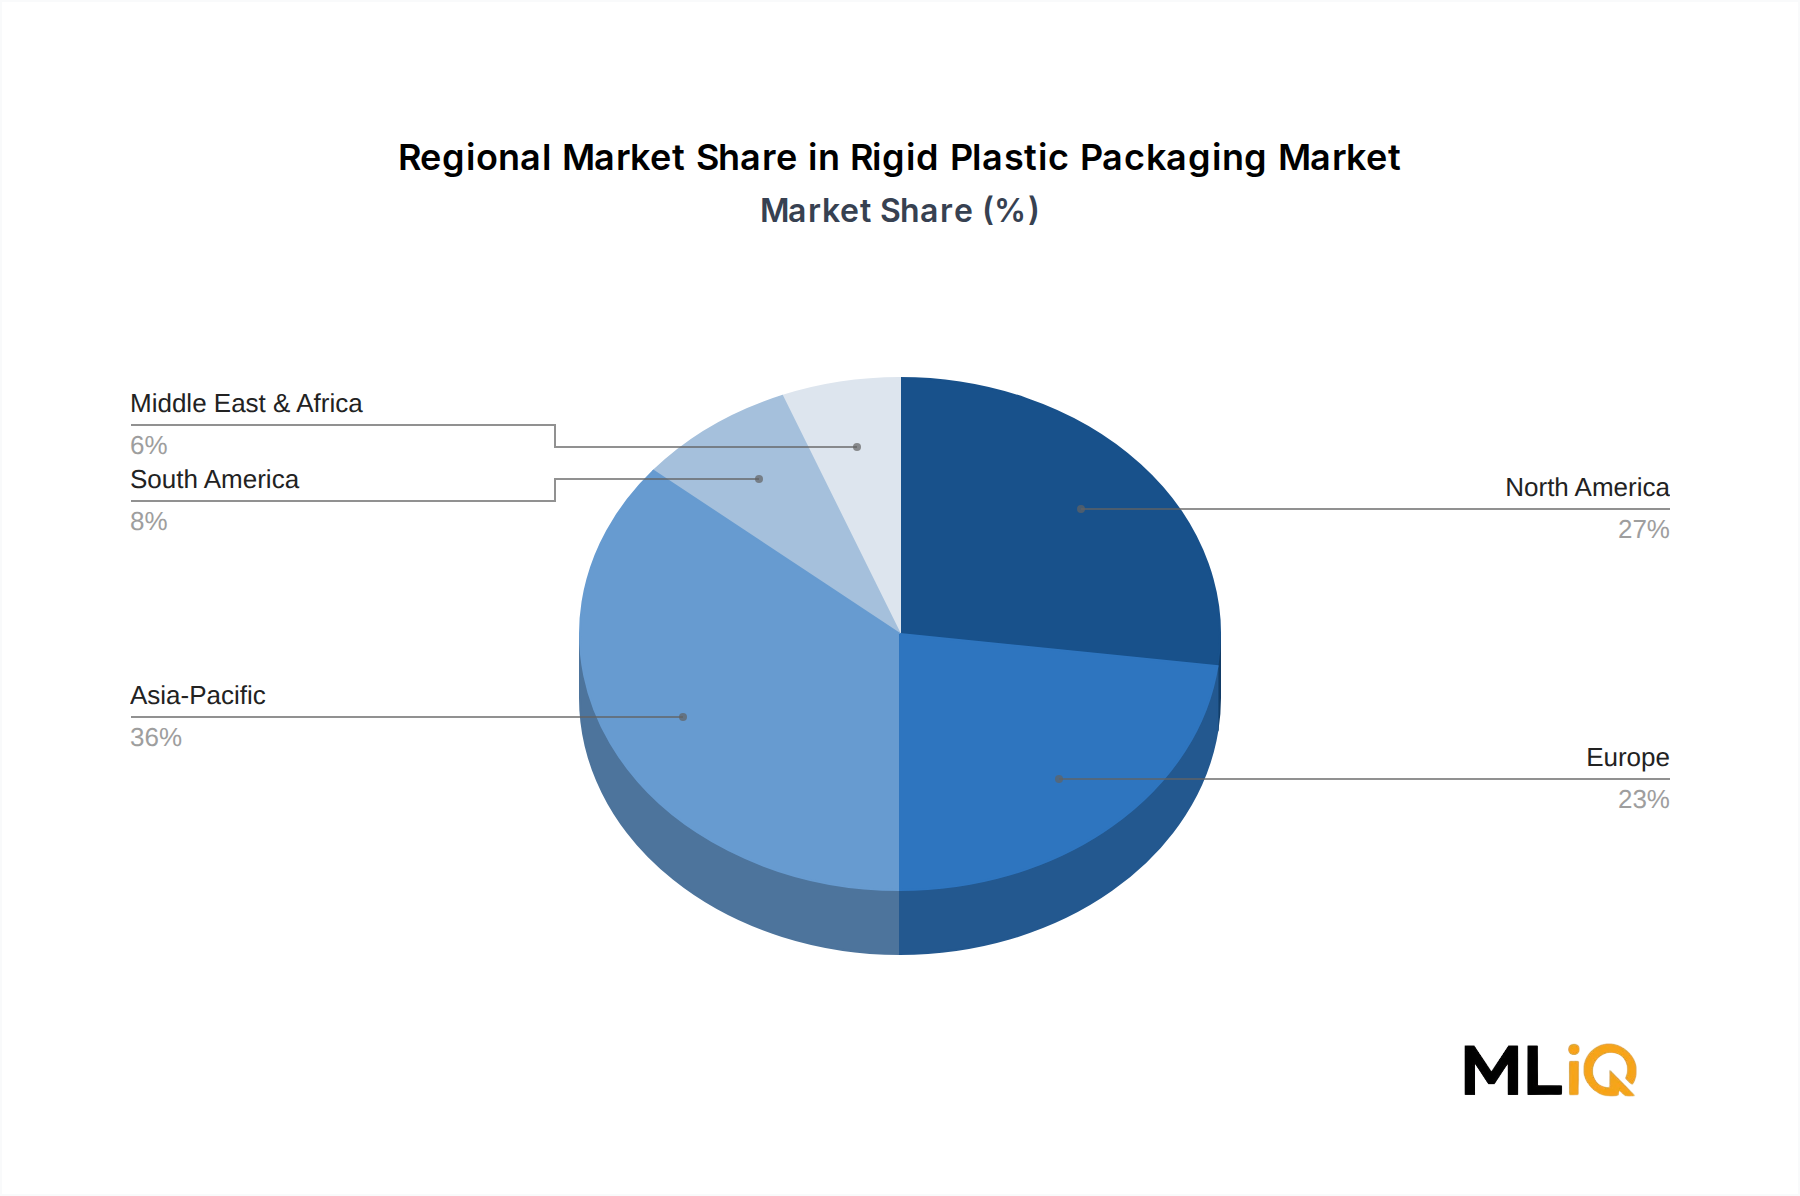
アジア太平洋は、世界の硬質プラスチック包装市場で最大の share を占めており、基準年で総収益の推定38〜42%に達し、2033年までに約5.5〜6.0%の地域で最も速いCAGRを維持しています。中国とインドは、巨大で急速に成長している中間層の消費者基盤、近代的な小売浸透の加速、そして aggressive な製薬セクターへの投資によって駆動される、この拡大の twin engines です。中国の国内PETおよびPPコンバーターベースは、国有石油化学企業を通じた政府支援の樹脂生産から恩恵を受け、グローバルな価格ベンチマークに競争圧力を及ぼすコスト構造を生み出しています。インドの硬質プラスチック包装需要は、食品加工産業の formalization、コールドチェーンインフラの開発、そして国内製薬輸出の成長に支えられ、推定7〜8%CAGRで成長しています。東南アジア市場(ベトナム、インドネシア、タイ)は、多国籍FMCGブランドが地域製造ハブを設立する際の外国直接投資を誘致し、二次的な成長コリドーとして台頭しています。
北米は最も成熟した地域市場であり、推定26〜28%の収益シェアを占めています。成長は約3.5〜3.8%CAGRで moderate であり、単位あたりの樹脂消費量を削減する軽量化トレンドによって数量の拡大は抑制されています。米国市場は、食品およびパーソナルケア包装におけるプレミアム化のダイナミクス、ブランドオーナーのコミットメントによって推進されるPCR含有投資の加速、そして robust な製薬包装需要によって特徴付けられます。カナダとメキシコは補完的な需要ストリームを生み出しており、メキシコの maquiladora 関連製造セクターは、輸出市場向けに significant な硬質容器生産を生み出しています。
欧州は推定22〜24%の収益シェアを占め、CAGRは約3.0〜3.5%ですが、成熟した最終市場と世界で最も高い規制遵守負担によって制約されています。EUのPPWR、SUP指令、および各国のEPRスキームは、欧州コンバーターベース内の資本配分を fundamentally に再構築しており、PCR含有および設計・リサイクル移行に対応するための資金調達ができない小規模プレーヤー間の統合を加速させています。ドイツ、フランス、英国、ベネルクス諸国が欧州の需要を collectively に anchoring しており、一方、東欧市場(ポーランド、チェコ共和国)は、製造業へのFDI流入が産業用包装需要を刺激するにつれて、地域平均を上回る速度で成長しています。
ラテンアメリカ、中東、アフリカは collectively に約10〜12%の収益シェアを占め、 blended CAGR は5.0〜5.8%です。ブラジルとアルゼンチンはラテンアメリカの需要を支配しており、ブラジルの食品・飲料輸出志向はPET容器への投資を維持しています。GCC諸国は国内
日本の硬質プラスチック包装市場は、高度な技術力と環境意識の高さが特徴であり、世界市場の中でも独特の地位を占めています。市場規模は、主要な最終用途産業である食品・飲料、ヘルスケア、パーソナルケアの安定した需要に支えられ、堅調な成長を続けています。日本の経済は成熟しており、低成長率が一般的ですが、硬質プラスチック包装市場は、革新的な製品開発、特に持続可能性と機能性への要求の高まりにより、中程度の成長(約3-4%のCAGR)を遂げると推定されています。これは、世界市場の平均成長率をやや下回るものの、その成熟度と技術的洗練度を考慮すると、堅実なパフォーマンスと言えます。
国内市場では、旭化成、三菱ケミカル、東洋アルミニウム(Aluminium Japan Company Limited の一部門として、プラスチック包装材も扱う)のような、日本を拠点とする大手企業が influential な役割を果たしています。これらの企業は、高性能樹脂の開発、リサイクル技術への投資、そして自動化された生産プロセスにおいて強みを持っています。また、Amcor JapanやBerry Global Japanのようなグローバル企業の日本法人も、国際的な技術とサプライチェーンを活用して国内市場で事業を展開しており、特に食品・飲料およびパーソナルケア分野で存在感を示しています。
日本の規制フレームワークは、硬質プラスチック包装市場に significant な影響を与えています。容器包装リサイクル法(容器包装に係る分別収集及び再商品化の促進等に関する法律)は、リサイクル率の向上と廃棄物削減を義務付けており、リサイクル素材の使用を促進しています。また、食品衛生法(Food Sanitation Act)は、食品と接触する包装材料の安全性基準を定めており、高品質で安全な素材の需要を driving しています。これらの規制は、企業が環境配慮型および安全な包装ソリューションを開発・導入することを促しています。
日本の流通チャネルは、スーパーマーケット、コンビニエンスストア、ドラッグストア、そして百貨店が中心です。消費者は、品質、安全性、そして利便性を重視する傾向があります。近年では、環境負荷の低減に対する関心が高まっており、リサイクル素材を使用した製品や、過剰包装を避けた製品が好まれるようになっています。eコマースの普及も進んでいますが、欧米ほど急激ではなく、依然として店舗での購入が主流です。そのため、製品の shelf appeal と機能性を両立させた包装が重要視されます。
通貨換算では、USD 250.18 Billion の市場規模は、現在の為替レート(例:1ドル=155円)で換算すると、約38兆7780億円となります。同様に、2033年の予測値約3675億米ドルは約57兆円に相当します。CAGR 4.6% は、日本の経済状況を考慮すると、堅実な成長率です。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 4.6% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
2026~2034年の硬質プラスチック包装市場に関する本レポートの根拠となる調査手法は、厳格な70/30の調査分割に基づいており、インサイトの約70~80%が一次調査活動から得られ、残りは二次情報源および業界ベンチマーキングから引き出されています。このアプローチにより、市場規模、成長予測、競合インテリジェンス、需要予測が、公表された文献にのみ依存するのではなく、現実世界の業界の視点に基づいたものとなります。
一次調査は、硬質プラスチック包装バリューチェーンの主要な参加者との構造化されたインタビュー、アンケート、専門家コンサルテーションを通じて実施されました。市場の360度ビューを把握するために、以下の企業タイプが特にターゲットとされました。
一次インタビューでは、市場の戦略的、運用的、規制的側面が徹底的に捉えられていることを保証するために、以下の主要ステークホルダーの役職がターゲットとされました。
すべての一次インタラクションは、秘密保持契約の下で実施されました。回答は、二次データとの相互参照によって検証され、バイアスを排除するために複数の回答者カテゴリ間で三角測量されました。
| Stakeholder Role | Interview Share (%) |
|---|---|
| 包装開発エンジニア | 28% |
| 調達・サプライチェーン担当副社長 | 27% |
| サステナビリティ・ESGディレクター | 23% |
| 地域営業ディレクター(機械OEM) | 22% |
| Company Type | Representation (%) |
|---|---|
| 硬質プラスチック包装メーカー | 30% |
| 樹脂・ポリマーコンパウンダー/サプライヤー | 22% |
| 包装機械・設備OEM | 18% |
| ブランドオーナーおよびエンドユーザー調達チーム | 20% |
| リサイクラーおよびサーキュラーエコノミーソリューションプロバイダー | 10% |
二次調査は、全体的な調査フレームワークの残りの20~30%を構成し、履歴データの検証、規制環境の整備、マクロトレンドの特定のための基盤層として機能します。以下のデータベースおよび機関情報源が体系的に活用されました。
財務・ビジネスインテリジェンスデータベース:
政府、規制、業界団体情報源:
すべての政府および団体データは、財務開示および一次インタビューの結果と相互検証され、地理的セグメント全体の一貫性と精度が確保されました。
市場規模の算定と予測は、トップダウンアプローチとボトムアップアプローチを組み合わせたデュアル手法フレームワークを使用して実行され、さらに多層データ三角測量によって検証されました。
トップダウンアプローチ:グローバルな硬質プラスチック包装市場は、総アドレス可能包装市場(業界団体および政府出版物から調達)を分析し、材料別およびプロセス別の浸透率を適用して、PET、PP、HDPE基材全体で硬質プラスチック包装セグメントを分離することによって推定されました。
ボトムアップアプローチ:市場規模は、以下の具体的な定量的指標および変数を使用して、ゼロから独立して再構築されました。
トップダウンモデルとボトムアップモデルから導出された推定値は相互に照合され、±5%を超える変動があった場合は、最終数値が受け入れられる前に、追加の一次検証の対象となりました。
多層データ三角測量は、3つの異なるレイヤー(1)一次インタビューから得られた定性的および定量的インプット、(2)公開されている財務および業界データ、(3)独自の分析モデル — に適用され、すべての予測出力が単一ソースの推定ではなく、証拠の収束を反映するようにしました。
本レポートに提示されているすべてのデータポイント、市場推定、予測は、調査プロセスの複数の段階で適用される構造化された品質保証プロトコルを通じて達成された、85~90%の保証された推定精度レベルを持っています。
硬质塑料包装领域的投资主要集中在产能扩张和回收基础设施方面,Amcor PLC和Berry Global Inc.等主要参与者每年集体投入数亿美元用于工厂升级和可持续包装研发。对中型包装商的私募股权投资仍然强劲,这些包装商专注于医疗保健和个人护理等细分市场。到2033年,该市场的预计价值为2501.8亿美元,年复合增长率为4.6%,这持续吸引着寻求与消费必需品挂钩的稳定回报的机构资本。
通过人工智能驱动的质量控制系统对注塑和吹塑工艺进行优化,在ALPLA Werke和Klockner Pentaplast Group等公司运营的工厂中,每批生产的材料浪费减少了高达15%。轻量化技术,特别是用于PET和HDPE容器的技术,能够以10-20%的树脂含量实现相同的结构完整性。热成型技术的进步也使得多层阻隔结构成为可能,在不增加重量的情况下延长食品和饮料应用的保质期。
亚太地区估计占全球市场份额的36%,是硬质塑料包装元件的主要出口中心,中国和东盟国家向北美和欧洲供应具有成本竞争力的PET和PP容器。中东和非洲以及南美洲等地区的进口依赖性导致价格对运费和树脂商品周期敏感。监管差异,特别是欧盟对某些塑料树脂的限制,正开始重塑欧洲包装商从不合规地区采购的采购决策。
食品和饮料是最大的终端用户细分市场,由于其在阻隔性能、货架稳定性和单位成本效率方面与玻璃或金属等替代品相比具有优势,因此占硬质塑料包装消耗的大部分。亚洲和拉丁美洲加工食品消费的增长,以及不断壮大的城市中产阶级人口,正在加速对PET瓶和HDPE容器的需求。Pactiv Evergreen Inc.和Sonoco Products Company等公司已经围绕食品级硬质包装形成了大量的生产能力。
DS Smith Plc向混合包装形式的战略定位以及Sealed Air Corporation对保护性硬质包装的持续投资,标志着前十大参与者之间积极的投资组合调整。Silgan Holdings Inc.通过在北美收购硬质容器资产来整合个人护理和家庭用品细分市场的销量份额。Berry Global Inc.推出了面向医疗保健行业的轻量化HDPE容器系列,直接满足了药品客户的成本降低和ESG合规性要求。
欧盟和北美日益增长的监管压力要求最低回收含量门槛——到2030年,PET包装的回收含量将达到25%-30%——这直接影响了Amcor PLC和PLASTIPAK HOLDINGS等生产商的原材料采购策略。15个以上国家的生产者责任延伸(EPR)计划正在将末期成本义务转移到制造商身上,压缩了那些没有建立回收或再生材料采购计划的生产商的利润。行业应对措施包括投资机械和化学回收产能,但原生树脂价格波动继续对全面采用回收材料造成经济阻碍。