Market Lens IQ ist ein globales Marktforschungs- und strategisches Beratungsunternehmen, das Organisationen auf internationalen Märkten fortschrittliche syndizierte Forschungsberichte, maßgeschneiderte Branchenanalysen, Competitive Intelligence und datengesteuerte Beratungslösungen bietet. Mit einem starken Engagement für analytische Exzellenz und Innovation unterstützt Market Lens IQ Unternehmen, Investoren, Berater und Entscheidungsträger mit handlungsrelevanten Erkenntnissen, die strategisches Wachstum, betriebliche Effizienz und langfristige Geschäftstransformationen in stark umkämpften Branchen vorantreiben. Das Unternehmen bedient ein breites Spektrum von Branchen, darunter Life Sciences, Konsumgüter, Halbleiter und Elektronik, Materialien und Chemikalien, Bau und Fertigung, Lebensmittel und Getränke, Energie und Strom, Automobil und Transport, IKT und Medien, Luft- und Raumfahrt sowie Verteidigung und BFSI (Banken, Finanzdienstleistungen und Versicherungen). Durch die Kombination umfassender Branchenkenntnisse mit fortschrittlichen Analysen liefert Market Lens IQ umfassende Marktbewertungen, Analysen von Technologietrends, Investitionsinformationen, Einblicke in die Lieferkette, Preisanalysen, Studien zum Kundenverhalten und zukünftige Marktprognosen, die auf die sich entwickelnden Geschäftsanforderungen zugeschnitten sind.
Im Mittelpunkt der Fähigkeiten von Market Lens IQ steht eine robuste 360-Grad-Forschungsmethodik, die Primärforschung, Sekundärforschung, Experteninterviews, Datentriangulation, KI-gestützte Analysen und Echtzeit-Marktüberwachung integriert. Unser Forschungsrahmen gewährleistet höchste Standards für Datengenauigkeit, Zuverlässigkeit und strategische Relevanz, indem wir Branchendatenbanken, Unternehmensanmeldungen, Regierungspublikationen, Fachzeitschriften, regulatorische Rahmenbedingungen, White Papers, Investorenpräsentationen und globale Wirtschaftsindikatoren nutzen. Das Unternehmen ist darauf spezialisiert, aufkommende Marktchancen, bahnbrechende Technologien, Innovationsökosysteme, wettbewerbsfähiges Benchmarking, regulatorische Veränderungen und wachstumsstarke Investitionssegmente in globalen Branchen zu identifizieren. Angetrieben von einem kundenorientierten Ansatz arbeitet Market Lens IQ mit Start-ups, KMUs, multinationalen Unternehmen, Private-Equity-Firmen, institutionellen Investoren und Fortune-500-Unternehmen zusammen, um hochwertige Business-Intelligence-Lösungen bereitzustellen, die fundierte Entscheidungen und nachhaltige Wettbewerbsvorteile unterstützen. Durch kontinuierliche Innovation, digitale Intelligenzfunktionen und branchenspezifisches Fachwissen hat sich Market Lens IQ als vertrauenswürdiger strategischer Partner in der globalen Marktforschungs- und Beratungslandschaft etabliert und hilft Unternehmen, Marktkomplexitäten zu navigieren und transformative Wachstumschancen zu nutzen.
Medizinische Spritzgießmaschinen Markt by Material (Polypropylen, Polyethylen, Thermoplastisches Elastomer, Cyclisches Olefin Copolymer, Acrylnitril-Butadien-Styrol, Andere), by Anwendung (Chirurgie, Pharma, Diagnostische medizinische Geräte, Gesundheitswesen, Kosmetik), by Maschinentyp (Standard-Spritzgießmaschine, Mehrkomponenten-Spritzgießmaschine, LSR-Spritzgießmaschine), by Betriebsmodus (Voll-elektrisch, Hybrid, Hydraulisch), by Schließkraft (Weniger als 200 Tonnen Kraft, 200 bis 500 Tonnen Kraft, Mehr als 500 Tonnen Kraft), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 31, 2026|Basisjahr : 2025|Seiten : 461
Schlüssel-Erkenntnisse & Executive Summary: Markt für Spritzgießmaschinen für medizinische Anwendungen
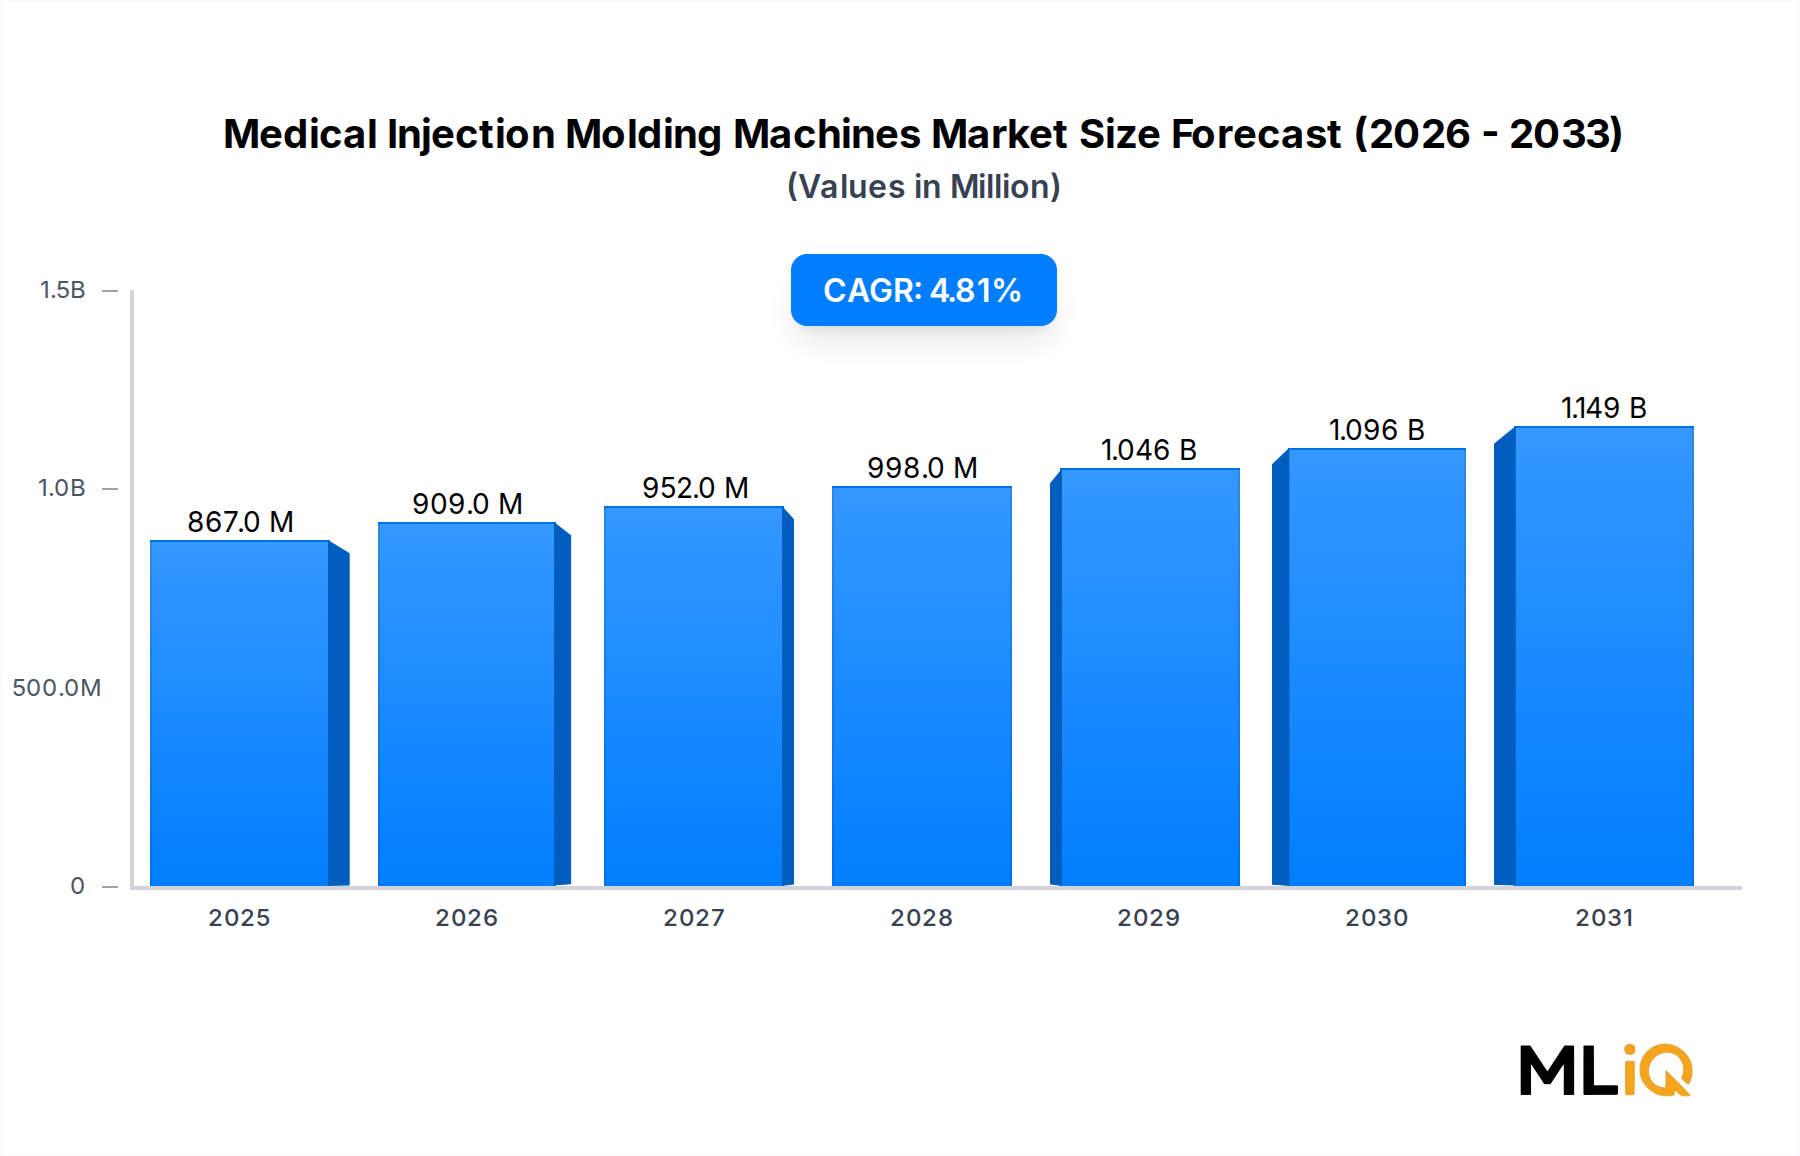
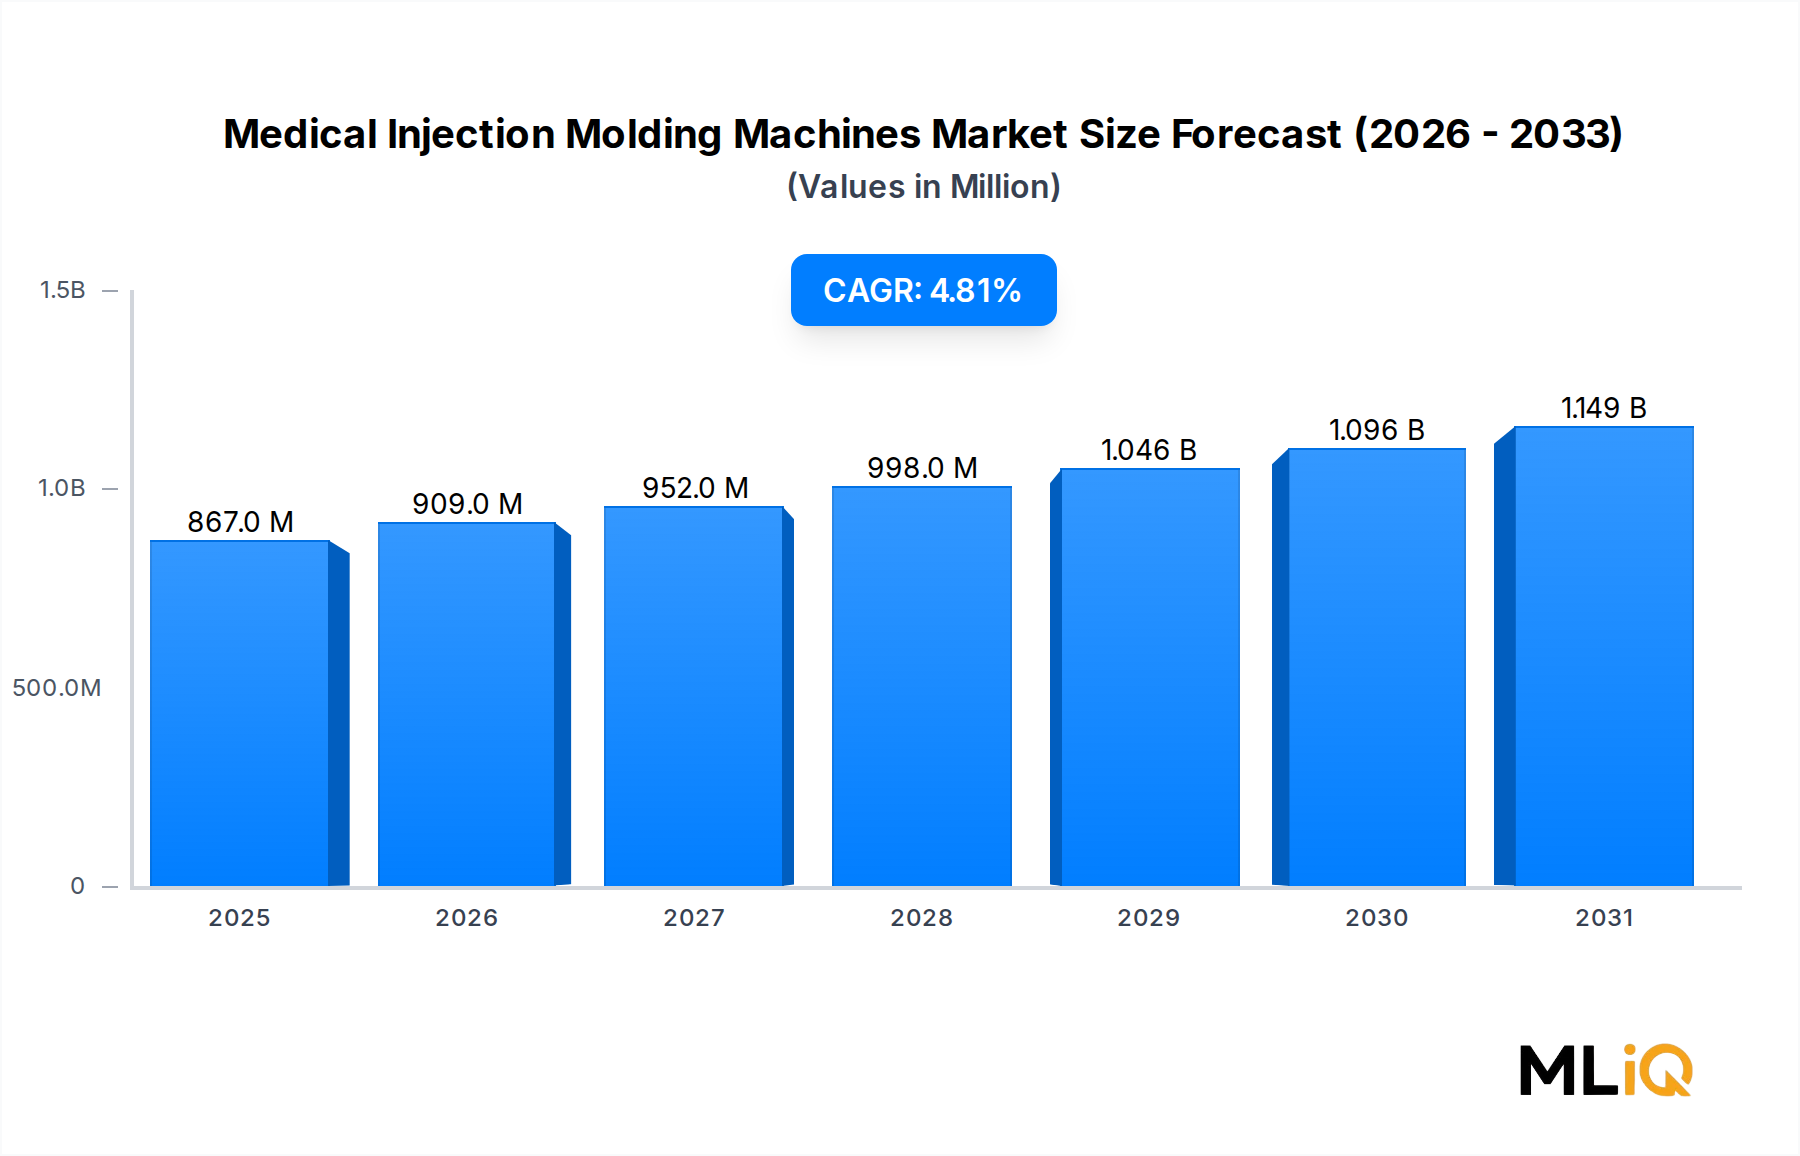
Medizinische Spritzgießmaschinen Markt Marktgröße (in Million)
1.5B
1.0B
500.0M
0
867.0 M
2025
909.0 M
2026
952.0 M
2027
998.0 M
2028
1.046 B
2029
1.096 B
2030
1.149 B
2031
Markt im Überblick
Der globale Markt für Spritzgießmaschinen für medizinische Anwendungen steht vor einer anhaltenden Expansion, mit einer Basisbewertung von 867,10 Mio. USD (ca. 800 Mio. €) und einer Wachstumsrate von 4,8 % (CAGR) im Prognosezeitraum. Diese Entwicklung spiegelt tiefgreifende strukturelle Nachfragewandel in der globalen Gesundheitsinfrastruktur, der Präzisionskunststoffproduktion und fortschrittlichen Polymerverarbeitungstechnologien wider, die bei der Herstellung von klinischen und diagnostischen Geräten angewendet werden.
Im Kern wird die Marktdynamik von vier konvergierenden Makrokräften bestimmt. Erstens treibt die zunehmende globale Belastung durch chronische Krankheiten eine beispiellose Menge an Einweg-Medizinprodukten, Spritzen, IV-Komponenten, Diagnosekartuschen und Medikamentenverabreichungssystemen voran – die alle hochpräzise Spritzgießverfahren erfordern. Zweitens verstärken internationale Regulierungsbehörden, darunter die US-amerikanische FDA, die EU MDR und die PMDA in Japan, strenge Qualitäts- und Rückverfolgbarkeitsanforderungen für medizinische Polymerkomponenten, was Geräte-OEMs zwingt, in validierte, Reinraum-kompatible Formplattformen zu investieren. Drittens treibt die zunehmende Einführung von Hochleistungs-technischen Polymeren wie zyklischen Olefin-Copolymeren und thermoplastischen Elastomeren in pharmazeutischen und chirurgischen Anwendungen die Nachfrage nach spezialisierten Mehrkomponenten- und LSR-Spritzgusssystemen voran. Viertens rekonfiguriert der anhaltende Übergang von hydraulischen zu voll-elektrischen und hybriden Maschinenarchitekturen die Investitionsausgabenentscheidungen in groß angelegten medizinischen Formereien, insbesondere in Nordamerika, Westeuropa und Ostasien.
Strategisch vollzieht sich der Markt hin zu voll integrierten Fertigungszellen, die Robotik, Bildverarbeitungssysteme, Reinraumkonformität und Echtzeit-Prozessdaten umfassen – konvergierend mit dem breiteren Markt für Industrieautomatisierungsausrüstung. Führende Anbieter wie ENGEL AUSTRIA, ARBURG, Sumitomo und Husky positionieren ihre medizinischen Plattformen aggressiv als End-to-End-Lösungen und nicht nur als eigenständige Investitionsgüter. Die Wettbewerbslandschaft ist in der Premium-Kategorie moderat konsolidiert, aber im mittleren Segment der asiatischen Maschinen ist sie fragmentiert, was hauptsächlich von chinesischen OEMs angetrieben wird, die ihre Portfolios an Maschinen für medizinische Anwendungen erweitern.
Aus Anwendungssicht stellen chirurgische und pharmazeutische Endanwendungen die umsatzstärksten Segmente dar, während Diagnostik und die Herstellung von Gesundheitsgeräten die am schnellsten wachsenden Vertikalen sind. Der Trend zu Einweg-Medizinprodukten in steriler Verpackung – beschleunigt durch Infektionskontrollprotokolle nach der Pandemie – stützt weiterhin eine robuste Nachfrage in Bezug auf das Volumen. Diese Dynamiken positionieren den Sektor der medizinischen Spritzgießerei kollektiv als eines der technisch differenziertesten und verteidigungsfähigsten Teilsegmente innerhalb des breiteren Marktes für Spritzgießmaschinen für Kunststoffe.
Segment-Deep-Dive: Dominanz von Voll-elektrischen Maschinen bei Spritzgießmaschinen für medizinische Anwendungen
Warum Voll-elektrische Maschinen den medizinischen Sektor anführen
Der voll-elektrische Betriebsmodus stellt das dominierende und am schnellsten wachsende Teilsegment im Bereich der medizinischen Spritzgießtechnik dar und beansprucht einen überproportional hohen Anteil an neuen Kapitalinvestitionen im Verhältnis zu seiner installierten Basis. Diese Dominanz ist kein Zufall – sie spiegelt eine Konvergenz von Anforderungen an klinische Präzision, Notwendigkeit der regulatorischen Konformität und Gesamtkosten der Eigentümerschaft (TCO) wider, die kollektiv servomotorgetriebene elektrische Architekturen gegenüber traditionellen Hydrauliksystemen bevorzugen.
Voll-elektrische Maschinen eliminieren Hydraulikflüssigkeiten vollständig aus der Produktionsumgebung, ein kritischer Vorteil in Reinräumen der ISO-Klasse 7 und 8, wo jedes Kontaminationsrisiko disqualifizierend ist. Die strengen Standards für Partikel- und chemische Verunreinigungen des Marktes für die Herstellung von Medizinprodukten, insbesondere unter ISO 13485 und FDA 21 CFR Part 820, schaffen einen nahezu obligatorischen Konformitätsweg hin zu voll-elektrischen Plattformen für Komponenten, die für implantierbare, inhalative oder injizierbare Medikamentenverabreichungsanwendungen bestimmt sind.
Vorteile bei Präzision & Wiederholgenauigkeit
Voll-elektrische Maschinen erreichen Wiederholgenauigkeiten von Schuss zu Schuss unter ±0,1 % bei Einspritzgeschwindigkeit und Druckprofilen, was für dünnwandige Mikrospritzgussanwendungen wie Insulinpen-Komponenten, ophthalmische Linsen und diagnostische mikrofluidische Chips entscheidend ist. Die servogesteuerten Closed-Loop-Regelsysteme ermöglichen eine Prozessdatenprotokollierung mit Millisekundenauflösung und unterstützen direkt 21 CFR Part 11-konforme elektronische Chargenprotokolle – eine Fähigkeit, die von Kunden aus der pharmazeutischen Verpackungsindustrie, die unter GMP-Bedingungen arbeiten, zunehmend gefordert wird.
Die Energieeffizienz von voll-elektrischen Plattformen ist typischerweise **50–70 % effizienter** als bei vergleichbaren Hydrauliksystemen. Dies ist ein Faktor, der ihre Attraktivität erhöht hat, da die Energiekosten in europäischen und nordamerikanischen Produktionsstätten gestiegen sind. Über eine standardmäßige Anlagenlebensdauer von 7–10 Jahren können allein die Stromersparnisse eine **Maschinenpreisprämie von 15–25 %** gegenüber hydraulischen Äquivalenten ausgleichen.
Teilsegment-Dynamik: Hybride Maschinen als Brückentechnologie
Das hybride Teilsegment – eine Kombination aus elektrischem Servo-Einspritzaggregat und hydraulischer Schließeinheit – behält seine strategische Relevanz in der Kategorie der Schließkräfte von 200 bis 500 Tonnen bei, wo die Wirtschaftlichkeit der vollständigen Elektrifizierung bei hoher Tonnage weniger günstig ist. Hybride Maschinen dienen als praktische Brückentechnologie für Verarbeiter, die ihre hydraulischen Flotten umrüsten, und ermöglichen eine teilweise Reinraumkonformität bei gleichzeitiger Verwaltung des Kapitalaufwands. Da jedoch voll-elektrische Systeme von ENGEL, ARBURG und Sumitomo in den Bereich von über 500 Tonnen zu progressiv niedrigeren Preispunkten vordringen, wird erwartet, dass die hybride Durchdringung mittelfristig stagnieren wird.
Rückgang des Hydrauliksegments
Hydraulische Spritzgießmaschinen, die in preissensiblen asiatischen Märkten und bei Anwendungen mit hohem Tonnagespektrum noch weit verbreitet sind, stehen in der medizinischen Produktion vor einer strukturellen Marktanteilserosion. Regulatorische Prüfungen weisen Hydrauliksysteme zunehmend als Kontaminationsrisiko aus, und die wachsende Bedeutung des Marktes für voll-elektrische Spritzgießmaschinen verringert die adressierbare Chance für rein hydraulische Plattformen im medizinischen Bereich. Die verbleibende Nachfrage nach Hydraulik in der medizinischen Fertigung konzentriert sich auf Entwicklungsmärkte in Südostasien und Südamerika, wo anfängliche CapEx-Beschränkungen immer noch langfristige Effizienzargumente überwiegen.
Verteilung der Schließkräfte
Innerhalb des voll-elektrischen Segments ist die Spanne von **200 bis 500 Tonnen Schließkraft** die umsatzstärkste Kategorie und deckt die breiteste Anwendungspalette von chirurgischen Trays mittlerer Komplexität bis hin zu Werkzeugen für Diagnosekartuschen mit mehreren Kavitäten ab. Die Spanne von **weniger als 200 Tonnen** ist die am schnellsten wachsende, angetrieben von der Nachfrage nach Mikrospritzgießtechnik für tragbare Medikamentenverabreichungssysteme und Point-of-Care-Diagnostik. Maschinen über 500 Tonnen sind in medizinischen Anwendungen Nischenprodukte, sehen aber Nachfrage bei der Verpackung großer Mengen für die pharmazeutische Distribution.
Wichtige Markttreiber & Wachstumshemmnisse für Spritzgießmaschinen für medizinische Anwendungen
Wichtige Nachfragekatalysatoren
Alternde globale Demografie und Prävalenz chronischer Krankheiten: Die WHO schätzt, dass bis 2030 jeder sechste Mensch weltweit über 60 Jahre alt sein wird. Dieser demografische Wandel korreliert direkt mit einer erhöhten Nachfrage nach minimalinvasiven chirurgischen Instrumenten, Werkzeugen für orthopädische Implantate, Diagnose-Verbrauchsmaterialien und Medikamentenverabreichungssystemen – allesamt intensive Nutzer von präzisionsgespritzten Polymerkomponenten.
Regulierungsdruck hin zu Einweg-Medizinprodukten: Die EU-MDR (EU 2017/745) und die Überarbeitung der Quality System Regulation der FDA beschleunigen den Übergang von wiederverwendbaren zu Einweg-Geräten in chirurgischen, endoskopischen und Intensivpflegeanwendungen. Einweg-Geräte werden fast ausschließlich spritzgegossen, was den regulatorischen Konformitätsdruck direkt in eine anhaltende Maschinenachfrage übersetzt.
Einführung fortschrittlicher Polymere: Die zunehmende Einführung von Spezialkunststoffen wie zyklischem Olefin-Copolymer – geschätzt für seine optische Klarheit und geringen extrahierbaren Substanzen in Pharma- und Diagnostikanwendungen – und thermoplastischem Elastomer in chirurgischen Griffen und Katheter-Überzügen zwingt OEMs zum Investieren in spezialisierte Formplattformen. Diese Materialien erfordern eng kontrollierte Schmelztemperatur- und Einspritzdruckprofile, die nur hochwertige elektrische Maschinen konsistent liefern können.
Nearshoring von Lieferketten im Gesundheitswesen: Nach-COVID-bedingte Unterbrechungen der Lieferketten haben die Rückverlagerung und das Nearshoring der Herstellung von medizinischen Komponenten in Nordamerika und Europa beschleunigt, was direkt zu Investitionen in die heimische Spritzgießkapazität führt.
Betriebliche Hemmnisse
Hohe Kapital- und Validierungskosten: Eine voll ausgestattete, medizinische, voll-elektrische Spritzgießzelle – einschließlich Reinraumintegration, Robotik und Prozessqualifizierung – kann Kapitalinvestitionen von **500.000 bis über 2 Millionen USD** erfordern. Der IQ/OQ/PQ-Validierungsprozess pro medizinischer Anwendung fügt **50.000–200.000 USD** und 6–18 Monate Vorlaufzeit hinzu, was erhebliche Hürden für kleine und mittlere Verarbeiter darstellt.
Volatilität der Harzversorgung: Die Wertschöpfungskette der medizinischen Fertigung ist der vorgelagerten Volatilität der Harzversorgung des Marktes für pharmazeutische Verpackungen ausgesetzt, insbesondere bei Spezialkunststoffen. Preisänderungen bei Polypropylen und Polyethylen von **15–30 % jährlich** komprimieren direkt die Margen der Verarbeiter bei Verträgen mit Festpreisvereinbarungen mit OEMs.
Mangel an Fachkräften: Der weltweite Mangel an Verfahrenstechnikern, die in der Validierung von Spritzgussprodukten für medizinische Anwendungen ausgebildet sind, insbesondere in Nordamerika und Europa, begrenzt die Kapazitätsauslastung und verzögert die Einführung neuer Programme.
Wettbewerbsökosystem & Schlüssellieferantenprofile: Markt für Spritzgießmaschinen für medizinische Anwendungen
Die Wettbewerbslandschaft ist geprägt von einer Premium-Kategorie europäischer und japanischer OEMs, die die höchsten durchschnittlichen Verkaufspreise (ASPs) und technische Differenzierung erzielen und von expandierenden chinesischen Maschinenbauern herausgefordert werden, die sich auf medizinische Anwendungen im mittleren Markt konzentrieren.
ENGEL AUSTRIA GmbH: Der österreichische Anbieter ENGEL gilt weithin als Technologieführer im medizinischen Spritzgießen, mit seinen voll-elektrischen Plattformen e-victory und e-mac, die speziell für den Einsatz in Reinräumen entwickelt wurden. Die integrierten Automatisierungs- und iQ-Prozesssteuerungssysteme von ENGEL im Bereich Industrie 4.0 sind ein Standard in der pharmazeutischen Verpackung und der Herstellung von chirurgischen Geräten.
ARBURG GmbH: Die Allrounder-Elektroserie von ARBURG genießt eine Premium-Positionierung bei Mikrospritzgieß- und Mehrkomponenten-Medizinanwendungen. Das additive Fertigungssystem Freeformer des Unternehmens ergänzt sein Spritzgießportfolio und ermöglicht integrierte Produktionsworkflows für komplexe Geometrien von Medizinprodukten.
Husky Injection Molding Systems Ltd: Husky hält eine dominante Position bei PET- und Polypropylen-Systemen mit hoher Kavität für pharmazeutische Verschlüsse und Spritzenkomponenten, mit seinen HyCAP- und Altanium-Plattformen, die weltweit in Sterilverpackungslinien eingesetzt werden.
Sumitomo Heavy Industries, Ltd.: Die voll-elektrische Plattform SE-EV von Sumitomo ist eine bevorzugte Plattform für japanische und südkoreanische OEMs von Medizinprodukten, mit besonderer Stärke bei präzisen Mikrospritzgießverfahren und dünnwandigen medizinischen Anwendungen, die eine Wiederholbarkeit im Submikrometerbereich erfordern.
CHINA NATIONAL CHEMICAL CORPORATION LTD. (KRAUSSMAFFEI GROUP GmbH): KraussMaffei, nun unter dem Dach von ChemChina, bringt europäisches Ingenieurwissen mit zunehmender Fertigungskapazität für Maschinen für medizinische Anwendungen ein. Seine PX-Voll-elektrischen und CX-Hybrid-Serien gewinnen in europäischen Medizinprodukten-Clustern an Bedeutung.
HILLENBRAND INC. (MILACRON HOLDINGS CORP.): Die voll-elektrische Roboshot-Serie von Milacron, vertrieben über die industrielle Plattform von Hillenbrand, richtet sich an nordamerikanische medizinische Verarbeiter, die heimischen technischen Support und validierte Prozesslösungen suchen.
BOLE Machinery: BOLE repräsentiert Chinas aufstrebende Herausforderung im mittleren Marktsegment der medizinischen Fertigung und bietet elektrische und hybride Plattformen zu Preisen, die **20–35 % unter** den europäischen Äquivalenten liegen, und richtet sich an südostasiatische und chinesische Hersteller von Medizinprodukten.
Haitian International Holding Limited: Haitians Venus-Elektroserie gehört zu den weltweit meistproduzierten voll-elektrischen Maschinen für medizinische Anwendungen, mit starker Durchdringung im schnell wachsenden heimischen Sektor der Medizinprodukte-Herstellung in China und wachsender Exportpräsenz.
Shibaura Machine Co. Ltd.: Früher bekannt als Toshiba Machine, behält Shibaura eine angesehene Position bei Hochpräzisions-elektrischen Spritzgießsystemen für japanische medizinische OEMs, mit besonderer Expertise bei Polymerkomponenten in Halbleiter- und Optikqualität, die sich mit Anwendungen für medizinische Diagnostik überschneiden.
The Japan Steel Works, Ltd. (JSW): Die voll-elektrische J-ADS-Serie von JSW ist eine technisch spezialisierte Plattform für ultrahochpräzises medizinisches Mikrospritzgießen, die weit verbreitet ist bei der Herstellung japanischer implantierbarer Geräte und ophthalmischer Linsen.
Strategische Meilensteine & Aktuelle Entwicklungen auf dem Markt für Spritzgießmaschinen für medizinische Anwendungen
Die folgenden chronologischen Meilensteine erfassen entscheidende kommerzielle, technologische und regulatorische Entwicklungen, die die Wettbewerbspositionierung prägen:
Q1 2023: ENGEL AUSTRIA hat auf der Medtec Europe sein neues, reinraumtaugliches, voll-elektrisches Spritzgießsystem e-mac 310 eingeführt, das über integrierte iQ-Gewichtssteuerung und direkte Kompatibilität mit ISO-Klasse 8 Reinraumgehäusen verfügt und sich an Hersteller von Einweg-Medizinprodukten in der gesamten EU richtet.
Q2 2023: Husky Injection Molding Systems Ltd. schloss die strategische Übernahme der Schöttli Group, eines Schweizer Herstellers von Präzisionsformen für medizinische Anwendungen, ab und integrierte damit Huskys medizinisches Angebot von Maschinenplattformen bis hin zu Präzisionswerkzeugen für pharmazeutische Verschlüsse und vorgefüllte Spritzen erheblich vertikal.
Q3 2023: Die KraussMaffei Group (unter CNCC-Besitz) kündigte eine Kapazitätserweiterung in ihrem Münchner Produktionswerk für Medizinsysteme an und fügte **15.000 qm** dedizierte Reinraum-Montagefläche für Maschinen hinzu, um die steigende europäische Nachfrage nach voll-elektrischen Spritzgießzellen für medizinische Anwendungen zu bedienen.
Q4 2023: Sumitomo Heavy Industries stellte auf der Fakuma 2023 die voll-elektrische SE-EV II-Serie der nächsten Generation vor, die eine Echtzeit-KI-basierte Schmelzviskositätskompensationstechnologie integriert und die Ausschussraten während der Einrichtung bei medizinischen Dünnwandanwendungen schätzungsweise um **40 %** reduziert.
Q1 2024: Haitian International kündigte die kommerzielle Markteinführung seiner voll-elektrischen Venus III E-Maschinen für medizinische Anwendungen an, die für ISO 13485-zertifizierte Anlagen bestimmt sind, mit direkten Exportprogrammen für Indien und aufstrebende Produktionszentren für medizinische Produkte in Südostasien.
Q2 2024: ARBURG GmbH erweiterte seine Partnerschaft mit Stäubli Robotics, um voll integrierte, vorab validierte medizinische Automatisierungszellen auf Basis der voll-elektrischen Allrounder-Plattform anzubieten, was die Validierungszeiten für Kunden bei medizinischen Geräten der Klasse II um etwa **30 %** reduziert.
Q3 2024: Hillenbrand Inc. (Milacron) meldete einen **12 %igen Anstieg** der Bestellungen von Maschinen für den medizinischen Sektor im Jahresvergleich und führte das Wachstum hauptsächlich auf investitionsgetriebene Kapazitätserweiterungen nordamerikanischer Hersteller von pharmazeutischen Verpackungen und chirurgischen Geräten aufgrund von Reshoring zurück.
Regionale Marktanalyse & Wachstumskorridore für Spritzgießmaschinen für medizinische Anwendungen
Asien-Pazifik – Größter und am schnellsten wachsender regionaler Markt
Der asiatisch-pazifische Raum hält den größten regionalen Anteil am Weltmarkt, angetrieben durch Chinas massive heimische Produktionsbasis für medizinische Geräte, Japans Präzisionstechnikfähigkeiten und die sich schnell entwickelnden Produktionsökosysteme in Indien, Südkorea und den ASEAN-Nationen. China allein macht schätzungsweise **35–38 %** der weltweiten Nachfrage nach Spritzgießmaschinen für medizinische Anwendungen nach Volumen aus, wobei heimische OEMs wie Haitian und BOLE wachsende Anteile von europäischen Anbietern im mittleren Segment erobern. Chinas Initiative zur Förderung der Herstellung von Medizinprodukten im Rahmen des Production Linked Incentive (PLI)-Programms generiert Greenfield-Investitionen in Spritzgießtechnik und positioniert es als den am schnellsten wachsenden einzelnen nationalen Markt in der Region mit einer geschätzten CAGR von über **7 %** bis 2030.
Nordamerika – Führend im Premiumsegment
Nordamerika stellt den Markt mit den höchsten durchschnittlichen Stückpreisen weltweit dar. Medizinische Verarbeiter in den USA und Kanada investieren überproportional in voll-elektrische, reinraumintegrierte Plattformen, angetrieben durch die strenge FDA-Regulierung und das Reshoring kritischer Lieferketten im Gesundheitswesen. Der US-Markt profitiert von dichten Clustern von Medizinprodukte-OEMs der Klassen II und III in Minnesota, Massachusetts und Kalifornien, die alle validierte Partner für Spritzgießtechnik benötigen. Der Markt für Präzisionskunststofffertigung in Nordamerika wächst mit einer CAGR von etwa **5,2 %** und zieht damit direkt die Nachfrage nach fortschrittlichen elektrischen Spritzgießsystemen an.
Europa – Reifer, aber technisch anspruchsvoll
Europa ist der technisch reifste regionale Markt, dominiert von deutschen, österreichischen, schweizerischen und irischen Medizinprodukte-Herstellungsclustern. Die EU-MDR-Konformitätsanforderungen haben die Ausrüstungsaktualisierungszyklen beschleunigt, da ältere Hydraulikmaschinen zunehmend mit den aktualisierten Reinraum- und Rückverfolgbarkeitsanforderungen unvereinbar sind. Deutschland, Irland und die Schweiz machen zusammen über **60 %** der europäischen Nachfrage nach Spritzgießmaschinen für medizinische Anwendungen aus. Die Stärke des Marktes für pharmazeutische Verpackungen in Westeuropa ist ein stetiger Nachfrageanker für Spritzgießplattformen mit hoher Kavität für medizinische Anwendungen.
Naher Osten & Afrika und Südamerika – Wachsende Korridore
Die LAMEA-Märkte bleiben jung, ziehen aber Greenfield-Investitionen in die Gesundheitsinfrastruktur in den GCC-Staaten, Südafrika, Brasilien und Mexiko an. Brasiliens heimische Medizinprodukte-Industrie, unterstützt durch die Harmonisierung der ANVISA-Vorschriften mit internationalen Standards, ist die am weitesten entwickelte in Südamerika. Die Vision 2030 der GCC-Staaten und ähnliche staatliche Investitionsprogramme finanzieren neue Infrastrukturen für Krankenhäuser und medizinische Fertigung und schaffen mittelfristig eine frühe, aber strukturell bedeutende Nachfrage nach Spritzgießkapazitäten für medizinische Anwendungen.
Investitions-, M&A- & Finanzierungsaktivitäten auf dem Markt für Spritzgießmaschinen für medizinische Anwendungen
Der Zeitraum 2022–2025 war geprägt von erhöhter M&A-Aktivität und strategischen Kapitalanlagen entlang der Wertschöpfungskette für Spritzgießmaschinen für medizinische Anwendungen, was das Vertrauen der Investoren in die strukturellen Wachstumsgrundlagen des Sektors und die hohen Bewertungen von medizinisch zertifizierten Fertigungsanlagen widerspiegelt.
Husky's Akquisition der Schöttli Group (
Marktsegmentierung für Spritzgießmaschinen für medizinische Anwendungen
1. Material
1.1. Polypropylen
1.2. Polyethylen
1.3. Thermoplastisches Elastomer
1.4. Zyklischer Olefin-Copolymer
1.5. Acrylnitril-Butadien-Styrol
1.6. Sonstige
2. Anwendung
2.1. Chirurgie
2.2. Pharma
2.3. Diagnostik-Medizingeräte
2.4. Gesundheitswesen
2.5. Kosmetik
3. Maschinentyp
3.1. Standard-Spritzgießmaschine
3.2. Mehrkomponenten-Spritzgießmaschine
3.3. LSR-Spritzgießmaschine
4. Betriebsart
4.1. Voll-elektrisch
4.2. Hybrid
4.3. Hydraulisch
5. Schließkraft
5.1. Weniger als 200 Tonnen Kraft
5.2. 200 bis 500 Tonnen Kraft
5.3. Mehr als 500 Tonnen Kraft
Marktsegmentierung für Spritzgießmaschinen für medizinische Anwendungen nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest von Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Spritzgießmaschinen für medizinische Anwendungen ist ein wesentlicher Bestandteil des europäischen Sektors und spiegelt die allgemeine Stärke Deutschlands als Produktionsstandort für Präzisionsmaschinen und als führender Akteur in der Medizintechnik wider. Der Markt wird auf ungefähr 10-15 % des europäischen Gesamtmarktes geschätzt, was eine erhebliche Größe darstellt, wenn man die starke Konzentration von Medizintechnikunternehmen und Pharmaherstellern in Deutschland berücksichtigt. Das Wachstum in Deutschland wird maßgeblich durch die hohe Nachfrage nach Einweg-Medizinprodukten und hochentwickelten diagnostischen Geräten angetrieben, die durch die alternde Bevölkerung und die zunehmende Prävalenz chronischer Krankheiten weiter verstärkt werden.
Zu den dominanten lokalen Unternehmen oder deutschen Tochtergesellschaften, die in diesem Segment tätig sind, gehören globale Schwergewichte wie ENGEL AUSTRIA GmbH und ARBURG GmbH. Beide Unternehmen haben bedeutende Produktions- und Forschungsstandorte in Deutschland und sind bekannt für ihre hochentwickelten voll-elektrischen Spritzgießmaschinen, die speziell für die strengen Anforderungen von Reinraumproduktionen entwickelt wurden. Diese Unternehmen bedienen führende deutsche Medizintechnikhersteller, die Wert auf Präzision, Wiederholbarkeit und regulatorische Konformität legen.
Der regulatorische Rahmen in Deutschland und der EU ist streng und beeinflusst den Markt erheblich. Hierzu zählen die EU Medical Device Regulation (MDR), die Produktsicherheitsgesetzgebung (ProdSG) und die REACH-Verordnung (Registration, Evaluation, Authorisation and Restriction of Chemicals) für die Verwendung von Chemikalien in Kunststoffen. Darüber hinaus spielen Standards wie ISO 13485 für Qualitätsmanagementsysteme für Medizinprodukte eine zentrale Rolle. TÜV-Zertifizierungen und andere unabhängige Prüfungen sind oft unerlässlich, um die Konformität und Sicherheit der hergestellten Produkte zu gewährleisten.
Typische Vertriebskanäle in Deutschland umfassen den Direktvertrieb durch die Hersteller und deren autorisierte Händler sowie spezialisierte Anlagenbauer, die integrierte Fertigungslösungen anbieten. Das Konsumentenverhalten, oder besser gesagt das Einkaufsverhalten der Unternehmen, ist stark von technischen Spezifikationen, der Zuverlässigkeit, dem After-Sales-Service und der Gesamtbetriebskosten geprägt. Deutsche Unternehmen legen großen Wert auf langfristige Partnerschaften und Investitionen in Technologien, die ihre Wettbewerbsfähigkeit und Produktqualität sichern. Die Präferenz für voll-elektrische Maschinen ist aufgrund der Vorteile bei Energieeffizienz, Präzision und Reinraumtauglichkeit sehr ausgeprägt, was den Rückgang von Hydrauliksystemen weiter beschleunigt.
Tabelle 64: Rest von Asien-Pazifik Medizinische Spritzgießmaschinen Markt Umsatzprognose (million) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Die Grundlage dieses Berichts über den Markt für medizinische Spritzgießmaschinen basiert auf einem robusten Primärforschungsrahmen, der etwa 70–80 % des gesamten Forschungsaufwands ausmacht. Diese intensive Auseinandersetzung mit Marktteilnehmern stellt sicher, dass die Prognosen, Segmentierungsanalysen und die Wettbewerbslandschaft die Realitäten vor Ort für den Prognosezeitraum 2026–2034 widerspiegeln.
Primärdaten wurden durch strukturierte Interviews, Fragebögen und Expertenkonsultationen mit den folgenden wichtigen Unternehmenstypen in der Wertschöpfungskette von medizinischen Spritzgießmaschinen gesammelt:
Hersteller von medizinischen Harzen und Polymerverbundwerkstoffen (Lieferanten von Polypropylen, cyclischen Olefincopolymeren, thermoplastischen Elastomeren und ABS-Formulierungen, die für Gesundheitsanwendungen zertifiziert sind)
OEMs von Spritzgießmaschinen und Systemintegratoren (Hersteller von Standard-, Mehrkomponenten- und LSR-Spritzgießplattformen für Kunden aus dem Bereich medizinischer Geräte)
Auftragsfertiger für medizinische Geräte (CMOs/CMDOs) (Einrichtungen, die Spritzen, Diagnostikkartuschen, chirurgische Instrumente und Komponenten für die Medikamentenabgabe in ISO 13485-konformen Umgebungen herstellen)
Markeninhaber von medizinischen Geräten und Pharmaverpackungsunternehmen (Endverbraucher, die Anforderungen an die Schließkraft, Materialverträglichkeit und Automatisierung in Reinraumqualität festlegen)
Anbieter von Werkzeugen, Formenbau und Validierungsdienstleistungen (Spezialisierte Anbieter von Präzisionsformen, Prozessvalidierung (IQ/OQ/PQ) und Dokumentation zur Einhaltung gesetzlicher Vorschriften für medizinische Spritzgießanlagen)
Stakeholder-Interviews wurden mit den folgenden spezifischen Jobtiteln geführt, um technische, beschaffungsbezogene, regulatorische und strategische Perspektiven zu erfassen:
Validierungsingenieure / Prozessvalidierungsmanager bei Auftragsfertigern von medizinischen Geräten – Einblicke in die Anforderungen an die Maschinenqualifizierung, Standards für die Integration in Reinräume und materialspezifische Verarbeitungsparameter
Direktoren für die Herstellung medizinischer Geräte / VP of Operations bei OEM-Unternehmen für medizinische Geräte – Bereitstellung von Nachfragesichten auf Präferenzen bei Maschinentypen, Auswahl der Schließkraft und Übernahme von vollelektrischen vs. hydraulischen Betriebsarten
Spezialisten für regulatorische Angelegenheiten (FDA/MDR/ISO 13485-Konformität) in medizinischen Formanlagen – Detaillierte Darstellung der Auswirkungen sich entwickelnder Gerätevorschriften auf die Beschaffung von Maschinen und die Auswahl von Materialien
Vertriebs- und Anwendungstechniker bei Herstellern von Spritzgießmaschinen – Bereitstellung von Benchmarks für wettbewerbsfähige Preise, technologische Roadmaps für LSR- und Mehrkomponentensysteme sowie Trends bei der regionalen Einführung
Die Primärforschung wurde in allen wichtigen geografischen Regionen durchgeführt, die in diesem Bericht abgedeckt sind, einschließlich Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika, um regionale Nachfragespezifika – wie die wachsende Exportkapazität von Medizinprodukten in ASEAN oder die Investitionen in die Gesundheitsinfrastruktur im GCC – genau zu erfassen.
Direktoren für die Herstellung medizinischer Geräte / VP of Operations
32%
Spezialisten für regulatorische Angelegenheiten (FDA/MDR/ISO 13485)
20%
Vertriebs- und Anwendungstechniker bei Herstellern von Formmaschinen
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von medizinischen Harzen und Polymerverbundwerkstoffen
18%
OEMs von Spritzgießmaschinen und Systemintegratoren
27%
Auftragsfertiger für medizinische Geräte (CMOs/CMDOs)
25%
Markeninhaber von medizinischen Geräten und Pharmaverpackungsunternehmen
20%
Anbieter von Werkzeugen, Formenbau und Validierungsdienstleistungen
10%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung macht die verbleibenden 20–30 % des Forschungsrahmens aus und dient als strukturelles Rückgrat für die Validierung der Marktgröße, die Abbildung der regulatorischen Landschaft und das Wettbewerbs-Benchmarking. Alle Sekundärquellen werden rigoros geprüft; Daten von generischen Website-Aggregatoren für Marktforschung sind ausdrücklich ausgeschlossen.
Bloomberg Terminal – für Finanzdaten börsennotierter Unternehmen, Trends bei Investitionsausgaben von Herstellern medizinischer Geräte und M&A-Aktivitäten im Sektor Spritzgießmaschinen
Factiva (Dow Jones) – für Nachrichteninformationen, Pressemitteilungen und Unternehmensmitteilungen im Zusammenhang mit dem Einsatz von Spritzgießmaschinen für medizinische Anwendungen und Werkserweiterungen
Hoovers (Dun & Bradstreet) – für Unternehmensprofile, Umsatzschätzungen und Branchenklassifizierung von Spritzgießmaschinen-OEMs und CMOs für medizinische Geräte
PitchBook – für Venture-Finanzierung, Private-Equity-Aktivitäten und die Verfolgung von Wachstumsphaseninvestitionen in der Verarbeitung von medizinischen Polymeren und der Herstellung von Geräte-Technologie
U.S. Food and Drug Administration (FDA) — Medical Devices – für 510(k)-Zulassungsdaten, Qualitätsmanagementsystem-Vorschriften (21 CFR Part 820) und Leitlinien für Materialien, die in der Herstellung von Medizinprodukten verwendet werden
European Medicines Agency (EMA) – für regulatorische Richtlinien unter der EU MDR (2017/745), die die Anforderungen an Formprozesse für pharmazeutische und chirurgische Gerätekomponenten betreffen
Plastics Industry Association (PLASTICS) – für Daten über die Auslieferung von Spritzgießmaschinen, Arbeitskräftestatistiken und Benchmarks für die Technologieadoption in medizinischen Anwendungen
Medical Device Manufacturers Association (MDMA) – für Aktualisierungen der US-Politik, Trends bei der Einhaltung von Herstellungsvorschriften und Positionen zur Interessenvertretung, die die Beschaffung fortschrittlicher Formausrüstung beeinflussen
Fachzeitschriften, Patentdatenbanken, regulatorische Akten und Berichte über die Ausgaben für die Gesundheitsinfrastruktur von Regierungen (z. B. CMS National Health Expenditure-Daten, WHO Global Health Observatory) wurden ebenfalls überprüft, um die Nachfragetreiber in Anwendungssegmenten wie Chirurgie, Pharma, Diagnostik, Gesundheitswesen und Kosmetik zu kontextualisieren.
Nachfragemodellierung & Marktschätzung
Die Marktgröße und die Prognose für den Markt für medizinische Spritzgießmaschinen verwenden einen dualen Methodikansatz, der Top-Down- und Bottom-Up-Schätzungen kombiniert, wobei eine mehrstufige Datentriangulation die interne Konsistenz zwischen Segmenten, geografischen Regionen und dem Prognosehorizont 2026–2034 gewährleistet.
Bottom-Up-Marktschätzung wird durch Aggregation der Nachfrage auf granularer Segmentebene unter Verwendung der folgenden spezifischen Kennzahlen und Variablen konstruiert:
Anzahl der installierten medizinischen Spritzgießmaschinen pro Anlagentyp (Chirurgiegeräteanlagen, Pharmaverpackungslinien, Hersteller von Diagnostikgeräten) multipliziert mit dem durchschnittlichen Maschinenverkaufspreis, stratifiziert nach Schließkraftband (< 200 Tonnen, 200–500 Tonnen, > 500 Tonnen) und Betriebsart (vollelektrisch, hybrid, hydraulisch)
Jährliche Austausch- und Kapazitätserweiterungsrate von Spritzgießmaschinen in zertifizierten medizinischen Produktionsumgebungen (ISO 13485, FDA-registrierte Anlagen), geschätzt auf Segmentebene nach Region und Endverbrauchsanwendung
Volumen der pro Maschinenzyklus produzierten medizinischen Komponenten (z. B. Spritzenzylinder, IV-Konnektoren, Gehäuse für Diagnostikkartuschen, LSR-Dichtungen) korreliert mit materialspezifischen Durchsatzraten für PP-, PE-, COC-, TPE- und ABS-Sorten
Aufschläge für Reinraumintegration und Automatisierung, die auf Standard-Maschinenpreise angewendet werden, um die inkrementellen Kapitalkosten von vollelektrischen und Mehrkomponentenplattformen in Reinraumumgebungen der Klassen 7/8 für Pharma- und chirurgische Anwendungen widerzuspiegeln
Top-Down-Marktschätzung gleicht den Gesamtwert der weltweiten Produktion von medizinischen Geräten (bezogen von FDA, WHO und nationalen Gesundheitsministerien) mit dem geschätzten Verhältnis der Investitionsgüterintensität für Spritzgießmaschinen als Anteil an den gesamten Investitionsausgaben für die Herstellung von Geräten ab. Diese Makro-Schätzung wird dann nach Region, Maschinentyp und Materialsegment unter Verwendung von Allokationsgewichten disaggregiert, die aus Primärinterviews und Daten von Branchenverbänden stammen.
Mehrstufige Datentriangulation gleicht Nachfrageschätzungen (von OEMs und CMOs für medizinische Geräte), Angebotsschätzungen (von Umsatzoffenlegungen und Auslieferungsdaten von Maschinen-OEMs) und Makroökonomie-Proxys (Ausgaben für die Gesundheitsinfrastruktur, Volumina chirurgischer Eingriffe, Wachstum der Nachfrage nach Pharmaverpackungen) ab, um eine konsensuale Marktgröße mit dokumentierten Varianzbereichen zu erstellen.
Datenintegrität & Qualitätsprüfung
Alle Datenausgaben in diesem Bericht tragen ein garantiertes geschätztes Genauigkeitsniveau von 85–90 %, das durch ein strukturiertes Qualitätssicherungsprotokoll in jeder Phase des Forschungsprozesses erzielt wird.
Iterative Befragungsvalidierung: Vorläufige Ergebnisse und Entwürfe von Marktschätzungen werden einer Teilmenge von Primärforschungsteilnehmern – insbesondere Validierungsingenieuren und Fertigungsdirektoren – zur faktischen Überprüfung vorgelegt, bevor die Daten finalisiert werden. Abweichungen von mehr als ±10 % lösen zusätzliche Interviewrunden oder die Abgleichung mit Sekundärquellen aus.
Konsistenzprüfungen zwischen den Segmenten: Die Gesamtsummen der Marktgröße werden validiert, indem sichergestellt wird, dass die Summe aller Materialtyp-Segmente (PP, PE, TPE, COC, ABS, Sonstige), Anwendungssegmente (Chirurgie, Pharma, Diagnostik, Gesundheitswesen, Kosmetik), Maschinentyp-Segmente und Betriebsarten-Segmente unabhängig voneinander mit demselben gemeldeten Marktwert innerhalb einer akzeptablen Marge übereinstimmen.
Geografisches Plausibilitäts-Benchmarking: Regionale Schätzungen werden anhand von nationalen Statistiken zur Produktion von Medizinprodukten von Regierungsquellen (z. B. U.S. Census Bureau's Annual Survey of Manufactures, Eurostat, Daten zur Gerätezulassung der NMPA in China) abgeglichen, um Ausreißerprognosen zu erkennen und zu korrigieren.
Stresstests von Prognoseannahmen: Wichtige Prognosetreiber – einschließlich des Wachstums der Gesundheits-Investitionsausgaben, der Preisentwicklungen für medizinische Polymere und der Zeitpläne für die Einhaltung regulatorischer Vorschriften (EU MDR, FDA UDI) – werden einer Szenarioanalyse (Basis-, optimistische und konservative Fälle) unterzogen, um sicherzustellen, dass die primäre Prognose eine vertretbare zentrale Schätzung und keine Best-Case-Projektion widerspiegelt.
Kontinuierliche Aktualität des Berichts: Jede Ausgabe dieses Berichts wird bis zum Kaufdatum aktualisiert und enthält die neuesten verfügbaren behördlichen Zulassungen, M&A-Transaktionen, Produkteinführungen von Maschinen-OEMs und makroökonomischen Indikatoren zum Zeitpunkt der Lieferung, um sicherzustellen, dass die Abonnenten die aktuellsten verfügbaren Informationen erhalten.
Häufig gestellte Fragen
1. Welche disruptiven Technologien gestalten die medizinischen Spritzgießmaschinen neu?
Voll-elektrische Spritzgießmaschinen verdrängen hydraulische Systeme aufgrund eines 50–70 % geringeren Energieverbrauchs und eines saubereren Betriebs, der für ISO-klassifizierte medizinische Umgebungen geeignet ist. Multi-Komponenten- und LSR- (Flüssigsilikonkautschuk) Spritzgusstechnologien beschleunigen ebenfalls die Einführung und ermöglichen komplexe Einzelteilgeometrien, die Montageschritte reduzieren. Unternehmen wie ENGEL AUSTRIA GmbH und ARBURG GmbH vermarkten diese Plattformen aktiv.
2. Wie wirken sich Herausforderungen bei der Rohstoffbeschaffung auf die Lieferkette für medizinische Spritzgießmaschinen aus?
Der Markt ist stark auf technische Harze angewiesen, darunter zyklische Olefin-Copolymere (COC), Polypropylen und thermoplastische Elastomere, die alle der Volatilität der Petrochemiepreise unterliegen. COC, das häufig in pharmazeutischen Verpackungen und Diagnostika verwendet wird, wird von einer begrenzten Anzahl globaler Anbieter produziert, was ein Konzentrationsrisiko birgt. Lieferunterbrechungen in der Harzproduktion im asiatisch-pazifischen Raum können die Maschinenauslastung und die Lieferpläne der Erstausrüster direkt verzögern.
3. Wer investiert in den Markt für medizinische Spritzgießmaschinen und wie hoch ist die Venture-Capital-Aktivität?
Strategische Investitionen wurden eher von großen Industriekonglomeraten als von Frühphasen-Venture-Capital getätigt; die Übernahme von Milacron Holdings durch Hillenbrand Inc. und die Eigentümerschaft von KraussMaffei Group durch CNCC verdeutlichen eine konsolidierungsgetriebene Kapitalallokation. Das Interesse von Private-Equity-Firmen konzentriert sich auf Automatisierungsintegration und nachrüstbare Reinraum-kompatible Maschinen. Die Marktbewertung von 867,10 Millionen US-Dollar und eine jährliche Wachstumsrate von 4,8 % machen ihn attraktiv für mittelgroße industrielle PE-Fonds, die sich auf Medizintechnik-Randbereiche konzentrieren.
4. Was sind die primären Wachstumstreiber, die die Nachfrage nach medizinischen Spritzgießmaschinen antreiben?
Die steigende globale Nachfrage nach Einweg-Medizinprodukten, Einweg-Diagnostikgeräten und vorgefüllten pharmazeutischen Verabreichungssystemen ist der Kernkatalysator der Nachfrage. Die alternde Demografie in Nordamerika und Europa erhöht die Anzahl chirurgischer Eingriffe, was den Verbrauch von spritzgegossenen Komponenten in den Anwendungsbereichen Chirurgie und Pharma direkt erweitert. Regulatorischer Druck für eine kontaminationsfreie Herstellung beschleunigt ebenfalls den Wandel von hydraulischen zu vollelektrischen Maschinenkonfigurationen.
5. Was sind die größten Herausforderungen und Hemmnisse, die das Marktwachstum von medizinischen Spritzgießmaschinen einschränken?
Hohe Investitionskosten für vollelektrische und Mehrkomponenten-Maschinen – oft 30–50 % über den Standard-Hydraulik-Äquivalenten – schränken die Einführung bei kleinen und mittelgroßen Herstellern medizinischer Komponenten ein. Strenge Compliance-Anforderungen der FDA, EU MDR und ISO 13485 verlängern die Validierungszeiten und erhöhen die Gesamtbetriebskosten. Darüber hinaus schafft die Abhängigkeit von qualifizierten Werkzeug- und Prozessingenieuren einen Engpass an Talenten, der die Produktionsskalierung in Schwellenländern einschränkt.
6. Welche Region dominiert den Markt für medizinische Spritzgießmaschinen und warum?
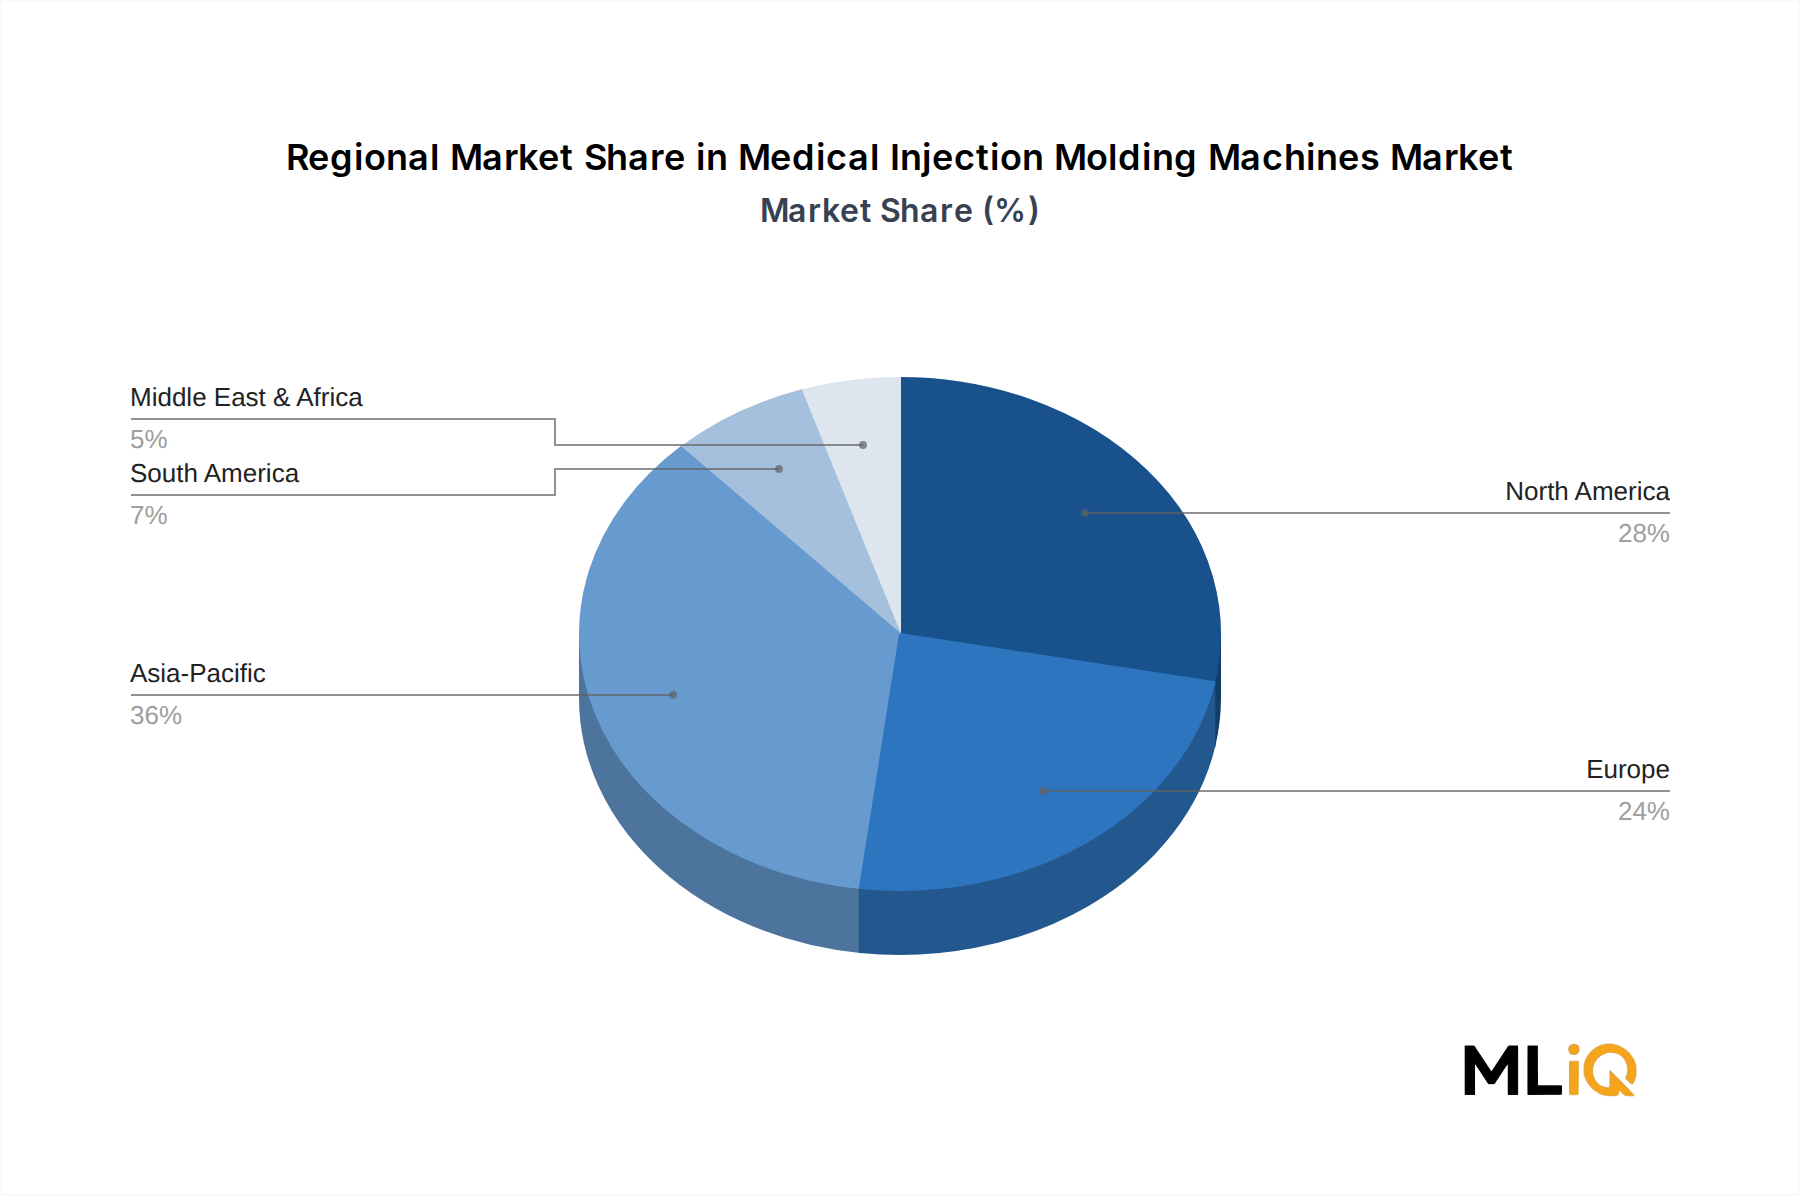
Der asiatisch-pazifische Raum hat mit rund 36 % den größten regionalen Anteil, angetrieben durch Chinas Skalierung in der Medizintechnikfertigung, Japans Präzisionstechnikbasis mit Unternehmen wie Sumitomo Heavy Industries und The Japan Steel Works (JSW) sowie Indiens expandierender Infrastruktur für die pharmazeutische Produktion. Geringe Arbeitskosten, wachsende inländische Gesundheitsausgaben und staatlich geförderte Anreize für die Medizintechnikfertigung verstärken den strukturellen Kostenvorteil der Region. Nordamerika folgt mit etwa 28 %, gestützt durch hohe Stückwerte der Geräte und strikte qualitätsgetriebene Investitionszyklen.