Market Lens IQ ist ein globales Marktforschungs- und strategisches Beratungsunternehmen, das Organisationen auf internationalen Märkten fortschrittliche syndizierte Forschungsberichte, maßgeschneiderte Branchenanalysen, Competitive Intelligence und datengesteuerte Beratungslösungen bietet. Mit einem starken Engagement für analytische Exzellenz und Innovation unterstützt Market Lens IQ Unternehmen, Investoren, Berater und Entscheidungsträger mit handlungsrelevanten Erkenntnissen, die strategisches Wachstum, betriebliche Effizienz und langfristige Geschäftstransformationen in stark umkämpften Branchen vorantreiben. Das Unternehmen bedient ein breites Spektrum von Branchen, darunter Life Sciences, Konsumgüter, Halbleiter und Elektronik, Materialien und Chemikalien, Bau und Fertigung, Lebensmittel und Getränke, Energie und Strom, Automobil und Transport, IKT und Medien, Luft- und Raumfahrt sowie Verteidigung und BFSI (Banken, Finanzdienstleistungen und Versicherungen). Durch die Kombination umfassender Branchenkenntnisse mit fortschrittlichen Analysen liefert Market Lens IQ umfassende Marktbewertungen, Analysen von Technologietrends, Investitionsinformationen, Einblicke in die Lieferkette, Preisanalysen, Studien zum Kundenverhalten und zukünftige Marktprognosen, die auf die sich entwickelnden Geschäftsanforderungen zugeschnitten sind.
Im Mittelpunkt der Fähigkeiten von Market Lens IQ steht eine robuste 360-Grad-Forschungsmethodik, die Primärforschung, Sekundärforschung, Experteninterviews, Datentriangulation, KI-gestützte Analysen und Echtzeit-Marktüberwachung integriert. Unser Forschungsrahmen gewährleistet höchste Standards für Datengenauigkeit, Zuverlässigkeit und strategische Relevanz, indem wir Branchendatenbanken, Unternehmensanmeldungen, Regierungspublikationen, Fachzeitschriften, regulatorische Rahmenbedingungen, White Papers, Investorenpräsentationen und globale Wirtschaftsindikatoren nutzen. Das Unternehmen ist darauf spezialisiert, aufkommende Marktchancen, bahnbrechende Technologien, Innovationsökosysteme, wettbewerbsfähiges Benchmarking, regulatorische Veränderungen und wachstumsstarke Investitionssegmente in globalen Branchen zu identifizieren. Angetrieben von einem kundenorientierten Ansatz arbeitet Market Lens IQ mit Start-ups, KMUs, multinationalen Unternehmen, Private-Equity-Firmen, institutionellen Investoren und Fortune-500-Unternehmen zusammen, um hochwertige Business-Intelligence-Lösungen bereitzustellen, die fundierte Entscheidungen und nachhaltige Wettbewerbsvorteile unterstützen. Durch kontinuierliche Innovation, digitale Intelligenzfunktionen und branchenspezifisches Fachwissen hat sich Market Lens IQ als vertrauenswürdiger strategischer Partner in der globalen Marktforschungs- und Beratungslandschaft etabliert und hilft Unternehmen, Marktkomplexitäten zu navigieren und transformative Wachstumschancen zu nutzen.
Markt für Spritzgießmaschinen: Wer gewinnt 2025–2033?
Spritzgießmaschinenmarkt
Markt für Spritzgießmaschinen: Wer gewinnt 2025–2033?
Spritzgießmaschinenmarkt by Schließkraft (Weniger als 200 Tonnen Kraft, 200–500 Tonnen Kraft und mehr als 200–500 Tonnen Kraft), by Maschinentyp (Vollelektrisch, Hydraulisch und Hybrid), by Lösung (Neues Geschäft und Aftermarket), by Drucktyp (Niederdruck und Hochdruck), by Anwendung (Automobil, Verpackung, Elektronik, Gesundheitswesen, Konsumgüter, Spielzeugherstellung, Gebäude & Bauwesen, Haushaltsgeräte, Sonstige), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 31, 2026|Basisjahr : 2025|Seiten : 501
ca. 18.900 Mio. USD (geschätzt 2033) (ca. 17,48 Milliarden €)
Durchschnittliche jährliche Wachstumsrate (CAGR)
4,9% (2025–2033)
Prognosezeitraum
2025–2033
Größter regionaler Markt
Asien-Pazifik
Dominantes Segment
Automobilanwendung / Hydraulikmaschinentyp
Schlüssel-Einblicke & Executive Summary: Markt für Spritzgießmaschinen
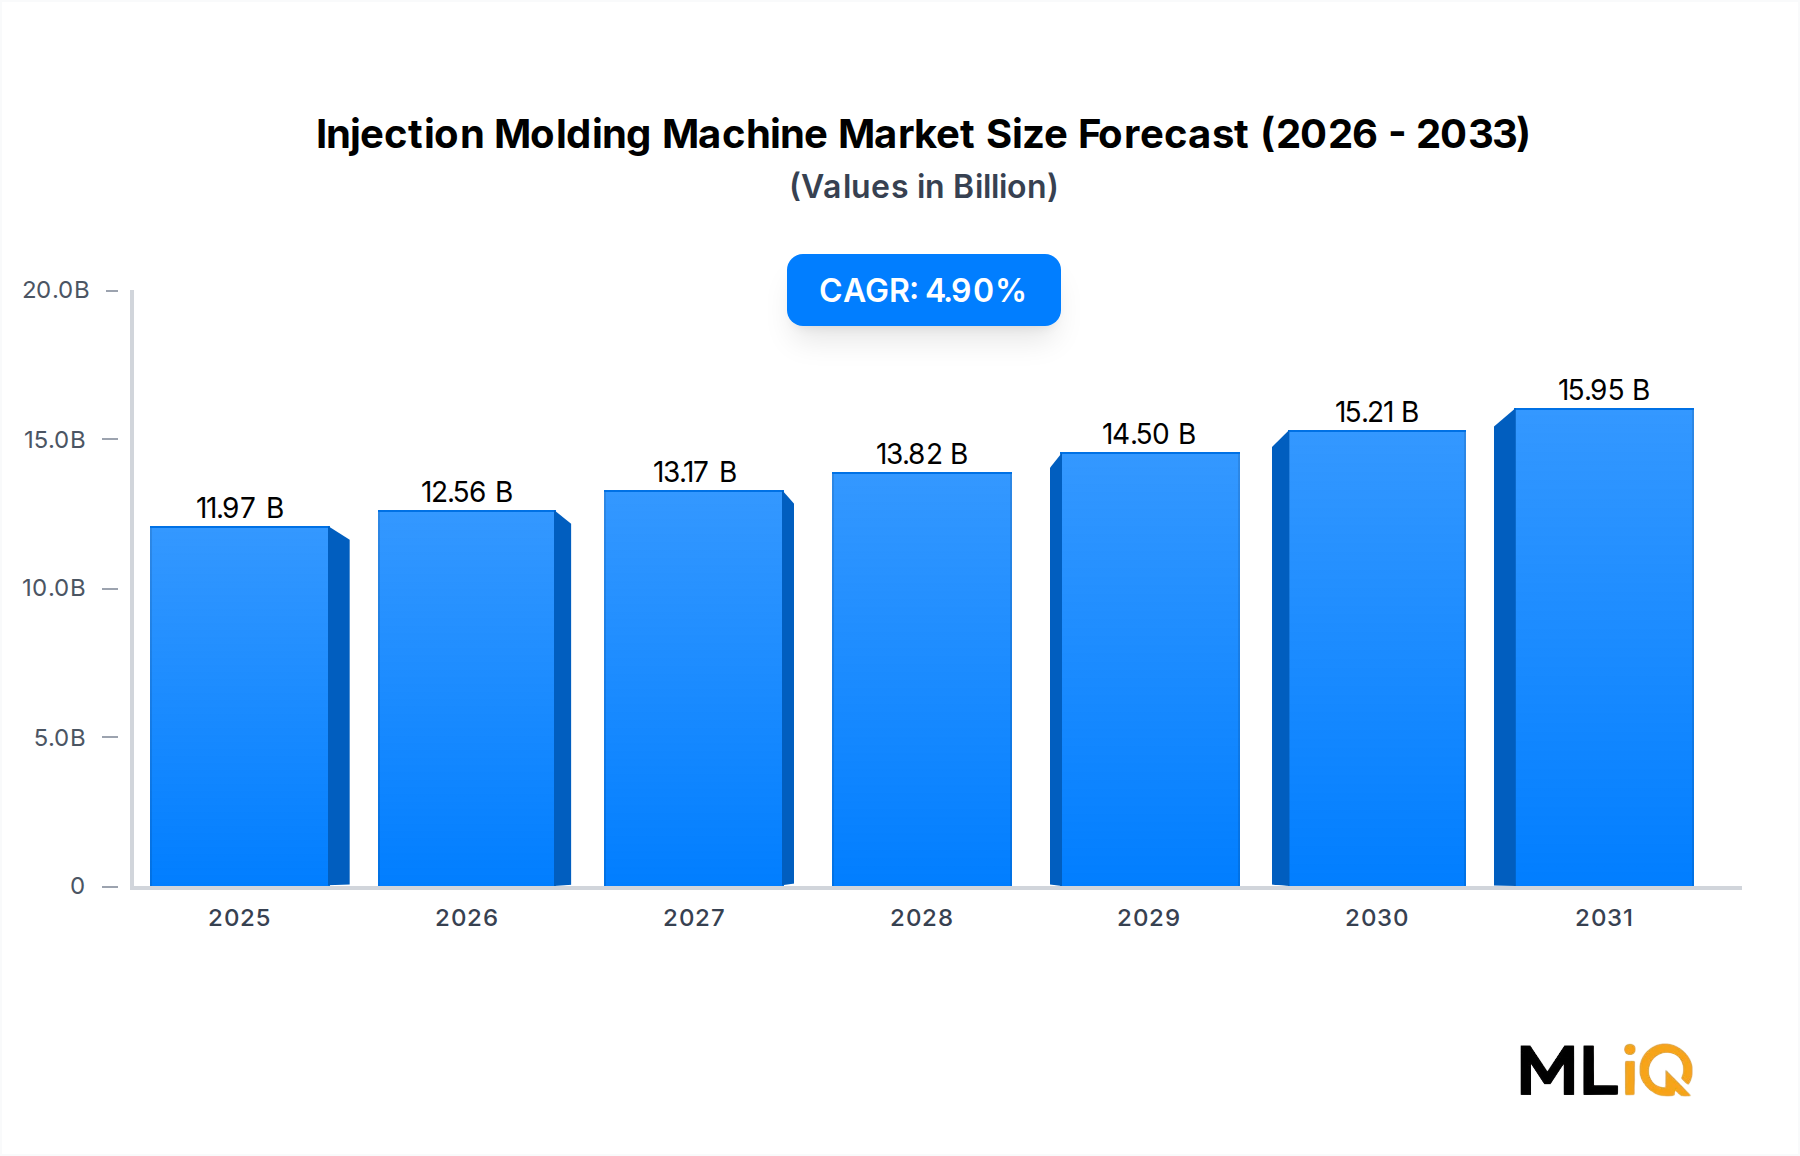
Der globale Markt für Spritzgießmaschinen wird über den Prognosehorizont von 2025–2033 hinweg ein anhaltendes, kumulatives Wachstum erfahren, das durch beschleunigte Industrialisierung, sich entwickelnde Endverbrauchernachfrage in Sektoren mit hohem Volumen und eine strukturelle Neuausrichtung hin zu energieeffizienten und präzisionsorientierten Geräten angetrieben wird. Mit einem Wert von 11.971,53 Mio. USD (ca. 11,08 Milliarden €) im Basisjahr wird prognostiziert, dass der Markt mit einer CAGR von 4,9% wächst, was eine Wertschöpfungsmöglichkeit in Milliardenhöhe für OEMs, Technologieintegratoren und Investitionsinteressenten darstellt.
Spritzgießmaschinenmarkt Marktgröße (in Billion)
20.0B
15.0B
10.0B
5.0B
0
11.97 B
2025
12.56 B
2026
13.17 B
2027
13.82 B
2028
14.50 B
2029
15.21 B
2030
15.95 B
2031
Im Kern wird die Dynamik des Marktes von drei makroökonomischen Kräften angetrieben: (1) die unaufhaltsame Ausweitung von Leichtbauprogrammen in der Automobilindustrie, die hochpräzise Kunststoffkomponentenfertigung erfordern; (2) der postpandemische Aufschwung bei der Herstellung von Medizinprodukten und pharmazeutischen Verpackungen, der sterile, wiederholbare Formzyklen erfordert; und (3) der rasche Infrastrukturausbau in den Märkten des asiatisch-pazifischen Raums, der die Nachfrage nach Kunststoffen für Bauwesen und Konsumgüter ankurbelt. Diese zusammenlaufenden Rückenwinde definieren die Investitionsausgabenzyklen im Kunststoffverarbeitungssektor neu.
Aus technologischer Sicht verändert der Übergang von konventionellen Hydrauliksystemen zu vollelektrischen und hybriden Konfigurationen die Berechnungen der Gesamtbetriebskosten für Beschaffungsteams weltweit. Vollelektrische Maschinen, die Premiumpreise erzielen, erreichen durch Energieeinsparungen von 40–70% gegenüber hydraulischen Äquivalenten schnellere Amortisationszeiten, was eine beschleunigte Einführung in präzisionssensiblen Branchen wie Elektronik und Gesundheitswesen vorantreibt.
Die Wettbewerbslandschaft bleibt konzentriert unter etablierten japanischen, europäischen und zunehmend dominanten chinesischen Herstellern, wobei Unternehmen wie ENGEL, ARBURG, HAITIAN und HUSKY durch differenzierte Technologieportfolios ihre jeweiligen Nischen besetzen. Gleichzeitig zieht der Markt für Kunststoffverarbeitungsmaschinen – zu dem Spritzgießmaschinen die größte einzelne Gerätekategorie darstellen – weiterhin branchenübergreifende M&A-Aktivitäten an, da die Konsolidierung die Anbieterhierarchien neu gestaltet.
Geopolitisch bedingt führen Handelsspannungen und Nearshoring-Mandate zu einer regionalen Kapazitätsanpassung, insbesondere in Nordamerika und Südostasien, was neue Investitionskorridore für heimische Maschinenhersteller und Systemintegratoren schafft. Die Widerstandsfähigkeit der Lieferkette, die Abhängigkeit von Seltenerdmetallen in Servomotoren und die Preisdynamik für Rohpolymere entwickeln sich zu kritischen operativen Risikovektoren, die Beschaffungs- und Betriebsleiter bis 2033 proaktiv steuern müssen.
Segment-Tiefenanalyse: Dominanz der Automobilanwendung im Markt für Spritzgießmaschinen
Das Anwendungssegment Automobil stellt den größten Endverbrauchersektor innerhalb der globalen Spritzgießmaschinenindustrie dar und trug im Basisjahr schätzungsweise 28–32% zum gesamten Marktumsatz bei. Seine Dominanz ist strukturell und nicht zyklisch: jedes moderne Leichtfahrzeug enthält zwischen 1.500 und 2.000 einzelne spritzgegossene Kunststoffkomponenten, von Armaturenbrett-Baugruppen und Stoßfänger-Verkleidungen bis hin zu Ansaugkrümmern, Flüssigkeitsbehältern und zunehmend komplexen Batteriegehäusestrukturen für Elektrofahrzeuge (EVs).
Leichtbau als struktureller Nachfragetreiber
Regulatorischer Druck in der Europäischen Union, den Vereinigten Staaten und China zur Reduzierung von Fahrzeugemissionen hat den Ersatz von Metallkomponenten durch technische Kunststoffe beschleunigt, was den adressierbaren Markt für Spritzgießmaschinen mit hoher Schließkraft direkt erweitert. OEM-Programme, die eine Gewichtsreduzierung von 10–15% pro Fahrzeuggeneration anstreben, erfordern Maschinen mit verbesserter Schusskonsistenz, Multi-Material-Fähigkeiten und Echtzeit-Prozessüberwachung – Fähigkeiten, die erhebliche Premiumpreise rechtfertigen. Maschinen im Bereich von 200–500 Tonnen Schließkraft und mehr verzeichnen in diesem Segment ein überproportionales Nachfragewachstum, da strukturelle Automobilkomponenten sowohl große Tonnagen als auch präzise Kontrolle erfordern.
EV-Übergang und Herstellung von Batterieteilen
Der globale Wandel hin zu batterieelektrischen Fahrzeugen katalysiert eine sekundäre Nachfragewelle im Automobil-Subsegment. Batteriegehäuse, Gehäuse für Thermomanagementmodule, Hochspannungssteckverbinder und Stromschienen erfordern Spritzguss mit Toleranzen, die bisher nur Luftfahrtanwendungen zugeschrieben wurden. Dies treibt das Beschaffungsinteresse an Hybrid- und vollelektrischen Spritzgießmaschinen voran, die eine Wiederholgenauigkeit im Submikrometerbereich liefern können. Unternehmen wie ENGEL Austria und ARBURG haben speziell auf die Automobilindustrie ausgerichtete Maschinenplattformen mit integrierter Prozessdokumentation zur Rückverfolgbarkeit gemäß den Qualitätsstandards IATF 16949 auf den Markt gebracht.
Sub-Segment: Hydraulische vs. Vollelektrische Maschinen in der Automobilindustrie
Großtonnage-Hydraulikmaschinen dominieren weiterhin die Produktion von strukturellen Automobilteilen aufgrund ihrer überlegenen Kraftentfaltung und der Kosten pro Tonne im großen Maßstab. Das elektronikintensive Segment der Innenraumkomponenten und Steckverbinder migriert jedoch schnell zu vollelektrischen Plattformen. SUMITOMO HEAVY INDUSTRIES und NISSEI PLASTIC INDUSTRIAL CO. haben insbesondere im vollelektrischen Automobil-Subsegment in Asien starke Positionen aufgebaut, während MILACRON (unter Hillenbrand Inc.) einen erheblichen Anteil an nordamerikanischen Hydraulikmaschineninstallationen für Tier-1- und Tier-2-Lieferanten behält.
Margendynamik und Wettbewerbsdruck
Während das Automobilsegment das Volumen bestimmt, erhöht sich der Margendruck, da chinesische Hersteller – insbesondere HAITIAN INTERNATIONAL – Einstiegs- und Mittelklassemaschinen für kostendämpfende Tier-2-Lieferanten in Schwellenländern aggressiv bepreisen. Diese Preisdynamik komprimiert die Margen traditioneller europäischer und japanischer Anbieter bei Standardmaschinenkategorien und beschleunigt ihre Portfolio-Neuausrichtung hin zu Präzisionsplattformen für hohe Mischung bei geringem Volumen und Solution-Selling-Modellen, die Hardware mit digitaler Prozessüberwachungssoftware, Werkzeugunterstützung und Lebenszyklus-Serviceverträgen bündeln.
Der Automobilkunststoffmarkt selbst wächst mit einer CAGR von über 5,2% bis in die frühen 2030er Jahre und bietet ein direktes und quantifizierbares Nachfragesignal für Einkaufsplaner von Spritzgießmaschinen. Die Korrelation zwischen der Einführung von Automobilplattformen – insbesondere EV-spezifischen Architekturen – und den Maschineninvestitionszyklen ist zunehmend eng, wodurch die Produktionskalender der Automobil-OEMs zu einem Frühindikator für den Auftragseingang bei großen Herstellern von Spritzgießmaschinen werden.
Primäre Markttreiber & Wachstumsbeschränkungen im Markt für Spritzgießmaschinen
Wichtige Wachstumstreiber
1. Steigende Nachfrage aus den Vertikalen Verpackung und Gesundheitswesen
Der Markt für Kunststoffverpackungen wächst robust, angetrieben durch E-Commerce-Fulfillment-Anforderungen, Lebensmittelsicherheitsvorschriften und das Wachstum der pharmazeutischen Kaltkettenlogistik. Spritzgießmaschinen sind unverzichtbar für die Produktion von Verschlüssen, Kappen, Fläschchen, Vorformen und dünnwandigen Behältern in hohen Zyklusraten. Allein der globale Sektor für pharmazeutische Verpackungen wird voraussichtlich 150 Milliarden USD (ca. 138 Milliarden €) bis 2028 übersteigen und damit eine kontinuierliche Nachfrage nach Maschineninvestitionen schaffen.
2. Einführung vollelektrischer Maschinen und Ökonomie der Gesamtbetriebskosten
Staatliche Vorgaben zur Energieeffizienz – einschließlich der EU-Ökodesign-Richtlinie und Chinas GB-Energiekennzeichnungsstandards – zwingen Hersteller, veraltete hydraulische Maschinenparks zu modernisieren. Vollelektrische Spritzgießmaschinen reduzieren den Energieverbrauch um 40–70% und eliminieren die Lebenszykluskosten für Hydraulikflüssigkeiten, was in Produktionsumgebungen mit hoher Schichtfrequenz einen überzeugenden ROI liefert. Der Markt für elektrische Spritzgießmaschinen übertrifft damit die CAGR des Gesamtmarktes.
3. Industrialisierung in Asien-Pazifik und ausländische Direktinvestitionen in die Fertigung
Ausländische Direktinvestitionen in südostasiatische Fertigungszentren – Vietnam, Thailand, Indonesien und Indien – erzeugen eine Nachfrage nach Neuinstallationen von Maschinen in einem Tempo, wie es seit Chinas Expansion im WTO-Zeitalter nicht mehr gesehen wurde. Lokale Regierungen bieten Kapitalförderprogramme für Präzisionsfertigungsinfrastrukturen an, was die Maschinenbeschaffung weiter ankurbelt.
Primäre Einschränkungen
1. Hohe Investitionsausgaben und lange Amortisationszeiten
Premium vollelektrische und hybride Spritzgießmaschinen sind im Vergleich zu vergleichbaren hydraulischen Systemen um 30–60% teurer, was für KMU-Hersteller in preissensiblen Schwellenländern zu Einführungshürden führt. Der Zugang zu Finanzierung und die Beschränkungen des Betriebskapitals dämpfen die Geschwindigkeit des Ersatzzyklus erheblich.
2. Mangel an qualifizierten Bedienern
Fortschrittliche Maschinen mit mehrachsigen Servosystemen, integrierter Industrie 4.0-Konnektivität und Echtzeit-SPC (Statistical Process Control) erfordern Bediener mit Mechatronik- und Datenanalysekompetenzen, die auf den meisten Arbeitsmärkten für das verarbeitende Gewerbe knapp sind. Diese Kompetenzlücke verlangsamt die Bereitstellungsgeschwindigkeit und erhöht die Integrationskosten nach der Installation.
3. Volatilität der Rohmaterialpreise
Schwankungen bei den Polymerharzpreisen – insbesondere bei Polyethylen, Polypropylen und technischen Polymeren – wirken sich direkt auf die Wirtschaftlichkeit von Spritzgießbetrieben aus und unterdrücken periodisch die Maschineninvestitionsbereitschaft, wenn die Harzkosten die Margen der Verarbeiter schmälern.
Wettbewerbsumfeld & Schlüssel-Anbieterprofile: Markt für Spritzgießmaschinen
Die Wettbewerbslandschaft der globalen Spritzgießmaschinenindustrie ist durch eine gestaffelte Struktur gekennzeichnet: eine kleine Gruppe technologisch dominanter europäischer und japanischer OEMs konkurriert um Präzision und Innovation, flankiert von chinesischen Herstellern mit hohem Volumen, die Kostenvorteile nutzen und ihre technischen Fähigkeiten schnell verbessern.
ARBURG GmbH + CO KG: Ein privat geführtes deutsches Präzisionsmaschinenbauunternehmen, ARBURG ist weltweit bekannt für seine ALLROUNDER-Serie, die hydraulische, hybride und vollelektrische Konfigurationen umfasst. Das Unternehmen hat eine starke Position in den Segmenten Medizin, Elektronik und Mikromoulding, unterstützt durch sein Gestica-Steuerungssystem mit Industrie 4.0-Integration.
HUSKY INJECTION MOLDING SYSTEMS LTD.: Der kanadische Spezialist dominiert das globale PET-Preform- und Getränkeverschluss-Spritzgießsegment und hält schätzungsweise über 40% Marktanteil bei Hochleistungs-Preform-Systemen. Huskys integrierte Heißkanalsysteme und die HyCAP-Plattform differenzieren das Unternehmen in verpackungsintensiven Produktionsumgebungen.
HAITIAN INTERNATIONAL HOLDING LIMITED: Chinas größter Spritzgießmaschinenhersteller nach Volumen, Haitian hat erfolgreich mittelständische Preissegmente weltweit mit seinen Serien Jupiter, Mars und Zhafir gestört. Das Unternehmen erweitert aggressiv seine vollelektrische Marke Zhafir Plastics Machinery, um in präzisionssensiblen Branchen zu konkurrieren, die zuvor von japanischen und europäischen Anbietern dominiert wurden.
HILLENBRAND INC. (MILACRON HOLDINGS CORP.): Ein amerikanischer Industriekonglomerat, das Milacron erworben hat, um eine Plattform für Kunststoffverarbeitungsmaschinen aufzubauen. Milacrons Serien MAGNA-TOGGLE und MAXIMA bedienen große Tonnenautomobile und Durable Goods-Segmente mit einem erheblichen Umsatzstrom aus Ersatzteilen und Service.
SHIBAURA MACHINE CO. LTD: Früher Toshiba Machine, Shibaura ist ein angesehener japanischer Hersteller mit besonderer Stärke bei präzisen vollelektrischen Maschinen für Elektronik und optische Komponenten. Seine Serien EC-SXIII und EC-CL integrieren proprietäre Closed-Loop-Servosteuerung.
SUMITOMO HEAVY INDUSTRIES, LTD.: Ein führender japanischer Hersteller von vollelektrischen Spritzgießmaschinen, Sumitomos SE-Serie ist eine Benchmark-Plattform für den Elektronik- und Medizinsektor in Asien und Europa. Das Unternehmen hat strategische Allianzen mit Demag geschlossen, um seine europäische Marktreichweite zu erweitern.
BMB S.P.A.: Ein italienischer Spezialhersteller, bekannt für Hochleistungs-Hybridmaschinen, BMB bedient Nischensegmente für Automobil- und technische Teile in Europa mit kundenspezifischen Großtonnage-Lösungen.
THE JAPAN STEEL WORKS, LTD. (JSW): JSW stellt eine umfassende Palette von vollelektrischen Spritzgießmaschinen unter seiner Serie J-ADS her, mit erheblicher Durchdringung in den Anwendungen Automobil und optische Datenträger in Japan und Südostasien.
UBE INDUSTRIES, LTD.: Ein diversifiziertes japanisches Industrieunternehmen, die Spritzgießmaschinensparte von UBE konzentriert sich auf Druckguss- und Hybridmaschinentechnologien und bedient Hersteller von Automobil-Aluminium- und Magnesiumkomponenten.
NIIGON MACHINES LTD.: Ein kanadischer Hersteller von Ultra-Hochgeschwindigkeits-Spritzgießsystemen, Niigon zielt auf die Segmente PET-Preform und dünnwandige Verpackungen mit Maschinen ab, die für Zykluszeiten unter 2 Sekunden ausgelegt sind.
ENGEL AUSTRIA GmbH: ENGEL mit Sitz in Österreich ist einer der größten europäischen Hersteller von Spritzgießmaschinen, bekannt für seine Säulen-freie Technologie und sein umfassendes Portfolio von Mikrospritzguss bis zu Großtonnage-Systemen. ENGELs digitale inject 4.0-Plattform gehört zu den fortschrittlichsten kommerziell verfügbaren Industrie 4.0-Maschinen-Ökosystemen.
NISSEI PLASTIC INDUSTRIAL CO., LTD.: Ein japanischer Hersteller mit tiefgreifender Expertise im Mikrospritzguss und bei Ultra-Hochpräzisions- vollelektrischen Maschinen, Nissei bedient die Branchen Medizinprodukte, Steckverbinder und Optik mit Maschinen, die Schussgewichte von unter 0,01 Gramm verarbeiten können.
CHINA NATIONAL CHEMICAL CORPORATION LTD. (KRAUSSMAFFEI GROUP GmbH): ChemChinas Übernahme von KraussMaffei brachte eine der renommiertesten Spritzgießmaschinenmarken Deutschlands unter chinesische Staatseigentümerschaft. KraussMaffei agiert weiterhin unter deutscher Ingenieurleitung und bedient weltweit Premium-Segmente in den Bereichen Automobil, Bauwesen und Verpackung mit seinen Serien CX, MX und PX.
Strategische Meilensteine & Aktuelle Entwicklungen im Markt für Spritzgießmaschinen
Januar 2024: ENGEL Austria hat seine neue vollelektrische Spritzgießmaschinenserie e-mac 3 auf der Fakuma Asia eingeführt, die eine Reduzierung des Energieverbrauchs um 20% gegenüber der Vorgängergeneration und eine integrierte digitale Prozessoptimierung über das iQ-Gewichtsregelmodul bietet.
März 2024: Hillenbrand Inc. kündigte eine strategische Umstrukturierung seines Milacron-Segments an, die die Spritzgießmaschinenfertigung in seinen nordamerikanischen Werken konsolidiert, um die Produktionseffizienz zu verbessern und die Lieferzeiten für Automobilkunden zu verkürzen.
Mai 2024: HAITIAN INTERNATIONAL meldete Rekordumsätze von über 14 Milliarden RMB für das Geschäftsjahr 2023 und führte das Wachstum auf die beschleunigte Nachfrage nach seiner vollelektrischen Serie Zhafir in europäischen und südostasiatischen Märkten zurück, wo die Vorschriften zur Energieeffizienz strenger werden.
August 2024: KraussMaffei Group stellte das Spritzgießsystem PX 50-180 SilcoSet vor, das sich an die Produktion von Flüssigsilikonkautschuk (LSR) für medizinische Komponenten richtet und seine Position im wachsenden Segment der Gesundheitsherstellung stärkt.
Oktober 2024: ARBURG erweiterte sein digitales Dienstleistungsportfolio durch die Einführung von arburgXworld 3.0, einer verbesserten Maschinenkonnektivitäts- und vorausschauenden Wartungsplattform, die nun mit peripheren Geräten von Drittanbietern kompatibel ist und seine MES-Integrationsfähigkeiten erweitert.
Januar 2025: SUMITOMO HEAVY INDUSTRIES kündigte eine gemeinsame Technologieentwicklungsvereinbarung mit einem führenden japanischen Automobil-OEM an, um gemeinsam großformatige vollelektrische Spritzgießmaschinen zu entwickeln, die speziell für die Produktion von EV-Batteriegehäusen der nächsten Generation ausgelegt sind.
März 2025: HUSKY INJECTION MOLDING SYSTEMS schloss die Inbetriebnahme einer großen Kapazitätserweiterung in seinem Hauptwerk in Bolton, Ontario, ab, wodurch der Durchsatz bei der Herstellung von Heißkanalsystemen voraussichtlich um 25% steigt, um die wachsende Nachfrage von Kunden aus den Bereichen Getränke- und Pharmapackaging zu bedienen.
Regionale Marktanalyse & Wachstums-Korridore für den Markt für Spritzgießmaschinen
Asien-Pazifik: Der dominante Wachstumsmotor
Asien-Pazifik ist sowohl der größte als auch der am schnellsten wachsende regionale Markt für Spritzgießmaschinen und trug im Basisjahr schätzungsweise 55–60% des globalen Umsatzanteils bei. China bleibt das unangefochtene Epizentrum der globalen Maschinenproduktion und des -konsums und beherbergt die weltweit größte Konzentration von Kunststoffverarbeitungsanlagen. Die staatliche Industriepolitik unter Made in China 2025 und seinen Nachfolgeregelungen leitet Kapital in fortschrittliche Fertigungsautomatisierung, was die Nachfrage nach Maschinen mit hoher Spezifikation aufrechterhält. Indien entwickelt sich zum sekundären Wachstums-Korridor der Region, wobei die Expansion des verarbeitenden Gewerbes, die steigende Nachfrage nach Konsumgütern und die staatlichen PLI-Programme (Production Linked Incentive) fruchtbare Bedingungen für Investitionen in heimische und importierte Maschinen schaffen. Die ASEAN-Staaten – insbesondere Vietnam, Thailand und Indonesien – verzeichnen eine beschleunigte Greenfield-Investition, da sich globale Lieferketten von der Konzentration auf einzelne Länder diversifizieren.
Europa: Präzision und Nachhaltigkeitsprämie
Europa ist der zweitgrößte regionale Markt, der durch eine starke Nachfrage nach vollelektrischen und hybriden Maschinen gekennzeichnet ist, die durch strenge Vorschriften zur Energieeffizienz und hochwertige Endverbrauchsanwendungen in den Bereichen Automobil, Medizinprodukte und Premium-Konsumgüter angetrieben wird. Deutschland, Italien und Österreich beherbergen die Mehrheit der Maschinenproduktionskapazitäten der Region. Der Markt für hydraulische Spritzgießmaschinen in Europa sieht sich regulatorischen Gegenwinden gegenüber, da die EU-Taxonomie und die Ökodesign-Rahmenwerke energieintensive Hydrauliksysteme zunehmend benachteiligen, was die Upgrade-Zyklen von Maschinenparks in Richtung vollelektrische Alternativen beschleunigt.
Nordamerika: Reshoring und EV-Infrastruktur-Ausbau
Nordamerika erlebt einen strukturellen Anstieg der Nachfrage nach Spritzgießmaschinen, der durch Initiativen zur Rückverlagerung von Produktionsstätten, den Ausbau der Halbleiterlieferkette durch den CHIPS and Science Act und den EV-Übergang, der eine heimische Produktion von Batterieteilen erfordert, angetrieben wird. Die Vereinigten Staaten und Mexiko sind primäre Nachfragezentren, wobei Automobil-Tier-1-Lieferanten in der USMCA-Handelszone ihre Kapitalausgaben für fortschrittliche Formensysteme beschleunigen. Der Markt für Industrieautomation ist ein kritischer Co-Investitionstreiber, da Hersteller gleichzeitig Spritzgießgeräte und Roboterautomatisierungsinfrastruktur einsetzen.
Lateinamerika, Naher Osten & Afrika: aufstrebende Chance Märkte
Brasilien führt die Nachfrage in Lateinamerika an, gestützt durch seine diversifizierte Fertigungsbasis in den Bereichen Automobil, Verpackung und Konsumgüter. Der Nahe Osten investiert in Kunststoffumwandlungskapazitäten, um von petrochemischen Rohstoffen zu exportieren, und schafft damit neue Nachfrage nach Spritzgießmaschinen. Südafrika und die Türkei stellen die am weitesten entwickelten Maschinenmärkte innerhalb ihrer jeweiligen Subregionen dar, obwohl Infrastruktureinschränkungen die kurzfristige Wachstumsgeschwindigkeit dämpfen.
Export-, grenzüberschreitender Handel & Zölle Auswirkungen auf den Markt für Spritzgießmaschinen
Die globale Handelsarchitektur für Spritzgießmaschinen spiegelt die breitere industrielle Geografie von hochwertigen Investitionsgütern wider: eine kleine Anzahl technologisch fortschrittlicher Nationen dominiert die Exporte,
Marktsegmentierung für Spritzgießmaschinen
1. Schließkraft
1.1. Weniger als 200 Tonnen Kraft
1.2. 200-500 Tonnen Kraft und Mehr als 200-500 Tonnen Kraft
2. Maschinentyp
2.1. Vollelektrisch
2.2. Hydraulisch und Hybrid
3. Lösung
3.1. Neuzulassungen und Aftermarket
4. Drucktyp
4.1. Niederdruck und Hochdruck
5. Anwendung
5.1. Automobil
5.2. Verpackung
5.3. Elektronik
5.4. Gesundheitswesen
5.5. Konsumgüter
5.6. Spielzeugherstellung
5.7. Bauwesen
5.8. Haushaltsgeräte
5.9. Sonstiges
Marktsegmentierung für Spritzgießmaschinen nach Geographie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Spritzgießmaschinen ist ein entscheidender Bestandteil der globalen Industrie, angetrieben durch Deutschlands Position als führende Industrienation und seine starke Präsenz in Schlüsselanwendungsbereichen wie der Automobilindustrie, dem Verpackungssektor und der Herstellung von Medizinprodukten. Der deutsche Markt macht einen signifikanten Anteil am europäischen Markt aus, der seinerseits durch eine hohe Nachfrage nach energieeffizienten und präzisen Maschinen gekennzeichnet ist. Die Marktgröße und das Wachstum des deutschen Segments sind eng mit der allgemeinen Wirtschaftsentwicklung Deutschlands verknüpft, wobei die exportorientierte Natur der deutschen Wirtschaft auch eine starke Nachfrage aus dem Ausland widerspiegelt. Die durchschnittliche jährliche Wachstumsrate (CAGR) des globalen Marktes von 4,9% wird sich voraussichtlich auch in Deutschland fortsetzen, mit Schätzungen, die auf ein stetiges, wenn auch möglicherweise etwas verhalteneres Wachstum im Vergleich zu den dynamischsten asiatischen Märkten hindeuten.
Zu den dominanten lokalen Unternehmen, die entweder deutsche Hersteller sind oder bedeutende Tochtergesellschaften in Deutschland betreiben, gehören ARBURG GmbH + Co KG, ein führender Anbieter von Präzisionsmaschinen, und die KRAUSSMAFFEI GROUP GmbH, die trotz chinesischer Eigentümerschaft stark in Deutschland verwurzelt ist. Diese Unternehmen sind für ihre technologische Expertise und ihre starke Präsenz in wichtigen deutschen Industriezweigen bekannt. Der regulatorische Rahmen in Deutschland und der EU spielt eine wesentliche Rolle. Dazu gehören die strengen REACH- und GPSR-Vorschriften für Chemikalien und Produkte, die CE-Kennzeichnung für die Konformität mit europäischen Sicherheitsstandards sowie TÜV-Prüfungen, die die Sicherheit und Qualität von Maschinen gewährleisten. Energieeffizienzstandards und Umweltauflagen gewinnen zunehmend an Bedeutung und treiben die Nachfrage nach vollelektrischen und hybriden Maschinen. Die Distribution in Deutschland erfolgt typischerweise über Direktvertrieb, spezialisierte Händler und starke After-Sales-Services. Das Konsumentenverhalten deutscher Unternehmen zeichnet sich durch eine hohe Sensibilität für Qualität, Langlebigkeit und technologische Innovation aus, wobei der Gesamtbetriebskostenansatz und die Energieeffizienz wichtige Entscheidungsfaktoren sind.
Spritzgießmaschinenmarkt BERICHTSHIGHLIGHTS
Aspekte
Details
Untersuchungszeitraum
2020-2034
Basisjahr
2025
Geschätztes Jahr
2026
Prognosezeitraum
2026-2034
Historischer Zeitraum
2020-2025
Wachstumsrate
CAGR von 4.9% von 2020 bis 2034
Segmentierung
Nach Schließkraft
Weniger als 200 Tonnen Kraft
200–500 Tonnen Kraft und mehr als 200–500 Tonnen Kraft
Tabelle 64: Rest von Asien-Pazifik Spritzgießmaschinenmarkt Umsatzprognose (million) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Der Forschungsrahmen für den Bericht Spritzgießmaschinenmarkt (2026–2034) stützt sich auf eine robuste Primärforschungsbasis, die 70–80 % der gesamten Forschungsarbeit ausmacht. Dies stellt sicher, dass Marktschätzungen, Wettbewerbsinformationen und Nachfrageprognosen auf verifiziertem, direktem Branchenwissen beruhen und nicht auf extrapolierten Annahmen.
Die Primärforschung wurde durch strukturierte Interviews, Online-Umfragen und Expertenrunden mit wichtigen Entscheidungsträgern und technischen Spezialisten entlang der Wertschöpfungskette von Spritzgießmaschinen durchgeführt. Die folgenden Unternehmensarten wurden gezielt angesprochen, um eine umfassende Abdeckung der Wertschöpfungskette zu gewährleisten:
OEM-Hersteller von Spritzgießmaschinen (z. B. Hersteller von vollelektrischen, hydraulischen und hybriden Maschinen mit Schließkräften von <200 Tonnen bis >500 Tonnen)
Auftragsfertiger und Verarbeiter von Spritzgussteilen (Betriebe, die Automobilkomponenten, Medizinprodukte und Konsumverpackungen unter Verwendung von gekauften Maschinen herstellen)
Formen- und Werkzeugbauer (Präzisionswerkzeugbauer, die Formen für Hochdruck- und Niederdruckmaschinenkonfigurationen liefern)
Polymer- und Rohstofflieferanten (Harzcompoundierer und Masterbatch-Lieferanten, deren Materialspezifikationen die Maschinenauswahl und die Anforderungen an die Schließkraft direkt beeinflussen)
Distributoren und Dienstleister für Ersatzteile (Unternehmen, die sich auf die Überholung von Hydraulikpumpen, Servo-Motor-Upgrades und vorausschauende Wartungslösungen für installierte Maschinen spezialisiert haben)
Die folgenden Profile von Primärinteressengruppen wurden befragt, um sowohl strategische als auch operative Marktperspektiven zu erfassen:
Betriebsingenieure bei Tier-1-Automobilzulieferern – verantwortlich für Entscheidungen über die Maschinenbeschaffung, Spezifikation der Schließkraft und Optimierung der Zykluszeiten in Spritzgusslinien für die Automobilindustrie
Verfahrensentwicklungsingenieure bei Medizinprodukte-OEMs – Überwachung der Einführung von vollelektrischen Maschinen in Reinraumqualität für Anwendungen im Gesundheitswesen und in regulierten Umgebungen
Einkaufsdirektoren bei Herstellern von Konsumverpackungen und FMCG-Produkten – Verwaltung von Hochvolumen-Mehrkavitäten-Formenoperationen und Bewertung der Gesamtbetriebskosten zwischen hydraulischen und hybriden Maschinentypen
Chief Technology Officers bei OEM-Herstellern von Spritzgießmaschinen – Bereitstellung zukunftsorientierter Perspektiven zu Elektrifizierungstrends, Integration von Industrie 4.0 und Energieeffizienzvorgaben, die die Produkt-Roadmaps bis 2034 prägen
Die Erhebung von Primärdaten umfasste Befragte aus Nordamerika, Europa, dem asiatisch-pazifischen Raum, Südamerika sowie dem Nahen Osten und Afrika, um eine geografische Repräsentativität im Einklang mit dem regionalen Segmentierungsrahmen des Berichts zu gewährleisten.
Chief Technology Officers (OEM-Hersteller von Spritzgießmaschinen)
21%
Industry Ecosystem Breakdown
Company Type
Representation (%)
OEM-Hersteller von Spritzgießmaschinen
28%
Auftragsfertiger und Verarbeiter von Spritzgussteilen
25%
Formen- und Werkzeugbauer
18%
Polymer- und Rohstofflieferanten
15%
Distributoren und Dienstleister für Ersatzteile
14%
Sekundärforschung und Branchen-Benchmarking
Die Sekundärforschung macht die restlichen 20–30 % der Forschungsarbeit aus und dient als kritische Validierungs- und Kontextschicht für alle Primärergebnisse. Die Quellen wurden rigoros ausgewählt, um allgemeine Marktforschungs-Aggregator-Websites auszuschließen und stattdessen autoritative Finanzdatenbanken, Regierungsportale, Handelsverbände und begutachtete technische Veröffentlichungen zu bevorzugen.
Genutzte Finanz- und Unternehmensdatenbanken:
Bloomberg Terminal – für Unternehmensfinanzen, Verfolgung von M&A-Aktivitäten und Trends bei Investitionsausgaben von Maschinen-OEMs und Endverbraucherindustrien
Factiva (Dow Jones) – für Nachrichtenanalyse, Ankündigungen von Produkteinführungen und regionale regulatorische Entwicklungen
Hoovers (Dun & Bradstreet) – für die Analyse der Wettbewerbslandschaft, Umsatz-Benchmarking und Unternehmenssegmentierung
PitchBook – für die Verfolgung von Venture-Capital- und Private-Equity-Investitionen in Start-ups für elektrische Maschinentechnologie und Smart-Manufacturing-Ökosysteme
Society of Plastics Industry (PLASTICS) – U.S.-amerikanischer Branchenverband, der Daten zu Maschinenlieferungen, Branchen-Benchmarks und Berichte zur Arbeitskraft bereitstellt
Die Marktgröße und -prognose für den Spritzgießmaschinenmarkt (2026–2034) erfolgte mittels eines dualen Methodikansatzes, der Top-Down- und Bottom-Up-Schätzmodelle kombiniert, die durch mehrstufige Datendreiecksanalysen gegengeprüft wurden, um die interne Konsistenz über Segmente, Geografien und Zeiträume hinweg zu gewährleisten.
Top-Down-Ansatz:
Die globale Marktgröße für Kunststoffverarbeitungsanlagen wurde mithilfe von maßgeblichen Industriedatenbanken und Produktionsdaten von Handelsverbänden ermittelt. Spritzgießmaschinen wurden dann als Untersegment mithilfe von kategoriespezifischen Versandquoten und Investitionsallokationen aus den Jahresberichten der OEMs und staatlichen Fertigungsstatistiken isoliert. Regionale Anteile wurden aus makroökonomischen Indikatoren abgeleitet, einschließlich Industriekennzahlen, Polymerverbrauchsvolumen und Beiträgen des verarbeitenden Gewerbes zum BIP über alle abgedeckten Regionen hinweg.
Bottom-Up-Ansatz:
Das Bottom-Up-Modell wurde durch Aggregation der Nachfrage auf Anwendungssegment- und Maschinenspezifikations-Ebene aufgebaut. Die folgenden vier Schlüsselmetriken und Variablen wurden als Kerninputs für die Bottom-Up-Marktgrößenberechnung verwendet:
Installierte Maschinenbasis nach Schließkraftkategorie – geschätzte Anzahl aktiver Spritzgießmaschinen (<200 Tonnen, 200–500 Tonnen, >500 Tonnen) pro Region, abgeleitet aus OEM-Lieferdaten und Aufzeichnungen von Branchenverbänden, verwendet zur Berechnung der Ersatznachfrage und der Umsatzströme für Ersatzteile
Durchschnittlicher Verkaufspreis (ASP) nach Maschinentyp – gewichtete Durchschnittspreise für vollelektrische, hydraulische und hybride Maschinen, segmentiert nach Schließkraft, validiert durch Händlergespräche und Preislisten-Benchmarking von OEMs
Maschinenauslastungsrate und Ersatzzyklus – durchschnittliche Betriebslebensdauer (typischerweise 10–15 Jahre für hydraulische; 8–12 Jahre für vollelektrische) und Auslastungsraten nach Endanwendung (Automobil, Verpackung, Gesundheitswesen), verwendet zur Projektion neuer Verkäufe im Vergleich zur Nachfrage nach Ersatzteilen bis 2034
Wachstumsraten der Investitionsausgaben in der Endverbraucherindustrie – branchenspezifische Wachstumstrajektorien der Investitionsausgaben für Programme zur Gewichtsreduzierung in der Automobilindustrie, Investitionen in pharmazeutische Spritzgusstechnik und die Nachfrage nach Miniaturisierung von Elektronik, korreliert mit den Maschinenbeschaffungsvolumen nach Drucktyp (niedrig vs. hoch)
Mehrstufige Datendreiecksanalyse:
Alle Schätzungen wurden drei unabhängigen Dreiecksanalysen unterzogen: (1) Abgleich von Primärinterviewdaten mit sekundären Handels- und Regierungsdatensätzen; (2) Validierung regionaler Segmentgesamtsummen anhand von landesspezifischen Import-/Exportdaten für Spritzgießanlagen (HS-Code 8477); und (3) Abstimmung von Bottom-Up-Aggregaten auf Anwendungsebene mit Top-Down-Makroindustrie-Benchmarks zur Eliminierung von Strukturinkonsistenzen.
Datengenauigkeit und Qualitätsprüfung
Alle Dateneingaben, Modellausgaben und Prognosen unterliegen einem garantierten geschätzten Genauigkeitsniveau von 85–90 %, das durch ein mehrstufiges Qualitätssicherungsprotokoll erreicht wird, das in den gesamten Forschungslebenszyklus integriert ist.
Iterative Validierung der Befragten: Vorläufige Marktschätzungen und Ergebnisse der Segmentanteile wurden einer Teilmenge von leitenden Primärbefragten zur sachlichen Überprüfung und richtungsweisenden Bestätigung vorgelegt, bevor sie finalisiert wurden.
Prüfung statistischer Ausreißer: Umfrageantworten und Interviewdaten wurden statistischen Bereinigungsprotokollen unterzogen, um Ausreißer-Inputs zu identifizieren und zu neutralisieren, die durchschnittliche Werte auf Segmentebene verzerren könnten, insbesondere in Nischenanwendungsbereichen wie der Spielzeugherstellung und dem Bauwesen.
Prognose-Sensitivitätsanalyse: Alle Prognosen für 2026–2034 wurden gegen drei makroökonomische Szenarien (Basis, optimistisch und konservativ) gestresst, wobei Variablen wie die Volatilität der Polymerpreise, die Entwicklung der Energiekosten und Veränderungen der Handelspolitik, die die grenzüberschreitende Maschinenbeschaffung beeinflussen, einbezogen wurden.
Kontinuierliche Datenaktualität: Jede Version dieses Berichts wird bis zum Kaufdatum aktualisiert, um sicherzustellen, dass die neuesten Ankündigungen von OEMs, regulatorischen Änderungen, makroökonomischen Verschiebungen und wettbewerbsbezogenen Entwicklungen im endgültigen Ergebnis berücksichtigt werden. Die Echtzeitüberwachung wichtiger Marktsignale wird während des gesamten Berichtslebenszyklus durch Bloomberg-Alarme, die Verfolgung von Fachpresse über Factiva und die Abonnement von Verbandsmitteilungen aufrechterhalten.
Häufig gestellte Fragen
1. Wie gestalten technologische Innovationen die F&E-Trends bei Spritzgießmaschinen?
Vollelektrische Spritzgießmaschinen verdrängen hydraulische Modelle aufgrund eines um 30–70 % geringeren Energieverbrauchs und höherer Wiederholgenauigkeitstoleranzen. Hersteller wie ARBURG und ENGEL AUSTRIA investieren in servogesteuerte Systeme und die Integration von Industrie 4.0, wodurch eine Echtzeit-Prozessüberwachung direkt in die Maschinensteuerungen integriert wird. Hybrid-Maschinenplattformen gewinnen ebenfalls an Bedeutung, wenn die Anforderungen an die hydraulische Schließkraft die wirtschaftlichen Möglichkeiten vollelektrischer Systeme übersteigen.
2. Welche Unternehmen haben die stärksten Wettbewerbspositionen auf dem Markt für Spritzgießmaschinen?
HAITIAN INTERNATIONAL HOLDING LIMITED hat einen erheblichen Umsatzanteil in der Region Asien-Pazifik, gestützt auf kostengünstige Fertigung und breite Produktlinien, die Schließkräfte von unter 200 Tonnen bis hin zu Schwerlastkonfigurationen abdecken. ENGEL AUSTRIA GmbH und ARBURG GmbH führen in Europa mit erstklassigen vollelektrischen und Hybrid-Systemen. HUSKY INJECTION MOLDING SYSTEMS LTD. dominiert das Hochgeschwindigkeitssegment für Verpackungen, während die KraussMaffei Group GmbH – unter der CHINA NATIONAL CHEMICAL CORPORATION – europäische Ingenieurskunst mit asiatischem Maßstab verbindet.
3. Welche Endverbraucherindustrien treiben die nachgelagerte Nachfrage nach Spritzgießmaschinen an?
Der Automobilsektor bleibt das umsatzstärkste Anwendungssegment, wobei die Anforderungen an Leichtbau für strukturelle und innere Komponenten von Elektrofahrzeugen weiterhin Investitionen in Maschinen mit hoher Tonnage rechtfertigen. Die Verpackungsindustrie ist die volumenstärkste Anwendung, insbesondere für starre Verpackungen für Lebensmittel und Pharmazeutika, die Hochgeschwindigkeits-, hochpräzise Zyklen erfordern. Die Sektoren Gesundheitswesen und Elektronik wachsen schnell, wobei die Formgebung von Medizinprodukten vollelektrische Maschinen erfordert, die mit Reinräumen der ISO-Klasse kompatibel sind, und die Unterhaltungselektronik die Miniaturisierung von Spritzgießwerkzeugen vorantreibt.
4. Warum verschieben sich die Kaufmuster bei Herstellern zugunsten von vollelektrischen Spritzgießmaschinen?
Die Analyse der Gesamtbetriebskosten begünstigt zunehmend vollelektrische Maschinen: Energieeinsparungen von bis zu 70 % im Vergleich zu hydraulischen Äquivalenten reduzieren die Betriebsausgaben über eine Lebensdauer von 10 Jahren erheblich. Regulatorischer Druck auf die Energieintensität von Fabriken in der EU und Chinas Mandate zur industriellen Effizienz beschleunigen die Austauschzyklen des Fuhrparks. Präzisionssensitive Sektoren – Gesundheitswesen, Elektronik – ziehen die Nachfrage weiter in Richtung vollelektrische Plattformen aufgrund des Risikos einer Kontamination mit Hydraulikflüssigkeit und einer engeren Wiederholbarkeit des Schussgewichts.
5. Was sind die wichtigsten Segmente, die den Markt für Spritzgießmaschinen nach Schließkraft und Maschinentyp definieren?
Maschinen unter 200 Tonnen Schließkraft werden für Elektronik- und Konsumgüteranwendungen eingesetzt, während die Kategorie 200–500 Tonnen und darüber hinaus für Automobil-Strukturteile und dickwandige Industriekomponenten bestimmt ist. Nach Maschinentyp ist die vollelektrische Maschine das am schnellsten wachsende Untersegment, während hydraulische Maschinen in Anwendungen mit hoher Tonnage weiterhin dominieren, wo das Verhältnis von Kraft zu Kosten immer noch die Flüssigkeitskraft begünstigt. Die Ebene für Aftermarket und Dienstleistungen wächst, da die Erweiterung der installierten Basis die Nachfrage nach Werkzeugwechseln, Nachrüstungen und Verträgen für vorausschauende Wartung erhöht.
6. Wie groß ist die aktuelle Marktgröße, Bewertung und prognostizierte jährliche Wachstumsrate für den Markt für Spritzgießmaschinen bis 2033?
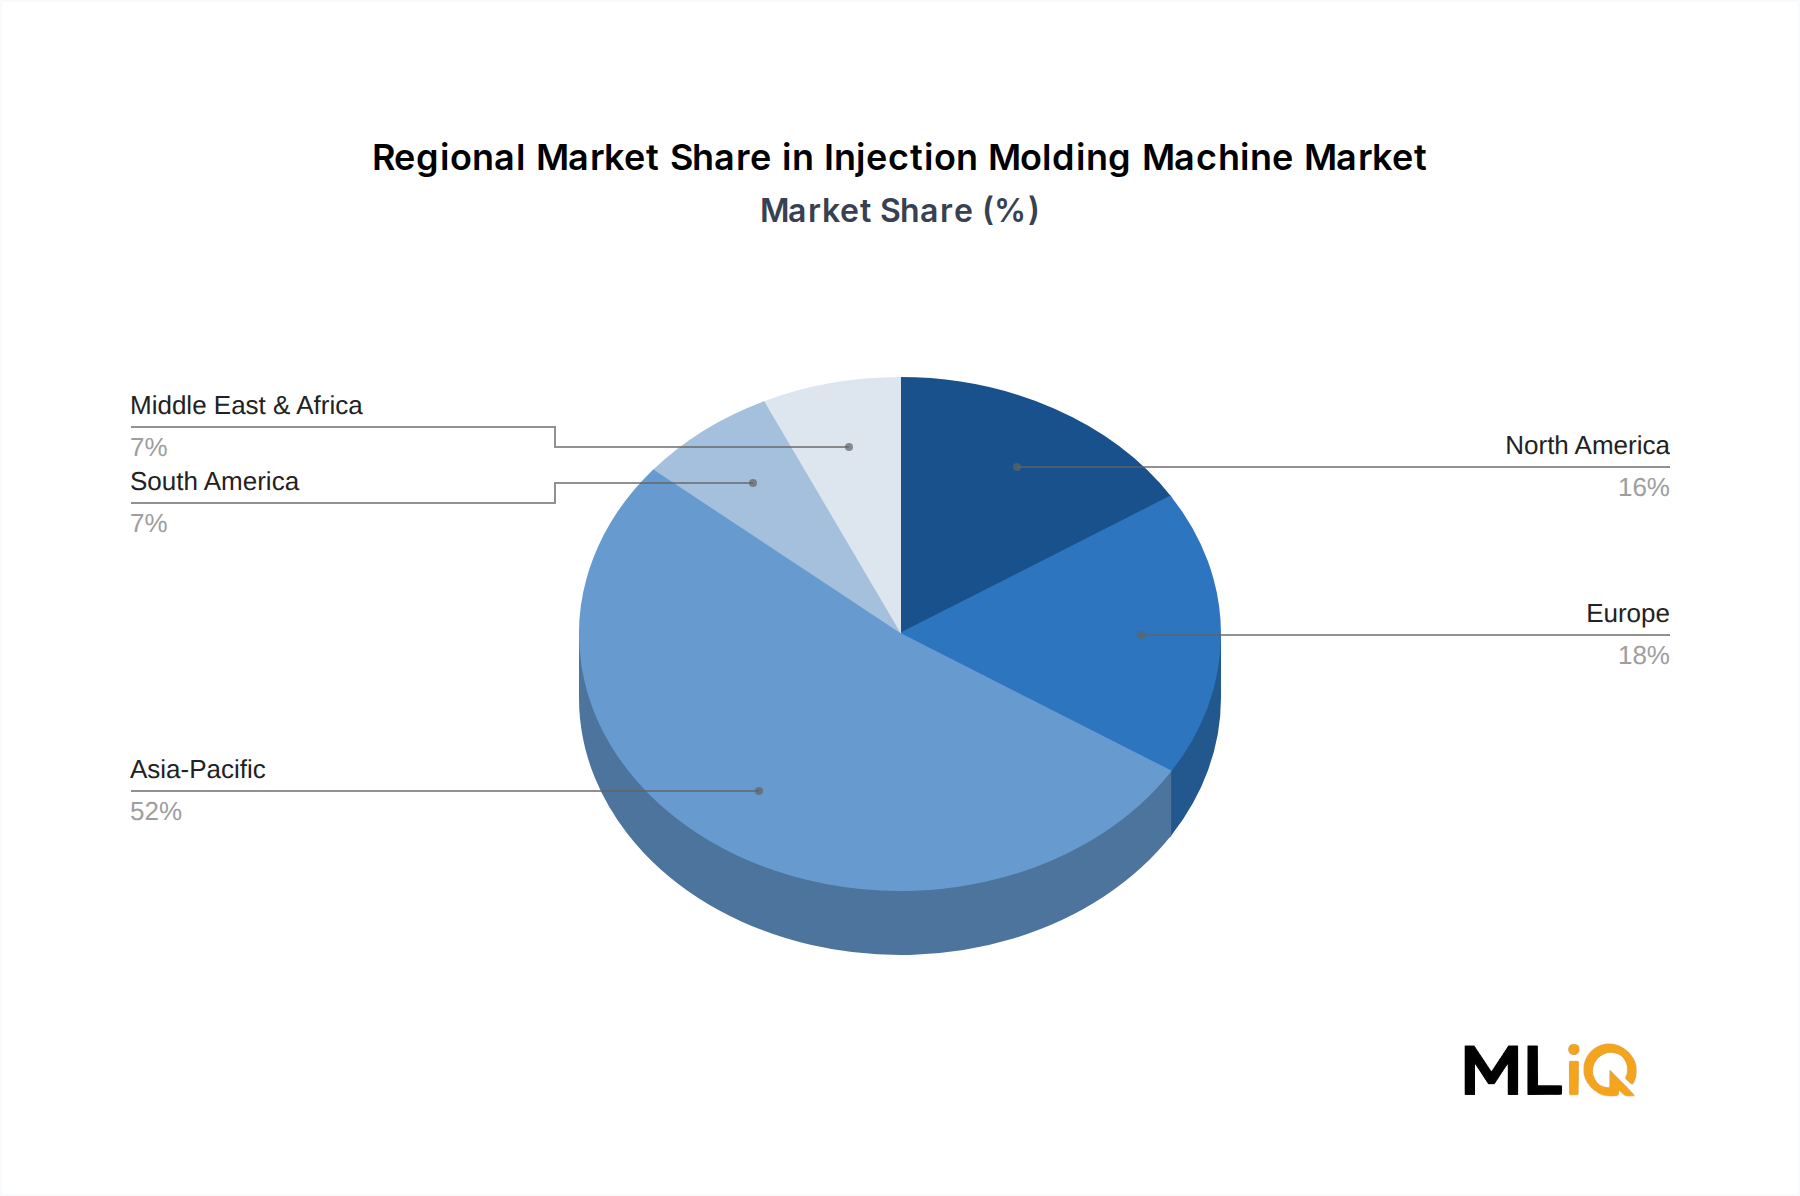
Der globale Markt für Spritzgießmaschinen wird auf rund 11.971,53 Millionen US-Dollar geschätzt und wird voraussichtlich bis 2033 mit einer jährlichen Wachstumsrate von 4,9 % wachsen. Asien-Pazifik macht schätzungsweise 52 % des globalen Marktanteils aus, verankert durch Chinas Produktionsbasis und die wachsende Nachfrage aus den Produktionszentren Indien und ASEAN. Nordamerika und Europa machen zusammen rund 34 % des Marktes aus, angetrieben durch Initiativen zur Wiederansiedlung und Upgrades im Premium-Maschinensegment anstelle von Mengenwachstum.