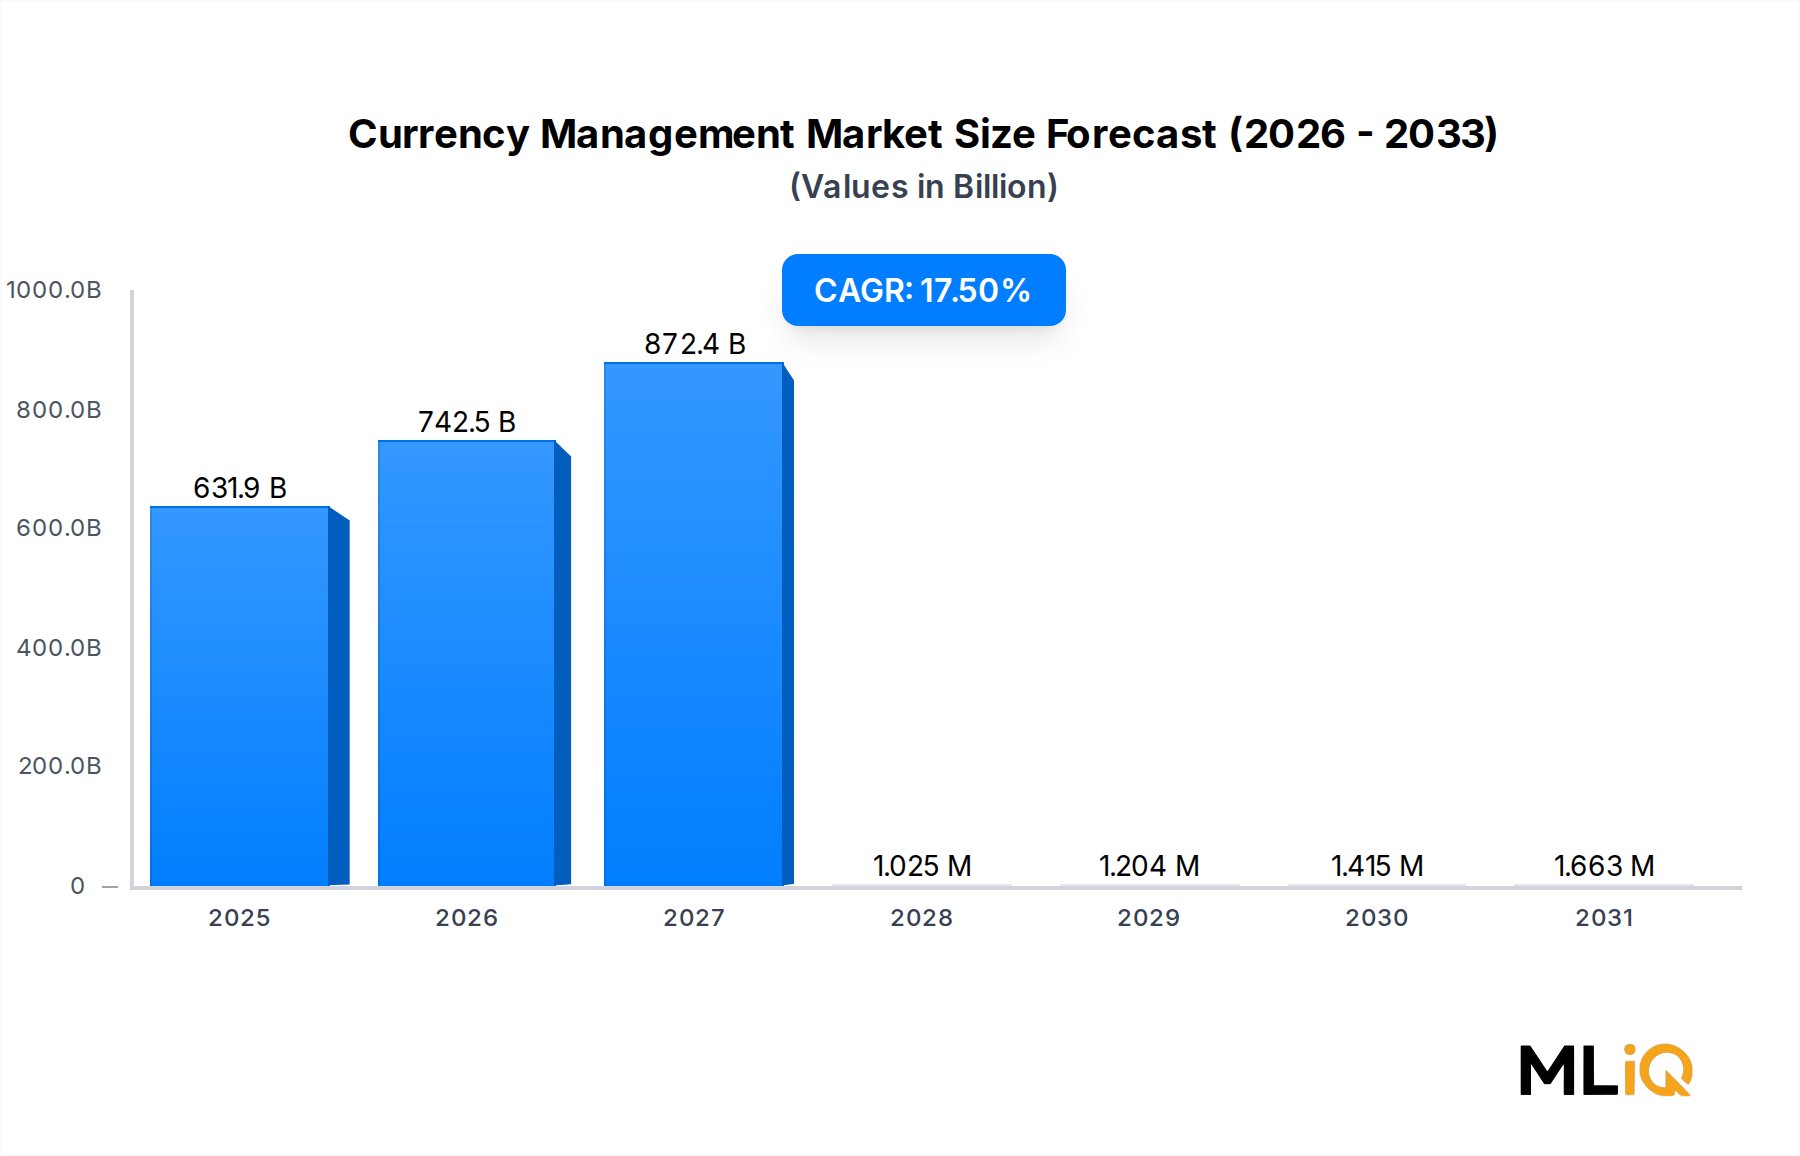
Die CAGR von 17,5 % des Währungsmanagement-Marktes wird durch das Zusammentreffen struktureller, regulatorischer und technologischer Kräfte angetrieben, die jeweils quantifizierbar und auf spezifische Marktdynamiken zurückführbar sind.
Treiber 1 — FX-Volatilität und globale Handelsausweitung: Die Triennale Zentralbankumfrage der BIZ (2022) dokumentierte einen durchschnittlichen täglichen FX-Marktumsatz von 7,5 Billionen US-Dollar (ca. 6,9 Billionen €), eine Steigerung von 14 % gegenüber der Umfrage von 2019. Dieses Volumenwachstum erweitert direkt das adressierbare Universum von Transaktionen, die ein aktives Währungsmanagement erfordern. Gleichzeitig zeigen Daten der Welthandelsorganisation, dass das globale Warenhandelsvolumen im Jahr 2021 um 9,8 % anstieg und ein positives Wachstum aufrechterhalten hat, wodurch strukturell erhöhte FX-Engagements für grenzüberschreitend tätige Unternehmen entstehen.
Treiber 2 — Regulatorische Mandate für systematisches Hedging: Die Implementierung der IFRS 9-Bilanzierungsstandards für Sicherungsgeschäfte und die erweiterten FX-Risikoffenlegungspflichten der SEC haben Nicht-Finanzunternehmen gezwungen, zuvor informelle oder ad-hoc-Praktiken des Währungsrisikomanagements zu formalisieren. Die compliance-getriebene Nachfrage wird seit 2020 auf etwa 22–28 % der neuen Mandatsflüsse geschätzt, die in Währungsmanagement-Plattformen einfließen.
Treiber 3 — Technologiegestützte Demokratisierung: Cloud-native Treasury-Plattformen und API-integrierte FX-Preisanzeige-Engines haben die minimale überlebensfähige Größe für institutionelles Währungsmanagement von Vermögenswerten über 500 Millionen US-Dollar (ca. 460 Millionen €) auf Portfolios von nur 10–50 Millionen US-Dollar (ca. 9,2 bis 46 Millionen €) reduziert, was die adressierbare Kundenbasis für spezialisierte Manager wie Kantox und Rhicon dramatisch erweitert.
Hemmnis 1 — Gegenpartei- und Liquiditätsrisiko: In Perioden extremer Marktanspannung, wie dem Sterling-Flash-Crash von 2016 und dem CHF-De-Pegging-Ereignis von 2015, erfuhren Hedging-Programme erhebliche Basisrisiken und Gap-Exposures, die die Wirksamkeit systematischer Strategien in Frage stellten und das institutionelle Vertrauen in vollständig passive Overlay-Ansätze dämpften.
Hemmnis 2 — Regulatorische Fragmentierung: Unterschiedliche Margenanforderungen für außerbörsliche (OTC) Derivate in verschiedenen Jurisdiktionen — insbesondere zwischen dem EMIR-Framework der EU und den CFTC-Regeln der USA — schaffen Compliance-Komplexität für multinationale Währungsmanagement-Programme, erhöhen den Betriebsaufwand und begrenzen die grenzüberschreitende Portabilität von Strategien.