Der Markt für Sonobojen weist eine ausgeprägte regionale Konzentration in Nordamerika auf, mit bedeutenden sekundären Clustern in Europa und im Asien-Pazifik-Raum sowie aufkommenden Wachstumsknotenpunkten im Nahen Osten und in Südamerika.
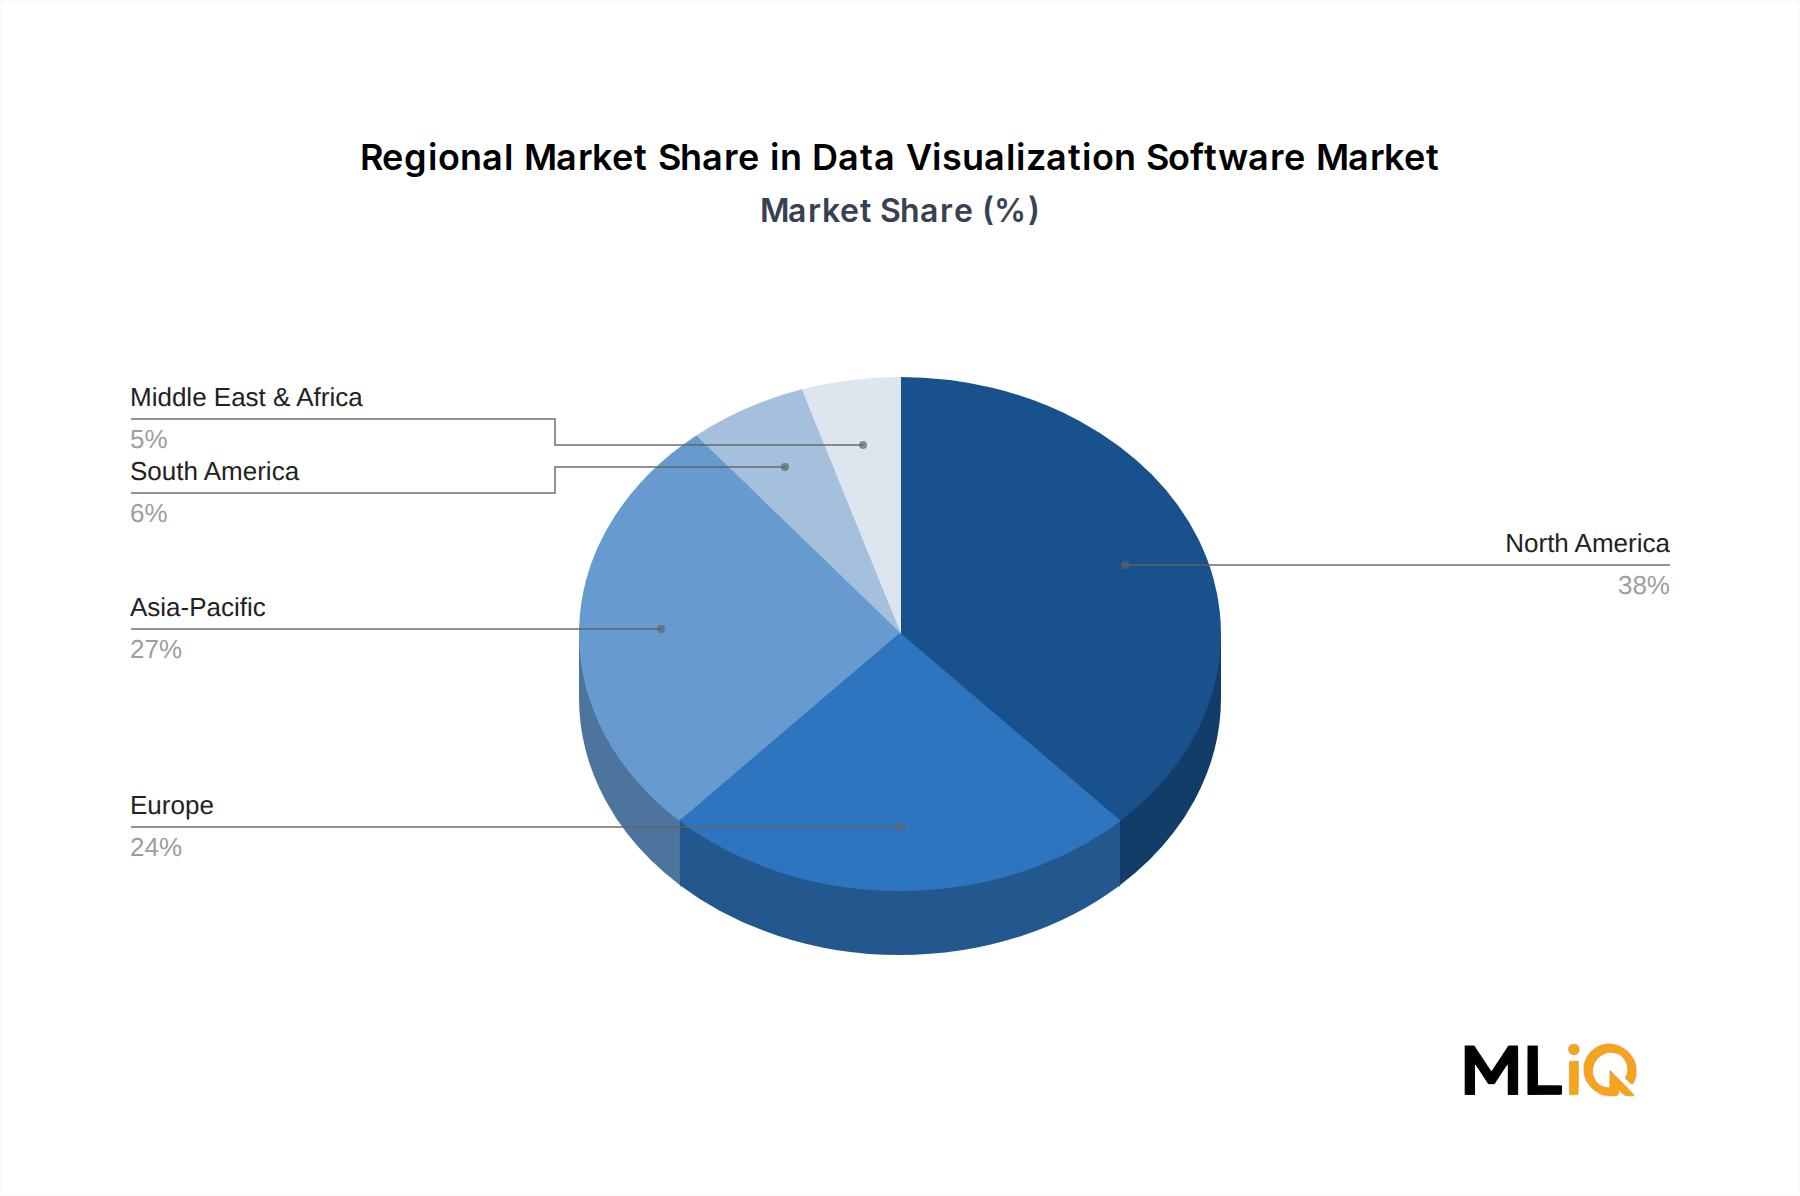
Nordamerika hält den größten regionalen Umsatzanteil, geschätzt auf etwa 42–48 % des globalen Marktwertes. Die Vereinigten Staaten treiben diese Dominanz durch das weltweit größte Sonobojen-Beschaffungsbudget voran, verankert durch die P-8A-Operationen der U.S. Navy, alliierte FMS-Programme und kontinuierliche Anforderungen an die Bestandsauffüllung. Kanada trägt inkrementell dazu bei, mit aktiven Programmen, die auf UAS-basierten Einsatz und die Entwicklung einheimischer Fähigkeiten abzielen. Die CAGR der Region wird auf 5,8 % geschätzt, was eine reife, aber stetig wachsende Basis widerspiegelt, die eher durch Flottenmodernisierung als durch die Beschaffung neuer Plattformen unterstützt wird.
Europa stellt die zweitgrößte Region dar und macht etwa 25–30 % der globalen Umsätze aus. Das Vereinigte Königreich, Frankreich, Deutschland und Norwegen sind die Hauptabnehmer, wobei die Beschaffung auf NATO-ASW-Verpflichtungen und nationale MPA-Flottenoperationen ausgerichtet ist. Die P-8A-Flottenerweiterung des Vereinigten Königreichs und das ATL2-Modernisierungsprogramm Frankreichs sind die primären Beschaffungskatalysatoren. Die europäische regionale CAGR wird auf etwa 5,5 % prognostiziert, moderiert durch Verteidigungsbudget-Beschränkungen in südeuropäischen NATO-Mitgliedern, aber unterstützt durch eine erhöhte Bedrohungswahrnehmung durch russische Marineaktivitäten.
Asien-Pazifik ist der am schnellsten wachsende regionale Markt mit einer geschätzten CAGR von 7,8–8,2 % bis 2033. Indien führt das Wachstum an, angetrieben durch die P-8I-Flotte der indischen Marine (mit zusätzlichen Flugzeugen in Bestellung) und einen strategischen Imperativ, die ASW-Operationen im Indischen Ozean zu dominieren. Japan und Südkorea erweitern ihre eigenen Sonobojenbestände als Reaktion auf nordkoreanische U-Boot-Bedrohungen und chinesische PLAN-Aktivitäten. Australiens jüngste AUKUS-Verpflichtungen verstärken die langfristige Nachfrage zusätzlich. Das Wachstum des Marktes für maritime Überwachung in Asien-Pazifik ist ein direkter Mit-Treiber der Sonobojenbeschaffung in der gesamten Region.
Die Region Naher Osten und Afrika bleibt im Entstehen begriffen, wächst aber, wobei die Staaten des Golf-Kooperationsrates (GCC) zunehmend in Fähigkeiten zur maritimen Domänenwahrnehmung investieren. Israel, mit fortschrittlichen Marineaufklärungsfähigkeiten, stellt einen spezialisierten Käufer dar. Die regionale CAGR wird auf 4,5–5,0 % geschätzt, eingeschränkt durch begrenzte indigene MPA-Flotten, aber unterstützt durch FMS-Transfers der USA und Europas.
Südamerika, angeführt von Brasilien und Argentinien, repräsentiert den kleinsten, aber strategisch bemerkenswerten Markt. Brasiliens Ambitionen für eine Hochseeflotte und seine Atlantik-Patrouillenverantwortung schaffen eine gemessene, aber persistente Nachfragepipeline für Sonobojen. Die regionale CAGR wird auf etwa 4,0 % geschätzt, was Haushaltszwänge widerspiegelt, die teilweise durch strategische maritime Interessen ausgeglichen werden.