
1. ポータブル発電機市場に直面する主要なサプライチェーンリスクは何ですか?
主なリスクとしては、鋼鉄、銅、アルミニウムなどの原材料価格の変動や、発電機制御モジュールに影響を与える半導体不足が挙げられます。特にアジア太平洋地域からの単一地域での部品調達への依存は、供給途絶のリスクを高めます。燃料価格の変動も、ガソリン依存型ユニットのエンドユーザーの購入意欲を低下させます。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 ポータブル発電機市場

Senior Research Analyst
| 指標 | 詳細 |
|---|---|
| 基準年評価額 | 61.5億米ドル (2025年) |
| 予測評価額 | 約90.2億米ドル (2033年推定) |
| 年平均成長率 (CAGR) | 4.8% (2025–2033年) |
| 予測期間 | 2025–2033年 |
| 最大の地域市場 | 北米 |
| 支配的なセグメント | ガソリン – 燃料タイプ;商業 – 用途 |
世界のポータブル発電機市場は、電力網の不安定化の増大、オフグリッド建設活動の拡大、住宅用および商業用エンドユーザーによる災害対策支出の継続的な増加に支えられ、構造的に強化された成長段階に入っています。基準年である2025年の評価額は61.5億米ドルであり、市場は予測期間を通じてCAGR 4.8%で拡大し、2033年までに約90.2億米ドルに達すると予測されています。
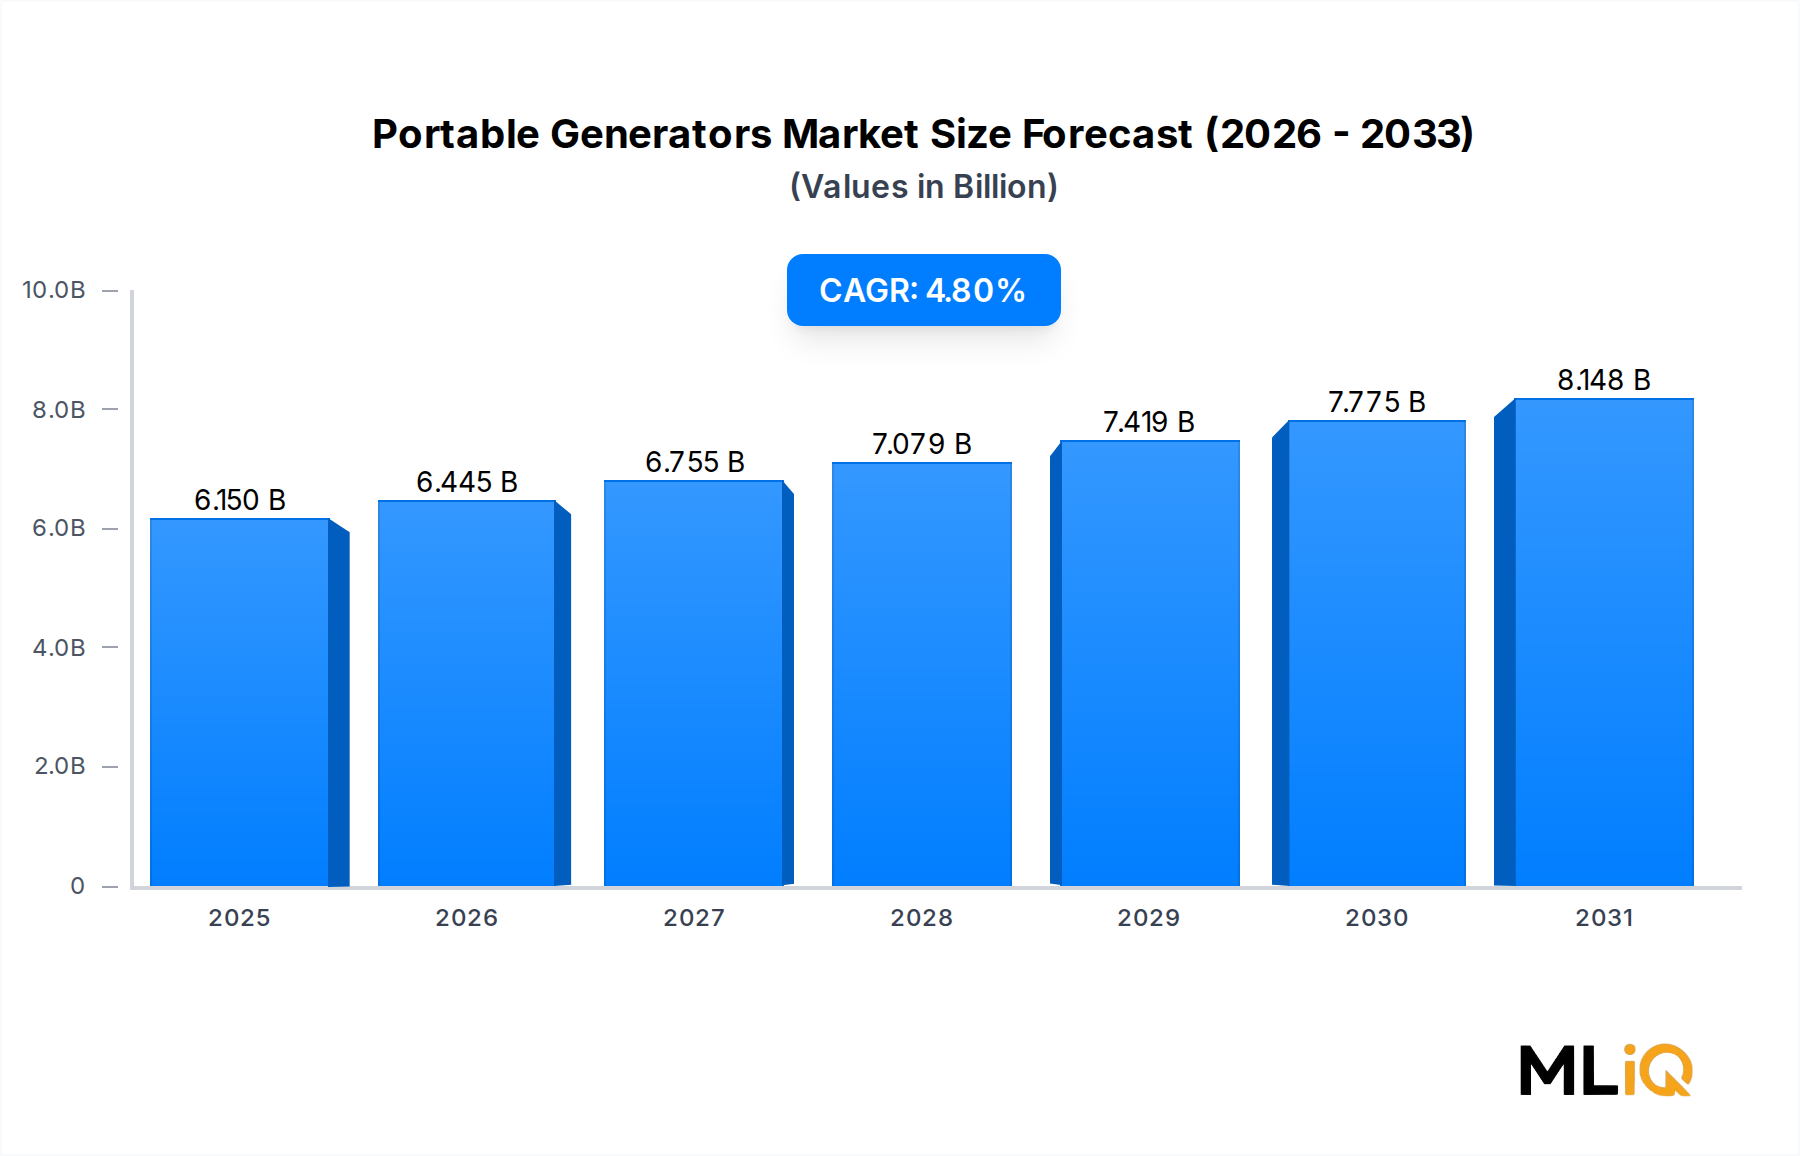

この軌跡は偶然ではありません。異常気象による停電の激化、新興経済国における遠隔インフラの電化の加速、アウトドアレクリエーションおよびイベント産業の急増といったマクロレベルの力は、景気循環的な変動を上回るベースライン需要を総体的に維持しています。並行して、炭素排出量削減への規制圧力は製品需要を二極化させています。従来のガソリンおよびディーゼルユニットは依然として数量で支配的ですが、ハイブリッドおよびインバーターベースの構成は、プレミアムティアのバイヤーの間で支持を得ています。
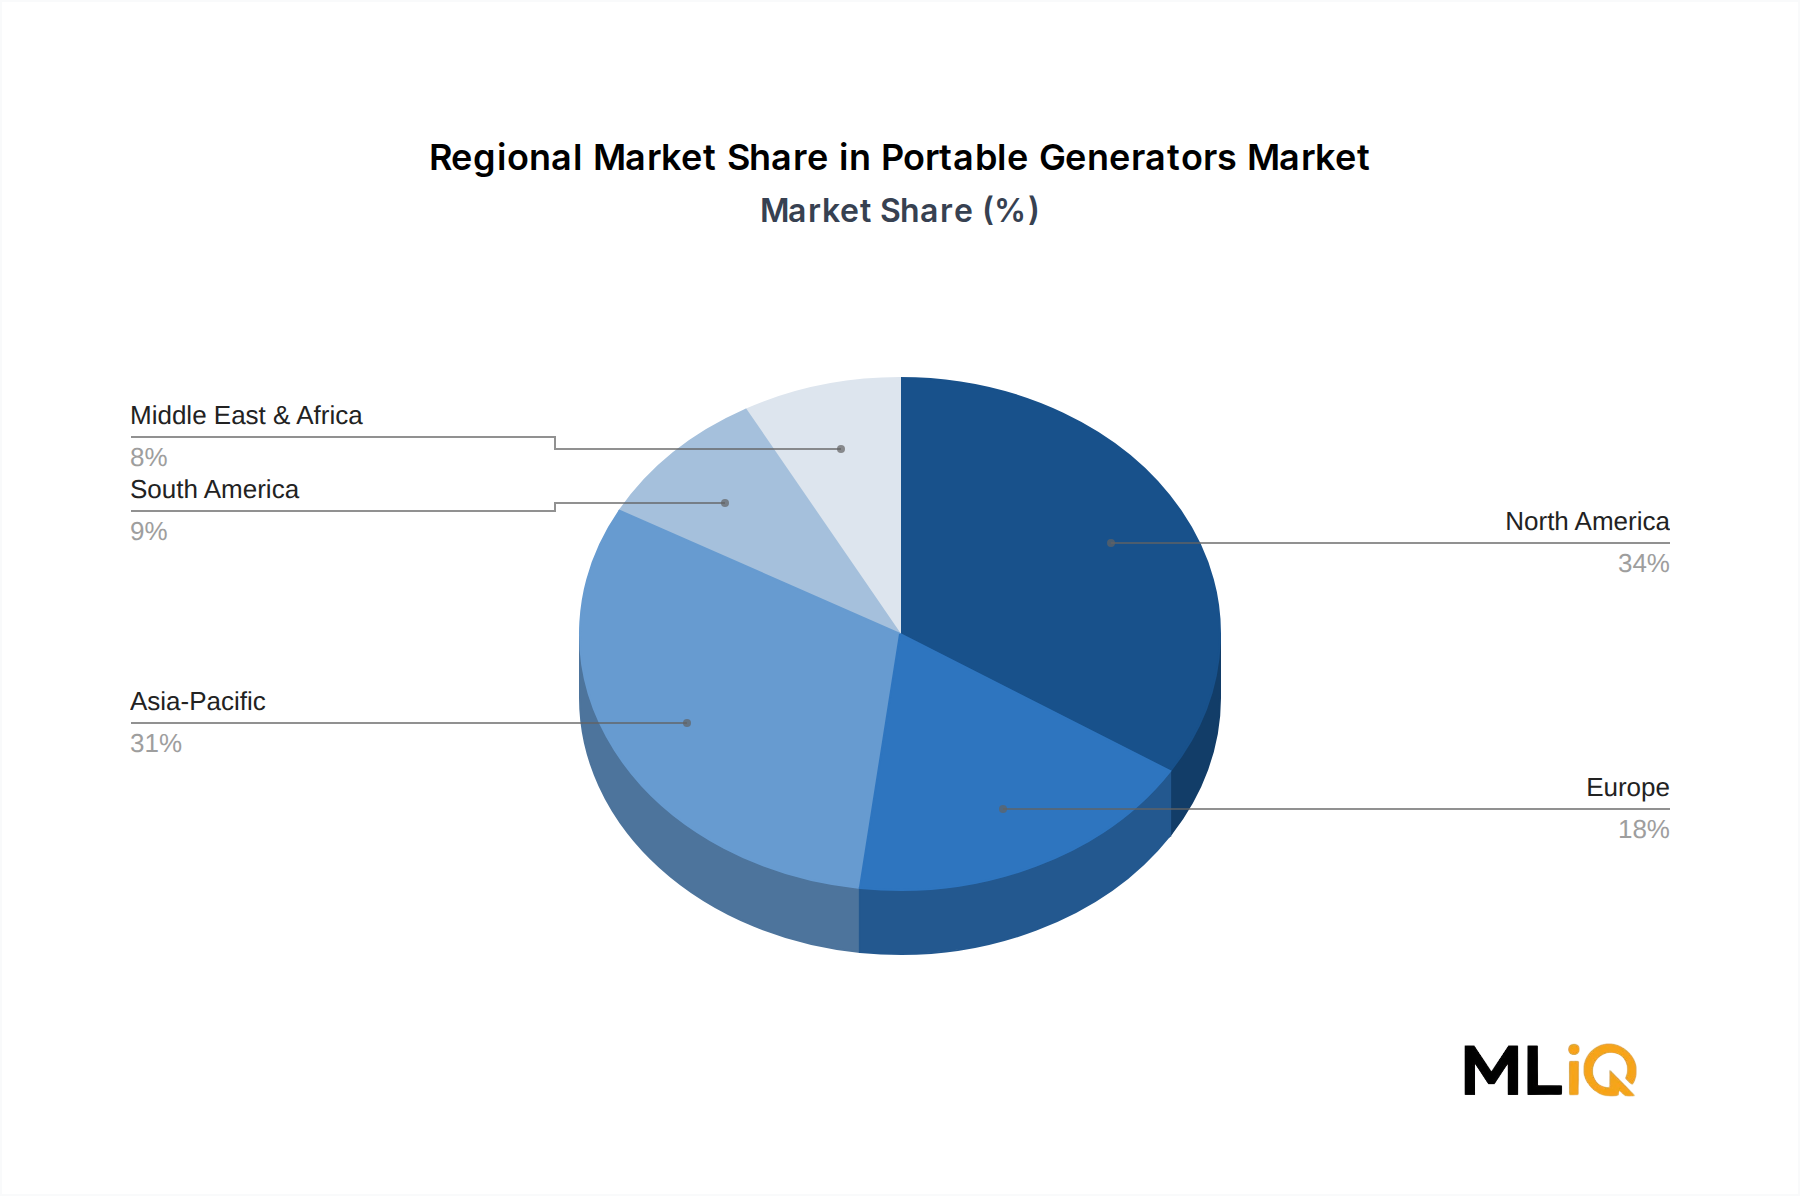
北米は、高い家庭用発電機の普及率、頻繁な極端な気象イベント、成熟した小売およびeコマース流通インフラに牽引され、市場での支配的な地位を維持しています。しかし、アジア太平洋地域は、急速な都市化、インドやASEAN諸国などの開発途上国での頻繁な電力不足、東南アジアでの建設支出の加速に牽引され、最もダイナミックな成長地域として浮上しています。
競争の観点から見ると、市場は適度に統合された構造を示しています。ジェネラック・パワー・システムズ(Generac Power Systems)、本田技研工業(Honda Motor Co., Ltd.)、ブリッグス&ストラットン(Briggs & Stratton Corporation)、コーラー(Kohler Co.)は、ブランドの信頼、広範な流通ネットワーク、技術革新を活用して、相当な収益シェアを collectively に獲得しています。新興企業や地域メーカーは、特にアジア太平洋地域やアフリカにおいて、3kW未満および3〜10kWの中間レンジセグメントでの競争を激化させています。
戦略的投資テーマには、CO-Senseおよび自動一酸化炭素シャットダウン技術(米国の一部の州で義務化)の統合、住宅用途向けのインバーターベースの静音モデル、ガソリンとプロパン間の運用柔軟性を提供するデュアルフューエル構成が含まれます。これらの製品イノベーションは、購入決定を再構築し、主要セグメント全体で平均販売価格(ASP)の上昇を促進しています。
要約すると、ポータブル発電機市場は、製造、流通、エンドユースの垂直分野にわたるステークホルダーにとって、魅力的で多次元的な投資および競争環境を提供します。
ガソリンはポータブル発電機市場全体で依然として主要な燃料タイプであり、世界的に最大の収益と数量シェアを占めています。その優位性は、インフラストラクチャへの精通、ディーゼル代替品と比較して低いユニット取得コスト、先進国および開発途上国の両市場での燃料の入手しやすさ、および広範なアフターマーケット部品エコシステムという組み合わせに根ざしています。膨大な購入層を collectively に構成する住宅用および軽商業用バイヤーにとって、ガソリン駆動ユニットは、アクセスしやすく、運用が簡単なバックアップ電源ソリューションを提供します。
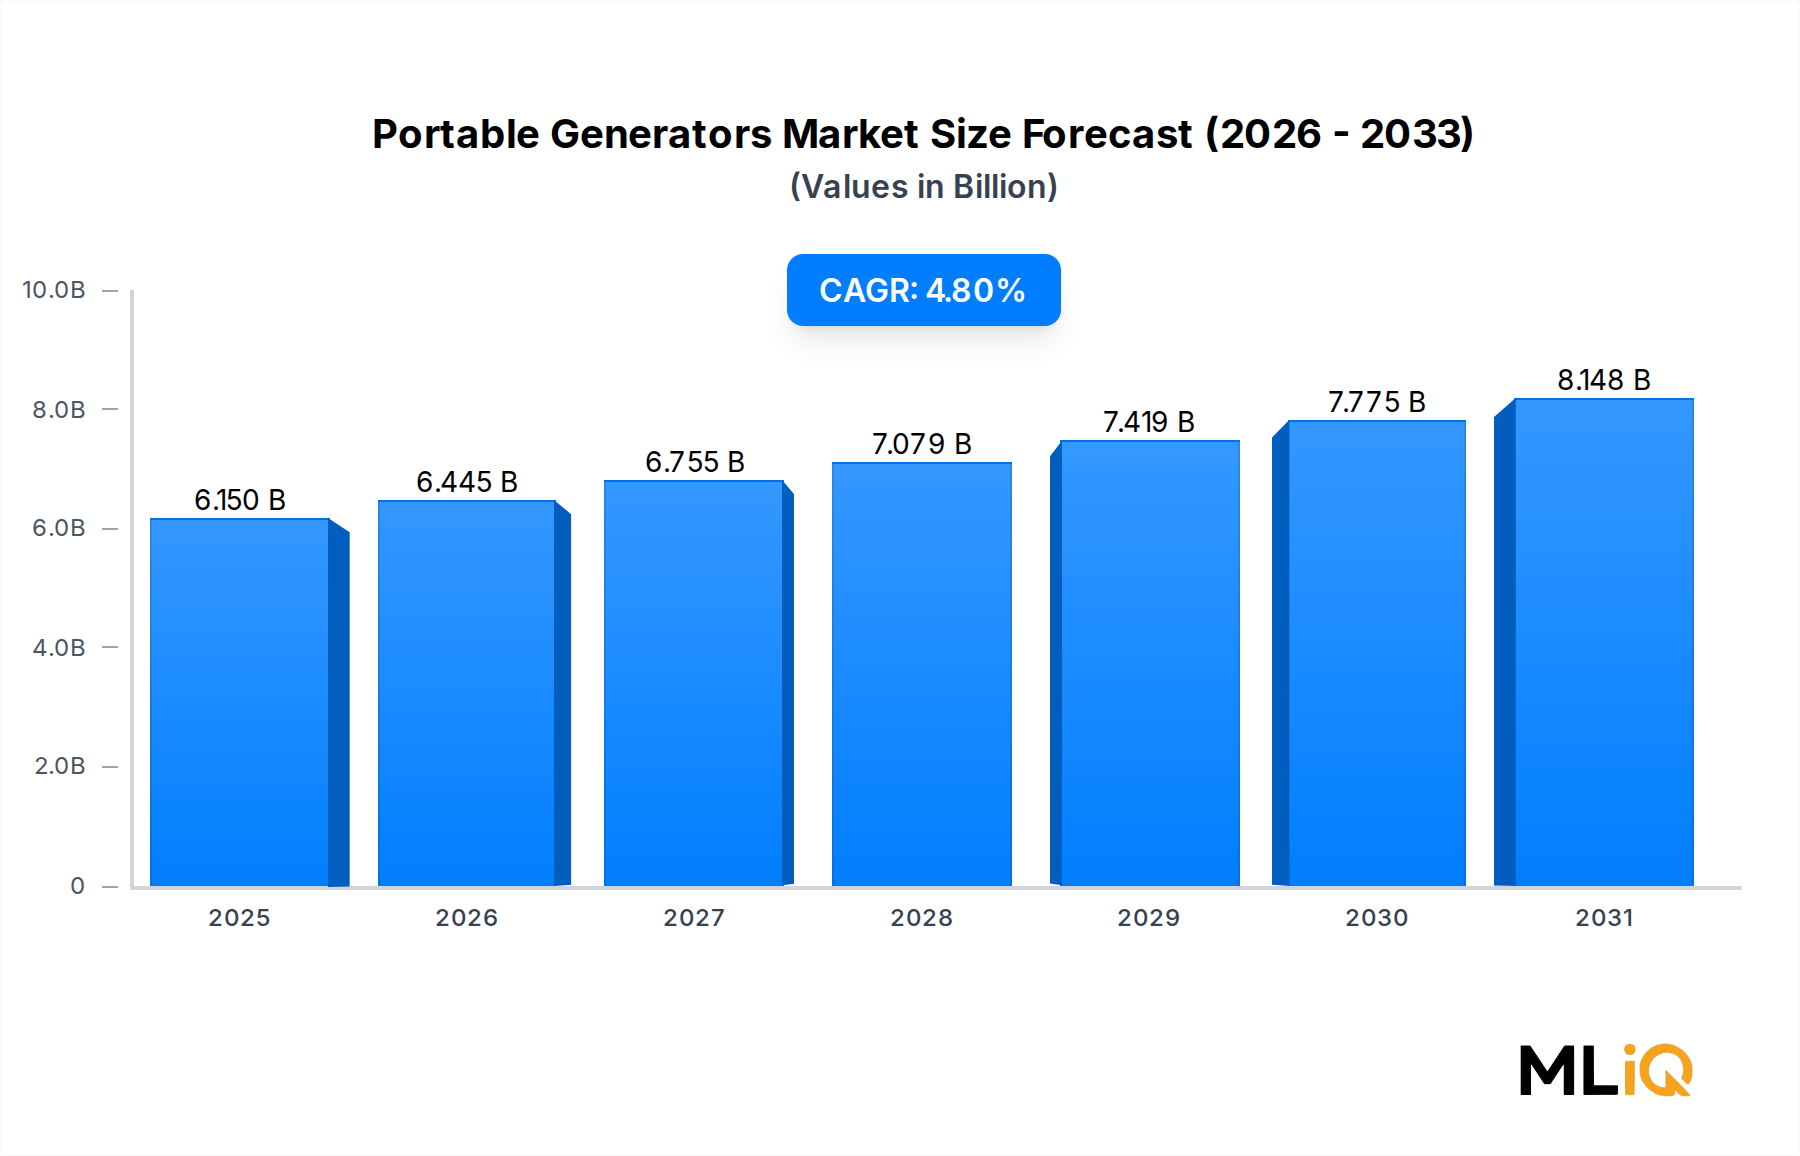
ガソリン発電機の経済性は、販売時点において説得力があります。出荷台数で最も多いセグメントである3kW未満のカテゴリーのエントリーレベルユニットは、ディーゼルやガスタービン代替品では構造的にアクセスできない価格帯で販売されています。本田技研工業(Honda Motor Co., Ltd.)、チャンピオン・パワー・イクイップメント(Champion Power Equipment, Inc.)、ヤマハ発動機(Yamaha Motor Corporation)などのOEM(相手先ブランド製造業者)は、競争力のあるコスト構造で信頼性の高い電力密度を実現するために、ガソリンエンジンプラットフォーム、特にOHV(オーバーヘッドバルブ)およびGXシリーズアーキテクチャの最適化に多額の投資を行ってきました。このエンジニアリングの成熟度は、堅牢なディーラーネットワークと3〜7年の製品ライフサイクルにおける低い総所有コストにつながります。
さらに、ガソリンの新しいデュアルフューエル構成(ガソリンまたは液化プロパンのいずれかで稼働可能なユニット)との互換性は、その対象となるユースケースを大幅に拡張しました。デュアルフューエルガソリンモデルは、特にプロパンの入手が住宅および商業施設で高い北米および西ヨーロッパにおいて、3〜10kWの帯域内で平均以上の成長率を記録しています。
このサブセグメントは、主に住宅用バックアップ需要、アウトドアレクリエーション用途(キャンプ、RV旅行)、および小規模イベント電源に牽引され、世界で最も出荷台数の多いカテゴリーです。この帯域では、ガソリン燃料タイプがほぼ支配的です。Smarter Tools, Inc.およびChampion Power Equipment, Inc.は特にこの分野で活動しており、50%負荷で8〜12時間の稼働時間が最適化されたコンパクトで軽量なユニットを提供しています。デジタルインバーター技術はこのサブセグメントで大幅に進歩しており、インバーターベースのガソリン発電機は、従来のオープンフレーム代替品よりも25〜40%高いプレミアム価格を獲得しており、これは大幅に低い騒音レベル(60 dBA未満)と、敏感な電子機器に適したクリーンな正弦波電力出力によって正当化されています。
このミドルレンジ帯域は、ガソリンセグメント内で最大の収益集中を表します。住宅全体のバックアップ、軽商業用途、および建設現場の補助電源を橋渡しします。この範囲のユニットは、ますます電動スタート、燃料ゲージインジケーター、低オイルシャットダウン、および並列機能を取り入れており、これらの機能は collectively にASPの観点から購入決定を上位にシフトさせます。ジェネラック・パワー・システムズ(Generac Power Systems, Inc.)およびコーラー(Kohler Co.)はこのサブレンジの市場リーダーであり、スマートモニタリング機能やリモートスタート接続で競合する製品ラインをますます展開しています。
この電力しきい値では、特に燃料効率、トルク特性、および連続デューティーサイクル性能が圧縮着火エンジンを支持する産業および重商業用途において、ディーゼルがガソリンの市場シェアを侵食し始めています。しかし、ガソリン/プロパン/天然ガスのトリフューエル構成は、特に天然ガスグリッドアクセスを主要燃料源としてサポートするインフラストラクチャが整備されている地域では、10kW超でも防御可能なニッチを切り開いています。
ガソリンは数量でリードを維持していますが、3kW未満のコモディティティアでは利益率の圧力が明らかになっており、中国のOEM競争はASPを圧縮し、ブランドの利益を圧迫しています。プレイヤーは、インバーターモデルへの迅速な移行と、特徴差別化された付加価値のあるバリアントで対応しています。3〜10kWのセグメントは、プレミアムなポジショニングと低コストのコモディティ化からの相対的な絶縁を考慮すると、ブランドの既存企業にとって最も商業的に魅力的なゾーンであり続けています。
電力網の信頼性低下と自然災害の頻発:最も構造的に重要なドライバーは、先進国および新興経済国の両方における電力網の信頼性の定量的な悪化です。米国だけでも、エネルギー省に報告される年間の主要な電力障害および異常発生件数は、過去10年間で2倍以上に増加しており、主にハリケーン、山火事、冬の氷嵐などの極端な気象イベントが原因です。この傾向は、宣言された連邦災害イベント中およびその後のポータブル発電機の売上急増と直接相関しており、流通業者や小売業者が在庫サイクルを計画する予測可能な需要の急増を生み出しています。
建設セクターの拡大:オックスフォード・エコノミクスによると、世界の建設生産高は2030年までに15兆2,000億米ドルに達すると予測されています。遠隔地で稼働する建設現場、電力不足地域でのインフラプロジェクト、一時的な電力切断を必要とする地域での都市改修活動はすべて、3〜10kWおよび10kW超のカテゴリーにおけるポータブル発電機装備の継続的な需要ベクトルを表しています。建設機械市場のダイナミクスは、建設業者が広範な資本設備投資に発電をバンドルするため、ポータブル発電機の調達量に直接影響します。
新興経済国の電化ギャップ:サハラ以南アフリカ、南アジア、およびASEANの一部では、電力網へのアクセスが不安定で、農村地帯の電化率が70%未満であることから、ポータブルバックアップおよびプライマリー電源ソリューションへの慢性的な需要が生じています。インドだけでも、毎年数百万の新しい商業および住宅用接続が追加されており、その多くは依然として毎日数時間の計画停電を経験しており、耐久性のある発電機需要を牽引しています。
アウトドアレクリエーションおよびイベント産業の成長:パンデミック後のアウトドアイベント、音楽フェスティバル、移動式ケータリング、およびレクリエーション車両観光の正常化は、特に北米および西ヨーロッパにおいて、5kW未満のインバーターベース発電機の対象市場を測定可能に拡大しました。
排出規制と段階的廃止リスク:カリフォルニア州大気資源局(CARB)およびEPAのますます厳格化する非道路小型エンジン規制は、ガソリン発電機OEMのコンプライアンスコストを上昇させています。いくつかの管轄区域では、CO中毒のリスクを引用して、屋内空間でのガソリン駆動発電機の使用を制限または禁止する提案または制定を行っています。これはOEMがCO-Sense技術を通じて部分的に対処している制約ですが、それでも特定のユースケース展開を制限しています。
燃料価格の変動:ガソリン価格の急騰は、予算を意識した住宅用バイヤーの所有コスト計算に不均衡に影響を与え、時折裁量的な購入を延期させます。
バッテリーストレージとの競争:(EcoFlow、Jackery、Bluettiなどのブランドの)ポータブルパワーステーションおよびリチウムイオンバッテリーストレージシステムのコストの急速な低下は、特にクリーンエネルギー志向の消費者にとって、2kW未満のセグメントにおける構造的な競争脅威を表しています。
競争環境は、グローバルに多様化されたコングロマリット、専門の発電OEM、および機敏な地域チャレンジャーのブレンドによって形成されています。主要ベンダープロファイルは以下の通りです。
ジェネラック・パワー・システムズ(Generac Power Systems, Inc.):北米最大の住宅用発電機ブランドであるジェネラックは、インバーター、デュアルフューエル、CO保護ユニットにわたる製品ライン拡張を通じて、ポータブル製品ポートフォリオを体系的に拡大してきました。同社は、6,000以上の販売店からなるディーラーネットワークと、ますますデジタル化された需要創出戦略を活用して、市場リーダーシップを維持しています。
本田技研工業(Honda Motor Co., Ltd.):伝説的なEUシリーズインバーター発電機で知られるホンダは、世界中で significant なプレミアムポジショニングを獲得しています。そのGXエンジンプラットフォームは、7kW未満のカテゴリーにおける燃料効率と耐久性のベンチマークであり、同社は次世代の水素燃料電池およびバッテリーハイブリッドポータブル電源コンセプトの開発に投資を続けています。
ブリッグス&ストラットン(Briggs & Stratton Corporation):基盤となるエンジンおよび発電機プラットフォームサプライヤーであるブリッグス&ストラットンは、OEMエンジン供給および複数の製品ラインの下でのブランド発電機市場の両方にサービスを提供しています。再編後、同社はVanguard商業エンジンプラットフォームとStorm Responderコンシューマーシリーズに焦点を絞りました。
コーラー(Kohler Co):コーラーのパワーシステム部門は、ポータブルおよびスタンバイ発電機セグメントの両方で積極的に競争しています。同社は、産業グレードのビルド品質とPROシリーズの商業 contractor ラインナップで差別化を図り、統合された負荷管理機能を備えた建設およびイベント電源ユースケースをターゲットにしています。
カミンズ(Cummins Inc.):主に重産業およびスタンバイ発電で知られていますが、カミンズはポータブル産業セグメント全体でポートフォリオエクスポージャーを持っています。そのONANブランドと分散型電源および水素互換エンジンプラットフォームへの最近の投資は、中期的なエネルギー移行に向けて同社を戦略的に位置付けています。
キャタピラー(Caterpillar, Inc.):キャタピラーの発電事業は、主に定置式および産業用ですが、建設および鉱業セクターで世界的に広く使用されているCatブランドの牽引式およびスキッドマウント構成を通じて、ポータブル市場と交差しています。
イートン(Eaton Corporation Plc):イートンの電力品質および管理機能は、商業および産業用エンドユーザー向けの統合電力管理システム、自動転換スイッチ、およびハイブリッド電源ソリューションを通じて、ポータブル発電と交差しています。
チャンピオン・パワー・イクイップメント(Champion Power Equipment, Inc.):非常に価格競争力のある北米ブランドであるチャンピオンは、バリューティアの住宅用およびプロシューマーセグメントをターゲットにしており、Amazonを含むeコマースチャネルを通じて significant な市場シェアを獲得しており、プレミアム価格帯を下回る価格で機能豊富なデュアルフューエルユニットを提供しています。
ヤマハ発動機(Yamaha Motor Corporation):ヤマハのEFシリーズインバーター発電機は、静かな操作性とビルドの信頼性で世界的に認識されており、アジア太平洋、ヨーロッパ、北米、特にアウトドアレクリエーションおよびマリン電源セグメントで強力な流通を持っています。
Smarter Tools, Inc.:超ポータブルおよびインバーターグレードのユニットに焦点を当てたニッチイノベーターであるSmarter Toolsは、3kW未満のコンシューマーセグメントで、コンパクトなフォームファクター、騒音削減、およびバリュー価格で競争しています。
2023年2月:ジェネラック・パワー・システムズ(Generac Power Systems, Inc.)は、POWERFLOW+ CO-Sense統合一酸化炭素検出ラインナップの拡張を発表し、米国全土の州レベルでのCO安全規制の拡大を見越して、ポータブル発電機全範囲に自動シャットダウン技術を拡張しました。
2023年4月:本田技研工業(Honda Motor Co., Ltd.)は、北米製品カタログにEU3200iインバーター発電機を導入しました。これは、以前のEU3000プラットフォームと比較して燃料効率が20%向上し、商業イベントでのデュアルユニット操作のための再設計された並列機能インターフェースを備えています。
2023年8月:チャンピオン・パワー・イクイップメント(Champion Power Equipment, Inc.)は、更新されたSmart Start電動チョークシステムを特徴とする新しいデュアルフューエル9,375ワットポータブル発電機シリーズを発売し、主要な米国のビッグボックス小売チェーンおよびダイレクトツーコンシューマーオンラインプラットフォームとの戦略的なフルフィルメントパートナーシップを通じて拡大しました。
2023年11月:コーラー(Kohler Co.)は、ウィスコンシン州コーラーに拡張された発電機組立および品質テスト施設を開設すると発表しました。これは、 contractor および建設セグメントからの継続的な需要に対応するために、PROシリーズの商業用ポータブルユニットの生産増加をターゲットにした追加の設備投資です。
2024年1月:ブリッグス&ストラットン(Briggs & Stratton Corporation)は、新しい420cc Vanguard OHVエンジンプラットフォームでCARBおよびEPAフェーズ3認証を取得し、カリフォルニアおよびその他のCARB準拠州での販売資格を持つブランドポータブル発電機の更新された範囲を qualify しました。
2024年3月:カミンズ(Cummins Inc.)は、建設および通信タワーメンテナンスの垂直市場をターゲットにした、ディーゼルまたはガソリンエンジンとリチウムイオンバッファストレージを統合したハイブリッドポータブル発電機ソリューションを開発するために、主要なバッテリー管理技術企業との戦略的パートナーシップを発表しました。
2024年9月:ヤマハ発動機(Yamaha Motor Corporation)は、EF2200iSおよびEF3000iSEBインバータープラットフォーム全体で、ノイズ削減および低THD(全高調波歪み)仕様を更新し、世界中のレクリエーションおよび敏感な電子機器電源セグメントにおけるプレミアムポジショニングを強化しました。
北米はポータブル発電機にとって最大の地域市場であり、2025年の世界の収益の推定35〜38%を占めています。米国は、高い家計所得、バックアップ電源の必要性に対する高い消費者意識、およびメキシコ湾岸、大西洋岸、および山岳西部の極端な気象イベントの構造的な頻度によって牽引される、紛れもない需要の中心地です。カナダは、北部の遠隔地建設および住宅用途で significant な数量を提供し、メキシコは商業および軽工業セグメントで significant なアップサイドを持つ開発市場を表しています。
北米では、規制のダイナミクスがますます影響力を持っています。COシャットダウン技術に関するCPSCおよびEPAの義務は、エントリーレベルユニットのコストを増加させていますが、同時に安全基準を引き上げ、製品イノベーションを推進しています。北米のポータブル発電機市場は、2033年までのCAGR約3.8〜4.2%で成長すると予想されています。これは、成熟度を反映して、世界平均を下回っていますが、健全な成長率です。
アジア太平洋地域は、間違いなく最も成長率の高い地域市場であり、2033年までの予測CAGRは6.2〜6.8%です。中国は、主要な製造輸出ハブであり、産業グレードのポータブルユニットの significant な国内需要市場でもあります。インドは、国家インフラパイプラインの下でのメガインフラプロジェクト、Tier 2およびTier 3都市での持続的な電力網の信頼性ギャップ、および急速に拡大する中小企業(SME)の商業基盤によって牽引される、最も急速に成長している個別の国市場です。ASEAN諸国、特にベトナム、インドネシア、フィリピンは、電力網の停止頻度が高く、FDI主導の産業活動が拡大しているため、構造的に高い需要を示しています。
ヨーロッパのポータブル発電機市場は、EU非道路移動機械(NRMM)指令の下での厳格な排出規制によって特徴付けられており、Stage V準拠エンジンおよびインバーターベース構成への移行を加速させています。ドイツ、フランス、英国は最大の個別の市場であり、建設、イベント、および緊急サービス部門からの強力な需要があります。ヨーロッパ市場の成長は、環境意識の高い住宅用バイヤーによる積極的なバッテリーストレージの採用によってある程度抑制されており、3.5〜4.0%のCAGRと予測されています。
GCC諸国は、NEOMおよびSaudi Vision 2030イニシアチブを含む進行中のインフラメガプロジェクト全体で、建設グレードのポータブル発電に対するプレミアム需要を提供しています。サハラ以南アフリカは、慢性的な電力アクセス不足により、最も構造的な長期需要ポテンシャルを提供しています。ブラジルは、農業、イベント、および危機管理セクターにわたる多様な需要基盤を持つラテンアメリカ市場を主導しています。
世界のポータブル発電機貿易エコシステムは、顕著な東西の製造および輸出コリドーを特徴としています。中国は世界の主要なポータブル発電機輸出ハブとして機能しており、中国のOEMおよび受託製造業者は、北米、ヨーロッパ、アフリカ全体で、ブランドおよびプライベートラベルの両方で販売される5kW未満のユニットの substantial なシェアを供給しています。主要な中国の輸出クラスターには、浙江省、広東省があります。
日本のポータブル発電機市場は、独特の経済的・社会的要因により、世界市場とは異なる様相を呈しています。市場規模は、成熟した経済でありながら、自然災害への備えに対する意識の高さ、およびインフラの安定性への関心から、着実な成長を維持しています。2025年の市場規模は、米ドル換算で約1,000億円から1,200億円(約7億〜8億米ドル)と推定され、年間約3〜4%のCAGRで成長すると見込まれています。これは、日本経済が比較的安定している一方で、地震、台風、集中豪雨といった自然災害の頻発が、緊急時用電源としてのポータブル発電機の需要を常に喚起しているためです。特に、家庭用バックアップ電源としての需要は根強く、アウトドアレジャーや、地方でのイベント開催、建設現場での一時的な電源確保といった用途も市場を支えています。
日本市場においては、本田技研工業(Honda Motor Co., Ltd.)が、その高い信頼性と静粛性で知られるインバーター発電機「EUシリーズ」などを通じて、圧倒的な存在感を示しています。ヤマハ発動機(Yamaha Motor Corporation)も、静音性と携帯性に優れたモデルで、特にアウトドア愛好家やレクリエーション用途で strong な支持を得ています。これらの日本企業は、高品質な製品と確立された販売網により、国内市場で predominant な地位を占めています。これらの企業は、日本国内の消費者の厳しい品質要求に応える技術力とブランド力を有しており、市場のリーダーとして国内外で存在感を示しています。このセグメントにおける地域企業、または日本で active な企業は、 domestic な関連性を示すために、まずリストアップされています。
日本のポータブル発電機市場に関連する主要な規制・基準としては、電気用品安全法(PSEマーク)が挙げられます。これは、電気用品の製造、輸入、販売における安全基準を定めたもので、ポータブル発電機もその対象となります。また、騒音規制や、一部の自治体では環境規制も考慮される場合があります。これらの国内規制への適合は、製品が市場で販売されるための必須条件です。
流通チャネルは、家電量販店、ホームセンター、およびオンラインプラットフォームが中心です。消費者は、製品の信頼性、安全性、静粛性、そしてアフターサービスを重視する傾向があります。特に、家庭用としては、操作の容易さやコンパクトさ、そして長期的な耐久性が購買決定に大きく影響します。アウトドア用途では、携帯性や稼働時間が重要な要素となります。最近では、環境意識の高まりから、より低燃費で環境負荷の少ないモデル、あるいはインバーター技術による高効率なモデルへの関心も高まっています。
市場で提供される製品の多くはガソリンエンジン駆動ですが、環境規制や燃料価格の変動に対応するため、デュアルフューエル(ガソリン・プロパン)モデルや、将来的な代替燃料・バッテリーハイブリッドモデルへの関心も徐々に高まる可能性があります。為替レートによって変動しますが、例えば60,000円から100,000円の価格帯のポータブル発電機は、一般家庭にとって比較的手に入れやすい価格帯として、販売の中心となっています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 4.8% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
本レポートの基盤は、堅牢な一次調査フレームワークにあり、ポータブル発電機市場(2026〜2034年)の調査における総研究努力の70〜80%を占めています。このアプローチにより、市場規模、競争力学、需要予測が、ポータブル発電機バリューチェーン全体のアクティブな参加者から直接収集された実世界のインテリジェンスに基づいていることが保証されます。
バリューチェーン全体で関与する企業の種類:
一次利害関係者インタビュー – 主要役職:
一次データ収集方法には、コンピューター支援電話インタビュー(CATI)、構造化されたオンライン調査、および世界中の最低180人以上の資格のある回答者と実施された詳細な専門家コンサルテーション(IDI)が含まれます。回答は、燃料タイプ嗜好、電力出力用途、エンドユースセクター、および地理的地域によってセグメント化され、この調査でプロファイルされた25か国以上全体で代表的なカバレッジを保証します。すべてのインタビューは、必要に応じてNDAの下で実施され、データは集計レポートで匿名化されます。
| Stakeholder Role | Interview Share (%) |
|---|---|
| ポータブル電源機器製品ラインマネージャー | 30% |
| 産業用電源システムフィールドアプリケーションエンジニア | 25% |
| 緊急・バックアップ電源カテゴリー調達マネージャー | 25% |
| 排出ガスコンプライアンス・認証エンジニア | 20% |
| Company Type | Representation (%) |
|---|---|
| ポータブル発電機OEM | 30% |
| エンジン・オルタネーター部品サプライヤー | 22% |
| 燃料システム・排出ガス技術プロバイダー | 18% |
| レンタル機器販売業者・サービスセンター | 17% |
| ユーティリティ・災害対策ソリューションインテグレーター | 13% |
二次調査は、研究フレームワークの残りの20〜30%を構成し、一次調査の結果を裏付ける履歴ベースライン、競合ベンチマーキングデータ、特許トレンド分析、およびマクロ経済的コンテキストを提供します。
利用された財務データベース・情報プラットフォーム:
政府・機関情報源:
世界的に認知された業界団体・規制機関:
二次調査には、査読付き学術出版物、主要OEM(Briggs & Stratton、Honda Power Equipment、Generac Holdings、Cummins Inc.、Yamaha Motor)からの特許出願、UN Comtradeからの歴史的貿易フローデータ、および各国認証機関(UL、CE、BIS、CCC)からの規制準拠文書も含まれます。
ポータブル発電機市場の市場規模は、トップダウンのマクロ経済分解とボトムアップの収益集計を組み合わせ、多層データ三角測量によって検証されたデュアル方法論収束モデルを採用し、2026年から2034年までの地域別に差別化された予測を生成します。
トップダウン方法論: トップダウンアプローチは、世界の分散型発電市場から開始し、ポータブル発電機の普及率、燃料タイプシェア係数、およびアプリケーションセグメント割り当て係数を適用することによって徐々にスコープを絞り込みます。GDP成長率、農村電化指数、災害対策支出(FEMA割り当て、EU市民保護メカニズム予算)、および建設セクターの生産量などのマクロドライバーが、地域別の需要乗数として使用されます。
ボトムアップ方法論: ボトムアップモデルは、ユニットレベルの経済から総市場価値を再構築します。以下の特定の指標と変数がこの推定の核心を形成します:
多層データ三角測量: すべてのボトムアップ推定値は、(1) トップダウンのマクロ割り当て出力、(2) インタビュー対象企業からの一次調査収益開示、および (3) 上場競合他社から公開されている年次収益およびユニット数量とクロス検証されます。±12%を超える不一致は、追加の専門家インタビューまたは改訂されたソース重み付けを含む二次検証ループをトリガーします。
本レポートで公開されているすべての市場推定値および予測は、採用されたマルチソース、マルチメソッド研究アーキテクチャの厳密さを反映した、85〜90%の保証された精度レベルを有しています。
品質保証プロトコル:
主なリスクとしては、鋼鉄、銅、アルミニウムなどの原材料価格の変動や、発電機制御モジュールに影響を与える半導体不足が挙げられます。特にアジア太平洋地域からの単一地域での部品調達への依存は、供給途絶のリスクを高めます。燃料価格の変動も、ガソリン依存型ユニットのエンドユーザーの購入意欲を低下させます。
エンジンの研究開発、排出ガス規制遵守試験、認定ディーラーネットワークのための多額の資本要件が、参入障壁を大きくしています。ジェネラック・パワー・システムズやクマリンズなどの既存企業は、数十年にわたるフィールドでの信頼性データによって構築された、深い販売網とブランドの信頼を確立しています。EPA、CARB、CEなどの規制認証は、新規参入者にとって不利になる高額なコンプライアンス層を追加します。
ジェネラックは、静音性が求められる家庭用およびレクリエーション用用途をターゲットにしたインバーター発電機のラインナップを拡充しました。本田技研工業は、以前の世代と比較して20%以上の燃費向上を強調したEUシリーズのインバーターモデルの改良を続けています。ブリッグス&ストラットンは、破産再建後、KPSキャピタルパートナーズによる新所有権の下で、ブランド名変更されたユニットで商業部門に再参入しました。
アジア太平洋地域は、インド、ASEAN諸国、中国内陸部の農村部における電力網インフラの継続的なギャップに支えられ、最も急速に成長している地域です。インドおよび東南アジアにおける建設活動の活発化と製造業の拡大は、3~10kWの商業用ユニットの需要を牽引しています。北米は、災害対策支出とアウトドアレクリエーション用途に支えられ、推定34%のシェアで最大の市場であり続けています。
ガソリンは、初期費用が低く、小売店での入手が容易なため、燃料タイプセグメントで支配的ですが、ディーゼルは産業用および長時間の稼働用途で地位を維持しています。3~10kWの出力帯は、家庭用バックアップと軽商業用途で最も広い需要を捉えています。商業用および産業用用途は、家庭用販売と比較してユニットあたりの価格が高いため、収益の大部分を占めています。
ポータブル発電機市場は、基準期間で61.5億ドルと評価されており、2033年までCAGR 4.8%で成長すると予測されています。この軌道は、ベースラインの仮定の下では、2033年までに市場価値が約90億ドルに達することを示唆しています。成長は、停電の頻度の増加、オフグリッドエネルギー需要の増加、および新興経済国における建設活動の拡大に支えられています。