
1. 大気質モニタリング市場の主要な製品タイプと汚染物質セグメントは何ですか?
市場は製品タイプ別に屋内モニターと屋外モニターに分かれており、産業および自治体の展開要件から屋外ユニットが優勢です。汚染物質の側では、化学物質モニタリングが最大のサブセグメントシェアを占め、次いで生物学的および物理的汚染物質の検出が続きます。政府、石油・ガス、発電所のエンドユーザーからの需要は、多汚染物質対応システムの需要を強化します。

+1 2315155523


Market Lens IQ は、国際市場に展開する組織に対し、高度なシンジケート調査レポート、カスタマイズされた業界分析、競合インテリジェンス、およびデータ主導のアドバイザリーソリューションを提供する、グローバルな市場インテリジェンスおよび戦略コンサルティング企業です。分析の卓越性とイノベーションへの強いコミットメントにより、Market Lens IQ は企業、投資家、コンサルタント、意思決定者に対し、競争の激しい業界における戦略的成長、業務効率化、および長期的なビジネス変革を推進するための実践的なインサイトを提供します。当社は、ライフサイエンス、消費財、半導体・電子機器、素材・化学、建設・製造、食品・飲料、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSI(銀行、金融サービス、保険)など、幅広い業界を対象としています。深いドメイン専門知識と高度なアナリティクスを組み合わせることで、Market Lens IQ は進化するビジネス要件に合わせて調整された、包括的な市場評価、技術トレンド分析、投資インテリジェンス、サプライチェーンインサイト、価格分析、顧客行動調査、および将来の市場予測を提供します。
Market Lens IQ の機能の核心には、一次調査、二次調査、専門家インタビュー、データの三角測量、AIを活用したアナリティクス、およびリアルタイムの市場モニタリングを統合した、堅牢な360度調査方法論があります。当社の調査フレームワークは、業界データベース、企業情報のファイリング、政府刊行物、業界専門誌、規制枠組み、ホワイトペーパー、投資家向けプレゼンテーション、および世界的な経済指標を活用することにより、最高水準のデータ精度、信頼性、および戦略的妥当性を保証します。当社は、世界中の産業における新興市場の機会、破壊的テクノロジー、イノベーションエコシステム、競争のベンチマーキング、規制の変更、および高成長の投資セグメントを特定することに特化しています。顧客中心のアプローチにより、Market Lens IQ はスタートアップ、中小企業、多国籍企業、プライベートエクイティファーム、機関投資家、およびフォーチュン500企業と協力し、情報に基づいた意思決定と持続可能な競争優位性をサポートする高価値のビジネスインテリジェンスソリューションを提供します。継続的なイノベーション、デジタルインテリジェンス機能、および業界に焦点を当てた専門知識を通じて、Market Lens IQ は世界の市場調査およびコンサルティング業界における信頼できる戦略的パートナーとしての地位を確立し、組織が市場の複雑さを乗り越え、変革的な成長の機会を活用できるよう支援しています。
 大気質モニタリング市場

Senior Research Analyst
| 指標 | 詳細 |
|---|---|
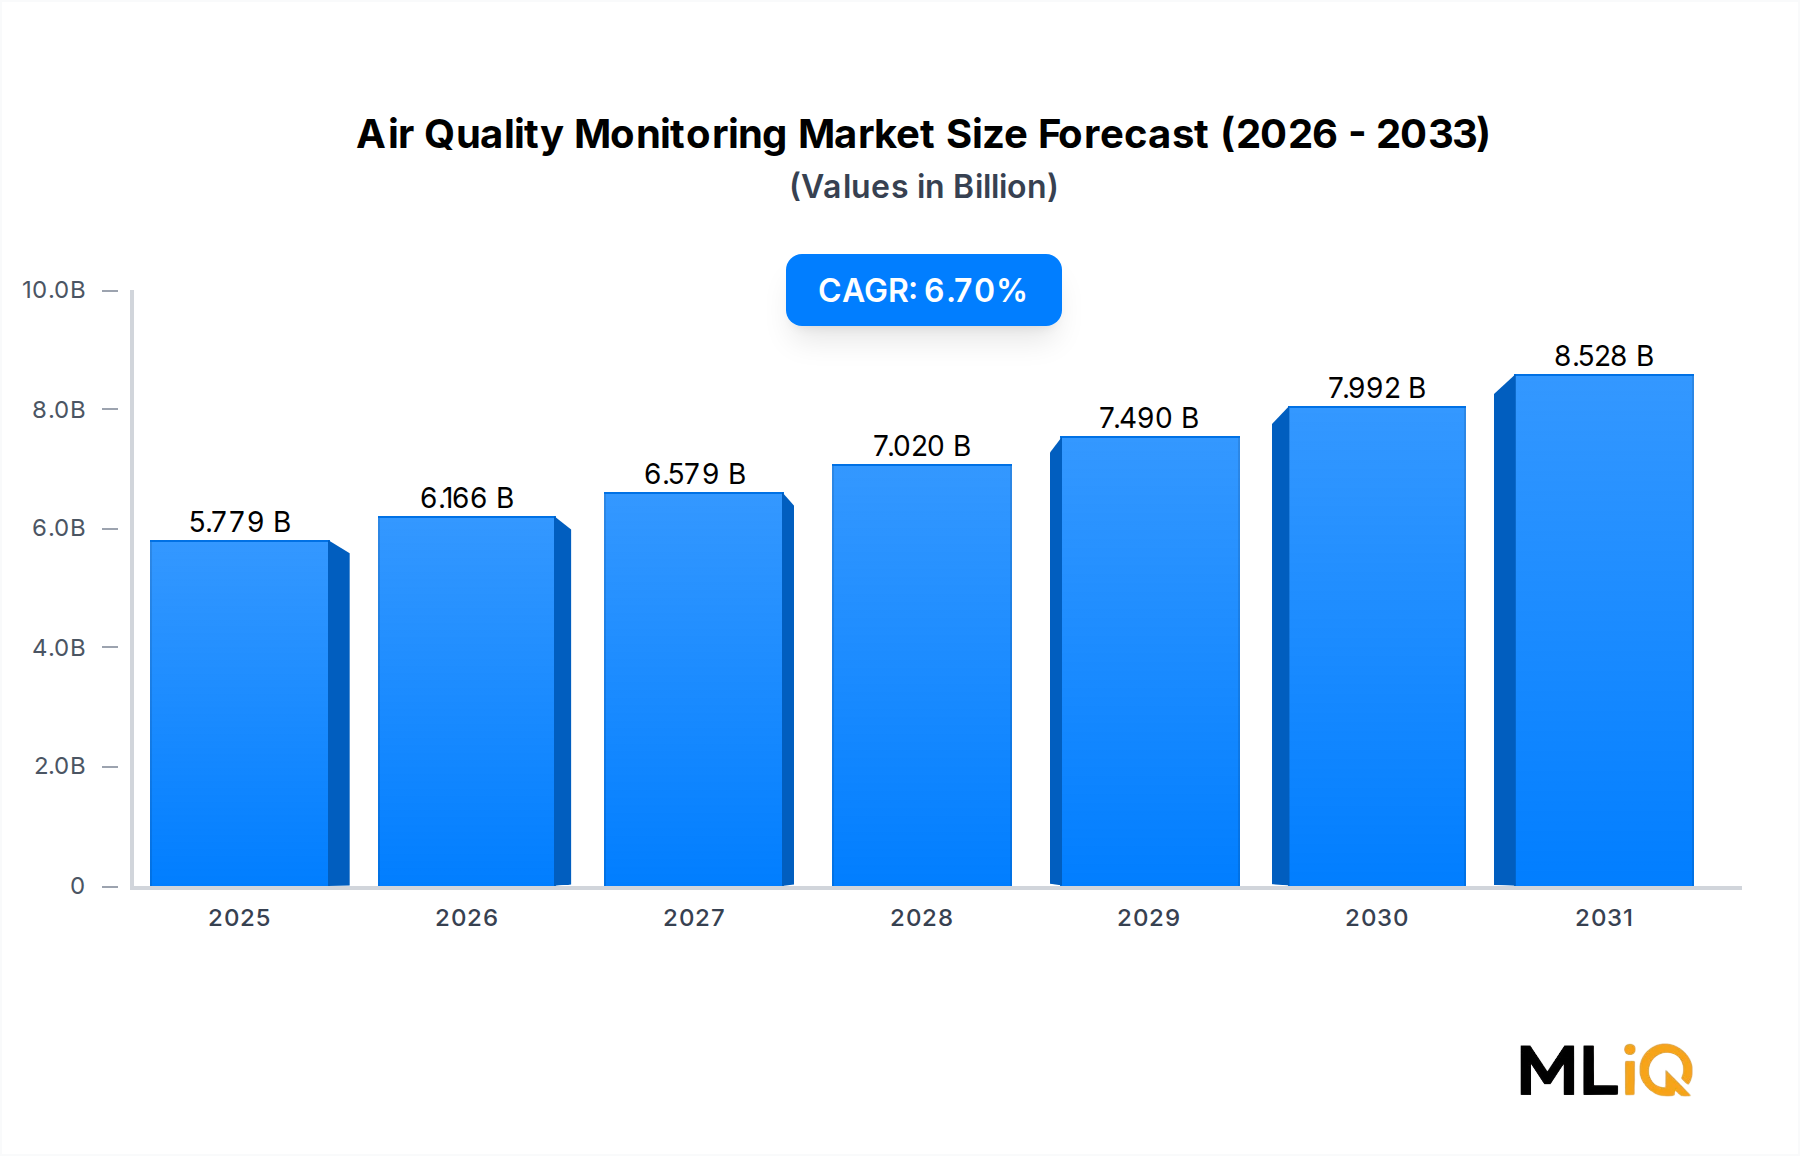
| 基準年評価額 | 57億7,886万米ドル |
| 予測評価額 | 約91億米ドル以上(予測期間による推定) |
| 複合年間成長率(CAGR) | 6.7% |
| 予測期間 | 2026–2033年 |
| 最大の地域市場 | アジア太平洋 |
| 主要セグメント | 屋外モニター(製品タイプ)、政府&学術(エンドユーザー) |
世界の空気質モニター市場は、規制遵守から、より積極的でデータインテリジェンス主導のパラダイムへと構造的な変革を遂げています。基準年において57億7,886万米ドル(約8,668億円)と評価されたこの市場は、都市化、工業化、気候説明責任の義務、そして大気汚染と慢性疾患の関連性を示す疫学的証拠の増加という、複合的な圧力に後押しされ、堅調な年平均成長率(CAGR)6.7%で拡大すると予測されています。

建設および製造業の垂直分野において、空気質モニタリングは、反応的なエンドポイント遵守ツールから、リアルタイムの運用インテリジェンス資産へと移行しました。施設オペレーターは現在、揮発性有機化合物(VOC)、粒子状物質(PM2.5およびPM10)、窒素酸化物(NOx)、二酸化硫黄(SO₂)、一酸化炭素(CO)を検出するために、生産環境に継続的な監視ネットワークを組み込んでおり、これらはすべて労働者の安全性と規制遵守状況にとって重要です。
マクロドライバーには、米国EPAの国家環境大気質基準(NAAQS)、欧州連合の改定大気質指令、および中国の青空保護キャンペーンの下での大気質基準の厳格化が含まれており、これらはすべて、定置型および移動型の両方のプラットフォームで、より高密度な監視インフラを義務付けています。WHOによる2021年の世界保健ガイドラインの改定—特にPM2.5のしきい値(年間平均5 µg/m³、従来の10 µg/m³から低下)を大幅に厳格化—は、政府および民間セクターのオペレーターに、既存の監視インフラを大規模にアップグレードすることを強制する、特別な触媒となっています。
戦略的な観点から、この市場は、低コストセンサー技術の民主化、モノのインターネット(IoT)接続の普及、およびAI駆動型予測分析の監視プラットフォームへの統合から、強力な追い風を受けています。これらのイノベーションは、コストを圧縮し、展開密度を拡大し、以前は政府の参照グレード監視ステーションに限定されていた、実行可能な洞察を可能にしています。
主要な戦略的成長コリドーには、アジア太平洋—特に中国、インド、東南アジア—が含まれます。ここでは、急速な産業拡大、都市の大気質危機、および政府主導のスマートシティイニシアチブが、積極的な監視ネットワーク拡大を推進しています。北米とヨーロッパは、単価あたりのセンサーの高度さと、商業用および産業用不動産セグメントにおける強力なエンタープライズ導入を特徴とする、技術リーダーシップハブであり続けます。
競争環境は、ハードウェア、クラウド分析、および規制レポートを統合プラットフォームで提供できる、統合ソリューションプロバイダーを中心に統合されており、単一製品ベンダーにとって参入障壁が大幅に高まっています。
政府&学術エンドユーザーセグメントは、空気質モニター市場において最大かつ最も基盤となる収益貢献者です。この優位性は、景気循環的なものではなく、構造的なものです。各国および地方自治体は、国内外の規制フレームワークの下で、認定された大気質監視ネットワークを維持する法的義務を負っており、ハードウェアの更新サイクル、校正サービス、およびデータ管理契約にまたがる、裁量の余地のない、定期的な調達パイプラインを生み出しています。
政府調達は、主に国際的な大気質フレームワークに紐づいた、コンプライアンスの必要性によって推進されています。EUの改定大気質指令(指令2008/50/ECとその継続的な修正)は、人口および汚染源の近接性に対する特定の監視ステーション密度比率を義務付けています。同様に、米国EPAは、州に連邦参照方法(FRM)または連邦同等方法(FEM)機器を使用した州および地方大気監視ステーション(SLAMS)ネットワークを維持することを要求しています。これらの義務は、より広範な経済サイクルに関係なく、ベースライン調達量を事実上保証し、ベンダーに非常に予測可能な収益を提供します。
アジア太平洋地域では、中国生態環境部は、世界で最も広範な国家大気監視ネットワークの1つ—1,700を超える国家管理ステーション—を配備しており、地級市および県レベルでの継続的な拡大が行われています。インドの中央汚染管理委員会(CPCB)および州レベルの委員会も、国家クリーンエアプログラム(NCAP)の目標の下で、継続的大気質監視ステーション(CAAQMS)を同様に拡張しています。
学術機関は、このカテゴリー内で意味のあるサブセグメントを構成し、大気研究、都市ヒートアイランド研究、および排出源の寄与分析プロジェクトのために、参照グレードのアナライザー、ポータブル監視プラットフォーム、およびセンサーネットワークを調達しています。大学主導の研究イニシアチブは、しばしば技術インキュベーターとして機能し、次世代センサーモダリティの商業化経路を加速します。MIT、ETH Zurich、IIT Bombayなどの機関は、低コストセンサー校正方法論の共同開発に積極的に関与し、より広範な市場エコシステムの発展に貢献しています。
政府&学術セグメントは、市場全体の収益シェアの35〜40%を占めると推定されていますが、商業および産業の採用が加速するにつれて、そのシェアはわずかに希薄化しています。低コストセンサーネットワークが参照機器と並ぶ補完的なデータソースとして浸透するにつれて、マージン圧力が生じており、これは特定の機器カテゴリの平均販売価格(ASP)を圧縮する一方で、総潜在市場ネットワークサイズを拡大しています。
政府契約で集中的に競合している主要ベンダーには、Thermo Fisher Scientific、Teledyne Technologies、Horiba Ltd.、Siemens AGが含まれます。これらのベンダーはすべて、規制ネットワークによって要求される厳格なデータ品質目標(DQO)を満たすことができるFRM/FEM認定アナライザーを提供しています。政府監視ネットワークの契約サイクルは通常、3年から7年であり、校正ガス、交換用センサー、およびソフトウェアサブスクリプションからの相当なアフターマーケット収益があります。
屋内モニターと屋外モニターの製品タイプセグメンテーション内では、政府調達は、大気ネットワークのコンプライアンスのための屋外固定サイト参照モニターに圧倒的に偏っています。しかし、政府セグメント内での屋内監視調達は、後COVID-19公衆衛生フレームワークの下でIAQ監視を実施する、労働衛生機関、学校地区、および公共建物管理者の間で増加しています。米国EPAのClean Air in Buildings ChallengeおよびEUのHealthy Workplaces Campaignは、公共部門における屋内監視調達を促進する上で特に影響力があります。
規制の厳格化と執行の強化:最も強力な需要ドライバーは、世界中で許容暴露限界(PELs)と大気質基準の継続的な厳格化です。WHOの2021年のガイドライン改定—年間PM2.5限界値を10から5 µg/m³に、PM10を20から15 µg/m³に引き下げ—により、世界中の規制当局は監視ネットワークの適切性を再評価することを余儀なくされています。以前の基準に合わせて監視ネットワークを校正していた国は、現在、義務的なインフラストラクチャのアップグレードに直面しており、参照グレード機器と補完的なセンサーネットワークの両方の、潜在市場を直接拡大しています。
新興市場の工業化と都市拡大:東南アジア、南アジア、およびサハラ以南アフリカにおける急速な産業生産成長は、政治的および経済的に持続不可能な、深刻な大気質悪化を生み出しています。インドだけでも、世界の最も汚染された50都市のうち39都市(IQAir 2023 World Air Quality Report)を擁しており、密な監視インフラを展開するための、異常な政府の圧力を生み出しています。結果として生じる調達サイクルは、ローカルな流通とサービス能力を持つベンダーにとって、数億ドル規模の市場機会を表します。
スマートシティとIoT統合:スマートシティプログラムの普及—年間3,000億米ドルを超える世界的な投資—は、空気質監視をコアインフラストラクチャレイヤーとして組み込んでいます。Industrial IoT Platform Marketとの交差点により、10年前には想像もできなかったコストで、都市環境全体にわたる低電力広域ネットワーク(LPWAN)接続センサーアレイの展開が可能になっています。
パンデミック後の室内空気質(IAQ)意識:COVID-19パンデミックは、商業用不動産、学校、病院、および住宅開発業者からの需要を牽引し、室内空気質に対する公衆および機関の意識を永続的に高めました。この構造的な行動変化は、少なくとも今後10年間、IAQモニターの調達が引き続き高水準を維持すると予想されます。
参照グレードシステムの高い資本および保守コスト:認定参照アナライザーは、1台あたり15,000〜80,000米ドル(約225万円〜1,200万円)のコストがかかり、年間校正および保守コストは、年間資本コストの15〜25%を追加します。これは、開発途上国の政府や中小企業の産業オペレーターにとって、大幅な予算障壁となります。
データ品質と相互運用性の課題:低コストセンサーの普及により、データ品質に大きなばらつきが生じており、精度ドリフトや干渉ガスに対する交差感度により、参照機器の代替としてのセンサーベースネットワークの規制上の承認が損なわれています。センサーデータプロトコル間の標準化のギャップは、統合監視エコシステム内での相互運用性をさらに妨げます。
サプライチェーンの脆弱性:特に半導体ガスセンサー市場に関連する、特殊な電子部品と希少な素材への依存は、地政学的に断片化された貿易条件下で、調達リスクとコストの変動性をもたらします。
空気質モニター市場の競争環境は、多様な産業コングロマリット、専門分析機器企業、および新興のIoTネイティブセンサー企業の混合によって特徴付けられます。規模の利点、規制認証ポートフォリオ、および統合ソフトウェア機能が、競争上の差別化を定義します。
Emerson Electric Co:多様な産業オートメーションリーダーであるEmersonは、プロセス測定および分析機器ポートフォリオを活用して、石油・ガス、発電、および産業製造クライアントに連続排出監視システム(CEMS)を提供しています。プロセスオートメーション統合における同社の強みは、複雑な産業環境において差別化された価値提案を提供します。
Siemens AG:Siemensは、ビルオートメーションと産業排出監視の両方のセグメントで競合しており、空気質データをより広範なDesigo CCビル管理プラットフォームに統合しています。スマートビルディングエコシステムへの同社の注力は、商業および自治体施設管理セグメントで強力な地位を築いています。
General Electric Company (GE):GEの産業分析の伝統、特にGrid SolutionsおよびPower部門を通じて、大規模発電施設でのCEMS展開をサポートしています。同社のデジタルツインおよび予測分析機能は、長期排出監視契約に差別化された価値を追加します。
3M Company:3Mは、高度な材料科学の専門知識を、受動的空気サンプリング技術および個人暴露監視製品に適用しており、労働衛生安全市場と交差する労働衛生監視アプリケーションにおいて、特に強力な地位を占めています。
Thermo Fisher Scientific, Inc:Thermo Fisherは、おそらく世界で最も包括的な参照グレードの大気質分析機器ベンダーであり、SO₂、NO/NOx、CO、O₃、およびPMのFRM/FEM認定アナライザーを提供しています。政府規制ネットワーク調達における同社の市場リーダーシップは、広範なグローバルサービスインフラストラクチャと、支配的な校正基準ビジネスによって強化されています。
Merck KGaA:Merckのライフサイエンス部門は、空気サンプリングおよび分析ワークフロー向けの特殊試薬、参照標準、および吸着材を提供しており、直接的なフィールド監視ハードウェアではなく、実験室ベースの空気質分析をサポートしています。
TSI, Inc:TSIは、エアロゾル測定、室内空気質、および換気テストのための精密機器を専門としています。同社の製品ポートフォリオは、研究機関、労働衛生、およびHVACコミッショニング市場に大きく焦点を当てています。
Testo SE & Co. KGaA:Testoは、ポータブルおよびハンドヘルド測定機器の大手メーカーであり、HVAC、食品安全、およびビル検査セグメントで強力な浸透率を誇ります。同社のコンパクトで使いやすい機器は、費用対効果の高い屋内およびフィールド監視ソリューションに対する高まる需要に対応しています。
Horiba, Ltd:Horibaは、自動車排出ガス試験および大気質監視アナライザーにおいて、支配的な地位を占めており、特に日本、ヨーロッパ、そして中国の拡大する排出規制インフラにおいて強力な市場プレゼンスを持っています。
Teledyne Technologies Inc:TeledyneのEnvironmental Instruments部門は、大気監視および煙突排出アプリケーション向けの幅広いガスアナライザーを製造しており、米国および欧州の政府監視ネットワークにおける同社の地位を裏付ける強力なFRM認証資格を持っています。
以下の時系列マイルストーンは、競争力学と市場構造を形成する最も戦略的に重要な開発を反映しています。
2023年3月:Thermo Fisher Scientificは、環境監視製品ラインの大幅な拡大を発表し、WHOの改定された2021年PM2.5ガイドラインに沿った、強化された低検出限界を持つ次世代連続粒子アナライザーを導入し、ヨーロッパおよび北米の規制ネットワークのアップグレードをターゲットにしました。
2023年6月:Teledyne Technologiesは、買収した環境監視資産の統合を完了し、CEMSおよび大気質アナライザーポートフォリオを統一されたTeledyne Environmentブランドの下で統合し、エンタープライズセールスおよびグローバルサービスオペレーションを合理化しました。
2023年9月:Siemens AGは、大手スマートシティプラットフォームプロバイダーとの戦略的パートナーシップを発表し、リアルタイムの空気質センサーデータストリームを自治体のデジタルツインフレームワークに組み込み、ヨーロッパおよびアジア太平洋地域のティア1都市をターゲットにしました。
2024年1月:Horiba, Ltdは、AI支援型干渉補償アルゴリズムを特徴とする次世代APNAシリーズ大気質監視システムを発表し、特に日本の環境省の更新された測定基準を満たすように設計され、ASEAN規制市場での需要を拡大しています。
2024年4月:Emerson Electric Coは、大規模な製油所拡張プロジェクト全体での包括的なCEMS展開について、主要な湾岸協力会議(GCC)エネルギーオペレーターとの複数年供給契約を開示し、石油・ガスエンドユーザーセグメントにおけるリーダーシップを強化しました。
2024年8月:3M CompanyのSafety & Industrial部門は、改定されたOSHA PELフレームワークに準拠した、費用対効果の高い個人暴露監視ソリューションを求める建設および製造施設オペレーターをターゲットとした、受動的拡散バッジの拡張ポートフォリオを発売しました。
2024年11月:TSI, Incは、Bluetooth Low Energy(BLE)接続とクラウドネイティブデータ管理を備えた次世代AeroTrak+ポータブル粒子カウンタープラットフォームを導入し、クリーンルーム資格および製薬製造IAQコンプライアンスワークフローをターゲットにしました。
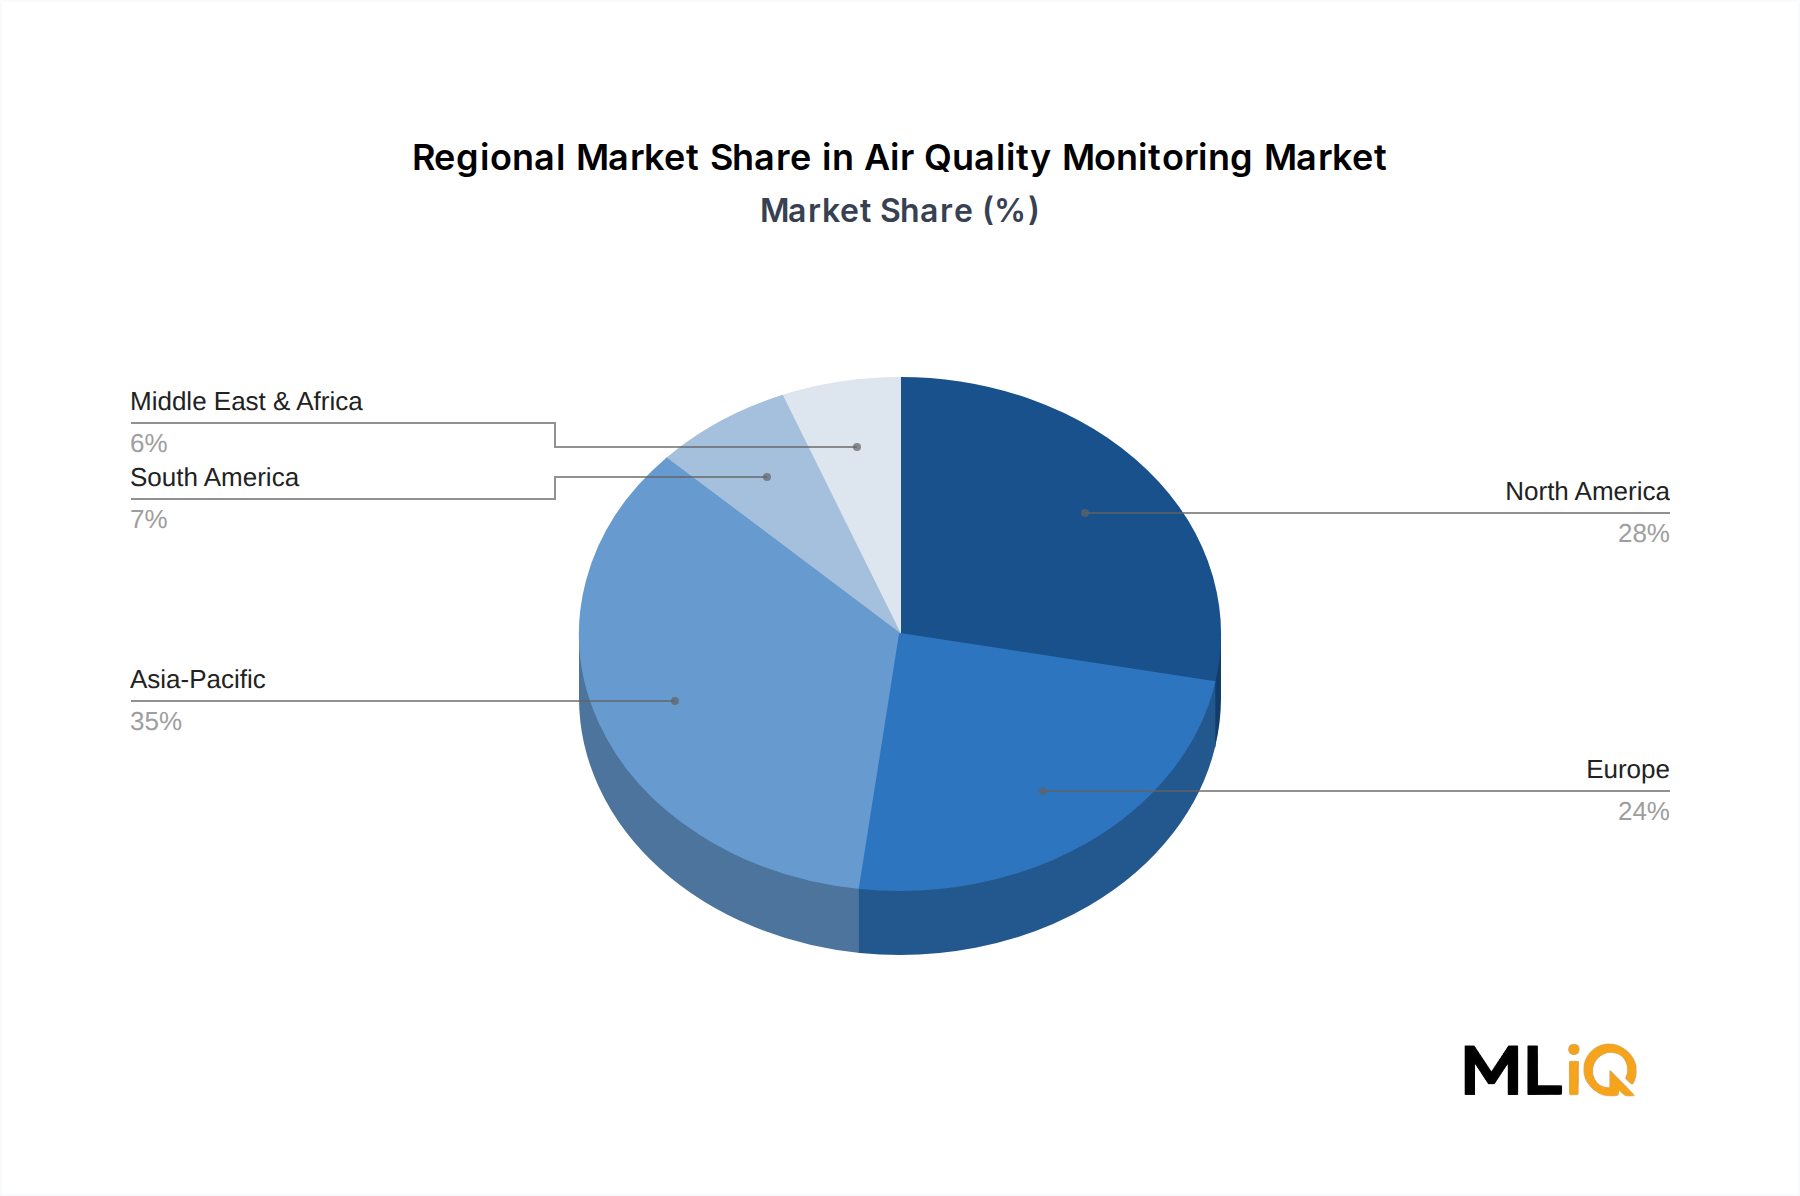
アジア太平洋地域は、世界市場価値の推定35〜38%を占める最大の地域収益シェアを誇ると同時に、地域CAGRが8.0%を超える最速成長地域コリドーを表しています。中国は、国家大気監視ネットワークの大幅な拡大と、旧式石炭燃焼インフラの廃止を義務付けた国务院の青空保護キャンペーンにより、引き続き最大の国家市場となっています。インドは、NCAP資金が132の非達成都市全体でのCAAQMS展開の拡大に充てられており、最も成長率の高いサブマーケットを表しています。日本と韓国は、厳格な国内規制基準に沿った高精度参照機器に対する相当な需要を提供しています。ASEAN市場—特にベトナム、インドネシア、タイ—は初期段階ですが、工業化の進展により規制圧力が激化しており、急速に加速しています。
米国が主導する北米は、高いASP、FRM/FEM認証要件、および洗練されたエンタープライズソフトウェア統合を特徴とする、最も技術的に成熟した市場セグメントを表しています。EPAによるNAAQS PM2.5基準の継続的な見直し—年間一次基準を12から9 µg/m³に引き下げることを提案—により、州および地方機関全体で相当な監視ネットワークのアップグレードがトリガーされると予想されます。米国市場のCAGRは、約5.5〜6.0%と推定されており、カナダは、その空気質健康指数(AQHI)監視拡大プログラムを通じて、追加の需要を提供しています。
ヨーロッパは、欧州グリーンディールと、超微粒子およびカーボンブラックに対するより厳格な汚染物質しきい値と監視義務を導入した改定大気質指令により、監視インフラの近代化サイクルを経験しています。ドイツ、フランス、英国は主要な需要センターであり、ベネルクスおよび北欧市場は、一人当たりの監視密度が平均を上回っています。地域CAGRは5.8〜6.3%と推定されており、規制近代化サイクルは2030年代初頭まで需要を維持しています。
GCC諸国は、建設および石油化学活動からの塵/粒子状物質汚染に対処するために、空気質インフラに多額の投資を行っています。これらのセクターでは、ガス検知市場と大気質監視が、かなり交差しています。南アフリカおよび北アフリカは、初期段階ですが成長している市場を表しています。ラテンアメリカ—ブラジルが主導—は、国内環境法の下で監視ネットワークを拡大しており、ブラジルのIBAMAおよび州レベルの環境機関が調達を推進しています。LAMEAを合わせたCAGRは、ベース効果と増加する制度的投資を反映して、7.0〜7.5%と推定されています。
空気質モニター市場における最も破壊的な技術的シフトは、従来の分析装置のコストの1〜5%で、ほぼ参照グレードの精度を提供する、低コストの電気化学および光学センサープラットフォームの成熟です。MEMS製造(粒子状物質センサー市場に不可欠)の進歩により、以前は達成不可能であった0.1 µmに近づく検出限界を持つ、小型化された光学粒子カウンターの製造が可能になりました。
日本の空気質モニター市場は、成熟した先進国市場としての特徴と、技術革新への積極的な姿勢を併せ持っています。市場規模は、世界市場全体から見るとアジア太平洋地域の一角を占めるものの、その価値は、GDP(国内総生産)が約5兆米ドル(約750兆円)規模である日本の経済構造と、環境規制への意識の高さに支えられています。空気質モニター市場は、都市化の進展や工業活動の活発化に伴う大気汚染への懸念、そして国民の健康意識の高まりから、安定した成長が見込まれます。特に、PM2.5や窒素酸化物(NOx)といった微小粒子状物質や有害ガスの監視に対する要求は、環境省が定める大気質基準の遵守と、住民の健康保護のために不可欠です。
日本国内では、株式会社堀場製作所(Horiba, Ltd.)が、大気質監視装置や排出ガス測定装置の分野で世界的に知られており、国内市場においても主要なプレイヤーとして確固たる地位を築いています。同社は、日本の厳しい測定基準に対応した高度な技術力を持つ製品を提供しており、政府機関や研究機関、産業界からの信頼を得ています。また、国内外の主要ベンダーであるThermo Fisher Scientific、Teledyne Technologies、Siemens AGなども、日本市場で事業を展開しており、特に政府調達や大規模産業プロジェクトにおいては、これらのグローバル企業も重要な役割を果たしています。
日本の規制・標準フレームワークとしては、環境省が定める大気汚染防止法に基づき、継続的な大気質監視ネットワークが維持されています。この法律は、主要な汚染物質の排出基準を定め、監視方法や測定機器に関する技術的な要件を規定しています。また、工業分野では、経済産業省が管轄する産業安全関連の規制や、労働安全衛生法に基づく職場環境の基準も、空気質モニターの需要に影響を与えます。これらの規制は、製品の安全性、性能、およびデータ管理の信頼性に関する厳格な要件を課しています。
流通チャネルにおいては、専門商社や代理店が、機器の販売、設置、保守サービスを担うのが一般的です。特に、高度な技術サポートが求められる参照グレードの監視装置や、複雑な産業用途のシステムでは、専門知識を持つ販売パートナーの役割が重要となります。消費者行動の観点では、日本市場は、信頼性、精度、および長期的な運用コストの低さを重視する傾向があります。また、近年では、IoT技術を活用したリアルタイム監視システムや、より手軽に利用できるポータブル型の空気質モニターへの関心も高まっています。中小企業や個人向けには、インターネット通販や家電量販店での販売も行われていますが、産業用途や公共用途では、B2B(企業間取引)が中心です。
市場における具体的な金額については、最新の報告書に明記されていませんが、2023年の世界の空気質モニター市場規模が約57億7,886万米ドル(約8,668億円)であり、日本市場がアジア太平洋地域における主要な貢献国の一つであることを考慮すると、その規模は数十億ドル(数千億円)規模と推定されます。例えば、政府調達における参照グレードの監視装置は、1台あたり数十万円から数千万円の価格帯となることが一般的であり、全国的なネットワークの構築・維持には多額の投資が必要です。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 6.7% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
本レポートの基盤は、総調査努力の70~80%を占める厳格な一次調査フレームワークに基づいています。このアプローチにより、市場推定、競争力学、地域別需要パターンが、大気質監視バリューチェーン全体の主要参加者から直接収集された一次情報に基づいていることが保証されます。
バリューチェーン全体で関与する企業の種類:
実施された主要ステークホルダーインタビュー:
一次データは、北米、ヨーロッパ、アジア太平洋、中東・アフリカ、南米全体で実施された構造化アンケート、詳細な電話インタビュー、および仮想フォーカスグループを通じて収集されました。回答は、地域別購買力平価および規制の状況に合わせて正規化された後、需要モデルに統合されました。
| Stakeholder Role | Interview Share (%) |
|---|---|
| 環境コンプライアンスおよびHSEマネージャー | 30% |
| 大気質プログラムディレクターおよび大気科学者 | 25% |
| IoT製品開発エンジニアおよびセンサーR&Dリード | 22% |
| 施設およびビルディングオートメーションマネージャー | 23% |
| Company Type | Representation (%) |
|---|---|
| センサーおよびトランスデューサーメーカー | 22% |
| 大気質モニターOEMおよびシステムインテグレーター | 30% |
| 環境データ分析およびソフトウェアプラットフォームプロバイダー | 18% |
| 校正、保守、および第三者テストサービスプロバイダー | 12% |
| エンドユーザー調達組織 | 18% |
二次調査は、調査フレームワークの残りの20~30%を貢献し、過去のベースライン、規制の状況、技術ベンチマーキング、および一次調査結果を検証および文脈化するマクロ経済的オーバーレイを提供します。
活用された財務・ビジネスインテリジェンスデータベース:
権威ある政府、規制、業界団体ソース:
二次ソースは、国勢調査データ、UN Comtradeからの貿易統計、エネルギーセクターの排出インベントリ、および都市開発指数によってさらに補完され、本レポートでカバーされる40カ国以上にわたる地域別需要の不均一性をモデル化しました。
市場規模の算出は、トップダウンとボトムアップモデリングを組み合わせたデュアル方法論アプローチを使用して実施され、各段階で多層データトライアンギュレーションが適用され、推定誤差が最小限に抑えられました。
トップダウンアプローチ: グローバル環境監視機器支出データ、政府の大気質インフラ予算、産業排出コンプライアンス設備投資配分は、一次インタビューおよび規制プログラムデータから導出された配分係数を使用して、製品タイプ(屋内対屋外モニター)、汚染物質カテゴリ(化学、生物、物理)、およびエンドユーザーの業種別に分解されました。
ボトムアップアプローチ: 市場規模は、以下の主要指標および推定変数を使用して、ゼロから独立して再構築されました:
ボトムアップおよびトップダウンの出力は、3段階のトライアンギュレーションによって調整されました: (1) 上場競合他社の集計収益開示との相互検証、(2) 主要市場におけるGDPに対する大気汚染制御支出の割合との整合性チェック、(3) 一次調査回答者との専門家パネルレビューによる方向性の整合性。
本レポートに統合された全てのデータは、多段階の品質保証プロセスを経ており、85~90%の推定データ精度レベルが保証されています。
市場は製品タイプ別に屋内モニターと屋外モニターに分かれており、産業および自治体の展開要件から屋外ユニットが優勢です。汚染物質の側では、化学物質モニタリングが最大のサブセグメントシェアを占め、次いで生物学的および物理的汚染物質の検出が続きます。政府、石油・ガス、発電所のエンドユーザーからの需要は、多汚染物質対応システムの需要を強化します。
サーモフィッシャーサイエンティフィックやテレダイン・テクノロジーズなどの確立されたプレーヤーは、買収を通じて統合を主導しており、センサーおよび分析サブセグメントに対する強い制度的信頼感を示しています。市場の57億7886万ドルの評価額と6.7%のCAGRは、ESG関連インフラに焦点を当てた産業技術ファンドにとって魅力的なターゲットとなっています。初期段階の資金調達は、商業および住宅のエンドユーザーにサービスを提供するIoT統合ポータブルモニターのスタートアップにも流れています。
アジア太平洋地域は、中国とインドの急速な工業化、深刻な都市大気汚染、および政府が義務付けたモニタリングネットワークの拡張により、約35%の最大の地域シェアを占めています。中国の国家環境大気質基準とインドのNCAP(National Clean Air Programme)は、直接的な調達触媒です。日本と韓国は、規制のベースライン要件の上に、高精度の産業モニタリング需要を追加しています。
北米とヨーロッパは高精度モニタリング機器の純輸出国であり、エマーソン・エレクトリックやシーメンスAGなどの企業は、アジア太平洋および中東の政府および産業バイヤーに供給しています。アジア太平洋諸国は、参照グレードのアナライザーを大量に輸入する一方で、低コストのポータブルおよびIoT対応ユニットの輸出を増やしています。貿易の流れは、WTOの環境物品協定およびHSコード9027の下でのガスアナライザーの二国間関税分類の影響を受けます。
政府および学術機関は最大の最終ユーザーセグメントを構成し、国家大気質ネットワーク用の継続的な環境モニタリングステーションを調達しています。石油・ガスおよび発電所のオペレーターは、許可条件を満たすために、排煙突排出物および境界線モニタリングを必要とする第2の主要な需要クラスターを形成しています。500ドル未満の消費者グレードセンサーとスマートビルディング統合によって促進される商業および住宅の採用は、最も急速に成長しているサブセグメントです。
米国大気清浄法、EU大気質指令2008/50/EC、および中国のGB 3095-2012基準などの厳格な規制は、継続的な排出量モニタリングを義務付けており、機器調達サイクルを直接的に促進しています。コンプライアンス違反の罰金は、違反1件あたり数百万ドルに達する可能性があり、堀場製作所やTSI Incなどのサプライヤーからの認証された参照モニターは、裁量的な購入というよりも必須の資本支出となります。規制の改定—例えば、2024年に最終決定されたEPAのPM2.5 NAAQSの更新—は、アップグレードされたセンサーネットワークを必要とすることにより、対象市場を一貫して拡大しています。