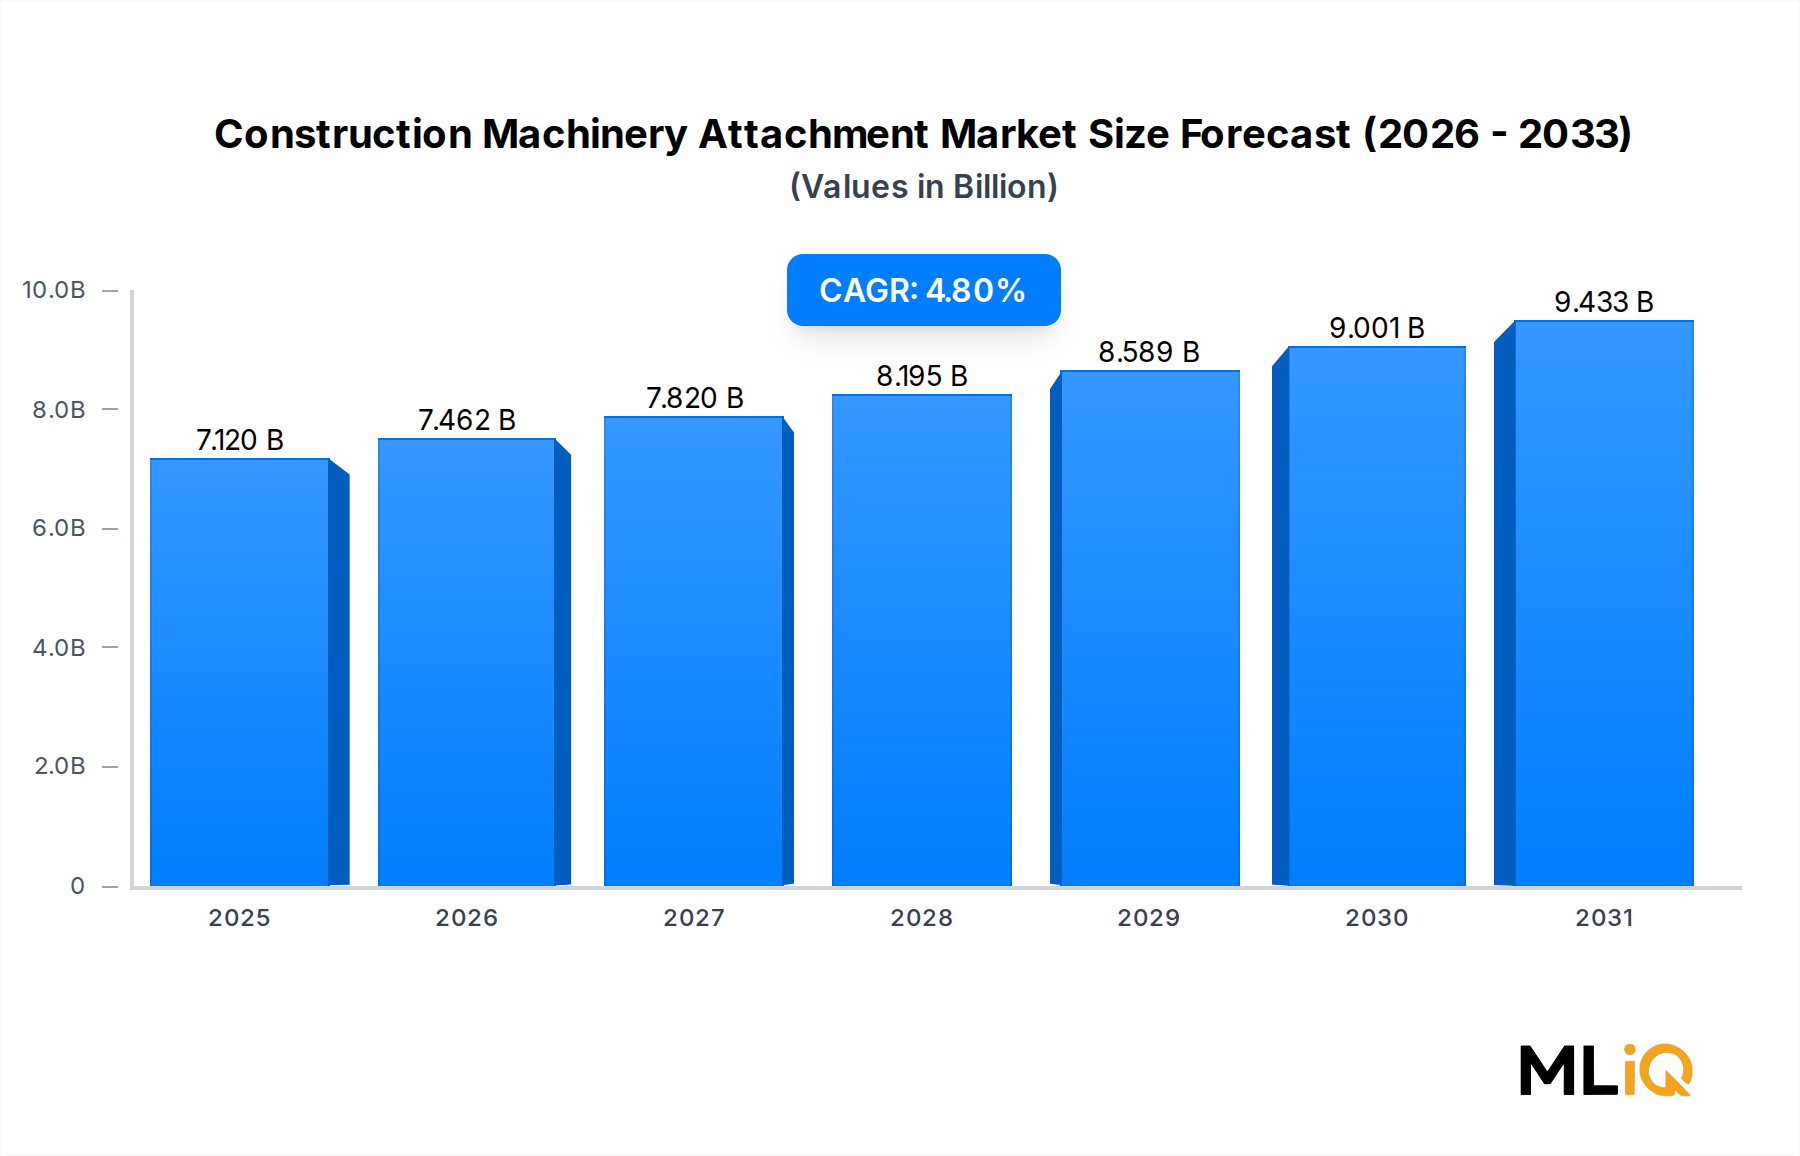
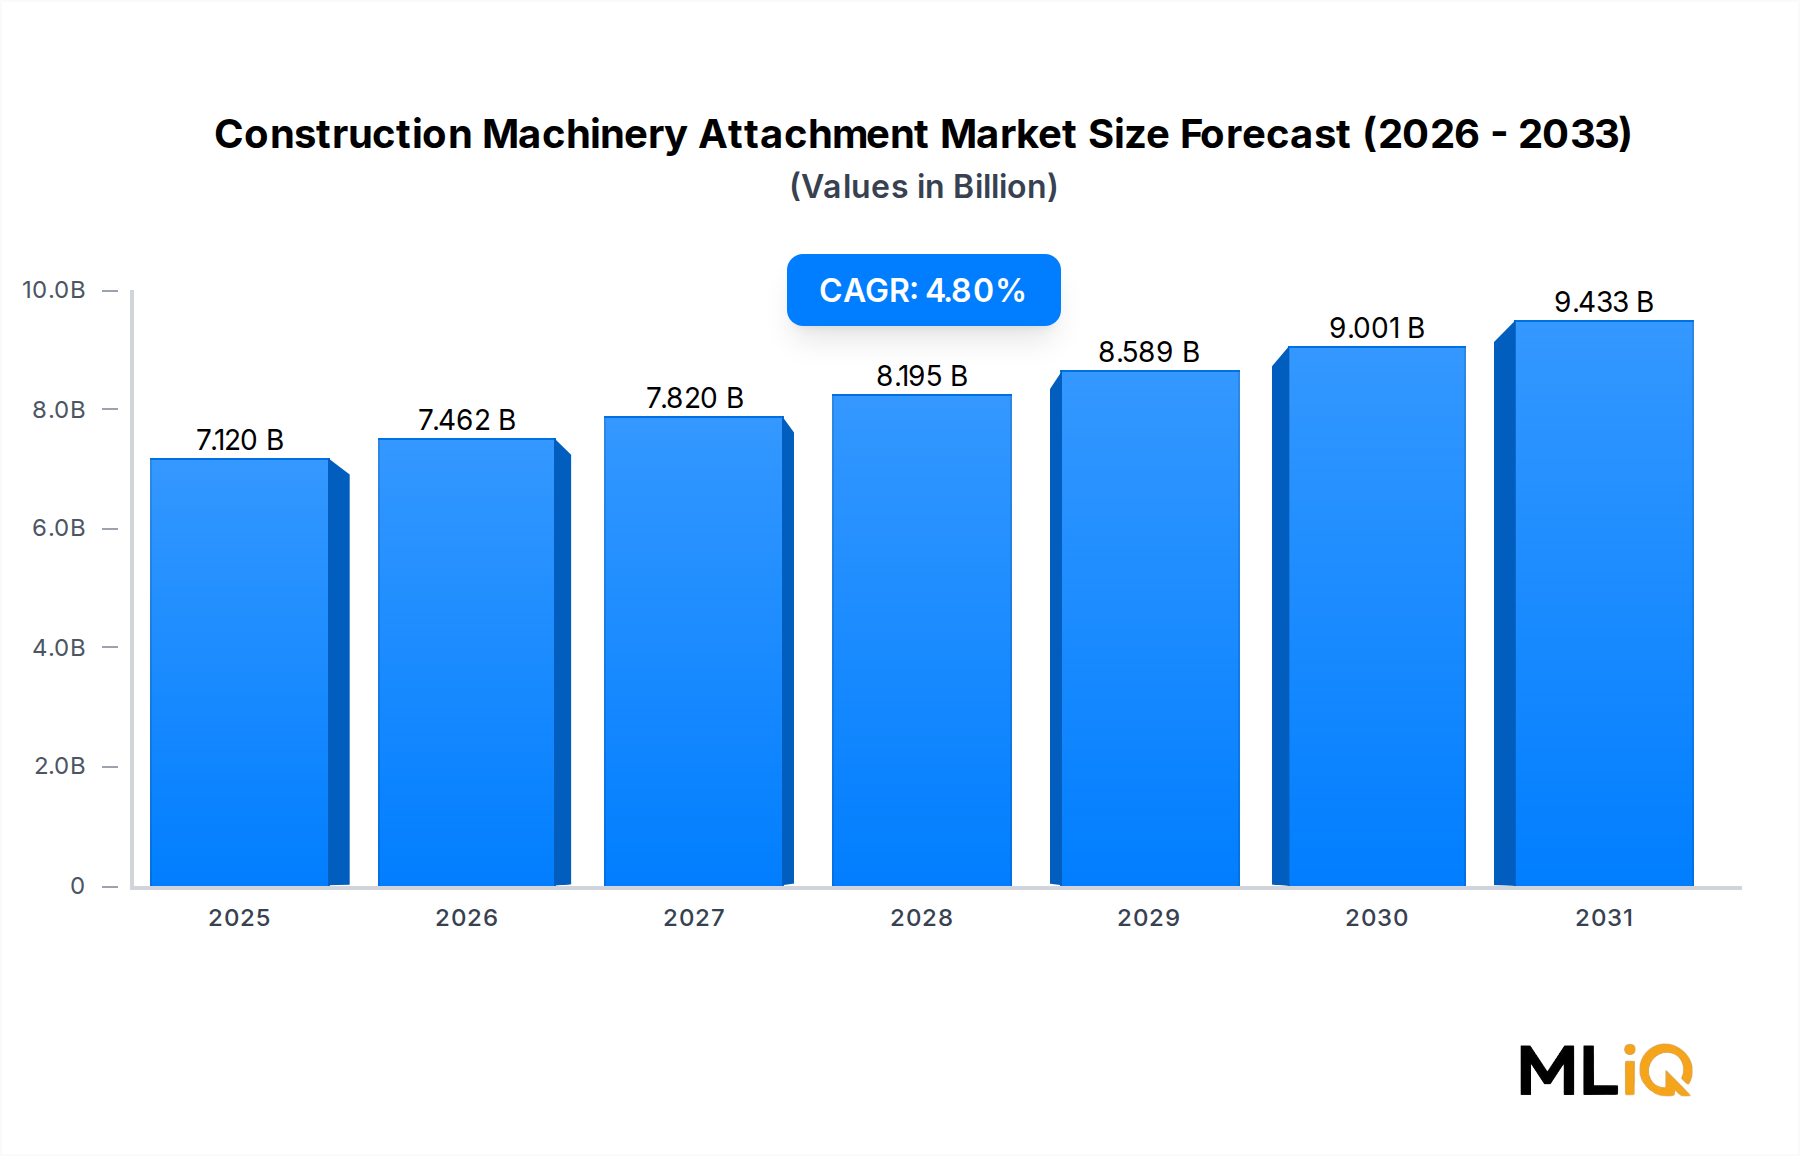
建設機械アタッチメント市場に関する主な洞察 建設機械アタッチメント市場は、基準年において71.2億ドル (約1兆1036億円)と評価されており、インフラ投資の加速、都市化の傾向、多様な最終用途分野での多機能機械の採用増加に牽引され、2025年 から2033年 にかけて年平均成長率4.8% で拡大すると予測されています。2033年 までに、市場は105億ドル を超えると予想されており、ベースマシンの生産性を高める力としてのアタッチメントの構造的重要性を示しています。
建設機械アタッチメント市場の市場規模 (Billion単位) 油圧ショベル用バケット、グラップル、クイックカプラ、コンクリート粉砕機、レーキ、フォーク、特殊工具などを含む建設機械アタッチメントは、一台のベースマシンで多種多様な作業を可能にし、請負業者やレンタルフリート事業者にとって設備投資を劇的に削減します。この汎用性が、世界中で安定したアフターマーケットおよびOEM需要を牽引する中心的な商業的提案となっています。
主要なマクロ経済の追い風には、米国における数兆ドル規模の国家インフラプログラム(インフラ投資雇用法)、中国の継続的な「一帯一路」関連建設パイプライン、および欧州連合の中央および東ヨーロッパ全体での結束基金の支出が含まれます。南アジアおよび東南アジアの新興経済国では、急速な都市化が小型および中型油圧ショベル、ローダー、スキッドステアの需要を押し上げており、これらすべてが土木工事、解体、造園、道路工事のアプリケーションに対応するアタッチメントを必要としています。
需要側の要因としては、特に北米と西ヨーロッパにおける老朽化したアタッチメントフリートの交換サイクルが、信頼性の高いアフターマーケット収益源を生み出し続けています。一方、チルトローテーターシステム、油圧クイックカプラ機構、センサー統合型アタッチメントなどの技術的アップグレードは、平均販売価格を拡大するプレミアムな交換およびアップグレードサイクルを生み出しています。
鉱業部門の堅調な設備投資サイクル、固形廃棄物管理の近代化プログラム、および新興経済国における農業機械化の拡大は、建設という基礎的な最終用途セグメントに加えて、段階的な成長分野を表しています。これらすべての分野において、クイックカプラの安全ロックと負荷感知油圧を義務付ける安全規制が、コンプライアンス主導の調達を加速させています。
将来的には、自律型機械プラットフォーム、コンパクト機器の電動化、およびデジタル化されたフリート管理システムの融合がアタッチメントの設計基準を再形成し、IoTセンサーを組み込んだスマートアタッチメントが2030年 までに有意義な収益貢献者となるでしょう。OEM統合戦略とアフターマーケットチャネルパートナーシップは、予測期間を通じて競争上の優位性を維持する二本柱となるでしょう。
建設機械アタッチメント市場における油圧ショベル用バケットの優位性 すべてのアタッチメントタイプセグメントの中で、油圧ショベル用バケットは建設機械アタッチメント市場において最大の収益シェアを占めており、予測期間を通じて市場全体の推定28%~32% を占めます。この優位性は構造的に深く根ざしています。油圧ショベルは世界的に最も販売台数の多いベースマシンのカテゴリーであり、土木工事、溝掘り、採掘、造園など、あらゆる油圧ショベルの展開において、少なくとも1つのバケット構成が必要とされ、ほとんどのフリートは1台のマシンにつき複数のバケットバリアント(汎用、岩石用、グレーディング、チルト、溝浚い用)を維持しています。
油圧ショベル用バケットの優位性は、世界的な油圧ショベル販売の規模によってさらに強化されています。世界の油圧ショベルフリートは2024年 現在、120万台 以上の稼働ユニットを超えており、中国、日本、韓国、米国が生産と展開の大部分を占めています。新しい油圧ショベルの販売は、即座にバケット需要を生み出し、フリート事業者は通常、用途の厳しさにもよりますが、18ヶ月から36ヶ月 ごとにバケットを交換するため、新規ユニット関連需要に加えて高頻度の交換市場が生まれています。
油圧ショベル用バケット内の製品セグメンテーション自体が複雑です。強化されたサイドカッターと耐摩耗鋼ライナーを備えた重作業用岩石バケットは、特に採掘および採石用途でプレミアム価格を享受しています。汎用掘削バケットは、量的に建設および土木工事セグメントを支配しています。欧州市場でますます人気が高まっているチルトおよび回転バケットは、オペレーターの精度を高め、再配置サイクルを削減するため、このカテゴリー内で最も急成長しているサブセグメントです。
材料と製造面では、Hardox 500および同等グレードのような高強度耐摩耗鋼合金への移行により、バケットメーカーは単位重量を削減しながら耐用年数を延長することができ、アップグレードサイクルを加速させる有利な総所有コスト(TCO)という物語を支えています。溶接式カッティングエッジと交換可能なサイドプロテクターは、新しいバケットの販売とは無関係に継続的な収益を生み出す標準的なアフターマーケット消耗品です。
油圧ショベル用バケットサブセグメントを支配する主要企業には、以下の企業が含まれます。
コマツ: 日本の主要な建設機械メーカーであり、国内市場と海外市場の両方で強力な存在感を示しています。 Caterpillar Inc. Volvo Construction Equipment AB JCB Esco Group (a Weir Company) Hensley Industries MTG OEMブランドのバケットは、保証の統合と機械互換性の保証から恩恵を受ける一方、アフターマーケットサプライヤーは価格、入手可能性、およびカスタマイズの柔軟性で積極的に競争しています。
地域別では、中国とインドが牽引するアジア太平洋地域が油圧ショベル用バケット消費量で最高のシェアを占めており、これは地域建設活動の規模と油圧ショベルフリート密度の高さに起因しています。北米とヨーロッパは、特殊なバケット構成、プレミアムな耐摩耗材料、および油圧チルトバケットのアップグレードが普及しているため、単位当たりの収益が高くなっています。
世界の油圧ショベルフリートが成長を続け、バケットの交換間隔が比較的短いことから、油圧ショベル用バケットセグメントは、より広範な建設機械アタッチメント市場内でのシェアを侵食するのではなく、統合しています。アタッチメントメーカーは、カッティングエッジ内にセンサーを埋め込み、交換時期をオペレーターに警告するデジタル摩耗監視に投資しており、プレミアム価格とサービス契約の付帯をサポートする付加価値のある差別化要因としています。
建設機械アタッチメント市場の主要な市場促進要因と制約 2025年 から2033年 の予測期間において、いくつかの定量化可能な力が建設機械アタッチメント市場の軌跡を形作っています。
促進要因1 — インフラ支出の規模:米国のインフラ投資雇用法は、10年間 で1.2兆ドル (約186兆円)を配分し、2023年 以降、道路、橋梁、公益事業の建設に有意義な資金が支出されています。これは、転圧プレート、ミーリングカッター、重作業用バケットなどの道路工事および土木工事用アタッチメントの需要を直接刺激します。同様に、インドの国家インフラパイプラインは、2025年 までに1.4兆ドル のインフラ投資を目標としており、亜大陸全体で油圧ショベルおよびローダーアタッチメントの需要を維持しています。
促進要因2 — 建設機械レンタル市場の拡大:世界の建設機械レンタル市場は2024年 に1200億ドル を超え、北米とヨーロッパではレンタル普及率が上昇しています。レンタルフリートは、アタッチメントタイプを切り替える際のダウンタイムを最小限に抑えるためにクイックカプラ装備機を優先するため、クイックカプラおよびユニバーサルアタッチメントの販売を直接促進しています。
促進要因3 — 解体活動の急増:都市再開発および災害復興プログラムは、世界的に解体活動を激化させています。コンクリート粉砕機および油圧ブレーカーアタッチメントの需要は、2021年 から2024年 の間に年間約6.2% で成長し、広範な市場を上回っています。これは、自治体がリサイクル可能な材料を回収するために、建物全体の取り壊しよりも選択的解体を優先しているためです。
制約1 — 鋼材投入価格の変動:熱間圧延鋼材の価格は2021年 から2024年 の間に1トン当たり600ドルから1,200ドル の間で変動し、アタッチメントメーカーの利益を圧迫し、長期OEM供給契約において価格の不確実性を生み出しています。これは、バリューチェーン全体における主要なコスト側からの制約です。
制約2 — サプライチェーンのリードタイム圧力:ベースマシン生産に影響を与える半導体不足は、2022年 から2023年 にかけて、新規機械納入の減少によりアタッチメント需要を間接的に制約しました。ベースマシン生産は正常化しましたが、油圧部品調達における残存するサプライチェーンの脆弱性が、断続的な納期遅延を引き続き引き起こしています。
建設機械アタッチメント市場の競争エコシステム コマツ: 日本に拠点を置く建設機械のグローバルリーダーであり、革新的なSmartConstructionデジタル戦略を通じてアタッチメントの遠隔測定データ活用も推進しています。
Caterpillar Inc.: バケット、サム、グラップル、コンパクターを網羅する完全に統合されたアタッチメントポートフォリオを持つ主要なOEM企業。2,800以上 のグローバルディーラーネットワークを活用し、競合他社が到達範囲と金融統合で匹敵できないバンドルされた機械とアタッチメントのソリューションを提供しています。
Sany: 中国で最大規模の建設機械メーカーであり、輸出市場向けにアタッチメントポートフォリオを積極的に拡大しています。価格性能比で競争し、鋼材製造の垂直統合を活用してコストリーダーシップを維持しています。
JCB: 多彩なコンパクトおよびバックホーローダーのラインナップで知られ、独自のクイックヒッチシステムに最適化された包括的なアタッチメントラインナップを提供しています。南アジア、サブサハラアフリカ、および英国での強力なプレゼンスが、多様な地域収益源を支えています。
John Deere: 主にコンパクト機器および農業クロスオーバーセグメントに焦点を当て、スキッドステア、コンパクトトラックローダー、ユーティリティトラクタープラットフォーム用のアタッチメントを提供しています。北米の農業および軽建設における忠実な顧客基盤から恩恵を受けています。
Bobcat Company: 業界で最も幅広いアタッチメントカタログを持つコンパクト機器アタッチメントの専門企業 — ローダーおよび油圧ショベルラインと互換性のある100種類以上 のアタッチメントタイプを持ち、Bobcatをコンパクトアタッチメントの汎用性におけるリファレンスブランドとして位置づけています。
Volvo Construction Equipment AB: 安全認証済みのクイックカプラと環境に最適化されたアタッチメント設計を重視しています。同社のSタイプおよびS60クイックカプラは、安全コンプライアンス規制が最も厳しい欧州のレンタルフリートで広く採用されています。
Hyundai Construction Equipment Co., Ltd.: 東南アジアおよび中東全体で油圧ショベルの市場シェアを拡大するとともに、アタッチメント事業も成長させています。競争力のある価格設定とディーラーネットワークの深化が、アフターマーケットアタッチメント収益の増加を支えています。
Doosan Corporation: 油圧ショベルのラインナップドキュメントにアタッチメントの互換性を深く統合し、サードパーティおよびOEMアタッチメントの適合性に対する請負業者の信頼を支えています。同社の韓国国内市場は、高度な油圧アタッチメントシステムの重要な試験場となっています。
Liebherr: 深礎、クレーン隣接、高精度掘削アタッチメントセグメントでプレミアムな地位を確立しています。同社のエンジニアリングの血統は、ヨーロッパの土木工学およびトンネルプロジェクトにおける仕様主導の販売を支えています。
建設機械アタッチメント市場の最近の動向とマイルストーン 2024年3月 :Caterpillar Inc.は、更新されたISO 13031安全規格に準拠したデュアルロック機構を組み込んだ次世代のCat Pin Grabber Plusカプラシリーズを発表し、必須の安全カプラ規制に移行する欧州のレンタル事業者をターゲットとしています。
2024年1月 :コマツは、日本の主要なIoTセンサーメーカーとの戦略的提携を発表し、工場装着バケットのラインナップにリアルタイム摩耗監視を統合することを決定しました。2025年第3四半期 までの商業利用開始を目指しています。
2023年11月 :Sanyは、Bauma China展示会で、高層鉄骨構造物解体用に設計された6トン油圧ハサミを含む新しい油圧解体アタッチメントを発表し、プレミアム解体アタッチメントセグメントでの競争意図を示しました。
2023年9月 :Volvo Construction Equipment ABは、14~22トン の作業重量クラスの油圧ショベル向けに認証されたS70モデルでクイックカプラの範囲を拡大し、北欧およびDACH地域のミッドサイズ油圧ショベルレンタルフリートからの需要増に対応しました。
2023年6月 :JCBは、バックホーローダー向けのTorqueLock油圧サムシリーズを導入し、南アジア市場におけるマテリアルハンドリングおよび農業廃棄物管理アプリケーションセグメントでの地位を強化しました。
2023年2月 :Bobcat Companyは、北米のディーラーアタッチメント認証プログラムを拡大し、油圧アタッチメントの診断と適合に関する320名以上 の追加ディーラー技術者を認定し、アフターマーケットの設置リードタイムを短縮しました。
2022年10月 :欧州標準化委員会(CEN)は、クイックカプラの安全マーキング要件に関する更新されたガイドライン案を発表し、主要な欧州アタッチメントサプライヤー全体で先駆的な製品再設計投資を促しました。
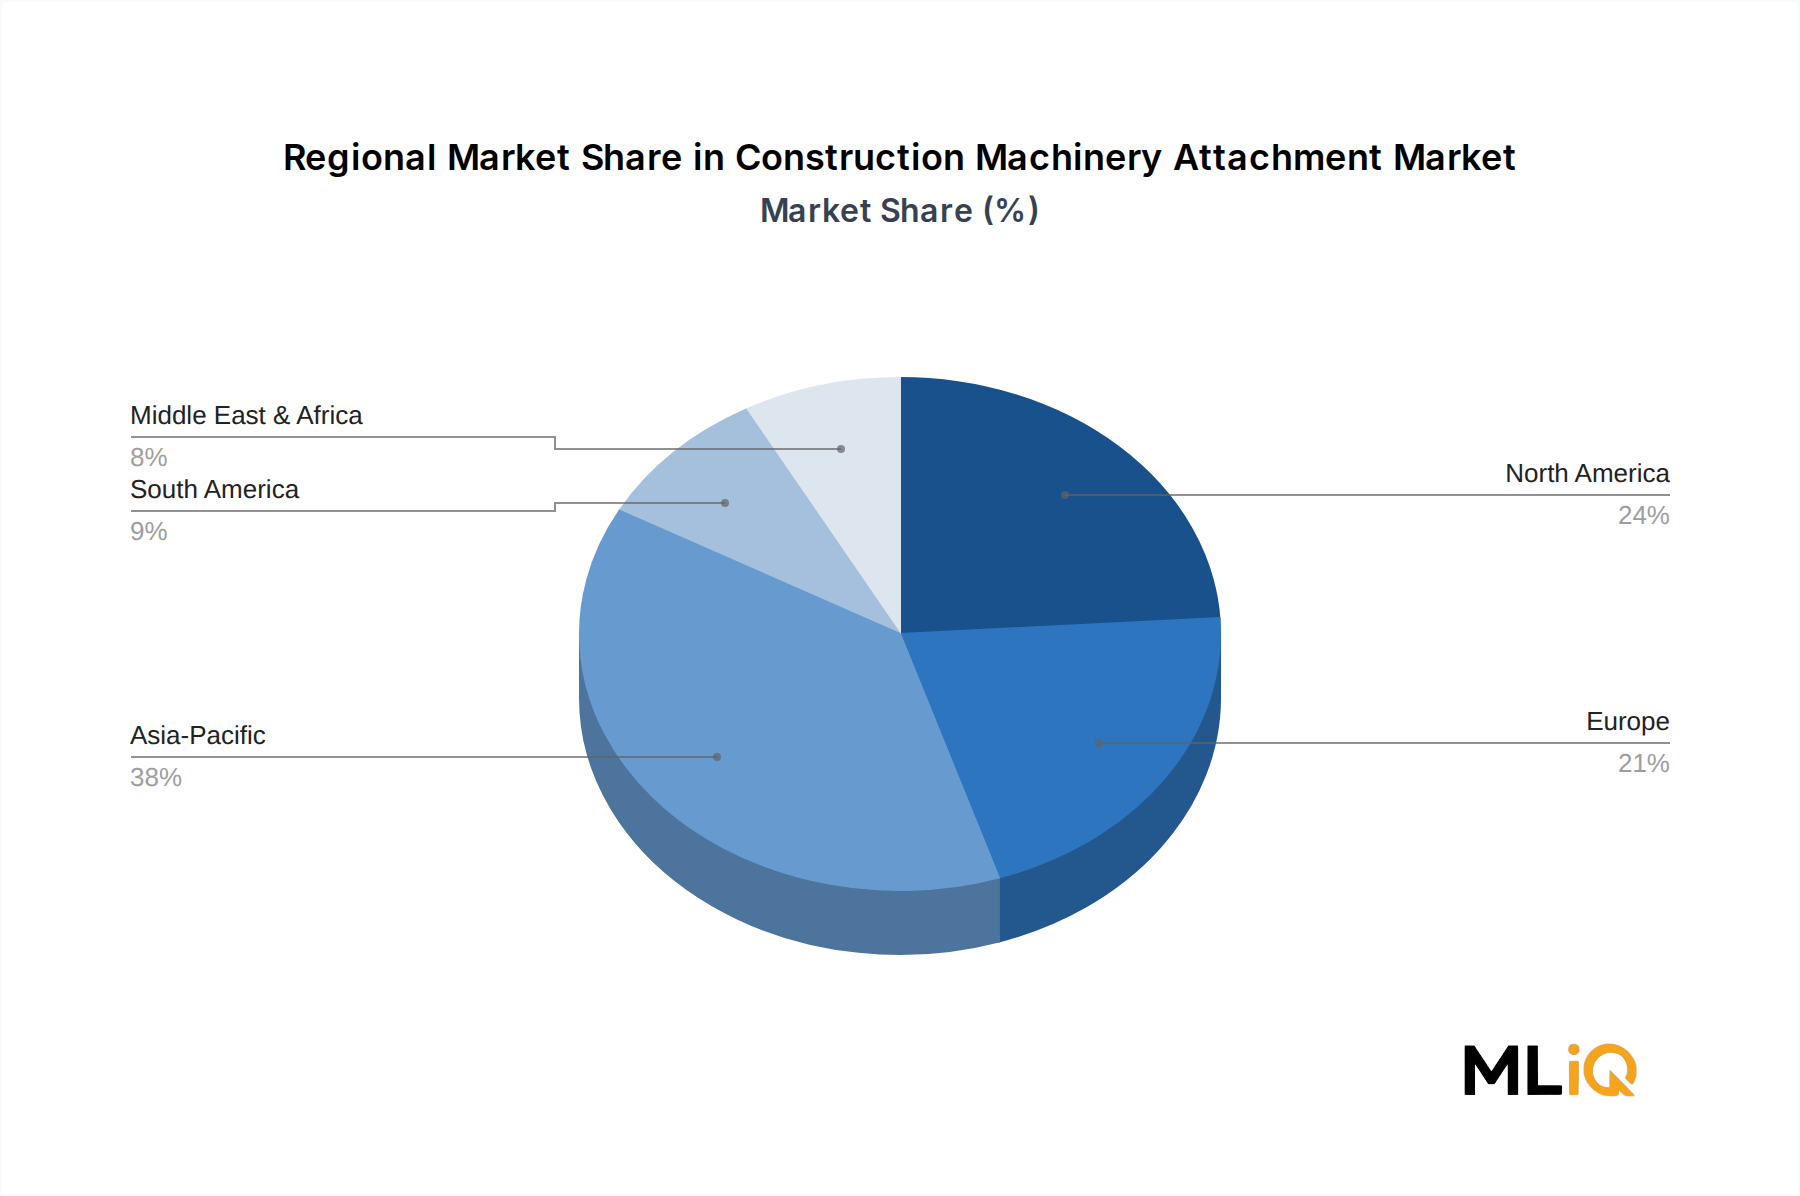
建設機械アタッチメント市場の地域別内訳 アジア太平洋地域は、建設機械アタッチメント市場において、2024年 に推定38%~42% の収益シェアを占めています。これは、中国の巨大な建設およびインフラ基盤、インドの加速する都市化、および堅調な東南アジアのプロジェクトパイプラインによって牽引されています。中国だけでも、世界最大の油圧ショベルフリートと継続的なインフラ投資サイクルに支えられ、量的に世界のアタッチメント消費量の約25% を占めています。同地域は、2033年 までに年平均成長率約5.8% で成長すると予想されており、予測期間において最も急速に成長する地域となっています。
北米は2番目に大きな地域市場であり、世界の収益の約24%~26% を占めています。米国は主要な需要エンジンであり、インフラ更新支出、成熟したレンタル機器部門、解体および都市再開発への重視がアタッチメント需要を牽引しています。カナダは鉱業関連のアタッチメント消費に大きく貢献しています。北米市場の年平均成長率は4.2% と推定されており、油圧チルトローテーター、レーザーガイダンス互換グレーディングバケットなどのプレミアムアタッチメント構成は、他の地域よりも高い平均販売価格を享受しています。
ヨーロッパは、世界の市場の約20%~22% を占めています。西ヨーロッパは、交換サイクル需要、厳格な安全カプラ規制、特にスカンジナビア市場におけるチルトローテーターシステムの高い普及率が特徴です。東ヨーロッパは、EU結束基金のインフラ支出に支えられ、より速い成長を経験しています。ヨーロッパの複合年平均成長率は3.9% と推定されており、市場の成熟度を反映して主要地域の中で最も遅いです。
中東およびアフリカ地域は、湾岸協力会議の巨大プロジェクトパイプライン(サウジアラビアのNEOMやUAEの都市拡張プログラムなど)とサブサハラアフリカの鉱業投資に支えられ、年平均成長率約5.2% で成長しています。同地域のアタッチメント需要は、重作業用土木工事および解体構成に偏っています。
ブラジルとアルゼンチンが牽引する南米は、世界の市場価値の約5%~6% を占めています。商品価格サイクルと財政的制約に関連するインフラ投資の変動が成長を抑制していますが、ブラジルのプレソルト石油インフラと道路建設プログラムが安定した需要の下支えを提供しています。同地域の年平均成長率は4.1% と予測されています。
建設機械アタッチメント市場における輸出、貿易フロー、および関税の影響 建設機械アタッチメント市場は、中国、韓国、日本、ドイツ、スウェーデン、および米国の製造拠点と、東南アジア、中東、アフリカ、およびラテンアメリカの最終市場消費を結びつける複雑なグローバル貿易構造の中で機能しています。
中国は、コスト競争力のある鋼材加工、垂直統合されたサプライチェーン、および政府の輸出金融支援を活用し、量的に世界最大の建設機械アタッチメント輸出国です。中国製アタッチメントの輸出は、特にエントリーレベルおよびミッドティアのバケット、グラップル、レーキセグメントで支配的であり、東南アジア、アフリカ、南米に大量に輸出されています。中国のアタッチメント関連製品カテゴリーの輸出額は年間約18億ドル と推定されています。
韓国と日本は、精密油圧アタッチメント、クイックカプラ、およびOEM仕様部品の主要輸出国であり、主にHyundai、Doosan、KomatsuのOEMサプライチェーンに高精度加工部品を供給しています。ドイツとスウェーデンはプレミアム油圧アタッチメントシステムとチルトローテーター(特にEngconとRototilt製)を輸出し、アジア製製品よりも高い価格プレミアムを享受しています。
関税障壁は2018年 以降、ますます関連性の高い変数となっています。米国は、中国から輸入される幅広い鉄鋼ベースの機械部品に25% のセクション301関税を課し、アタッチメントの輸入経済に直接影響を与えました。これらの関税は、北米のアタッチメントメーカーおよび一部の中国サプライヤーに対し、USMCAの優遇関税待遇を受けるためにメキシコで製造または最終組立事業を設立するインセンティブを与えました。
2023年 から2024年 にかけて、欧州連合による中国製建設機械部品に対する継続的なアンチダンピング調査は、さらなる貿易の不確実性をもたらし、暫定関税が主要な欧州市場におけるアタッチメントの輸入価格に影響を与える可能性があります。これらの非関税障壁と関税障壁は、集合的に調達戦略を再構築し、北米とヨーロッパにおける地域サプライチェーンの発展を促進しています。
建設機械アタッチメント市場のサプライチェーンと原材料の動向 建設機械アタッチメント市場を支えるサプライチェーンは、鉄鋼および油圧部品に大きく依存しており、二次的に摩耗材料、シール、および電子センサー部品に依存しています。
鉄鋼 — 特にHardox (SSAB)、Brinarなどの高強度耐摩耗鋼グレード
建設機械アタッチメント市場のセグメンテーション
1. アタッチメントタイプ
1.1. 油圧ショベル用バケット
1.2. グラップル
1.3. クイックカプラ
1.4. コンクリート粉砕機
1.5. レーキ
1.6. フォーク
1.7. その他
2. 用途
2.1. 土木工事
2.2. 造園
2.3. 道路工事
2.4. 解体
2.5. その他
3. 販売チャネル
4. 最終用途産業
4.1. 建設
4.2. 鉱業
4.3. 溝掘り
4.4. 固形廃棄物管理
4.5. 農業用途
建設機械アタッチメント市場の地域別セグメンテーション
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. その他の南米諸国
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他のヨーロッパ諸国
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. その他の中東・アフリカ諸国
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN諸国
5.6. オセアニア
5.7. その他のアジア太平洋諸国
日本市場の詳細分析 日本の建設機械アタッチメント市場は、世界市場の重要な一角を占めており、特に油圧ショベルの生産および展開において世界的に主要な国の一つとして認識されています。世界市場が基準年で71.2億ドル (約1兆1036億円)と評価され、2033年 までに105億ドル を超えると予測される中、日本はアジア太平洋地域の広範な成長(年平均成長率約5.8% )に貢献しています。日本市場自体は、新規建設に加えて、老朽化したインフラの維持・更新需要が非常に高く、安定した需要基盤を持っています。また、熟練労働者不足が深刻化する中、効率的で多機能なアタッチメントへの需要が高まっており、これが市場の質的な成長を支えています。
日本市場における主要なプレーヤーとしては、コマツが国内外で圧倒的な存在感を示しています。同社は、SmartConstructionのようなデジタルイニシアチブを通じてアタッチメントのテレメトリーデータを活用し、また日本のIoTセンサーメーカーとの戦略的提携によりリアルタイム摩耗監視システムを開発するなど、先端技術の導入に積極的です。これにより、国内市場における製品の技術水準とサービス品質を向上させています。他の国内メーカーや外資系企業の日本法人も、それぞれ特定のセグメントや製品で競争力を発揮しています。
規制および標準化の枠組みとしては、日本の建設機械アタッチメントは日本工業規格(JIS)に準拠することが一般的です。JISは、製品の性能、安全性、材料、およびクイックカプラなどの主要部品に対する詳細な基準を定めています。労働安全衛生法および関連する省令は、アタッチメントの安全な使用と操作に関する厳格な要件を課しており、特にクイックカプラの安全ロック機構や負荷感知油圧システムのような安全機能の導入を促進しています。また、都市部での建設や解体作業においては、騒音や振動に関する環境規制が、より静かで精密なアタッチメントの需要を喚起することもあります。
日本特有の流通チャネルと消費行動パターンとして、大手OEMメーカーの強力なディーラーネットワークが販売、アフターサービス、部品供給において中心的な役割を担っています。レンタル会社も、特定のプロジェクトや短期間の需要に対応する上で不可欠な存在です。日本の建設業者は、製品の品質、信頼性、精度、安全性、そして耐久性を非常に重視します。また、省力化や効率化に資するアタッチメント、例えばチルトローテーターやIoTセンサーを搭載したスマートアタッチメントへの関心が高いです。これらのアタッチメントは、高密度な都市環境や複雑な作業条件下での生産性向上に貢献し、総所有コスト(TCO)の観点からも評価されています。
本セクションは、英語版レポートに基づく日本市場向けの解説です。一次データは英語版レポートをご参照ください。