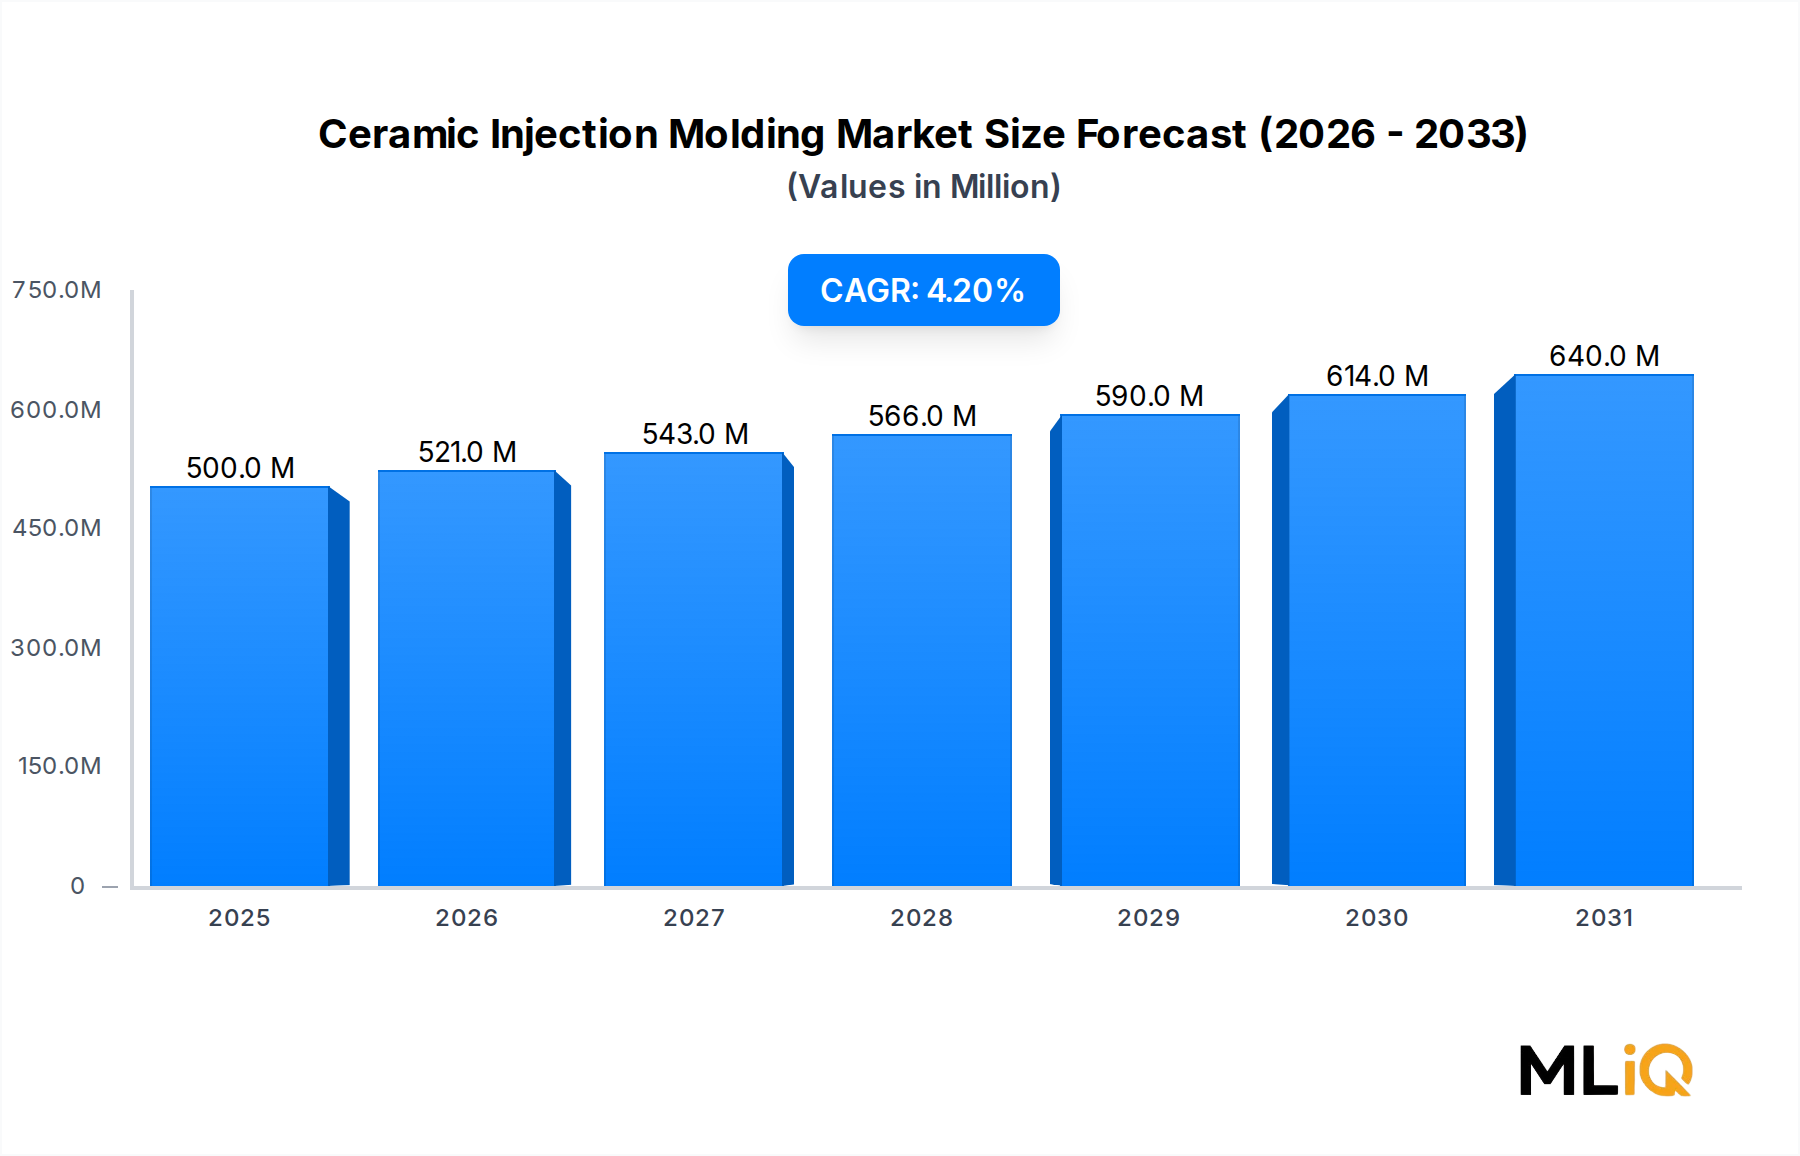
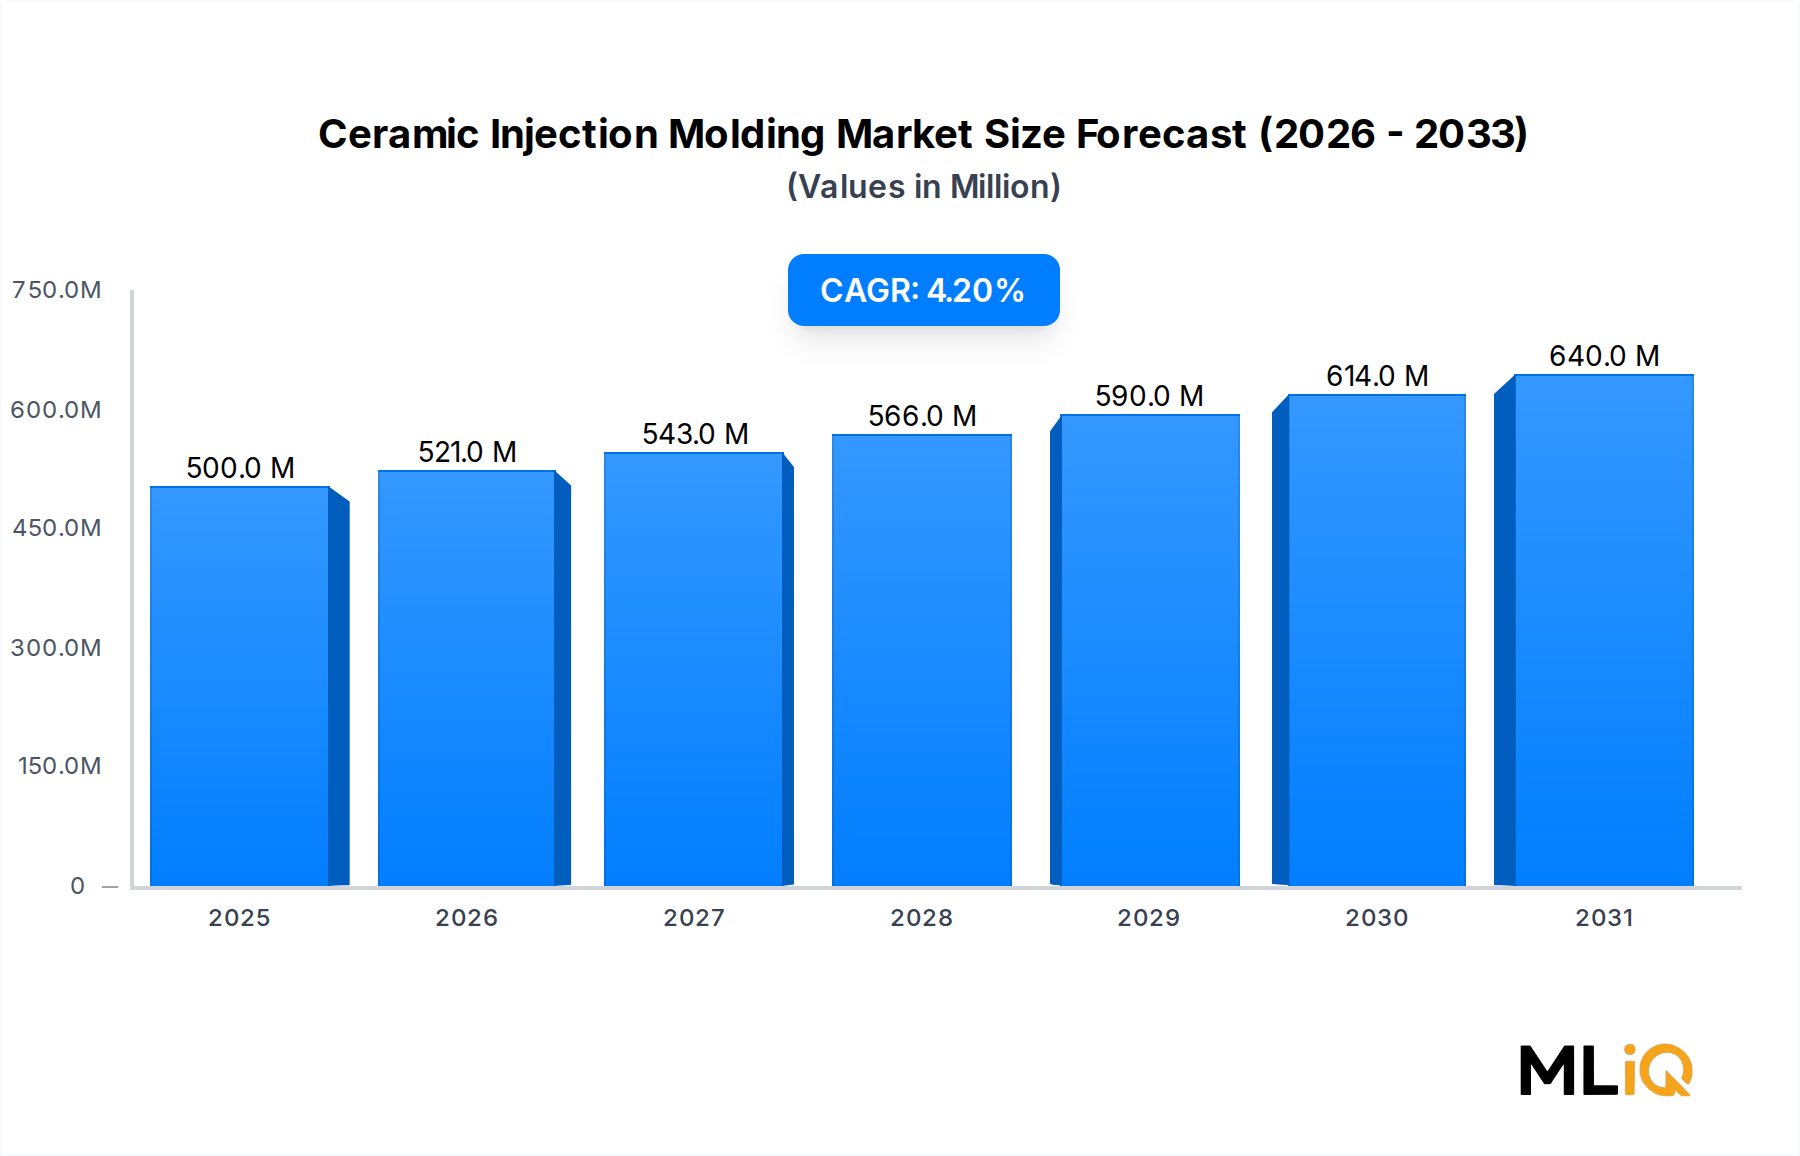
セラミック射出成形市場に関する主要な洞察 世界のセラミック射出成形市場は、5億160万ドル (約775億円)と評価されており、高精度な産業、ヘルスケア、エレクトロニクスの最終用途分野からの継続的な需要を反映し、予測期間を通じて年平均成長率4.2% で拡大すると予測されています。この市場は、広範な先進セラミックス市場内で専門的でありながら戦略的に重要なニッチを占めており、材料科学の進歩と精密製造能力の融合を活用しています。
セラミック射出成形市場の市場規模 (Million単位) セラミック射出成形(CIM)は、従来の機械加工やプレス加工では困難または不可能な複雑で高公差のセラミック部品を、ネットシェイプで製造することを可能にします。このプロセスでは、微細なセラミック粉末(主にアルミナとジルコニア)を熱可塑性またはワックス系バインダーと混合し、その原料を精密な金型に射出し、脱バインダー、焼結を経て最終的な形状を得ます。このプロセスチェーンが設計の自由度を高め、厳しい分野での採用を推進しています。
主要な需要促進要因としては、電子部品の小型化の加速、生体適合性セラミック部品を必要とする低侵襲外科器具の急増、および自動車産業の電動化への移行が挙げられます。これにより、バッテリー管理システム、センサー、燃料電池アセンブリにおいて、熱安定性と電気絶縁性を備えたセラミック部品に対する新たな要件が生まれています。ヘルスケア分野は特に高価値の応用領域として浮上しており、ジルコニア製歯科用補綴物やアルミナ製整形外科用部品が量的な成長を牽引しています。
マクロ経済の追い風も市場の勢いをさらに増幅させています。北米とヨーロッパにおける産業の国内回帰トレンドは、CIMを含む先進製造プロセスへの投資を刺激しています。同時に、中国による半導体製造能力の積極的な増強は、ウェハハンドリング、プラズマチャンバー、化学気相堆積装置に使用されるセラミック精密部品に対する構造的な需要を生み出しています。
技術の最前線では、水溶性バインダーシステムや触媒による脱バインダーアプローチなどの原料配合の革新が、サイクルタイムの短縮とエネルギー消費の削減を実現し、競合プロセスと比較してCIMの経済性を向上させています。シミュレーション駆動型金型設計やインライン焼結プロファイル最適化などのデジタル製造ツールの統合は、欠陥率をさらに圧縮しています。
市場の成長軌道は、年平均成長率4.2% と穏やかではありますが、高価値のユニット経済と、独自の原料配合、焼結ノウハウ、医療および航空宇宙分野における品質認証要件などの高い参入障壁によって特徴づけられています。これにより、よりコモディティ化された製造市場と比較して、価格の安定性と利益率の回復力が支えられています。今後、CIMとアディティブマニュファクチャリングのハイブリッド化およびインダストリー4.0のプロセス監視との融合により、新たな応用分野が開拓され、予測期間の終わりまでに市場規模は6億2,000万ドル (約961億円)を超えて拡大すると予想されます。
セラミック射出成形市場におけるジルコニアセグメントの優位性 全材料セグメントの中で、ジルコニアはセラミック射出成形市場において最も支配的な収益貢献者としての地位を確立しており、その優れた機械的特性、生体適合性、および美的品質によって主要なシェアを占めています。ジルコニアベースのCIM部品は、高い破壊靭性(通常9〜10 MPa·m¹/² の範囲)、900 MPa を超える優れた曲げ強度、および白色不透明な外観の恩恵を受けており、歯科用途や消費者向けアプリケーションに特有の適性を持っています。これらの特性により、ジルコニアは特定の工業サブセグメントでアルミナが高い体積スループットを維持しているとしても、ユニットあたりの価値の点でアルミナや他のセラミック組成物をはるかに上回っています。
歯科用補綴物セグメントは、ジルコニアCIMの単一最大の応用経路を代表しており、世界の生産量のかなりの割合を吸収しています。CIMを介して製造される歯科用クラウン、ブリッジ、インプラントアバットメント、および総義歯は、焼結収縮補正後、咬合適合に不可欠な±0.1 mm 以内の寸法公差を達成します。先進市場における世界的な高齢化と、アジア太平洋地域における歯科保険適用範囲の拡大および審美意識の高まりが、このサブアプリケーションにおける二桁の需要成長を支えています。
歯科分野以外では、ジルコニアCIM部品は、大腿骨頭や脊椎椎体間固定装置などの整形外科用途で注目を集めています。これらの用途では、材料の耐摩耗性と化学的不活性が、従来のコバルトクロム合金よりも優位性をもたらします。医療機器分野のISO 13485プロセス認証およびFDA規制準拠要件は、このセグメントにおける確立されたCIM製造業者にとって高い参入障壁を形成しています。
家電製品では、ジルコニアのイオン伝導性が固体酸化物形燃料電池(SOFC)の電解質部品に利用され、またスマートウォッチやプレミアムスマートフォンの構造ハウジングとして、耐傷性やRF信号透過性が評価されています。Appleが一部のスマートウォッチモデルでジルコニアセラミック製背面を使用していることは、世界中のOEM調達チームの間でCIMで生産されたジルコニアの知名度を高めています。
工業機械分野も、ポンプシール、切削工具、耐摩耗性ガイド要素にジルコニアCIM部品を吸収しています。これらの用途では、応力下でのジルコニアの変態強化メカニズムが、研磨環境においてアルミナ製カウンターパートと比較して3〜5倍 の耐クラック伝播性を提供し、耐用年数を延長します。
ジルコニアCIMで強力な地位を確立している主要企業には、専用のジルコニア処理ラインを持つグローバル製造施設を運営するCoorsTek、垂直統合された粉末から部品までの能力を活用するMorgan Advanced Materials PLC、および半導体および医療市場向けの高純度ジルコニア部品を専門とするOrtech Advanced Ceramicsが含まれます。Indo-MIM Pvt. Ltd.もインドでジルコニアCIM能力を拡大し、コストに敏感だが仕様に厳しい輸出市場をターゲットにしています。
ジルコニアセグメントの市場シェアは、断片化するよりもむしろ統合されつつあります。これは、ジルコニア焼結インフラ、特に医療グレード部品のHIP(熱間等方圧プレス)後処理の資本集約度が高いため、新規参入者の実行可能性が制限されるためです。確立されたプレーヤーは、特定の収縮プロファイルと最終特性目標に最適化された独自のイットリア安定化ジルコニア(YSZ)原料ブレンドを開発することで統合を深め、配合レベルでの差別化を生み出し、競争優位性を強化しています。このダイナミクスは、ジルコニアセグメントが予測期間を通じて価格プレミアムを維持し、収益リーダーシップを維持することを示唆しています。
セラミック射出成形市場の主要な市場促進要因と制約 セラミック射出成形市場は、広範な製造市場と区別する一連の定量化可能な構造的促進要因によって推進されています。
自動車パワートレインの電動化は最大の促進要因です。世界の電気自動車生産台数は2023年 に1,400万台 を超え、2030年 までに年間4,000万台 を目標とする予測があります。各EVプラットフォームは、バッテリー熱管理システム、パワーエレクトロニクス基板、LIDARセンサーハウジングにセラミック部品を組み込んでおり、内燃機関の時代と比較して、CIM対応の生産者にとって構造的に新しい年間需要の増加を生み出しています。
ヘルスケア設備投資の拡大が2番目の主要な促進要因です。世界の医療機器市場への支出は2023年 に約6,000億ドル (約93兆円)に達し、外科器具、埋め込み型デバイス、診断画像診断装置のすべてでセラミック部品の統合率が増加しています。CIMが単一のニアネットシェイプ操作で複雑な生体適合性形状を生産する能力は、切削加工によるセラミック製造と比較して、後加工コストを最大40% 削減し、コスト意識の高い医療OEMの間での採用を促進しています。
半導体装置セクターが3番目の定量化可能な促進要因です。世界の半導体設備投資額は2023年 に約1,900億ドル (約29.45兆円)に達し、ウェハ製造装置、特にエッチング、成膜、リソグラフィツールは、超高純度アルミナおよびジルコニアCIM部品を大量に消費しています。各新規工場建設サイクルは、この需要プールを直接拡大させます。
制約面では、原料およびバインダーの原材料コストの変動が利益率に圧力をかけています。高純度アルミナおよびジルコニア粉末は集中したサプライヤーベースから調達されており、価格はエネルギー投入コストとレアアースの入手可能性に左右されます。さらに、技術的に複雑な脱バインダーおよび焼結プロセスチェーンは、高度なスキルを持つオペレーターと厳格な雰囲気制御炉インフラを必要とし、小規模生産者による迅速な能力拡張を制約する人材と資本アクセスの障壁を生み出しています。
地政学的貿易摩擦、特に米中間の技術規制は、セラミック粉末投入物のサプライチェーン二分化リスクをもたらし、不利なシナリオでは西側のCIM製造業者にとって投入コストを10〜15% 上昇させる可能性があります。
セラミック射出成形市場の競争環境 NISHIMURA ADVANCED CERAMICS(西村アドバンスドセラミックス):日本に拠点を置く精密セラミックス部品の専門企業で、エレクトロニクスおよび半導体用途向けCIMに強力な専門知識を持つ。厳格な寸法公差能力と高純度原料管理で知られる。
MORGAN ADVANCED MATERIALS PLC:広範なCIM能力を持つグローバル統合型先進セラミックスメーカーで、アルミナ、ジルコニア、窒化ケイ素材料に対応。多国籍の製造拠点を通じて航空宇宙、医療、エネルギー市場にサービスを提供。
ARBURG GMBH + CO KG:ドイツの射出成形機械OEMで、セラミック原料処理用に構成されたAllrounderシリーズを含むCIM専用機プラットフォームを開発。CIM生産者向けの設備供給業者および技術開発パートナーとして機能。
OECHSLER AG:広範なマルチマテリアル部品生産ポートフォリオの一部としてCIMを提供するドイツの精密製造業者。複雑な形状を必要とする自動車および産業用途に注力。
KLÄGER SPRITZGUSS GMBH & CO. KG:専用のCIMプロセス能力を持つドイツの専門射出成形業者。医療技術および産業オートメーションのニッチな精密アプリケーションにサービスを提供。
INDO-MIM PVT. LTD.:インドに本社を置く金属およびセラミック射出成形の世界的リーダーで、大規模なCIM生産能力を持つ。コスト競争力のある製造を通じて自動車、医療、家電製品の輸出市場にサービスを提供。
MICRO:極めて高い寸法精度が最重要となるマイクロエレクトロニクスおよび小型医療機器用途を対象としたCIM能力を持つ精密部品メーカー。
COORSTEK, INC.:広範なCIMインフラを持つ世界最大級の先進セラミックスメーカーの一つ。幅広いアルミナおよびジルコニア製品ポートフォリオで半導体、化学プロセス、防衛、医療市場にサービスを提供。
ORTECH ADVANCED CERAMICS:カリフォルニアを拠点とするセラミックス専門企業で、航空宇宙、半導体、産業市場向けにCIM生産部品を提供。迅速なプロトタイピング能力とカスタムエンジニアリングサービスで知られる。
PAUL RAUSCHERT GMBH & CO. KG:CIM技術によって強化された従来のセラミック加工能力を持つドイツのセラミックスグループ。電気絶縁、実験室、産業プロセス機器市場にサービスを提供。
セラミック射出成形市場における最近の動向とマイルストーン 2024年第1四半期 :CoorsTekは、北米の半導体装置メーカーからの需要急増に対応するため、ゴールデン(コロラド州)施設におけるジルコニアCIM生産能力の拡張を発表。これは、焼成炉およびHIPインフラへの数百万ドル規模の設備投資を意味する。
2024年第2四半期 :Indo-MIM Pvt. Ltd.は、バンガロールのCIM生産ラインでAS9100D航空宇宙品質認証を取得し、民間航空および防衛用途におけるセラミック部品供給契約の資格を得た。
2023年第3四半期 :Morgan Advanced Materials PLCは、欧州の専門セラミック原料配合会社を買収し、CIMバインダーサプライチェーンを垂直統合し、第三者の原料価格変動へのエクスポージャーを低減した。
2023年第4四半期 :Arburg GmbH + Co KGは、Formnext 2023でアップグレードされたAllrounder CIM専用機構成を発表。精密セラミック部品生産における不良率削減を目的とした、統合されたプロセス監視およびAI支援射出パラメーター最適化機能を搭載。
2023年第1四半期 :欧州委員会は、セラミックおよび金属射出成形向け次世代触媒脱バインダー技術を対象とした研究コンソーシアム助成金として4,500万ユーロ を承認。複数のEU拠点のCIM生産者および大学研究機関が参加。
2023年第2四半期 :Ortech Advanced Ceramicsは、米国の大手LIDARセンサーメーカーと戦略的供給契約を発表。自動車グレードのLiDARユニット向けにジルコニアCIMハウジングを供給し、自動運転車プラットフォーム市場をターゲットとする。
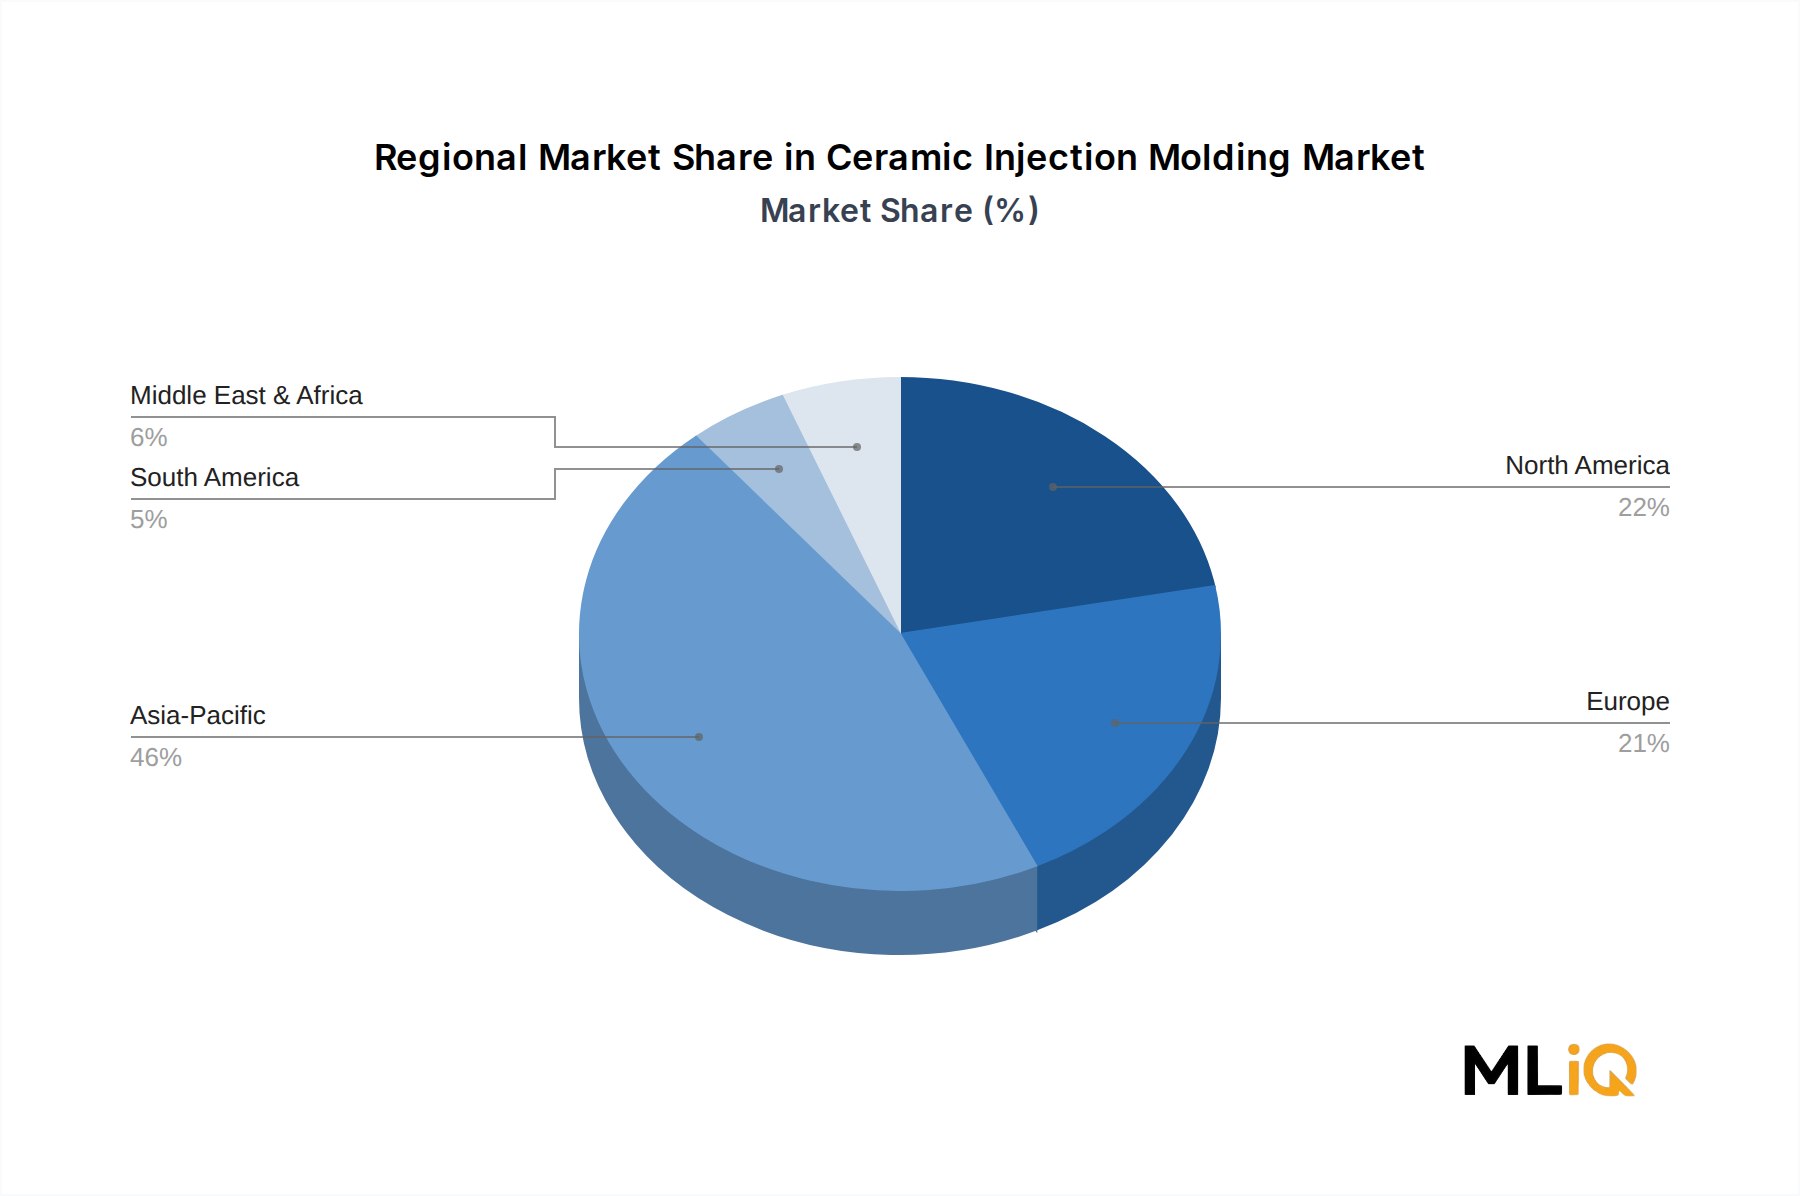
セラミック射出成形市場の地域別市場内訳 アジア太平洋地域は、世界のセラミック射出成形市場において生産量と消費量の両面で支配的な地位を占め、世界の収益の推定45〜48% を占めています。中国はこの優位性の中心であり、巨大なエレクトロニクス製造エコシステム、急速に拡大する半導体製造能力、および「Made in China 2025」後継プログラムの下での政府支援の先進材料イニシアティブによって推進されています。日本と韓国は、世界トップクラスのエレクトロニクスおよび自動車サプライチェーンから精密グレードのCIM需要に貢献しています。インドはコスト競争力のあるCIM生産ハブとして台頭しており、Indo-MIMといくつかの地域プレーヤーが輸出市場に対応するために能力を拡大しています。アジア太平洋地域は最も急速に成長している地域であり、継続的な産業化とEV導入の加速に支えられ、地域的なCAGRは約5.5% と推定されています。
ヨーロッパは2番目に大きな地域市場であり、世界の収益の約28〜30% を占めています。精密工学と自動車製造の中心地であるドイツが支配的な国別市場であり、フランスとイタリアの医療機器クラスターが意味のある二次的な需要に貢献しています。ヨーロッパのCIM生産者は、自動車、産業機械、医療技術といった高価値の最終用途顧客への近接性から恩恵を受けています。この地域のCAGRは3.8% と推定されており、成熟した産業インフラを反映していますが、着実な代替およびアップグレード需要があります。
北米は世界の市場収益の約18〜20% を占め、米国が主要な貢献国です。需要はカリフォルニア、テキサス、北東部の半導体装置、航空宇宙および防衛、医療機器製造クラスターに集中しています。CHIPSおよび科学法に基づく国内回帰インセンティブは、国内CIM能力投資を徐々に刺激しています。北米の地域CAGRは4.0% と推定されています。
中東・アフリカと南米は残りの市場シェアを合わせていますが、独自のCIM生産は限られており、特にGCC諸国とブラジルにおけるヘルスケアインフラ投資と産業多角化プログラムに牽引されて輸入需要が増加しています。
セラミック射出成形市場における価格動向とマージン圧力 セラミック射出成形市場は、コモディティグレードの産業用部品と高仕様の医療用および半導体部品の異なる価値提案を反映した、二分された価格構造を示しています。産業機械用途向けの標準アルミナCIM部品は、形状の複雑さとロットサイズに応じて部品あたり平均5ドル〜50ドル (約775円〜7,750円)の範囲で取引されますが、ジルコニア製歯科用補綴物ブランクや半導体CIM部品は、厳しい純度要件、プロセス認証費用、およびより厳格な寸法公差を反映して、ユニットあたり100ドル〜500ドル以上 (約15,500円〜77,500円超)の価格を要求できます。
バリューチェーン全体のマージン構造は階層化されています。セラミック粉末サプライヤー、特に高純度イットリア安定化ジルコニアおよび焼成アルミナの生産者は、独自の粉末形態制御と供給集中を通じて上流のマージンを獲得します。CIM原料配合業者は、粉末とバインダーシステムを混合することで第2のマージン層を追加しますが、このセグメントは、大規模な統合型CIM生産者が自社で原料能力を開発するにつれて、ますます圧縮される傾向にあります。医療および半導体セグメントで事業を行う完成部品生産者は、顧客認定の固定化と長期製品ライフサイクル認証に支えられ、20〜30% のEBITDAマージンを維持します。産業グレードのCIM生産者は、アジアの製造業者間の競争激化により、マージンが10〜15% に圧縮されるという課題に直面しています。
コモディティ投入サイクルは、価格決定力に大きく影響します。アルミナ原料価格は、中国のバイエル法精製部門におけるエネルギーコストに追随し、価格に敏感な産業顧客に値上げを転嫁できない小規模CIM生産者を圧迫する15〜25% の周期的なコスト急騰を引き起こします。ジルコニア粉末の価格は、多角化された世界のジルコン砂供給により比較的安定していますが、レアアース安定剤の入手可能性が周期的な変動をもたらします。
標準的な産業用CIMセグメントにおける競争激化は、平均販売価格の緩やかなデフレを促進していますが、医療用および半導体ニッチは、規制上の資格認定障壁のために価格安定性を維持しています。用途エンジニアリングサービス(CIM設計、焼結シミュレーション、後処理統合)に投資する生産者は、顧客との対話をコモディティ価格設定から総所有コスト価値にシフトさせることで、マージンを維持するのに最も有利な立場にあります。
セラミック射出成形市場のサプライチェーンと原材料の動向 セラミック射出成形市場を支えるサプライチェーンは、上流への依存が集中していること、資格認定に長いリードタイムがかかること、および中程度ではあるものの重大な地政学的供給途絶のリスクにさらされていることを特徴としています。これらのダイナミクスを理解することは、生産者が戦略的な調達姿勢を評価するために不可欠です。
アルミナ(Al₂O₃)は、CIM原料エコシステムにおいて体積的に主要な原材料です。
Ceramic Injection Molding Market Segmentation
1. 材料
1.1. アルミナ
1.2. ジルコニア
1.3. その他
2. 産業分野
2.1. 産業機械
2.2. 自動車
2.3. ヘルスケア
2.4. 電気・電子
2.5. 消費財
2.6. その他
Ceramic Injection Molding Market Segmentation By Geography
1. 北米
1.1. 米国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米のその他の地域
3. ヨーロッパ
3.1. 英国
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. その他のヨーロッパ地域
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC諸国
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東・アフリカのその他の地域
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. その他のアジア太平洋地域
日本市場の詳細分析
日本は、精密なCIM(セラミック射出成形)部品に対する確固たる需要を背景に、アジア太平洋地域のセラミック射出成形市場において戦略的に重要な位置を占めています。世界のCIM市場は2023年に約5億160万ドル (約775億円)と評価され、アジア太平洋地域がそのうちの45-48%を占めています。日本市場は、世界トップクラスのエレクトロニクス、自動車、医療サプライチェーンから高精度CIM部品への貢献が大きく、市場は質と信頼性を重視する特性を持ちます。地域全体の年平均成長率(CAGR)は推定5.5% とされており、日本の市場もこの成長トレンドに連動すると見られています。
特に、電気自動車(EV)への移行、医療機器の高度化、半導体製造能力の拡張といった世界的メガトレンドは、日本国内のCIM需要を強力に牽引しています。2023年の世界のEV生産は1,400万台 を超え、2030年には年間4,000万台 に達すると予測されており、各EVには熱管理システムやパワーエレクトロニクスにセラミック部品が組み込まれます。また、世界の医療機器市場への支出は2023年に約6,000億ドル (約93兆円)に迫り、半導体設備投資は約1,900億ドル (約29.45兆円)に達しており、これらの主要産業が日本のCIM市場の成長を支える基盤となります。
日本市場における主要なプレーヤーとしては、国内に拠点を置く「西村アドバンスドセラミックス(Nishimura Advanced Ceramics)」が挙げられます。同社は、エレクトロニクスや半導体分野向けの精密セラミックス部品製造において、厳格な寸法公差能力と高純度原料管理で高い評価を得ています。これは、日本の製造業が求める高水準な品質要求に応えるものです。
日本市場の規制・標準フレームワークは、最終製品の用途によって厳格に定められています。医療機器向けCIM部品の場合、医薬品医療機器等法(PMDA)に基づく承認プロセスと、ISO 13485などの品質マネジメントシステム認証が必須です。自動車部品では、日本の自動車産業規格(JASO)および国際的なIATF 16949規格が適用されます。電子部品では、日本産業規格(JIS)が材料の品質や試験方法に関する基準を定めています。これらは、日本の製造業が世界的に競争力を維持するための基盤となっています。
CIM部品の流通経路は主にB2Bモデルが中心であり、自動車部品メーカー、医療機器メーカー、電子機器メーカーなどの大手OEMへの直接販売が主流です。また、専門商社を介した供給も一般的です。日本企業は、サプライヤーに対して長期的な関係構築、安定供給能力、および高度な技術サポートを重視する傾向があります。最終消費者行動は、直接CIM部品に影響を与えるわけではありませんが、最終製品において「メイド・イン・ジャパン」に代表される品質、耐久性、精密さへの高い期待が、サプライチェーン全体に品質要求として反映されます。
本セクションは、英語版レポートに基づく日本市場向けの解説です。一次データは英語版レポートをご参照ください。