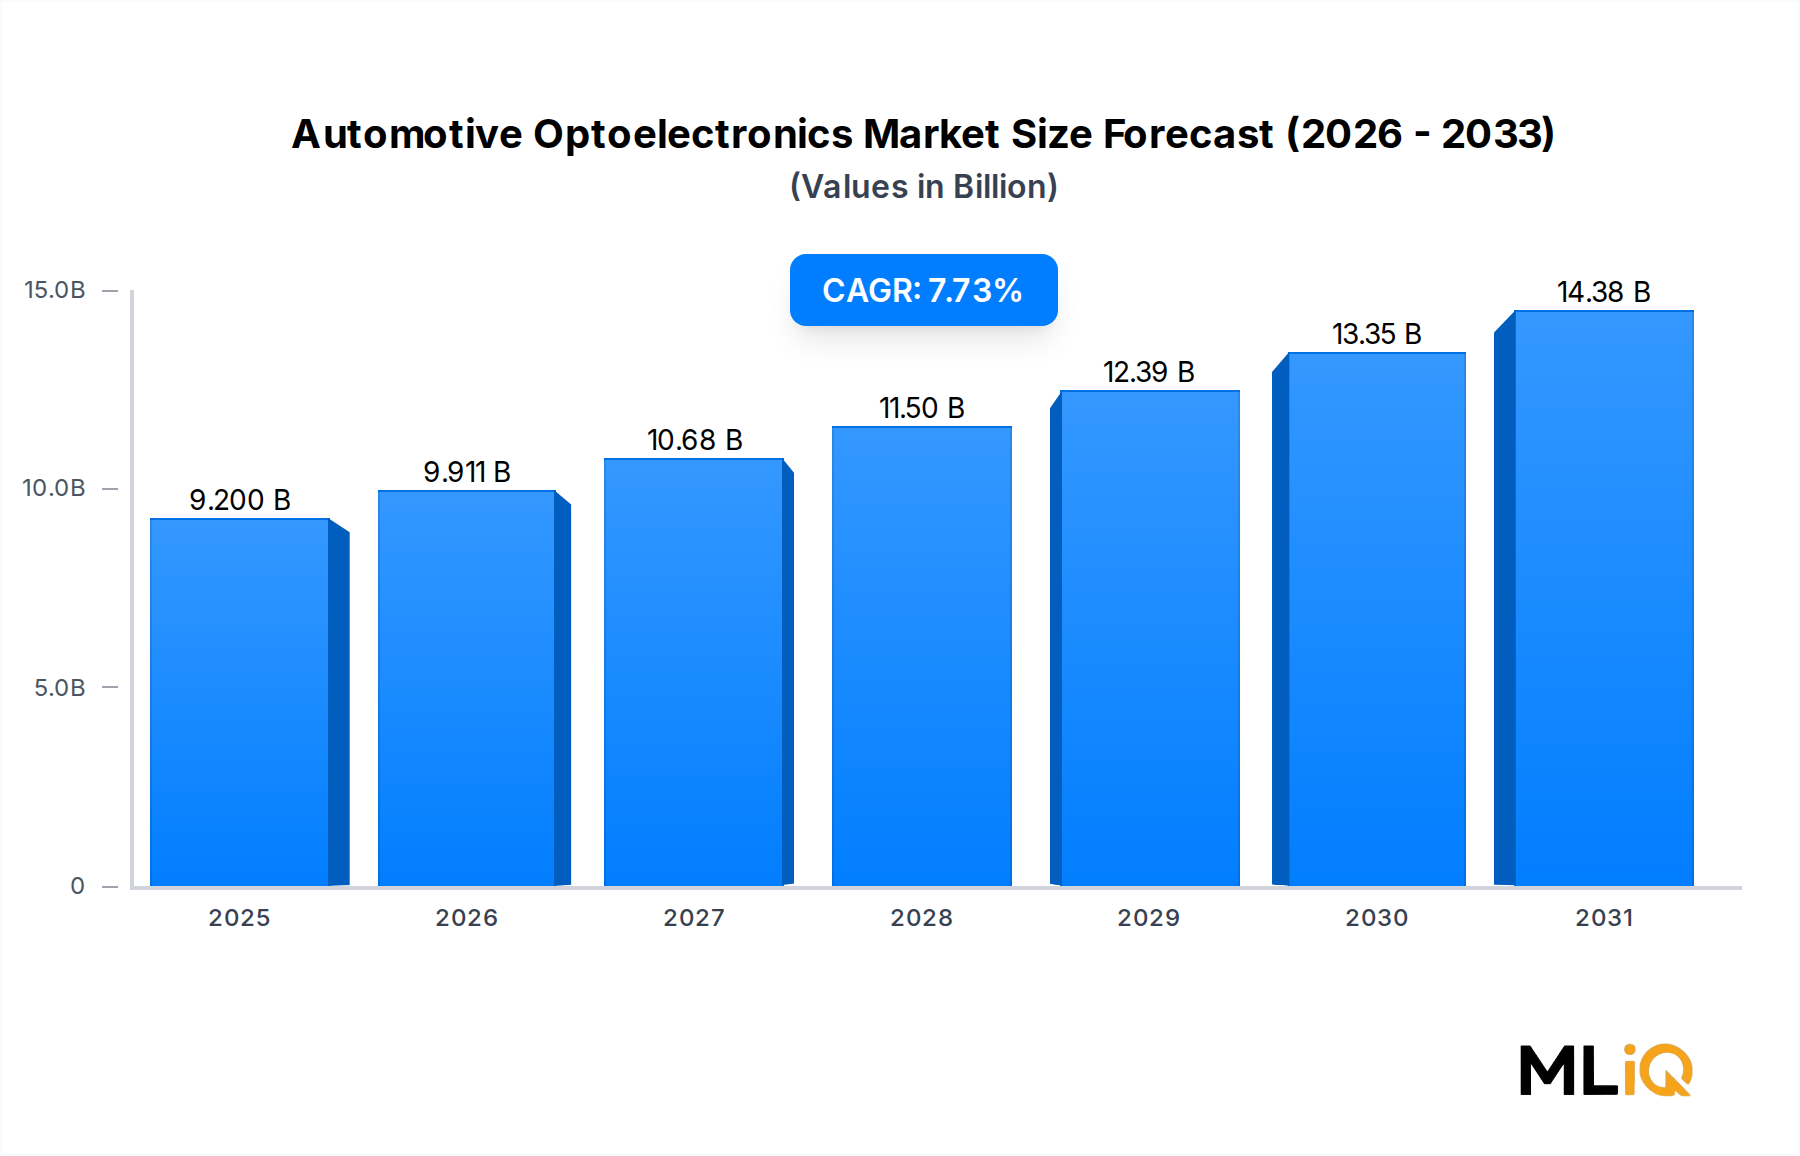
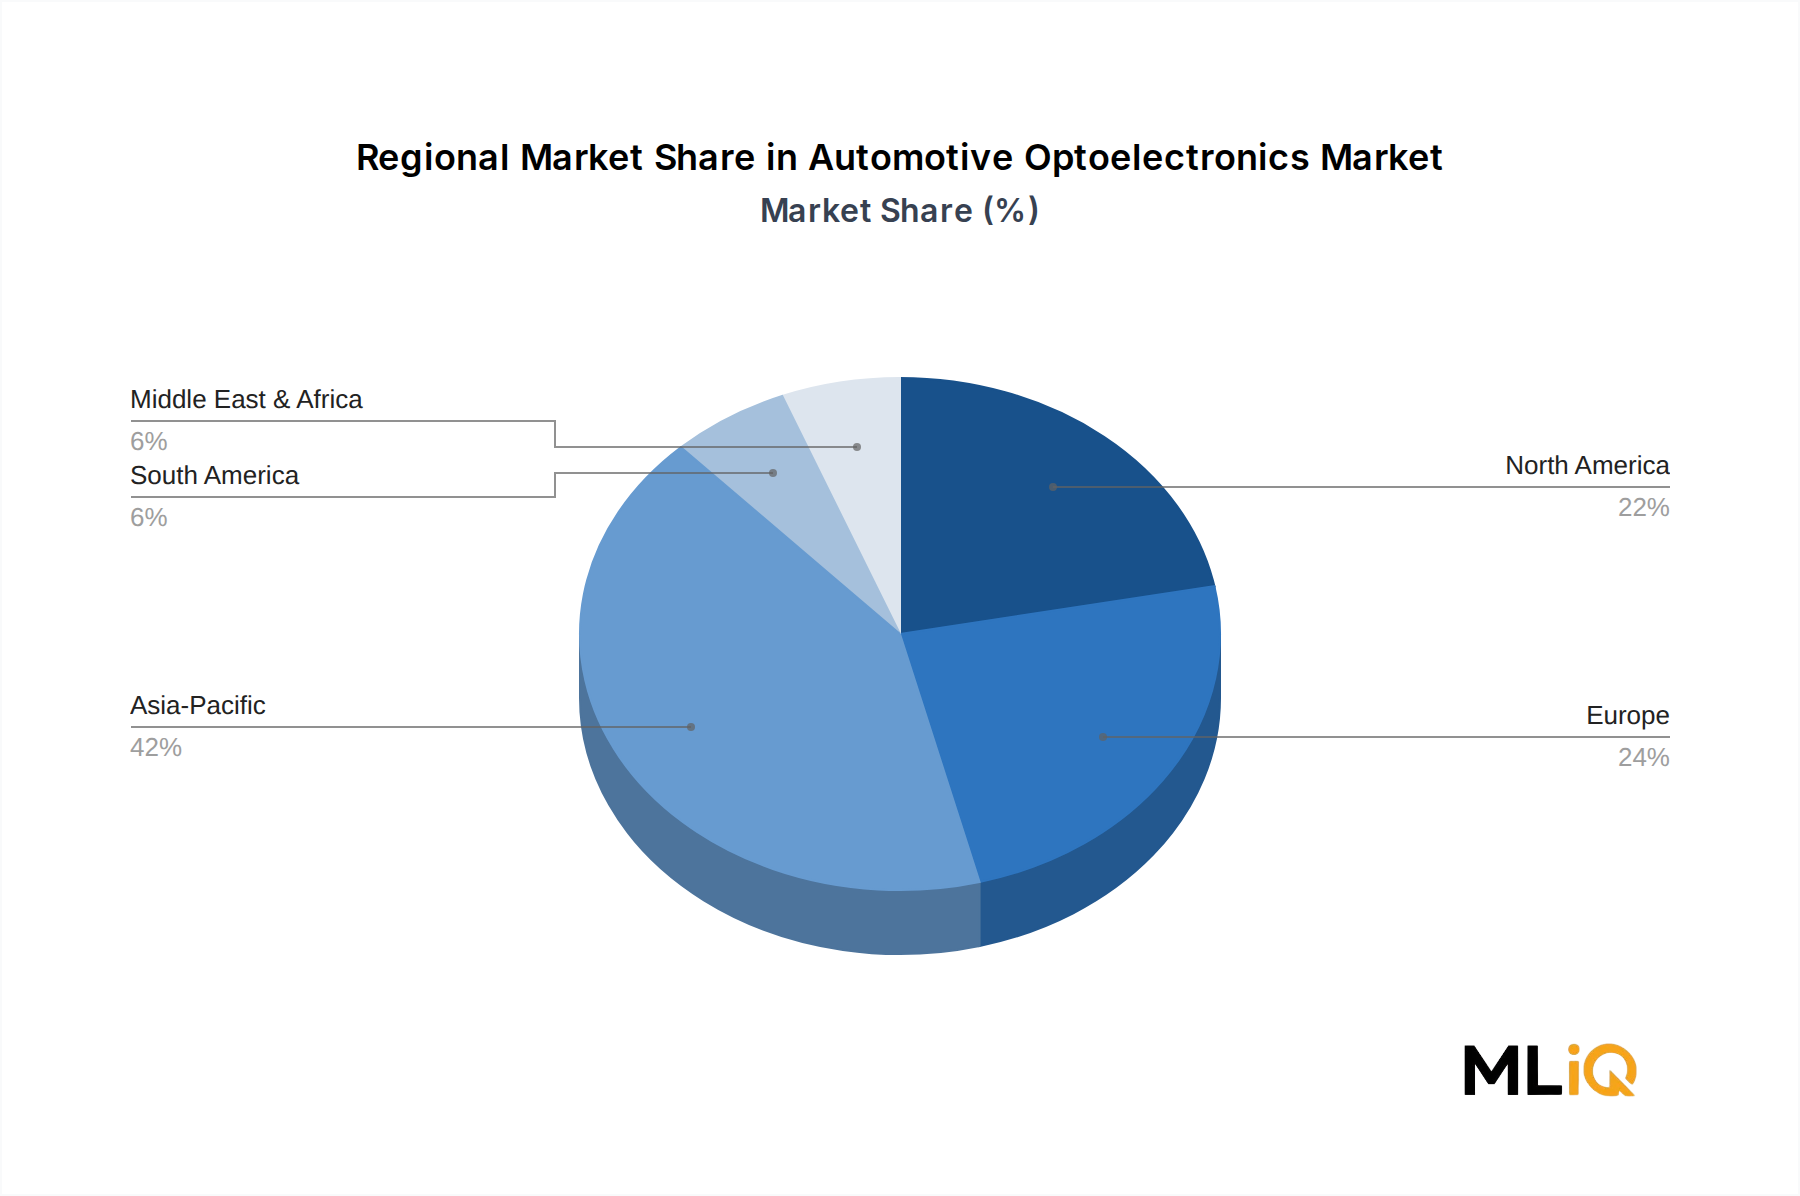
Der deutsche Markt für optoelektronische Komponenten in Fahrzeugen stellt einen bedeutenden Teil des europäischen Sektors dar und profitiert von der starken Position Deutschlands als globaler Automobilhersteller und Technologieführer. Die Marktgröße wird maßgeblich durch die hohe Produktionsrate von PKW und Nutzfahrzeugen bestimmt, wobei Deutschland traditionell an der Spitze der technologischen Innovation steht. Der Markt ist durch ein starkes Wachstum gekennzeichnet, angetrieben durch die anhaltende Elektrifizierung der Fahrzeugflotte und die steigenden Anforderungen an Fahrerassistenzsysteme (ADAS) sowie fortschrittliche Beleuchtungstechnologien. Branchenbeobachter schätzen, dass der Markt für optoelektronische Komponenten in Deutschland im Jahr 2025 einen Wert von über 2 Milliarden Euro erreichen könnte, mit einer erwarteten jährlichen Wachstumsrate von etwa 7-8% bis 2030.
Dominante Akteure auf dem deutschen Markt sind sowohl heimische Unternehmen als auch die deutschen Niederlassungen großer internationaler Konzerne. Hervorzuheben sind Unternehmen wie Osram Licht AG (nun Teil von ams-OSRAM), ein weltweit führender Anbieter von LED-Technologie und photonischen Lösungen, der eine Schlüsselrolle bei der Entwicklung und Lieferung von Scheinwerfersystemen und Innenraumbeleuchtung spielt. Auch Continental AG und Bosch, obwohl primär Systemlieferanten, integrieren und entwickeln zunehmend eigene optoelektronische Lösungen für ihre ADAS- und Infotainmentsysteme. Diese Unternehmen sind für den deutschen Markt von zentraler Bedeutung, da sie eng mit den großen deutschen Automobilherstellern wie Volkswagen, BMW und Mercedes-Benz zusammenarbeiten.
Der regulatorische Rahmen in Deutschland und der EU spielt eine entscheidende Rolle. Die Einhaltung von Standards wie REACH (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) und GPSR (General Product Safety Regulation) ist für alle auf dem Markt befindlichen Produkte unerlässlich. Spezifisch für den Automobilsektor sind die strengen ECE-Regularien für Fahrzeugbeleuchtung und die UN-ECE-Regelungen für ADAS-Systeme, die eine hohe Sicherheit und Zuverlässigkeit der optoelektronischen Komponenten gewährleisten müssen. TÜV-Zertifizierungen sind für viele sicherheitsrelevante Komponenten eine Notwendigkeit. Die sich ständig weiterentwickelnden Normen für Elektromobilität, wie z.B. für die Hochvolt-Trennung in BEVs, treiben ebenfalls die Nachfrage nach spezialisierten optoelektronischen Lösungen wie digitalen Isolatoren und Optokopplern, die in Deutschland oft nach strengen Qualitätskriterien entwickelt und produziert werden.
Die Vertriebskanäle sind stark auf den direkten Verkauf an OEMs und deren direkten Zulieferer (Tier 1) fokussiert. Konsumentenverhalten in Deutschland legt Wert auf Qualität, Langlebigkeit und fortschrittliche Funktionalität, was sich in der hohen Nachfrage nach innovativen LED-Lichtsystemen, adaptiven Scheinwerfern und integrierten Sensorlösungen widerspiegelt. Es gibt eine starke Präferenz für Produkte, die nach hohen deutschen bzw. europäischen Qualitätsstandards hergestellt werden.
Finanzielle Kennzahlen werden in Euro dargestellt. Der Markt für optoelektronische Komponenten im deutschen Automobilsektor, der einen erheblichen Anteil am globalen Markt von 9,2 Milliarden USD (ca. 8,5 Milliarden Euro) im Jahr 2025 ausmacht, wird voraussichtlich eine starke Wertsteigerung erfahren. Die Investitionen in Forschungs- und Entwicklungszentren von Unternehmen wie Osram in Deutschland unterstreichen die Bedeutung des Landes für technologische Fortschritte in diesem Bereich. Die sichere Verfügbarkeit von Rohstoffen, wie z.B. Seltenerdelemente, die für bestimmte Phosphore benötigt werden, bleibt ein kritischer Faktor, wobei deutsche Unternehmen verstärkt auf diversifizierte und nachhaltige Lieferketten setzen.