Market Lens IQ ist ein globales Marktforschungs- und strategisches Beratungsunternehmen, das Organisationen auf internationalen Märkten fortschrittliche syndizierte Forschungsberichte, maßgeschneiderte Branchenanalysen, Competitive Intelligence und datengesteuerte Beratungslösungen bietet. Mit einem starken Engagement für analytische Exzellenz und Innovation unterstützt Market Lens IQ Unternehmen, Investoren, Berater und Entscheidungsträger mit handlungsrelevanten Erkenntnissen, die strategisches Wachstum, betriebliche Effizienz und langfristige Geschäftstransformationen in stark umkämpften Branchen vorantreiben. Das Unternehmen bedient ein breites Spektrum von Branchen, darunter Life Sciences, Konsumgüter, Halbleiter und Elektronik, Materialien und Chemikalien, Bau und Fertigung, Lebensmittel und Getränke, Energie und Strom, Automobil und Transport, IKT und Medien, Luft- und Raumfahrt sowie Verteidigung und BFSI (Banken, Finanzdienstleistungen und Versicherungen). Durch die Kombination umfassender Branchenkenntnisse mit fortschrittlichen Analysen liefert Market Lens IQ umfassende Marktbewertungen, Analysen von Technologietrends, Investitionsinformationen, Einblicke in die Lieferkette, Preisanalysen, Studien zum Kundenverhalten und zukünftige Marktprognosen, die auf die sich entwickelnden Geschäftsanforderungen zugeschnitten sind.
Im Mittelpunkt der Fähigkeiten von Market Lens IQ steht eine robuste 360-Grad-Forschungsmethodik, die Primärforschung, Sekundärforschung, Experteninterviews, Datentriangulation, KI-gestützte Analysen und Echtzeit-Marktüberwachung integriert. Unser Forschungsrahmen gewährleistet höchste Standards für Datengenauigkeit, Zuverlässigkeit und strategische Relevanz, indem wir Branchendatenbanken, Unternehmensanmeldungen, Regierungspublikationen, Fachzeitschriften, regulatorische Rahmenbedingungen, White Papers, Investorenpräsentationen und globale Wirtschaftsindikatoren nutzen. Das Unternehmen ist darauf spezialisiert, aufkommende Marktchancen, bahnbrechende Technologien, Innovationsökosysteme, wettbewerbsfähiges Benchmarking, regulatorische Veränderungen und wachstumsstarke Investitionssegmente in globalen Branchen zu identifizieren. Angetrieben von einem kundenorientierten Ansatz arbeitet Market Lens IQ mit Start-ups, KMUs, multinationalen Unternehmen, Private-Equity-Firmen, institutionellen Investoren und Fortune-500-Unternehmen zusammen, um hochwertige Business-Intelligence-Lösungen bereitzustellen, die fundierte Entscheidungen und nachhaltige Wettbewerbsvorteile unterstützen. Durch kontinuierliche Innovation, digitale Intelligenzfunktionen und branchenspezifisches Fachwissen hat sich Market Lens IQ als vertrauenswürdiger strategischer Partner in der globalen Marktforschungs- und Beratungslandschaft etabliert und hilft Unternehmen, Marktkomplexitäten zu navigieren und transformative Wachstumschancen zu nutzen.
Starre Kunststoffverpackungsmarkt by Material (Polyethylenterephthalat (PET), by Polypropylen (PP), by Hochdichtes Polypropylen (HDPE), by Herstellungsverfahren (Extrusion, Spritzguss, Blasformen, Thermoformen, Andere), by Endverbraucherindustrie (Lebensmittel und Getränke, Körperpflege, Haushalt, Gesundheitswesen, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordics, Rest von Europa), by Mittlerer Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens und Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 29, 2026|Basisjahr : 2025|Seiten : 220
Schlüsselخصائص & Executive Summary: Markt für starre Kunststoffverpackungen
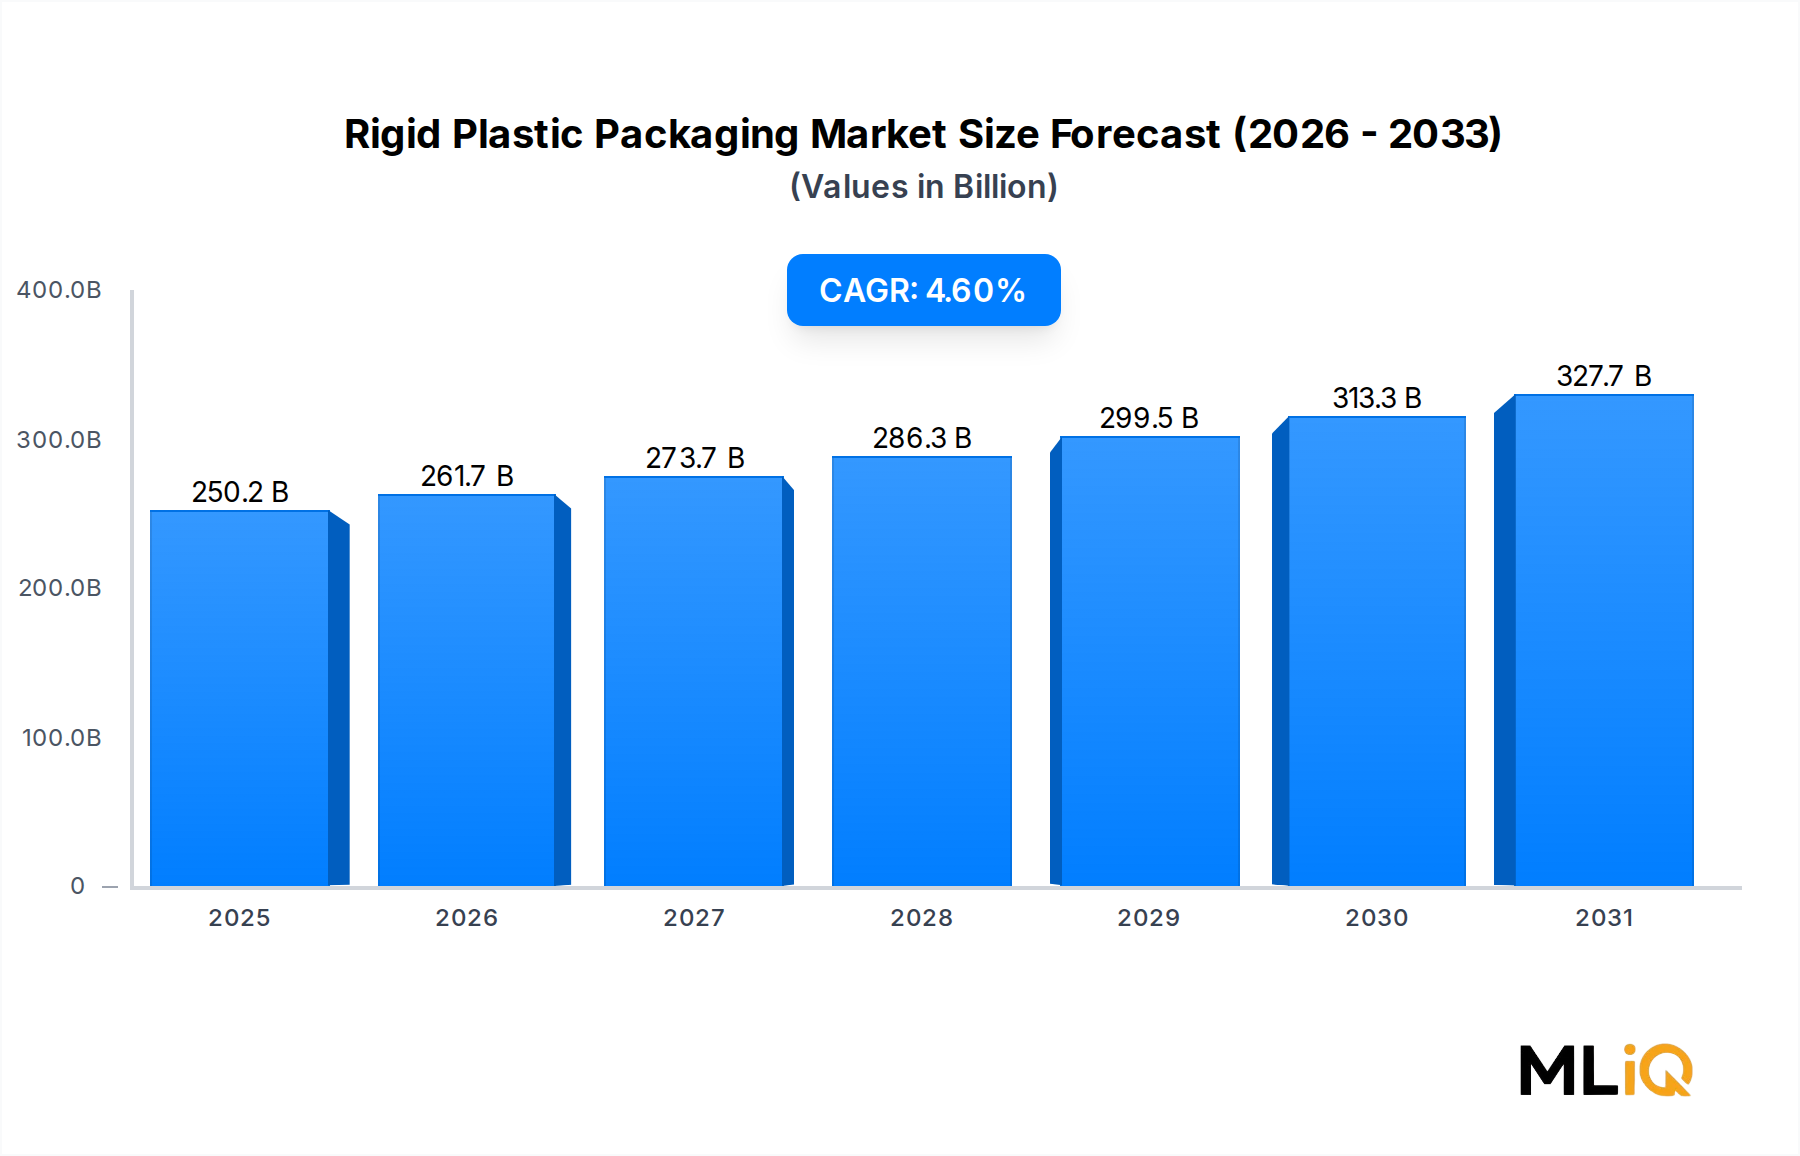
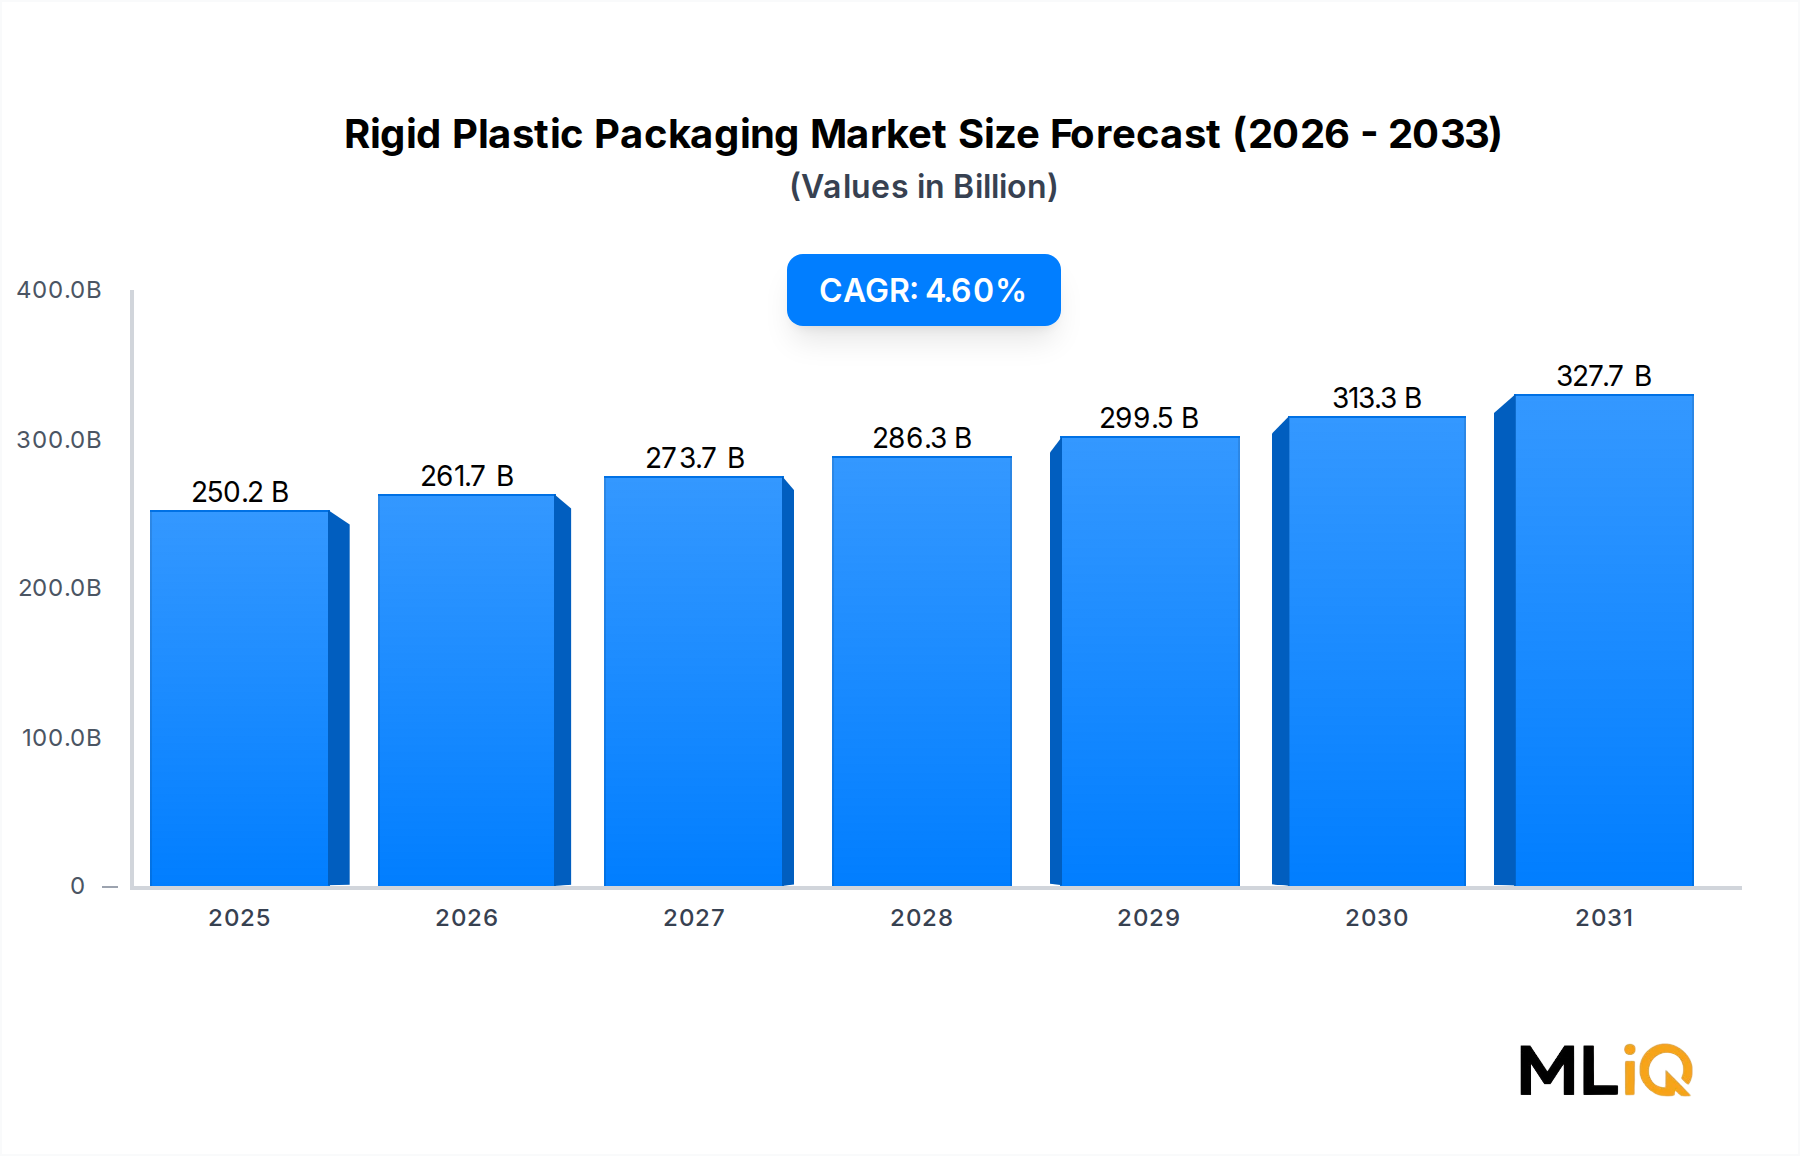
Die globale Industrie für starre Kunststoffverpackungen steht an einem kritischen Wendepunkt und verzeichnete im Basisjahr eine Bewertung von 250,18 Milliarden USD (ca. 230 Milliarden €) und wird voraussichtlich bis 2033 mit einer jährlichen Wachstumsrate von 4,6 % wachsen. Diese Entwicklung spiegelt eine tiefgreifende strukturelle Nachfrage in den Endmärkten für Lebensmittel und Getränke, Gesundheitswesen, Körperpflege und Haushalt wider, die alle gleichzeitig ihre Produktionsmengen steigern und die Leistungsanforderungen an primäre Verpackungssubstrate erhöhen.
Starre Kunststoffverpackungsmarkt Marktgröße (in Billion)
400.0B
300.0B
200.0B
100.0B
0
250.2 B
2025
261.7 B
2026
273.7 B
2027
286.3 B
2028
299.5 B
2029
313.3 B
2030
327.7 B
2031
Makroökonomische Rückenwinde – darunter die zunehmende Urbanisierung in Asien-Pazifik und Lateinamerika, steigende verfügbare Einkommen der Mittelschicht sowie die globale Expansion des modernen Einzelhandels und der E-Commerce-Logistik – verstärken gemeinsam die Nachfrage nach starren Kunststoffformaten, die höchste Integrität, Manipulationssicherheit und geringes Gewicht aufweisen. Polyethylenterephthalat (PET), Polypropylen (PP) und High-Density Polyethylen (HDPE) bleiben die dominierenden Materialgrundlagen, die jeweils ein ausgeglichenes Verhältnis von Leistung und Kosten für verschiedene vertikale Anwendungen bieten.
Strategisch navigiert der Markt ein doppeltes Gebot: Erfüllung eskalierender Nachhaltigkeitsanforderungen sowohl von Regulierungsbehörden als auch von Markeninhabern bei gleichzeitiger Reduzierung des Materialgewichts und der Kosten pro Einheit. Die in der Europäischen Union, im Vereinigten Königreich und zunehmend in nordamerikanischen Rechtsordnungen geltenden Rahmenwerke für erweiterte Herstellerverantwortung (EPR) gestalten die Strategien zur Materialbeschaffung um, beschleunigen Investitionen in Harze mit recyceltem Inhalt und fördern Innovationen im Bereich Leichtbau. Die Einführung von Lösungen für den Markt für Plastikflaschen und -behälter, die recycelten Post-Consumer-Inhalt (PCR) enthalten, nimmt messbar zu, insbesondere bei multinationalen FMCG-Unternehmen.
Wichtige Nachfragekatalysatoren sind der globale Boom bei der Pharmapackage, der durch alternde Demografien und die Verbreitung von Biologika angetrieben wird, die Aufwertung von Verpackungen für Körperpflege und Kosmetik sowie das explosive Wachstum von Fertiggerichten und Convenience-Segmenten. Gegen diese Wachstumstrends stellt die Volatilität der Rohstoffpreise – insbesondere bei jungfräulichen Polyolefin- und PET-Harz-Rohstoffen, die an Derivate von Rohöl und Erdgas gebunden sind – das größte Margenrisiko für Verarbeiter dar.
Das Wettbewerbsumfeld wird von einer Kohorte global integrierter Hersteller dominiert, darunter Amcor PLC, Berry Global Inc. und ALPLA Werke. Deren Skalenvorteile bei der Harzbeschaffung, der Amortisation von Werkzeugen und der regionalen Logistik schaffen erhebliche Eintrittsbarrieren. Schwellenländer, insbesondere China, Indien und Südostasien, sind gleichzeitig die am schnellsten wachsenden Verbrauchszonen und die aggressivsten Investitionsziele für Kapazitäten, was die Wettbewerbsberechnung für etablierte westliche Akteure weiter verschärft.
Dieser Bericht liefert eine umfassende, datengestützte Untersuchung der Segmentdynamik des Marktes, der regionalen Leistungskorridore, der Wettbewerbspositionierung, der Handelsströme und der disruptiven Technologievektoren im Prognosefenster 2025–2033.
Segment-Tiefenanalyse: Dominanz von Lebensmitteln und Getränken im Markt für starre Kunststoffverpackungen
Das Endverbrauchersegment Lebensmittel und Getränke behauptet seine dominierende Führung in der globalen Landschaft der starren Kunststoffverpackungen und macht im Basisjahr schätzungsweise 42–46 % des gesamten Marktumsatzes aus. Diese Dominanz ist strukturell verankert und wird durch das Zusammenspiel von Bevölkerungswachstum, veränderten Ernährungsgewohnheiten, der Expansion moderner Vertriebskanäle und den unersetzlichen funktionalen Attributen starrer Kunststoffformate – Barriereleistung, Dimensionsstabilität, Fallfestigkeit und hermetische Dichtheit – angetrieben.
PET-Flaschen und -Gläser für Getränke
Innerhalb des Segments Lebensmittel und Getränke stellen PET-basierte starre Behälter für kohlensäurehaltige Erfrischungsgetränke (CSD), abgefülltes Wasser, Säfte, Speiseöle und Gewürze den größten Einzelumsatzpool dar. Der Markt für PET-Verpackungen wächst weiter, da Markeninhaber von Glas auf PET umsteigen, um das Gewicht zu reduzieren – typischerweise 30–60 % leichter als Glasäquivalente –, während gleichzeitig die optische Klarheit und die CO₂-Barriereleistung erhalten bleiben. Leichtbauprogramme, die von großen Getränkemultis seit 2018 verfolgt werden, haben die durchschnittliche Wanddicke von PET-Flaschen um etwa 15–20 % reduziert, was den Harzverbrauch pro Einheit komprimiert und gleichzeitig die Durchsatzleistung auf Hochgeschwindigkeits-Abfülllinien erhöht. Verarbeiter, die dieses Untersegment beliefern, arbeiten mit hohen Volumina und geringen Margen; die Wettbewerbsdifferenzierung wird hauptsächlich durch Prozesseffizienz und geografische Nähe zu den Abfüllbetrieben erreicht.
Polypropylen-Behälter für Lebensmittelanwendungen
Starre Polypropylen-Verpackungen – einschließlich spritzgegossener Becher, Tassen, Deckel und Behälter für Molkereiprodukte, Feinkost und verarbeitete Lebensmittel – bilden das zweitgrößte Untersegment. Der Markt für Polypropylen-Verpackungen profitiert von der außergewöhnlichen thermischen Beständigkeit von PP (ermöglicht sowohl Heißabfüllungs- als auch Mikrowellen-geeignete Formate), seiner chemischen Inertheit und seiner Kosteneffizienz im Vergleich zu technischen Polymeren. Die Nachfrage aus den Kategorien Joghurt, Margarine, Aufschnitt und Fertiggerichte war insbesondere in europäischen und nordamerikanischen Einzelhandelskanälen stark. PP-Dünnwand-Spritzguss mit In-Mold-Labeling (IML)-Technologie verdrängt zunehmend Papieretiketten und bietet eine überlegene Regalattraktivität bei gleichzeitiger Feuchtigkeitsbeständigkeit.
HDPE-Behälter für Molkereiprodukte und Lebensmittelgroßverbraucher
High-Density-Polyethylen (HDPE)-Behälter bedienen die Molkerei- (Milchkrüge, Sahneflaschen), Gewürz- und Lebensmittelgroßverbraucher-Sektoren mit einer Kombination aus Steifigkeit, ESCR (Umweltspannungsrissbeständigkeit) und Kosteneffizienz, die von anderen Standardharzen unübertroffen ist. In Nordamerika bleibt der HDPE-Milchkrug einer der volumenstärksten starren Kunststoffformate nach Stückzahl, und seine Recyclingfähigkeit – unterstützt durch eine etablierte Infrastruktur für die Sammlung im Haushalt – bietet ein Nachhaltigkeitsnarrativ, das die Loyalität der Markeninhaber aufrechterhält, auch wenn alternative Materialien konkurrieren.
Sub-Segment-Dynamik und Margendruck
Im Segment Lebensmittel und Getränke hat sich die Margendynamik zunehmend polarisiert. Standardbehälter für Wasser und CSD erfahren eine anhaltende Margenkompression, da Überkapazitäten in der asiatischen Produktion und die Volatilität der Harzpreise die Rentabilität der Verarbeiter schmälern. Umgekehrt liefern Premium- und funktionelle Untersegmente – Barrierebehälter für sauerstoffsensitive Lebensmittelprodukte, mehrschichtige PP/EVOH-Strukturen für längere Haltbarkeit und PCR-integrierte Formate, die eine grüne Prämie erzielen – überdurchschnittliche EBITDA-Margen für technisch versierte Verarbeiter.
Zu den Hauptakteuren mit erheblicher Beteiligung am Segment Lebensmittel und Getränke gehören Berry Global Inc., das seine integrierte Fertigung über Blas- und Spritzguss nutzt, um globale FMCG-Kunden zu beliefern, und PLASTIPAK HOLDINGS, INC., dessen PET-Preform- und Containergeschäft tief in den Getränkelieferketten in Nordamerika, Europa und Brasilien eingebettet ist. Amcor PLC stärkt seine Position im Bereich Lebensmittel und Getränke weiter durch sein umfangreiches Portfolio von flexiblen zu starren Verpackungen und strategische Nachhaltigkeitsverpflichtungen, einschließlich der Zusage, bis 2025 alle Verpackungen recycelbar oder wiederverwendbar zu machen. Insgesamt wird erwartet, dass der Umsatzanteil des Segments stabil bleibt, aber leichte Kompression erfahren wird, da die Segmente Gesundheitswesen und Körperpflege bis 2033 ein schnelleres relatives Wachstum verzeichnen.
Hauptmarkttreiber & Wachstumshemmnisse im Markt für starre Kunststoffverpackungen
Wichtige Nachfragekatalysatoren
Expansion im Pharma- und Gesundheitswesen: Die globale Pharmaproduktion skaliert in beispiellosem Tempo, angetrieben durch alternde Bevölkerungen in Industrieländern und die Verbreitung von Biologika, Biosimilars und Spezialarzneiformulierungen. Der Markt für Verpackungen im Gesundheitswesen wächst parallel dazu, wobei starre Kunststoffformate – einschließlich HDPE-Pharmaflaschen, PP-Medizinschalen und PET-Blister-ähnliche Klappschachteln – einen wachsenden Anteil an der primären Arzneimittelverpackung ausmachen. Regulatorische Vorschriften für kindergesicherte Verschlüsse (CRC), Manipulationssicherheit und Serialisierung verankern starre Kunststoffe weiter als bevorzugtes pharmazeutisches Substrat.
Urbanisierung und Wachstum von Convenience Food: Die Urbanisierungsraten in Asien-Pazifik, Afrika und Lateinamerika tragen zum strukturellen Wachstum des Verzehrs von Convenience Food und trinkfertigen Getränken bei. Die Vereinten Nationen prognostizieren, dass die Weltbevölkerung bis 2050 zu 68 % in städtischen Gebieten leben wird, wobei die steilsten Wachstumskurven in Indien, Subsahara-Afrika und Südostasien konzentriert sind – allesamt Hochrisiko-Expansionsgebiete für Verarbeiter von starren Kunststoffverpackungen.
Nachfrage nach E-Commerce-Verpackungen: Der globale Boom der E-Commerce-Logistik hat die Leistungsanforderungen an sekundäre und Transportverpackungen erhöht und einen Mitnahmeeffekt auf starre Kunststoffformate ausgeübt, die für ihre Knautschfestigkeit und Manipulationssicherheit geschätzt werden.
Vorschriften für recycelten Inhalt: EPR-Gesetzgebung und freiwillige Zusagen von Markeninhabern beschleunigen Investitionen in die Produktion von PCR-integrierten starren Kunststoffen, wodurch Verarbeiter Zugang zu Premiumpreisen erhalten und Verträge mit Blue-Chip-FMCG-Kunden aufrechterhalten können.
Betriebliche Hemmnisse
Volatilität der Harzpreise: Petrochemische Rohstoffpreisschwankungen – verstärkt durch geopolitische Störungen, Produktionsanpassungen von OPEC+ und Energieschocks – führen zu erheblicher Unsicherheit bei den Inputkosten für Verarbeiter von starren Kunststoffen. Der Markt für Petrochemische Harze erlebte zwischen 2021 und 2023 eine Preisschwankung von 20–25 %, was die Margen der Verarbeiter direkt komprimierte.
Regulatorische und öffentliche Wahrnehmungshindernisse: Beschränkungen für Einwegkunststoffe, die in der EU (SUP-Richtlinie), im Vereinigten Königreich, in Kanada und zahlreichen Schwellenländern erlassen wurden, schränken bestimmte Kategorien starrer Formate ein, insbesondere nicht recycelbare mehrschichtige Strukturen.
Infrastrukturlücken bei der Wiederverwertung: Obwohl die Recyclingfähigkeit verbessert wird, schränkt eine unzureichende Sammlung und Sortierung in vielen Entwicklungsländern die praktische Kreislaufwirtschaft von starren Kunststoffen ein, untergräbt Nachhaltigkeitsnarrative und schafft Reputationsrisiken für Markeninhaber.
Wettbewerbsumfeld & Schlüssel-Anbieterprofile: Markt für starre Kunststoffverpackungen
Die Wettbewerbslandschaft ist gekennzeichnet durch eine Kombination aus global integrierten Mega-Verarbeitern, regionalen Spezialisten und vertikal integrierten Harz-zu-Behälter-Spielern. Skalierbarkeit, geografische Reichweite und Nachhaltigkeitszertifikate sind die drei wichtigsten Wettbewerbsdifferenzierungsmerkmale.
DS Smith Plc: Ein großer europäischer Verpackungskonglomerat, der, obwohl er hauptsächlich auf Papierbasis arbeitet, seine Kapazitäten für starre Kunststoffe durch strategische Übernahmen erweitert hat und sich als Anbieter von Verpackungslösungen mit mehreren Substraten für FMCG- und Industriekunden positioniert, die eine Verpackungskonsolidierung anstreben.
Amcor PLC: Als eines der weltweit größten Verpackungsunternehmen nach Umsatz verfügt Amcor über beträchtliche Kapazitäten für starre Kunststoffbehälter in PET-, PP- und HDPE-Formaten weltweit. Die AmFiber- und PCR-Integrationsprogramme des Unternehmens stellen seine wichtigsten kurzfristigen Nachhaltigkeitsinitiativen dar und zielen direkt auf regulatorische Fristen in der EU und Nordamerika ab.
Berry Global Inc.: Berry betreibt eines der breitesten Portfolios für starre Kunststoffe in der Branche, das Spritzgussverschlüsse, Blasformbehälter und thermogeformte Schalen umfasst. Die Übernahme der RPC Group im Jahr 2019 erweiterte seine europäische Präsenz und Produktvielfalt erheblich und festigte seine Position als bevorzugter Lieferant für komplexe, multifunktionale Programme für starre Verpackungen.
ALPLA Werke Alwin Lehner GmbH & Co KG: Ein familiengeführtes österreichisches Unternehmen mit einem globalen Produktionsnetzwerk von über 180 Werken, spezialisiert auf PET-Flaschen und HDPE-Behälter für Getränke-, Körperpflege- und Haushaltschemikalienkunden. Sein dezentrales, kundennahes Produktionsmodell ist ein entscheidender Wettbewerbsvorteil bei der Verwaltung von Logistikkosten.
Sealed Air Corporation: Bekannt vor allem für Schutz- und Lebensmittelverpackungen, konzentrieren sich die Kapazitäten von Sealed Air für starre Kunststoffe auf die Segmente Lebensmittelsicherheit und Schutz medizinischer Geräte, wo Barriereleistung und Sterilisationskompatibilität von größter Bedeutung sind.
Pactiv Evergreen Inc.: Ein nordamerikanischer Marktführer für Verpackungen für den Lebensmittelgroßverbraucher- und Lebensmittelhandel, beliefert Pactiv Evergreen thermogeformte starre Kunststoffschalen, Behälter und Becher in großem Umfang für Lebensmittelgeschäfte, Schnellrestaurants (QSR) und institutionelle Lebensmittelkanäle.
Klockner Pentaplast Group GmbH & Co. KG: Ein Spezialist für starre und halbstarre thermogeformte Folien und Platten, bedient Klöckner Pentaplast die Märkte für pharmazeutische Blister, Lebensmittel und industrielle Verpackungen, mit besonderer Stärke bei Hochbarriere-PVC-, PET- und PP-Rollwaren für Thermoformanwendungen.
Sonoco Products Company: Das diversifizierte industrielle Verpackungsportfolio von Sonoco umfasst starre Kunststoffformate für temperaturempfindliche Pharma- und Lebensmittelprodukte und nutzt seine Verbunddosen- und thermogeformten Schalenkapazitäten in globalen Lieferketten.
PLASTIPAK HOLDINGS, INC.: Ein privat geführtes PET-Verpackungsspezialist mit tiefer Integration über die Herstellung von Preforms, das Aufblasen von Behältern und Abfüllvorgänge für Getränke- und Lebensmittelkunden in Amerika und Europa.
Silgan Holdings Inc.: Ein führender nordamerikanischer Anbieter von starren Verpackungen für haltbare Lebensmittel, Körperpflege und Gesundheitsmärkte mit starker Präsenz bei Verschlüssen und HDPE-Behälterformaten.
Strategische Meilensteine & Aktuelle Entwicklungen im Markt für starre Kunststoffverpackungen
Januar 2024: Amcor PLC kündigte die kommerzielle Einführung seiner neuartigen AmFiber Performance Paper Packaging-Linie an und erweiterte gleichzeitig sein Angebot an PET-Flaschen mit PCR-Inhalt für europäische Getränkekunden. Ziel ist ein durchschnittlicher recycelter Gehalt von 30 % im gesamten Portfolio für starre Kunststoffe bis Ende 2025.
März 2024: Berry Global Inc. nahm eine neue Hochgeschwindigkeits-Spritzgussanlage in Deventer, Niederlande, in Betrieb und fügte etwa 12.000 Tonnen jährliche Polypropylen-Behälterkapazität hinzu, die für Molkerei- und Lebensmittelgroßverbraucherkunden in Nordeuropa bestimmt sind.
Juni 2024: ALPLA Werke kündigte ein strategisches Joint Venture mit einem führenden indischen PET-Harzproduzenten an, um die Herstellung von Preforms neben den Abfüllbetrieben in Maharashtra anzusiedeln und eine Reduzierung der Logistikkosten für regionale Kunden um 40 % anzustreben.
August 2024: Die Europäische Kommission finalisierte den Zeitplan der Verordnung über Verpackungen und Verpackungsabfälle (PPWR), die bis 2025 einen Mindestgehalt von 25 % recyceltem Inhalt in PET-Getränkeflaschen und bis 2030 30 % in allen Kunststoffverpackungen vorschreibt. Dies beschleunigt direkt die Kapitalumschichtung hin zu PCR-fähigen Produktionslinien bei EU-Verarbeitern.
November 2024: Silgan Holdings Inc. schloss die Übernahme eines regionalen HDPE-Behälterherstellers im Südosten der USA ab und fügte zwei Produktionsstätten und geschätzte 95 Millionen USD an jährlichen Umsatzerlösen zu seinem Segment für starre Kunststoffe hinzu.
Februar 2025: Klöckner Pentaplast Group kündigte eine Investition von 60 Millionen EUR in verbesserte Kapazitäten für Hochbarriere-Thermoformung an seinen deutschen Standorten, mit dem Ziel, die Segmente für pharmazeutische Blister und medizinische Geräte zu bedienen, die ein zweistelliges Nachfragewachstum verzeichnen.
April 2025: Pactiv Evergreen Inc. schloss eine langfristige Liefervereinbarung mit einer großen nordamerikanischen QSR-Kette ab, um ausschließlich PCR-integrierte thermogeformte Lebensmittelbehälter zu liefern, was eine der größten Verpflichtungen zu PCR-Inhalten im nordamerikanischen Gastronomiebereich darstellt.
Regionale Marktanalyse & Wachstumskorridore für den Markt für starre Kunststoffverpackungen
Asien-Pazifik: Die dominierende Wachstumsmotor
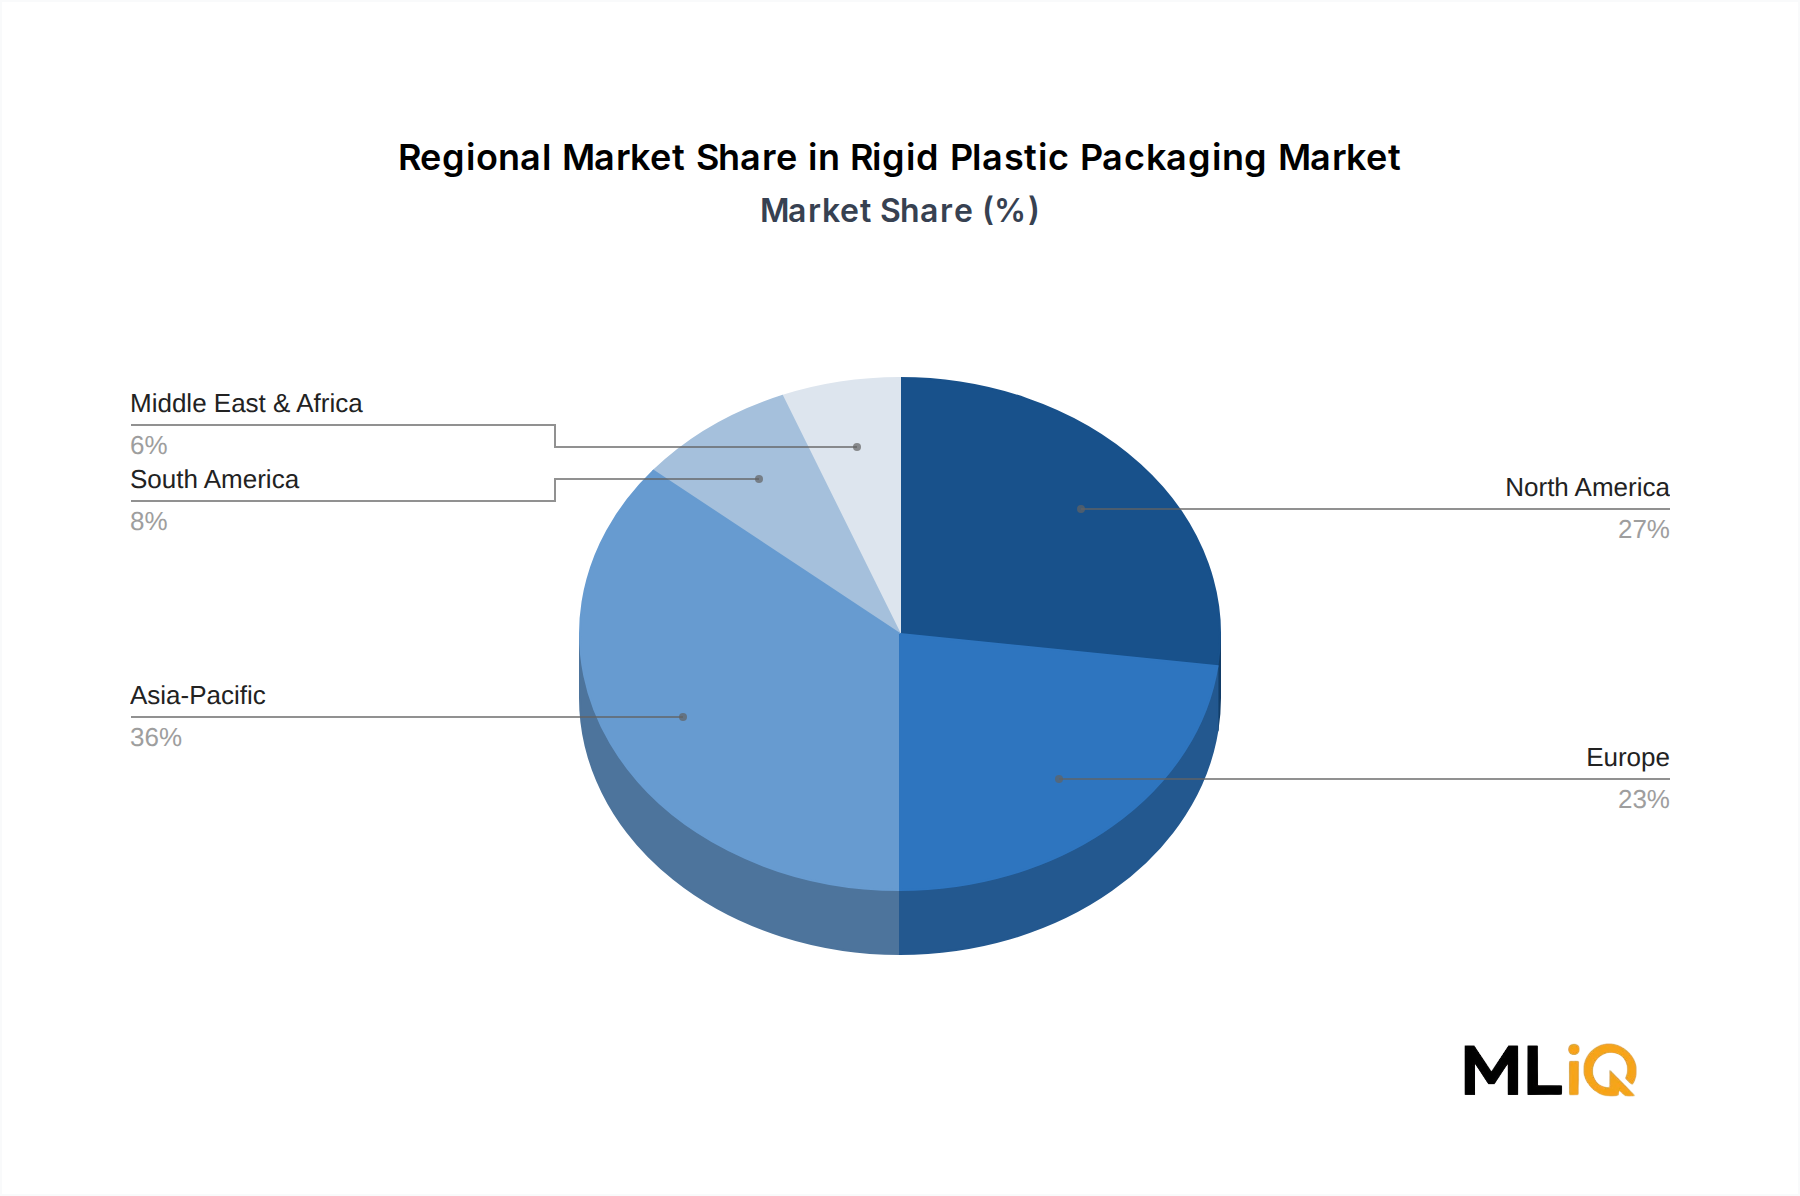
Asien-Pazifik hält den größten Anteil am globalen Markt für starre Kunststoffverpackungen, schätzungsweise 38–42 % des Gesamtumsatzes im Basisjahr, und verzeichnet mit etwa 5,5–6,0 % bis 2033 die schnellste regionale CAGR. China und Indien sind die beiden Motoren dieser Expansion, angetrieben durch ihre riesige und schnell wachsende Mittelschicht, die zunehmende Verbreitung des modernen Einzelhandels und aggressive Investitionen im Pharmasektor. Chinas heimische PET- und PP-Verarbeiterbasis profitiert von staatlich subventionierter Harzproduktion durch staatliche Petrochemieunternehmen, was eine Kostenstruktur schafft, die die globalen Preisbenchmarks wettbewerblich unter Druck setzt. Indiens Nachfrage nach starren Kunststoffverpackungen wächst mit einer geschätzten CAGR von 7–8 %, gestützt durch die Formalisierung der Lebensmittelverarbeitungsindustrie, die Entwicklung der Kühlketteninfrastruktur und das Wachstum der heimischen Pharmimporte. Südostasiatische Märkte (Vietnam, Indonesien, Thailand) entwickeln sich zu sekundären Wachstumskorridoren und ziehen ausländische Direktinvestitionen von multinationalen FMCG-Marken an, die regionale Produktionszentren einrichten.
Nordamerika: Skalierbarkeit und nachhaltigkeitsgetriebene Premiumisierung
Nordamerika stellt den ausgereiftesten regionalen Markt dar, mit einem geschätzten Umsatzanteil von 26–28 %. Das Wachstum ist mit etwa 3,5–4,0 % CAGR moderat, wobei das Volumenwachstum durch Leichtbautrends gedämpft wird, die den Harzverbrauch pro Einheit reduzieren. Der US-Markt ist geprägt von Premiumisierungsdynamiken bei Lebensmittel- und Körperpflegeverpackungen, einer Beschleunigung von PCR-Investitionen, die durch Zusagen von Markeninhabern vorangetrieben werden, und einer robusten Nachfrage nach Pharmaverpackungen. Kanada und Mexiko tragen komplementäre Nachfrageströme bei, wobei Mexikos maquiladora-gebundener Produktionssektor eine erhebliche Produktion von starren Behältern für Exportmärkte generiert.
Europa: Regulatorische Führung und Übergang zur Kreislaufwirtschaft
Europa hält einen geschätzten Umsatzanteil von 22–24 % mit einer CAGR von etwa 3,0–3,5 %, eingeschränkt durch ausgereifte Endmärkte und die weltweit höchsten regulatorischen Auflagen. Die EU-Verordnungen PPWR, SUP-Richtlinie und nationale EPR-Systeme restrukturieren die Kapitalallokation innerhalb der europäischen Verarbeiterbasis grundlegend und beschleunigen die Konsolidierung kleinerer Akteure, die nicht in der Lage sind, PCR-Integration und Design-for-Recycling-Übergänge zu finanzieren. Deutschland, Frankreich, das Vereinigte Königreich und die Benelux-Länder bilden zusammen die europäische Nachfrage, während osteuropäische Märkte (Polen, Tschechische Republik) überdurchschnittliche Wachstumsraten aufweisen, da der Zustrom von Industrie-FDI die Nachfrage nach Industrieverpackungen ankurbelt.
LAMEA: Hochpotenzielle Grenzgebiete
Lateinamerika, der Nahe Osten und Afrika repräsentieren zusammen einen Umsatzanteil von etwa 10–12 % mit einer gemischten CAGR von 5,0–5,8 %. Brasilien und Argentinien dominieren die Nachfrage in Lateinamerika, wobei die Exportorientierung der brasilianischen Lebensmittel- und Getränkeindustrie die Investitionen in PET-Behälter aufrechterhält. Die GCC-Staaten investieren in heimische
Marktsegmentierung für starre Kunststoffverpackungen
1. Material
1.1. Polyethylenterephthalat (PET)
2. Polypropylen
2.1. PP
3. Hochdichtes Polyethylen
3.1. HDPE
4. Produktionsprozess
4.1. Extrusion
4.2. Spritzgießen
4.3. Blasformen
4.4. Thermoformen
4.5. Sonstige
5. Endverbraucherbranche
5.1. Lebensmittel und Getränke
5.2. Körperpflege
5.3. Haushalt
5.4. Gesundheitswesen
5.5. Sonstige
Marktsegmentierung für starre Kunststoffverpackungen nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Mittlerer Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Mittlerer Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für starre Kunststoffverpackungen ist ein wichtiger Akteur innerhalb des europäischen Sektors und spiegelt die wirtschaftliche Stärke und die industriellen Kernkompetenzen des Landes wider. Obwohl die genaue Marktgröße in Euro nicht explizit angegeben wird, leitet sich der Wert des globalen Marktes von 250,18 Milliarden USD (ca. 230 Milliarden €) im Basisjahr ab, wobei Europa schätzungsweise 22–24 % dieses Wertes ausmacht. Deutschland trägt als größte Volkswirtschaft Europas und bedeutender Konsumgüterhersteller erheblich zu diesem Anteil bei. Die Wachstumsrate des deutschen Marktes wird voraussichtlich etwas unter dem globalen Durchschnitt liegen und bei etwa 3,0–3,5 % CAGR liegen, bedingt durch die Reife der Endmärkte und die strengen regulatorischen Anforderungen.
Deutschland beherbergt eine starke Präsenz von sowohl globalen als auch regionalen Herstellern starrer Kunststoffverpackungen. Unternehmen wie Klockner Pentaplast Group GmbH & Co. KG sind mit ihrer Spezialisierung auf thermogeformte Folien und Platten für die Pharma- und Lebensmittelindustrie besonders relevant für den deutschen Markt. ALPLA Werke Alwin Lehner GmbH & Co KG, ein österreichisches Unternehmen mit bedeutenden Produktionsstätten in Deutschland, spielt eine wichtige Rolle bei der Herstellung von PET- und HDPE-Behältern, insbesondere für die Getränke- und Haushaltschemieindustrie. Die Präsenz von Tochtergesellschaften großer internationaler Konzerne wie Amcor PLC und Berry Global Inc. im Land unterstreicht die strategische Bedeutung Deutschlands für diese Unternehmen. Diese Unternehmen sind oft an der Schnittstelle von Innovationen bei recycelten Inhalten und der Entwicklung von Designs für die Kreislaufwirtschaft tätig.
Der deutsche Markt unterliegt strengen regulatorischen und normativen Rahmenbedingungen. Die EU-Verordnungen wie die Verpackungs- und Verpackungsabfallverordnung (PPWR) und die Einwegkunststoffrichtlinie (SUPD) sind maßgeblich. Spezifische deutsche Standards und das Prinzip der erweiterten Herstellerverantwortung (EPR) durch das Duale System Deutschland (DSD) sind entscheidend für die Sammlung, Sortierung und das Recycling von Verpackungsabfällen. Darüber hinaus spielen Zertifizierungen durch Organisationen wie TÜV eine Rolle bei der Gewährleistung der Produkt- und Sicherheitsstandards, insbesondere für Verpackungen im Lebensmittel- und Gesundheitsbereich.
Die Vertriebskanäle in Deutschland sind stark durch den modernen Einzelhandel und spezialisierte B2B-Kanäle für industrielle Anwendungen geprägt. Konsumentenverhalten in Deutschland ist zunehmend auf Nachhaltigkeit ausgerichtet. Es gibt eine hohe Bereitschaft, für Produkte mit nachgewiesener Umweltfreundlichkeit mehr zu bezahlen, was die Nachfrage nach Verpackungen mit hohem PCR-Anteil und guter Recyclingfähigkeit fördert. Dies führt zu einer starken Präferenz für Materialien, die leicht wiederverwertbar sind, und zu einem Bewusstsein für die Reduzierung von Verpackungsmaterial.
Für spezifische Währungsangaben wird auf die globalen Zahlen verwiesen, mit der Umrechnung in Euro. Beispielsweise könnten Investitionen in Höhe von 60 Millionen EUR, wie von Klöckner Pentaplast angekündigt, die Kapazität von deutschen Betrieben erweitern und die Bedeutung des Standorts für die Produktion unterstreichen.
Tabelle 64: Rest von Asien-Pazifik Starre Kunststoffverpackungsmarkt Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Die Forschungsmethodik, die diesem Bericht über den Markt für starre Kunststoffverpackungen (2026–2034) zugrunde liegt, basiert auf einer robusten 70/30-Aufteilung der Forschung, wobei etwa 70–80 % aller Erkenntnisse aus primären Forschungsaktivitäten stammen und der verbleibende Anteil aus sekundären Quellen und Branchen-Benchmarking gewonnen wird. Dieser Ansatz stellt sicher, dass Marktgrößen, Wachstumsprognosen, Wettbewerbsinformationen und Nachfragevorhersagen auf realen Branchenperspektiven basieren und nicht ausschließlich auf veröffentlichten Texten beruhen.
Die Primärforschung wurde durch strukturierte Interviews, Umfragen und Expertenkonsultationen mit wichtigen Teilnehmern entlang der Wertschöpfungskette für starre Kunststoffverpackungen durchgeführt. Die folgenden Unternehmensarten wurden gezielt angesprochen, um eine 360-Grad-Sicht auf den Markt zu erhalten:
Hersteller von starren Kunststoffverpackungen (z. B. Hersteller von PET-Behältern, HDPE-Flaschen und PP-Verschlüssen, die Sektoren der FMCG- und Gesundheitsbranche bedienen)
Harz- und Polymercompoundierer/Lieferanten (z. B. Hersteller von Neuware und recycelten PET-, PP- und HDPE-Harzen, die Verpackungshersteller mit Rohstoffen beliefern)
OEMs für Verpackungsmaschinen und -ausrüstungen (z. B. Hersteller von Blasform-, Spritzguss-, Thermoform- und Extrusionsmaschinen)
Markeninhaber und Beschaffungsteams von Endverbrauchern (z. B. Lebensmittel- und Getränkeunternehmen, Konsumgüterkonzerne und Pharmaunternehmen, die starre Kunststoffverpackungen in großem Umfang spezifizieren und beschaffen)
Recycler und Anbieter von Kreislaufwirtschaftslösungen (z. B. Verarbeiter von Post-Consumer-Harzen (PCR) und Unternehmen für chemische Recyclingtechnologien, die in die Verpackungslieferkette integriert sind)
Die primären Interviews zielten auf die folgenden wichtigen Stakeholder-Bezeichnungen ab, um sicherzustellen, dass die strategischen, operativen und regulatorischen Dimensionen des Marktes gründlich erfasst wurden:
Verpackungsentwicklungsingenieure bei großen FMCG- und Gesundheitsunternehmen, verantwortlich für Materialauswahl, Leichtbauinitiativen und die Einhaltung sich entwickelnder Kunststoffvorschriften
Vizepräsidenten für Beschaffung und Lieferkette bei Herstellern von starren Kunststoffbehältern, mit direkter Aufsicht über Harzbeschaffungsstrategien, Lieferantenvielfalt und Kostenoptimierung
Nachhaltigkeits- und ESG-Direktoren bei Markeninhaberorganisationen, die Programme zur erweiterten Herstellerverantwortung (EPR), Mandate für recycelten Inhalt und Fahrpläne für die Neugestaltung von Verpackungen leiten
Regionale Vertriebsdirektoren bei OEMs für Blas- und Spritzgussmaschinen, mit direkter Einsicht in Kapazitätserweiterungen, Technologiedurchdringungsraten und geografische Nachfrageverschiebungen
Alle primären Interaktionen wurden unter Geheimhaltungsvereinbarungen durchgeführt. Die Antworten wurden durch Querverweise mit Sekundärdaten validiert und über mehrere Befragtenkategorien hinweg trianguliert, um Verzerrungen zu vermeiden.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Verpackungsentwicklungsingenieure
28%
Vizepräsidenten für Beschaffung und Lieferkette
27%
Nachhaltigkeits- und ESG-Direktoren
23%
Regionale Vertriebsdirektoren (Maschinen-OEMs)
22%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von starren Kunststoffverpackungen
30%
Harz- und Polymercompoundierer/Lieferanten
22%
OEMs für Verpackungsmaschinen und -ausrüstungen
18%
Markeninhaber und Beschaffungsteams von Endverbrauchern
20%
Recycler und Anbieter von Kreislaufwirtschaftslösungen
10%
Sekundärforschung und Branchen-Benchmarking
Die Sekundärforschung macht die verbleibenden 20–30 % des gesamten Forschungsrahmens aus und dient als grundlegende Ebene für die Validierung historischer Daten, die regulatorische Landschaft und die Identifizierung von Makrotrends. Die folgenden Datenbanken und institutionellen Quellen wurden systematisch genutzt:
Finanz- und Business-Intelligence-Datenbanken:
Bloomberg Terminal – zur Verfolgung von Finanzdaten börsennotierter Unternehmen, Offenlegungen von Investitionsausgaben und M&A-Aktivitäten bei großen Anbietern starrer Verpackungen
Factiva (Dow Jones) – für Nachrichtenüberwachung, Pressemitteilungen, Werkserweiterungen und behördliche Ankündigungen in Nordamerika, Europa und im asiatisch-pazifischen Raum
Hoovers (Dun & Bradstreet) – für Unternehmensprofile, Umsatzsegmentierung und Wettbewerbs-Benchmarking bei Verpackungsherstellern
PitchBook – zur Verfolgung von Venture-Capital- und Private-Equity-Investitionen in Start-ups für nachhaltige Verpackungen und chemische Recyclingunternehmen
Quellen von Regierung, Regulierungsbehörden und Handelsverbänden:
U.S. Environmental Protection Agency (EPA) – für Statistiken zum Kunststoffrecycling, Daten zur Abfallerzeugung und regulatorische Compliance-Rahmenwerke in Nordamerika
Europäische Kommission – Kunststoffstrategie – für Mandate der EU-Einwegkunststoffrichtlinie, Ziele für recycelten Inhalt und Entwicklungen bei der Verpackungsverordnung (PPWR), die die europäischen Märkte für starre Verpackungen beeinflussen
World Packaging Organisation (WPO) – für globale Trends beim Verpackungsverbrauch, Nachhaltigkeits-Benchmarks und regionale Marktinformationen aus dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika
Alle Regierungs- und Verbandsdaten wurden mit Finanzberichten und Ergebnissen primärer Interviews abgeglichen, um die Konsistenz und Genauigkeit über geografische Segmente hinweg zu gewährleisten.
Nachfragemodellierung und Marktschätzung
Marktgrößen und Prognosen wurden mit einem dualen Methodenrahmen durchgeführt, der Top-Down- und Bottom-Up-Ansätze kombiniert und durch mehrstufige Daten-Triangulation weiter validiert wurde.
Top-Down-Ansatz: Der globale Markt für starre Kunststoffverpackungen wurde durch die Analyse des gesamten adressierbaren Verpackungsmarktes (bezogen aus Publikationen von Handelsverbänden und Regierungen) geschätzt, gefolgt von der Anwendung material- und prozessspezifischer Penetrationsraten, um das Segment der starren Kunststoffverpackungen über PET-, PP- und HDPE-Substrate zu isolieren.
Bottom-Up-Ansatz: Die Marktgröße wurde unabhängig von Grund auf mit den folgenden spezifischen quantitativen Kennzahlen und Variablen rekonstruiert:
Jährliche Harzverbrauchsmengen (in Kilotonnen) nach Polymertyp (PET, PP, HDPE), die speziell für starre Verpackungsanwendungen zugewiesen sind, bezogen aus Kapazitätsangaben der Harzhersteller und Daten der Handelsverbände, disaggregiert nach Endverbraucherindustrie und Geografie
Durchschnittlicher Verkaufspreis (ASP) pro Kilogramm starrer Verpackungen nach Produktionsverfahren (Extrusion, Spritzguss, Blasformen, Thermoformen) – verwendet zur Umwandlung von Mengenschätzungen in Umsatzwerte, verglichen mit Vertragspreisen, die in Unternehmensgewinnmitteilungen und Lieferanteninterviews offengelegt wurden
Pro-Kopf-Verbrauch starrer Kunststoffverpackungen (kg pro Person pro Jahr) in wichtigen geografischen Regionen, multipliziert mit Bevölkerungs- und Urbanisierungsprognosen, um regionale Nachfragetrends für die Endverbrauchersegmente Lebensmittel & Getränke, Körperpflege, Haushalt und Gesundheitswesen abzuleiten
Produktionskapazitätsauslastung auf Werksebene (%) bei führenden und mittelgroßen Herstellern von starren Kunststoffverpackungen, verwendet zur Kalibrierung von Angebotsbeschränkungen, Kapazitätserweiterungsplänen und kurzfristigen Produktionsprognosen für Nordamerika, Europa und den asiatisch-pazifischen Raum
Die aus den Top-Down- und Bottom-Up-Modellen abgeleiteten Schätzungen wurden gegengeprüft, und jede Abweichung von mehr als ±5 % wurde vor der endgültigen Annahme der Zahlen einer zusätzlichen primären Validierung unterzogen.
Mehrstufige Daten-Triangulation wurde auf drei verschiedenen Ebenen angewendet: (1) qualitative und quantitative Eingaben aus primären Interviews, (2) öffentlich zugängliche Finanz- und Handelsdaten und (3) proprietäre Analysemethoden – um sicherzustellen, dass alle Prognoseergebnisse eine Konvergenz der Beweise widerspiegeln und nicht eine Schätzung aus einer einzigen Quelle.
Datengenauigkeit und Qualitätsprüfung
Alle in diesem Bericht dargestellten Datenpunkte, Marktschätzungen und Prognosen haben ein garantiertes geschätztes Genauigkeitsniveau von 85–90 %, das durch ein strukturiertes Qualitätssicherungsprotokoll erreicht wird, das in mehreren Phasen des Forschungsprozesses angewendet wird.
Peer Review und interne Prüfung: Alle Ergebnisse zur Marktgröße wurden von einem erfahrenen Gremium von Branchenanalysten mit Fachkenntnissen in den Bereichen Polymerwissenschaft, Verpackungsherstellung und regionale FMCG-Lieferketten geprüft, um sicherzustellen, dass keine Schätzung ohne unabhängige Validierung fortgeschritten wurde.
Befragten-Triangulation: Die Ergebnisse der Primärforschung wurden mit mindestens zwei unabhängigen Sekundärquellen abgeglichen, bevor sie in das Modell aufgenommen wurden, um das Risiko von durch Ausreißer verursachten Verzerrungen zu minimieren.
Erkennung und Normalisierung von Ausreißern: Statistische Prüfungen wurden auf Umfrage- und Interviewdaten angewendet, um Extremwerte zu identifizieren und zu normalisieren; Ausreißer, die mehr als zwei Standardabweichungen vom Mittelwert abwichen, wurden zur erneuten Befragung oder zum Ausschluss markiert.
Kontinuierliche Datenaktualisierung: Im Einklang mit dem Engagement unseres Unternehmens für aktuelle Forschung wird jeder Bericht bis zum Kaufdatum aktualisiert, um sicherzustellen, dass regulatorische Änderungen (z. B. Änderungen der EU-PPWR, Aktualisierungen der US-EPR-Gesetzgebung), Kapazitätsankündigungen und M&A-Entwicklungen nach der ersten Erstellung in das endgültige Ergebnis aufgenommen werden, bevor es den Kunden erreicht.
Transparenz von Annahmen: Alle Prognoseannahmen – einschließlich BIP-Wachstumsraten, Harzpreistrends, Kurven für die Übernahme von recyceltem Inhalt und regionale Zeitpläne für Vorschriften – werden im Anhang des Berichts ausdrücklich offengelegt, damit Kunden die Projektionen anhand alternativer Szenarien stressevaluieren können.
Häufig gestellte Fragen
1. Wie viel Risikokapital und Investitionstätigkeit fließt in den Sektor der starren Kunststoffverpackungen?
Investitionen in starre Kunststoffverpackungen konzentrieren sich auf Kapazitätserweiterungen und Recyclinginfrastruktur, wobei große Akteure wie Amcor PLC und Berry Global Inc. jährlich Hunderte von Millionen in Anlagenmodernisierungen und F&E für nachhaltige Verpackungen investieren. Das Interesse von Private-Equity-Firmen bleibt stark bei mittelgroßen Verarbeitern, die sich auf Nischenendverbrauchersegmente wie das Gesundheitswesen und die Körperpflege konzentrieren. Der prognostizierte Marktwert von 250,18 Milliarden US-Dollar bis 2033 bei einer jährlichen Wachstumsrate von 4,6 % zieht weiterhin institutionelles Kapital an, das stabile, an Basiskonsumgüter gekoppelte Renditen sucht.
2. Welche technologischen Innovationen prägen die F&E-Trends in der Herstellung von starren Kunststoffverpackungen?
Die Optimierung von Spritzguss- und Blasformverfahren durch KI-gestützte Qualitätskontrollsysteme reduziert den Materialabfall um bis zu 15 % pro Produktionslauf in Anlagen, die von Unternehmen wie ALPLA Werke und Klockner Pentaplast Group betrieben werden. Leichtbautechnologien, insbesondere für PET- und HDPE-Behälter, ermöglichen die gleiche strukturelle Integrität bei 10–20 % weniger Harzgehalt. Fortschritte im Thermoformen ermöglichen auch mehrschichtige Barriereverbunde, die die Haltbarkeit von Lebensmittel- und Getränkeanwendungen verlängern, ohne das Gewicht zu erhöhen.
3. Welche Handelskorridore dominieren die Export-Import-Ströme in der Branche der starren Kunststoffverpackungen?
Asien-Pazifik, das schätzungsweise 36 % des globalen Marktanteils hält, ist der wichtigste Exportknotenpunkt für starre Kunststoffverpackungskomponenten, wobei China und die ASEAN-Staaten kostengünstige PET- und PP-Behälter nach Nordamerika und Europa liefern. Die Importabhängigkeit in Regionen wie dem Nahen Osten und Afrika sowie in Südamerika schafft Preissensibilität, die an Frachtraten und Rohharzzyklen gebunden ist. Regulatorische Divergenzen – insbesondere EU-Beschränkungen für bestimmte Kunststoffharze – beginnen, Beschaffungsentscheidungen europäischer Verarbeiter, die von nicht konformen Regionen beziehen, neu zu gestalten.
4. Warum ist die Nachfrage nach Lebensmitteln und Getränken der wichtigste Treiber für starre Kunststoffverpackungen weltweit?
Lebensmittel und Getränke sind das größte Endverbrauchersegment und machen den Großteil des Verbrauchs an starren Kunststoffverpackungen aus, da das Material die Barriereeigenschaften, die Haltbarkeit und die Kosteneffizienz pro Einheit gegenüber Alternativen wie Glas oder Metall kombiniert. Der steigende Verzehr von verarbeiteten Lebensmitteln in Asien-Pazifik und Lateinamerika, unterstützt durch wachsende urbane Mittelschichten, beschleunigt die Volumennachfrage nach PET-Flaschen und HDPE-Behältern. Unternehmen wie Pactiv Evergreen Inc. und Sonoco Products Company haben ihre Produktionskapazitäten erheblich auf starre Formate in Lebensmittelqualität ausgerichtet.
5. Welche jüngsten M&A-Aktivitäten oder Produkteinführungen verändern die Wettbewerbsstruktur des Marktes für starre Kunststoffverpackungen?
Die strategische Neuausrichtung von DS Smith Plc auf hybride Verpackungsformate und die kontinuierlichen Investitionen von Sealed Air Corporation in schützende starre Formate signalisieren eine aktive Portfoliobereinigung unter den Top-10-Akteuren. Silgan Holdings Inc. hat zugekauft und sich auf starre Behälteranlagen in Nordamerika konzentriert, um den Volumenanteil in den Segmenten Körperpflege und Haushalt zu festigen. Berry Global Inc. hat leichtgewichtige HDPE-Behälterlinien für den Gesundheitssektor auf den Markt gebracht und adressiert damit sowohl Kostenreduzierung als auch ESG-Compliance-Vorgaben von Pharmaunternehmen.
6. Wie wirken sich Nachhaltigkeits- und ESG-Vorgaben auf Hersteller von starren Kunststoffverpackungen und deren Lieferketten aus?
Regulatorischer Druck in der EU und zunehmend in Nordamerika schreibt Mindestschwellenwerte für recycelten Inhalt vor – von 25 % bis 30 % für PET-Verpackungen bis 2030 –, was sich direkt auf die Beschaffungsstrategien von Herstellern wie Amcor PLC und PLASTIPAK HOLDINGS auswirkt. Programme zur erweiterten Herstellerverantwortung (EPR) in über 15 Ländern verlagern die Kostenpflichten für das Lebensende nach oben auf die Hersteller, was die Margen für Produzenten ohne etablierte Rücknahme- oder Rezyklatbeschaffungsprogramme schmälert. Als Reaktion darauf wird in mechanische und chemische Recyclingkapazitäten investiert, obwohl die Volatilität der Frischharzpreise die vollständige Einführung von recyceltem Inhalt weiterhin wirtschaftlich erschwert.