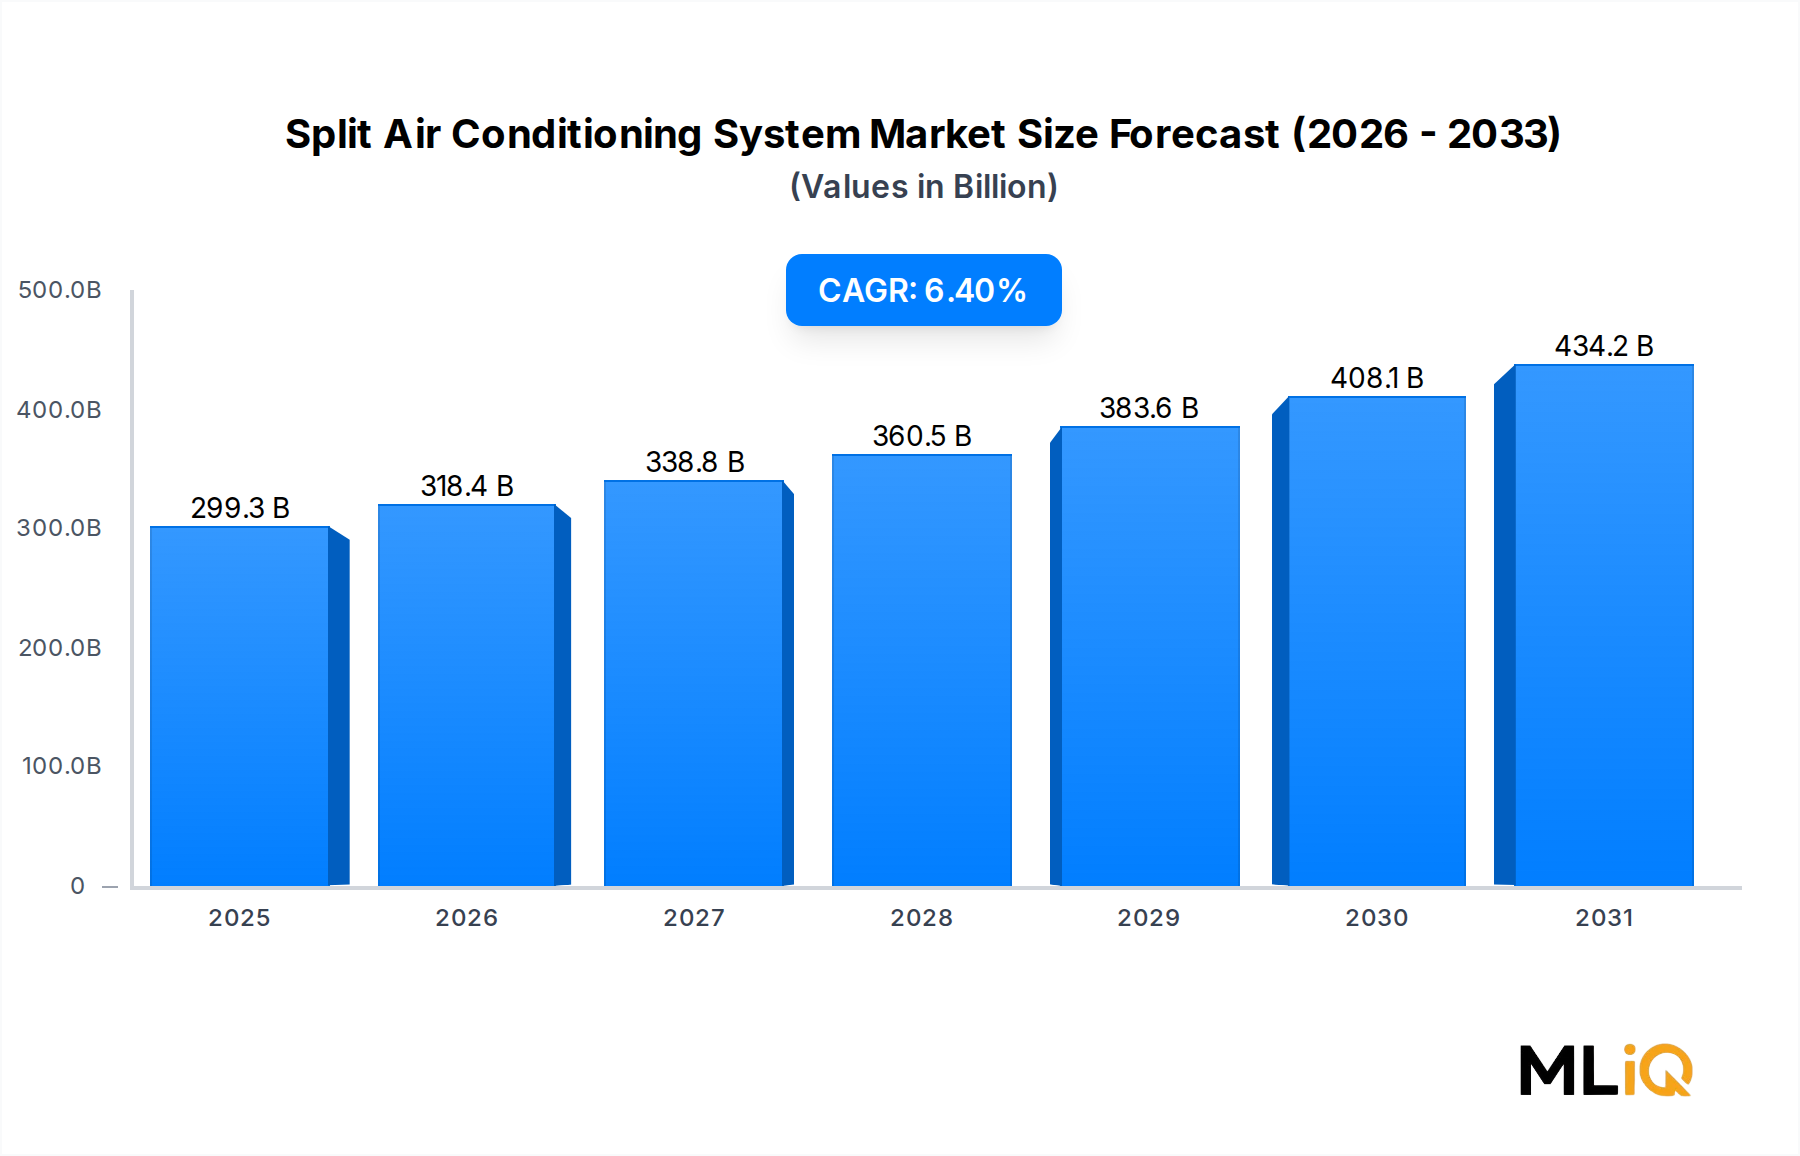
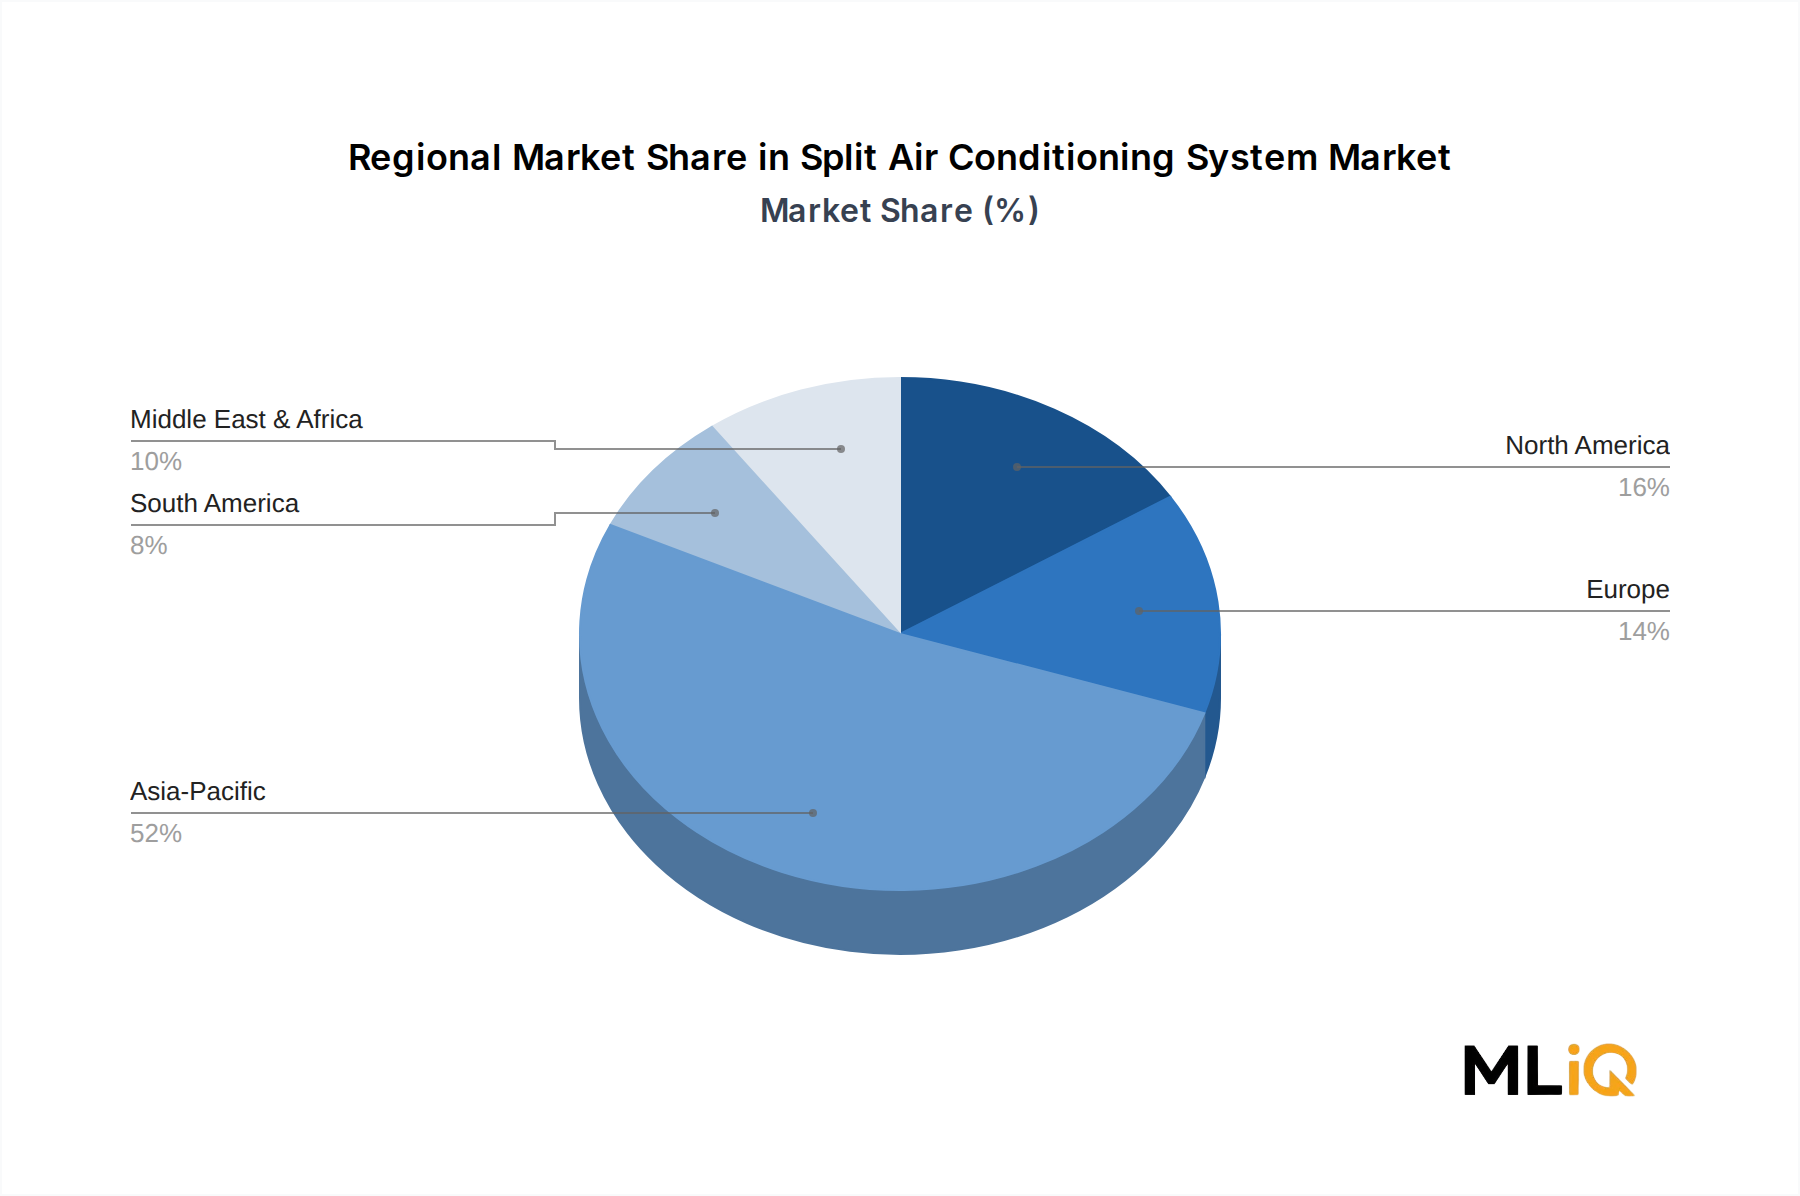
Deutschland als integraler Bestandteil des europäischen Marktes für Split-Klimaanlagen profitiert von den allgemeinen europäischen Wachstumstrends, während es gleichzeitig spezifische Merkmale aufweist. Der europäische Markt macht schätzungsweise 15–17 % des globalen Umsatzes aus, was im Jahr 2025 einem Volumen von etwa 41,7 bis 47,3 Milliarden Euro entspricht. Obwohl südeuropäische Länder traditionell eine höhere Penetrationsrate aufweisen, führt der Klimawandel mit länger andauernden und intensiveren Hitzewellen zu einem strukturellen Anstieg des Kühlbedarfs auch in Mitteleuropa, einschließlich Deutschland. Die deutsche Wirtschaft, bekannt für ihre Ingenieurkunst und ihren Fokus auf Nachhaltigkeit, treibt die Nachfrage nach energieeffizienten und umweltfreundlichen Lösungen voran.
Im deutschen Markt sind globale Akteure wie Daikin, Midea, Gree, LG, Samsung und Mitsubishi Electric über ihre starken Vertriebsnetze und Tochtergesellschaften präsent. Die Siemens AG, ein deutscher multinationaler Konzern, ist ein Schlüsselakteur im Bereich Gebäudemanagementsysteme und intelligente HLK-Steuerungen, die besonders im überproportional großen Gewerbebereich Europas und somit auch in Deutschland an Bedeutung gewinnen. Auch ABB, mit starker Präsenz in Deutschland, liefert wichtige Komponenten für die HLK-Industrie. Diese Unternehmen profitieren von der steigenden Nachfrage nach integrierten und smarten Gebäudetechnik-Lösungen.
Die Regulatorien spielen eine entscheidende Rolle. Die überarbeitete EU-F-Gas-Verordnung, die 2023 verabschiedet wurde, mit Verboten von Kältemitteln mit hohem Treibhauspotenzial (z.B. R-410A) in neuen Split-Wohnraumgeräten bereits ab 2025, beeinflusst den deutschen Markt direkt und erzwingt Investitionen in umweltfreundlichere Alternativen wie R-32. Die EU-Ökodesign-Richtlinie und die Energieverbrauchskennzeichnungsverordnung setzen zudem strenge Effizienzstandards und verpflichtende Energieeffizienzklassen (A bis G) fest, was Premiumprodukte mit Invertertechnologie fördert. Darüber hinaus sind das deutsche Gebäudeenergiegesetz (GEG) und die TÜV-Zertifizierung für Produktsicherheit und -qualität von hoher Relevanz, was das Vertrauen der Verbraucher und die Einhaltung hoher technischer Standards sichert.
Die Vertriebskanäle in Deutschland sind stark durch den Fachhandel und das Handwerk geprägt. Klimaanlagen werden typischerweise nicht als DIY-Produkte verkauft, sondern durch spezialisierte Installationsbetriebe, Elektriker oder Heizungs-/Lüftungsbauer installiert und gewartet, die von Großhändlern beliefert werden. Obwohl Online- und große Elektronikmärkte (z.B. MediaMarkt) Split-Systeme anbieten, ist die professionelle Installation ein entscheidender Faktor. Das Konsumentenverhalten in Deutschland ist durch einen hohen Wert auf Qualität, Langlebigkeit, Energieeffizienz (aufgrund hoher Strompreise) und Umweltfreundlichkeit gekennzeichnet. Ästhetik und leiser Betrieb sind ebenfalls wichtige Kaufkriterien, insbesondere bei der Integration in Wohnräumen. Die zunehmende Akzeptanz von Klimaanlagen als notwendiges Komfortelement in einer sich erwärmenden Welt treibt die Nachfrage im Wohnbereich, während im Gewerbe die Notwendigkeit präziser Klimalösungen und der Gebäudesteuerung im Vordergrund steht.
Dieser Abschnitt ist eine lokalisierte Kommentierung auf Basis des englischen Originalberichts. Für die Primärdaten siehe den vollständigen englischen Bericht.