Market Lens IQ ist ein globales Marktforschungs- und strategisches Beratungsunternehmen, das Organisationen auf internationalen Märkten fortschrittliche syndizierte Forschungsberichte, maßgeschneiderte Branchenanalysen, Competitive Intelligence und datengesteuerte Beratungslösungen bietet. Mit einem starken Engagement für analytische Exzellenz und Innovation unterstützt Market Lens IQ Unternehmen, Investoren, Berater und Entscheidungsträger mit handlungsrelevanten Erkenntnissen, die strategisches Wachstum, betriebliche Effizienz und langfristige Geschäftstransformationen in stark umkämpften Branchen vorantreiben. Das Unternehmen bedient ein breites Spektrum von Branchen, darunter Life Sciences, Konsumgüter, Halbleiter und Elektronik, Materialien und Chemikalien, Bau und Fertigung, Lebensmittel und Getränke, Energie und Strom, Automobil und Transport, IKT und Medien, Luft- und Raumfahrt sowie Verteidigung und BFSI (Banken, Finanzdienstleistungen und Versicherungen). Durch die Kombination umfassender Branchenkenntnisse mit fortschrittlichen Analysen liefert Market Lens IQ umfassende Marktbewertungen, Analysen von Technologietrends, Investitionsinformationen, Einblicke in die Lieferkette, Preisanalysen, Studien zum Kundenverhalten und zukünftige Marktprognosen, die auf die sich entwickelnden Geschäftsanforderungen zugeschnitten sind.
Im Mittelpunkt der Fähigkeiten von Market Lens IQ steht eine robuste 360-Grad-Forschungsmethodik, die Primärforschung, Sekundärforschung, Experteninterviews, Datentriangulation, KI-gestützte Analysen und Echtzeit-Marktüberwachung integriert. Unser Forschungsrahmen gewährleistet höchste Standards für Datengenauigkeit, Zuverlässigkeit und strategische Relevanz, indem wir Branchendatenbanken, Unternehmensanmeldungen, Regierungspublikationen, Fachzeitschriften, regulatorische Rahmenbedingungen, White Papers, Investorenpräsentationen und globale Wirtschaftsindikatoren nutzen. Das Unternehmen ist darauf spezialisiert, aufkommende Marktchancen, bahnbrechende Technologien, Innovationsökosysteme, wettbewerbsfähiges Benchmarking, regulatorische Veränderungen und wachstumsstarke Investitionssegmente in globalen Branchen zu identifizieren. Angetrieben von einem kundenorientierten Ansatz arbeitet Market Lens IQ mit Start-ups, KMUs, multinationalen Unternehmen, Private-Equity-Firmen, institutionellen Investoren und Fortune-500-Unternehmen zusammen, um hochwertige Business-Intelligence-Lösungen bereitzustellen, die fundierte Entscheidungen und nachhaltige Wettbewerbsvorteile unterstützen. Durch kontinuierliche Innovation, digitale Intelligenzfunktionen und branchenspezifisches Fachwissen hat sich Market Lens IQ als vertrauenswürdiger strategischer Partner in der globalen Marktforschungs- und Beratungslandschaft etabliert und hilft Unternehmen, Marktkomplexitäten zu navigieren und transformative Wachstumschancen zu nutzen.
Marktgröße und Prognose für tragbare Generatoren 2025–2033
Tragbare Generatoren Markt
Marktgröße und Prognose für tragbare Generatoren 2025–2033
Tragbare Generatoren Markt by Kraftstofftyp (Diesel, Benzin, Andere), by Leistung (Weniger als 3kW, 3-10kW, Mehr als 10kW), by Anwendung (Haushalt, Gewerblich, Industriell), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Restlicher Naher Osten & Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 28, 2026|Basisjahr : 2025|Seiten : 195
Schlüssel-Erkenntnisse & Executive Summary: Markt für tragbare Generatoren
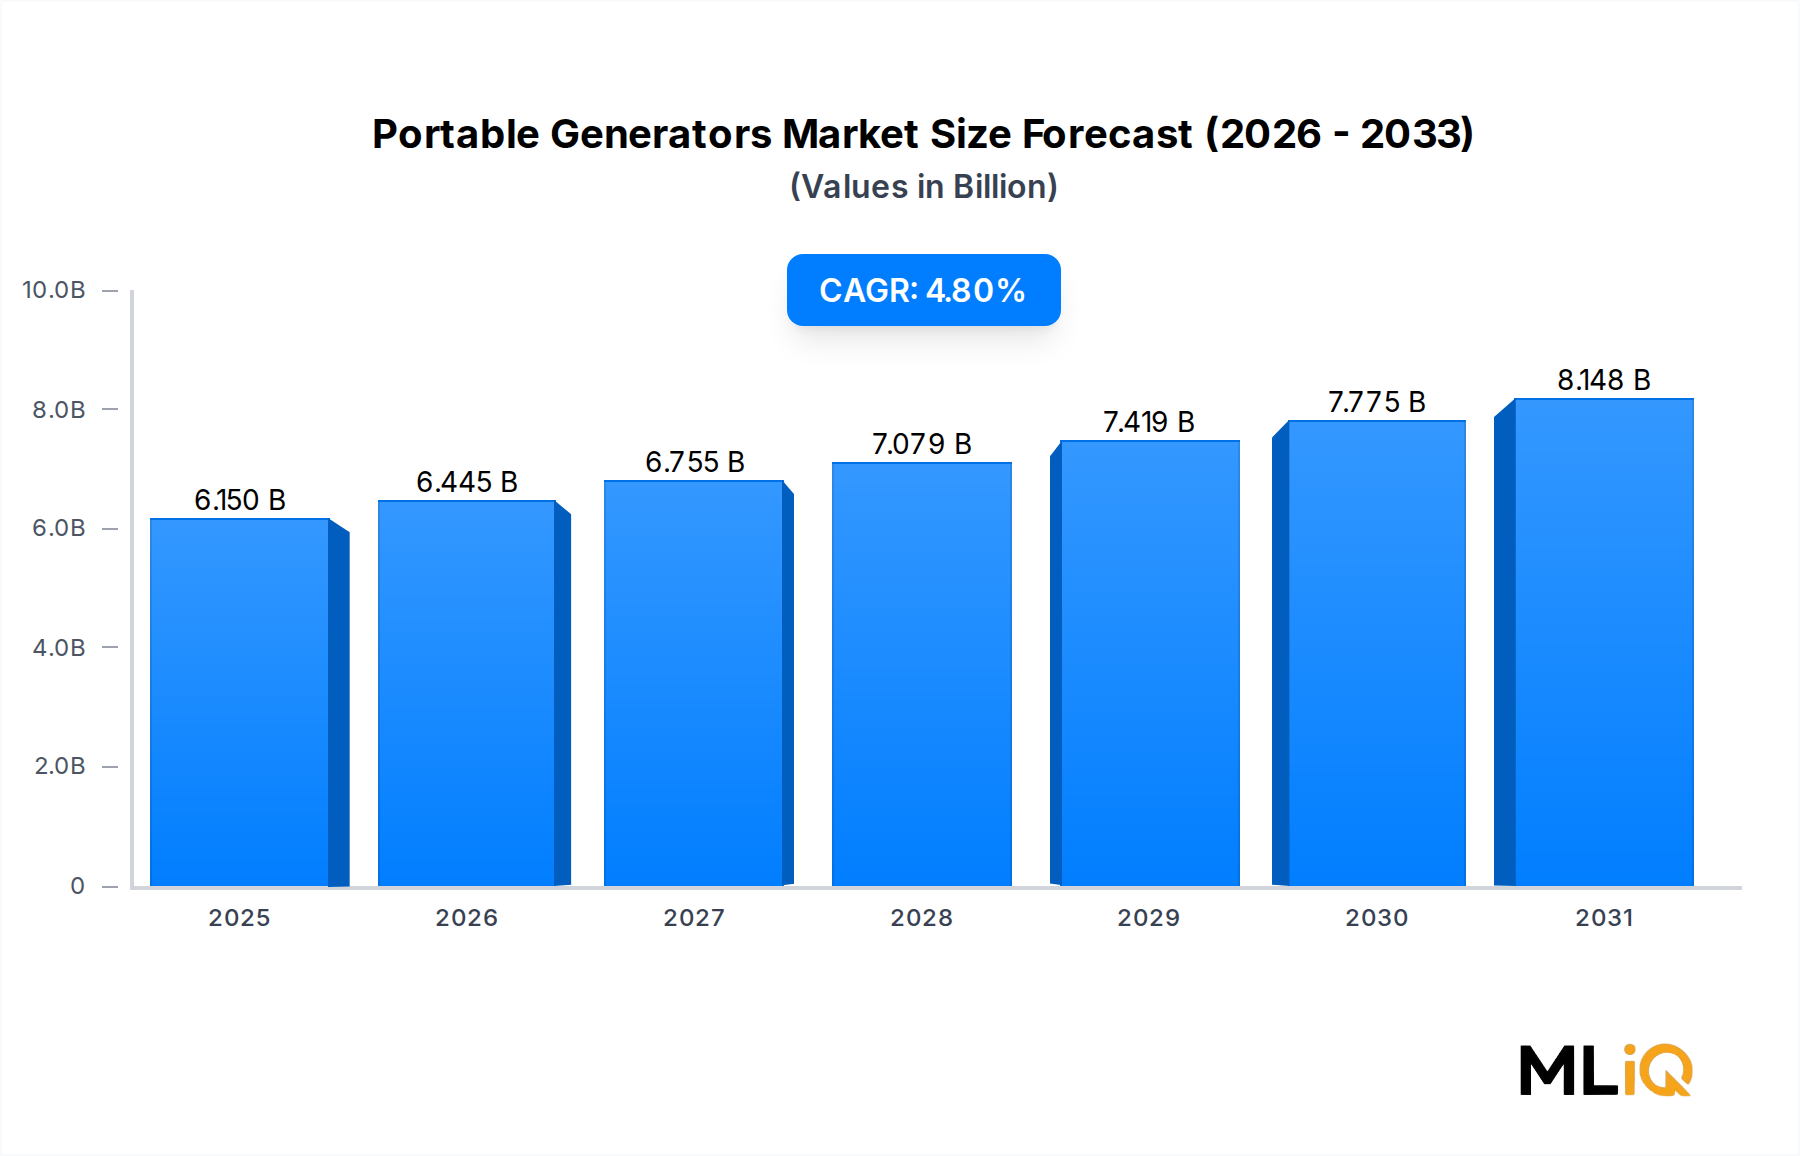
Der globale Markt für tragbare Generatoren tritt in eine strukturell verstärkte Wachstumsphase ein, gestützt durch eskalierende Netzinstabilität, zunehmende Off-Grid-Bauaktivitäten und einen anhaltenden Anstieg der Ausgaben für Katastrophenvorsorge bei privaten und gewerblichen Endverbrauchern. Mit 6,15 Milliarden USD im Basisjahr 2025 bewertet, wird prognostiziert, dass der Markt bis 2033 rund 9,02 Milliarden USD (ca. 8,3 Milliarden €) erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8 % über den Prognosezeitraum.
Tragbare Generatoren Markt Marktgröße (in Billion)
10.0B
8.0B
6.0B
4.0B
2.0B
0
6.150 B
2025
6.445 B
2026
6.755 B
2027
7.079 B
2028
7.419 B
2029
7.775 B
2030
8.148 B
2031
Diese Entwicklung ist kein Zufall. Makroökonomische Kräfte – darunter die zunehmenden wetterbedingten Stromausfälle, die beschleunigte Elektrifizierung von abgelegener Infrastruktur in Schwellenländern und der Anstieg der Outdoor-Freizeit- und Eventbranche – stützen kollektiv die Basissnachfrage über zyklische Schwankungen hinaus. Parallel dazu teilt der regulatorische Druck zur Reduzierung der Kohlenstoffemissionen die Produktnachfrage: Traditionelle Benzin- und Dieselgeräte dominieren weiterhin nach Volumen, während Hybrid- und Wechselrichter-basierte Konfigurationen bei Käufern im Premium-Segment an Bedeutung gewinnen.
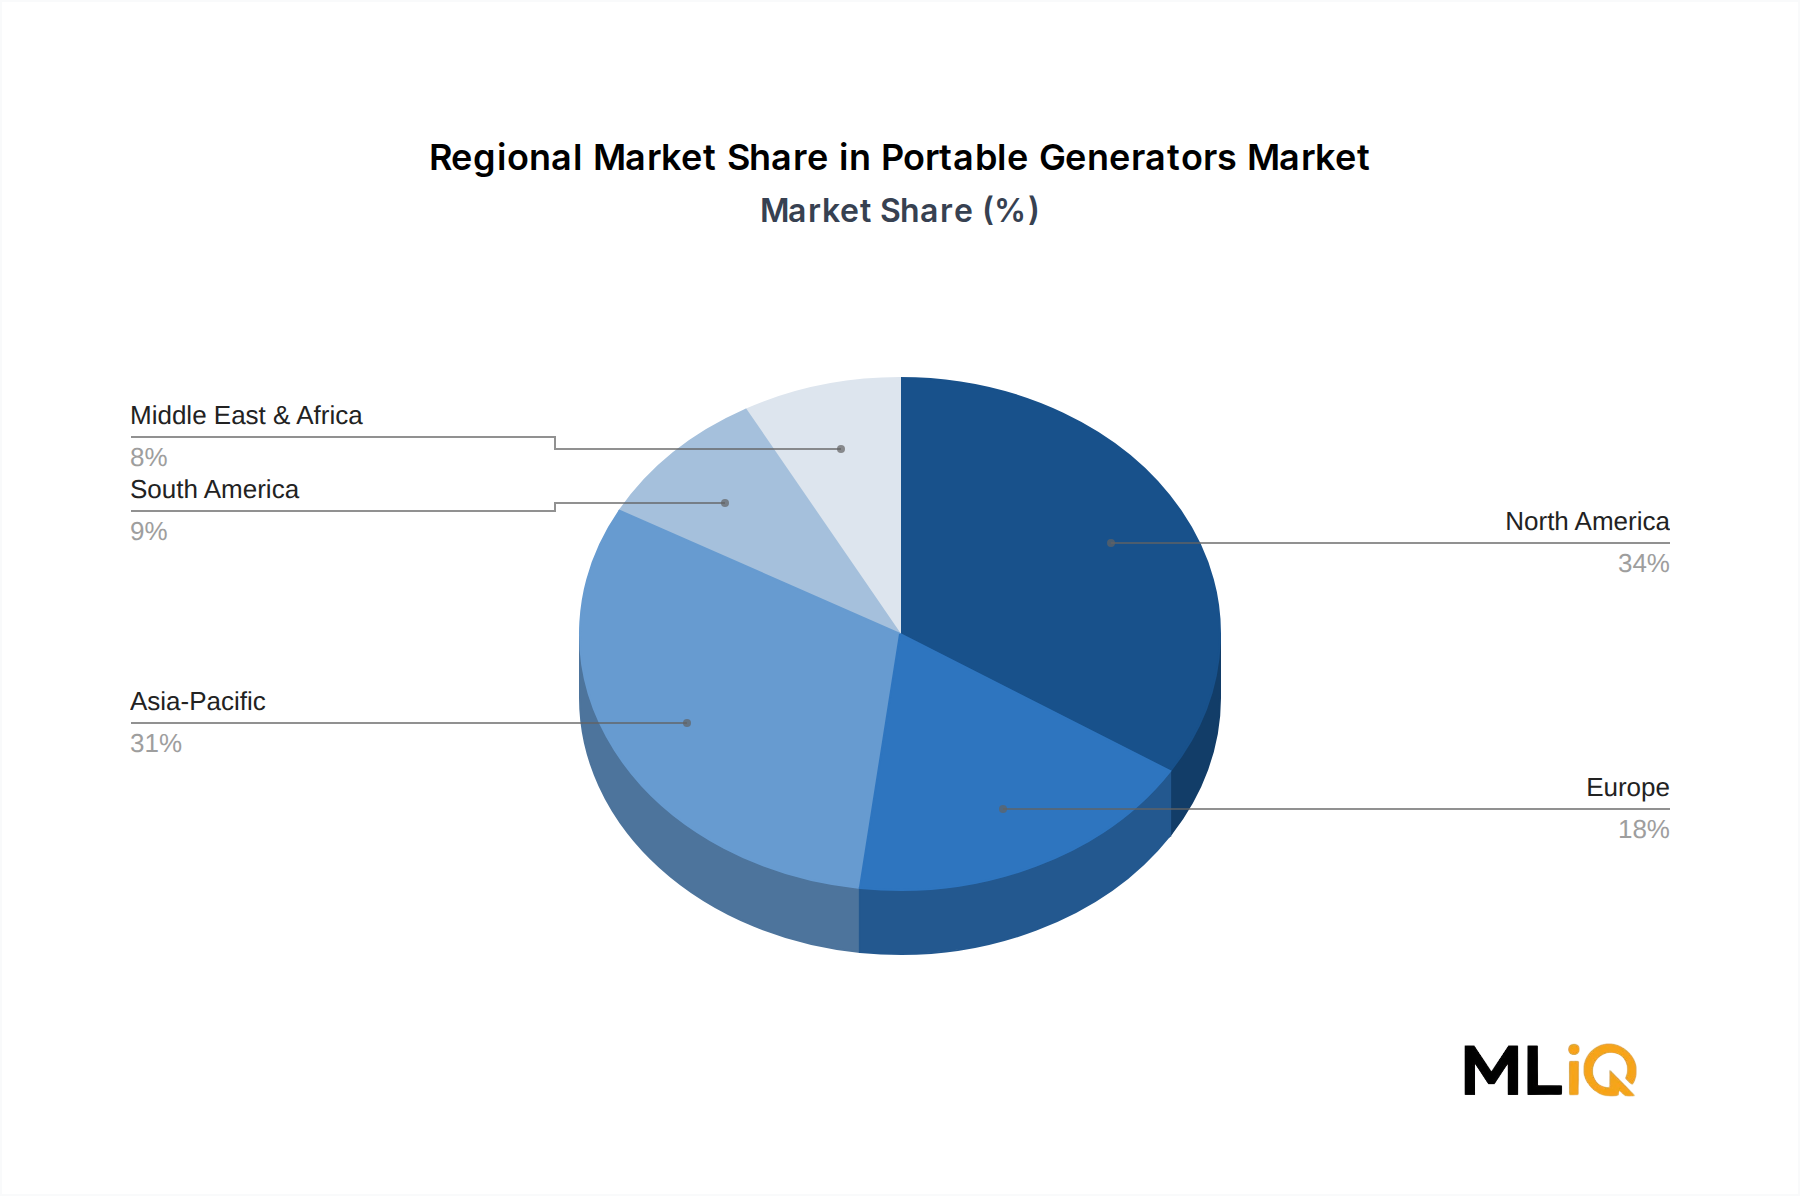
Nordamerika behält seine dominante Marktposition, angetrieben durch hohe Durchdringungsraten von Generatoren in Privathaushalten, häufige extreme Wetterereignisse und eine ausgereifte Einzelhandels- und E-Commerce-Vertriebsinfrastruktur. Der asiatisch-pazifische Raum entwickelt sich jedoch zum dynamischsten Wachstumsmarkt, angekurbelt durch schnelle Urbanisierung, häufige Stromknappheit in Entwicklungsländern wie Indien und im gesamten ASEAN-Raum sowie steigende Bauausgaben in Südostasien.
Aus wettbewerblicher Sicht weist der Markt eine moderat konsolidierte Struktur auf. Generac Power Systems, Honda Motor Co., Ltd., Briggs & Stratton Corporation und Kohler Co. beherrschen gemeinsam einen erheblichen Umsatzanteil und profitieren von Markenvertrauen, umfangreichen Vertriebsnetzen und technologischer Innovation. Neu aufkommende Akteure und regionale Hersteller verschärfen den Wettbewerb in den Segmenten unter 3 kW und im mittleren Bereich von 3–10 kW, insbesondere im asiatisch-pazifischen Raum und in Afrika.
Strategische Investitionsthemen umfassen die Integration von CO-Sense und automatischer Kohlenmonoxid-Abschalttechnologie – die nun in mehreren US-Bundesstaaten vorgeschrieben ist –, geräuscharm arbeitende Wechselrichter-Modelle für den privaten Gebrauch und Dual-Fuel-Konfigurationen, die operative Flexibilität zwischen Benzin und Propan bieten. Diese Produktinnovationen gestalten Kaufentscheidungen neu und treiben die Aufwärtsmigration der durchschnittlichen Verkaufspreise (ASP) über Kernsegmente hinweg voran.
Zusammenfassend lässt sich sagen, dass der Markt für tragbare Generatoren eine überzeugende, multidimensionale Investitions- und Wettbewerbslandschaft für Stakeholder in den Bereichen Herstellung, Vertrieb und Endverbraucher-Vertikalen darstellt.
Segment-Tiefgang: Dominanz von Benzin als Kraftstoffart im Markt für tragbare Generatoren
Benzin bleibt die dominante Kraftstoffart auf dem Markt für tragbare Generatoren und macht weltweit den größten Umsatz- und Volumenanteil aus. Seine Dominanz beruht auf einer Kombination aus vertrauter Infrastruktur, niedrigeren Anschaffungskosten im Vergleich zu Dieselalternativen, weit verbreiteter Kraftstoffverfügbarkeit sowohl in entwickelten als auch in Entwicklungsmärkten und einem umfangreichen Ersatzteil-Ökosystem. Für private und kleine gewerbliche Käufer – die gemeinsam einen riesigen Käuferkreis darstellen – bieten benzinbetriebene Geräte eine zugängliche, betrieblich unkomplizierte Notstromlösung.
Warum Benzin die Marktführerschaft beansprucht
Die Ökonomie von Benzingeneratoren ist am Verkaufsort überzeugend. Einstiegsgeräte in der Kategorie unter 3 kW, dem volumengrößten Segment nach versendeten Einheiten, werden zu Preispunkten verkauft, die strukturell unzugänglich für Diesel- oder Gasturbinenalternativen sind. Originalausrüstungshersteller (OEMs) wie Honda Motor Co., Ltd., Champion Power Equipment, Inc. und Yamaha Motor Corporation haben stark in die Optimierung von Benzinmotorenplattformen investiert – insbesondere die OHV-Architekturen (Overhead Valve) und die GX-Serien –, um eine zuverlässige Leistungsdichte zu wettbewerbsfähigen Kostenstrukturen zu liefern. Diese technische Reife übersetzt sich in robuste Händlernetze und niedrige Gesamtbetriebskosten über einen Produktlebenszyklus von 3–7 Jahren.
Darüber hinaus hat die Kompatibilität von Benzin mit aufkommenden Dual-Fuel-Konfigurationen – Geräte, die entweder mit Benzin oder Flüssigpropan betrieben werden können – seinen adressierbaren Anwendungsbereich erheblich erweitert. Dual-Fuel-Benzinmodelle verzeichneten überdurchschnittliche Wachstumsraten in der Bandbreite von 3–10 kW, insbesondere in Nordamerika und Westeuropa, wo die Verfügbarkeit von Propan in privaten und gewerblichen Objekten hoch ist.
Sub-Segment-Analyse: Leistungsstufen
Segment unter 3 kW
Dieses Teilsegment ist die volumengrößte Kategorie weltweit und wird hauptsächlich durch die private Notstromversorgung, Outdoor-Freizeitaktivitäten (Camping, Wohnmobilreisen) und die Stromversorgung kleiner Veranstaltungen angetrieben. Die Kraftstoffart Benzin ist in diesem Band nahezu hegemonial. Smarter Tools, Inc. und Champion Power Equipment, Inc. sind hier besonders aktiv und bieten kompakte, leichte Geräte mit Laufzeiten, die für 8–12 Stunden bei 50 % Last optimiert sind. Die digitale Wechselrichtertechnologie hat in diesem Teilsegment erhebliche Fortschritte gemacht, wobei benzinbetriebene Wechselrichtergeneratoren nun eine Prämie von 25–40 % gegenüber herkömmlichen Open-Frame-Alternativen erzielen, die durch eine erheblich geringere Geräuschentwicklung (unter 60 dBA) und eine sauberere Sinuswellen-Leistung, die für empfindliche Elektronik geeignet ist, gerechtfertigt ist.
Segment 3–10 kW
Dieses mittlere Band stellt die höchste Umsatzkonzentration im Benzinsegment dar. Es überbrückt die Notstromversorgung für ganze Häuser, den leichten gewerblichen Einsatz und die Hilfsstromversorgung auf Baustellen. Geräte in diesem Bereich integrieren zunehmend Elektrostart, Tankanzeigen, Ölmangelabschaltung und parallele Anschlussmöglichkeiten – Merkmale, die die Kaufentscheidungen insgesamt nach oben treiben in Bezug auf die ASP. Generac Power Systems, Inc. und Kohler Co. sind Marktführer in diesem Bereich, mit Produktlinien, die zunehmend um intelligente Überwachungsfunktionen und Fernstartkonnektivität konkurrieren.
Segment über 10 kW
Bei dieser Leistungsschwelle beginnt Diesel, den Marktanteil von Benzin zu untergraben, insbesondere bei industriellen und schweren gewerblichen Anwendungen, wo Kraftstoffeffizienz, Drehmomentcharakteristiken und Dauerbetriebsleistung Kompressionszündungsmotoren begünstigen. Tri-Fuel-Konfigurationen (Benzin/Propan/Erdgas) erschließen sich jedoch auch über 10 kW verteidigungsfähige Nischen, insbesondere in Regionen mit Infrastruktur, die den Zugang zum Erdgasnetz als primäre Kraftstoffquelle unterstützt.
Margendynamik und Wettbewerbsdruck
Während Benzin die Volumenführerschaft behält, ist im Commodity-Segment unter 3 kW ein Margendruck erkennbar, wo der Wettbewerb durch chinesische OEMs die ASPs komprimiert und die Bruttomargen der Marken unter Druck gesetzt hat. Die Akteure reagieren mit einer beschleunigten Migration zu Wechselrichtermodellen und differenzierten Mehrwertvarianten. Das Segment 3–10 kW bleibt die kommerziell attraktivste Zone für etablierte Marken, angesichts seiner Premium-Positionierung und relativen Abschirmung vor kostengünstiger Kommodifizierung.
Primäre Markttreiber & Wachstumshemmnisse im Markt für tragbare Generatoren
Wichtige Nachfragekatalysatoren
Mängel bei der Netzzuverlässigkeit und Häufigkeit von Naturkatastrophen: Der strukturell bedeutendste Treiber ist die quantifizierbare Verschlechterung der Netzzuverlässigkeit sowohl in reifen als auch in Schwellenländern. Allein in den Vereinigten Staaten hat sich die jährliche Zahl der größeren Stromstörungen und ungewöhnlichen Vorkommnisse, die dem Energieministerium gemeldet werden, im letzten Jahrzehnt mehr als verdoppelt, hauptsächlich aufgrund extremer Wetterereignisse, darunter Hurrikane, Waldbrände und Wintereisstürme. Dieser Trend korreliert direkt mit Spitzenverkäufen von tragbaren Generatoren während und nach erklärten nationalen Katastrophenereignissen, was zu vorhersehbaren Nachfragespitzen führt, nach denen Distributoren und Einzelhändler nun Lagerzyklen planen.
Expansion des Bausektors: Laut Oxford Economics wird die globale Bauproduktion bis 2030 voraussichtlich 15,2 Billionen USD erreichen. Baustellen an abgelegenen Standorten, Infrastrukturprojekte in Regionen mit geringer Netzabdeckung und städtische Sanierungsaktivitäten in Gebieten, die eine vorübergehende Stromabschaltung erfordern, stellen alle nachhaltige Nachfragevektoren für tragbare Stromerzeugungsanlagen in den Kategorien 3–10 kW und über 10 kW dar. Die Marktdynamik für Baumaschinen beeinflusst direkt die Beschaffungsvolumen für tragbare Generatoren, da Bauunternehmer die Stromerzeugung mit breiteren Investitionsausgaben für Anlagen bündeln.
Elektrifizierungslücken in Schwellenländern: In Subsahara-Afrika, Südasien und Teilen von ASEAN führen unzuverlässiger Netzzugang und eine Elektrifizierungsabdeckung unter 70 % in ländlichen Gebieten zu einer endemischen Nachfrage nach tragbaren Notstrom- und Primärstromlösungen. Allein Indien schließt jährlich Millionen neuer gewerblicher und privater Anschlüsse ab – viele davon erfahren weiterhin mehrmonatliche tägliche Lastabwürfe –, was eine dauerhafte Generatornachfrage antreibt.
Wachstum der Outdoor-Freizeit- und Eventbranche: Die postpandemische Normalisierung von Outdoor-Events, Musikfestivals, mobilen Catering-Diensten und Wohnmobil-Tourismus hat den adressierbaren Markt für Wechselrichter-basierte Generatoren unter 5 kW, insbesondere in Nordamerika und Westeuropa, messbar erweitert.
Wichtige Wachstumshemmnisse
Emissionsvorschriften und Auslaufrisiko: Die zunehmend strengen Vorschriften für kleine Motoren außerhalb von Straßenfahrzeugen der California Air Resources Board (CARB) und der EPA erhöhen die Compliance-Kosten für OEMs von Benzingeneratoren. Mehrere Gerichtsbarkeiten haben Beschränkungen für benzinbetriebene Generatoren in geschlossenen Räumen vorgeschlagen oder erlassen, unter Berufung auf das CO-Vergiftungsrisiko – eine Einschränkung, die OEMs teilweise durch die CO-Sense-Technologie angehen, die jedoch bestimmte Anwendungsfälle einschränkt.
Volatilität der Kraftstoffpreise: Benzinpreissprünge beeinträchtigen unverhältnismäßig stark die Kostenberechnungen für preissensible private Käufer und führen gelegentlich zu aufgeschobenen diskretionären Käufen.
Wettbewerb durch Batteriespeicher: Die rasant sinkenden Kosten von Lithium-Ionen-Batteriespeichersystemen und tragbaren Kraftwerkstationen (unter Marken wie EcoFlow, Jackery und Bluetti) stellen eine strukturelle Bedrohung im Segment unter 2 kW dar, insbesondere für umweltbewusste Verbraucher.
Wettbewerbsökosystem & Schlüssel-Anbieterprofile: Markt für tragbare Generatoren
Die Wettbewerbslandschaft wird von einer Mischung aus global diversifizierten Konglomeraten, spezialisierten Stromerzeugungs-OEMs und agilen regionalen Herausforderern geprägt. Die Schlüssel-Anbieterprofile sind wie folgt:
Generac Power Systems, Inc.: Als dominierende Marke für Generatoren in nordamerikanischen Haushalten hat Generac sein Portfolio an tragbaren Produkten durch Produkterweiterungen über Wechselrichter-, Dual-Fuel- und CO-geschützte Geräte systematisch erweitert. Das Unternehmen nutzt sein Händlernetz von über 6.000 Niederlassungen und eine zunehmend digitalisierte Strategie zur Nachfragegenerierung, um die Marktführerschaft zu behaupten.
Honda Motor Co., Ltd.: Bekannt für die legendären EU-Serien-Wechselrichtergeneratoren, nimmt Honda weltweit eine signifikante Premium-Position ein. Seine GX-Motorplattform ist der Maßstab für Kraftstoffeffizienz und Haltbarkeit in der Kategorie unter 7 kW, und das Unternehmen investiert weiterhin in die Entwicklung von Wasserstoff-Brennstoffzellen- und Akku-Hybrid-tragbaren Stromkonzepten der nächsten Generation.
Briggs & Stratton Corporation: Als grundlegender Motor- und Generatorplattformlieferant bedient Briggs & Stratton sowohl den OEM-Motorenmarkt als auch den Marken-Generatormarkt unter mehreren Produktlinien. Nach der Restrukturierung hat das Unternehmen seinen Fokus auf seine Vanguard-Motorplattform für Gewerbe und die Storm Responder-Serie für Verbraucher geschärft.
Kohler Co: Kohlers Power Systems Division konkurriert aggressiv in den Segmenten tragbare und Standby-Generatoren. Das Unternehmen differenziert sich durch industrielle Bauqualität und seine PRO-Serie für gewerbliche Bauunternehmer und zielt auf Einsatzbereiche bei Bau- und Eventstrom mit integrierten Lastmanagementfunktionen ab.
Cummins Inc.: Obwohl hauptsächlich bekannt für schwere Industrie- und Standby-Generatoren, ist Cummins im Portfolio über tragbare Industriesegmente vertreten. Seine Marke ONAN und jüngste Investitionen in dezentrale Stromversorgung und wasserstoffkompatible Motorenplattformen positionieren es strategisch für den mittelfristigen Energiewandel.
Caterpillar, Inc.: Caterpillars Stromerzeugungssegment, obwohl überwiegend stationär und industriell, überschneidet sich mit dem Markt für tragbare Generatoren durch seine Cat-markierten Anhänger- und Skid-montierten Konfigurationen, die in den Bau- und Bergbausektoren weltweit ausgiebig eingesetzt werden.
Eaton Corporation Plc: Eatons Fähigkeiten im Bereich Energiequalität und -management überschneiden sich mit der tragbaren Stromerzeugung durch integrierte Energiemanagementsysteme, automatische Umschaltvorrichtungen und hybride Stromversorgungslösungen für gewerbliche und industrielle Endverbraucher.
Champion Power Equipment, Inc.: Eine hochgradig preislich wettbewerbsfähige nordamerikanische Marke, die sich an das Wertsegment für Privatkunden und Prosumer richtet, hat Champion durch E-Commerce-Kanäle wie Amazon erheblichen Marktanteil gewonnen und bietet funktionsreiche Dual-Fuel-Geräte zu sub-Premium-Preisen an.
Yamaha Motor Corporation: Yamahas EF-Serien-Wechselrichtergeneratoren sind weltweit für leisen Betrieb und Bauzuverlässigkeit bekannt und verfügen über eine starke Verbreitung in Asien-Pazifik, Europa und Nordamerika – insbesondere in den Segmenten Outdoor-Freizeit und Marine-Stromversorgung.
Smarter Tools, Inc.: Ein Nischeninnovator, der sich auf ultra-tragbare und Wechselrichter-taugliche Geräte für Freizeit- und leichte gewerbliche Zwecke konzentriert, konkurriert Smarter Tools im Konsumentensegment unter 3 kW mit kompaktem Formfaktor, Geräuschreduzierung und günstigen Preisen.
Strategische Meilensteine & Aktuelle Entwicklungen im Markt für tragbare Generatoren
Februar 2023: Generac Power Systems, Inc. kündigte die Erweiterung seiner POWERFLOW+ CO-Sense integrierten Kohlenmonoxid-Erkennungslinie an und erweiterte die automatische Abschalttechnologie auf sein gesamtes Sortiment an tragbaren Generatoren im Hinblick auf die Ausweitung staatlicher CO-Sicherheitsvorschriften in den Vereinigten Staaten.
April 2023: Honda Motor Co., Ltd. führte den EU3200i Wechselrichtergenerator in seinen nordamerikanischen Produktkatalog ein, der eine Verbesserung der Kraftstoffeffizienz um 20 % gegenüber der früheren EU3000-Plattform und eine überarbeitete parallele Anschlussmöglichkeit für den Betrieb von zwei Einheiten bei kommerziellen Veranstaltungen bietet.
August 2023: Champion Power Equipment, Inc. brachte eine neue Dual-Fuel-Serie von tragbaren Generatoren mit 9.375 Watt auf den Markt, die ein aktualisiertes Smart Start-System mit elektrischem Choke verfügt und durch eine strategische Fulfillment-Partnerschaft mit großen US-Einzelhandelsketten und Direktvertriebsplattformen erweitert wurde.
November 2023: Kohler Co. kündigte die Eröffnung einer erweiterten Montage- und Qualitätsprüfanlage für Generatoren in Kohler, Wisconsin, mit einer inkrementellen Kapazitätsinvestition zur Steigerung der Produktion seiner PRO-Serie von kommerziellen tragbaren Einheiten als Reaktion auf die anhaltende Nachfrage von Bauunternehmern und dem Bausektor an.
Januar 2024: Briggs & Stratton Corporation erhielt die CARB- und EPA Phase 3-Zertifizierung für seine neue 420 ccm Vanguard OHV-Motorplattform, die eine aktualisierte Palette von markengeschützten tragbaren Generatoren für den Verkauf in Kalifornien und anderen CARB-konformen Staaten qualifiziert.
März 2024: Cummins Inc. kündigte eine strategische Partnerschaft mit einem führenden Anbieter von Batteriemanagementtechnologie an, um hybride tragbare Generatorlösungen zu entwickeln, die Diesel- oder Benzinmotoren mit Lithium-Ionen-Pufferspeichern integrieren und auf die Sektoren Bauwesen und Wartung von Telekommunikationstürmen abzielen.
September 2024: Yamaha Motor Corporation führte aktualisierte Geräuschreduzierungs- und Niedrig-THD-Spezifikationen (Total Harmonic Distortion) für seine EF2200iS- und EF3000iSEB-Wechselrichterplattformen ein und stärkte damit seine Premium-Positionierung in den Segmenten Freizeit und Stromversorgung für empfindliche Elektronik weltweit.
Regionale Marktanalyse & Wachstumssegmente für den Markt für tragbare Generatoren
Nordamerika – Dominanter und reifer Markt
Nordamerika stellt den größten einzelnen regionalen Markt für tragbare Generatoren dar und entfällt schätzungsweise auf 35–38 % des globalen Umsatzes im Jahr 2025. Die Vereinigten Staaten sind das unbestrittene Nachfragezentrum, angetrieben durch hohe Haushaltseinkommen, hohe Verbraucheraufmerksamkeit für Notstrombedürfnisse und die strukturelle Häufigkeit extremer Wetterereignisse entlang der Golfküste, der Atlantikküste und im Westen der USA. Kanada trägt ein signifikantes Volumen in den Bereichen abgelegener Bau und private Anwendungen im Norden bei, während Mexiko einen wachsenden Markt mit erheblichem Potenzial in den gewerblichen und leichten Industriesegmenten darstellt.
Regulatorische Dynamiken gewinnen in Nordamerika zunehmend an Bedeutung. Mandate von CPSC und EPA für CO-Abschalttechnologie erhöhen die Kosten für Einstiegsgeräte, heben aber gleichzeitig die Sicherheitsstandards an und treiben die Produktinnovation voran. Es wird erwartet, dass der nordamerikanische Markt für tragbare Generatoren bis 2033 mit einer CAGR von etwa 3,8–4,2 % wachsen wird – gesund, aber unter dem globalen Durchschnitt, was die Reife widerspiegelt.
Asien-Pazifik – Schnellste Wachstumsregion
Der asiatisch-pazifische Raum ist eindeutig der wachstumsstärkste regionale Markt mit einer prognostizierten CAGR von 6,2–6,8 % bis 2033. China ist sowohl ein wichtiger Produktions- und Exportknotenpunkt als auch ein bedeutender heimischer Nachfragemarkt für tragbare Industrieanlagen. Indien ist der am schnellsten wachsende einzelne Landesmarkt, angetrieben durch Infrastruktur-Megaprojekte im Rahmen der National Infrastructure Pipeline, anhaltende Lücken in der Netzzuverlässigkeit in Städten der zweiten und dritten Ebene sowie eine sich schnell erweiternde gewerbliche Basis von KMUs. ASEAN-Staaten – insbesondere Vietnam, Indonesien und die Philippinen – weisen aufgrund hoher Stromausfallhäufigkeiten und steigender, durch ausländische Direktinvestitionen getriebener Industriätigkeiten eine strukturell erhöhte Nachfrage auf.
Europa – Regulatorisch getriebener Wandel
Der europäische Markt für tragbare Generatoren ist durch strenge Emissionsvorschriften gemäß der EU-Richtlinie für mobile Maschinen außerhalb von Straßenfahrzeugen (NRMM) gekennzeichnet, die den Übergang zu Stage V-konformen Motoren und Wechselrichter-basierten Konfigurationen beschleunigt. Deutschland, Frankreich und das Vereinigte Königreich sind die größten Einzelmärkte mit starker Nachfrage aus den Sektoren Bauwesen, Veranstaltungen und Rettungsdienste. Das Marktwachstum in Europa wird auf eine CAGR von 3,5–4,0 % prognostiziert, was durch die aggressive Akzeptanz von Batteriespeichern bei umweltbewussten privaten Käufern etwas eingeschränkt wird.
Naher Osten & Afrika und Lateinamerika – Strukturell unterversorgt
Die GCC-Staaten verzeichnen eine Premium-Nachfrage nach tragbaren Generatoren für den Bausektor im Rahmen laufender Infrastruktur-Megaprojekte, einschließlich NEOM und Saudi Vision 2030-Initiativen. Subsahara-Afrika bietet das höchste strukturelle langfristige Nachfragepotenzial aufgrund endemischer Defizite beim Stromzugang. Brasilien bildet das Rückgrat des lateinamerikanischen Marktes mit einer diversifizierten Nachfragebasis, die Landwirtschaft, Veranstaltungen und Notfallmanagement umfasst.
Export, grenzüberschreitender Handel & Zölle im Markt für tragbare Generatoren
Das globale Handelsökosystem für tragbare Generatoren ist durch einen ausgeprägten Produktions- und Exportkorridor von Ost nach West gekennzeichnet. China fungiert als der weltweit dominante Exportknotenpunkt für tragbare Generatoren, wobei chinesische OEMs und Lohnfertiger einen erheblichen Anteil der verkauften Einheiten unter 5 kW sowohl unter Marken- als auch unter Private-Label-Vereinbarungen in Nordamerika, Europa und Afrika liefern. Wichtige chinesische Exportzentren sind Zhejiang und Guangdong
Marktsegmentierung für tragbare Generatoren
1. Kraftstoffart
1.1. Diesel
1.2. Benzin
1.3. Andere
2. Leistungsausgabe
2.1. Weniger als 3 kW
2.2. 3-10 kW
2.3. Mehr als 10 kW
3. Anwendung
3.1. Privat
3.2. Gewerblich
3.3. Industriell
Marktsegmentierung für tragbare Generatoren nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordländer
3.9. Rest von Europa
4. Mittlerer Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Mittlerer Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Restlicher Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für tragbare Generatoren spiegelt die breiteren europäischen Trends wider, die von strengen Umweltauflagen, einem starken Fokus auf Zuverlässigkeit und einer zunehmenden Nachfrage nach effizienten und umweltfreundlichen Lösungen geprägt sind. Obwohl der Markt im Vergleich zu Nordamerika als reifer gilt, verzeichnet er ein stetiges Wachstum von geschätzt 3,5–4,0 % CAGR. Dieser Anstieg wird durch die Notwendigkeit von Notstromversorgung in einer zunehmend digitalisierten und vernetzten Wirtschaft sowie durch die wachsende Beliebtheit von Outdoor-Aktivitäten und Veranstaltungen angetrieben. Die deutsche Wirtschaft, bekannt für ihre industrielle Stärke und ihre hohen Standards, legt großen Wert auf Qualität und Langlebigkeit bei technischen Geräten. Der Markt wird derzeit auf einen signifikanten zweistelligen Millionen-Euro-Betrag geschätzt, wobei der genaue Wert von der allgemeinen wirtschaftlichen Lage und spezifischen Nachfragespitzen, die durch extreme Wetterereignisse oder Energieengpässe ausgelöst werden, beeinflusst wird. Die starke Präsenz deutscher Automobil- und Maschinenbauunternehmen in der Lieferkette und im Endverbrauchersegment, wie z. B. die deutschen Niederlassungen von Briggs & Stratton oder die starke Präsenz von Honda (Japan), die in Deutschland aktiv ist und eine bedeutende Marktposition innehat, unterstützt dieses Wachstum. Bekannte deutsche oder in Deutschland stark aktive Unternehmen in diesem Sektor sind beispielsweise die deutsche Niederlassung von Briggs & Stratton, ein traditionsreicher Anbieter von Motoren und Generatoren, der sowohl OEM-Motoren liefert als auch eigene Markengeräte anbietet, und Kohler Co., das mit seiner Power Systems Division aggressiv im tragbaren und stationären Generatorsegment konkurriert und sich auf industrielle Bauqualität konzentriert.
Der regulatorische Rahmen in Deutschland ist, wie in der gesamten EU, anspruchsvoll. Die EU-Richtlinie für mobile Maschinen außerhalb von Straßenfahrzeugen (NRMM) und die damit verbundenen Emissionsstandards für Motoren (Stage V) sind hierbei besonders relevant und treiben die Entwicklung hin zu saubereren und effizienteren Maschinen voran. Darüber hinaus sind die CE-Kennzeichnung, die die Konformität mit EU-Richtlinien für Sicherheit und Gesundheitsschutz nachweist, sowie die Anforderungen des TÜV (Technischer Überwachungsverein) für bestimmte Anwendungen entscheidend. Diese Standards stellen sicher, dass nur Produkte auf den Markt gelangen, die hohen Sicherheits- und Umweltanforderungen entsprechen.
Die Vertriebskanäle in Deutschland sind vielfältig. Der Fachhandel für Baumaschinen und Elektrotechnik spielt eine wichtige Rolle, insbesondere für gewerbliche und industrielle Kunden, die oft eine eingehende Beratung und spezialisierte Produkte benötigen. Online-Händler und große Baumärkte bedienen zunehmend den privaten Endverbraucher sowie kleinere gewerbliche Kunden. Verbraucherverhalten in Deutschland ist oft von einem starken Bewusstsein für Energieeffizienz und Umweltverträglichkeit geprägt. Dies führt zu einer wachsenden Nachfrage nach Wechselrichter-Generatoren, die leiser und sparsamer im Verbrauch sind, sowie nach Geräten mit geringen Emissionen. Die Zuverlässigkeit der deutschen Stromnetze ist zwar generell hoch, aber die zunehmende Wetterextremität und der Übergang zu erneuerbaren Energien, die zu temporären Schwankungen führen können, erhöhen die Nachfrage nach zuverlässigen Notstromlösungen. Dual-Fuel-Optionen sind ebenfalls beliebt, da sie Flexibilität in der Kraftstoffwahl bieten und somit die Betriebskosten optimieren können.
Tabelle 52: Rest von Asien-Pazifik Tragbare Generatoren Markt Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Die Grundlage dieses Berichts bildet ein robustes Primärforschungssystem, das 70–80 % des gesamten Forschungsaufwands für die Studie Markt für tragbare Generatoren (2026–2034) ausmacht. Dieser Ansatz stellt sicher, dass Marktgrößen, Wettbewerbsdynamiken und Nachfrageprognosen auf realen Informationen basieren, die direkt von aktiven Teilnehmern entlang der Wertschöpfungskette für tragbare Generatoren gesammelt wurden.
Beteiligte Unternehmenstypen entlang der Wertschöpfungskette:
Original Equipment Manufacturers (OEMs) für tragbare Generatoren – Unternehmen, die Diesel-, Benzin- und alternative Kraftstoff-Generatoren (z. B. Wechselrichtergeneratoren, Dual-Fuel-Einheiten) für private, gewerbliche und industrielle Endverbraucher entwickeln und herstellen.
Zulieferer von Motor- und Lichtmaschinenkomponenten – Tier-1- und Tier-2-Zulieferer, die Verbrennungsmotoren, Wechselstromlichtmaschinen (AC), Spannungsregler und Kraftstoffsysteme liefern, die in tragbare Generatorplattformen integriert werden.
Anbieter von Kraftstoffsystemen und Emissionsschutztechnologien – Spezialisten für Vergasersysteme, Kraftstoffsysteme, Katalysator-Nachrüstsätze und EPA/CARB-konforme Abgasnachbehandlungslösungen für tragbare Energiegeräte.
Verleiher von Ausrüstung und Servicezentren – Regionale und nationale Flottenbetreiber, die tragbare Generatoren für kurzfristige gewerbliche und industrielle Standortanwendungen beschaffen, warten und einsetzen und als wichtige Nachfrageaggregratoren fungieren.
Integratoren von Lösungen für Versorgungsunternehmen und Katastrophenschutz – Unternehmen, die tragbare Generatoren mit automatischen Umschaltern (ATS), intelligenten Lastmanagementsystemen und Solar-Hybrid-Konfigurationen für private Notstromversorgung und kritische Infrastrukturanwendungen bündeln.
Schlüsselpositionen von Interviewpartnern im Rahmen der Primärforschung:
Produktlinienmanager, tragbare Stromerzeugungsanlagen – Verantwortlich für Produkt-Roadmaps, Wattagen-Segmentierungsstrategien (unter 3 kW, 3–10 kW, >10 kW) und Entscheidungen über Kraftstoffplattformen bei Generator-OEMs.
Außendienst-Ingenieur, industrielle Stromversorgungssysteme – Bietet technische Validierung von Generatorspezifikationen für den Einsatz auf Baustellen, in der Öl- und Gasindustrie sowie im Bergbau in den Regionen Asien-Pazifik und Naher Osten und Afrika.
Beschaffungsmanager, Not- und Notstromversorgung – Überwacht Großeinkaufsentscheidungen für tragbare Generatoren in großen Einzelhandelsketten, Mietflotten und kommunalen Katastrophenschutzbehörden.
Ingenieur für Emissionskonformität und Homologation – Navigiert durch regionale regulatorische Anforderungen (EPA Tier 4, EU Stage V, CARB-Standards) für die Zertifizierung von tragbaren Generator-Motoren in Nordamerika und Europa.
Die Methoden zur Erhebung von Primärdaten umfassen computergestützte Telefoninterviews (CATI), strukturierte Online-Umfragen und tiefgehende Expertenkonsultationen (IDI) mit mindestens 180+ qualifizierten Befragten weltweit. Die Antworten werden nach Kraftstoffpräferenz, Leistungsklasse, Endverbrauchersektor und geografischer Region segmentiert, um eine repräsentative Abdeckung aller 25+ im Rahmen dieser Studie abgedeckten Länder zu gewährleisten. Alle Interviews werden nach Bedarf unter NDA durchgeführt und die Daten werden in aggregierten Berichten anonymisiert.
Ingenieur für Emissionskonformität und Homologation
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von tragbaren Generatoren (OEMs)
30%
Zulieferer von Motor- und Lichtmaschinenkomponenten
22%
Anbieter von Kraftstoffsystemen und Emissionsschutztechnologien
18%
Verleiher von Ausrüstung und Servicezentren
17%
Integratoren von Lösungen für Versorgungsunternehmen und Katastrophenschutz
13%
Sekundärforschung und Branchen-Benchmarking
Die Sekundärforschung macht die verbleibenden 20–30 % des Forschungsrahmens aus und liefert historische Basisdaten, Daten zum Wettbewerbs-Benchmarking, Patenttrendanalysen und makroökonomischen Kontext, die die Primärergebnisse untermauern.
Genutzte Finanzdatenbanken und Informationsplattformen:
Bloomberg Terminal – Zur Verfolgung von Finanzdaten börsennotierter Hersteller von tragbaren Generatoren, M&A-Aktivitäten, Investitionstrends und Rohstoffpreisen (Diesel, Benzin, Erdgas), die die betriebliche Wirtschaftlichkeit beeinflussen.
Factiva (Dow Jones) – Für globale Nachrichtenüberwachung, behördliche Ankündigungen, Nachfragespitzenereignisse aufgrund von Naturkatastrophen und die Analyse von Wettbewerber-Pressemitteilungen.
Hoovers (Dun & Bradstreet) – Für Unternehmensprofile, Umsatzschätzungen, Mitarbeiterzahl-Benchmarking und die Kartierung der Lieferketten von Generatorherstellern und -händlern.
PitchBook – Für die Verfolgung von Wagniskapital- und Private-Equity-Investitionen in den Bereichen mobile Stromversorgung, Hybrid-Generatoren-Startups und angrenzende Lösungen für Notstromversorgung mit sauberer Energie.
Staatliche und institutionelle Quellen:
U.S. Energy Information Administration (EIA) – Statistiken zum Kraftstoffverbrauch, zur Durchdringungsrate der Notstromversorgung für Haushalte und Unternehmen sowie Prognosen zur Energiepreisgestaltung für den US-Markt.
Europäische Kommission – GD Energie – EU-Energieversorgungssicherheitsrichtlinien, Rahmenbedingungen für die Stromversorgung außerhalb des Netzes und Emissionsvorschriften für nicht für den Straßenverkehr bestimmte mobile Maschinen (NMM) der Stufe V.
Internationale Energieagentur (IEA) – Statistiken zum globalen Stromzugang, Daten zur Energiearmut und Trends bei der Einführung dezentraler Stromerzeugung in den Märkten Asien-Pazifik und Subsahara-Afrika.
Weltweit anerkannte Branchenverbände und Regulierungsbehörden:
Portable Generator Manufacturers' Association (PGMA) – Ein in den USA ansässiger Handelsverband, der Sicherheits- und Leistungsstandards (ANSI/PGMA G300) für tragbare Generatoren festlegt; Primärquelle für Branchenversanddaten und Produktzertifizierungs-Benchmarks.
Electrical Generating Systems Association (EGSA) – Nordamerikanischer Verband, der die On-Site-Stromerzeugungsindustrie vertritt und technische Standards, Marktstatistiken und Daten zur regulatorischen Interessenvertretung bereitstellt.
Internationale elektrotechnische Kommission (IEC) – Globale Organisation, die für die Normen IEC 60034 und IEC 60947 zuständig ist, die rotierende elektrische Maschinen und Niederspannungs-Schaltanlagen für tragbare Generatorsysteme regeln.
European Power Tools Association (EPTA) – Überwacht die Marktbedingungen in der EU für Elektrowerkzeuge, einschließlich Generatorsegmente, und veröffentlicht Daten zu europäischen Lieferungen und Markttrends.
Die Sekundärforschung umfasst ferner von Fachkollegen begutachtete wissenschaftliche Veröffentlichungen, Patentanmeldungen von wichtigen OEMs (Briggs & Stratton, Honda Power Equipment, Generac Holdings, Cummins Inc., Yamaha Motor), historische Handelsstromdaten von UN Comtrade und Dokumentationen zur Einhaltung von Vorschriften von nationalen Zertifizierungsstellen (UL, CE, BIS, CCC).
Nachfragemodellierung und Marktschätzung
Die Marktschätzung für den Markt für tragbare Generatoren verwendet ein Dual-Methodologie-Konvergenzmodell, das eine Top-Down-makroökonomische Zerlegung mit einer Bottom-Up-Umsatzaggregation kombiniert, validiert durch mehrstufige Daten-Triangulation, um regional differenzierte Prognosen von 2026 bis 2034 zu erstellen.
Top-Down-Methodologie:
Der Top-Down-Ansatz beginnt mit dem globalen Markt für dezentrale Stromerzeugung und verengt den Umfang schrittweise durch Anwendung von Durchdringungsraten für tragbare Generatoren, Koeffizienten für Kraftstoffanteile und Faktoren für die Anwendungssegmentzuweisung. Makrotreiber, einschließlich des BIP-Wachstums, von Indizes zur Elektrifizierung ländlicher Gebiete, von Ausgaben für Katastrophenvorsorge (FEMA-Zuweisungen, Budgets des EU-Katastrophenschutzmechanismus) und der Produktionsleistung des Bausektors, werden als Nachfragemultiplikatoren nach Regionen verwendet.
Bottom-Up-Methodologie:
Das Bottom-Up-Modell rekonstruiert den gesamten Marktwert aus der Einheitenökonomie. Die folgenden spezifischen Kennzahlen und Variablen bilden den Kern dieser Schätzung:
Jährliche Stücklieferungen von tragbaren Generatoren nach Wattage-Klasse – Aufgeschlüsselt nach Kategorien unter 3 kW (Verbraucher/Freizeit), 3–10 kW (Notstromversorgung für Privathaushalte und KMU-Gewerbe) und über 10 kW (Industrie/Bauwesen/Mietflotten), bezogen auf Produktionsangaben von OEMs, Zoll-Import-/Exportaufzeichnungen und PGMA-Lieferberichten.
Durchschnittlicher Verkaufspreis (ASP) nach Kraftstoffart und Leistungsklasse – ASPs werden separat für Benzin-, Diesel-, Dual-Fuel- und LPG/Erdgas-tragbare Generatoren modelliert, unter Berücksichtigung regionaler Tarifstrukturen, Aufschläge für Vertriebskanäle (direkt vom OEM, Fachhandel, E-Commerce) und Premium-Preise für Einheiten mit Wechselrichtertechnologie.
Ersatzrate der installierten Basis (%) – Die jährliche Rate, mit der alternde Generatorbestände (durchschnittliche Nutzungsdauer: 10–15 Jahre für industrielle Diesel; 5–8 Jahre für private Benzinaggregate) ersetzt werden, berechnet anhand von Daten zur installierten Basis aus EIA-Haushaltsumfragen und EGSA-Statistiken für gewerbliche Flotten.
Anzahl der adressierbaren Haushalte und Gewerbebetriebe nach Stromnetzzuverlässigkeitsindex – Die Anzahl der Haushalte und Gewerbebetriebe in jedem Land mit einer Stromausfallhäufigkeit, die einen definierten Schwellenwert überschreitet (z. B. >8 Stunden kumulativer jährlicher Ausfall pro World Bank SAIDI/SAIFI-Daten), verwendet zur Definition des maximal adressierbaren Marktes für Notstromversorgungsanwendungen in jeder Teilregion.
Mehrstufige Daten-Triangulation:
Alle Bottom-Up-Schätzungen werden abgeglichen mit: (1) den Ergebnissen der Top-Down-Makroallokation, (2) Umsatzangaben aus Primärforschung von befragten Unternehmen und (3) öffentlich gemeldeten Jahresumsätzen und Stückzahlen von börsennotierten Wettbewerbern. Abweichungen von mehr als ±12 % lösen eine sekundäre Validierungsschleife aus, die zusätzliche Experteninterviews oder angepasste Quellengewichtungen erfordert.
Datenrichtigkeit und Qualitätsprüfung
Alle in diesem Bericht veröffentlichten Marktschätzungen und Prognosen haben eine garantierte Genauigkeit von 85–90 %, was die Strenge der eingesetzten Multi-Source- und Multi-Methoden-Forschungsarchitektur widerspiegelt.
Qualitätssicherungsprotokolle:
Iteratives Peer-Review: Jedes Datenmodul – einschließlich Kraftstoffsegmentierung, regionaler Umsatzaufteilungen und Nachfragemodellierung auf Anwendungsebene – durchläuft eine unabhängige Überprüfung durch mindestens zwei leitende Analysten mit Fachkenntnissen in den Märkten für Stromerzeugungsanlagen und Energieinfrastruktur.
Stress-Tests von Prognosemodellen: Basis-, optimistische und pessimistische Szenariomodelle werden für jeden geografischen Cluster (Nordamerika, Südamerika, Europa, Naher Osten und Afrika, Asien-Pazifik) ausgeführt, um die Prognoseempfindlichkeit gegenüber Schlüsselvariablen wie der Volatilität der Dieselpreise, den Fristen für die Verschärfung von Emissionsvorschriften und den Investitionszyklen in die Netzinfrastruktur zu bewerten.
Bewertung der Quellenglaubwürdigkeit: Jede sekundäre Datenquelle wird anhand einer proprietären dreistufigen Glaubwürdigkeitsmatrix bewertet (Stufe 1: Regierung/IEC/Verband; Stufe 2: OEM-Finanzdaten/Bloomberg; Stufe 3: Abgeleitete Schätzungen), und Stufe 1-Quellen werden bei der endgültigen Modellkalibrierung mit dem 2,5-fachen Gewicht im Verhältnis zu Stufe 3-Inputs bewertet.
Kontinuierliche Datenaktualisierung: Dieser Bericht wird bis zum Kaufdatum aktualisiert, um sicherzustellen, dass die neuesten Produkteinführungen von OEMs, behördlichen Entscheidungen (z. B. aktualisierte EPA-Emissionsstandards für Kleinmotoren), M&A-Transaktionen und makroökonomische Überarbeitungen in alle gelieferten Datensätze und Prognosen einfließen.
Validierung der Befragten: Primärinterviewsdaten werden auf Ausreißerantworten mit Hilfe der Interquartilsabstands (IQR)-Filterung geprüft; Antworten, die 1,5x IQR vom Median des Segments abweichen, werden zur erneuten Überprüfung markiert, bevor sie in die endgültigen Modell-Inputs aufgenommen werden.
Häufig gestellte Fragen
1. Welchen Hauptrisiken in der Lieferkette ist der Markt für tragbare Generatoren ausgesetzt?
Wesentliche Risiken sind die Volatilität der Rohstoffkosten – insbesondere von Stahl, Kupfer und Aluminium – sowie Engpässe bei Halbleitern, die Generator-Steuermodule beeinträchtigen. Die Abhängigkeit von der Beschaffung von Komponenten aus einzelnen Regionen, insbesondere aus dem asiatisch-pazifischen Raum, verstärkt die Anfälligkeit für Störungen. Schwankende Kraftstoffpreise verringern auch das Kaufvertrauen der Endverbraucher bei benzinabhängigen Einheiten.
2. Welche Eintrittsbarrieren schützen etablierte Akteure wie Generac und Cummins in diesem Markt?
Hohe Kapitalanforderungen für die F&E von Motoren, Abgastestungen und zertifizierte Händlernetze stellen erhebliche Eintrittsbarrieren dar. Etablierte Unternehmen wie Generac Power Systems und Cummins Inc verfügen über tiefe Vertriebsgräben und Markenvertrauen, das durch jahrzehntelange Daten zur Feldzuverlässigkeit aufgebaut wurde. Regulatorische Zertifizierungen – EPA, CARB und CE – fügen kostspielige Compliance-Schichten hinzu, die neuen Marktteilnehmern schaden.
3. Welche aktuellen Produkteinführungen oder strategischen Schritte verändern den Markt für tragbare Generatoren?
Generac hat seine Inverter-Generator-Reihe erweitert, die auf geräuschsensitive private und Freizeitnutzungen abzielt. Honda Motor Co. entwickelt seine EU-Serien-Inverter-Modelle weiter und betont Kraftstoffeffizienzgewinne von über 20 % gegenüber früheren Generationen. Briggs & Stratton ist nach einer Umstrukturierung nach der Insolvenz mit umgebrandeten Einheiten unter neuer Eigentümerschaft von KPS Capital Partners wieder in das gewerbliche Segment eingetreten.
4. Welche Region wächst im Markt für tragbare Generatoren am schnellsten und warum?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, unterstützt durch anhaltende Lücken in der Netzinfrastruktur in Indien, den ASEAN-Staaten und Teilen des ländlichen Chinas. Die steigende Bautätigkeit und die wachsende Fertigung in Indien und Südostasien treiben die Nachfrage nach gewerblichen Einheiten im Bereich von 3–10 kW an. Nordamerika bleibt mit einem geschätzten Anteil von 34 % der größte Einzelmarkt, gestützt durch Ausgaben für die Sturmvorbereitung und die Nutzung im Freien.
5. Wie verteilen sich die Marktsegmente für tragbare Generatoren – Kraftstofftyp, Leistung und Anwendung?
Benzin dominiert das Segment der Kraftstofftypen aufgrund seiner geringeren Anschaffungskosten und breiten Verfügbarkeit im Einzelhandel, während Diesel in industriellen Anwendungen und bei Anwendungen mit langer Laufzeit seinen Platz behauptet. Die Leistungsbandbreite von 3–10 kW erfasst die größte Nachfrage über private Notstromversorgung und leichte gewerbliche Nutzung. Gewerbliche und industrielle Anwendungen machen zusammen den Großteil des Umsatzes aus, angesichts höherer Stückpreise im Vergleich zu privaten Verkäufen.
6. Was ist die aktuelle Bewertung und die prognostizierte CAGR für den Markt für tragbare Generatoren bis 2033?
Der Markt für tragbare Generatoren wird in der Basisperiode auf 6,15 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8 % wachsen. Dieser Trend impliziert unter Basisannahmen einen Marktwert von rund 9,0 Milliarden US-Dollar bis 2033. Das Wachstum wird durch die zunehmende Häufigkeit von Stromausfällen, den steigenden Bedarf an netzunabhängiger Energie und die wachsende Bautätigkeit in Schwellenländern gestützt.