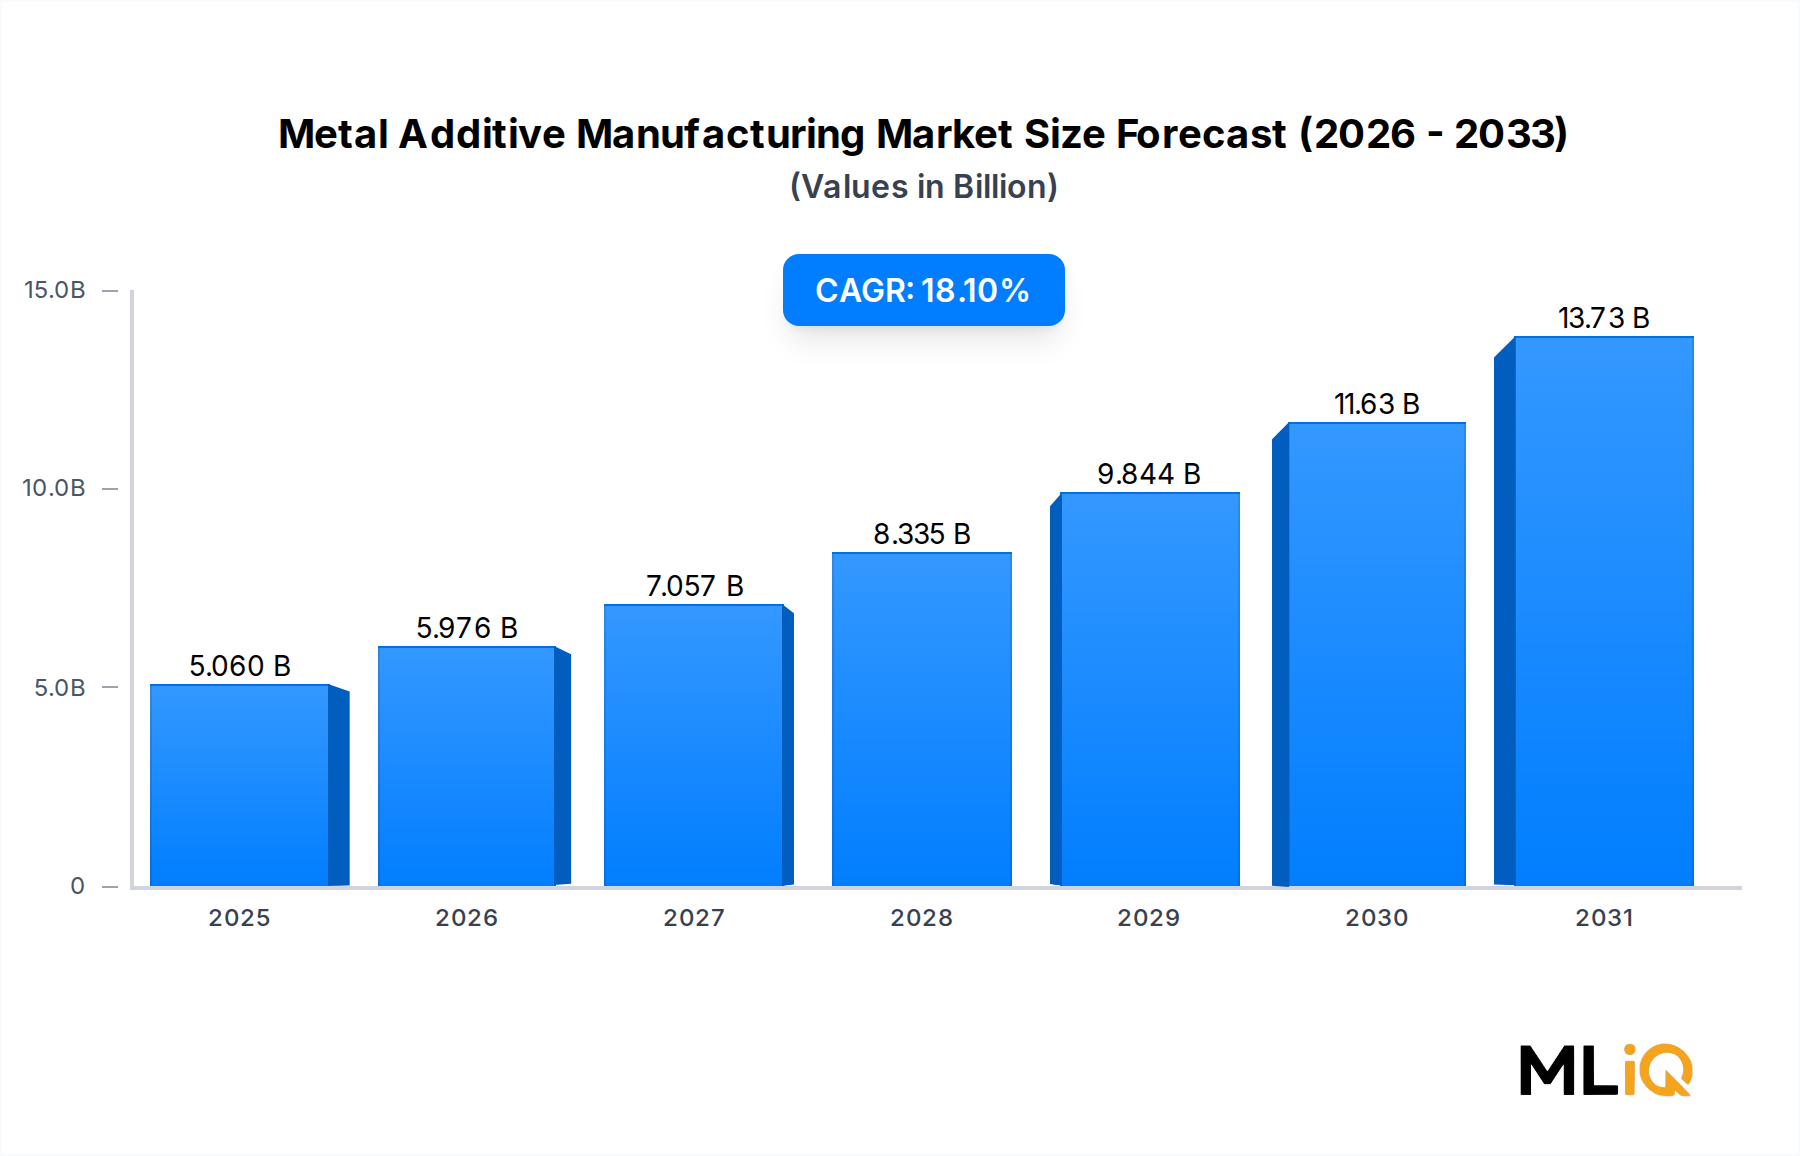
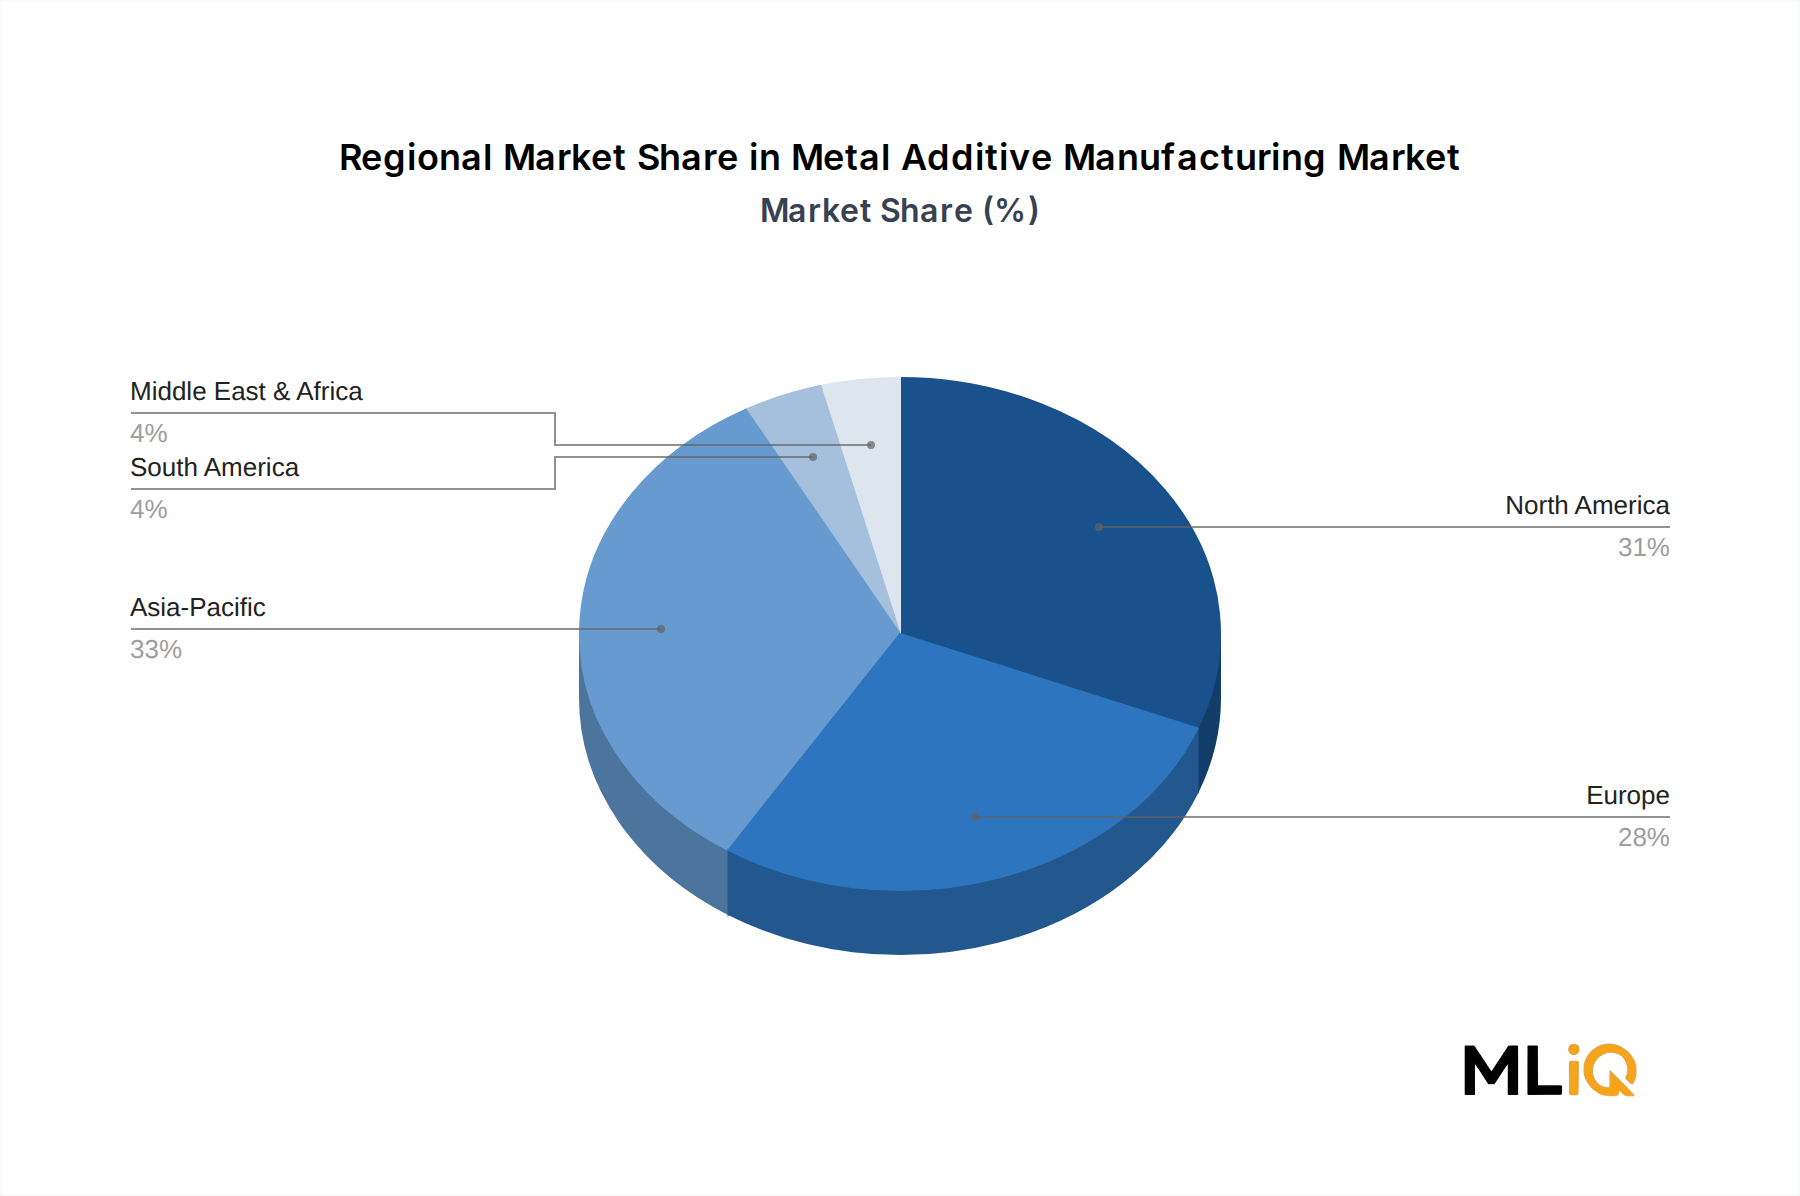
Der deutsche Markt für metallische additive Fertigung stellt einen zentralen Pfeiler des europäischen Sektors dar und wird von einer starken industriellen Basis, insbesondere in den Bereichen Automobil und Luft- und Raumfahrt, angetrieben. Die Marktgröße und das Wachstum in Deutschland sind eng mit der allgemeinen Stärke der deutschen Exportwirtschaft und ihrer Fokussierung auf hochwertige Ingenieurleistungen verbunden. Schätzungen deuten darauf hin, dass der deutsche Markt einen signifikanten Anteil am europäischen Gesamtumsatz ausmacht, wobei eine jährliche Wachstumsrate von etwa 17-18% prognostiziert wird, was leicht über dem globalen Durchschnitt liegt. Deutschland beherbergt eine hohe Konzentration führender Unternehmen und Forschungseinrichtungen, die die Entwicklung und Implementierung additiver Technologien vorantreiben.
Zu den dominanten lokalen Unternehmen und Deutschland-basierten oder -aktiven Tochtergesellschaften, die in diesem Segment tätig sind, gehören Trumpf, EOS GmbH und SLM Solutions (jetzt Teil von Nikon). Diese Unternehmen sind nicht nur führende Hersteller von Additivsystemen, sondern auch Innovationsmotoren, die eng mit der deutschen Industrielandschaft kooperieren, um kundenspezifische Lösungen zu entwickeln. DMG Mori, ein weiterer bedeutender Akteur im Werkzeugmaschinenbau, integriert additive Verfahren in seine hybriden Fertigungslösungen.
Das regulatorische und standardmäßige Umfeld in Deutschland und der EU ist durch strenge Qualitäts- und Sicherheitsanforderungen geprägt. Für die additive Fertigung sind insbesondere die REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) und die GPSR (General Product Safety Regulation) von Bedeutung, die die Sicherheit und Umweltverträglichkeit von Materialien und Produkten gewährleisten. Darüber hinaus spielen Normen wie die DIN-EN-ISO/ASTM-Reihen für die additive Fertigung eine entscheidende Rolle, und Prüforganisationen wie der TÜV Rheinland sind oft in die Validierung von Prozessen und Materialien involviert, insbesondere in sicherheitskritischen Branchen wie der Luft- und Raumfahrt und der Medizintechnik.
Die Vertriebskanäle in Deutschland sind vielfältig und umfassen sowohl den direkten Verkauf durch Systemhersteller als auch spezialisierte Distributoren. Verbraucherzentren sind oft Maschinenbauunternehmen und Forschungsinstitute, die Wert auf technologische Exzellenz, Zuverlässigkeit und umfassenden Service legen. Das Konsumentenverhalten ist geprägt von einer hohen technischen Affinität, einem Fokus auf Qualität und Langlebigkeit sowie einer zunehmenden Bereitschaft, in innovative, aber gut etablierte Technologien zu investieren. Die Nachfrage nach individualisierten, komplexen Bauteilen, insbesondere aus der Automobil- und Luftfahrtindustrie, ist ein wichtiger Treiber für den Markt.
Wirtschaftliche Kennzahlen, die sich auf Deutschland beziehen, sind in Euro zu betrachten. Der deutsche Markt, als Teil des europäischen Marktes, profitiert von staatlichen Förderprogrammen für Forschung und Entwicklung sowie für die Digitalisierung der Industrie, was die Investition in fortschrittliche Fertigungstechnologien wie die additive Fertigung weiter begünstigt. Die stetige Nachfrage nach hochwertigen technischen Lösungen und die Stärke des deutschen Ingenieurwesens positionieren das Land als führenden Akteur im Bereich der additiven Metallfertigung.