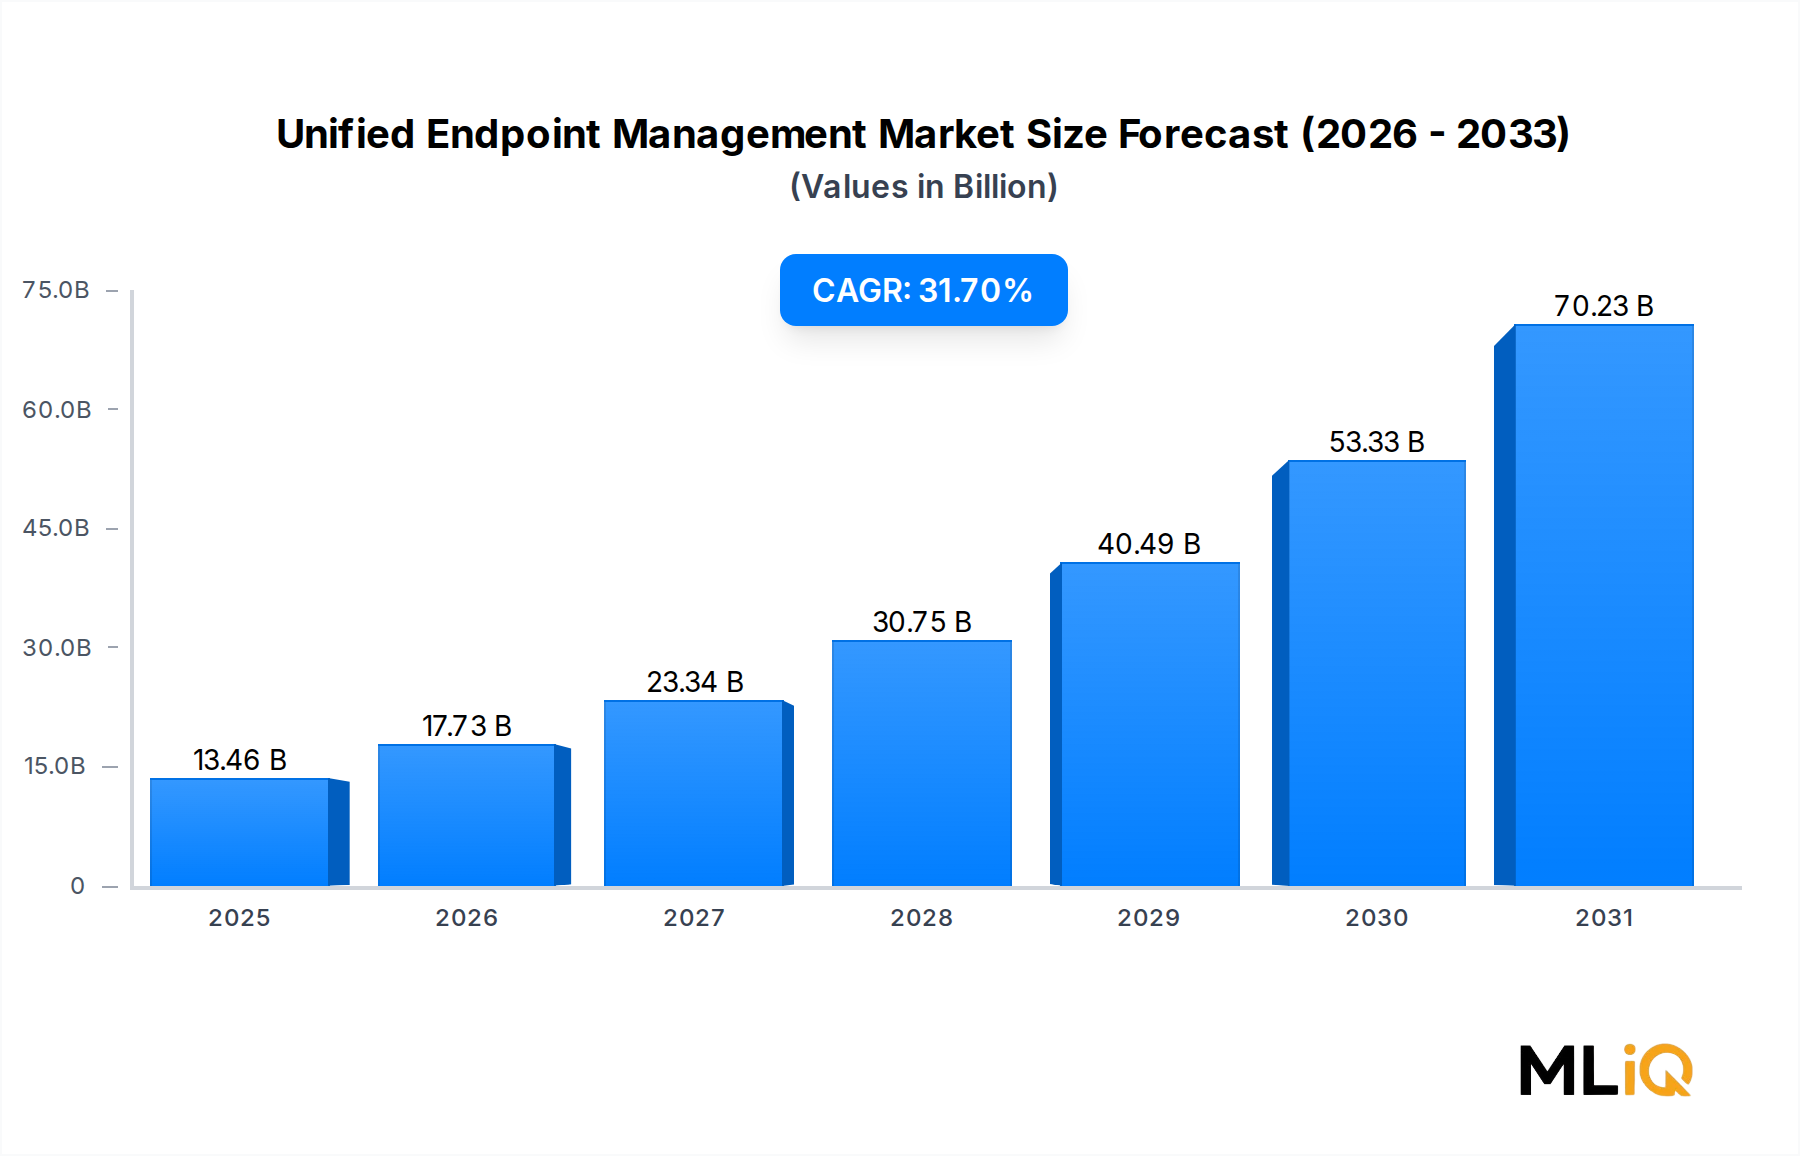
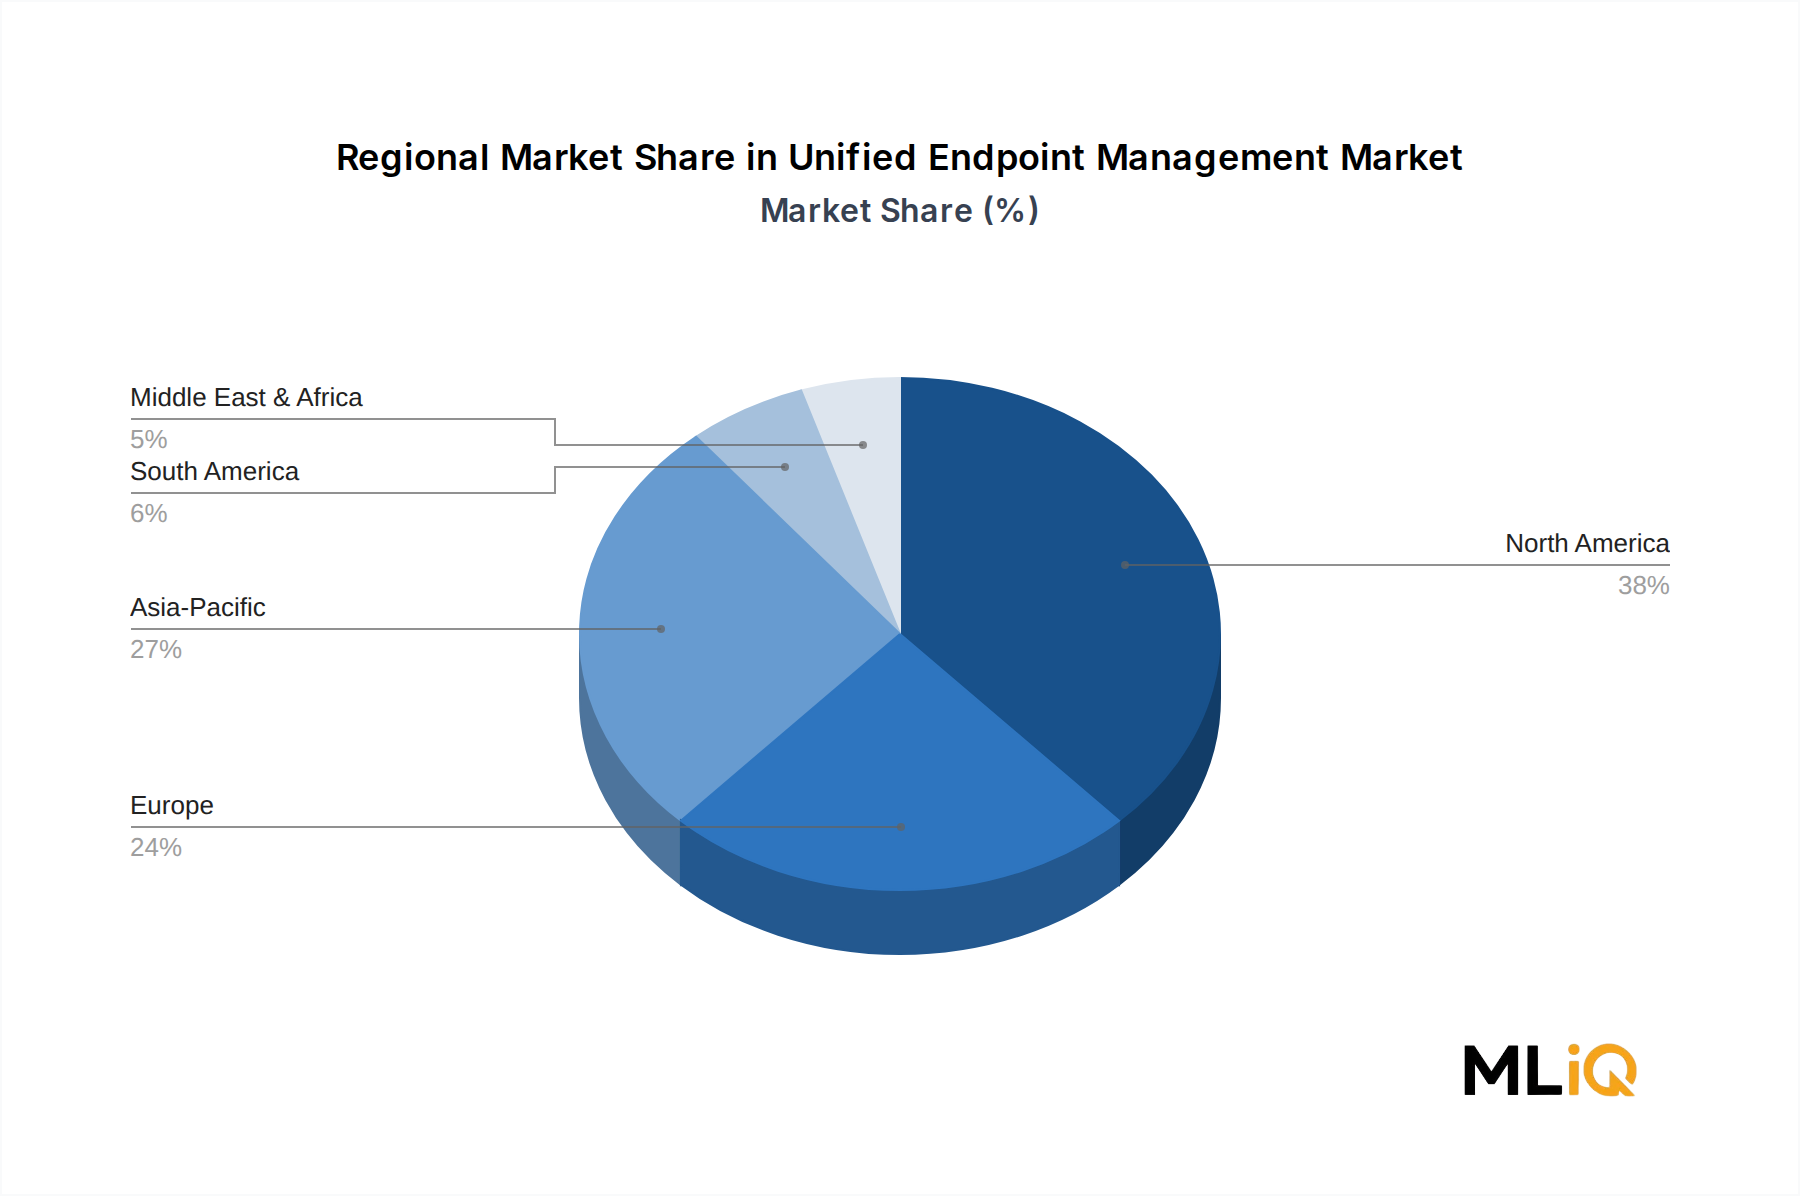
Der Markt für Unified Endpoint Management wird von einer Reihe quantifizierbarer Treiber und identifizierbarer Hemmnisse bestimmt, die Investitionsmuster, Anbieterstrategien und die Adoptionsgeschwindigkeit in allen Unternehmenssegmenten prägen.
Treiber 1 — Normalisierung der Telearbeit: Die Internationale Arbeitsorganisation schätzte, dass im Jahr 2023 etwa 17 % der globalen Arbeitskräfte remote arbeiteten, eine Zahl, die im Vergleich zu vorpandemischen Baselines strukturell erhöht bleibt. Jeder Remote-Mitarbeiter repräsentiert einen Endpunkt, der außerhalb des traditionellen Netzwerkperimeters arbeitet, was die Nachfrage nach UEM-Plattformen direkt erhöht, die Sicherheitsrichtlinien ohne VPN-Abhängigkeit durchsetzen können.
Treiber 2 — BYOD und Multi-OS-Komplexität: Unternehmensgeräteumgebungen umfassen heute routinemäßig vier oder mehr Betriebssysteme gleichzeitig. Organisationen, die Windows-, macOS-, iOS- und Android-Endpunkte verwalten, benötigen eine einheitliche Verwaltungsschicht, um eine Richtlinienfragmentierung zu verhindern. UEM-Plattformen, die OS-agnostische Richtliniendurchsetzung bieten, erzielen Premiumpreise, wobei die durchschnittlichen Vertragswerte für Multi-OS-Bereitstellungen in wettbewerbsorientierten Deal-Daten schätzungsweise 35–45 % über denen von Single-OS-Verträgen liegen.
Treiber 3 — Regulatorische Compliance-Vorgaben: Das globale regulatorische Umfeld verschärft sich. Die NIS2-Richtlinie der EU, die ab Oktober 2024 wirksam wird, fordert von Organisationen der Mitgliedstaaten ausdrücklich die Implementierung technischer Kontrollen für den Endpunktzugriff. Die Compliance-getriebene Beschaffung stellt nun einen wesentlichen Teil der UEM-Deal-Abschlüsse in regulierten Branchen wie Finanzen, Gesundheitswesen und kritischen Infrastrukturen dar.
Hemmnis 1 — Integrationskomplexität: Unternehmen, die ältere IT-Umgebungen betreiben, stehen bei der Bereitstellung von UEM-Plattformen vor erheblichen Integrationsproblemen. Heterogene Umgebungen mit veralteten MDM-Lösungen, unterschiedlichen ITSM-Ticketing-Systemen und isolierten Identitätsanbietern führen zu Implementierungszeiten, die sich für große Organisationen auf 12–18 Monate erstrecken können, was die kurzfristige Adoptionsgeschwindigkeit dämpft.
Hemmnis 2 — Konflikte mit Datenschutzbestimmungen: In bestimmten Rechtsordnungen, insbesondere innerhalb der Europäischen Union, führen die umfassenden Geräteüberwachungsfunktionen von UEM-Plattformen zu Spannungen mit den Datenschutzrechten der Mitarbeiter gemäß der DSGVO. Rechtliche und Compliance-Überprüfungen, die vor der Bereitstellung erforderlich sind, verlängern den Beschaffungszyklus, insbesondere für multinationale Organisationen.
Hemmnis 3 — Fachkräftemangel: Der globale Mangel an Fachkräften im Bereich Cybersicherheit, der laut ISC2 im Jahr 2023 auf 4 Millionen unbesetzte Stellen geschätzt wurde, bedeutet, dass viele Organisationen internes Fachwissen zur Konfiguration und Operationalisierung fortschrittlicher UEM-Funktionen fehlt, was den realisierten Wert begrenzt und eine Abhängigkeit von externen Managed Services schafft.