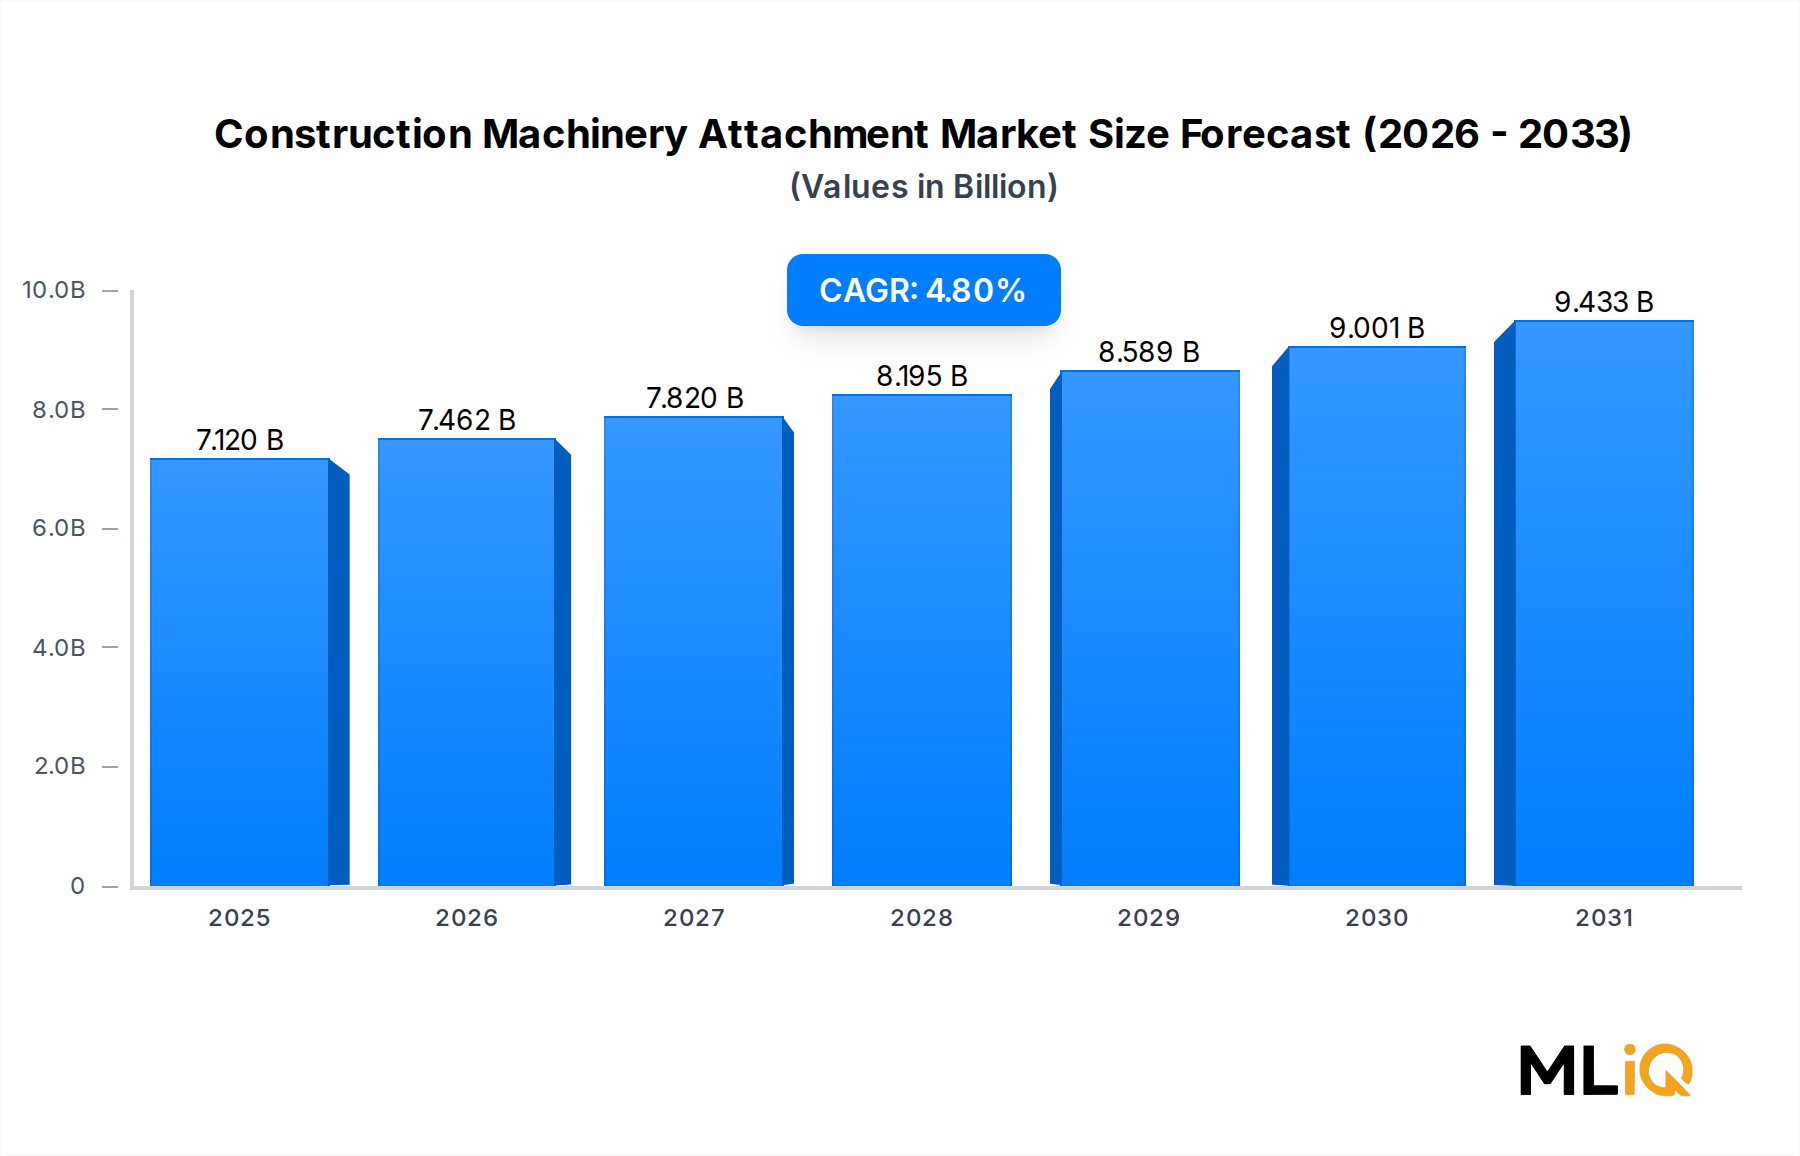
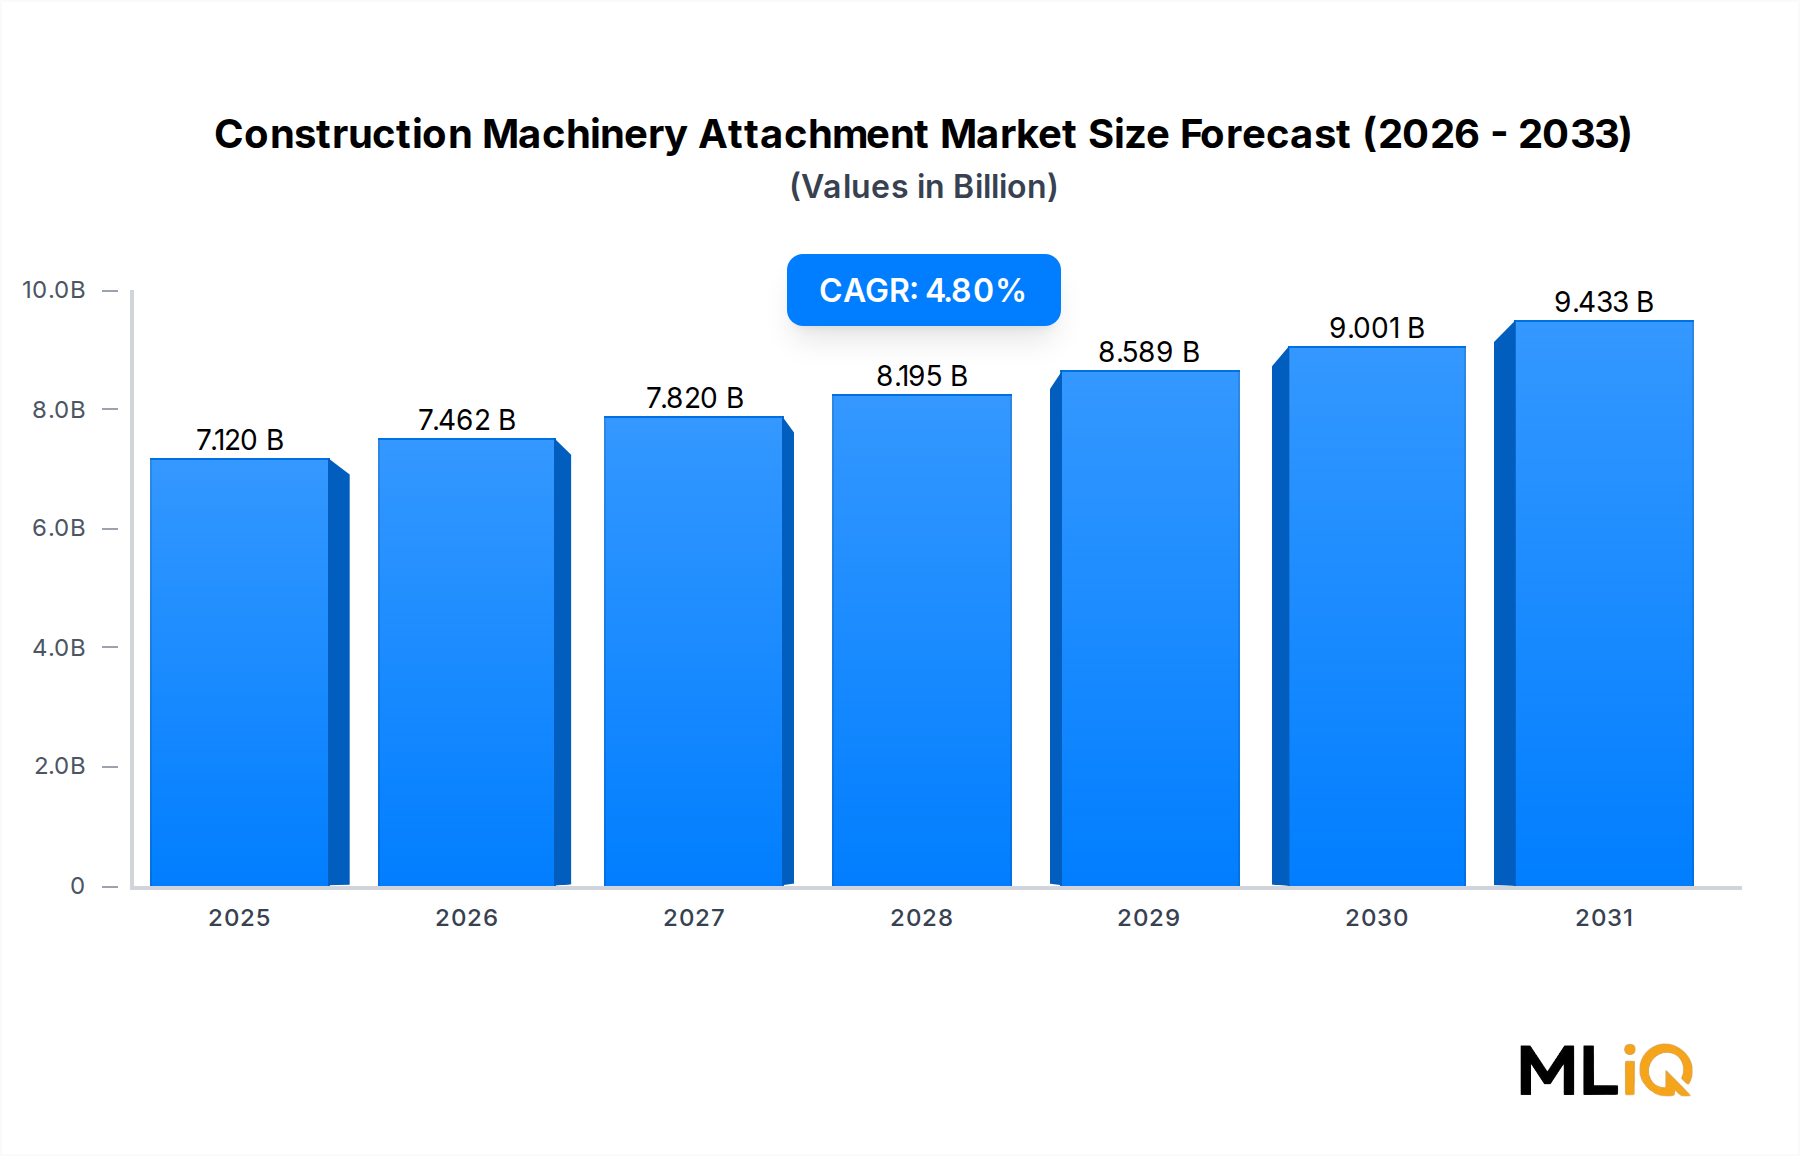
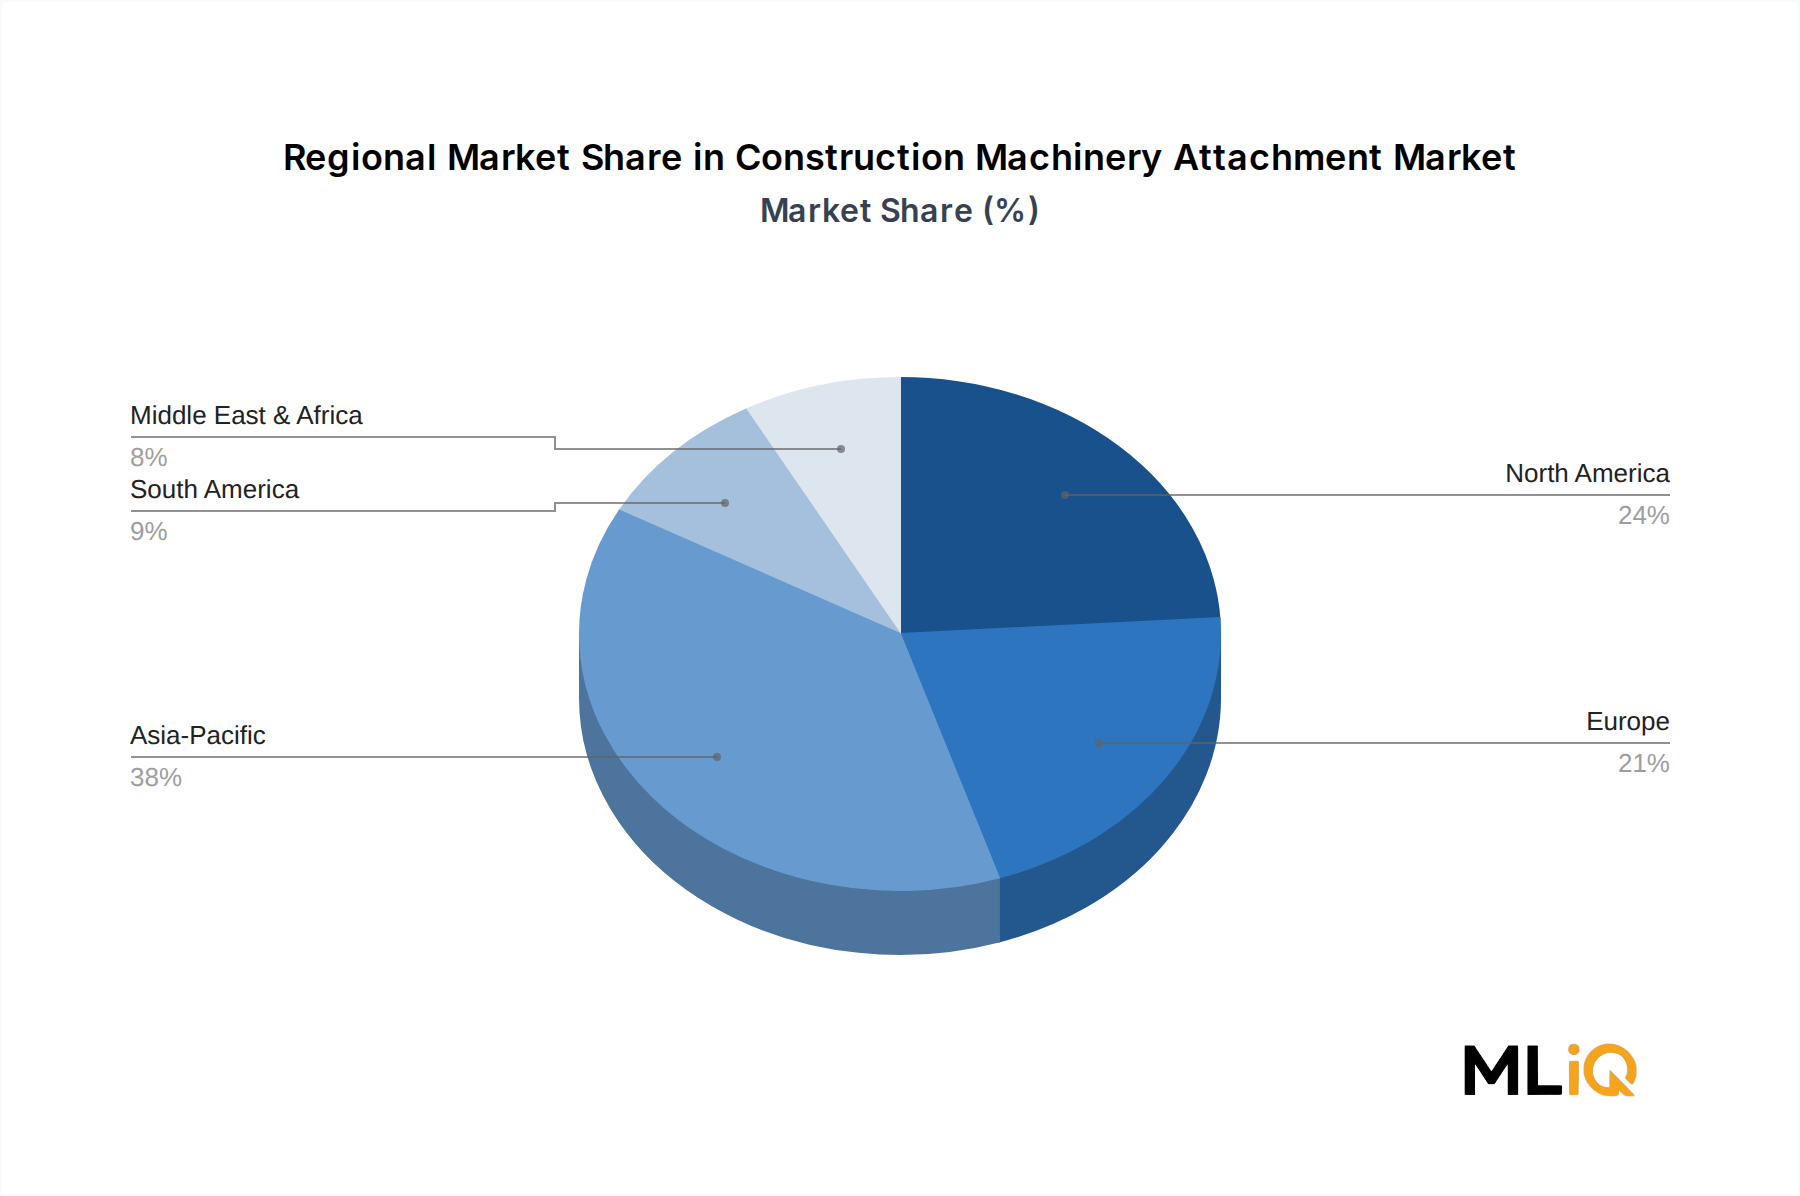
Der deutsche Markt für Anbaugeräte für Baumaschinen ist ein wichtiger Bestandteil des europäischen Marktes, der im Jahr 2024 schätzungsweise 20%–22% des globalen Umsatzes ausmacht. Basierend auf dem globalen Marktwert von 7,12 Milliarden USD (ca. 6,62 Milliarden €) im Basisjahr, liegt der europäische Marktanteil bei über 1,3 Milliarden Euro, wobei Deutschland als größte Volkswirtschaft Europas und mit einem robusten Bausektor einen erheblichen Anteil daran hält. Obwohl die Wachstumsrate in Europa mit einer geschätzten CAGR von 3,9% bis 2033 die langsamste unter den großen Regionen ist, spiegelt dies eine hohe Marktreife und eine starke Nachfrage im Ersatzzyklus wider. Investitionen in die Infrastruktur und der anhaltende Bedarf an Modernisierung und Ersatz von Geräten treiben das Geschäft in Deutschland und der gesamten DACH-Region an.
Lokale und in Deutschland stark vertretene Unternehmen prägen den Markt. Der deutsche Hersteller Liebherr nimmt eine Premium-Position bei Anbaugeräten für Spezialanwendungen wie Tiefgründung und hochpräzise Erdarbeiten ein und profitiert von seiner technischen Expertise und seinem Ruf für Qualität. Volvo Construction Equipment AB, obwohl schwedisch, hat eine starke Präsenz in Deutschland und Europa, insbesondere bei sicherheitszertifizierten Schnellwechslern und umweltoptimierten Designs. Die Beliebtheit von Tiltrotatoren, wie sie von skandinavischen Herstellern wie Engcon und Rototilt angeboten werden, wächst auch in Deutschland stetig, da sie die Effizienz und Präzision auf Baustellen erheblich steigern.
Der deutsche Markt unterliegt strengen regulatorischen und normativen Rahmenbedingungen. Die CE-Kennzeichnung ist für alle in der EU in Verkehr gebrachten Anbaugeräte obligatorisch und gewährleistet die Einhaltung grundlegender Sicherheits-, Gesundheits- und Umweltschutzanforderungen. Darüber hinaus spielen spezifische deutsche Prüfstellen wie der TÜV eine wichtige Rolle bei der Zertifizierung von Sicherheit und Qualität. Die europäischen ISO-Normen, wie die ISO 13031 für die Sicherheit von Schnellwechslern, sind für deutsche Betreiber von größter Bedeutung. Auch die EU-Chemikalienverordnung REACH ist für die verwendeten Materialien relevant.
Die Distribution erfolgt über ein etabliertes Netzwerk aus OEM-Vertriebskanälen, die Anbaugeräte direkt mit den Basismaschinen bündeln, sowie einem dynamischen Ersatzteilmarkt, der Ersatzteile, Upgrades und Speziallösungen anbietet. Der Mietgerätesektor ist in Deutschland hoch entwickelt und treibt die Nachfrage nach vielseitigen Anbaugeräten mit Schnellwechselsystemen. Das Kaufverhalten der deutschen Kunden ist geprägt von einem hohen Anspruch an Qualität, Langlebigkeit, Effizienz und Sicherheit. Der Fokus liegt oft auf der Total Cost of Ownership (TCO) und einer zunehmenden Bereitschaft, in hochwertige, technologisch fortschrittliche Anbaugeräte zu investieren, die Produktivität und Umweltfreundlichkeit verbessern.
Dieser Abschnitt ist eine lokalisierte Kommentierung auf Basis des englischen Originalberichts. Für die Primärdaten siehe den vollständigen englischen Bericht.